
米国ペットトリーツ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
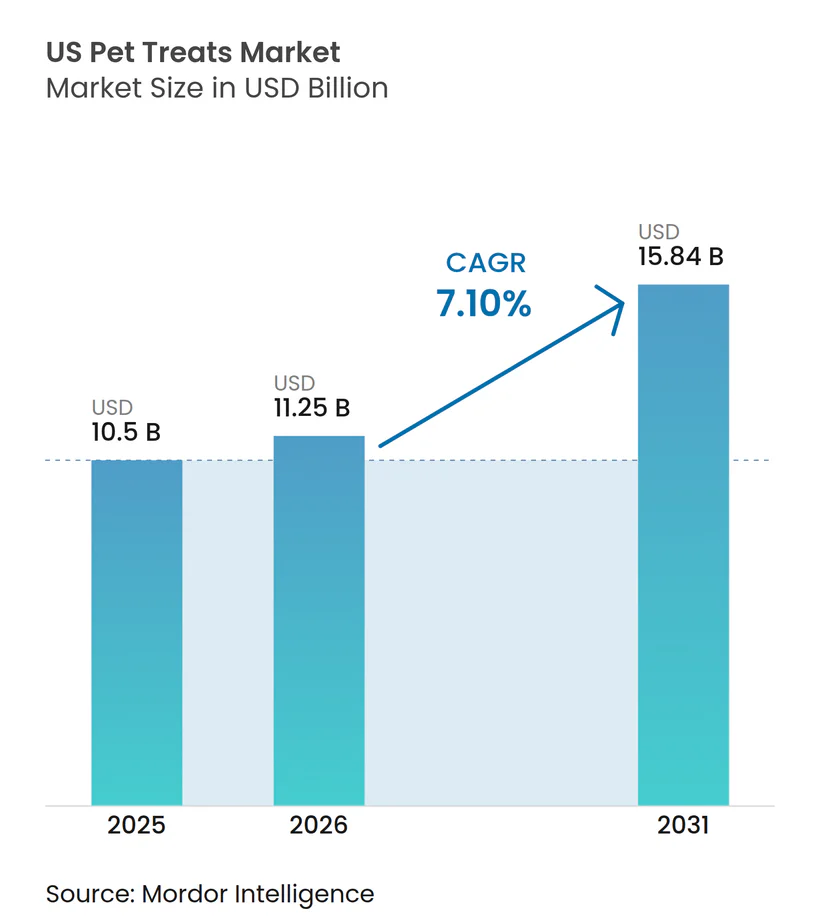
| 基準年の市場規模 (2025) | 10.5 十億米ドル |
| 市場規模 (2026) | 11.25 十億米ドル |
| 市場規模 (2031) | 15.84 十億米ドル |
| 成長率 (2026 - 2031) | 7.10 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国ペットトリーツ市場分析
米国ペットトリーツ市場規模は2025年に107.50 ビリオン 米ドルと評価され、2026年の11.25 ビリオン 米ドルから2031年には15.84 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.10%です。米国ペットトリーツ市場は、トリーツが臨時的な購入ではなくペットケアの日常的な構成要素となったことで成長しています。このトレンドは、米国の家庭全体でペットの人間化が進んでいることと密接に関連しています。アメリカペット製品協会によると、米国のペット産業全体は著しい成長を遂げており、9,500万世帯が少なくとも1匹のペットを飼育しており、日常的なシーンでのペットトリーツへの安定した需要を牽引しています。市場はまた、プレミアム原材料、デンタルケア効果、鎮静サポート、デジタル補充オプションを特徴とする製品への需要の高まりにも影響を受けています。これらの要因は、リピート購入を促進し、より高い価格帯を支える製品への成長を促しています。市場は2つの異なる速度で進化しています。プレミアムおよびファンクショナル製品ラインはより速く成長している一方、差別化されていないバリュー製品や嗜好性製品への需要は予算制約により軟化しています。市場競争は中程度にとどまっています。しかし、規制当局の監視が強まっており、アメリカ飼料管理官協会のラベリング要件や、治療的・カンナビジオール系の表示に関する米国食品医薬品局の監督が、米国ペットトリーツ市場における既存プレイヤーと新興ブランドの双方に対してコンプライアンス基準を引き上げています。
主要レポートのポイント
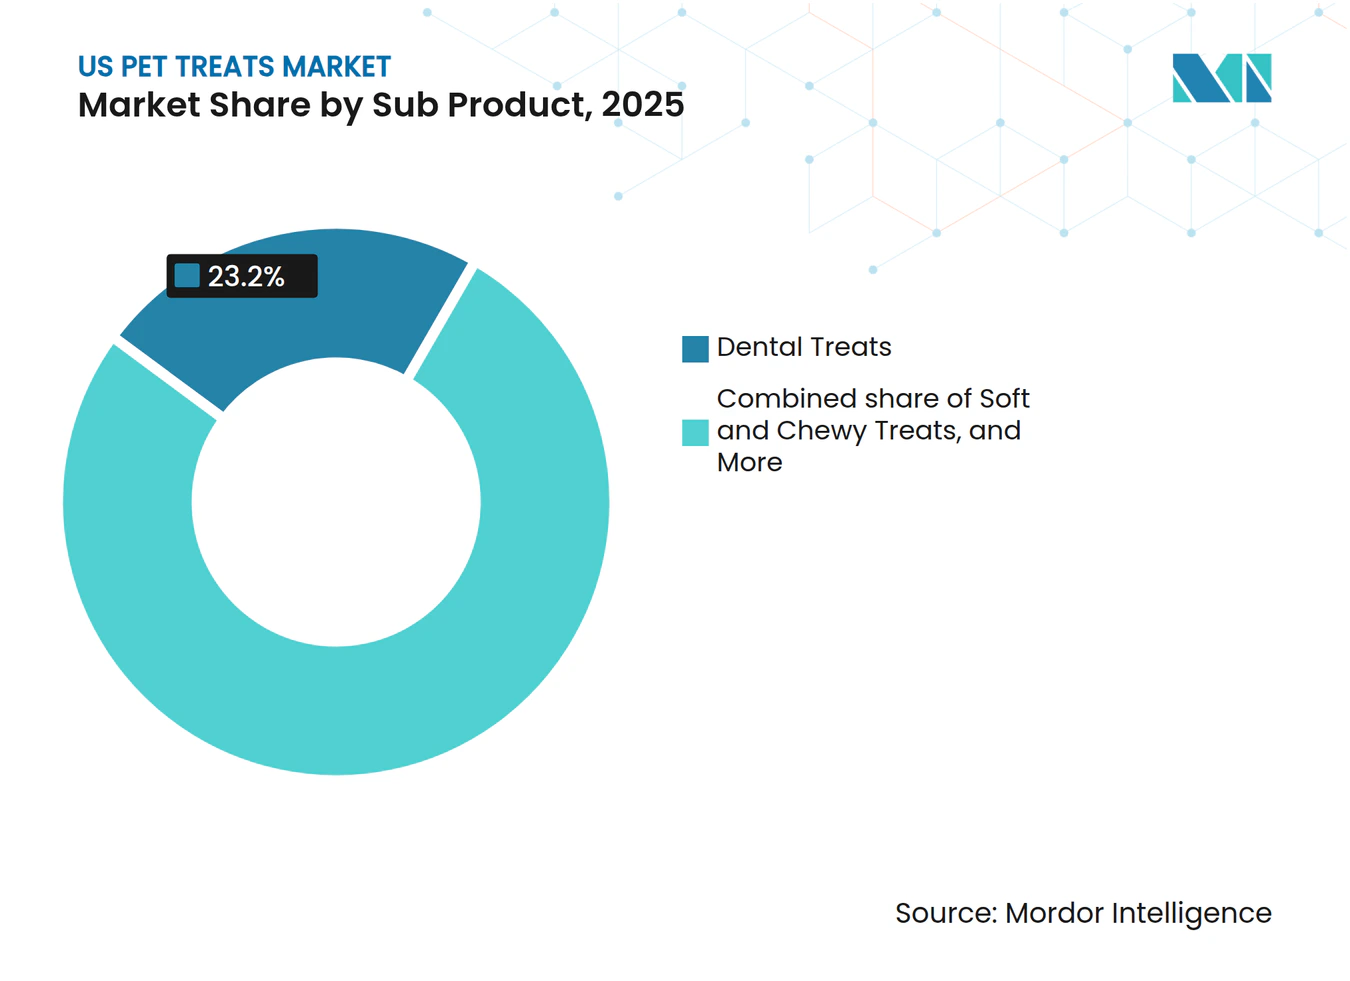
- 製品タイプ別では、デンタルトリーツが最大セグメントであり、2025年の米国ペットトリーツ市場シェアの23.2%を占めました。一方、フリーズドライ・ジャーキートリーツは最も成長が速いセグメントであり、2026年~2031年のCAGRは8.5%です。
- ペットの種類別では、犬が最大セグメントであり、2025年の米国ペットトリーツ市場シェアの55%を占めました。一方、猫は最も成長が速いセグメントであり、2026年~2031年のCAGRは11.2%です。
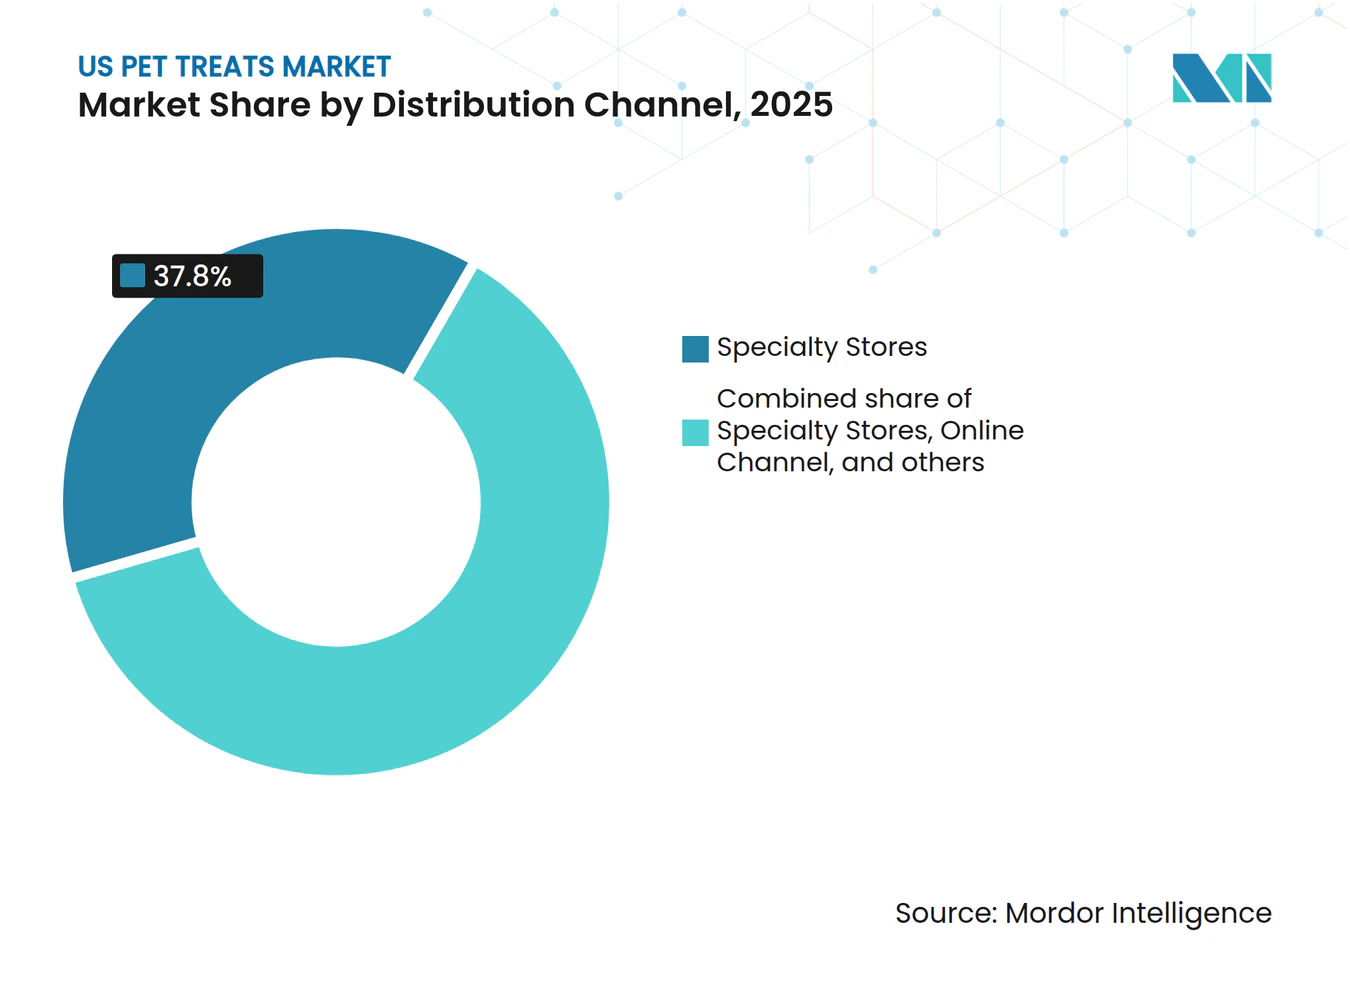
- 流通チャネル別では、ペット専門店が最大セグメントであり、2025年の米国ペットトリーツ市場の37.8%を占めました。一方、オンラインチャネルは最も成長が速いセグメントであり、2026年~2031年のCAGRは8.8%です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアム化と天然原材料需要 | +1.8% | 全国的、特にプレミアムペットケア支出が高い西部、北東部、都市部南部でより強い需要 | 中期(2〜4年) |
| ファンクショナルウェルネスとデンタルトリーツの普及 | +1.5% | 全国的、特に健康志向のペット購入がより発達している西部と北東部で最も強い牽引力 | 中期(2〜4年) |
| 猫の飼育増加と猫向けトリーツ需要の拡大 | +1.2% | 全国的、特にジェネレーションZとミレニアル世代の世帯形成が強い都市部および郊外市場 | 短期(2年以内) |
| オンラインオートシップと定期的なデジタル購入 | +1.0% | 全国的、デジタルペット小売がより成熟している西部および北東部の都市圏に早期集中 | 短期(2年以内) |
| 米国フリーズドライ製造能力の拡大 | +0.7% | 全国的、広範な小売および電子商取引ネットワークにサービスを提供する中西部および南部の生産拠点に支えられている | 長期(4年以上) |
| 米国製および透明性のある調達への選好 | +0.5% | 全国的、プレミアム専門店およびオンラインチャネルでより高い関連性 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プレミアム化と天然原材料需要
米国ペットトリーツ市場は、家庭の予算が選択的であり続ける中でも、ペットオーナーが天然・プレミアム・クリーンラベル製品へと移行することで恩恵を受け続けています。アメリカペット製品協会は、プレミアムフードを購入する犬のオーナーの割合が2023年から2024年にかけて5%上昇した一方、基本的なフードを購入する割合は7%低下したと報告しており、ペットケアにおけるグレードアップ行動が持続的であることを示しています[1]。米国ペットトリーツ市場では、その選好がより具体的になっており、購入者はブランド認知のみに対して割増料金を支払うのではなく、明示されたタンパク質、限定原材料レシピ、ヒューマングレードの加工を求めています。ミレニアル世代およびジェネレーションZ世代のオーナーはまた、複数のペットを飼育する可能性が18〜20%高く、これによりリピートトリーツ購入が増加し、犬と猫の世帯全体でプレミアムバスケットの成長を支えています。原材料の透明性は現在、ペット専門チャネルにおける基本的な購入フィルターとして機能しており、明確な調達とフォーミュラのコミュニケーションを持たないブランドは米国ペットトリーツ市場において弱い立場に置かれています。
ファンクショナルウェルネスとデンタルトリーツの普及
米国ペットトリーツ市場は、デンタル、消化器、関節、免疫関連のポジショニングがトリーツを日常ケアの習慣に組み込むことで、日常的なウェルネスに近づいています。獣医口腔衛生評議会(VOHC)の承認製品リストは重要な商業的スクリーニングツールとなっており、認められた有効性を持つデンタルトリーツに対して店舗および電子商取引の両方でより強い棚訴求力を与えています。この需要はまた、獣医との連携によっても強化されており、Chewyは2024年度の財務報告において、2025年2月時点で約17,000の獣医診療所がPracticeHubに登録されており、多数のクリニックをそのデジタルペットケアエコシステムに結びつけていると述べています。Nuloは2024年にこの方向性を活用し、プレミアムな肉含有量、BC30プロバイオティクス、モビリティや腸の健康などのターゲット効果を持つファンクショナルジャーキートリーツとデンタルチュウラインを発売しました。Marsもまた2025年にGREENIES Canine Dental Checkを強化しました。これは獣医技術者との相談に結びついた人工知能(AI)ツールであり、米国ペットトリーツ市場が製品販売を健康モニタリングおよびサービス層と結びつけるようになっていることを示しています。
猫の飼育増加と猫向けトリーツ需要の拡大
米国ペットトリーツ市場は、猫の飼育が増加することで明確な後押しを受けており、長年にわたる犬中心の基盤を超えて需要が拡大しています。アメリカペット製品協会は、2025年に猫の飼育が米国の世帯の39%、すなわち5,300万世帯に達し、前年比5%増加したと述べています。また、3匹以上の猫を飼育する家庭の割合が2018年から2024年にかけて36%増加したと報告しており、これにより世帯あたりのトリーツ頻度と量が増加しています。もう一つの重要な変化は行動面であり、トレーニングトリーツを使用する猫のオーナーの割合が2018年から2024年にかけて30%増加した後、35%に達しており、トリーツのより日常的な使用機会を生み出しています。これが、猫専用のリッカブル、ピューレ、ソフトフォーマットが米国ペットトリーツ市場でより多くの投資を集めている理由であり、このカテゴリーがもはや犬向けのイノベーションのみを通じて成長していない理由です。
オンラインオートシップと定期的なデジタル購入
米国ペットトリーツ市場はまた、オートシップと定期的なオンライン購入からも支援を受けており、補充頻度の高いカテゴリーにおける摩擦を軽減しています。オートシップ、サブスクリプション、オンライン補充は日常的なカテゴリーにおける購入摩擦を軽減しており、それが米国ペットトリーツ市場におけるリピート購入行動を改善しています。米国ペットトリーツ市場では、より大きなバスケットサイズ、パーソナライズされたレコメンデーション、事前設定された配送スケジュールがすべて購入頻度の向上を支えているため、このチャネルシフトは重要です。The J.M. Smucker Companyもまた、直近の13週間でMilk-Boneの電子商取引が14%成長したと報告しており、レガシーブランドでさえも定期的なデジタル需要への依存度が高まっていることを確認しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関性 | 影響の時間軸 |
|---|---|---|---|
| インフレによる裁量的トリーツのトレードダウン | -1.0% | 全国的、バリュー主導の購買がより一般的な南部と中西部で最も強い影響 | 短期(2年以内) |
| アメリカ飼料管理官協会のラベル近代化コンプライアンス負担 | -0.4% | 全国的、複数の州登録にまたがって販売する小規模メーカーに最も深刻 | 中期(2〜4年) |
| 治療的・カンナビジオール系表示に対する米国食品医薬品局の監視 | -0.3% | 全国的、特に鎮静、ファンクショナル、天然トリーツのニッチ市場 | 短期(2年以内) |
| 生およびフリーズドライフォーマットにおける食品安全とリコールリスク | -0.5% | 全国的、生およびフリーズドライのサブカテゴリーで最も強い運営上の影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アメリカ飼料管理官協会(AAFCO)ラベル近代化コンプライアンス負担
米国ペットトリーツ市場はまた、アメリカ飼料管理官協会(AAFCO)のペットフードラベル近代化規則が実施に移行するにつれて、より高いコンプライアンスコストに直面しています。更新されたフレームワークは2024年1月1日に発効し、主要表示パネルの下部への必須目的表示や、正味量表示とともに標準化されたフォーマットなどの変更を要求しています[2]。多くの州で複数年にわたる執行裁量があるにもかかわらず、複数の管轄区域にまたがって販売するメーカーは依然として異なるタイミングとレビュー条件に直面しており、パッケージングの移行を複雑にしています。アメリカ飼料管理官協会(AAFCO)は2025年にメーカーを支援するための専用ラベリングワークショップを開催しており、業界にとって学習曲線が依然として大きいことを示しています。米国ペットトリーツ市場では、その結果としてラベルレビュー費用の増加、製品発売サイクルの遅延、社内に大規模な規制チームを持たない小規模プレイヤーへの負担増大が生じています。
治療的・カンナビジオール系表示に対する米国食品医薬品局の監視
米国ペットトリーツ市場では、特に鎮静やその他のファンクショナルサブカテゴリーにおいて、治療的・カンナビジオール系のポジショニングに対する監視が強化されています。米国食品医薬品局は2025年4月、疾病治療の表示を伴うカンナビジオール含有ペット製品を販売する企業に対して警告書を発行し、表示の境界がより積極的に執行されていることを示しました[3]。これは、鎮静、ストレスサポート、関節サポート、消化器系の効果が米国ペットトリーツ市場の中でも成長が速い分野の一つであるため重要です。したがって、ブランドは構造・機能的なポジショニングから医薬品的な表示に踏み込まないよう、より強固な根拠とより慎重な言語が必要です。その影響は、一部のファンクショナル製品の展開遅延と、最も魅力的な効果ニッチで活動し続けたい企業にとっての法的・処方レビューコストの増加として現れる可能性が高いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サブ製品別:
フリーズドライが加速する中、デンタルトリーツが数量の基盤を固めるデンタルトリーツは2025年の米国ペットトリーツ市場シェアの23.2%を占め、金額ベースで最大の製品タイプとなりました。その地位は、口腔衛生に対するオーナーの意識の高まりと、獣医口腔衛生評議会が維持する承認製品リストなどの認められた有効性スクリーンの役割によって支えられています。これにより、このセグメントは純粋な嗜好性フォーマットよりも強い日常使用ケースを持ち、オーナーは定期的なケアの一部としてリピート購入を正当化できます。クランチービスケットとクッキーは、特に食料品および大型量販チャネルを通じて流通するバリューおよびプライベートラベルのアソートメントにおいて、依然として広範な数量を保持しています。ソフト&チューイートリーツも、犬と猫の両方の世帯にわたるトレーニング、報酬、利便性主導の使用ケースに適しているため、依然として重要です。
フリーズドライ・ジャーキートリーツは最も成長が速い製品タイプであり、米国ペットトリーツ市場のこのセグメントは2026年から2031年にかけてCAGR 8.5%で拡大すると予測されています。このカテゴリーは、PetSource by Scoulerの2024年シーワード拡張やMuenster Millingの2024年デントン施設など、能力増強によって支援されており、いずれもプレミアムトリーツフォーマットの国内生産準備を高めました。これにより、以前の供給制約を抱えることなく生に近いポジショニングを求めるブランドの参入障壁が低下しています。ジャーキーおよびミートトリーツは、高タンパク質および原材料重視の需要に適しているため引き続き関連性を持っています。ローハイドおよびその他の長持ちするチュウフォーマットは米国ペットトリーツ産業において依然として重要ですが、消費者がよりクリーンな原材料の物語を持つ消化しやすい代替品にシフトするにつれて成長は緩やかになっています。



ペットの種類別:
犬セグメントが支配するが猫の成長がカテゴリー投資を再形成犬は米国ペットトリーツ市場で最大のペットタイプであり、2025年の収益の55%を占めました。その地位は、2025年に7,100万の犬飼育世帯というアメリカペット製品協会の数字によって支えられており、これはカテゴリーにおける最も広い需要基盤であり続けています。成犬は、最大のインストールベースと最も幅広い日常使用機会を占めているため、ほとんどのトリーツフォーマットにわたって依然として数量の中心です。同時に、犬のトリーツ内での年齢別ターゲティングがますます重要になっており、特にシニア犬はモビリティ、体重管理、よりソフトなデンタルフォーマットへの需要を牽引しています。これにより、成長がより専門化されたフォーミュラにシフトしている中でも、犬は米国ペットトリーツ産業体の規模の経済において中心的な位置を保っています。
猫は米国ペットトリーツ市場で最も成長が速いペットタイプであり、2026年から2031年にかけてCAGR 11.2%で前進しています。成長は、猫の世帯普及率の上昇、複数猫飼育の増加、そしてトレーニングやボンディングを通じてオーナーが猫と関わる方法の広範な変化に結びついています。このシフトは、従来のビスケットフォーマットよりも日常的な猫との関わりに適したリッカブル、ピューレ、ソフトフォーマットの役割を拡大しています。小型哺乳類、鳥類、爬虫類、両生類を含むその他のペットは小さなセグメントにとどまっていますが、世帯形成において早期の勢いを示しています。このセグメントはまだ未発達ですが、米国ペットトリーツ市場に犬と猫を超えたターゲット製品開発のための小さな将来のホワイトスペースを提供しています。
流通チャネル別:
デジタルオートシップが専門店のリードを再形成ペット専門店は最大の流通チャネルであり、2025年の収益の37.8%を占め、米国ペットトリーツ市場においてキュレートされたアソートメント、スタッフによるガイダンス、プレミアム製品の発見における役割を反映しています。これらの店舗は、原材料の表示を説明し、新しいフォーマットのトライアルを促進できるため、プレミアム、天然、ファンクショナルラインにとって引き続き重要です。また、グルーミング、獣医サービス、より広範なペットケアバスケットに関連するアタッチメント購入に対してより強いサポートを提供します。これにより、デジタル普及が進む中でも専門小売は関連性を保っています。スーパーマーケットおよびハイパーマーケットは、特にレガシードッグビスケット、トレーニングトリーツ、プライベートラベルラインにおいて、バリューおよびミドルティアフォーマットの規模を引き続き牽引しています。
オンラインチャネルは最も成長が速い流通セグメントであり、米国ペットトリーツ市場のこのセグメントは2026年から2031年にかけてCAGR 8.8%で成長すると予測されています。オートシップ、パーソナライズされたレコメンデーション、より大きな宅配パックサイズが、米国ペットトリーツ産業においてリピート購入カテゴリーのパフォーマンスを変えています。General Millsは2026年に、電子商取引がペットポートフォリオのカテゴリー成長の大部分を牽引していると述べており、デジタルが製品ミックスとチャネルミックスの両方を形成しているという見方を支持しています。獣医クリニックは数量では小さいですが、デンタルおよび治療隣接ポジショニングにとって重要であり、農場・飼料店は南部と中西部で地域的な関連性を持っています。コンビニエンスストアおよびその他の小規模チャネルは衝動的な需要を加えますが、アソートメントが狭いためプレミアム化を牽引する余地は限られています。

地理的分析
南部は最大の地域であり、2025年の米国ペットトリーツ市場シェアの29%を占めました。その規模は、いペット飼育密度、広範な小売アクセス、食料品、大型量販、バリュー主導チャネルを通じた強力な流通を反映しています。犬の飼育はこの地域で特に重要であり、デンタルチュウ、ジャーキートリーツ、長持ちするチュウフォーマットの安定した数量を支えています。プライベートラベル製品もここではより確立されており、総数量を助けますが、一部のブランドサプライヤーにとってはプレミアムミックスの拡大を制限します。農場・飼料店は南部の一部でまだ重要であり、ペット専門ネットワーク外での地域サプライヤーへのアクセスを提供しています。
西部は最も成長が速い地域であり、米国ペットトリーツ市場のこの部分は2026年から2031年にかけてCAGR 5.6%で成長すると予測されています。カリフォルニア州、ワシントン州、コロラド州などの州は、天然、ファンクショナル、フリーズドライフォーマットにより多くを支出する若く高所得のオーナーのより強い基盤を持っています。この地域はまた、ダイレクトトゥコンシューマーおよびサブスクリプション購入のより深い普及を持っており、カテゴリーにおける広範なデジタルシフトとよく一致しています。これにより、西部はプレミアムフォーミュラと新しい配送フォーマットの重要なテストグラウンドとなっています。ポストバイオティクス、アダプトゲン、海洋由来オメガ製品などのファンクショナル原材料も、よりバリュー主導の地域よりも西部のアソートメントに早く登場しています。
北東部は、密集した都市需要とクリーンラベルおよび透明性のある調達提案に対して支払う強い意欲を組み合わせており、米国ペットトリーツ市場においてプレミアム専門店および電子商取引のパフォーマンスを支えています。この地域の購入者は、原材料の詳細、調達の明確さ、ウェルネスポジショニングに対してよく反応する傾向があり、プレミアムブランドがミックスを改善するための有利な条件を生み出しています。中西部は、犬の飼育が堅調であるものの、支出行動が北東部や西部よりも価値意識が高いため、国内プロファイルの中間に近い位置にあります。これにより、大型フォーマット小売全体でクランチービスケット、主流の犬のトリーツ、プライベートラベルのデンタルチュウが好まれます。The J.M. Smucker Companyのニューヨーク州バッファロー、アラバマ州、カンザス州ローレンスにあるMilk-Bone製造ネットワークは、同社に中西部と南部の需要センターの両方への強力な供給アクセスを提供しています。
競合環境
市場集中度
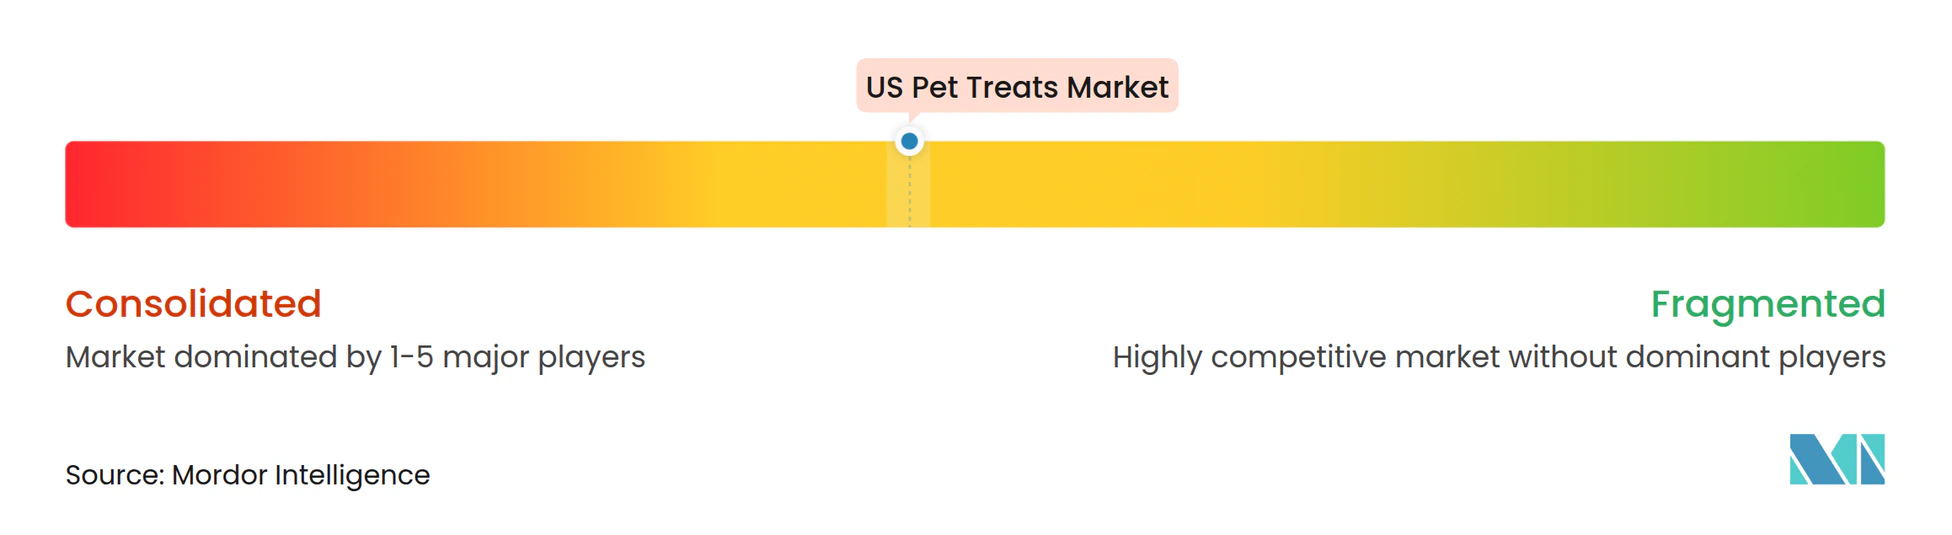
米国ペットトリーツ市場は高度に集中しており、上位5社が2025年に大きなシェアを占めている一方、残りのシェアは地域の天然ブランドからダイレクトトゥコンシューマー専門業者まで、200以上のアクティブな在庫管理単位に分散しています。Mars、Nestlé S.A.(Purinaを通じて)、The J.M. Smucker Companyがコアリーダーシップグループを形成しており、犬、猫、デンタルフォーマット全体で上位5社の合算シェアの約45%を占めています。その規模は、主流とプレミアム隣接の両方の価格帯にわたる流通、ポートフォリオの幅、ブランド親しみやすさにおいて優位性を与えています。同時に、成長が標準バリューフォーマットよりもプレミアムおよびファンクショナルセグメントで加速しているため、カテゴリーは挑戦者に閉じられていません。これにより、より強い原材料の信頼性またはより専門化された効果ポジショニングを示せる小規模プレイヤーが棚スペースを獲得する余地が残されています。
Marsは、ブランドと能力への投資を通じて米国ペットトリーツ市場でのリードを支持し続けています。2025年に同社はGREENIES Canine Dental Checkを発売しました。これは獣医技術者との相談に結びついた人工知能対応モニタリングツールであり、ブランドを単純な製品使用を超えて拡張しました。2026年にMarsはまた、オンタリオ州の製造ネットワーク全体に1.80 ビリオン カナダドル(1.33 ビリオン 米ドル)の投資を完了し、TEMPTATIONSの猫用トリーツ生産量を50%増加させ、Royal Caninの能力を拡大しました。Nestlé Purinaは2025年に米国サッカー連盟とのパートナーシップを通じてブランドの可視性を強化し、2030年までトリーツ、ペットフード、サプリメント、リターをカバーしました。The J.M. Smucker Companyもまた2025年にバッファローのMilk-Bone施設の5,260万 米ドルのアップグレードを発表し、ソフト&チューイーフォーマットの新しい加工設備と冷蔵保管の拡張に焦点を当てました。
米国ペットトリーツ産業リーダー
-
Colgate-Palmolive Company(Hill's Pet Nutrition Inc.)
-
General Mills Inc.
-
Mars Incorporated
-
Nestle(Purina)
-
The J. M. Smucker Company
- 注:主要企業の掲載順は順位を示すものではありません。
米国ペットトリーツ市場 このレポートでカバーされる企業
- Mars, Incorporated
- Nestlé S.A. (Purina)
- The J.M. Smucker Company
- General Mills, Inc.
- Colgate-Palmolive Company (Hill's Pet Nutrition)
- Wellness Pet Company, Inc.
- Spectrum Brands Holdings, Inc.
- Central Garden & Pet Company
- Virbac S.A.
- Sunshine Mills, Inc.
- Schell & Kampeter, Inc.
- Stella & Chewy's, LLC
- The Honest Kitchen, Inc.
- Redbarn Pet Products, LLC
- Nulo Pet Food, Inc.
最近の産業開発事情 米国ペットトリーツ市場
- 2026年2月:Pet HonestyはBrush Buddiesを発売しました。これは米国食品医薬品局登録の米国製造施設で製造された犬用のセルロースフリーの日常デンタルトリーツであり、特許出願中の形状とテクスチャー、臨床的に研究されたポストバイオティクス、ケルプ、パセリ、ミントを組み込み、プラーク制御、歯茎の健康、口腔マイクロバイオームのバランスをサポートします。
- 2026年1月:Dinovite(Compana Pet Brands)は犬用トリプルアクションデンタルチュウを発売しました。これは臨床的に研究されたポストバイオティクスを特徴とし、原材料レベルの研究において臭気原因化合物の平均85%削減とプラーク形成バイオフィルムの最大98%の破壊を実証しており、ファンクショナルデンタルセグメントにおけるCompanaのフットプリントを拡大しています。
- 2025年8月:Nestlé S.A.(Purina)は、2030年まで続く複数年契約で米国サッカー連盟の初の公式ペットケアパートナーとなり、ペットフード、トリーツ、サプリメント、リターにわたる独占的権利を付与されました。このパートナーシップには、小売プロモーション、共同ブランドのマーチャンダイズ、現地での譲渡イベント、アトランタの新しい米国サッカー国立トレーニングセンターへの恒久的なペットの存在が含まれていました。
米国ペットトリーツ市場レポートの範囲
クランチートリーツ、デンタルトリーツ、フリーズドライ・ジャーキートリーツ、ソフト&チューイートリーツはサブ製品別のセグメントとしてカバーされています。猫、犬はペット別のセグメントとしてカバーされています。コンビニエンスストア、オンラインチャネル、専門店、スーパーマーケット・ハイパーマーケットは流通チャネル別のセグメントとしてカバーされています。セグメンテーション概要
| デンタルトリーツ |
| クランチートリーツ |
| ソフト&チューイートリーツ |
| フリーズドライ・ジャーキートリーツ |
| その他のトリーツ |
| 犬 |
| 猫 |
| その他のペット |
| スーパーマーケット・ハイパーマーケット |
| 専門店 |
| コンビニエンスストア |
| オンラインチャネル |
| その他のチャネル |
| 製品 | デンタルトリーツ |
| クランチートリーツ | |
| ソフト&チューイートリーツ | |
| フリーズドライ・ジャーキートリーツ | |
| その他のトリーツ | |
| ペットの種類 | 犬 |
| 猫 | |
| その他のペット | |
| 流通チャネル | スーパーマーケット・ハイパーマーケット |
| 専門店 | |
| コンビニエンスストア | |
| オンラインチャネル | |
| その他のチャネル |
市場の定義
- 機能 - ペットフードは通常、ペットに完全でバランスの取れた栄養を提供することを目的としていますが、主にファンクショナル製品として使用されます。範囲には、獣医用食事を含むペットが消費する食品とサプリメントが含まれます。ペットに直接供給されるサプリメント・ニュートラシューティカルは範囲内とみなされます。
- 再販業者 - 二重計算を避けるため、付加価値なしにペットフードを再販することに従事する企業は市場範囲から除外されています。
- 最終消費者 - ペットオーナーは、研究対象市場における最終消費者とみなされます。
- 流通チャネル - スーパーマーケット・ハイパーマーケット、専門店、コンビニエンスストア、オンラインチャネル、その他のチャネルが範囲内とみなされます。ペット関連の基本製品およびカスタム製品を専門的に提供する店舗は、専門店の範囲内とみなされます。
| キーワード | 定義#テイギ# |
|---|---|
| ペットフード | ペットフードの範囲には、食品、トリーツ、獣医用食事、ニュートラシューティカル・サプリメントを含む、ペットが食べられる食品が含まれます。 |
| フード | フードは、ペットによる消費を目的とした動物用飼料です。犬、猫、その他の動物を含むさまざまな種類のペットの必須栄養素を提供し、食事ニーズを満たすように処方されています。これらは一般的にドライおよびウェットペットフードにセグメント化されています。 |
| ドライペットフード | ドライペットフードは押し出し成形・焼成(キブル)またはフレーク状の場合があります。水分含有量が低く、通常約12〜20%です。 |
| ウェットペットフード | ウェットペットフードは、缶詰ペットフードまたはモイストペットフードとも呼ばれ、一般的にドライペットフードよりも水分含有量が高く、多くの場合70〜80%の範囲です。 |
| キブル | キブルは、小さな一口サイズの小片またはペレット状の乾燥加工ペットフードです。犬、猫、その他の動物などのさまざまな家庭動物にバランスの取れた栄養を提供するために特別に処方されています。 |
| トリーツ | ペットトリーツは、愛情を示し、良い行動を促すためにペットに与えられる特別な食品または報酬です。特にトレーニング中に使用されます。ペットトリーツは、肉または肉由来の素材とその他の原材料のさまざまな組み合わせから作られています。 |
| デンタルトリーツ | ペット用デンタルトリーツは、ペットの良好な口腔衛生を促進するために処方された専門的なトリーツです。 |
| クランチートリーツ | ペットに良好な栄養源となり得る、しっかりとしたサクサクしたテクスチャーを持つペットトリーツの一種です。 |
| ソフト&チューイートリーツ | ソフト&チューイーペットトリーツは、噛みやすく消化しやすいように処方されたペットフード製品の一種です。通常、肉、鶏肉、野菜などのソフトで柔軟な原材料から作られ、一口サイズの小片またはストリップに混合・成形されています。 |
| フリーズドライ・ジャーキートリーツ | フリーズドライおよびジャーキートリーツは、栄養成分を損なうことなく特別な保存プロセスを通じて調製されたペット用スナックであり、長持ちする栄養豊富なトリーツをもたらします。 |
| 尿路疾患食 | これらは、尿路の健康を促進し、尿路感染症やその他の尿路問題のリスクを軽減するために特別に処方された市販の食事です。 |
| 腎臓食 | これらは、腎臓病または腎不全を持つペットの健康をサポートするために処方された専門的なペットフードです。 |
| 消化器感受性食 | 消化器感受性食は、食物不耐症、アレルギー、感受性などの消化器系の問題を持つペットの栄養ニーズを満たすために特別に処方されています。これらの食事は消化しやすく、ペットの消化器系の問題の症状を軽減するように設計されています。 |
| 口腔ケア食 | ペット用口腔ケア食は、ペットの口腔の健康と衛生を促進するために製造された特別に処方された食事です。 |
| グレインフリーペットフード | 小麦、トウモロコシ、大豆などの一般的な穀物を含まないペットフード。グレインフリー食は、代替オプションを求めるペットオーナーや、ペットが特定の食事感受性を持つ場合に好まれることが多いです。 |
| プレミアムペットフード | 優れた原材料で処方された高品質のペットフードは、標準的なペットフードと比較して追加の栄養上の利点を提供することが多いです。 |
| ナチュラルペットフード | 天然原材料から作られ、最小限の加工で人工保存料を使用しないペットフード。 |
| オーガニックペットフード | 合成農薬、ホルモン、遺伝子組み換え生物(GMO)を使用しないオーガニック原材料を使用して製造されたペットフード。 |
| 押し出し成形 | ドライペットフードの製造に使用される製造プロセスで、原材料が高圧・高温下で調理、混合、成形されます。 |
| その他のペット | その他のペットには、鳥、魚、ウサギ、ハムスター、フェレット、爬虫類が含まれます。 |
| 嗜好性 | ペットフードの味、テクスチャー、香りがペットへの魅力と受け入れやすさに影響します。 |
| 完全でバランスの取れたペットフード | 追加の補充なしにペットの栄養ニーズを満たすために適切な割合ですべての必須栄養素を提供するペットフード。 |
| 保存料 | ペットフードの賞味期限を延ばし、腐敗を防ぐためにペットフードに添加される物質。 |
| ニュートラシューティカル | 基本的な栄養を超えた健康上の利点を提供する食品製品で、潜在的な治療効果を持つ生理活性化合物を含むことが多いです。 |
| プロバイオティクス | 腸内フローラの健康なバランスを促進し、ペットの消化器の健康と免疫機能をサポートする生きた有益な細菌。 |
| 抗酸化物質 | 体内の有害なフリーラジカルを中和し、細胞の健康を促進し、ペットの免疫システムをサポートする化合物。 |
| 賞味期限 | ペットフードが製造日から消費に対して安全で栄養的に有効である期間。 |
| 処方食 | 獣医師の監督下で特定の医療状態に対処するために処方された専門的なペットフード。 |
| アレルゲン | 一部のペットにアレルギー反応を引き起こし、食物アレルギーや感受性につながる可能性のある物質。 |
| 缶詰フード | 缶に詰められ、ドライフードよりも高い水分含有量を含むウェットペットフード。 |
| 限定原材料食(LID) | 潜在的なアレルゲンを最小化するために少ない数の原材料で処方されたペットフード。 |
| 保証分析 | ペットフードに含まれる特定の栄養素の最小または最大レベル。 |
| 体重管理 | ペットが健康的な体重を維持したり、体重減少をサポートするために設計されたペットフード。 |
| その他のニュートラシューティカル | プレバイオティクス、抗酸化物質、消化繊維、酵素、精油、ハーブが含まれます。 |
| その他の獣医用食事 | 体重管理食、皮膚・被毛の健康、心臓ケア、関節ケアが含まれます。 |
| その他のトリーツ | ローハイド、ミネラルブロック、リッカブル、キャットニップが含まれます。 |
| その他のドライフード | シリアルフレーク、ミキサー、ミールトッパー、フリーズドライフード、エアドライフードが含まれます。 |
| その他の動物 | 鳥、魚、爬虫類、小動物(ウサギ、フェレット、ハムスター)が含まれます。 |
| その他の流通チャネル | 獣医クリニック、地域の非規制店舗、飼料・農場店が含まれます。 |
| タンパク質とペプチド | タンパク質はアミノ酸と呼ばれる基本単位から構成される大きな分子であり、ペットの成長と発達を助けます。ペプチドは2〜50個のアミノ酸の短い鎖です。 |
| オメガ3脂肪酸 | オメガ3脂肪酸は、ペットの全体的な健康と幸福に重要な役割を果たす必須多価不飽和脂肪です。 |
| ビタミン | ビタミンは、重要な生理機能に不可欠な必須有機化合物です。 |
| ミネラル | ミネラルは、ペットのさまざまな生理機能に不可欠な自然発生する無機物質です。 |
| CKD | 慢性腎臓病 |
| DHA | ドコサヘキサエン酸 |
| EPA | エイコサペンタエン酸 |
| ALA | アルファリノレン酸 |
| BHA | ブチル化ヒドロキシアニソール |
| BHT | ブチル化ヒドロキシトルエン |
| FLUTD | 猫下部尿路疾患 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目値で行われます。インフレは価格設定の一部ではなく、平均販売価格(ASP)は予測期間全体を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、研究対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、研究対象市場の全体像を生成するために、さまざまなレベルと機能にわたって選択されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




