
英国医薬品物流市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
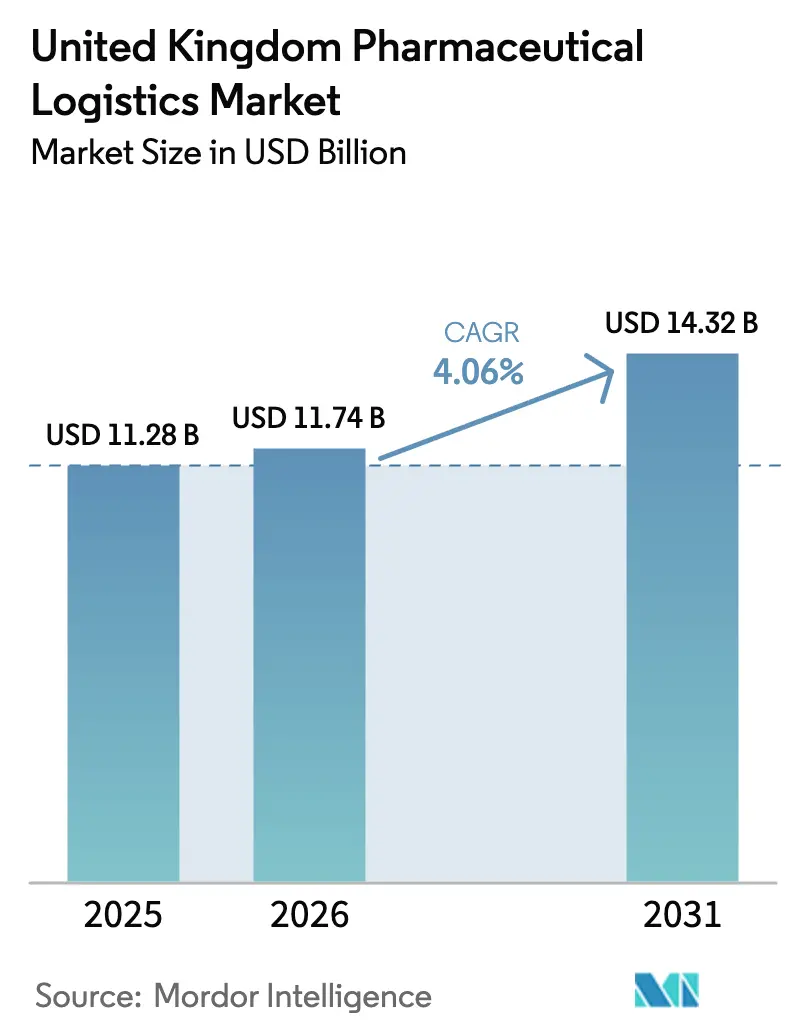
| 基準年の市場規模 (2025) | 11.28 十億米ドル |
| 市場規模 (2026) | 11.74 十億米ドル |
| 市場規模 (2031) | 14.32 十億米ドル |
| Growth Rate (2026 - 2031) | 4.06 % |
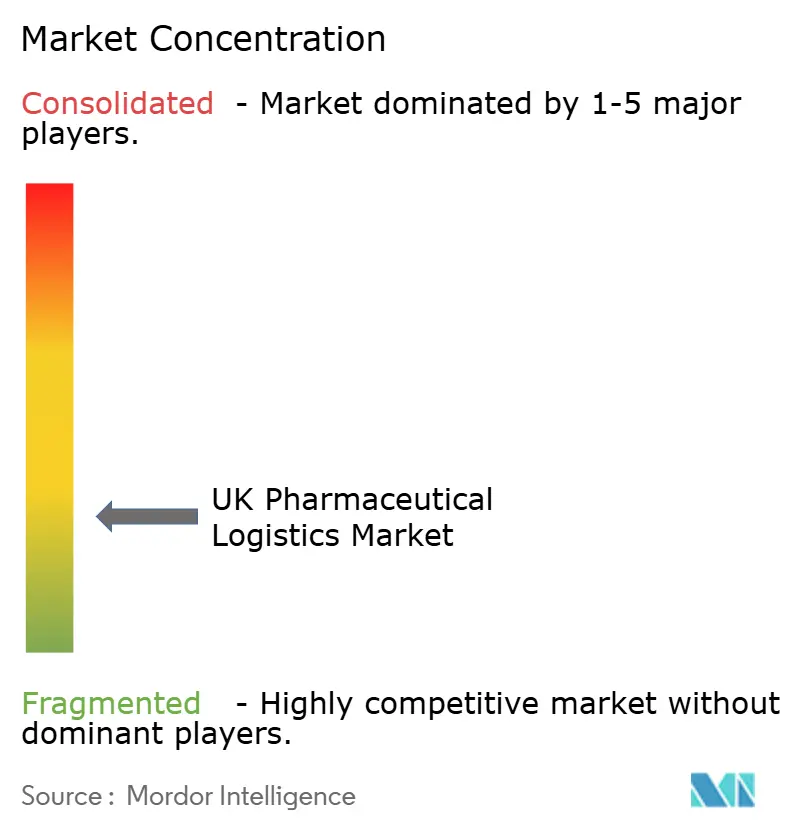
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国医薬品物流市場分析
英国医薬品物流市場の規模は、2025年の112億8,000万米ドルから2026年には114億7,400万米ドルに成長し、2026年〜2031年の年平均成長率4.06%で2031年までに143億2,000万米ドルに達すると予測されています。
先進治療医薬品(ATMP)への持続的な需要、国民保健サービス(NHS)処方箋履行の急速なデジタル化、およびブレグジットを契機としたサプライチェーンの国内化が成長を下支えする一方、慢性的な人材不足とエネルギーコストのインフレが営業利益率を圧迫しています。ウィンザー枠組みが英国全土の販売承認と欧州連合(EU)からの輸入医薬品に対するより厳格な安全性申告を義務付けたことで、国内物流投資は加速し、輸送業者は通関処理およびコンプライアンスシステムの高度化を迫られています[1]「英国全土における医療用医薬品のライセンス」、英国政府、GOV.UK。細胞・遺伝子治療パイプラインを支援するため、イングランドおよびスコットランド全域でコールドチェーン容量の拡充が続いており、エンドツーエンドの輸送可視性をNHSの関係者に提供する統合デジタルプラットフォームが競争上の差別化要因として台頭しています。
主要レポートのポイント
- サービスタイプ別では、2025年に輸送が英国医薬品物流市場シェアの60.55%を占め、付加価値サービスは2031年にかけて年平均成長率4.78%で拡大しています。
- 運営形態別では、2025年に非コールドチェーンサービスが英国医薬品物流市場規模の62.35%を占め、コールドチェーンは2026年から2031年にかけて年平均成長率5.62%で成長すると予測されています。
- 製品タイプ別では、2025年に処方薬が英国医薬品物流市場の36.65%のシェアを占め、細胞・遺伝子治療薬は2031年にかけて年平均成長率4.36%で拡大すると予測されています。
- 地域別では、2025年にイングランドが引き続き最大の収益貢献地域となっており、ウィンザー枠組みのもとで二重市場アクセス機能が成熟するにつれ、北アイルランドが最も高い成長を記録すると予想されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
英国医薬品物流市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オンライン薬局および電子商取引の成長 | +0.8% | 英国全土;都市部中心 | 中期(2〜4年) |
| 医薬品・医療機器規制庁(MHRA)による優良流通基準(GDP)コンプライアンスの厳格化 | +0.6% | 英国全土 | 短期(2年以内) |
| NHSの個別化医療推進施策 | +0.7% | 英国全土;イングランドのパイロットプログラム | 中期(2〜4年) |
| ブレグジットを契機とした国内物流投資 | +0.9% | 英国全土;北アイルランドを重点的に | 長期(4年以上) |
| ATMP臨床試験の増加(超低温コールドチェーン) | +0.5% | イングランドおよびスコットランドの研究拠点 | 長期(4年以上) |
| NHSによる薬局在宅配送サービスの拡充 | +0.4% | 英国全土;農村地域を優先 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
オンライン薬局および電子商取引の成長
UberおよびロイヤルメールとのNHSのパートナーシップは、患者直接配送へのシステム的な転換を示しており、リアルタイムの処方箋追跡を可能にし、電子照合による調剤エラーの削減を実現しています[2]「電子医薬品追跡システムに関するソフト市場調査」、英国政府、GOV.UK。AIを活用した需要予測が在庫補充サイクルを支え、在庫バッファーの縮小と高付加価値バイオロジクス向け倉庫スペースの確保を実現しています。これらのデジタルワークフローはデータセキュリティ要件を高め、輸送業者は患者データ交換のためにセキュアなAPI(アプリケーション・プログラミング・インターフェース)と二要素認証の統合を迫られています。規制対象薬物や温度管理が必要なバイオロジクスは、玄関先での受け渡し時にセキュリティとGDPの両要件を満たす必要があることから、ラストマイルの複雑性が増しています。その結果、IoT(モノのインターネット)対応のロックボックスや時刻記録付き配送検証ツールの採用が拡大し、デジタルネイティブな物流事業者が在宅ケアの拡充を目指すNHSトラストの魅力的なパートナーとなっています。
医薬品・医療機器規制庁(MHRA)による優良流通基準(GDP)コンプライアンスの厳格化
ブレグジットにより、EU GDP証明書の自動認証が終了し、すべての輸入貨物について英国コンプライアンス文書の提示が義務付けられ、輸送業者によるシステムの改修が必要となっています。並行流通届出から並行輸入ライセンスへの移行には、倉庫管理システム全体でのデータ取得機能の高度化が必要となり、短期的にはコストが増加しますが、成熟した品質管理体制を備えた大手事業者の競争優位性を高めます。医薬品・医療機器規制庁(MHRA)のポイント・オブ・ケア製造に関するガイダンスはさらなる複雑性をもたらし、物流企業は病院の製造施設からベッドサイドまで、狭い安定性ウィンドウ内で新たに調製された個別化投与量を直接搬送するための検証済みクリーンルーム移送プロトコルを追加する必要があります。コンプライアンス費用は人材育成にも波及しており、輸送業者は電子的な保管・管理記録の義務に対応するため、サイバーセキュリティおよびデータ完全性モジュールを含むGDPカリキュラムを拡充しています。
NHSの個別化医療推進施策
NHSの10カ年計画は、薬理ゲノミクス検査と電子処方を統合しており、物流拠点が患者固有の在庫引き出しのために電子処方・投薬記録(ePMA)システムと相互運用できることを要求しています。イングランドにおける在宅入院パイロットプログラムでは、バイオロジクス点滴キット用の温度管理ポーチを装備した定期的な宅配便訪問に依存しており、安全なラストマイル実行における訓練されたスタッフへの需要が高まっています。ゲノムスワブは配列解析ラボへの搬送中に2〜8℃の温度基準を満たす必要があるため、検体採取物流には逆流課題が生じます。これらの個別化医療経路は、処方から配送までの24時間サイクルタイムを実現するため、臨床クラスター近傍にマイクロフルフィルメント施設を生み出しています。その結果、時間・温度暴露をモデル化するデジタルツインの統合が、NHS契約入札における調達基準となりつつあります。
ブレグジットを契機とした国内物流投資
ウィンザー枠組みの通関改革は、通関遅延を最小限に抑えるため、特にベルファストとリバプール周辺での国内保管および地域フルフィルメントセンターへの投資を促進しています[3]「政府が医薬品供給確保のための取り組みを強化」、英国政府、GOV.UK。医薬品製造業者は二次包装ラインを流通拠点と同一場所に配置し、クロスチャネルのリードタイムを短縮するとともに、高付加価値バイオロジクスの廃棄リスクを低下させています。重要輸入品・サプライチェーン戦略は、物流のデジタル化に4億英ポンド(5億921万米ドル)を投じており、自動文書処理とAI(人工知能)を活用したリスクスクリーニングへの補助金を解放しています。新たな安全・保安申告を通じて貨物を自己申告できる輸送業者は、ドーバーおよびフェリクストウで2時間での通関優遇を受け、定時輸送パフォーマンス指標の改善につながります。長期的には、これらのニアショアリングの動きにより、国内貨物量のベースラインが年間中一桁台で増加すると予測されています。
制約要因の影響分析*
| 制約要因 | 年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| GDPコンプライアンス対応ドライバーの人材不足 | -0.3% | 英国全土;スコットランドおよびウェールズで深刻 | 短期(2年以内) |
| エネルギー・燃料コストの上昇 | -0.4% | 英国全土;コールドチェーン事業が最も影響を受ける | 中期(2〜4年) |
| 地域空港における医薬品貨物輸送能力の限界 | -0.2% | 北イングランド、スコットランド、ウェールズ | 短期(2年以内) |
| コネクテッドコールドチェーンシステムにおけるサイバーセキュリティリスク | -0.15% | 英国全土;都市部のフルフィルメント拠点で高い | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
GDPコンプライアンス対応ドライバーの人材不足
ブレグジット後の移民規制により大型貨物車(HGV)の労働力プールが縮小し、GDP資格の取得には追加で6〜12カ月の研修が必要なため、人材補充が遅延しています。2024年における認定ドライバーの給与プレミアムは前年比14%上昇し、薄利の冷蔵車両を運行する中小輸送業者を圧迫しています。農村部の薬局では繁忙期に配送時間が守られないケースが報告されており、NHSトラストはリードタイムが長くなる多拠点集約サービスを活用せざるを得ない状況です。見習い制度の補助金が導入されたものの、資格取得までの期間が長いため普及は低調なままです。長期的には、半自律型トラックのパイロット実証が依存性を緩和する可能性がありますが、規制上のハードルにより商業展開は予測期間を超えた先になる見込みです。
エネルギー・燃料コストの上昇
2024年から2025年にかけてディーゼルおよび電力料金が30〜40%上昇し、冷蔵コストが総運営費用の45%を占めうるコールドチェーンのコスト構造を押し上げました。英国物流協会(Logistics UK)は燃料税の軽減措置を求めてロビー活動を行っていますが、財政的な余裕は依然として限られています。一部の輸送業者はトレーラーに太陽光パネルを後付けして補助電源装置の電力消費を相殺していますが、現行の価格水準では投資回収期間が5年を超えています。超低温冷凍庫は1台あたり1日最大20kWhを消費するため、倉庫は電力契約を再交渉するか、追加料金を荷主に転嫁するかを迫られています。エネルギーヘッジングツールへの関心が高まっていますが、価格変動リスクは続いており、輸送業者は汎用の常温貨物よりも高マージンのバイオロジクス路線を優先する傾向にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:輸送サービスがデジタル進化するポートフォリオの基盤を担う
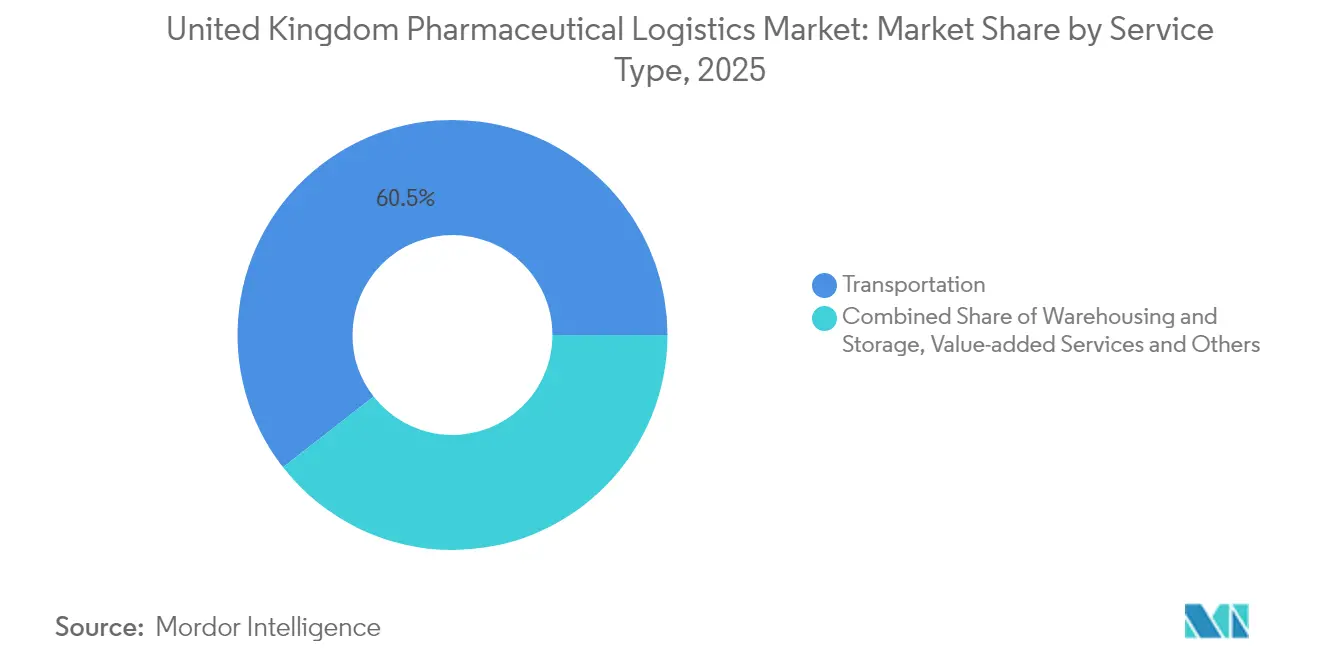
2025年、輸送は英国医薬品物流市場の60.55%のシェアを維持し、英国医薬品物流市場規模への貢献額として68億3,000万米ドルに相当しています。道路貨物は1,250か所以上のNHS病院および地域薬局への配送拠点をカバーする地理的到達範囲により、重要医薬品のための当日補充サイクルを可能にしていることから首位を占めています。このサブセグメントは、輸送状況データをNHS電子処方サービスのダッシュボードに直接フィードするGPS(全地球測位システム)対応テレマティクスを活用し、透明性を高めています。付加価値サービスは規模としては小さいものの、特にNHSデジタル化の義務付けのもとで、クライアントが在庫最適化分析、再ラベル貼付、および一つの契約内での返品管理機能を求めるようになり、年平均成長率4.78%で拡大しています。
技術投資はサービスタイプの経済性を継続的に再編しています。AIを活用したルート最適化により、平均空車走行距離が8%削減され、燃料コストの変動が緩和されています。航空貨物は金額ベースで8%未満にとどまるものの、米国からのATMP輸入と迅速なワクチン展開において重要な役割を果たしていますが、地域空港での滑走路夜間制限が輸送能力を制約しています。倉庫業、特に温度管理スペースは、無菌製造の拡大が検証済み清潔保管室への需要を押し上げる中、一桁台の成長を記録しています。輸送と付加価値サービスがプラットフォームモデルへと収斂することは、輸送業者が走行距離と同様にデータを収益化する進化する競争力学を示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能です


運営形態別:コールドチェーンの急速な追い上げ
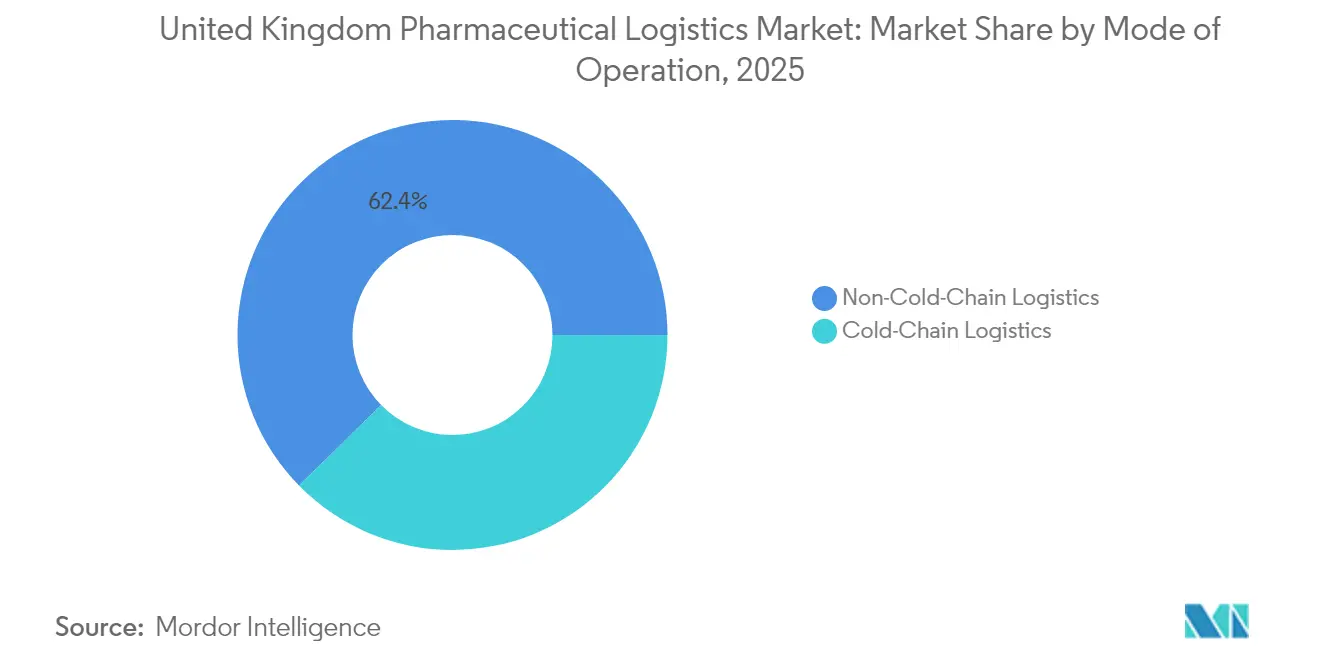
非コールドチェーンセグメントは2025年に英国医薬品物流市場シェアの62.35%を占めましたが、コールドチェーンの年平均成長率5.62%が2031年に向けてその差を縮めています。コールドチェーン内では、ドライアイスおよび液体窒素を使用した輸送容器がATMPの輸送路線を支配しており、輸送中の検証済み重量損失モニタリングが必要です。極低温貨物向けのデジタル化された輸送路線マッピングの義務化が、IoTプローブネットワークへの投資を加速させており、統合プラットフォームがサービス信頼性の優位性をもたらす領域となっています。非コールドチェーン事業者は、サービスポートフォリオを拡充し季節性リスクを軽減するため、パッシブ断熱キットを資産に後付けするケースが増えています。
バイオロジクスの浸透率の上昇が低温保管の不動産需要を促進し、オックスフォード〜ケンブリッジのライフサイエンスクラスター周辺でのプレリース取引を増加させています。電力密度の高い設計が標準化され、電力不安定時のGDPコンプライアンスを確保するためHVACと非常用発電機の冗長化が設けられています。一方、常温ネットワークは在庫管理のデジタル化でサービス水準を維持しており、NHSの在庫補充ポータルと同期するバーコードおよびRFID(無線自動識別)スキャニングを採用しています。予測分析が季節的リスクプロファイルに基づいて輸送路線の割り当てを通知するにつれ、コールドチェーンと常温業務の境界が曖昧になりつつあり、ハイブリッドなスキルセットが採用上の優先事項となっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能です
製品タイプ別:処方薬は安定、ATMPは台頭
2025年の英国医薬品物流市場規模において、処方薬はNHS処方に基づく慢性疾患の治療量に牽引され36.65%のシェアを維持しました。サービスレベルは高く、追跡対象SKUの95%で翌日配送が期待されています。細胞・遺伝子治療薬は低い出荷量ベースからではありますが年平均成長率4.36%という最も高い見通しを示しており、研究病院に連結された超低温サプライチェーンへの需要の高まりを裏付けています。OTC(一般用)医薬品はクリック・アンド・コレクトや通信販売チャネルの恩恵を受けていますが、電子商取引大手が大口料金を交渉するため、利益率の圧縮が続いています。
バイオロジクスおよびバイオシミラーは、二重プローブ検証を装備した専用の2〜8℃輸送路線を正当化するプレミアム価格を維持しています。ワクチン物流はパンデミック後に安定しているものの、英国が将来の感染拡大に備えて備蓄を維持しているため、戦略的に重要な位置を占め続けています。臨床試験材料は、MHRA(医薬品・医療機器規制庁)の効率化された規制体制とともに拡大しており、試験開始時間を40%短縮し、輸送頻度を高めることが期待されています。医療機器および診断薬は、流通を家庭に近づけるオンライン診療の普及と相関して、緩やかながら継続的な成長を示しています。全体として、製品タイプの多様化により、輸送業者はマルチ温度対応能力と高度な規制知識を培うことを迫られています。
地域分析
2025年、イングランドは英国医薬品物流市場を支配しており、密度の高い医療インフラと、同国の医薬品航空貨物の50%超を取り扱うヒースロー空港への近接性がこれを支えています。ロンドン〜南東部回廊は、ATMPの輸入を6時間以内に専門病院に届けるクロスドック冷蔵室を備えた広大な倉庫パークを統合しています。この地域における英国医薬品物流市場シェアの集中は、生物製剤路線を超えて地域の貨物量を増加させるアストラゼネカのリバプールおよびケンブリッジへの6億5,000万英ポンド(8億2,746万米ドル)の拡大投資によってさらに強化されています。
スコットランドは第2位のクラスターを形成しており、政府のライフサイエンス助成金とグラスゴーおよびエジンバラの大学との連携によりATMP試験スポンサーを引き付けています。エジンバラ空港近辺のコールドチェーンインフラは、電力コストリスクを軽減するための再生可能エネルギーマイクログリッドを統合したモジュール式冷凍施設によって規模が拡大しています。ウェールズは絶対量では小さいものの、医薬品の電子商取引普及率が人口一人当たりで最も高く、起伏の多い農村地帯でも電気自動車バンの試験運行を実施するラストマイル宅配業者を促進しています。地域のNHSデジタルヘルス施策も、遠隔医療キットの倉庫需要を刺激しています。
北アイルランドのデュアルアクセス地位は、同地域を戦略的な物流の架け橋として位置付けています。ベルファスト港はEUからの輸入フローを効率化するためGDP認定コンテナ取り扱いに投資していますが、ウィンザー枠組みのもとでの複雑な通関申告は書類処理時間を延長させています。自動申告システムを導入した輸送業者はより迅速なスループットを確保しシェアを獲得しています。グレートブリテン島へのアイルランド路線は後発医薬品の常温輸送量が増加していますが、ベルファスト国際空港でのインフラ整備が完了するまでコールドチェーンの拡充は遅れています。全体として、地理的多様化戦略はインフラの整備状況、規制上の摩擦、および需要密度のバランスを取ることに左右されます。
規制環境
Medicines and Healthcare products Regulatory Agency(MHRA)は、Human Medicines Regulations 2012(改正版)を通じて英国内の医薬品流通を監督し、保管、取扱い、輸送に関するGood Distribution Practice(GDP)の要件を適用している。GDP要件は、適正製造規範および適正流通規範に関する英国のガイダンスに反映されており、Wholesale Distribution Authorisation(WDA)保有者に対し、温度管理、セキュリティ、冷蔵医薬品の返品処理を含む、外部委託された輸送業務の適格性確認と管理を行う責任を課している。
Brexit後の継続性は、Human Medicines(Amendment etc.)(EU Exit)Regulations 2019により、EU由来の主要な品質・流通要件を英国法に取り込むことで支えられているが、英国独自のコンプライアンス文書や査察対応の要件は、国境を越える輸送ルートの運用上の基準を高めている。MHRAの監督に加え、Department of Health and Social Care(DHSC)による供給継続性に関する政策手段、すなわち医薬品供給管理プロセスやレジリエンス重視のガイダンスは、NHS向け流通ネットワーク全体において、リスクベースの在庫配置、供給混乱の通知、追跡可能なチェーン・オブ・カストディに対する期待を強化している。
バリューチェーン分析
英国の医薬品ロジスティクスにおけるバリューチェーンは、メーカーおよび輸入業者が完成品をWDA保有卸売業者や専門流通業者にリリースすることから始まる。そこから製品は、3PL倉庫・輸送ネットワークを経て、NHS調達チャネル、病院、地域薬局、さらに拡大しつつある在宅医療および患者直送(DTP)サービスへと流れていく。イングランドでは、Medicines Procurement and Supply Chain(MPSC)などのNHS England内のチームが全国的な調整を担い、供給混乱への対応とエスカレーションはDHSCのDaSHポータルによって支援されている。同ポータルは2020年後半から、潜在的な供給混乱の報告のために運用されている。
物流の実行業務は、常温および多温度帯の保管、ピックパック、試験用の二次包装・キッティング、GDP適格の陸上・航空輸送を含む。ラストマイルの受け渡しでは、患者向け輸送に関するデジタル配送証明や温度記録の活用が増えている。また、差別化は、Cencoraの East Midlands 3PLネットワーク(South Normanton、Sutton-in-Ashfield、Derbyの拠点を含む)のような大規模かつバリデーション済みの拠点網にも表れており、これは複数の保管温度帯(+15Cから+25C、+2Cから+8C、規制薬物、危険物、-20C)に対応している。専門クーリエ企業はさらに、在宅医療、臨床試験、ATMPのワークフローを支えている。
競争環境
英国医薬品物流市場は、中程度の集中度を特徴としています。DHL Supply Chainはラグビー拠点のロボティクス対応ピック・アンド・パックラインを統合し、バイオロジクス出荷のサイクルタイムを短縮してNHSの電子調達ポータルと直接連携しています。UPS ヘルスケアの2024年におけるFrigo-Trans買収により、特殊トレーラー430台が追加され、ドイツから北イングランドへのコールドチェーンの到達範囲が拡大し、同社のクロスボーダーコンプライアンス対応が強化されました。Kuehne Nagelはイーストミッドランズにおいてリアルタイムの輸送路線パフォーマンスと炭素フットプリントを可視化するAI(人工知能)強化型コントロールタワーを展開し、NHSのネットゼロ目標に沿っています。
Moviantoなどの専門企業は臨床試験物流をターゲットとし、盲検試験材料の調製に付加価値を加えるGMP(医薬品製造管理基準)準拠の二次包装スイートを運営しています。Cool CargoおよびLife Couriers UKは、小型液体窒素輸送容器と自家細胞治療のための手持ち搬送プロトコルを使用し、ラストマイルの極低温輸送に注力しています。デジタル参入企業は、厳格なオンボーディング審査のもとでクラウドソース型フリートを活用し、薬局の需要と余剰配送能力をマッチングするプラットフォームモデルを展開しています。
規制上の参入障壁が高いため、価格競争は合理的な範囲にとどまっています。統合サービスポートフォリオと実績あるGDP監査の履歴が既存事業者を差別化する一方、サイバーセキュリティ能力がNHSの入札評価基準として加わっています。戦略的パートナーシップが急増しており、例えばDHLとアストラゼネカは製造拠点に同設された超低温保管ポッドを共同開発する複数年の協定を締結しました。今後を展望すると、中堅規模の事業者がコンプライアンスと技術コストを吸収するための規模を求める中で、業界再編が進むと見られます。
英国医薬品物流産業のリーダー企業
DHL Supply Chain
Life Couriers UK (Formerly Vision Logistics)
Kammac
Cencora, Inc.
UPS
- *免責事項:主要選手の並び順不同

市場機会と将来展望
供給レジリエンスと国内生産能力に焦点を当てた公共プログラムは、GDP準拠の倉庫保管、温度管理輸送、統合された品質データサービスにとっての空白領域を生み出している。明確な需要の触媒の一つは、英国政府による7,500万英ポンドの投資であり、2025年から2026年にかけて開設される4つの新しいNHS無菌医薬品製造拠点に投じられ、注射剤の年間生産能力を250万ドーズ増加させることを目的としている。これにより、要件は、信頼性の高い原材料の入荷フロー、バリデーション済みの地域流通、NHS拠点への迅速な補充へと移行している。
調達活動や生産能力の拡充は、ジェネリック医薬品のレジリエンスおよび多温度帯インフラに関する機会も示している。2026年5月、NHS Englandは National Generics Pharmaceuticals Supply Chain Resilience の入札を公表し、契約期間は2026年9月から2028年5月まで、2030年までの延長オプション付きである。この枠組みは、コンプライアンスに準拠した保管、シリアライゼーション対応の取扱い、信頼性のある全国的な流通カバレッジへの需要を強化している。同時に、大手3PL事業者は英国内の拠点網と温度管理能力の拡大を続けており、Cencoraが英国内に170万3,000平方フィートの3PLスペースを有していると報告し、South Normantonに10番目の施設を計画していることがその証左であり、これはコールドチェーン、規制薬物、クリニック・トゥ・ホームのサービスモデルにおけるさらなる専門化を後押ししている。
最近の業界動向
- 2026年6月:DHL Supply ChainがInfinity Park Derbyに19万4,000平方フィートの自動化ヘルスケア物流ハブを開設し、ライフサイエンスおよびヘルスケア顧客向けに多温度帯対応能力を提供する。この開設は英国のコールドチェーン能力を拡大し、複雑な治療法に対応する多様な温度プロファイルを支援する。この能力増強は、ミッドランズ地域における英国医薬品ロジスティクスのレジリエンスとGDP準拠の運用を強化する。
- 2026年3月:Life Couriers UK(旧Vision Logistics)がFareham Reach, Gosportに2万7,231平方フィートのデポを開設し、患者直送(Direct-to-Patient)物流ネットワークを拡大する。この拡張は、英国のDTP倉庫保管および医薬品流通の拡大につながる。これにより、NHS中心の供給チェーン内でのラストマイルおよび臨床試験材料の取扱い能力が強化される。
- 2026年2月:DHL Groupがグローバルなエアフレイト・コールドチェーン・ネットワークを拡大し、温度感受性医薬品および細胞・遺伝子治療薬向けに30以上のGDP準拠航空ハブを接続する。この拡大は、英国の輸出入に影響を与えるグローバルなコールドチェーン能力を強化する。これにより、英国医薬品サプライチェーンのアクセス性、コンプライアンス、国境を越える物流能力が強化される。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、英国内で医薬品を移動、保管、取扱うために利用される有料の物流サービスを対象とし、メーカーから卸売業者、病院、薬局、臨床拠点への流通を支える常温および温度管理された活動を含む。
対象範囲外:医薬品メーカーが完全に自社内で行う物流、純粋な包装製造、および物流サービス収益に該当しないラストマイルの薬局販売マージンは対象外とする。
セグメンテーション概要
- サービスタイプ別
- 輸送
- 道路貨物
- 航空貨物
- 海上貨物
- 鉄道貨物
- 倉庫・保管
- 付加価値サービスおよびその他
- 輸送
- 運営形態別
- コールドチェーン物流
- 非コールドチェーン物流
- 製品タイプ別
- 処方薬
- OTC医薬品
- バイオロジクスおよびバイオシミラー
- ワクチンおよび血液製品
- 臨床試験材料
- 細胞・遺伝子治療薬
- 医療機器および診断薬
- 動物用医薬品
- その他
データソース、市場規模算定、および検証
デスクトップ・リサーチ
まず英国の医薬品サプライチェーンと、課金対象の収益を生み出す物流上のタッチポイントをマッピングし、それらを輸送、倉庫保管、付加価値サービスが通常どのように契約されるかに整合させる。Office for National Statisticsの貿易・生産統計、NHSの供給チェーンおよび調達に関する公表資料、MHRAのGDPガイダンスおよび取締り関連の更新情報、英国運輸省(Department for Transport)の貨物統計を用いて、需要シグナルと運用上の背景を把握する。
次に、企業の年次報告書や投資家向け説明資料を用いてサービスミックスや主要な輸送ルートのパターンを把握し、業界のコールドチェーンガイダンスや税関手続き規則といった業界団体・規制当局の資料と照合する。企業財務・インテリジェンスの有料サブスクリプション、ニュースと財務情報、特許データベース、出荷レベルの輸出入記録は、公開データの粒度が十分でない場合に、時系列や方向性の変化を検証するために選択的に使用される。ここに記載されているデスクリサーチの出典は例示に過ぎず、ギャップを埋め仮定を検証するために、追加の公開・有料資料を使用した。
一次インタビューおよび調査
広範なシグナルを実用的な市場モデルへと変換するため、英国全域の物流事業者、倉庫管理者、品質・コンプライアンス責任者、および発送側のサプライチェーンチームを対象に、専門家インタビューと構造化調査を実施する。議論は、コールドチェーンの普及度、サービスのバンドル化、輸送ルートの構成、そしてGDPのバリデーションおよびモニタリング要件が製品タイプ別のサービス提供コストをどのように変化させるかに焦点を当てる。
回答は、価格帯、利用パターン、そして供給不足、生産能力拡大、コンプライアンス強化による段階的変化の妥当性を確認するために用いられる。これにより、デスクリサーチだけでは明確に解決できない仮定を調整することができる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:33% | 経営幹部(CXO):14% |
| ミドルティア:53% | 機能/部門責任者:28% |
| 中小企業:14% | マネージャー:58% |
市場規模算定と予測
市場規模は、医薬品流通活動とその背景にある物流の密度から英国の需要プールを再構築することで算出され、貿易フロー、国内製造量、チャネルスループットは、輸送および保管のサービス対象となるボリュームへと変換される。次にこのモデルは、コールドチェーン活動と非コールドチェーン活動に分割され、異なる取扱いルール、モニタリング要件、サービス価格を適用した上で合計を再統合する。
主要な入力データには、温度感受性SKUの割合、バイオ医薬品、ワクチン、臨床試験材料の構成比、平均的な出荷・保管プロファイル(倉庫内滞留時間、必要な温度帯)、および包装、ラベリング、トラック・アンド・トレースサービスといった典型的な付加サービスが含まれる。トップダウン方式による構築は、主要な輸送ルートや倉庫拠点から推定される活動レベルにサンプル抽出したパレット当たり価格または出荷当たり価格の範囲を乗じるといった、選択的なボトムアップ検証によって裏付けられ、ギャップはインタビュー対象者と合意した保守的な範囲で処理される。
予測にあたっては、シナリオ分析を用いることで、バイオ医薬品の成長、NHS調達のリズム、コンプライアンスに起因するサービス提供コストの変化を、過度な適合を避けながら検証できるようにしている。その上で、安定したサブライン(例えば常温倉庫保管)には平滑化を適用しつつ、回答者が生産能力の追加、輸送ルートの変化、価格に影響するモニタリングの高度化を確認した場合には、段階的な変化を許容している。
データ検証と更新サイクル
検証は、独立したシグナル間での反復的な確認を通じて行われ、その後、承認前に別のアナリストによってロジックが見直される。成長率、暗示されるサービス価格、あるいはコールドチェーンの比率が、公開指標やインタビューでの回答から得られる裏付けから外れている場合、それらは異常値としてフラグ付けされ、根底にある仮定の再確認が行われる。
モデルの出力結果は、医薬品貿易の動向、貨物輸送活動、開示された物流・流通コストの傾向といった関連指標と比較され、必要に応じて追跡質問により差異が解消される。レポートは年次で更新され、重大な事象が発生した場合には中間更新が行われ、最終的な提供前レビューが完了することで、数値が入手可能な最新のデータカットを反映していることが確認される。
Mordor Intelligenceの英国医薬品ロジスティクス市場推定値と他の公表推定値との比較
英国の医薬品ロジスティクスに関する公表市場規模は、同じテーマを対象としているように見えても、収益の境界の扱いが一貫していないため、大きく異なることがある。最大の差異は通常、その推定値がすべての医薬品ロジスティクスサービスを対象としているか、あるいはバイオ医薬品やコールドチェーン輸送といったより狭い範囲のみを対象としているかによって生じる。
2つ目の要因は価格設定とタイミングの扱いであり、為替レートのタイミング、インフレの価格への反映、付加価値サービスの価格付け方法が、単年度内で合計値を上下させることがある。基準年に近いタイミングでGDP重視のインタビューを通じて価格カーブを更新し、コールドチェーンの比率を再確認することで、Mordor Intelligenceが使用する数値は、古い料率表と新しいボリュームパターンを混在させる可能性が低くなっている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 11.28 B (2025) | |
| 業界出版社A | USD 7.53 B (2024) | この推定値はバイオ医薬品ロジスティクスに焦点を当てており、需要プールを狭めることになり、OTCおよびより広範な処方薬流通の一部を除外する可能性があり、その結果、合計値が小さくなる。基準年およびサービスバンドルの前提(輸送のみか、輸送に倉庫保管や付加サービスを加えたものか)の違いも数値を変動させる。 |
| グローバル出版社B | USD 5.20 B (2024) | この数値はコールドチェーン医薬品輸送を中心に構成されており、通常、常温流通や倉庫保管・保管関連収益の大部分を除外している。また、包装、モニタリング、コンプライアンス対応といった付加価値サービスが別個の有料項目として計上されない場合、合計値が過小評価されることもある。 |
出典間のばらつきは、成長の方向性についての見解の相違ではなく、主に対象範囲の境界と価格設定に用いられた年によって説明される。サービスの範囲が明確に定義され、基準年の入力データが更新・再確認されている場合、算出される市場規模は、再現可能な変数や実務的な検証にさかのぼって追跡することが容易になる。


レポートで回答される主要な質問
英国医薬品物流市場の2031年における予測値はいくらですか?
同市場は年平均成長率4.06%で成長し、2031年までに143億2,000万米ドルに達すると予測されています。
英国医薬品物流の収益においてどのサービスタイプが首位ですか?
輸送サービスが2025年時点で60.55%のシェアを持ち首位を占めており、全国的な道路貨物ネットワークの重要性を反映しています。
コールドチェーンセグメントはどのくらいの速度で拡大していますか?
コールドチェーン物流は2026年から2031年にかけて年平均成長率5.62%で成長すると予想されており、運営形態の中で最も高い成長率となっています。
英国医薬品物流の能力を最も制約している要因は何ですか? GDP資格を有するドライバーの不足が主要なボトルネックとなっており、年平均成長率に0.3%のマイナス影響を与えています。
GDP資格を有するドライバーの不足が主要なボトルネックとなっており、年平均成長率に0.3%のマイナス影響を与えています。
どの製品カテゴリーが最も急速に成長していますか?
細胞・遺伝子治療薬はまだニッチな領域ですが、ATMP臨床試験に牽引されて2031年にかけて年平均成長率4.36%で拡大すると予測されています。
ブレグジットは物流投資にどのような影響を与えていますか?
ウィンザー枠組みのもとでの規制上の独立性が、国内の倉庫整備と通関自動化への投資を促進し、長期的なネットワークの強靭性を支えています。
最終更新日:



