
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 141.17 十億米ドル |
| 市場規模 (2031) | 208.07 十億米ドル |
| 成長率 (2026 - 2031) | 8.07 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医薬品ロジスティクス市場分析
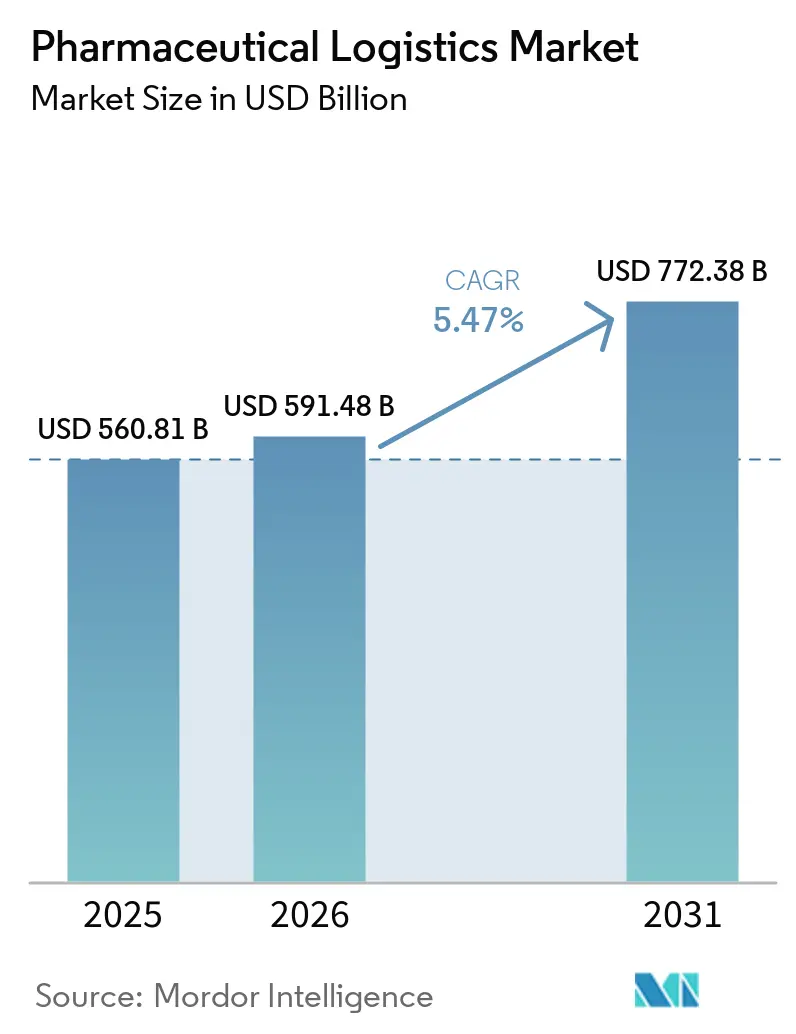
医薬品ロジスティクス市場規模は2025年の1,300.4億米ドル、2026年の1,411.7億米ドルから2031年までに2,080.7億米ドルへと拡大し、2026年から2031年にかけて8.07%のCAGRを記録する見込みです。
力強い成長は、バイオロジクスの急増、厳格なシリアライゼーション規制の義務化、および精密な流通能力を必要とする直接患者配送モデルへの転換に起因しています。グローバルインテグレーターによる旺盛な設備投資、持続的なe-ファーマシーの普及、および温度管理インフラの拡張が競争を激化させると同時に、エンドツーエンドかつコンプライアント(規制準拠)なサプライチェーンソリューションへの対応可能需要を拡大し続けています。IoTセンサー、ブロックチェーントレーサビリティ、AIを活用したネットワーク最適化などの技術展開は、関係者が温度逸脱や偽造リスクへの対策を強化するなかで加速しています。同時に、サステナビリティへのコミットメントが排出量削減のためにインターモーダルおよび海上輸送への輸送能力の転換を促し、専門プロバイダーに新たなサービスニッチをもたらしています。コールドチェーンのエネルギーコストおよび複数管轄における規制遵守に関連する価格圧力は引き続き逆風となっていますが、同時に低炭素包装、地域在庫、および代替燃料への投資を促進し、最終的には医薬品ロジスティクス市場を拡大させます。
レポートの主要ポイント
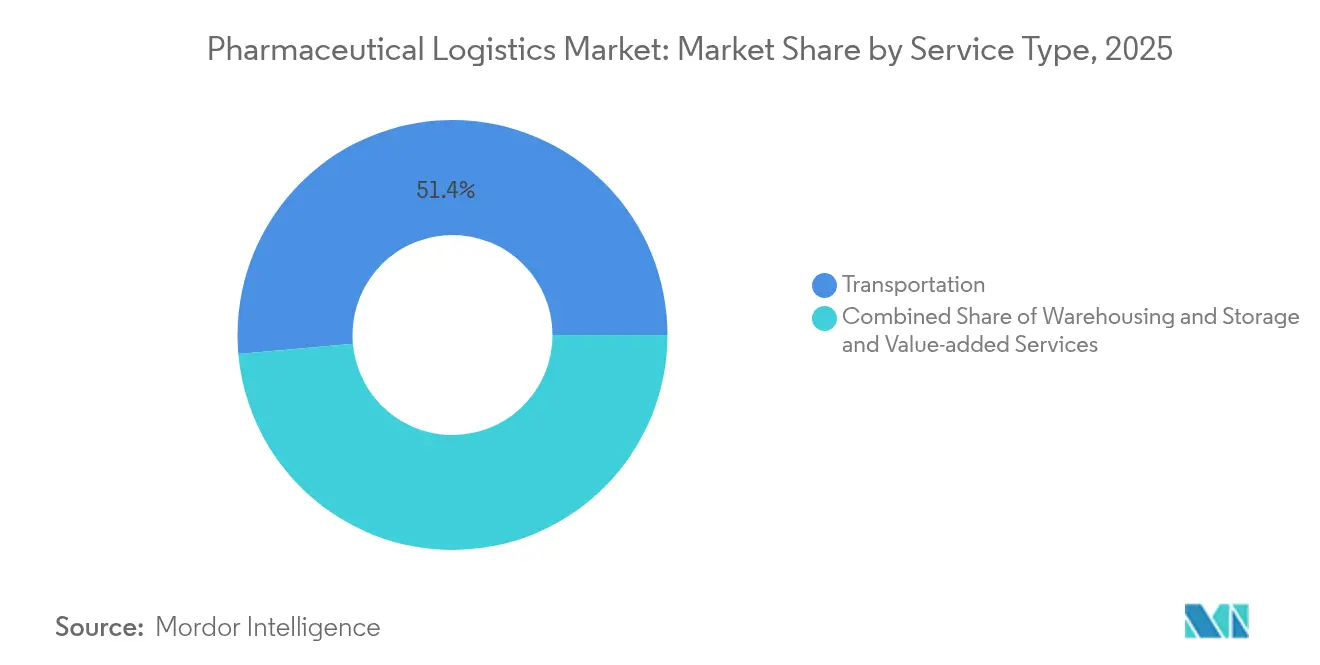
- サービスタイプ別では、輸送サービスが2025年の医薬品ロジスティクス市場シェアの51.40%を占め、付加価値サービスは2031年までに9.47%のCAGRで成長すると予測されています。
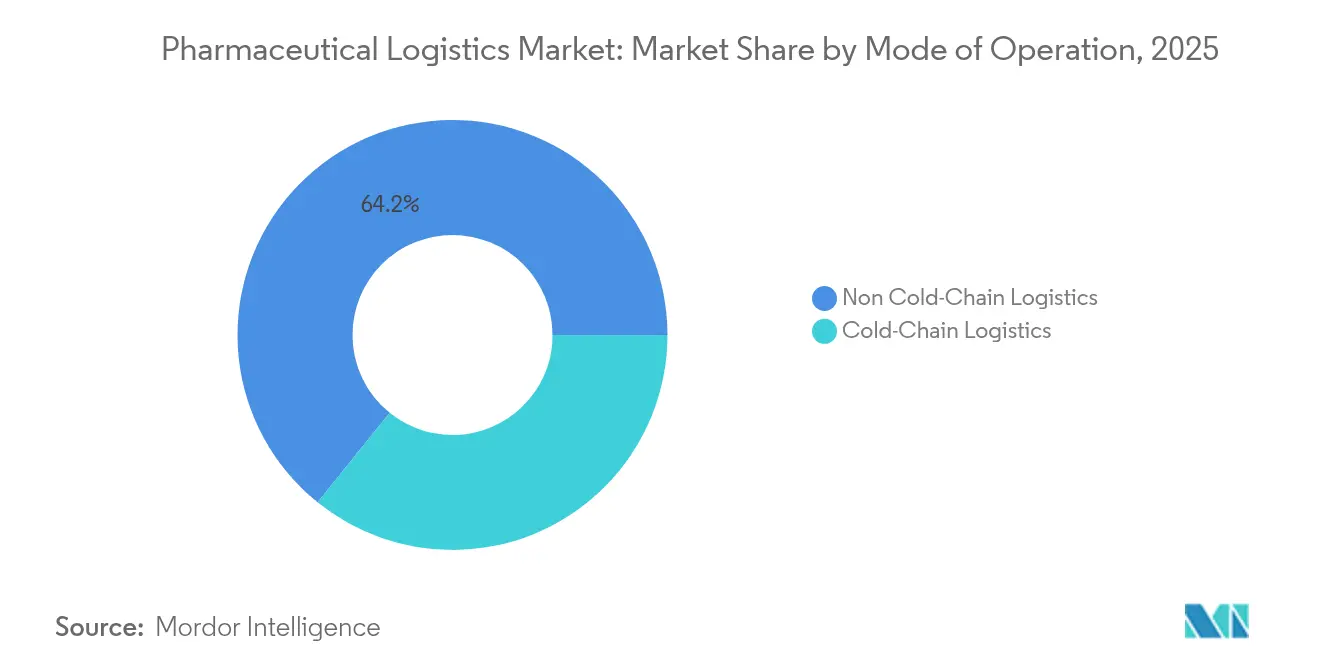
- 運営モード別では、非コールドチェーンロジスティクスが2025年の医薬品ロジスティクス市場規模の64.20%を占め、コールドチェーンロジスティクスは2031年にかけて9.69%のCAGRで拡大する見込みです。
- 製品タイプ別では、処方薬が2025年の医薬品ロジスティクス市場規模において30.60%の収益シェアを確保し、細胞・遺伝子治療薬は2031年までに10.21%のCAGRで拡大すると予測されています。
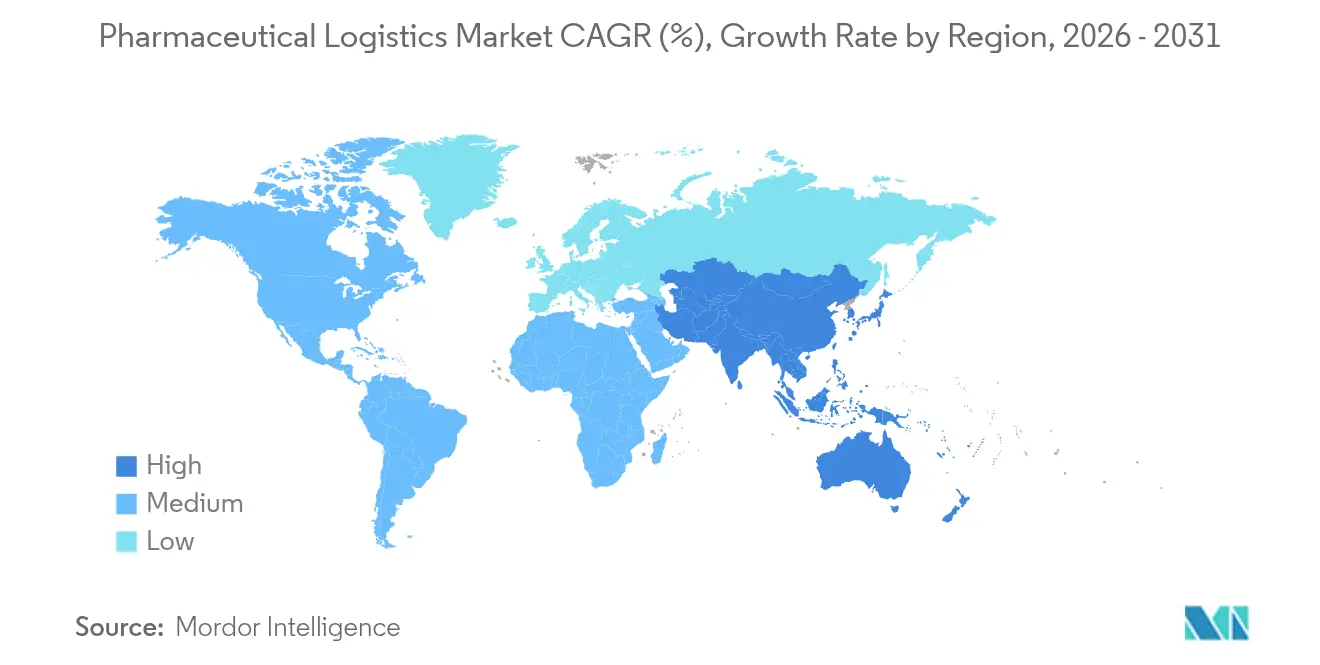
- 地域別では、欧州が2025年の医薬品ロジスティクス市場シェアの31.70%をリードし、アジア太平洋地域は2031年にかけて10.02%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オンラインファーマシーの拡大 | +0.8% | 北米、欧州、アジア太平洋での早期進展を伴うグローバル規模 | 中期(2〜4年) |
| OTC医薬品需要の増加と慢性疾患負荷 | +0.6% | 先進国市場における高齢化人口に集中したグローバル規模 | 長期(4年以上) |
| バイオロジクスおよびワクチンのコールドチェーン需要の加速 | +1.2% | 北米・欧州の製造拠点を重点とするグローバル規模 | 短期(2年以内) |
| 3PL/4PLスペシャリストへのアウトソーシング急増 | +0.9% | アジア太平洋および北米で特に強いグローバル規模 | 中期(2〜4年) |
| エンドツーエンドのIoT/ブロックチェーントラック&トレースの義務化 | +0.7% | 北米・EU規制の主導とアジア太平洋への波及 | 中期(2〜4年) |
| ネットゼロロジスティクス投資によるインフラ刷新 | +0.5% | EUおよび北米がサステナビリティ規制をリードするグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オンラインファーマシーの拡大
消費者の約半数がオンラインで医薬品を注文することを好むようになり、物流業者は温度感応性製品の2℃〜8℃条件を確保した戸口配送ネットワークの構築を余儀なくされています。アジア太平洋地域のプロバイダーはデジタル決済とテレヘルスプラットフォームを活用して常温・冷蔵小包サービスを拡大し、米国のインテグレーターはIoT対応梱包ソリューションを通じてラストマイルの可視性を強化しています。規制当局は単品レベルへのシリアライゼーションおよびトラック&トレースの適用範囲拡大で対応し、コンプライアンスのハードルを引き上げると同時に、リアルタイムの温度・位置データを提供する事業者の差別化を促しています。e-ファーマシーの取扱量増加に伴い、マイクロフルフィルメントハブへのネットワーク再設計がリードタイムを短縮し、服薬アドヒアランスを向上させながら医薬品ロジスティクス市場全体の漸進的需要を拡大しています。
OTC医薬品需要の増加と慢性疾患負荷
OTC製剤は処方薬に比べて取り扱い基準が緩やかであるため、統合型ディストリビューターの保管コストを削減する混合輸送レーンの活用が可能です。しかし、糖尿病および心血管疾患の有病率上昇は、時間的制約のある在庫のスループット要件を強化する継続的な補充サイクルを強いています。ロジスティクスパートナーは、ロボットによるピック&パック作業やスマートブリスター包装などの自動化を活用し、OTC医薬品と慢性疾患治療薬を統合フローで組み合わせることで滞留時間を削減しています。ハイブリッドモデルは資産利用効率を向上させ、医薬品ロジスティクス市場における収益性を維持しながら、薬局やクリニックへのサービス品質を高めています。
バイオロジクスおよびワクチンのコールドチェーン需要の加速
2030年までに予想される新薬承認の60%がバイオロジクスまたは遺伝子治療薬に関するものであり、2℃〜8℃、あるいは−196℃の極低温保存を必要とします。DHL社は液体窒素対応能力を含むGDP認定ハブの拡充に20億ユーロ(20億8,000万米ドル)を充当し、投資の緊急性を示しています。先進医療用製品(ATMP)は製造スロット、フライトの空き状況、および臨床予約を三角測量するリアルタイムのコントロールタワーソリューションを必要とし、同期されたピックアップと患者への点滴投与を求めています。このように厳密にタイミングが管理された輸送が高収益レーンを創出し、医薬品ロジスティクス市場全体の拡大を後押ししています。
3PL/4PLスペシャリストへのアウトソーシング急増
温度管理倉庫、グローバル貿易コンプライアンス、および特殊包装には、大多数の医薬品メーカーの対応範囲を超える専門知識が必要です。そのため製薬企業は、規制に関する知見と世界規模のインフラを組み合わせたインテグレーターや専門フォワーダーに複数年契約を発注しています。第4者物流(4PL)オーケストレーターは複数のプロバイダーを統合し、単一の可視性レイヤーを提供することでブランドオーナーの複雑性を低減し、サービスパートナーの市場定着度を強化しています[1]。この転換は経常収益を引き上げ、医薬品ロジスティクス市場全体にわたる継続的な資本投入を支えています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 温度管理流通の高コスト | -0.9% | インフラが不十分な新興市場で深刻な影響を受けるグローバル規模 | 短期(2年以内) |
| 複雑かつ乖離した世界的コンプライアンス基準 | -0.6% | 国境をまたぐ業務に特有の複雑さを伴うグローバル規模 | 中期(2〜4年) |
| 高度な相変化包装材料の不足 | -0.4% | 特殊コールドチェーン用途に供給制約が生じるグローバル規模 | 短期(2年以内) |
| 新興市場におけるバイオロジクスラストマイル配送のボトルネック | -0.3% | インフラ制限を抱えるアジア太平洋、中東・アフリカ、ラテンアメリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
温度管理流通の高コスト
コールドチェーンの障害は医薬品メーカーに年間推定350億米ドルのコストをもたらしており、廃棄損失、再梱包費用、およびペナルティ輸送が含まれます。相変化材料を用いたパッシブ包装は96時間まで保護を延長できますが、小包当たりのコストが倍増することが多く、資金が乏しい新興市場のプログラムに負担をかけています。冗長な監視機器と資格を持つスタッフの必要性が間接費を増大させ、医薬品ロジスティクス市場内の中小キャリアの利益率を圧迫しています。低炭素冷媒や再利用可能トートによるイノベーションは輸送単価の削減を目指していますが、初期設備投資がネックとなり広範な普及は依然として制限されています。
複雑かつ乖離した世界的コンプライアンス基準
EU GDPガイドライン、米国DSCSA(医薬品サプライチェーン安全保障法)、およびアジア太平洋の多様な規制により、事業者は複数のラベル形式、バリデーション書類、およびデータ交換プロトコルを維持することを余儀なくされています。特にブロックチェーンのパイロットが線形バーコードシステムと並行稼働する場合、シリアライゼーションの相互運用性の課題が残存し、重複とデータ不整合リスクが生じています[2]。Brexitに伴うライセンス分割や新たなラテンアメリカの輸入規制がさらにリソースを圧迫し、一部の中規模フォワーダーが特定の輸送回廊から撤退する事態を招いています。規制の調和は緩やかにしか進まず、医薬品ロジスティクス市場全体でコンプライアンスコストが高止まりしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
輸送が主導し、付加価値サービスが加速輸送は2025年の収益の51.40%を生み出しており、物理的な移動が医薬品ロジスティクス市場の根幹であり続けることを示しています。道路フレートは特に欧州および北米における地域内の物流を担い、航空フレートは翌日配送保証により長距離バイオロジクスの補充を支えています。海上航路は、荷送人が持続可能な選択肢を追求する中で重要性を増しており、GDP準拠のリーファーコンテナを活用して排出量を抑制しています。
9.47%のCAGRで成長する付加価値サービスには、ラベリング、二次包装、オーダーキッティング、シリアライゼーションコンサルティングが含まれており、製造業者の非中核業務を軽減します。需要はアジア太平洋地域で最も急速に高まっており、受託製造業者が複数言語での規制印刷を処理するシングルソースパートナーを求めています。データインテグリティ規制が厳格化するにつれ、認定再ラベリングおよび改ざん防止パックアトは任意の付加機能から調達の前提条件へと変化し、医薬品ロジスティクス市場全体で増分マージンを押し上げています。



運営モード別:
コールドチェーンの拡大が資産配分を再定義非コールドチェーンのフローは2025年のスループットの64.20%を依然として占めているが、バイオロジクス、ワクチン、および特殊注射剤の普及に伴い、コールドチェーンの取扱量はより速いペースで拡大している。専用の2℃〜8℃クロスドック回廊はリアルタイムのテレメトリーを統合し、逸脱が発生する前にプロアクティブな介入を可能にする。マルチゾーンチャンバーを備えたハイブリッド配送センターはフットプリントを最適化し、オペレーターが同一建物内でアンビエント保管と冷蔵保管を切り替えられるようにすることで、グローバルな医薬品ロジスティクス市場規模を保護する。
超低温および極低温サービスは高マージンのマイクロセグメントを形成している。UPSによるFrigo-TransおよびBPLの買収により、液体窒素のバルク輸送能力と24時間365日対応のコマンドセンターが追加された。受動的包装の革新、真空断熱パネル、PCMブリック、および窒素充填デュワー瓶は、アクティブコンテナが利用できない地域でのレーンカバレッジを拡大し、サービス密度を高め、医薬品ロジスティクス市場の幅広い成長を支援する。

製品タイプ別:
細胞・遺伝子治療薬がプレミアムサービス需要を喚起処方薬は2025年の価値の30.60%を占め、コストと品質のバランスを取る成熟した流通プロトコルを引き続き活用しています。しかし、精密医療の新製品投入により、処方品目の増加する割合が冷蔵保管を必要とするため、常温ルーティングが複雑化しています。
10.21%のCAGRで拡大すると予測される細胞・遺伝子治療薬は、極低温保存、チェーン・オブ・アイデンティティの保護、および製造スイートでのリリース後数分以内の同期されたピックアップを必要とします。検証済みの−196℃保管室とGPS対応ドライシッパーを組み込んだプロバイダーはプレミアム料金を獲得し、医薬品ロジスティクス市場内での差別化を強化しています。より広範なバイオロジクスおよびバイオシミラーのポートフォリオは、コールドチェーン輸送レーンの密度をさらに高め、ドライアイス補充、PCMプーリング、および検証済みレーン認証における規模の経済を可能にしています。
地域分析
欧州医薬品ロジスティクス市場
欧州は2025年に31.70%の収益シェアを維持しており、その背景にはGDP規制の統一的な施行、高密度な道路網、ならびにドイツ、スイス、アイルランドにおける大規模製造クラスターがある。国境を越えた鉄道・航空回廊への投資はモーダルシフトを促進、リードタイムを損なうことなく排出量を削減している。欧州における医薬品ロジスティクス市場規模は、Cold Chain Technologiesのオランダ新拠点のような継続的な能力増強の恩恵を受けており、同拠点は地域のPCM生産を強化し、輸送リスクを低減している。
北米医薬品ロジスティクス市場
北米は、DSCSAが推進するシリアライゼーションの成熟度と、パンデミック対策に向けた公共部門の継続的な資金投入を背景に、引き続き主要市場としての地位を維持している。DHLは20億ユーロ(20.8億米ドル)の計画のうち50%を米国およびカナダの施設に充当し、太陽光発電倉庫とLNGトラックを統合することで、サービス水準を維持しながら排出量を抑制している。さらにFedExによる4億4,000万米ドルのヘルスケア流通センター拡張と相まって、同地域はデータの可視性とサステナビリティに関するベストプラクティスを刷新し続けている。
アジア太平洋・中東・アフリカ医薬品ロジスティクス市場
アジア太平洋地域は、中国およびインドからの生産増加、保険カバレッジの拡大、eファーマシーの普及に支えられ、2026年から2031年にかけて5.02%のCAGRで最も高い成長を記録すると予測されている。各国政府はコールドチェーンの高度化を奨励しており、インドが2025年にGDP準拠の倉庫設備に対する税制優遇措置を導入したことがその証左である。地域の輸送事業者は中国・欧州回廊に沿って鉄道・トラック・海上・航空を組み合わせたソリューションを展開し、コスト削減と輸送排出量の削減を実現している。中東・アフリカはインフラ面で遅れをとっているものの、湾岸協力会議の現地化プログラムが倉庫投資を促進し、将来の医薬品ロジスティクス市場の拡大を確かなものにしている。
地域版
すべての地域
規制環境
医薬品ロジスティクス規制は、エンドツーエンドのトレーサビリティ、GDP準拠、そして上流の供給元に関する可視性の強化に向けて厳格化が進んでいる。米国では、DSCSA要件がユニットレベルのシリアル化トレースと取引先間の電子データ相互運用性を推進しており、2026年の立法・規則制定の動きは、分散型製造登録に関連する提案された変更や、海外API製造施設に対する登録要件の強化を含め、サプライチェーンに対する監督の深化を目指している。
欧州では、適正流通基準(GDP)が保管、輸送、および卸売流通における主要なコンプライアンス枠組みであり続けており、EMAは卸売流通許可および並行輸入手続きに関する運用ガイダンス(2024年に更新されたEU統一書式文書を含む)を維持している。アジアでは、中国がNMPAガイダンスを通じて現代的な医薬品ロジスティクスの標準化を進めており、コンピュータ化された管理システムとトレーサビリティ要件を強化することで、省ごとの差異を縮小し、地域をまたいで事業を行う3PLや卸売業者に対する基準を引き上げている。
バリューチェーン分析
医薬品ロジスティクスのバリューチェーンは、API調達および医薬品製造から一次・二次包装、リリースおよびQA、そして卸売業者、病院薬局、リテールおよびeファーマシー、患者直送チャネルを介した多層流通に至るまでを網羅する。ロジスティクス事業者は、輸送(航空、陸路、海運、複合輸送)、温度管理倉庫、そしてラベリング、キッティング、シリアル化支援といった付加価値サービスにわたって事業を展開しており、コンプライアンス層(EU GDP、米国DSCSA)は、検証済みレーン、デジタルカストディ記録、例外管理を通じて日常業務にますます組み込まれている。
ボトルネックは、特にワクチンや細胞・遺伝子治療薬など厳格な温度管理と本人証明のチェーンを要する生物学的製剤において、コールドチェーンの完全性が文書化やデータ交換と重なる部分で発生しやすい。2026年のネットワークの変化は、流れを再構築する上流投資や輸送回廊への投資を浮き立たせた。これには、Maerskがハイデラバードの製造拠点とニャバシェバを結ぶ週次リーファー鉄道サービスを輸出向けに開始したことや、航空貨物事業者が欧州のゲートウェイと米国のハブ間にGDP認証済みの温度管理輸送回廊を構築したことが含まれる。契約ロジスティクスも重要な調整層であり、CEVA LogisticsがGSKとの長期契約を延長し、ポーランドで専用の医薬品配送センターを運営することが、アウトソース型・拠点特化型の医薬品DC運営への流れを一層強めている。
競争環境
市場集中度
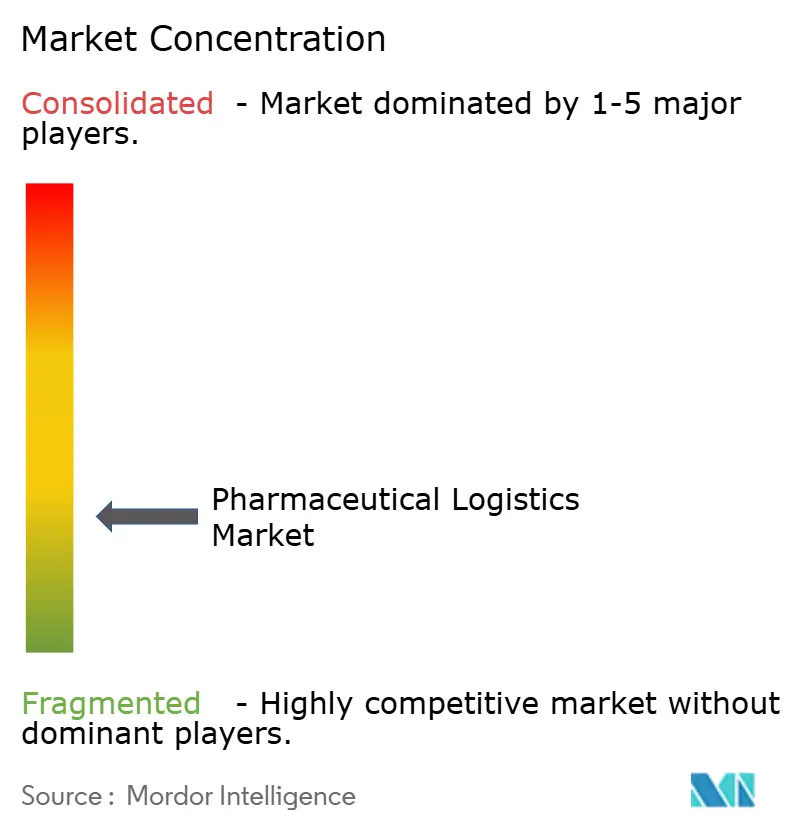
資本集約型の温度管理アセットが参入障壁を高めるなか、再編・集約が加速しています。DHLの2030年までの20億ユーロ(20億8,000万米ドル)投資計画は、シカゴ、サンパウロ、シンガポールの新設GDPハブを網羅しており、UPSによるAndlauer Healthcare Groupの16億米ドル(カナダドル22億ドル)での買収はカナダにおける極低温対応能力を強化しています。FedExはこれに対抗し、臨床試験返品に特化した冗長電源と自動化ピッキング設備の拡充で応じています。
Cryoportのようなニッチ専門業者は、バリデート済みデュワーと24時間365日体制のコントロールタワーを組み合わせることで超低温セグメントを確立し、ファーストマイル集荷ではインテグレーターとのパートナーシップを活用することが多いです。ControlantのようなIoTスタートアップは使い捨てトラッカーを供給してリアルタイムデータをクラウドダッシュボードに送り込み、温度逸脱リスクを低減する予測的介入を可能にしています。TraceLink社やIBM社が主導するブロックチェーンのパイロットは米国食品医薬品局(FDA)の支持を受けており、今後のDSCSAマイルストーンにおいて準拠プラットフォームが主要な差別化要因として位置づけられています。
コールドストレージREIT(不動産投資信託)——Lineage、Americold、Nichirei——の間でも競争が激化しており、食品ネットワークに医薬品グレードのチャンバーを組み込むべく地域施設を買収し、利用効率の向上と収益の多角化を図っています。総じて、差別化の鍵はグローバルリーチ、バリデート済みコールドチェーン能力、および統合されたデジタル可視性にあり、これらが顧客の囲い込みを強化し医薬品ロジスティクス市場を拡大しています。
医薬品ロジスティクス産業のリーダー企業
-
Deutsche Post DHL
-
Kuehne + Nagel
-
UPS
-
FedEx
-
Nippon Express
- 注:主要企業の掲載順は順位を示すものではありません。
医薬品物流市場 このレポートでカバーされる企業
- Deutsche Post DHL
- Kuehne + Nagel
- UPS
- FedEx
- Nippon Express
- World Courier
- SF Express
- CEVA Logistics
- DSV
- Kerry Logistics
- C.H. Robinson
- Lineage Logistics
- United States Cold Storage
- Americold Logistics
- Nichirei Logistics Group
- Kloosterboer
- NewCold Advanced Cold Logistics
- VersaCold Logistics Services
- Rhenus Logistics
- Cencora
市場機会と将来展望
ひとつの機会は、コンプライアンス主導のデジタル化と運用サービスにあり、これはメーカーおよび流通業者がコールドチェーンの完全性を維持しながらユニットレベルのトレーサビリティを実行するのを支援するものであり、特にDSCSA型のシリアル化と相互運用性要件が非準拠のコストを高めている状況において重要である。2026年の容量・能力拡充はこれを反映しており、UPSがIATA CEIV Pharma基準に準拠した27の温度管理クロスドック施設に4,800万米ドルを投資したことや、FedExが専用のライフサイエンス部門を立ち上げ、グローバルライフサイエンスセンターおよび地上取扱いのためのCEIV Pharma企業認証によって支えられていることが含まれる。
もうひとつの空白領域は、製造クラスターや航空・海運の接続点付近における専用設計の温度管理倉庫とクロスドッキングであり、滞留時間を短縮し、常温から超低温までの要件を含む逸脱リスクを低減することにある。施設の動きは事業者が資産をどこに配置しているかを示している。Movianto(Yusen Logistics)はベルギー・アールストの拠点を拡張し、温度管理パレット容量を14,000から25,000スペースに増加させた。GEODISはマンチェスターに温度管理された医薬品・ヘルスケア施設を開設し、在庫およびクロスドッキング向けの追加パレットポジションを設けた。分散型製造および海外API監督への規制上の注目、FDAが2026年7月に施設登録要件を改正する規則案を公表したことを含め、これらは、より厳格な出所証明、文書化、複数拠点型流通モデルを管理できるロジスティクスパートナーへの需要をさらに後押ししている。
最近の産業開発事情 医薬品物流市場
- 2026年7月:FedExは、グローバルライフサイエンスセンターのネットワークと地上取扱いのためのCEIV Pharma企業認証に支えられた専用のライフサイエンス部門を立ち上げた。この動きは、レーン全体でより厳格な標準作業手順、可視性、例外管理を必要とする医薬品・バイオテック輸送のための特化した運用モデルを正式なものとする。また、FedExが臨床、生物学的製剤、温度感受性の流通ニーズに関して、航空、陸上、ソリューション機能をより直接的に組み合わせる位置付けを強化する。
- 2025年8月:UPS Healthcareは、20のクロスドック施設を追加し、18拠点でIATA CEIV Pharma認証を拡張することで、グローバルなコールドチェーン能力を拡大した。この拡大された拠点網は、温度感受性貨物のスループット能力を高め、地域をまたいだ標準化された取扱いを支える。追加された認証拠点は、バイオ医薬品、専門医薬品、時間制約の厳しい補充レーンに対するUPS Healthcareの提供内容を強化する。
- 2024年4月:UPSはFrigo-Transおよびその姉妹会社BPLの買収を完了した。この取引により、欧州における温度管理ロジスティクス能力と専門的なヘルスケア取扱い能力が追加され、UPS Healthcareの流通・輸送ネットワークを補完した。また、検証済みの保管、輸送、モニタリングを要する高複雑性の医薬品フローに対するサービス範囲も拡大した。
医薬品物流市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、医薬品物流市場は、温度管理フローおよび常温フローを含むサプライチェーン全体にわたって医薬品および関連ヘルスケア製品の輸送・保管・取り扱いを行う有償物流サービス、ならびに製品の完全性を維持するために必要なコンプライアンスプロセスとして定義される。
対象範囲の除外事項:純粋な医薬品製造価値および純粋な小売薬局マージは除外し、輸送される医薬品の価値ではなく物流サービス収益を計上する。
セグメンテーション概要
- サービスタイプ別
- 輸送
- 道路貨物輸送
- 航空貨物輸送
- 海上貨物輸送
- 鉄道貨物輸送
- 倉庫保管・貯蔵
- 付加価値サービスおよびその他
- 輸送
- 運営モード別
- コールドチェーンロジスティクス
- 非コールドチェーンロジスティクス
- 製品タイプ別
- 処方薬
- OTC医薬品
- バイオロジクス・バイオシミラー
- ワクチンおよび血液製品
- 臨床試験用材料
- 細胞・遺伝子治療薬
- 医療機器・診断薬
- 動物用医薬品
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場モデルの構造を構築し、観察可能な貿易・流通シグナルに基づいてモデルを固定するために使用された。参照した公開情報源には、優良流通規範に関するWHOガイダンス、医薬品サプライチェーンセキュリティに関する米国FDAの資料、EMAのGDPガイダンス、医薬品関連貿易フローに関するUN Comtrade、および地域別の需要動向を把握するためのOECD保健統計が含まれる。
また、物流・コールドチェーン事業者の年次報告書、投資家向け資料、プレスリリースを精査し、サービスミックスおよび典型的な価格設定要因を把握した。必要に応じて、企業財務情報およびニュースの有料サブスクリプション、輸出入の輸送単位データベースを活用してレーン活動の妥当性を確認し、コールドチェーンモニタリングおよび包装の高度化トレンドを把握するために特許データベースも参照した。ここに記載されているソースはあくまで例示であり、特定のデータポイントの収集・相互確認・明確化のために追加の公開情報源および有料情報源も使用した。
一次インタビューおよびサーベイ
一次調査は、コールドチェーンと常温の支出比率、バイオロジクス関連取り扱いの成長速度、GDPコンプライアンスコストの転嫁方法など、デスクリサーチでは明確に把握できない事項の検証に重点を置いた。仮定の妥当性を検証し、最終的な規模算定レンジを調整するため、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたる物流プロバイダー、専門輸送業者、包装・モニタリング関連事業者、医薬品サプライチェーンチームと意見交換を行った。
一次調査フィールドワーク回答者の分布
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:14% | アジア太平洋地域:40% |
| 中位層:59% | 部門・ユニットリーダー:39% | 欧州・中東・アフリカ地域:33% |
| 小規模事業者:14% | マネージャー:47% | 南北アメリカ地域:27% |
市場規模算定と予測
規模算定は、貿易強度、製造拠点、ヘルスケア消費動向を用いて地域別の医薬品流通活動を再構築し、対応可能な物流支出に換算するトップダウン型の需要プール構築から始まる。その後、標準的な倉庫保管・輸送価格のサンプリング、キャパシティフットプリントの精査、プロバイダーの収益開示を活用したオーダーオブマグニチュードの確認など、選択的なボトムアップ検証によって合計値を裏付ける。
モデルを形成した入力要素には、製品ミックス別のコールドチェーン浸透率(特にワクチンおよびバイオロジクス)、温度管理取り扱いの平均プレミアム、時間的制約のあるレーンにおける航空輸送対海上輸送のモーダルスプリット、倉庫スループットおよび保管滞留時間パターン、ならびにコンプライアンス主導の包装・モニタリング強度が含まれる。予測はシナリオ分析を用いて作成され、成長経路はバイオロジクスシェア、専門治療薬の採用、国際輸送の成長、ならびに貨物・エネルギーコストの正常化見通しに連動している。その結果は、インタビュー対象者が契約量およびサービスレベルの変化において観察している内容を用いて調整される。小規模市場においてボトムアップシグナルが不足している場合は、類似の貿易レーンからのプロキシ比率を用いてギャップを補完し、輸送単位当たりの推定支出を専門家のフィードバックと照合して再確認した。
データ検証と更新サイクル
検証は、最終承認前に単一ソースバイアスを低減するために多層的に実施される。モデルアウトプットは、医薬品貿易価値、時間・温度管理フローに関する航空貨物指標、コールドストレージおよび専門輸送における発表済みキャパシティ増強など、独立したシグナルと照合される。
外れ値はフラグが立てられ、基礎となるドライバー仮定を再検討した上で調査・修正される。主要変数が急激に変動した場合や地域が過去のパターンから乖離した場合には、フォローアップのアウトリーチが実施される。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、クライアントが最新の見解を受け取れるよう最終納品前の最終確認パスが完了される。
Mordor Intelligenceのグローバル医薬品物流市場規模と他の公表推計値との比較
医薬品物流の公表市場規模がしばしば大きく乖離して見えるのは、各調査会社がサービス収益プールと製品取り扱いニーズの範囲を異なる形で設定し、独自の時間軸および通貨処理を適用しているためである。実際には、その差異の多くは、物流サービスとして計上されるものと、チェーンを通過する物品の価値として計上されるものの違いから生じている。
主な差異は、温度管理フローおよび常温フローにわたる完全なアウトソーシング物流サービススタックを推計が捉えているかどうか、ならびにMordor Intelligenceが輸送、倉庫保管・貯蔵、付加価値サービスを計上しながら輸送される医薬品の価値を加算しないようにしている方法に起因する。また、あるモデルがプロバイダー収益に大きく依存し、別のモデルが医薬品貿易価値に依存している場合、あるいは貨物・包装・モニタリングのインフレ仮定が最新の契約と照合されることなく繰り越されている場合にも差異が生じる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 1,300.4億米ドル(2025年 | |
| グローバルコンサルタンシーA | 805.6億米ドル(2025年) | この数値は物流支出のより狭い定義に焦点を当てているとみられ、倉庫保管の一部、付加価値サービス、またはより広範なヘルスケア製品取り扱いが除外されている可能性があり、完全なサービススタックの視点と比較して合計値が圧縮されている。 |
| 業界専門誌B | 1,387.1億米ドル(2025年) | このアプローチは一部の医薬品物流収益を含んでおり、サービス提供内に含まれるバンドル商品の取り扱いが異なる可能性があるほか、成長経路が近年の数値を押し上げる短期的な運賃仮定の影響を受けている可能性がある。 |
表全体を見ると、差異の大部分は対象範囲の選択とサービス収益を製品価値から分離する方法によって説明される。入力を観察可能な輸送活動、サービスミックス、および検証済みの価格設定要因に結び付けることで、最終的な数値は時間をかけて確認・再現可能な明確な変数に追跡可能な状態を維持している。
レポートで回答されている主要な質問
2026年における医薬品ロジスティクス市場の規模はどれくらいですか?
医薬品ロジスティクス市場規模は2026年に1,411.7億米ドルであり、2031年までに8.07%のCAGRで成長すると予測されています。
最も収益を生むサービスセグメントはどれですか?
輸送サービスが2025年収益の51.40%を占めており、製品のグローバルな移動に対するセクターの中核的需要を反映しています。
コールドチェーン能力がこれほど急速に拡大しているのはなぜですか?
バイオロジクス、ワクチン、細胞・遺伝子治療薬は2℃から−196℃の温度管理を必要とし、キャリアによる極低温保管、IoTモニタリング、GDP認定ハブの追加を促進しており、コールドチェーンサービスにおいて5.57%のCAGRを牽引しています。
最も速く成長している地域はどこですか?
アジア太平洋地域は、中国およびインドにおける医薬品製造の拡大とより広範な医療アクセスに支えられ、2031年にかけて10.21%のCAGRで成長をリードしています。
世界の医薬品ロジスティクスコンプライアンスにおける主要な課題は何ですか?
EU GDP、米国DSCSA、およびアジア太平洋の多様な規制といった乖離した規制体系は、事業者に複数のトラッキング基準とバリデーション書類の維持を強いており、コストと複雑性を高めています。