
コールドチェーン物流市場規模とシェア
Mordor Intelligenceによるコールドチェーン物流市場分析
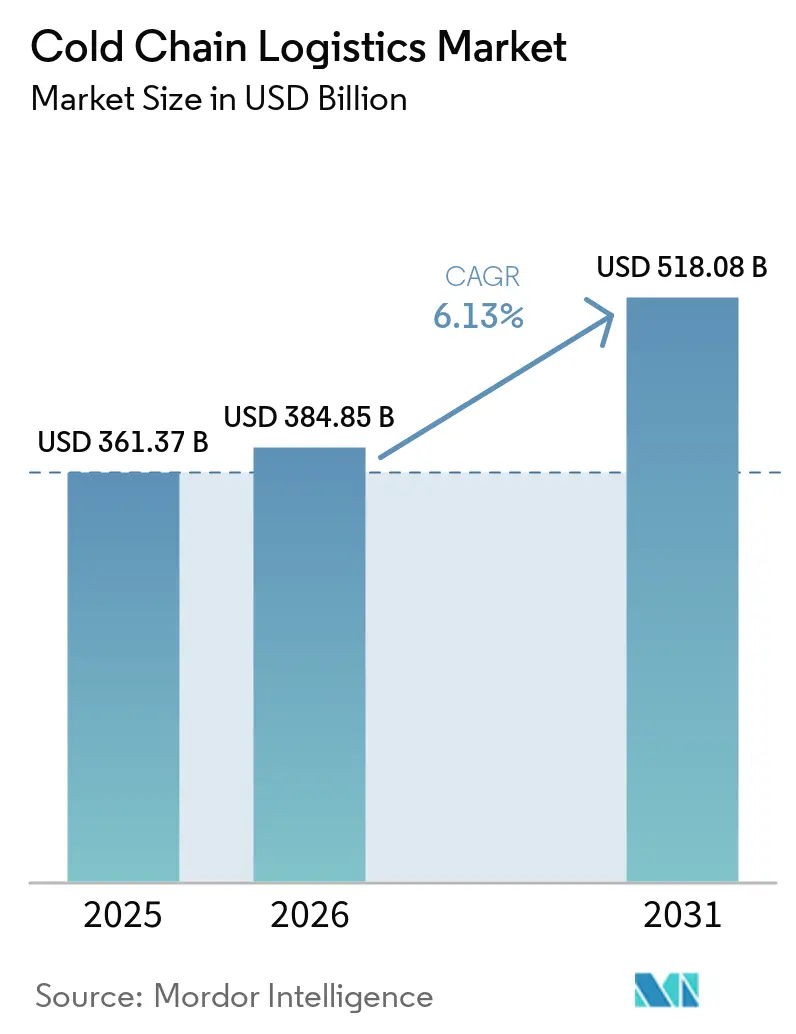
コールドチェーン物流市場規模は2026年に3,849億米ドルと推定され、2027年には4,084億米ドルに拡大し、2032年には5,554億米ドルに達すると予測されており、2027年〜2032年のCAGRは6.34%です。
米国における即日食料品配送の拡大および専門的な医薬品取り扱いの需要拡大が、温度管理と配送実行を結びつけるサービスへの需要を支えています。事業者は、出荷に特化した監視、梱包、流通サービスと適切な保管を組み合わせることで対応できます。こうした広範な対応範囲により、1荷物あたりの作業量が増加する一方、ドライバー不足や冷凍設備の更新作業が稼働可能なキャパシティの速やかな確保を制約する可能性があります。食料品・医薬品貨物の配車・監視に対応できる事業者は追加の取り扱い業務を獲得できますが、ドライバー不足や冷凍設備の制約により競合事業者の対応が遅延する場合があります。
主要レポートのポイント
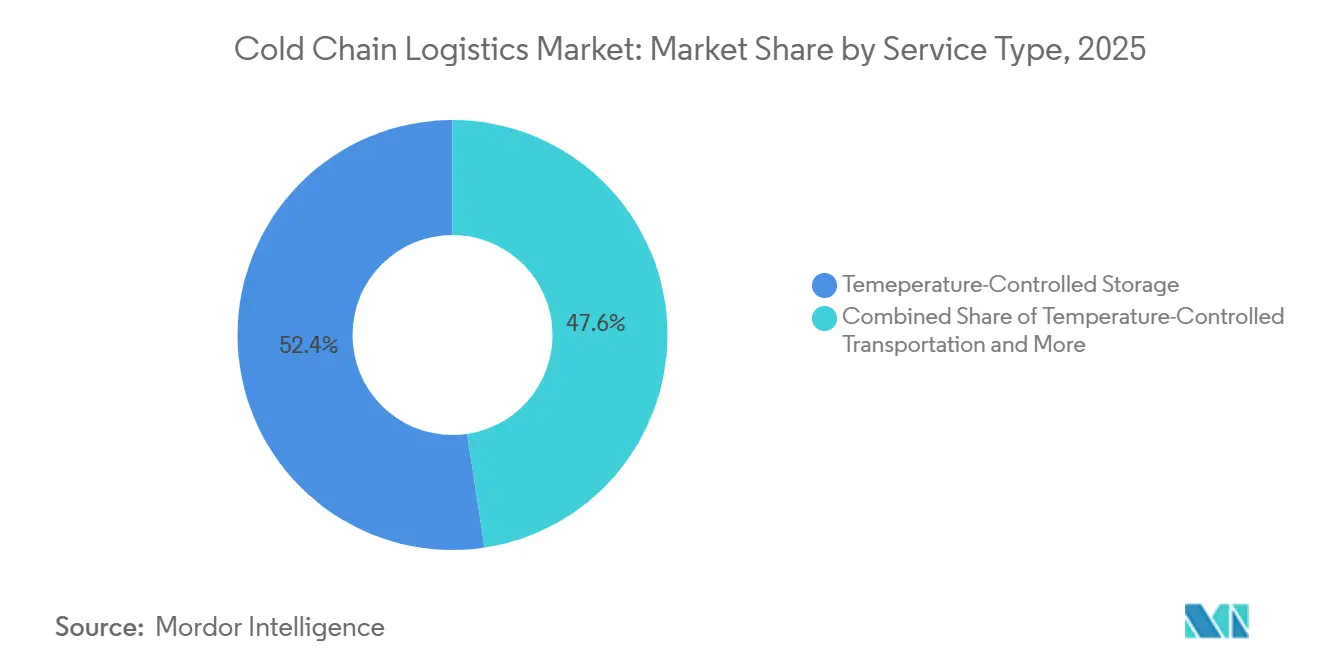
- サービスタイプ別では、温度管理保管が2026年のコールドチェーン物流市場シェアの52.21%を占めており、付加価値サービスは2027年〜2032年にかけてCAGR 7.9%で最も速く成長すると予測されています。
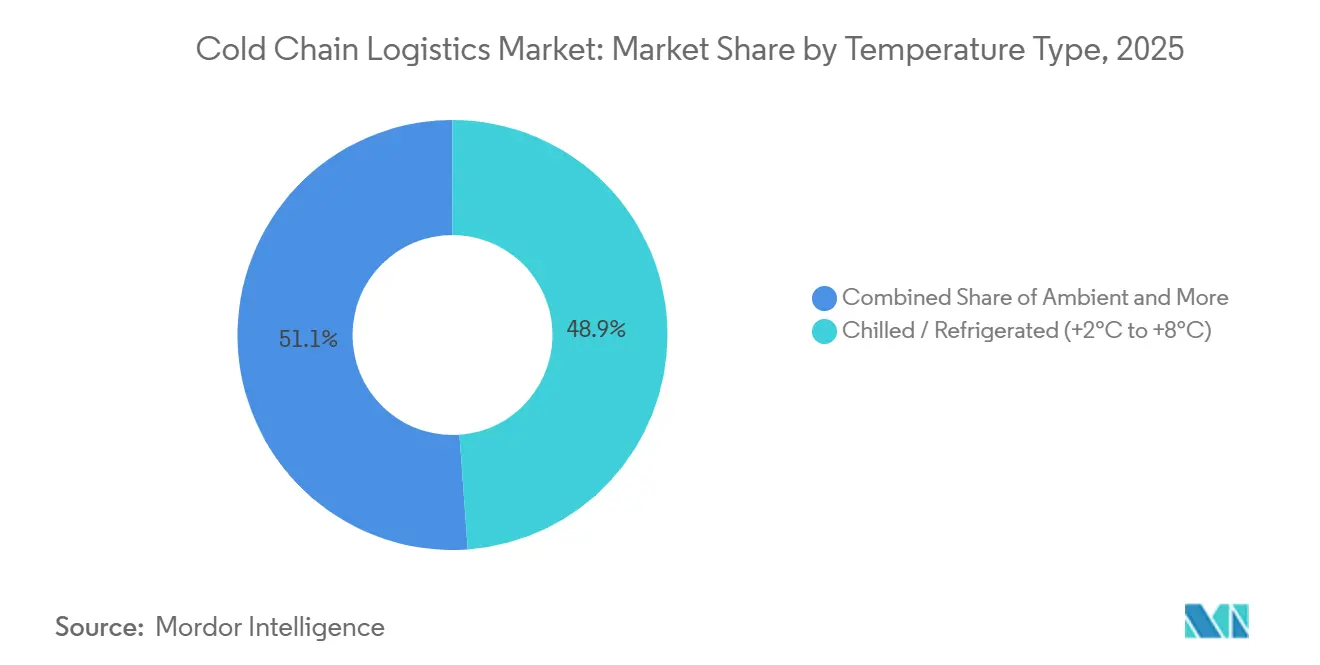
- 温度タイプ別では、+2℃〜+8℃のチルド・冷蔵サービスが2026年のコールドチェーン物流市場規模の48.86%を占めてトップとなり、-40℃以下のディープフローズン・超低温サービスは2027年〜2032年にかけてCAGR 8.3%で最も速く成長すると予測されています。
- 用途別では、食肉・家禽が2026年に22.13%のシェアでトップとなり、ワクチンおよび臨床試験材料は2027年〜2032年にかけてCAGR 9.1%で最も速く成長すると予測されています。
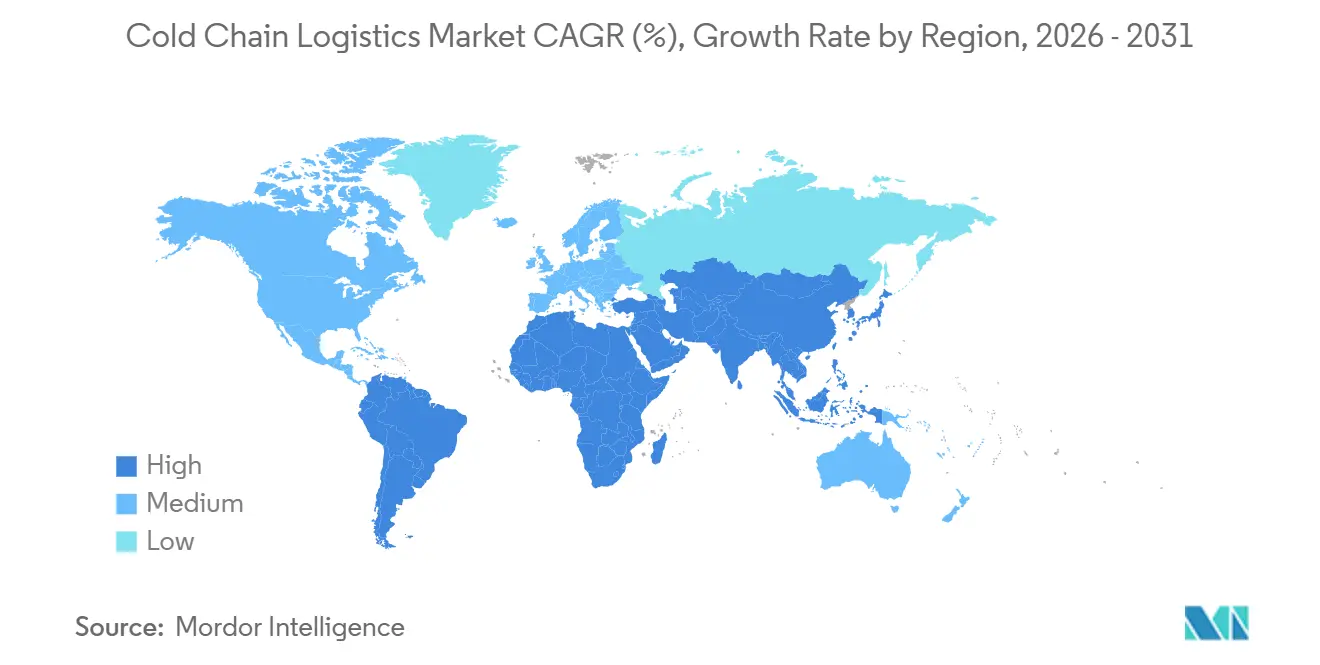
- 地域別では、アジア太平洋が2026年に40.62%のシェアでトップとなり、2027年〜2032年にかけてCAGR 7.6%で最も速く成長する地域と予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 超低温mRNAワクチン流通 | +1.2% | 米国全土 | 短期(2年以内) |
| 医薬品のGDP準拠3PLへのアウトソーシング | +2.4% | 米国、ドイツ、シンガポール、インド | 中期(2〜4年) |
| FSMA 204トレーサビリティおよびリアルタイムIoT温度モニタリング | +1.7% | 米国および国際輸送ルート | 中期(2~4年) |
| クイックコマース食料品および当日冷蔵配送 | +2.2% | 米国の市区町村 | 短期(2年以内) |
| 中国の調理済み食品需要の成長と地方都市の保管リース | +1% | 中国の調理済み食品生産地域 | 中期(2〜4年) |
| 太陽光発電コールド倉庫によるポストハーベストロスの削減 | +0.6% | ナイジェリアのバイェルサ州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
超低温mRNAワクチン流通
冷凍COMIRNATYの単回投与バイアルはドライアイス容器に入って到着する場合があり、ラベルには受領施設が超低温保管と時間限定の冷蔵保管のいずれかを選択できる旨が記載されています。世界保健機関(WHO)が2025年に公表した第7回国際ワクチン輸送ガイダンスには、超低温ワクチン輸送が含まれています。ファイザーの2026〜2027年の米国向けCOMIRNATYラベルによれば、単回投与バイアルは冷凍のドライアイス断熱器に入って到着する場合があります。−90℃〜−60℃での保管、または最長10週間の2℃〜8℃冷蔵への移行が認められており、解凍したバイアルは再凍結してはなりません。ドライアイス配送と冷蔵引き渡しの双方を管理できる事業者は、受領施設のどちらの選択にも対応でき、冷凍ワクチン貨物に関連する取り扱い業務の幅が広がります。
医薬品のGDP準拠3PLへのアウトソーシング
2025年4月、医薬品サードパーティ物流事業者のEVERSANAは、バイオ医薬品や複合的な治療薬の増大する需要に対応するため、30,000平方フィートの追加冷蔵・冷凍保管スペースを確保したと発表しました。製薬企業が流通をアウトソーシングするにあたり、認定された医薬品取り扱いとバイオ医薬品向けの冷蔵キャパシティを組み合わせられるパートナーが求められます。2026年8月、IAGカーゴはクアラルンプール国際空港を医薬品ネットワークに追加し、同空港のGDP認定施設においてアクティブ・パッシブ双方の温度管理輸送に対応しています。また、緊急の温度感応性貨物に対しては優先輸送と強化された監視を選択することも可能です。認定取り扱いとバイオ医薬品向けキャパシティ拡張を組み合わせた事業者は、アウトソーシング顧客の取り扱い基準とスペース要件の両方に対応できます。
FSMA 204トレーサビリティおよびリアルタイムIoT温度モニタリング
トレーサビリティ要件と温度監視は異なる商業スケジュールに従っており、一方は施行時期、もう一方は輸送事業者の導入状況によって進捗が決まります。2023年1月20日施行の米国食品医薬品局(FDA)の食品トレーサビリティ規則は、指定対象食品を取り扱う対象者に対し、特定の追跡イベントについて重要なデータの保持を義務付けており、一部免除や修正要件が設けられています。2025年の歳出法により、2028年7月20日以前に同法で歳出された資金を当該規則の執行・施行に充てることが禁止されています。別途、MSCは2026年4月時点でiReefer経由で世界中に25万台以上のリーファーコンテナが接続されており、リアルタイムの輸送位置情報と貨物状態データが提供されていると報告しています。この導入実績は、米国の施行スケジュールとは独立して、監視機能が大規模に展開されていることを示しています。事業者は既存のリーファー輸送向けに監視サービスを商業化しつつ、より遅施行期限を見据えて対象食品の記録管理サービスを段階的に導入することができます。
クイックコマース食料品および当日冷蔵配送
即日食料品配送の急拡大は、最終顧客近辺での冷蔵取り扱いを必須とする需要を地域内に生み出しています。Amazonは、2025年初頭に導入した即日配送での生鮮食料品販売が2026年4月までに40倍以上に増加したと報告しています。2026年4月時点で、Amazonは米国2,300以上の市区町村で当日鮮食品配送を提供しています。[1] 販売の拡大と地理的なリーチの組み合わせが、流通の近接性を商業的に重要な要素にしています。鮮食品の注文は約束された配送窓口内に収まる必要があるためです。このチャネルにサービスを提供する冷蔵物流事業者にとって、需要は保管期間の長さよりも注文処理量に連動した、頻繁なローカル配送を中心としたキャパシティ配置にあります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 米国におけるCDL認定リーファードライバー不足 | -0.9% | 米国全土 | 短期(2年以内) |
| EUのFガス規制適合に向けたアンモニア・CO₂カスケード改修コスト | -0.8% | EU加盟国 | 中期(2〜4年) |
| サハラ以南アフリカにおける電力不安定 | -0.6% | サハラ以南アフリカの農村地域 | 短期(2年以内) |
| インドにおける小規模コールドルーム所有の分散 | -0.4% | インド全土のコールドルーム拠点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
米国におけるCDL認定リーファードライバー不足
ドライバーの確保状況により、温度管理輸送事業者がすでに運用中の機材を十分に活用できない場合があります。米国の温度管理・ドライ貨物輸送事業者であるMarten Transportは、2025年度の年次報告書において、資格を有するドライバーの不足が機材の稼働率低下や費用増加をもたらした時期があったと報告しています。この組み合わせは、人員配置の制約を冷凍トレーラーの不足とは商業的に異なるものにしています。機材を追加するだけでは、資格を持つドライバーを特定の運行に割り当てられないという問題は解決できないため、車両投資によっても稼働上のボトルネックが解消されない場合があります。その結果として生じるサービスの制限は、輸送事業者が適切な車両を保有していても冷蔵荷主に影響を及ぼす可能性があり、稼働可能な輸送キャパシティは、その運行を担う労働力の確保に依存することになります。
EUのFガス規制適合に向けたアンモニア・CO₂カスケード改修コスト
冷凍設備の更新は、追加コールドルームキャパシティへの支出と競合する現場適応工事を伴う場合があります。2030年1月1日から、EU規則(EU)2024/573は、地球温暖化係数150以上のFガスを使用する特定の冷凍設備のEU市場への投入を制限しており、現場安全に関する例外規定が設けられています。この制限は、対象設備の更新時における冷媒選択を重要な事項にしています。Euroventの2025年11月の商業用冷凍設備に関する推奨事項によれば、顧客は設計段階でリスク分析を実施または委託し、必要な是正措置を実施しなければなりません。評価の結果によっては、施設に換気設備、ガス検知センサーおよび警報装置が要となる場合があります。システムを更新する商業用コールドルームの購入者にとって、これは設置の意思決定を冷凍設備の範囲を超えて広げるものであり、更新設備が使用可能になる前に評価コストおよびさらなる工事が追加される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
保管規模が追加取り扱い収益を支える温度管理保管は2026年のコールドチェーン物流市場規模の52.21%を占めました。グローバルコールドチェーンアライアンスの2026年グローバルトップ25では、Lineageが温度管理倉庫・物流事業者として第1位にランクされ、報告された保管容量は30.7億立方フィートでした。同2026年の表では、Lineageの報告保管容量は2025年の29.8億立方フィートから2026年の30.7億立方フィートに増加しました。保管規模で競合する小規模事業者にとって、この拡大はリストの上位事業者が設定するキャパシティ基準を引き上げるものです。
付加価値サービスは2027年〜2032年にCAGR 7.9%で最も速く成長するセグメントと予測されています。紅星冷鏈(湖南)は2025年3月に冷凍食品の仕分けと出荷サービスを開始し、仕分け・温度管理梱包・ラストマイル流通を組み合わせています。料金は取り扱った冷凍食品の重量に基づいており、2025年の収益貢献は最小限でした。この料金体系により、同社の冷凍食品保管事業において取り扱い活動が供給者収益の独立した源泉となっています。料金が取り扱い重量に連動するため、仕分けと出荷の追加業務により、すでに冷凍食品保管を利用している顧客からの収益を増加させることができます。


注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
温度タイプ別:
チルドキャパシティと専門保管が異なるニーズに対応+2℃〜+8℃のチルド・冷蔵サービスは、2026年のコールドチェーン物流市場シェアの48.86%を占めました。Quinco Holdingsはマルタのハンダク物流複合施設を約1,000のチルドパレットポジション対応で設計し、2026年の完成を目指していました。親会社は食料品輸入・流通子会社のQuintano Foods Ltd.と外部顧客向けに同施設を開発中であり、プロジェクトは建設中でした。系列および外部ユーザーの混合という想定により、同サイトはチルドキャパシティを充填する2つの手段を持ちます。すなわち、流通事業者自身の製品フローと他の顧客へのサービスです。
-40℃以下のディープフローズン・超低温サービスは2027年〜2032年にCAGR 8.3%で最も速く成長するセグメントと予測されています。2025年7月、Almacグループの一員であるAlmac Clinical Servicesは、クレイガヴォンに目的特化型施設を完成させ、−60℃〜−80℃での超低温保管キャパシティを2倍に拡大しました。この拡張完了は、明確に定義された専門的な保管環境への投資を実証するものです。2025年9月、Moviantoは9つのヨーロッパ諸国に超低温フリーザーを保有し、-80℃までの対応能力を報告しました。Almacの1カ所の臨床供給サイトでのキャパシティ追加とMoviantoの9カ国にわたるフリーザーは、単一サイトの拡張と多国間ネットワークの両方を通じて医薬品顧客に専門保管へのアクセスを提供します。

注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
用途別:
たんぱく質取り扱いとワクチンルートがサービス需要を拡大食肉・家禽は最大の用途セグメントであり、2026年の市場の22.13%を占めました。2025年12月31日時点で、米国の倉庫には10億ポンドの冷凍家禽が保管されていました。MEDLOGは2025年9月10日に米国ジョージア州に輸出向けのコールドチェーン施設を開設し、24時間あたり最大300万ポンドの生たんぱく質を急速冷凍できるキャパシティを備えています。この物流事業者の輸出志向の冷凍能力は、コールドストアに保有される在庫に加えて、食肉サプライチェーンに処理ステップを追加します。この商業サービスは、たんぱく質を保管することから輸出向けの冷凍まで拡張できます。
ワクチンおよび臨床試験材料は2027年〜2032年にCAGR 9.1%で最も速く成長するセグメントと予測されています。2025年7月、UNICEFはベルギーからコートジボワールのアビジャンへ50万回分以上の肺炎球菌13価結合型ワクチンを冷蔵海上輸送で初めて輸送しました。[2] この完成したルートは、温度管理ワクチン流通の追加チャネルを実証するものです。2025年、UNICEFは定期予防接種、予防キャンペーン、アウトブレーク対応のために103カ国に32.2億回分のワクチンを届けました。この海上ルートは、組織的なワクチンプログラムに冷蔵海上輸送を追加する可能性を提示しており、実証済みの航路を超えたサービス機会を広げるものです。
地域分析
アジア太平洋コールドチェーン物流市場
アジア太平洋は2026年のコールドチェーン物流市場シェアの40.62%を占め、2027年〜2032年のCAGR 7.6%で最も速く成長する地域と予測されています。インドの食品加工産業省は、2026年6月30日時点で統合型コールドチェーン・付加価値インフラ計画の下で311件のプロジェクトが完了または稼働中であると報告しました。2026年9月、中国では虞虎グループの南京トレーディングセンターが長江デルタ地帯向けのコールドチェーン食品サービスブとして計画・建設中でした。事業者は、インドの完成済み計画インフラ周辺の業務を追求しつつ、南京ハブについては利用可能な取り扱いキャパシティではなく将来の流通機会として扱うことができます。
北米とヨーロッパは、輸入チャネルがどのように海上貨物から地域流通への転換を中心にコールドチェーン投資を組織化するかを示す好例です。Fresh Del Monte Produce、Freeport Warehouse LLC、ポートフリーポートは2025年5月、Fresh Del Monteのバナナやパイナップルおよびプランテインの輸入向けに、テキサス州に80,000平方フィートのチルドクロスドックを開設しました。Freeport Warehouse LLCは北米スティベドアリングホールディングカンパニーの子会社です。ヨーロッパでは、2025年2月にマースクがオランダのロッテルダムのコールドストアで南アフリカの輸出業者Grape Allianceから初の生鮮ブドウを受け入れました。[3] 両拠点は海上入港時に冷蔵取り扱いを配置しているため、生鮮果実輸入業者に対する事業者の役割は港湾インターフェースから始まります。
南米では、Fracht Logが2025年9月から2026年8月にかけてブラジルのペセン港を通じて約87,400メトリックトンのドライ・冷蔵・冷凍貨物を取り扱いました。その運営フローには輸入、国内カボタージュ保管、輸出が含まれていました。中東・アフリカでは、Commercial Cold HoldingsのグリーンブッシュズコールドストアがGqeberha(南アフリカ)において、2025年6月に東ケープ州の果実輸出および冷凍輸入に対応しました。南アフリカの事例は、アウトバウンドの農産物とインバウンドの冷凍品を同じコールドストアサービスの中で結びつけています。輸入・輸出サービスが同一施設を共有できるため、双方向の貿易は農産物の輸出だけにとどまらない取り扱い業務を事業者にもたらします。
規制の枠組みと見通し
この比較は、規制対象の食品および医薬品チャネルにサービスを提供するサードパーティの温度管理物流事業者の観点から、選定された管轄区域を対象としています。商業的に重要な問題は、管理業務を実施しなければならない主体であり、責任は輸送事業者、薬局顧客、または医薬品流通業者に帰属する場合があります。そのため、サービス契約は、こうした管理業務を取り扱い業務に反映する際に、輸送チャネルと責任主体を明確にする必要があります。
規制表
| 判断要因 | 米国 | ブラジル | ドイツ | 中国 | 南アフリカ |
|---|---|---|---|---|---|
| 主管当局 | 食品医薬品局(FDA) | ブラジル保健規制庁(ANVISA) | 州の薬局監督当局 | 国家市場監督管理総局、および職務によって指定された当局 | 南アフリカ保健製品規制庁(SAHPRA) |
| 主要な法令または指針 | 21 CFR Part 1、Subpart O、衛生食品輸送 | RDC 430/2020、RDC 653/2022により改正;2026〜2027年に影響審査予定 | 薬局業務規則、薬局保管・送規定 | 2025年4月15日施行の第97号令;推奨基準改訂案 | 医薬品流通管理基準(GWP)第5版 |
| 商業的影響 | 安全のために必要な食品の温度管理;輸送事業者固有の義務は書面による責任契約に従う | 検査範囲内での医薬品の保管、流通、輸送 | 薬局管理者が最終消費者に送付する冷蔵医薬品の冷却を手配し、必要に応じて温度証明を提供 | 食品の生産・販売以外の保管事業者は、特別な温度・湿度管理を必要とする食品について参照により責任規則に従う | 卸売業者は、周囲温度とは異なる特別な輸送条件を提供、確認、監視、記録すること |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 中 |
| 将来の政策の魅力度の方向性 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国では輸送事業者固有の衛生義務が書面契約に従い、トレーサビリティの延長は提案中のままであり、2028年7月20日以前の施行遅延を尊重するというFDAの2026年10月の方針が近期の継続性を支えています。ブラジルでのRDC 430/2020(RDC 653/2022により改正)の2026〜2027年計画審査はそれ自体では医薬品物流の検査枠組を変更しないため、その枠組みが継続性の基盤として残ります。中国の第97号令は、特別な温度・湿度管理を要する食品を保管する非食品事業者に対して参照によって適用され、食品コールドチェーン基準改訂の推奨は拘束力のある義務を追加せず、継続性を支えています。ドイツの2026年9月22日の薬局改正は、薬局管理者に最終消費者向け要処方薬の出荷に関するリスクベースの計画を義務付け、南アフリカの最新の卸売業ガイダンスは製品固有の輸送監視を維持しており、両枠組みが運営上のベースラインの一部となっています。
バリューチェーンの段階
この比較は、温度管理保管から注文集約、以降の輸送へとコールドチェーンサービスの流れを追うものです。Lineageは冷蔵保管と輸送に加え、集約、ブローカレッジ、ドレイジサービスを組み合わせています。Americold Logisticsは統合された米国ネットワークを通じて、地域・全国レベルの集約、流通、鉄道、港湾サービスを提供しています。これらの活動を結びつけることで、事業者は保管サービス自体と同様に、保管貨物の取り扱いや移動からも益を得る機会が生まれます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 温度管理保管 | LineageやMaerskなどの倉庫事業者 | 保管サービス収益 | 冷凍電力費用へのエクスポージャー | 冷凍負荷の管理とエネルギー消費の監視 |
| 注文集約 | Americold LogisticsやLineageなどの集約事業者 | 集約・取り扱いサービス手数料 | 異なる製品と温度要件の組み合わせ | 出荷前に互換性のある貨物をグループ化 |
| 輸送と以降の流通 | LineageやAmericold Logisticsなどの統合輸送事業者 | 輸送・流通サービス手数料 | 道路・鉄道・港湾インターフェースの調整 | 統合された流通ネットワークを通じた転送のスケジューリング |
| 情報源: Mordor Intelligence | ||||
Lineageは2025年のグローバル倉庫保管収益として20.6億米ドルを報告し、2024年比0.9%増でした。グローバル倉庫サービス収益は2025年に18.9億米ドルに達し、2024年比2.4%増でした。グローバル倉庫セグメントの電力費用は2025年に2億1,800万米ドルで、2024年比4.8%増でした。電力費用がどちらの収益ラインよりも速く増加しているため、エネルギー管理は追加の倉庫収益が利益にどれだけ貢献できるかに直接影響します。
競争環境
市場集中度
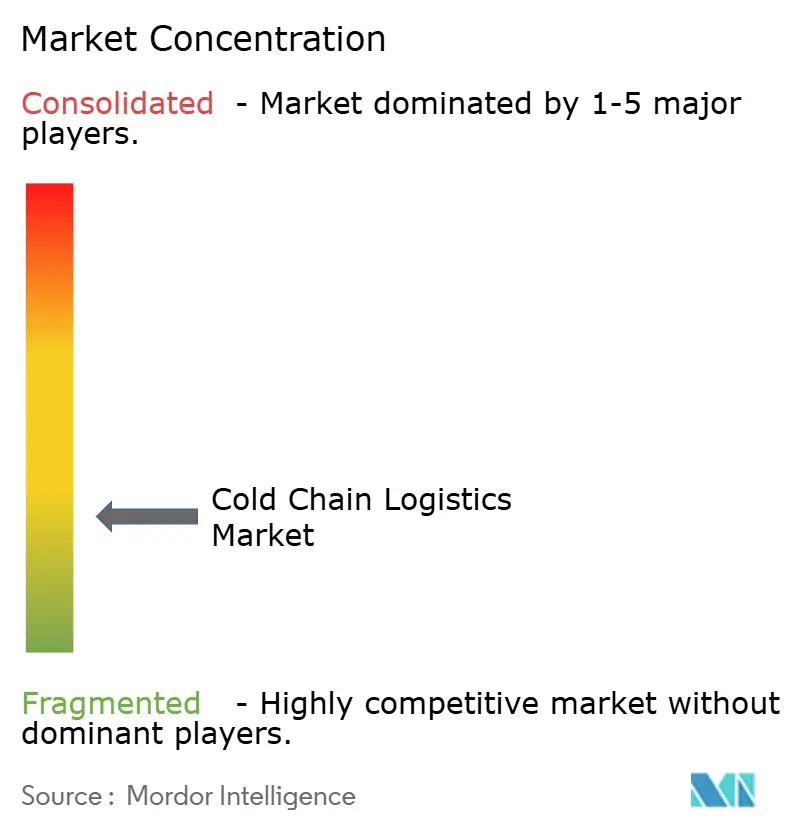
この分野は適度に分散化されており、国際的なコールドチェーングループが地域の倉庫・輸送事業者と競合しています。主要な事業者にはLineage、Americold Logistics、NewCold Advanced Cold Logistics、Nichirei Logistics Group Inc.、Constellation Cold Logisticsが含まれます。Lineageは2025年度の会社全体のグローバル収益として53.6億米ドルを報告し、2024年の53.4億米ドルと比較されます。Americold Logisticsは統合ネットワークを通じて米国の輸送集約、流通、鉄道、港湾サービスを提供しています。食品荷主の選択は、倉庫キャパシティだけでなく集約・港湾取り扱いへのアクセスにもかかる場合があります。
Nichirei Logistics Groupは、日本国内および海外において温度管理保管、貨物取り扱い、流通加工、輸送、配送、サードパーティ物流サービスを提供しています。2025年9月26日、日本冷蔵株式会社の子会がマレーシアのコールドチェーン事業者ICCLグループの買収に合意しました。2026年5月のプレゼンテーションにおいて、日本冷蔵はICCLグループの子会社化の完了を報告し、グループにマレーシアの事業会社を追加しました。マレーシアでの保管・配送を必要とする顧客にとって、この買収は国際的な温度管理物流グループ内に確立された地域事業者を提供するものです。
Constellation Cold Logisticsは2025年に英国グリムズビーの拡張冷蔵倉庫を開設し、36,000の冷凍保管パレットポジションを追加してサイト合計50,000パレットとなりました。Americold Logisticsは施設の90%超がグローバルフードセーフティイニシアチブに認められた食品安全スキームの認証を取得していると述べています。食品取り扱い契約において、Americoldの認証カバレッジは資格に基づく競争上の優位性を提供します。この2社を比較検討する冷凍食品生産者は、1拠点の追加キャパシティと多拠点の認証カバレッジを比較検討することになります。
コールドチェーン物流業界のリーダー
-
Lineage
-
Americold Logistics
-
NewCold Advanced Cold Logistics
-
Nichirei Logistics Group Inc.
-
Constellation Cold Logistics
- 注:主要企業の掲載順は順位を示すものではありません。
コールドチェーン物流市場 このレポートでカバーされる企業
- Lineage
- Americold Logistics
- NewCold Advanced Cold Logistics
- Nichirei Logistics Group Inc.
- Constellation Cold Logistics
- United States Cold Storage, Inc.
- Frigolanda Cold Logistics Group
- Emergent Cold Latin America
- Snowman Logistics Ltd.
- Conestoga Cold Storage
- Interstate Cold Storage, Inc.
- SuperFrio Logística Frigorificada
- Vertical Cold Storage
- Magnavale Ltd.
- Cube Cold Europe
- Arcadia Cold Storage and Logistics
- Congebec Inc.
- Cold-Link Logistics
- Agile Cold Storage LLC
- Groupe Conhexa
市場参加者にとっての主要な機会
この比較は、専門的な温度管理を医薬品・農産物・化学品の購入者向けの物流サービスに転換する機会を検討するものです。2026年8月、DP Worldはアントワープにハブを建設する計画を発表し、許可条件付きで2027年第2四半期に建設開始、2028年第2四半期に完成を見込んでいます。計画中の倉庫には部分的な冷凍設備が含まれ、ヘルスケア、医薬品、生鮮品、化学品、テクノロジー顧客へのサービスを想定しています。提案されている顧客ミックスにより、各貨物の取り扱い要件を中心に異なるサービス設計の余地が生まれます。
市場機会表
| 機会 | 今が好機である理由 | バイヤー・主要セグメント | 推奨アプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 計画されたアントワープキャパシティ周辺の医薬品取り扱い | 発表済みのハブ開発と医薬品設計への注力 | 医薬品流通業者およびヘルスケア荷主 | 適格な輸送機材を使用し、温度管理車両のニターを較正する | 製品に適した機材と監視の実証 | DP Worldおよび専門医薬品物流事業者 |
| ジャマイカにおける農産物保管・取り扱いへのアクセス | FAOが2026年6月に農作物損失を不十分な取り扱いおよびコールドストレージの不足に関連付けた | ジャマイカのトマト、タマネギ、葉物野菜の生産者 | コールドストレージと収穫後処理サービスを組み合わせる | 保管へのアクセスと取り扱い品質 | 地域のコールドストレージおよび農産物流通事業者 |
| 温度感応性化学品輸送に向けたより詳細な監視 | Euro-Chemicalsとパートナーが2026年1月に監視インフラを開発中であった | 温度感応性化学品荷主 | 輸送サービスとより詳細な温度監視を連携させる | 開発中のインフラを利用可能な運用サービスへと転換すること | Tico Europe B.V.やCold Chain Control B.V.などの監視インフラ参加者 |
| 情報源: Mordor Intelligence | |||||
EU流通ガイドラインによれば、卸売流通業者は温度感応性のヒト用医薬品に適格な機材を使用し、温度管理車両使用時にはモニターを保守・定期較正する必要があります。この適格性要件により、医薬品の機会は機材と計測能に依存する一方、ジャマイカの農産物の機会はアクセスと取り扱い実行が中心となります。計画されたアントワープハブを検討する医薬品流通業者にとって、機材の適格性と車両モニターの較正が、保管キャパシティと並行して整備すべき輸送サービスの内容を規定します。
最近の産業開発事情 コールドチェーン物流市場
- 2026年9月:GWCグループはオマーンでの冷凍バルク船運航を完了し、オマーンからカタールおよびクウェートへの冷凍家禽の陸上輸送を開始しました。GCC市場で取り扱い・保管・流通した冷凍貨物の合計は1,000トラックロードを超えました。
- 2026年8月:DP Worldはベルギーのアントワープ港に温度管理物流ハブを建設する計画を発表し、ヘルスケア、医薬品、生鮮品、その他の専門業界顧客にサービスを提供します。
コールドチェーン物流市場 レポートの範囲と調査方法論
市場の定義と対象範囲
コールドチェーン物流市場は、世界における温度管理保管、輸送、および貨物の付加価値取り扱いへの年間支出を測定します。チルド、冷凍、コントロールドアンビエント、またはディープフローズンの条件で貨物を原産地から配送まで維持する物流サービスを対象としています。
対象外:国内のアイスクリーム路上販売、HVAC設備の販売、冷蔵車両の販売、単発のドライアイス梱包レンタルは除外されます。
セグメンテーションの概要
- サービスタイプ別
- 冷蔵保管
- パブリック倉庫
- プライベート倉庫
- 冷蔵輸送
- 道路
- 鉄道
- 海上
- 航空
- 付加価値サービス
- 冷蔵保管
- 温度タイプ別
- チルド(0~5℃)
- 冷凍(-18~0℃)
- アンビエント
- ディープフローズン・超低温(-20℃以下)
- 用途別
- 果物・野菜
- 食肉・家禽
- 魚・海産物
- 乳製品・冷凍デザート
- ベーカリー・菓子
- 調理済み食品
- 医薬品・バイオロジクス
- ワクチン・臨床試験材料
- 化学品・特殊材料
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模の算定と検証
デスクリサーチ
世界銀行の温度管理物流ブリーフ(製品の腐敗しやすさ、取り扱い、インフラがサービスニーズに与える影響を解説)や世界保健機関(WHO)のワクチン輸送ガイダンス(国際的なワクチン輸送における温度管理・輸送要件を規定)などの公開情報源がサービス定義に活用されています。国連食糧農業機関(FAO)の食料損失・廃棄データベースは商品・段階別の損失データを提供し、米国農務省のコールドストレージ月次報告書は冷蔵キャパシティへの需要変化の解釈に役立つ月次在庫を追跡しています。
企業の開示資料と投資家向け資料は、報告された保管・輸送・取り扱い収益、稼働率、スループット、キャパシティ増強の確認に使用され、信頼性の高い物流・食品分野の専門誌が日付のあるプロジェクトや運営上の変更の明確化を補助します。これらの名称を挙げた情報源は例示であり網羅的なものではなく、収集、検証明確化にはさらなる情報源が活用されます。
一次インタビューと調査
インタビューおよび集中調査は、APAC、EMEA、南北米州全域にわたるコールドストレージ事業者、冷蔵輸送事業者、統合物流プロバイダー、ならびに食品、医薬品、専門化学品の主要荷主における経営幹部および業務責任者を対象としています。アナリストは回答者の意見を活用してサービスミックス、キャパシティ使用率、価格、貨物フロー、地域状況に関する二次情報を検証し、企業・業界・公開データとの矛盾を調査したうえで未解決のギャップを感度分析のために文書化します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | APAC:40% |
| 中位層:45% | 部門・ユニット責任者:35% | EMEA:32% |
| 中小規模事業者:25% | マネージャー:45% | 南北米州:28% |
市場規模の算定と予測
トップダウン推計は、温度管理物流に対する世界の顧客年間支出を起点とし、総額を保管・輸送・付加価値取り扱い、次いで温度帯・用途・地域に配分します。主要指標には蔵倉庫キャパシティと稼働率、輸送またはスループット量、パレット・輸送当たりのサービス収益、温度感応性食品・医薬品の貿易・生産、ならびに発表済みのコールドストレージキャパシティが含まれます。これらはサービス可能な活動量、稼働率、価格、地域需要を示します。アナリストは事業者のサービス収益とキャパシティ、貨物・貿易パターン、各用途の温度・取り扱い要件からセグメントシェアを構築し、合計と照合します。多変量回帰により過去の市場価値を主要な活動・キャパシティ・価格指標と結び付けることができ、関係性が不安定な場合はシナリオ分析によりフレート料率、エネルギーコスト、投資、稼働率の変化を検証します。選択的なボトムアップ確認では、サンプリングされた保管キャパシティまたは輸送量に観察されたサービス料率を乗じ、得られた供給者またはチャネル集計をトップダウン推計と比較します。重大なギャップが生じた場合は、二重計上、欠落したサービス収益、外注費、年度の不一致を確認してからインプットを修正します。事業者、輸送事業者、荷主へのイタビューにより変数レベルの仮定と予測ドライバーを確認し、公開シリーズのギャップは隣接年度の企業開示、業界指標、明示的な低・高シナリオで補完します。
データ検証と更新サイクル
アナリストは市場合計とセグメント分割を独立した企業開示、貨物・貿易指標、キャパシティ統計、規制・業界証拠と照合し、算術、時系列の断絶、価格・出来高の動き、および外れ値を隣接する年度・地域と確認します。第2のアナリストがソースのトレーサビリティ、境界の扱い、モデルの仮定、異常値の解消を審査します。変化が隣接期間または地域証拠から外れる場合、レビューではその値を受け入れる前にソース修正、需要変化、料率動向、またはキャパシティイベントにまで遡ります。重大な矛盾はサインオフ前にソース確認または回答者への再問い合わせを促します。モデルは毎年更新され、キャパシティ、規制、または貿易を大きく変える重要なイベントが発生した場合は周期の間にも見直され、ソース、計算、予測前提の新たなプレデリバリーレビューが行われます。
Mordor Intelligenceのコルドチェーン物流市場規模と他の公表推計との比較
公表されている推計は、集計する取引や製品、需要のモデル化に使用するインプットによって異なる場合があります。コールドチェーン物流市場は、世界における温度管理保管、輸送、および貨物の付加価値取り扱いへの年間支出を測定します。
主なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング上の選択が含まれます。多変量回帰により過去の市場価値を主要な活動・キャパシティ・価格指標と結び付けることができ、関係性が不安定な場合はシナリオ分析によりフレート料率、エネルギーコスト、投資、稼働率の変化を検証します。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 4,084億米ドル(2027年) | |
| グローバルコンサルタントA | 3,057億米ドル(2025年) | 2025年のベース時点で、この推計は本レポートの2年後の2027年値4,084億米ドルを25.2%下回っています。公開ページでは2025年のグローバル評価と以降の予測が示されており、そのより早いベース年の値が2027年の比較年を下回っています。 |
| グローバルコンサルタントB | 3,256.8億米ドル(2025年) | 2025年のベース時点で、この推計は本レポートの2年後の2027年値4,084億米ドルを20.3%下回っています。公表された過去推計は2025年のものであり、採用された2027年の基準値の2年前にあたるため、比較値が低くなる要因となっています。 |
Mordor Intelligenceのアナリストは市場合計とセグメント分割を独立した企業開示、貨物・貿易指標、キャパシティ統計、規制・業界証拠と照合し、算術、時系列の断絶、価格・出来高の動き、および外れ値を隣接する年度・地域と確認します。
レポートで回答される主要な質問
コールドチェーン物流市場の規模と成長見通しはどうですか?
規模は2026年に3,849億米ドルと推定され、2027年には4,084億米ドルと予測されています。2032年までに5,554億米ドルに達し、2027年〜2032年のCAGRは6.34%です。
温度管理物流の需要を形成しているドライバーはどれですか?
即日食料品配送と専門的な医薬品取り扱いが需要を支えており、Amazonの生鮮食品販売の拡大とIAGカーゴの2026年8月のクアラルンプール拠点追加により例示されています。
コールドチェーン事業においてリードするサービスセグメントはどれですか?
温度管理保管が2026年に52.21%でトップでした。付加価値サービスは2027年〜2032年にCAGR 7.9%で最も速く成長すると予測されています。
コールドチェーン物流の主要事業者はどこですか?
主要事業者にはLineage、Americold Logistics、NewCold Advanced Cold Logistics、Nichirei Logistics Group Inc.、Constellation Cold Logisticsが含まれます。
冷蔵サービスの拡大を制約しているものは何ですか?
温度管理・ドライ貨物を輸送するMarten Transportは、2025年度の年次報告書において、資格を有するドライバーの不足が費用を増加させ稼働率を低下させた時期があったと報告しています。
コールドチェーン物流活動においてリードする地域はどこですか?
アジア太平洋が2026年に40.62%でトップとなり、2027年〜2032年にCAGR 7.6%で最も速く成長すると予測されています。