
テレビおよびセットトップボックス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
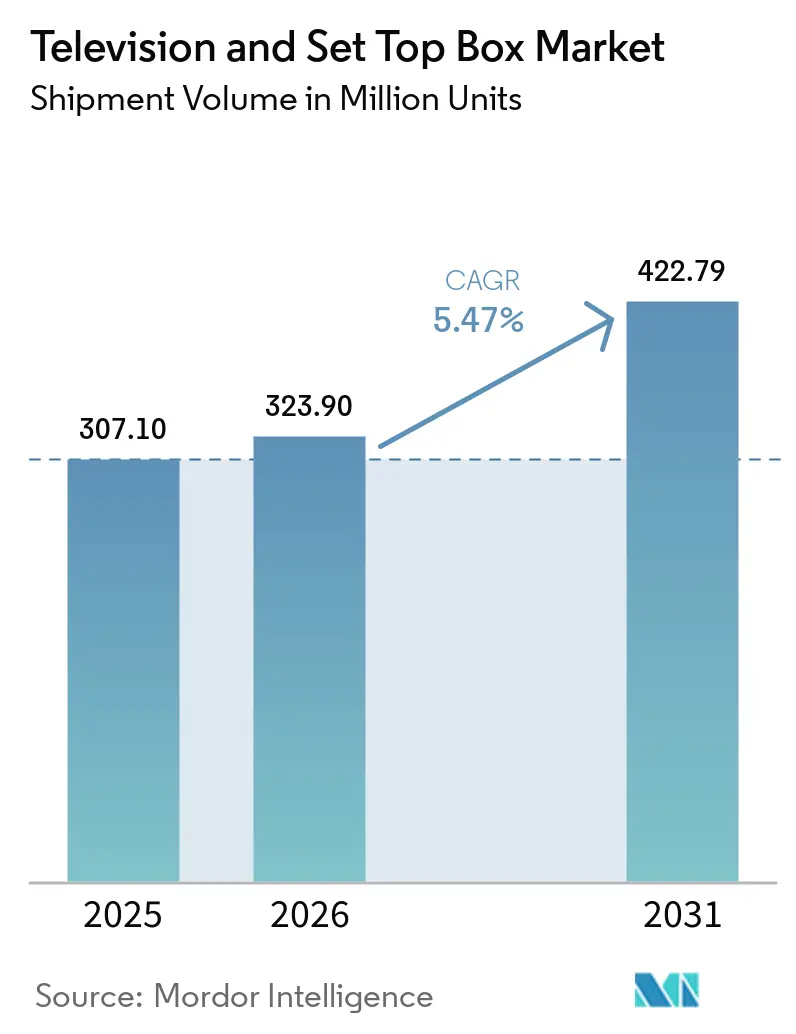
| 市場取引高 (2026) | 323.90 百万ユニット |
| 市場取引高 (2031) | 422.79 百万ユニット |
| 成長率 (2026 - 2031) | 5.47 % |
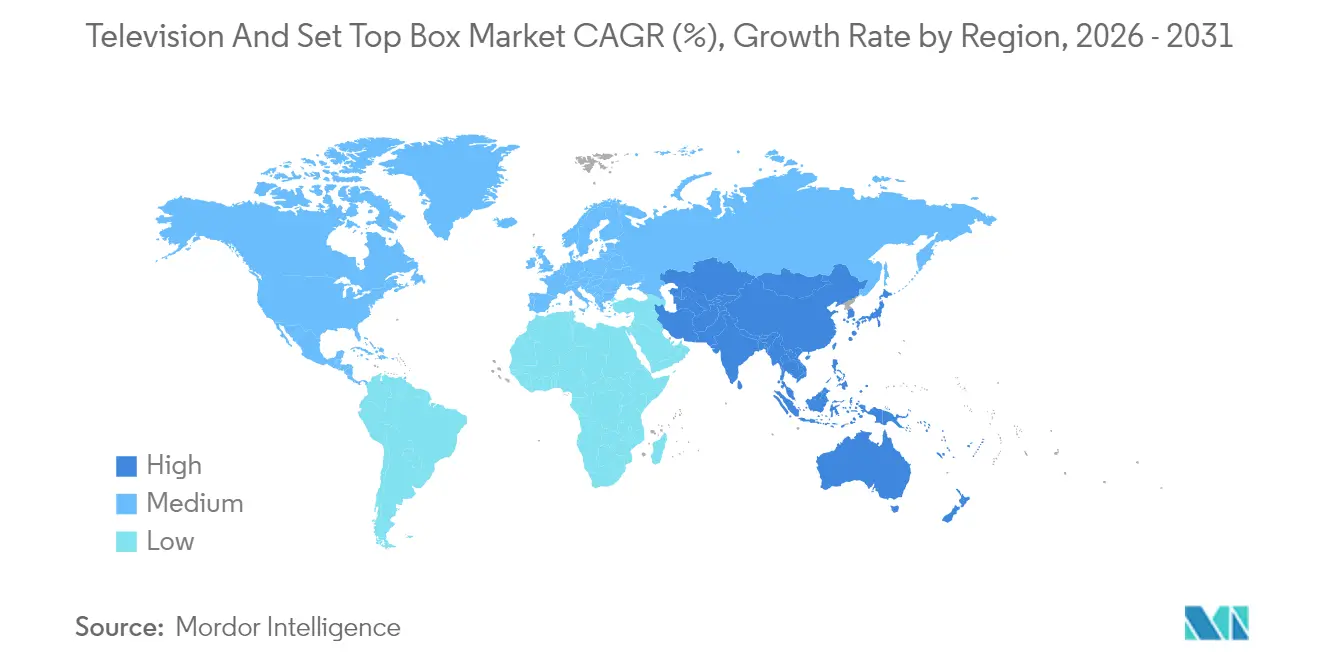
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
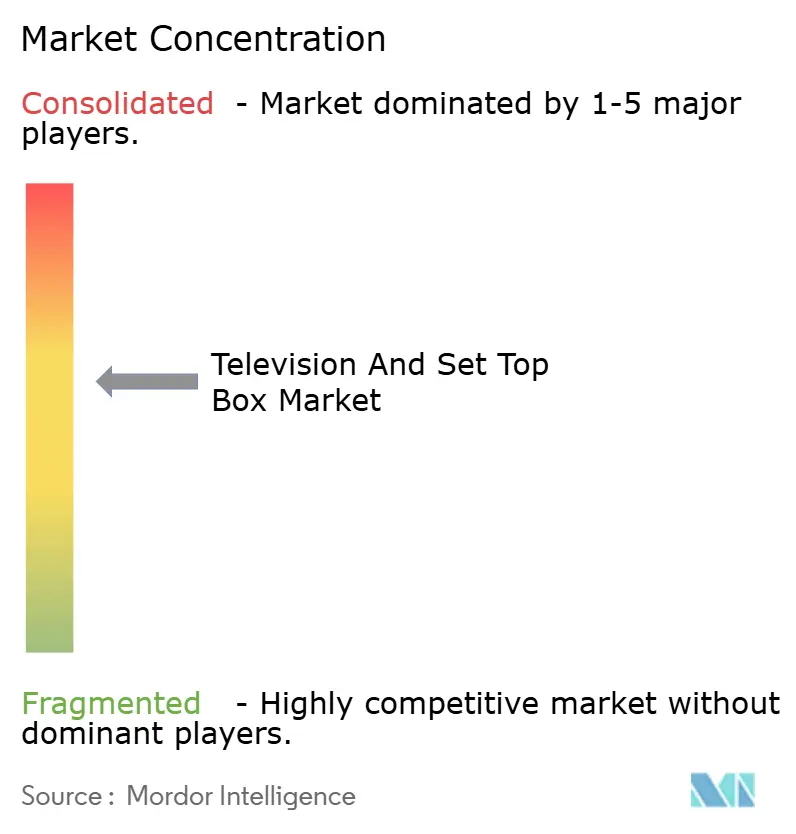
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるテレビおよびセットトップボックス市場分析
テレビおよびセットトップボックス市場規模は、2025年の3億710万台から2026年には3億2,390万台に成長し、2026年〜2031年の5.47% CAGRで推移し、2031年までに4億2,279万台に達すると予測されています。テレビおよびセットトップボックス市場は、従来の放送ハードウェアから離れ、スマートテレビのオペレーティングシステム、ストリーミングドングル、AIを活用したインターフェースがアップグレードサイクルと価格決定力を再構築するコネクテッドエコシステムへと移行しています。超高精細4Kが主流の解像度ドライバーであり続ける一方、政府主導によるデジタル切り替えプログラムと農村部における衛星・IPハイブリッドの普及拡大が新たな需要を生み出しています。アジア太平洋地域のメーカーはスケールを活かして製品リードタイムを短縮しコストを圧縮しており、北米・欧州のバイヤーは大型プレミアムパネルへと引き寄せられています。一方、エッジベースの広告モデルが継続的な収益ストリームを創出し、半導体およびパネルの原材料コスト上昇によるマージン圧力を部分的に相殺しています。[1]
主要レポートの要点
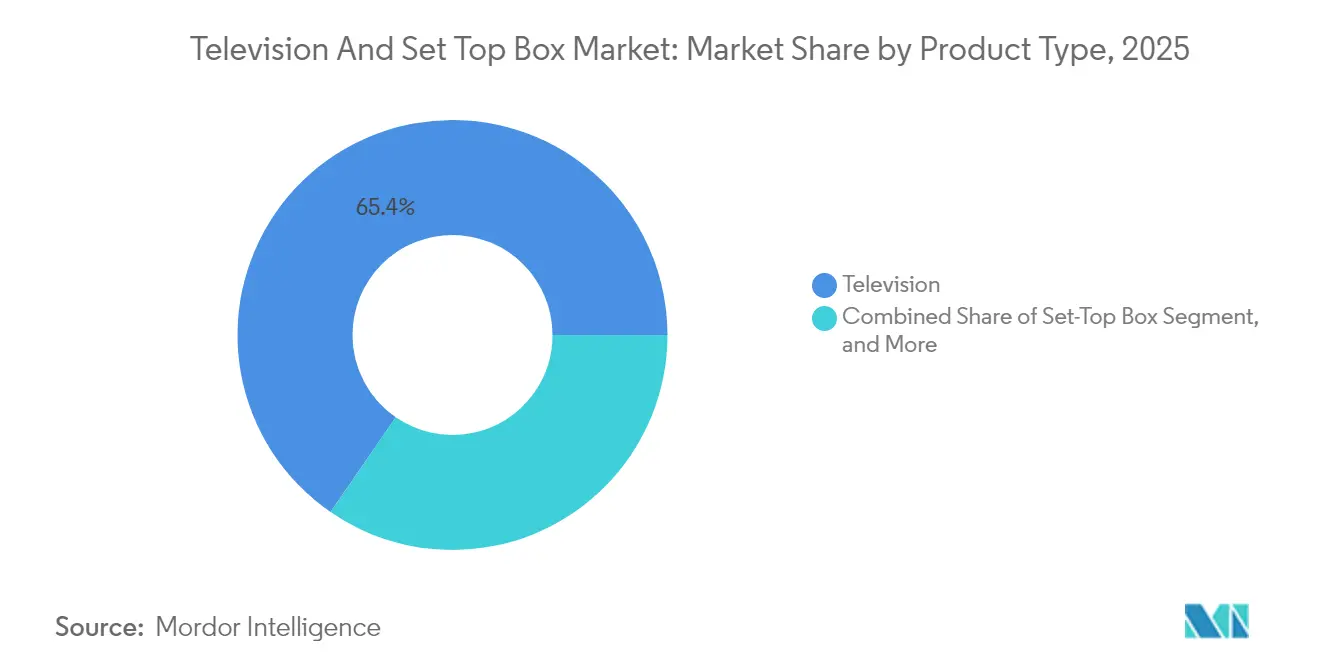
- 製品タイプ別では、ストリーミングドングルおよびスティックが2026年〜2031年にかけて7.74% CAGRで拡大し、2025年のテレビおよびセットトップボックス市場シェアの65.40%を保持したテレビを上回る成長を記録しました。
- 解像度別では、4Kが2025年のテレビおよびセットトップボックス市場シェアの43.85%を占め、8Kセグメントが2031年まで6.95% CAGRで最速成長を記録しました。
- 画面サイズ別では、56〜64インチクラスが2025年のテレビおよびセットトップボックス市場シェアの31.95%をリードし、75インチ以上は2031年まで7.58% CAGRを達成する見込みです。
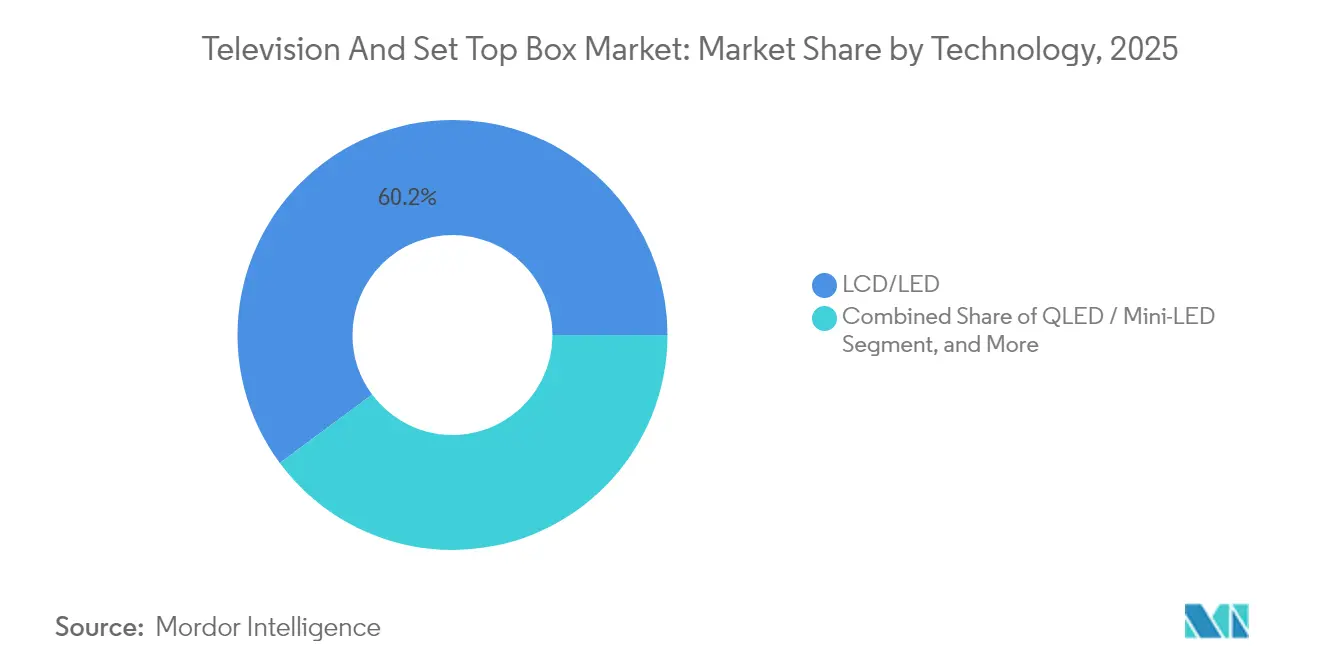
- 技術別では、LCD/LEDが2025年のテレビおよびセットトップボックス市場シェアの60.15%を占め、QLEDとミニLEDの合計は2031年まで年率7.46%の成長が予測されています。
- エンドユーザー別では、住宅用途が2025年のテレビおよびセットトップボックス市場規模の75.85%を占め、商業・機関用セグメントは2031年まで7.06% CAGRで成長する軌道にあります。
- 地域別では、アジア太平洋地域が2025年のテレビおよびセットトップボックス市場シェアの42.20%を占め、2031年まで6.53% CAGRが見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 4Kおよび8K UHDへの急速な消費者移行 | +1.2% | アジア太平洋地域、北米 | 中期(2〜4年) |
| スマートテレビOSエコシステム | +1.0% | 世界の先進市場 | 短期(2年以内) |
| 政府主導のデジタル切り替え | +0.8% | 新興アジア太平洋地域、アフリカ、ラテンアメリカ | 長期(4年以上) |
| AIを活用したパーソナライズドインターフェース | +0.7% | 北米、欧州、先進アジア太平洋地域 | 中期(2〜4年) |
| エッジベースのインタラクティブ広告 | +0.5% | 北米、欧州、アジア太平洋地域 | 中期(2〜4年) |
| LEO衛星による農村部へのリーチ | +0.4% | 世界中の農村地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
4Kおよび8K UHDコンテンツへの急速な消費者移行
高解像度スクリーンへの需要の急増が買い替えサイクルを短縮し、平均販売価格を押し上げています。8Kハードウェアは存在するものの、ネイティブコンテンツが限られているため普及は低調であり、4Kが引き続きアップグレード決定を主導しています。BenQは、8Kの本格的な普及には少なくとも6年かかると予測しており、4Kパネルの中期的な商業的優位性を裏付けています。[2] Samsungの広範な8K特許ポートフォリオも、コスト構造や競争上のライセンス供与に影響を与える可能性があります。したがって、テレビおよびセットトップボックス市場は、4Kを主要な価値ドライバーとして位置づけつつ、8Kをより長期的なプレミアム経路として捉えています。4Kコンテンツへの需要は、家庭が旧型デバイスを買い替えるにつれてセットトップボックス市場を形成しています。
スマートテレビOSエコシステムによるアップグレードサイクルの加速
ソフトウェアエコシステムは、今や製品差別化の核心となっています。Samsungの2025年モデルはビジョンAIを統合し、推薦とボイスコマンドをパーソナライズしています。LGはマイクロソフトCopilotと連携して生産性機能を追加し、製品寿命の体感を短縮することで4〜5年のアップグレードサイクルを促進しています。Android TV、Roku、webOSなどのプラットフォームの断片化がスティッキーなエコシステムを生み出し、ユーザーをブランドのインターフェースに囲い込んでいます。その結果、サービス収益とターゲット広告がハードウェア収益とともに拡大し、テレビおよびセットトップボックス市場を押し上げています。
政府主導のデジタル切り替えプログラム
国際電気通信連合はアナログ停波期限を調整しており、ナイジェリア、南アフリカ、インドネシアなどの国々での機器需要を刺激しています。[3] 対応セットトップボックスおよびエネルギー効率の高いディスプレイへの補助金が、予測可能な複数年にわたる調達を生み出しています。この段階的な移行により、メーカーは明確な生産見通しを得ることができ、新興市場の雇用インセンティブを活用するローカルアセンブリ事業を支援しています。
AIを活用したパーソナライズドユーザーインターフェースによるARPU向上
AIルーティンが膨大な視聴履歴をフィルタリングしてカスタムチャンネルを提供することで、エンゲージメント指標と広告CPMを向上させています。例えば、SamsungのビジョンAIはインテントと習慣を解析してコンテキスト広告の精度を高めています。音声アシスタントが追加の世帯データを収集することで、きめ細かな広告セグメンテーションが可能になります。Rokuの経験から、ターゲティングを精緻化せずにデバイス成長だけでは収益化が限定的であることが示されていますが、テレビおよびセットトップボックス業界全体では、AIの成熟度が上がるにつれてARPUが段階的に向上すると予測しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| パネルおよび半導体コストの高騰 | -1.1% | 世界全体 | 短期(2年以内) |
| 先進市場における飽和 | -0.9% | 北米、欧州、先進アジア太平洋地域 | 長期(4年以上) |
| モバイル・PCへのコードシフト | -0.6% | 世界全体、若年層 | 中期(2〜4年) |
| 大型画面に対する炭素・電子廃棄物規制 | -0.3% | 欧州、北米、アジア太平洋地域へ拡大中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
パネルおよび半導体原材料コストの高騰
ディスプレイガラス、ドライバーIC、メモリは2024年半ば以降コストが反発しています。東アジアに集中したパネル製造は、ブランドを地政学的・物流的リスクにさらしています。規模の小さいサプライヤーはヘッジの余裕がなく、コストを吸収するか小売価格を引き上げるかの選択を迫られ、マージンを圧迫しています。大手企業は垂直統合と長期ウェーハ契約を追求していますが、これらのヘッジはテレビおよびセットトップボックス市場のCAGRへのマイナス1.1パーセントポイントの影響を部分的にしか相殺できません。
先進市場における飽和
北米および西欧での普及率がほぼ100%に達し、買い替えサイクルが延び、量よりもプレミアムSKUへと焦点が移っています。ソフトウェアアップデートが既存のテレビセットを刷新できるため、近い将来のハードウェア需要がさらに希薄化されます。その結果、メーカーはテレビおよびセットトップボックス市場での成長を維持するために、商業用ディスプレイ、新興市場への展開、ソフトウェアの収益化へと軸足を移しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ストリーミングデバイスが視聴形態を再構築テレビのテレビおよびセットトップボックス市場規模は2025年の収益の65.40%を占めましたが、ストリーミングドングルおよびスティックはセグメント最高の7.74% CAGRを記録しました。ドングルは携帯性、簡便なセットアップ、低価格という利点から普及が進み、従来のケーブルおよび衛星ボックスの存在感を低下させています。従来の有料テレビが依然として影響力を持つ地域では、衛星・IPハイブリッドボックスが線形視聴とOTT視聴の両方に対応しています。一方、スマートテレビの統合は先進国における将来のスタンドアロンドングル需要を低下させますが、新興市場では低コストのアドオンが依然としてコネクテッドコンテンツへの最初のステップとして採用されています。ブランドはインターフェースに無料広告支援ストリーミングテレビ(FAST)チャンネルをバンドルしてエンゲージメントとデータ収集を高めることを増やしています。
スティック市場での価格競争、すなわちRoku対Amazon Fire TVおよびXiaomiは、マージンを圧縮しながらもインストールベースを拡大し、結果として広告インベントリを増加させています。テレビメーカーはパネル内に同等のOS機能を組み込むことでバリューチェーンの制御を維持しようとして対抗しています。このせめぎ合いが製品の多様性を確保する一方で、カテゴリーの境界を曖昧にしており、多くの家庭ではスマートパネルに加えて複数のストリーミングデバイスを使用するようになり、テレビおよびセットトップボックス市場内の総アドレス可能ユニットを押し上げています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


解像度別:
4Kが主流、8Kが次を狙うテレビおよびセットトップボックス市場シェアにおける4Kの割合は2025年に43.85%まで上昇し、OTTプラットフォームを通じた成熟した製造歩留まりと豊富なネイティブコンテンツに後押しされながら、サイクル中間のアップグレードを牽引し続けています。アップグレードユーザーは主流のパネルサイズでHDと比較して明確な視覚的メリットを実感しており、4Kテレビの価値を維持するのに役立っています。一方、8Kクラスは6.95% CAGRを記録しているものの、2024年の出荷台数はわずか143,000台に留まっており、コンテンツ不足とプレミアム価格帯の位置付けを反映しています。それでもハードウェアメーカーは平均販売価格とブランドリーダーシップを守るために8Kを推進しています。
メーカーはネイティブコンテンツ不足を緩和するためにAIアップスケーリングを適用し、真の8Kブロードキャストに先立ってインストールベースを形成しようとしています。BenQ Corporationは大規模な普及は早くとも2031年になると予測しており、予測期間を通じて4Kの優位性が続くことが示唆されます。HDおよびフルHDは、帯域幅とコンテンツの制約によって4Kが過剰となるコスト重視の新興国や商業施設では引き続き普及しています。
画面サイズ別:
大型化が標準に56〜64インチクラスが2025年の販売の31.95%を占めましたが、消費者が映画館のような没入感を求めるにつれ、75インチ以上のバンドは7.58% CAGRを記録するでしょう。75インチLCDの対角1インチあたりの価格は主流の小売店で500米ドルを下回るまで低下し、アップグレードプレミアムが縮小し、購入者が中間サイズをとばしてより大型のサイズを選択することを促しています。メーカーは世帯あたりの収益を維持するために、単にユニット数を増やすのではなく、より大きなスクリーンを販売するエリアベースのマーケティングを推進しています。
商業用バイヤーも同様のトレンドを反映しており、会議室やサイネージに98インチのディスプレイを指定しています。その結果、パネルメーカーはより大きな基板向けにファブを再構成し、規模の効率性を達成してエンドユーザー価格の低下につなげ、テレビおよびセットトップボックス市場における好循環を強化しています。
技術別:
QLEDとミニLEDが差を縮めるLCD/LEDは依然として2025年のテレビおよびセットトップボックス市場規模において収益シェア60.15%でトップを維持しており、これは有利なコスト構造によるものです。しかし、量子ドットの鮮やかさとローカルディミングの明るさを求めてグレードアップするコスト意識の高い購入者が増えたことで、QLEDとミニLEDは年率7.46%急成長しています。Samsungは2024年に834万台のQLEDテレビを出荷し、そのサブセグメントの46.8%に相当します。中国ブランドのファストフォロワー戦略、HisenseとTCLは、プレミアムボリュームを毎年倍増させ、確立されたリーダーに圧力をかけています。
ミニLEDのマイクロレンズアレイはピーク輝度を高めながらOLEDの焼き付きを回避し、明るいリビングルームでの家庭の定番となっています。かつて頂点にあったOLEDは、高度なLCDとの製造コストが収束するにつれマージン圧縮に直面しています。メーカーは現在、変動する原材料コストと変化する消費者ニーズにヘッジするために、テクノロジーラインアップを混在させています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
商業需要が収益を多様化住宅用は2025年の販売の75.85%で依然として優位を保っていますが、商業・機関用アプリケーションは年率7.06%で拡大し、消費者の買い替えサイクルの変動を和らげています。小売、ホスピタリティ、クイックサービスレストランはデジタルメニューボードとインタラクティブな案内を導入し、専用サイネージパネルのボリュームを牽引しています。企業はキャンパスコミュニケーション向けにIPTVおよびOTAキャプチャシステムを設置し、長期ファームウェアサポートを備えた堅牢なセットトップボックスを好んでいます。
教育予算は大型インタラクティブディスプレイと講義ストリーミング機器に資金を配分し、教室のエンゲージメントを向上させています。医療の遠隔測定ボードとインフォテインメントソリューションは認定された衛生的な筐体を必要とし、プレミアム価格を実現しています。この多様化により収益の変動性が低下し、テレビおよびセットトップボックス市場全体でコンポーネント調達リスクが分散されます。
地域分析
アジア太平洋地域のテレビおよびセットップボックス市場
アジア太平洋地域は2025年の世界収益の42.20%を創出し、中国の大規模生産とインドの二桁台のスマートテレビ世帯普及率の拡大に牽引され、6.53%のCAGRで成長する見込みです。国内大手のTCL Technology Group Corp.およびHisense Co., Ltd.は、低い人件費と国家インセンティブを活用してプレミアム出荷を加速させ、韓国の既存メーカーとの差を縮めています。インドネシア、ベトナム、フィリピンにおける政府のデジタル化推進施策がユニット数量を拡大させる一方、日本と韓国は8Kトライアルおよび没入型音響映像規格を通じて技術的リーダーシップを維持しています。
北米のテレビおよびセットトップボックス市場
北米は成熟しながらも収益性の高い市場であり、大型フォーマットの4Kおよび8Kパネルがリビングルームの主役を占めています。韓国ブランドは米国成人のユニットシェアの52%を獲得しており、持続的なブランドエクイティを反映しています。同地域は、ユニット数の拡大ではなくプレミアムアップセリングに牽引され、7.92%の堅調な収益CAGRを示しており、消費者は音声アシスタント、コンソールゲーミング、および高度なHDRバリアントを積極的に採用しています。USMCA協定のもとでの貿易は、メキシコの組立拠点からのジャストインタイム物流を支援し、小売業者の在庫リスクを軽減しています。
欧州およびアフリカのテレビおよびセットトップボックス市場
欧州の成長はより安定的であり、エネルギー効率規制とアナログ放送終了の完了によって制約を受けています。エコデザイン規則により省電力ファームウェアおよびリサイクル可能な包装材が義務付けられ、規制対応コストが増加しており、規模の小さいアジア系新規参入企業にとっては対応が困難となる可能性があります。それにもかかわらず、ドイツ、英国、フランスでは65インチ以上の4Kセットが優先され、OLED採用率は西欧の主要都市で最も高い水準を維持しています。中東欧の新興市場では、一部のアフリカ諸国と同様にデジタル移行の追い風が見られ、経済指標が安定すれば、ブランドにとって長期的な買い替え需要の拡大余地が生まれます。

規制環境
テレビおよびセットトップボックス市場における規制は、機器設計やソフトウェアメニューを形作るエネルギー効率、アクセシビリティ、相互運用性の要件にますます根ざしている。欧州連合では、規則(EU) 2023/826が家庭用電子機器に関する更新されたエコデザイン要件を導入し、2025年5月9日に施行され、市場に投入されるテレビおよび接続型受信機に対して、OEMに電力管理プロファイル、文書、適合プロセスの更新を求めている。米国では、連邦通信委員会(FCC)が、テレビおよびセットトップボックスの操作、メニュー、番組ガイドに関するアクセシビリティ関連のユーザーインターフェース義務を引き続き管轄している。
2025年1月15日のFCC公示(DA 25-48)は、字幕表示設定を容易にアクセス可能にするための2026年8月17日という準拠期限を設定し、これによりメーカーおよび有料テレビ事業者は、機器ファミリーおよび事業者ブランドのボックス間で一貫したファームウェアおよびUIの更新へと向かうことになる。これらの市場アクセス規則に加えて、ITU-Tなどの標準化団体も技術基準を厳格化しており、地上波と衛星伝送にまたがるハイブリッドセットトップボックス向けのITU-T勧告J.298(2024年6月29日承認)は、放送とIP配信要件の融合を支えている。
バリューチェーン分析
バリューチェーンは、ディスプレイガラス・パネル、半導体(SoC、メモリ、接続性)、筐体・機械部品、ソフトウェアプラットフォーム(スマートTV OSおよびセットトップミドルウェア)、最終組み立て/EMS、事業者認証、そして小売業者や有料テレビ・通信事業者を通じたマルチチャネル流通にまで及ぶ。パネルとSoCの供給は、製品サイクルおよび部品構成表(BOM)に対する主要な上流の影響要因であり続けており、一方で中流の差別化はソフトウェアスタック(例えば事業者展開におけるAndroid TVおよびRDK)およびコンテンツ集約層へと移行しており、これらは既存の設置ベースを広告およびサービス収益へと変換している。
下流では、事業者認証および地域ごとのコンプライアンスが、特にハイブリッド放送・ブロードバンド機器のセットトップボックス展開に時間とコストを追加している。貿易政策もまた製造拠点および物流の選択に影響を与えている。例えば、業界関係者が指摘する米国の関税関連の変化は、北米向けテレビ機器の最終組み立てを中国から離れてメキシコおよびベトナムへ多様化する関心を強めている。標準規格の更新は、部品およびソフトウェアの調達判断にも波及している。HbbTV協会がDRMをHbbTV 2.0.5コア仕様に統合したこと(2026年3月)、およびDVB運営委員会が主要なDVB-I更新を承認したこと(2026年7月)は、テレビ、ストリーミングデバイス、事業者ボックス全体における安全なコンテンツ配信、サービス発見、ハイブリッド相互運用性の要件を高めている。
競合状況
テレビおよびセットトップボックス市場は中程度の断片化を示しています。Samsungは28.3%の世界シェアと2,500米ドル以上のテレビの約50%支配で19年連続の全体リーダーシップを維持しています。LGはOLEDとクラウドゲーミングアライアンスに注力してプレミアムポジションを強化していますが、TCLの2024年第4四半期のハイエンド市場への急進出は、積極的な中国の価格性能戦術が韓国の優位性を侵食していることを示しています。Hisenseの持続的な二桁出荷成長がシェア構造をさらに再形成しています。
戦略的には、リーダー企業はパネル技術を超えた差別化のためにソフトウェアエコシステムに投資しています。SamsungのビジョンAIとLGのCopilotパートナーシップは、生産性、スマートホーム制御、エンターテインメントが一つの画面に収束する形を体現しています。サプライチェーンの耐久性が今やグロスマージンの安定性を決定し、垂直統合パネルファブまたは安定したOLEDタイアップ、例えばSonyによるSamsung DisplayのQD-OLEDの使用が、コンポーネントの衝撃を緩和しています。
RokuやAmazonのようなストリーミングデバイス専門企業が隣接競争を代表しており、リビングルームのインターフェースの影響力を奪い取っています。しかし、パネルベンダーが同等のOSレイヤーを組み込むにつれ、スタンドアロンストリーマーの平均販売価格が圧縮され、それらのブランドを広告とプラットフォームライセンシングにより深く追い込んでいます。したがって、競合マトリックスはハードウェア、ソフトウェア、サービスの各レイヤーにまたがり、テレビおよびセットトップボックス市場全体でブランドの共鳴、プラットフォームのロックイン、規律あるコスト管理が成功の鍵となっています。
テレビおよびセットトップボックス業界リーダー
-
Samsung Electronics Co., Ltd.
-
LG Electronics Inc.
-
TCL Technology Group Corp.
-
Hisense Co., Ltd.
-
Sony Group Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
テレビおよびセットトップボックス市場
- Samsung Electronics Co., Ltd.
- LG Electronics Inc.
- TCL Technology Group Corp.
- Hisense Co., Ltd.
- Sony Group Corporation
- Panasonic Holdings Corporation
- Sharp Corporation
- Vizio Holding Corp.
- Skyworth Group Co., Ltd.
- Xiaomi Corporation
- Haier Smart Home Co., Ltd.
- Koninklijke Philips N.V.
- TP Vision
- Toshiba Corporation
- Arris International Ltd. (CommScope)
- Technicolor S.A.
- Humax Co., Ltd.
- Sagemcom SAS
- ZTE Corporation
- Kaon Media Co., Ltd.
- Evolution Digital LLC
- Coship Electronics Co., Ltd.
- Intek Digital Inc.
- Gospell Digital Technology Co., Ltd.
- Roku, Inc.
- Amazon.com, Inc. (Fire TV)

市場機会と将来展望
ハイブリッド放送・ブロードバンド標準規格および展開は、特に放送事業者や通信事業者がアンテナ/衛星とIPストリーミングを横断する単一のサービス層を求める場合において、機器の更新およびプラットフォームライセンスの新たな余地を生み出している。ブラジルでは、DTV+(TV 3.0)が2026年6月にリオデジャネイロ、サンパウロ、ブラジリアなどの主要都市で稼働を開始し、商用機器において高度な圧縮技術(MPEG-5 LCEVCおよびVVC)を採用している。これは、次世代の地上波体験に対応できる互換性のあるシリコン、ファームウェア、リテールSKUへの短期的な需要を支えている。
同時に、ITU-Rは2026年3月にレポートBT.2568-0を発行し、アプリケーション指向のテレビ放送プラットフォームの要件を定義することで、旧来型放送とIPベースのサービスとの間の相互運用性への道筋を強化し、OEMおよびミドルウェアサプライヤーに地域を越えた機能の標準化を促している。マネタイゼーション主導の機会は、マネージドFASTおよびプリインストールアプリのエコシステムの加速にも見られ、これは交渉力をプラットフォーム所有者およびスマートTV OS事業者側へと移している。Netgemは2026年3月、自社のPleio TVプラットフォームがフランスのBouygues TelecomsのTV顧客基盤全体に展開され、マネージドFASTの提案を提供していると発表し、単体ハードウェアよりもターンキー型のコンテンツ、広告挿入、UI制御への需要の高まりを示した。アフリカでは、Canal+とSamsungが2026年6月1日から18の市場において、新型SamsungスマートTVへのDStv Streamアプリのプリインストール展開を拡大し、OEMと事業者間の流通契約が視聴およびサブスクリプション獲得を販売時点へと移動させ得ることを示している。商業・法人向け導入も活発な展開チャネルとなっている。Foxtel Business iQは2026年5月にFortescueとの提携を拡大し、オーストラリア遠隔地の鉱山村落全体に大型4K UHDスクリーンを展開し、非住宅環境における耐久性の高いディスプレイおよびマネージド流通層への需要を支えた。
Recent Industry Developments in テレビおよびセットトップボックス市場
- 2026年7月:Samsungは2026年型テレビラインアップおよびM70+スマートモニターにVision AI Companionを展開し、より自然な音声ベースの対話およびオンデバイスAI機能を実現した。この発表は、ソフトウェア体験を用いてハードウェア階層を差別化し、接続サービスとの関与を深めるというSamsungの戦略を強化するものである。
- 2026年6月:Canal+とSamsungは、アフリカの18市場において新型SamsungスマートTVへのDStv Streamアプリのプリインストール展開を拡大し、OEMと事業者間の流通契約が視聴およびサブスクリプション獲得を販売時点へと移動させ得ることを示した。この展開は、販売時点で統合されたマネージドストリーミングエコシステムへの需要の高まりを裏付けている。
- 2026年3月:TCLはSonyと最終契約を締結し、Bravia Inc.を設立した。これはTCLが51%の株式を保有する合弁事業であり、Sonyのホームエンタテインメント事業を引き継ぐもので、この事業移行は2027年4月に発効するとされている。この動きは、TCLの規模および供給網の強みを、Sonyのプレミアムブランドおよび製品ポジショニングと結びつけ、テレビポートフォリオの上位層における競争力学を再形成するものである。


テレビおよびセットトップボックス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、接続型および従来型モデルを含む、エンドユーザーに販売されたテレビおよびセットトップボックスから得られる収益を対象としており、主要地域においてUSDで測定されています。
調査範囲の除外事項:デバイス販売に紐づかないコンテンツサブスクリプションおよび純粋なソフトウェアまたはサービス収益は除外しています。
セグメンテーション概要
- 製品タイプ別
- テレビ
- セットトップボックス
- ストリーミングドングル/スティック
- 解像度別
- SD
- HD/FHD
- 4K
- 8K以上
- 画面サイズ別
- 32インチ以下
- 33〜43インチ
- 44〜55インチ
- 56〜64インチ
- 65〜74インチ
- 75インチ以上
- 技術別
- LCD/LED
- QLED/ミニLED
- OLED
- レーザー/プロジェクションテレビ
- エンドユーザー別
- 住宅用
- 商業・機関用
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- アジア太平洋地域
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋地域
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まず、テレビやオペレーターボックスを現実的に導入できる世帯数と、映像配信がどの程度の速さで移行しているかを示す公開データセットを用いて需要の背景を構築しました。参照したソースには、ITUブロードバンド指標、OECDの通信・世帯統計、世界銀行のマクロ経済シリーズ、および関連する電機器カテゴリーの国連Comtrade貿易フローのリリースおよびデータセットが含まれます。
この背景をデバイス収益に結びつけるため、企業の開示書類や投資家向けプレゼンテーション、さらにデジタル移行に関するオペレーターや規制当局の発表も参照しました。市場価格の文脈については、パネル供給と小売価格に関する信頼性の高い報道を活用しました。必要に応じて、企業財務情報やニュースのスクリーニングのための有料サブスクリプション、および主要回廊における方向性フローを確認するための輸出入貨物レベルのデータベースも使用しました。これらはあくまで例示的なソースであり、インプットの収集・検証・明確化のために他の多くの公開資料も活用しています。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、特に実際の価格帯、買い替えサイクル、およびオペレーターがIPTV、ハイブリッド、レガシーボックス間でどのように移行しているかについて、公開データで確認した内容を検証するために活用しました。デバイスメーカー、コンポーネントおよチャネル関係者、ペイTVおよびブロードバンドエコシステムの関係者、ならびにAPAC、EMEA、アメリカ大陸の大口購買担当者と幅広く対話し、地域ごとの行動が異なる場合に前提条件を修正できるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:13% | APAC:47% |
| 中位層:47% | 部門・ユニットリーダー:33% | EMEA:33% |
| 中小規模プレイヤー:20% | マネージャー:54% | アメリカ大陸:20% |
市場規模算定と予測
コアとなる規模算定は、世帯数、ブロードバンド、ペイTV普及パターンを用いてアドレス可能なデバイス需要プールを再構築し、地域別の平均販売価格を通じて収益に換算するトップダウン方式で開始します。合計値の現実性を担保するため、チャネルチェックによるサンプルASP×販売台数や、開示内容が明確な場合のサプライヤーおよびブランドレベルの収益シグナルなど、選択的なボトムアップ推計によって結果を裏付けました。
モデルを形成した主要インプットには、地域別のテレビ買い替えサイクル、HD・4K・8K間のミックスシフト(および関連する価格プレミアム)、台数が横ばいでも価値を動かす画面サイズのミックス変化、IPTVおよびハイブリッドボックスへのオペレーター移行ペース、ならびにアップグレードタイミングに影響する可処分所得やインフレなどのマクロドライバーが含まれます。ボトムアップチェックにギャップがある場合、欠落部分は最も近い観測可能なプロキシ(例:貿易フローや開示済みカテゴリー収益)に基づく保守的なシェア分割で対応し、インタビューで再検証しました。
予測にあたっては、ブロードバンドの展開、ペイTV加入者動向、解像度・画面サイズ別の予想ASP変動など、回答者が自信を持ってコメントできる少数の変数に紐づいたシナリオ分析を活用しました。最終的な予測パスは、シナリオ出力が単一のインプット変動ではなく複数の独立したシグナルと一致した場合にのみ調整しました。
データ検証と更新サイクル
市場総額とその動向が、貿易の方向性、デバイスの買い替えリズム、オペレーターの技術移行などの外部シグナルと整合しているかを確認するた、多段階チェックを実施しています。地域間または示唆される台数と価値の間に大きな乖離が生じた場合、前提条件を再検討し、承認前に関連する専門家に再度確認を取ります。
すべてのレポートは年次サイクルで更新され、価格・供給・需要に重大な影響を与える可能性のある事象が発生した場合は中間更新を実施します。納品前にアナリストが主要インプットと計算を最新の状態で確認し、クライアントが古いスナップショットではなく最新の見解を受け取れるようにしています。
Mordor IntelligenceのテレビおよびセットトップボックスMarket推計と他の公表推計との比較
テレビおよびセットトップボックスの公表市場規模は、タイトルが似ていても境界が必ずしも同じではないため、大きく乖離して見えることがあります。実際には、どの製品をカウントするか、価値を出荷量から構築するか需要シグナルから構築するか、4Kや大型スクリーンがシェアを獲得する中で価格をどのように扱うかによって差異が生じます。
解像度と画面サイズのミックスシフトを追跡し、チャネルチェックとイタビューを通じてASPカーブを更新することで、Mordor Intelligenceは隣接する電子機器やサービス収益を混在させることなく、テレビ、セットトップボックス、ストリーミングスティックに焦点を当てたデバイス収益プールを維持しています。また、一方の推計が単一地域に依存していたり、一時的な通貨換算を使用していたりする一方で、もう一方が時間をかけて価格を平準化し、オペレーターや小売チャネルを通じて前提条件を検証している場合にも乖離が生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3,239億米ドル(2026年) | |
| 業界データ出版社A | 372億5,000万米ドル(2024年) | この数値はセットトップボックスのみを対象としており、テレビおよびストリーミングスティックを除外しているため、成長率が類似して見えても合計が圧縮されています。 |
| グローバルメディアノートB | 81億6,000万米ドル(2024年) | この推計は市場全体の価値ではなく、短期間の増分成長として提示されており、セットトップボックスのみに焦点を当て、価格構築の前提条件についての明さも限られています。 |
表中の乖離は主に対象範囲と収益の表現方法、すなわち全デバイス市場価値として表すか、特定デバイスカテゴリーの成長増分として表すかによって説明されます。同一の製品セットと一貫した価格ロジックを地域全体に適用し、複数の需要指標と照合することで、得られた合計は年々追跡・再現しやすくなります。


レポートで回答されている主な質問
2026年のテレビおよびセットトップボックス市場の規模はどのくらいですか?
市場は2026年に3,239億米ドルの規模を持ち、2031年までに4,227.9億米ドルに達すると予測されており、5.47% CAGRを示しています。
製品タイプ別で最も急速に拡大しているセグメントはどれですか?
ストリーミングドングルおよびスティックが7.74% CAGRを記録し、テレビや従来のセットトップボックスを上回っています。
消費者の採用をリードしている解像度はどれですか?
4Kパネルが43.85%の収益シェアを保持しており、依然としてアップグレードドライバーですが、8Kの採用はまだ初期段階です。
最も高い収益をもたらしている地域はどこですか?
アジア太平洋地域が2025年の収益の42.20%を占め、2031年まで最速の6.53%の地域CAGRを維持しています。
世界のテレビ市場リーダーは誰ですか?
Samsungは28.3%の世界シェアと2,500米ドル以上の価格帯のほぼ半分を支配することで、19年連続でトップの座を維持しています。
商業施設がなぜ重要ですか?
商業・機関用の展開は7.06% CAGRで成長しており、消費者市場の飽和を緩衝する安定した収益ストリームを提供しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

