
タングステン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 141.02 キロトン |
| 市場取引高 (2031) | 177 キロトン |
| 成長率 (2026 - 2031) | 4.65 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタングステン市場分析
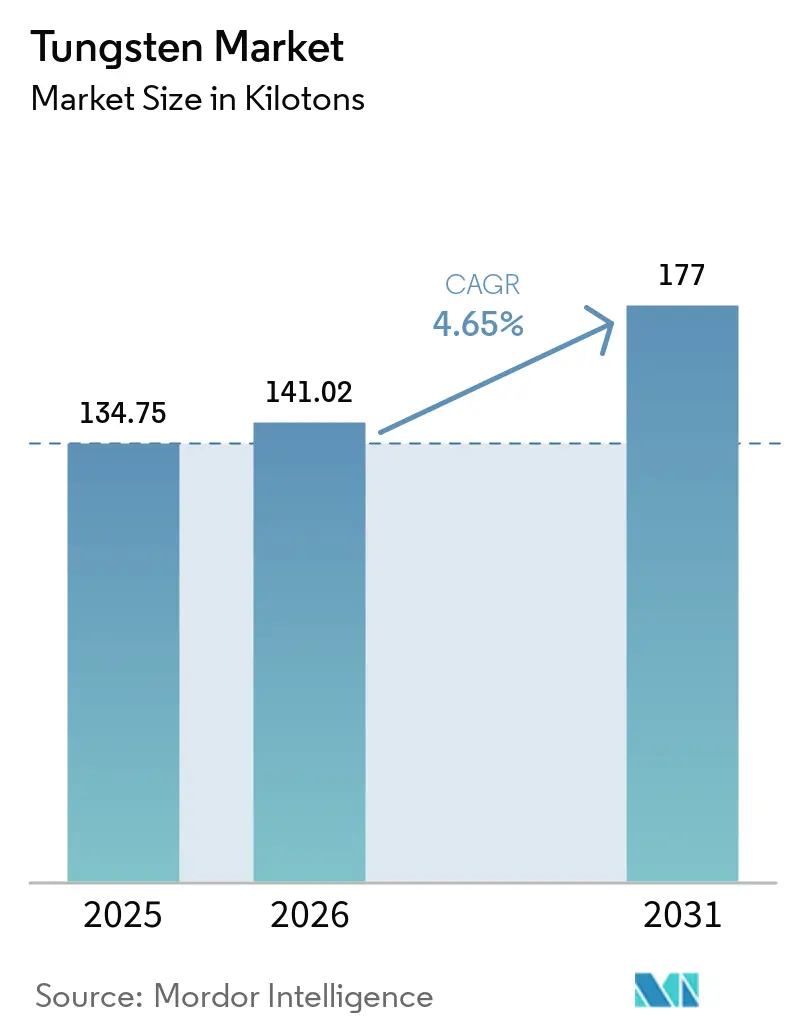
タングステン市場規模は2025年に134.75キロトンと評価され、2026年の141.02キロトンから2031年には177キロトンに達すると推定されており、予測期間(2026年~2031年)中のCAGRは4.65%です。精密製造、防衛調達、次世代エネルギー貯蔵における構造的変化が、コモディティ価格が軟化する局面においても需要を支えています。ワイヤーは放電加工および高温炉において引き続き優位を保ち、チューブは航空宇宙OEMが極超音速推進用タングステン合金ノズルを採用するなかで最も高い成長率を記録しています。タングステンカーバイドは切削工具用途により過半数のシェアを維持していますが、パラタングステン酸アンモニウムや六フッ化タングステンなどの化学品は半導体・電池用途を背景に急速に拡大しています。垂直統合された中国サプライヤーが影響力を拡大する一方、ベトナム、ルワンダ、インドのリサイクル業者が西側バイヤーのサプライチェーンリスクを軽減しています。粉塵曝露に関する規制強化と輸出割当の不確実性がペースを抑制しているものの、タングステン市場の長期的な成長軌道を阻むには至っていません。
レポートの主要ポイント
- 製品タイプ別では、ワイヤーが2025年のタングステン市場シェアの39.75%を占め、チューブは2031年にかけてCAGR 5.10%で拡大しています。
- 製品形態別では、タングステンカーバイドが2025年のタングステン市場規模の52.38%を占め、タングステン化学品は2026年から2031年にかけてCAGR 5.48%で拡大すると予測されています。
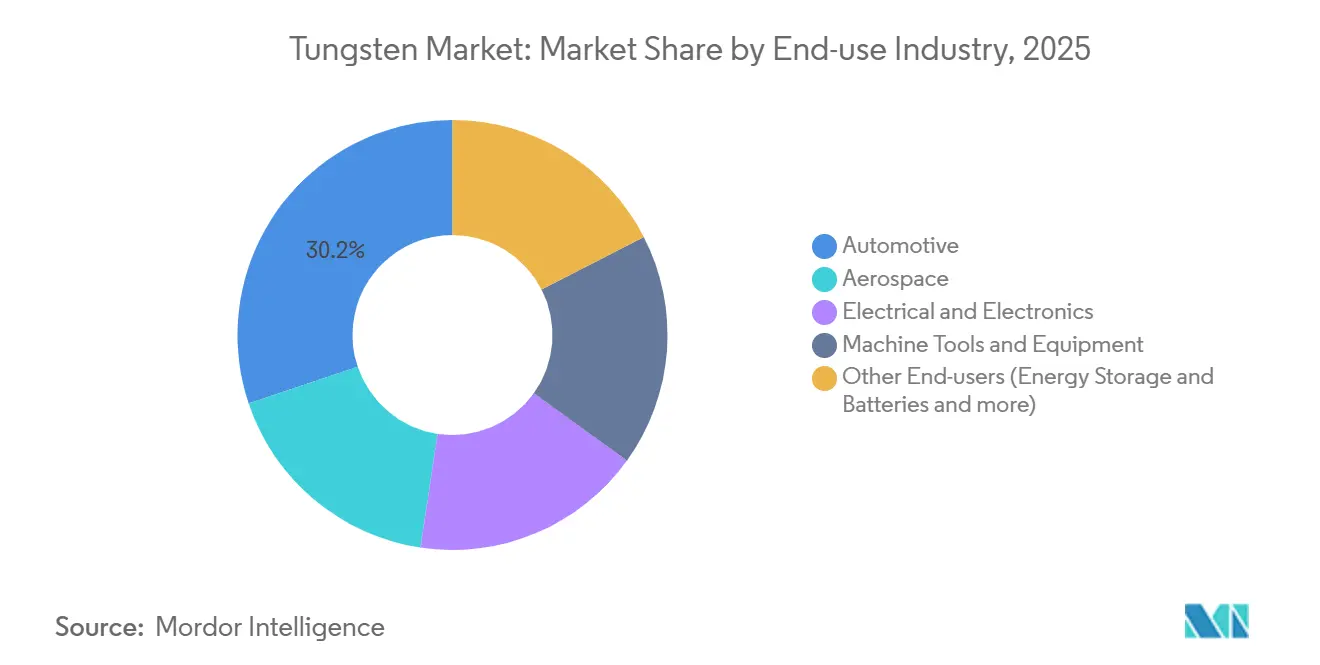
- 最終用途別では、自動車が2025年の需要の30.16%を占め、電池・医療用画像診断を含むその他の最終用途産業は2031年にかけてCAGR 5.29%で成長しています。
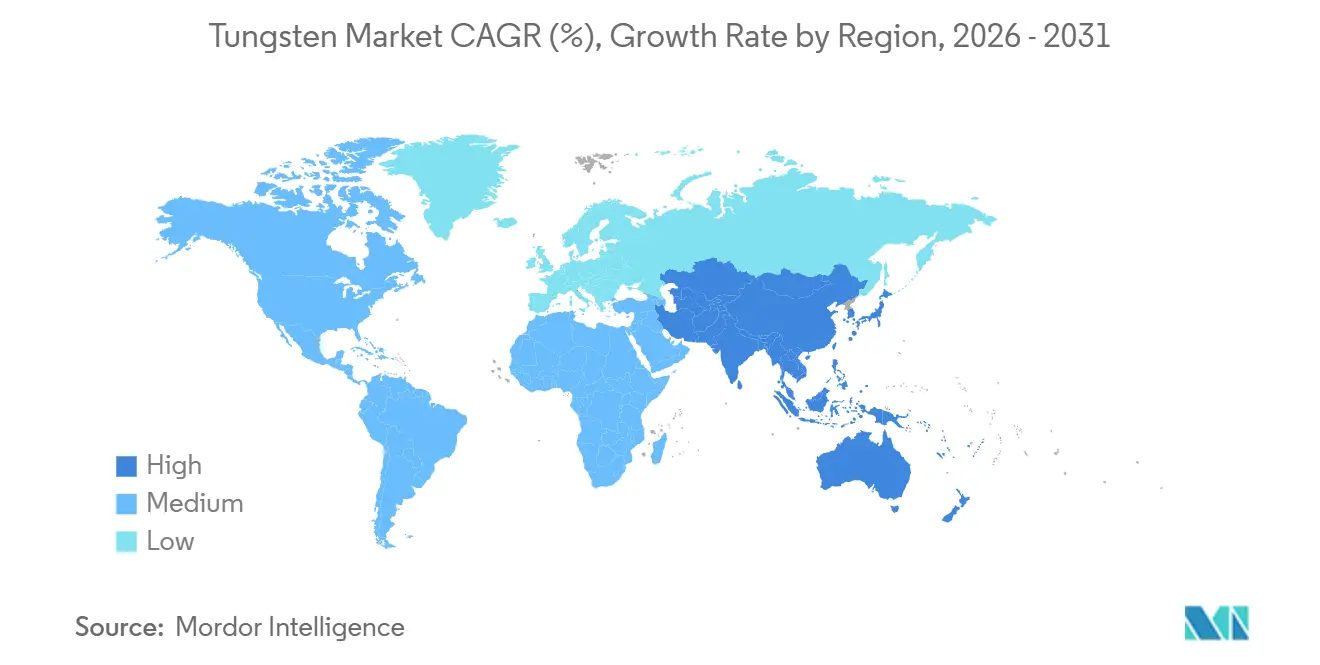
- 地域別では、アジア太平洋が2025年の数量の58.28%を占め、2031年にかけてCAGR 5.02%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車・航空宇宙向け超硬切削工具 | +1.2% | 世界(ドイツ、日本、米国、中国) | 中期(2~4年) |
| 高密度インターコネクトを伴う電子機器の小型化 | +0.9% | 台湾、韓国、日本、米国 | 長期(4年以上) |
| 運動エネルギー貫通体の防衛採用 | +0.6% | 北米、欧州、インド | 中期(2~4年) |
| 二硫化タングステンを使用したリチウムイオン電池および全固体電池 | +0.8% | 中国、韓国、日本、米国 | 長期(4年以上) |
| 放射線遮蔽部品の積層造形 | +0.5% | 北米、欧州、中国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車・航空宇宙向け超硬切削工具からの需要急増
超硬チップインサートは、パワートレインおよび機体部品における焼入れ鋼、チタン、アルミニウム複合材の加工に不可欠であり続けています。電気自動車へのシフトはバッテリーハウジングの公差要求を高め、OEMはセル近傍の磁気干渉を最小化するためにコバルトバインダー含有量が6重量%未満の超微粒カーバイドグレードを採用しています。航空宇宙大手は、炭素繊維パネルを25%高速に切削しながら刃先あたり10,000部品以上の寿命を実現するダイヤモンドライクカーボンコーティング超硬エンドミルを採用しています[1]Sandvik AB、「2024年次報告書」、home.sandvik。ISO 513:2024によるグレード命名規則の再分類が工具更新サイクルを引き起こし、交換需要を堅調に保っています。ドイツおよび日本のティア1サプライヤーは、形状とコーティングを共同設計する統合メーカーへの購買を集約しており、この動向がプレミアム価格を支えています。
電子機器の小型化による高密度インターコネクトの促進
半導体メーカーは、3ナノメートル未満ノードのビアフィルおよびコンタクトメタライゼーションにおいてアルミニウムからタングステンへの移行を進めています。2025年後半に量産に入るIntelの18Aプロセスは、300mmウェーハ1枚あたり約15gの六フッ化タングステンを消費します。TSMCは2024年にタングステンCVD容量を40%拡大し、2nmの量産立ち上げを支援しています。Samsungは原子層堆積WS₂バリアに関する十数件の特許を出願しており、二次元タングステン化合物のより広範な採用を示唆しています。チップレットや3Dスタッキングなどの先進パッケージングニーズがデバイスあたりのタングステン使用量を増加させており、電子機器はタングステン市場における強靭な成長の柱となっています。
運動エネルギー貫通体の防衛採用
西側軍は劣化ウラン弾を、放射線上の懸念なしに17~18.5 g cm⁻³の密度を実現するタングステン重合金に置き換えています。2024年のAllegheny Technologies社との4,700万米ドルの米陸軍契約により、2027年までのビレット供給が確保されています[2]米国国防総省、「2024年8月契約授与」、defense.gov。インドのDRDOは、衝突速度1,700 m s⁻¹においてウラン類似品の5%以内の性能を発揮する国産貫通体を検証しました。NATOの弾薬補充プログラムが需要を前倒しし、スポット供給を逼迫させており、商業リードタイムは8週間から14週間に延長されています。
二硫化タングステンアノードを使用したリチウムイオン電池および全固体電池
Nature Energyは、WS₂ナノシートを5重量%添加することでリチウムイオンサイクル寿命が1Cで1,500サイクルに3倍増加したと報告しています。QuantumScapeは、2026年のパイロット試験に予定されている全固体プロトタイプの界面抵抗を抑制するための酸化タングステンコーティングを評価しています。CATLの2025年における高純度WS₂合成に関する特許の集中出願は、Qilinセルへの商業的意図を裏付けています。これらの電池用途は、タングステン市場全体の中で最も成長の速い製品形態セグメントであるタングステン化学品を支えています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中国中心のサプライボラティリティと輸出割当 | -0.8% | 世界(北米・欧州で深刻) | 短期(2年以内) |
| タングステンカーバイド粉塵曝露による健康リスク | -0.4% | 欧州、北米 | 中期(2~4年) |
| 先進セラミックスおよびサーメットによる代替 | -0.6% | 世界(切削工具ニッチ) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中国中心のサプライボラティリティと輸出割当
北京の2024年のタングステン粉末、カーバイド、合金に対する輸出ライセンス規制は、西側バイヤーの不確実性を増大させました。パラタングステン酸アンモニウムのスポット価格は2ヶ月で22%上昇した後、欧州の消費者が在庫を取り崩しベトナムの製錬業者が二次生産を増強するにつれて落ち着きました。米国地質調査所は、2015年に国内採掘が終了して以来タングステンを高リスクと位置付けており、国家防衛備蓄は認可水準の15%しか保有していません。ルワンダおよび韓国からの代替供給は、2028年までに欧州需要の8%未満しかカバーできず、リスクエクスポージャーは依然として高い水準にあります。
タングステンカーバイド粉塵曝露の健康リスク
欧州化学品庁は2024年にコバルト含有タングステンカーバイドをREACH認可リストに追加し、2027年までに許可取得を義務付けました。OSHAは2025年に米国の曝露限界を10倍厳格化する提案を行い、中小企業は換気・監視設備の改善に5万~20万米ドルの支出を迫られています。一部の企業はニッケルまたは鉄バインダーカーバイドへの切り替えを進めていますが、破断強度が10~15%低下するため断続切削での使用が制限されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
放電加工・炉用途に根ざしたワイヤーの優位性ワイヤーは2025年のタングステン市場シェアの39.75%を占め、放電加工ショップと炉メーカーがその独自の高温強度に依存しているため、2031年を通じてその優位を維持しています。LED採用によりコモディティフィラメントワイヤーは縮小傾向にありますが、放電加工およびガイドワイヤー向けの精密引き抜きグレードは年率6%で増加しています。Planseeの2025年酸化ランタンドープワイヤーは再結晶温度を1,800℃に引き上げ、金型メーカーのスクラップを12%削減しています。チューブは最も成長の速い製品であり、極超音速機プログラムとMRIメーカーが薄肉タングステン・レニウム熱電対を必要とするなかでCAGR 5.10%を記録しています。0.5mm未満の薄肉加工のためのロータリースウェージング能力を持つ企業は4社のみであり、技術的な参入障壁を形成しています。
フォイルとリボンはより小さなシェアを占めています。0.025mmまでのフォイルはX線源と宇宙電子機器を遮蔽し、リボンは薄膜蒸着における蒸発ボートとして機能します。タングステンの3,422℃の融点に匹敵する代替材料がほとんど存在しないため、需要はニッチながら安定しています。これらのトレンドは総じて、従来の照明用途が後退するなかでも特殊メーカーに持続的な上昇余地をもたらし、タングステン市場のバランスの取れた成長プロファイルを維持しています。
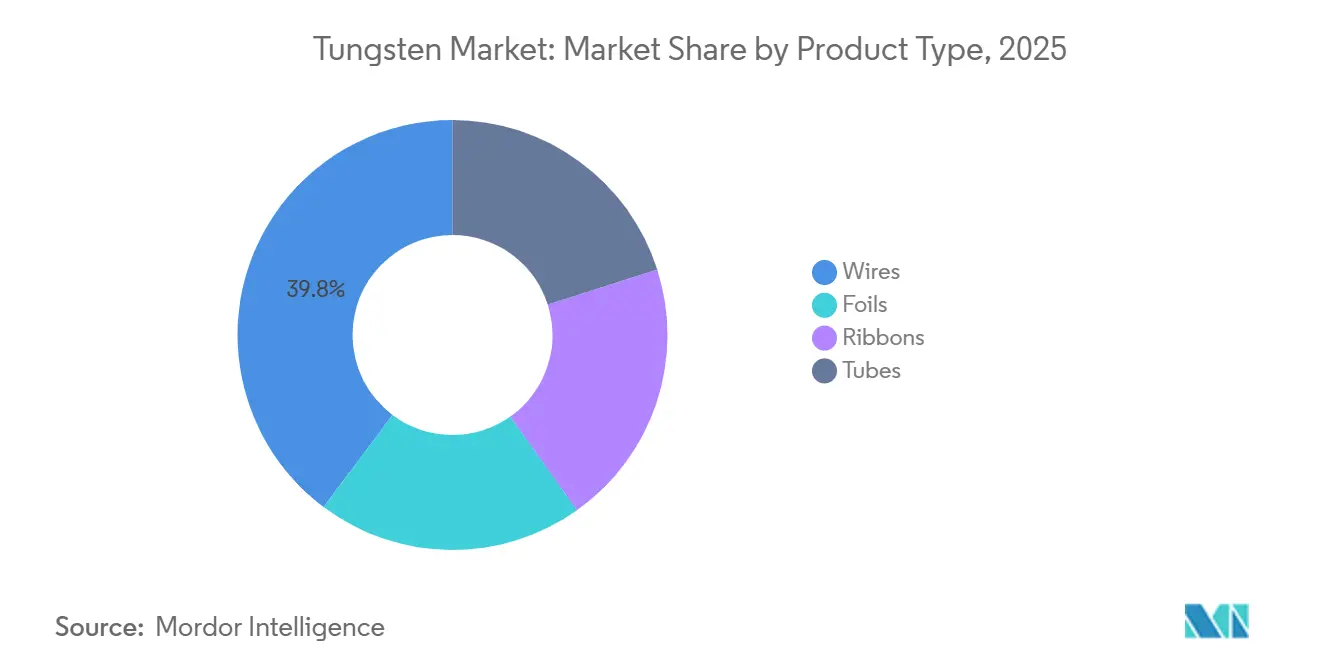
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


製品形態別:
化学品前駆体の成長に挑戦されるカーバイドの優位性炭化タングステンは2025年のタングステン市場規模の52.38%を占めているが、成長は市場全体より緩やかである。イノベーションによりマージンは健全に保たれている。Kennametal社の0.4 µm未満の粒径を持つBeyond Blastインサートは25%のプレミアムを獲得している。タングステン化学品は突出したセグメントであり、半導体ファブが低抵抗タングステンゲートを追加し、電池メーカーがWS₂添加剤を拡大するにつれ、CAGR 5.48%で成長している。Applied Materialsは2024年にタングステンCVD装置の受注が35%増加し、この上昇トレンドを裏付けている。
合金およびミル製品は防衛、航空宇宙、核融合エネルギーパイロットに供給されている。銅含有率10〜20%のタングステン銅複合材は熱伝導率180 W m⁻¹ K⁻¹に達し、EVバスバーを8〜12%軽量化することを可能にしている。ミル製品の需要は炉および核融合への投資に連動して変動するが、インドおよび東南ジアが熱処理能力を構築するにつれ、着実な上昇傾向を示している。これらのダイナミクスを総合すると、炭化物を超えた多様化がタングステン市場の持続可能な拡大の中心にあることが確認される。
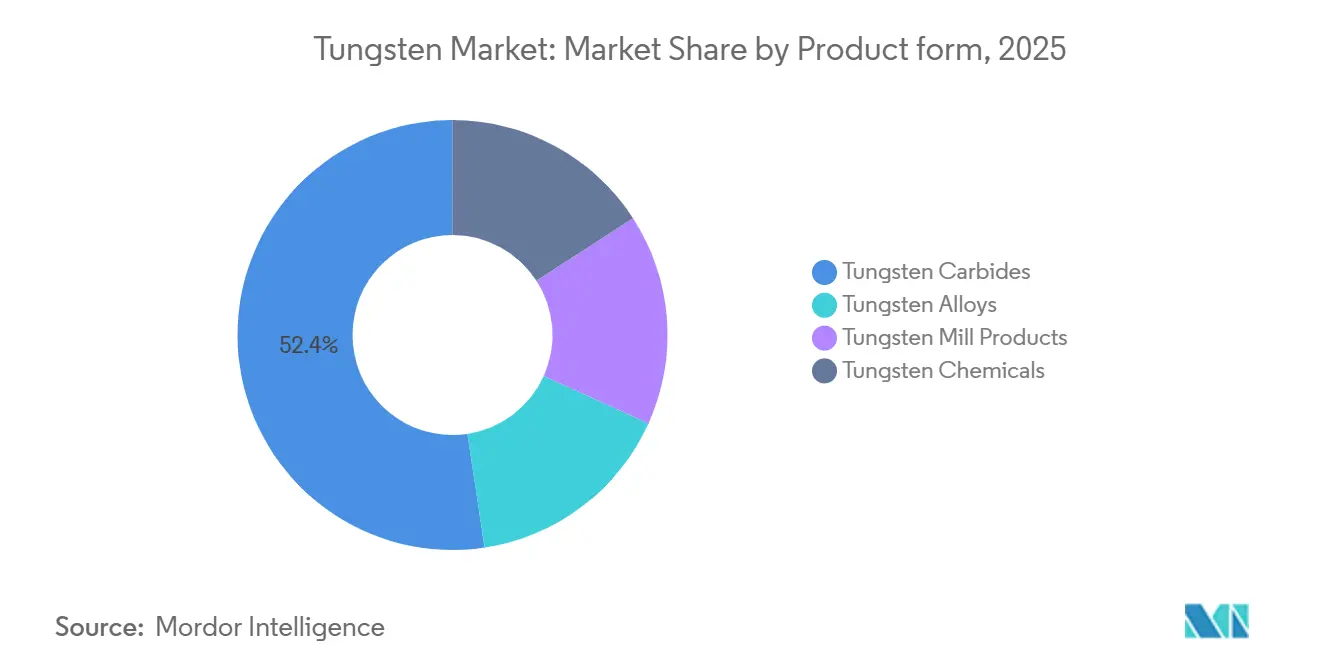
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
最終用途産業別:
自動車が依然リードし、電池・ヘルスケアが加速自動車用途は2025年のタングステン市場シェアの30.16%を占め、超硬切削工具がパワートレインおよびボディインホワイト部品の加工に不可欠であり続けています。電気自動車への移行は数量を侵食しておらず、高強度アルミニウムハウジングおよびステンレス鋼外骨格の精密加工がインサート消費を増加させています。Teslaは、より硬い合金を使用するためCybertruckのバッテリーパック1個あたりのカーバイドインサート使用量がModel 3パックより40%多いことを公表しています。内燃機関の加工は欧州・北米で縮小していますが、ICE車が新車生産を依然として支配するインドおよび東南アジアでは堅調を維持しています。航空宇宙需要は規模こそ小さいものの、2024年にBoeingとAirbusが納入した1,050機の狭胴機とともに増加しており、各機は切削工具、タービンブレードインサート、着陸装置ブッシングに約18kgのタングステンを必要としています。
電池、医療用画像診断、腫瘍学を包含するその他カテゴリーはCAGR 5.29%で最も速く拡大しており、タングステン市場全体の規模に占めるシェアを着実に拡大しています。リチウムイオン電池および全固体電池メーカーは現在、二硫化タングステンナノシートと酸化タングステンコーティングを電極とセパレーターに混合しており、CATLのQilinセルは2024年にエネルギー密度を13%向上させ255 Wh kg⁻¹を達成するWS₂中間層を採用しました。病院は純タングステン部品より30%長寿命のタングステン・レニウムX線ターゲットへのアップグレードを進め、放射線科の稼働停止時間とメンテナンスコストを削減しています。腫瘍学センターも強度変調放射線治療用の3Dプリントタングステンコリメーターを採用しており、リードタイムを12週間から3週間に短縮し、積層造形グレード粉末への長期需要を強化しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋タングステン市場
アジア太平洋地域は2025年の生産量の58.28%を占め、2031年に向けて5.02%のCAGRで成長する軌道にある。中国は炭化物精製の75%、パラタングステン酸アンモニウム精製の90%を統合しており、関税後でも輸出価格を西側水準より25〜35%低く設定している。インドは2024年にタングステンを重要鉱物に指定し、デガナ鉱山を優先的に推進して2028年までに年産1,800トンを目標としている。日本の2024年における1.8 トリリオン 円の工作機械受注は、超微粒子炭化物への需要を堅調に維持している。韓国のメモリーファブは、SKハイニックスとサムスンが3D-NANDの積層数を拡大するにつれ、タングステンCVDの消費量を押し上げている。
北米タングステン市場
北米は国内鉱山生産量が不足しているためリスクエクスポージャーが高い状況にあるが、2024年の国防生産法に基づく2億 ミリオン 米ドルの配分が精製・リサイクル能力の育成を目的として実施された。カナダのAlmontyは、サンドン鉱山が2027年に稼働を開始した際に北米の工具メーカーへ供給する予定である。2024年のメキシコにおける52億 ビリオン 米ドルの自動車分野への外国直接投資ブームは、ニアショアリングされた機械加工ラインにおける炭化物工具の需要を高めている。
欧州・中東・アフリカおよびラテンアメリカ タングステン市場
欧州では、ドイツのメーカーが6.5%のアンチダンピング関税後でも30%低い価格の中国製炭化物輸入品に直面している。2024年の重要原材料法は2030年までにリサイクルタングステンを15%とすることを義務付けており、これを受けてUmicoreはベルギーのホーボーケン工場に4,500万 ミリオン ユーロを投じ、年間3,000トンのスクラップを処理できるよう設備を増強している。ロシアの精鉱は制裁措置により大部分が国内向けにとどまる一方、ルワンダの新たに稼働した選鉱施設は欧州の製錬所に原料を供給している。三大地域以外では、ラテンアメリカ、アフリカ、中東が合計で世界生産量の約8%を供給しており、ボリビアとルワンダが注目すべき貢献国となっている。

バリューチェーン分析
タングステンのバリューチェーンは、鉄マンガン重石および黒鎢鉱精鉱の採掘・選別から始まり、次にパラタングステン酸アンモニウム(APT)および酸化物への化学転換、続いてタングステン金属粉末への還還、そして炭化タングステンへの浸炭が行われる。中間工程の生産能力は中国に集中しており、垂直統合型グループが精鉱調達、APTおよび粉末、そして下流の超硬合金や工具製造を結びつけているため、国内サプライヤー間の相互依存が強まっている。原料供給関係の混乱がこの脆弱性を浮き立たせており、例えばXiamen Tungstenに影響を及ぼしたと報じられている尾鉱供給の停止がその一例である。
下流では、粉末や炭化物が圧延製品(線材、棒材、板材、管材)や超硬合金工具に加工され、六フッ化タングステン(WF6)などの超高純度中間体の一部は半導体成膜プロセスで使用される。中国以外では、加工および粉末の品質保証は、航空宇宙、防衛、半導体、電池用途の仕様を満たすために、認証済みスクラップの循環利用や輸入精鉱への依存を強めている。Plansee Groupは、Global Tungsten & Powdersを通じて、リサイクルおよび加工工程を完成部品や工具と結びつけることで、西側諸国のサプライチェーンを再構築しており、一方でベトナムは代替加工拠点として台頭しつつあり、Masan High-Tech MaterialsのNui Phao拠点や20以上の供給元にまたがるサプライヤーネットワークを通じてその動きが見られる。中間工程の所有権や委託加工の選択肢も変化しており、2025年12月にHengyang Yuanjing Tungsten Co., Ltd.の99.97%株式がChina Minmetals Tungsten GroupからChina Tungsten and Hightech Materials Co., Ltd.へ移転されたことがその一例である。
競合環境
タングステン市場は中程度の集中度にあります。中国の大手企業は鉱山から超硬工具ラインまでを統合し、バンドル契約を提供できます。Xiamen Tungstenは超硬製品生産量の68%を内部消費し、スポット価格変動へのエクスポージャーを低減しています。西側の競合他社はエンジニアリングサービスとデジタル加工ツインで優位に立っており、KennaMetalのNOVOプラットフォームはインサート寿命を5%以内の精度で予測し、稼働停止時間を削減して20~25%のプレミアムを正当化しています。プロセスの自動化は、密度均一性を±0.2%で管理するトッププレーヤーと、依然としてバッチ式焼結を行う中小企業との格差を拡大しています。この乖離は、統合大手がリサイクル能力とニッチ合金のノウハウを求めてM&Aを加速させる可能性が高いです。
タングステン産業のリーダー企業
Xiamen Tungsten Co., Ltd.
China Minmetals Non-Ferrous Metals Co.
China Molybdenum Co., Ltd.
H.C. Starck Tungsten GmbH
Global Tungsten & Powders Corp.
- 注:主要企業の掲載順は順位を示すものではありません。
タングステン市場
- A.L.M.T. Corp.
- Allegheny Technologies Inc.
- Avis Metal Industries Limited
- Betek GmbH and Co. KG
- Buffalo Tungsten Inc.
- China Minmetals Non-Ferrous Metals Co.
- China Molybdenum Co., Ltd.
- Chongyi Zhangyuan Tungsten Co.
- Elmet Technologies
- Global Tungsten and Powders
- Guangdong XiangLu Tungsten Co.
- H.C. Starck Tungsten GmbH
- International Metalworking Companies
- Jiangxi Tungsten Holding Group
- Jiangxi Yaosheng Tungsten
- Kennametal Inc.
- Nippon Tungsten Co., Ltd.
- Ormonde Mining plc
- Plansee SE
- QuesTek Innovations LLC
- Sandvik AB
- Treibacher Industrie AG
- Umicore N.V.
- Wolf Minerals Ltd.
- WOLFRAM Company JSC
- Xiamen Tungsten Co., Ltd.

市場機会と将来展望
主な機会は、先進電子機器向けタングステン化学品に用いる、認証済みの非中国産原料と高純度加工の確保を中心としており、同時に輸出規制や割当量の不確実性への露出を減らすため循環型サプライの拡大にも重点が置かれている。2026年に見られたいくつかの業界の動きはこの方向性を示している。Plansee GroupとManhattan Five Partners LLCは、戦略的酸化タングステン備蓄を核とした米国合弁事業の設立に向けて動き、あわせてペンシルベニア州TowandaにあるGlobal Tungsten & Powders(GTP)の生産能力を年間12,000トンに拡大した。並行して、Almonty IndustriesはGTPとの韓国Sangdong鉱山に関するオフテイク契約を改訂し、契約量を40%増加させ、契約期間を延長したことで、下流の超硬合金、防衛、特殊化学品顧客向けの鉱山から粉末までの連携を強化した。
リサイクル主導の成長は、政策と操業指標に根ざしたもう一つの道筋である。EUの重要原材料法(Critical Raw Material Act)が定める2030年までにリサイクルタングステン比率15%という目標は、実証された産業実績と整合しており、CERATIZITが2024/25会計年度に91%のタングステンリサイクル率を報告していることも、高規格スクラップの分別、粉末の再認証、閉ループ工具プログラムのさらなる余地を示唆している。確立された加工業者への精鉱調達の拡大も、短期的な商業ルートを支えており、Masan High-Tech Materials(ベトナム)がGB Innovation(韓国)と提携し、韓国産タングステン精鉱を加工する事例がこれを示している。需要側では、半導体の微細化と先進パッケージングにより、信頼性の高いWF6および前駆体供給の価値が高いままであり、2026年に日本で発生した供給の混乱、すなわち6N粉末不足に関連したWF6ラインの停止は、強靭で認証済みの化学グレードタングステンサプライチェーンに対する上乗せ評価を強めている。
Recent Industry Developments in タングステン市場
- 2026年7月:Kanto DenkaとCentral Glassは、中国産6Nグレードタングステン粉末の不足により操業が制約されたことを受け、六フッ化タングステン(WF6)製造ラインの永久停止を開始した。この措置により、重要な半導体前駆体の供給が一層厳しくなり、高純度タングステン化学品チェーンが限られた上流粉末供給元にいかに依存しているかが再認識された。
- 2026年4月:中国から日本へのタングステン金属粉末、酸化タングステン、および関連する電子特殊ガスの輸出量が3か月連続でゼロを記録し、Xiamen Tungsten関連の流通に紐づく出荷も含まれていた。この停止により、電子機器および特殊化学品分野の日本の下流ユーザーにおける供給リスクが高まり、アジア全体で代替調達戦略や在庫戦略への関心が一層高まった。
- 2025年10月:米国は、カザフスタンのUpper KairaktyおよびNorth Katparタングステン鉱床に対するCove Kaz Capital Group LLCの民間による買収案を後押しし、中国国有系の対抗候補と競合した。この取り組みは、鉱山供給を中国中心のチェーンから多様化させようとする動きを示すものであり、発表は2027年の調達期限を軸に位置づけられている。


タングステン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートにおけるタングステン市場は、工業用途に販売された数量を追跡し、比較可能な市場合計に換算することで、一般的な商業形態にわたるタングステンの需給として定義される。
調査範囲の除外事項:関連性のない替材料は除外し、タングステン含有量そのものを超えた川下の完成工具や部品はカウントしない。
セグメンテーション概要
- 製品タイプ別
- フォイル
- リボン
- ワイヤー
- チューブ
- 製品形態別
- タングステンカーバイド
- タングステン合金
- タングステンミル製品
- タングステン化学品
- 最終用途産業別
- 自動車
- 航空宇宙
- 電気・電子
- 工作機械・設備
- その他の最終用途(エネルギー貯蔵・電池、医療用画像診断・腫瘍学)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州
- その他の地域
- 南米
- 中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、タングステン市場の基本的なマップを構築し、一貫した外部参照ポイントでモデルを固定するために使用された。公開されている生産量、埋蔵量、貿易シグナルを活用し、鉱石およびスクラップを使用可能なタングステン製品に転換する主要な処理ルートと結び付けた。
典型的なインプットは、USGS鉱物商品サマリー、国連コムトレード貿易統計、各国地質調査所、税関・関税刊行物などの非有料ソースから得た。また、技術機関および査読済み冶金学ジャーナルを活用して処理歩留まりと回収率を記述した。並行して、企業の年次報告書や投資家向けプレゼンテーション、業界団体の発表、信頼性の高いビジネス紙を精査し、設備能力の変化や操業状況を把握した。有料サブスクリプションは、企業財務・インテリジェンス、輸出入の船積みレベルの確認、主要用途における活動変化を特定するための特許データベスに対して選択的に使用した。上記の例は例示的なものであり、データ収集、前提条件の検証、未解決の疑問点の明確化のために他のソースも参照した。
一次インタビューおよびサーベイ
一次調査は、デスクソースでは明確に把握できない事項の確認に重点を置いた。具体的には、製品形態別の数量の動き、スクラップの入手可能性が購買行動に与える影響、および価格がコントラクトサイクルを通じてどのように変動するかである。川上・川下の参加者を幅広く対象にインタビューを実施し、主要な消費地域および生産地域にわたってインプットをクロスチェックすることで、スポット取引とコントラクト取引の双方において現実的な前提条件を維持した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:15% | アジア太平洋:43% |
| 中位層:48% | 部門・ユニットリーダー:33% | 欧州・中東・アフリカ:32% |
| 中小規模プレイヤー:21% | マネージャー:52% | 南北アメリカ:25% |
市場規模算定と予測
規模算定はトップダウン方式で開始し、グローバルなタングステン数量フローから需要プールを再構築したうえで、調査対象の主要製品形態およびその典型的な転換歩留まりに結び付けた。需要プールが形成された後、サンプリングされたサプライヤーの数量開示、流通業者・加工業者へのチャネルチェック、インタビューで検証された用途別数量分割などの選択的なボトムアップ推計を用いて合計値を裏付けた。
モデルを市場固有のものに保つため、インプットには鉱山生産量と精製処理量のシグナル、スクラップ回収量とリサイクルシェア、精鉱から中間製品への転換係数、およびタングステンの需要を左右する最終用途指標が含まれた。これらには切削・耐摩耗部品の活動状況や産業機械の生産量が含まれる。国別または形態別にデータのギャップが存在する場合は、貿易パターンと専門家のフィードバックに基づく保守的なプロキシ分割を使用し、グローバル合計に一致するよう結果を再調整した。
予測はシナリオ分析を用いて構築され、ベースケースは予想される産業活動とサプライサイドの追加設備によって導かれた。設能力の立ち上がり、リサイクルの入手可能性、主要用途別の需要感応度に関する前提条件は業界回答者とともに検討され、予測期間全体にわたって一貫して適用された。
データ検証と更新サイクル
アウトプットは、生産合計と貿易方向、典型的な歩留まり計算、稼働率と調達行動に関するインタビューフィードバックを含む独立したシグナル間のトライアンギュレーションによって検証された。モデルが年別または地域別に異常な急変を示した場合は、インプットドライバーを再検討し、単位換算を再確認し、既知のイベントでは説明できない乖離については情報源に再確認した。
承認前に、前提条件、計算、および境界設定がセクション間で一貫して保たれるよう、結果は多段階の内部レビューを経る。レポートは年次で更新され、主要な設備能力の変化、政策転換、急激な価格変動などの重要なイベントが発生した場合には中間更新が行われる。納品直前にアナリストが最終確認を行い、クライアントが最新の更新済みビューを受け取れるようにしている。
Mordor Intelligenceのタングステ市場規模算定と他の公表推計との比較
公表されているタングステン市場の推計値がしばしば異なるのは、市場が数量、価値、またはその両方の組み合わせで表現される可能性があり、それぞれの選択が最終的な数値を変えるためである。相違はまた、タングステンとして何がカウントされるか、リサイクル材料がどのように扱われるか、川下の完成品が間接的に含まれるかどうかによっても生じる。
貿易フローの方向、鉱山生産合計、および典型的な転換歩留まりは、Mordor Intelligenceが数量ベースの定義に沿い続けるための検証手段である。これが、一部の価値重視の推計値が本調査の当年度数値と一致しない理由でもある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.14 ミリオン 米ドル(2026年) | |
| 業界データリリースA | 5.16 ビリオン 米ドル(2024年) | この推計値は価値数値として提示されており、年によって大きく変動する可能性のある価格前提とともに複数のタングステン製品グループを混合している可能性が高い。また、タングステン数量のみではなく、川下の価値獲得を反映している場合もある。 |
| 市場レポートB | 3.20 ビリオン 米ドル(2025年) | 調査範囲は広範な最終用途および形態の観点から記述されており、中間化学品とタングステン含有完成品の混合カウントにつながる可能性がある。基準年と通貨のタイミングは、数量が類似していても合計値を変動させる可能性がある。 |
この表は、乖離の大部分が需要の方向性に関する見解の相違ではなく、単位の選択と境界設定の選択から生じていることを示している。物理的な数量にモデルを固定し、再現可能な外部シグナルとインタビューチェックで分割を検証することで、規模算定はレビューおよび更新可能なステップに追跡可能な状態を保っている。


レポートで回答される主要な質問
タングステン市場の規模はどのくらいですか?
タングステン市場規模は2026年に141.02キロトンに達し、2031年には177キロトンと予測されています。
タングステン需要の予想成長率はどのくらいですか?
世界の需要は2026年から2031年にかけてCAGR 4.65%で拡大すると予測されています。
どの製品タイプが消費をリードしていますか?
ワイヤー製品が2025年に39.75%のシェアでリードしており、主に放電加工および炉用途によるものです。
タングステン化学品がカーバイドより速く成長しているのはなぜですか?
半導体インターコネクトと電池添加剤が高純度化学品を必要とし、セグメントのCAGR 5.48%を牽引しています。
どの地域が供給と需要を支配していますか?
アジア太平洋が2025年の世界数量の58.28%を占め、中国が採掘とカーバイド能力の大部分を統合しています。
最終更新日:


