
耐火物市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場取引高 (2026) | 59.61 百万トン |
| 市場取引高 (2031) | 72.31 百万トン |
| 成長率 (2026 - 2031) | 3.93 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
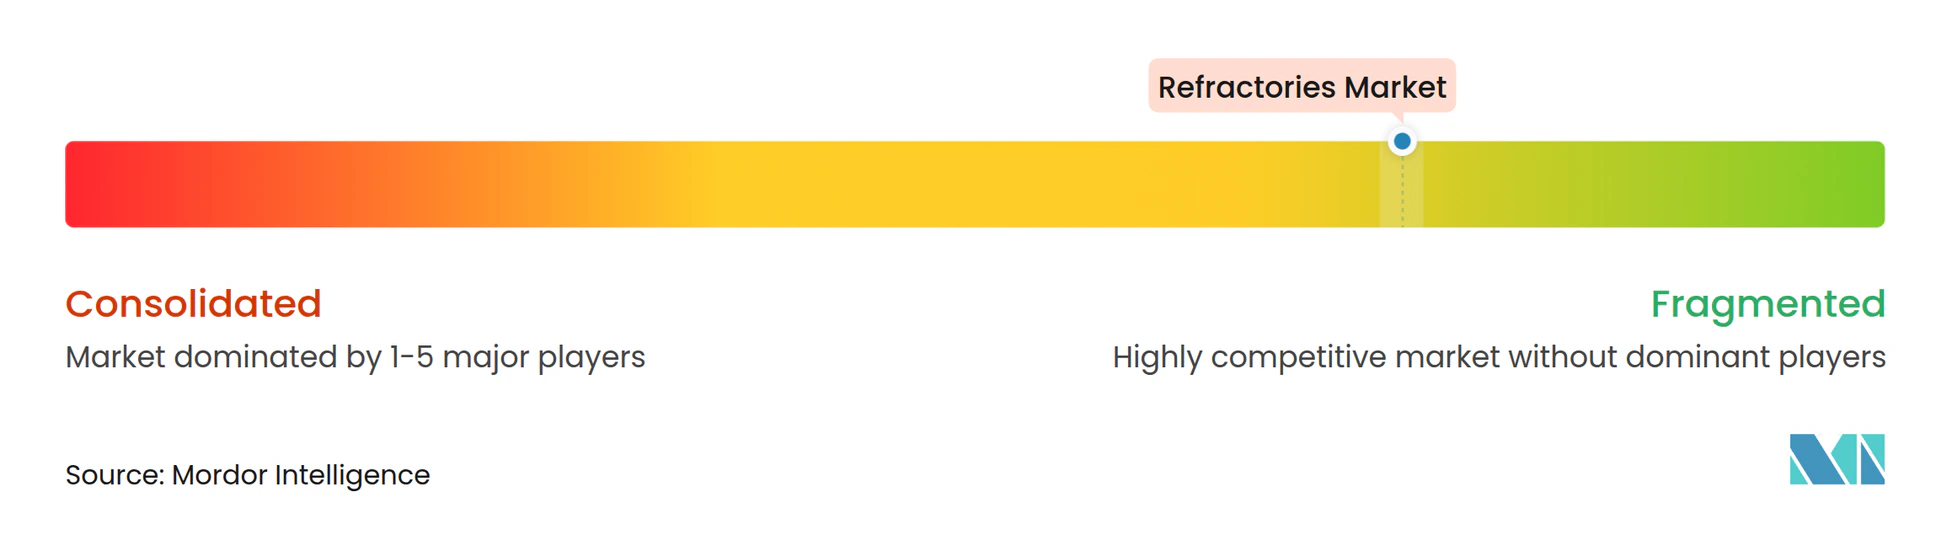
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる耐火物市場分析
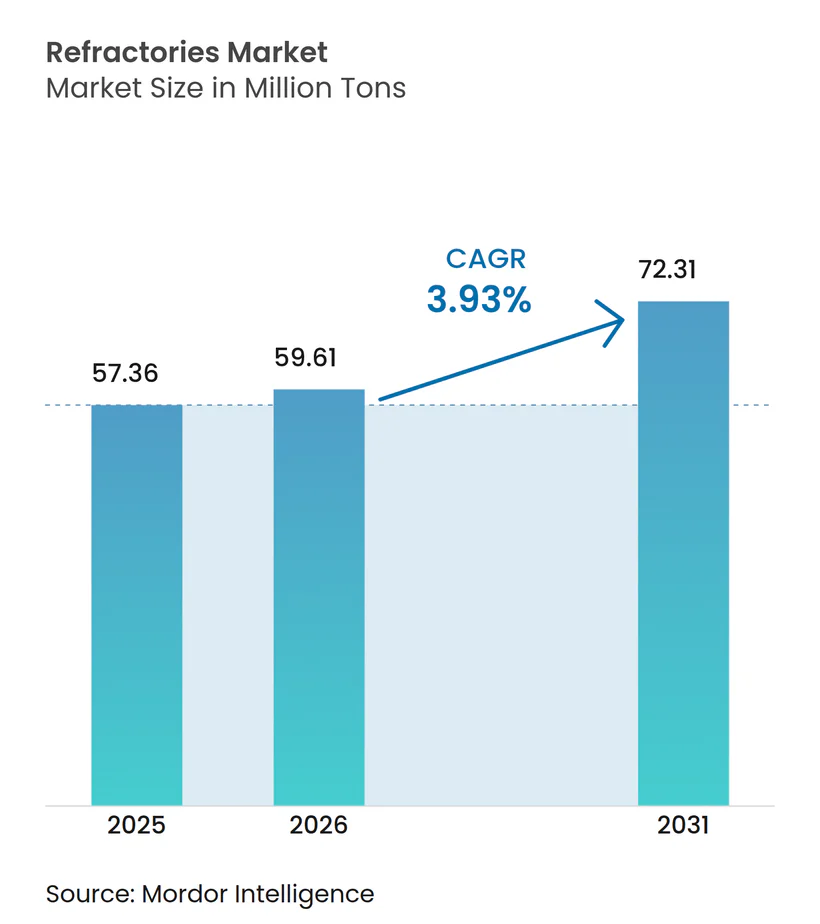
耐火物市場規模は2025年の5,736万トンから2026年には5,961万トンへと成長し、2026年~2031年にかけてCAGR 3.93%で2031年までに7,231万トンに達すると予測されています。この前向きな勢いは、変化する製鋼技術、拡大するエネルギー集約型産業、および高まる規制要件への耐火物市場の適応力を反映しています。アジアの鉄鋼プラントにおける設備増強、水素ベースの直接還元鉄(DRI)炉への転換、次世代電池・セメント・廃棄物エネルギー化施設の拡大がいずれも近期需要を下支えしています。同時に、シリカ粉塵規制の強化と炭素国境税が材料革新を加速させ、主要サプライヤー間の戦略的統合を促進しています。例えばRHI Magnesitaは、数量が軟調であったにもかかわらず2023年の調整後EBITAが7%増の4億900万ユーロを達成し、規律ある価格設定と的を絞った買収が景気循環の変動を緩和できることを示しています。
主要レポートのポイント
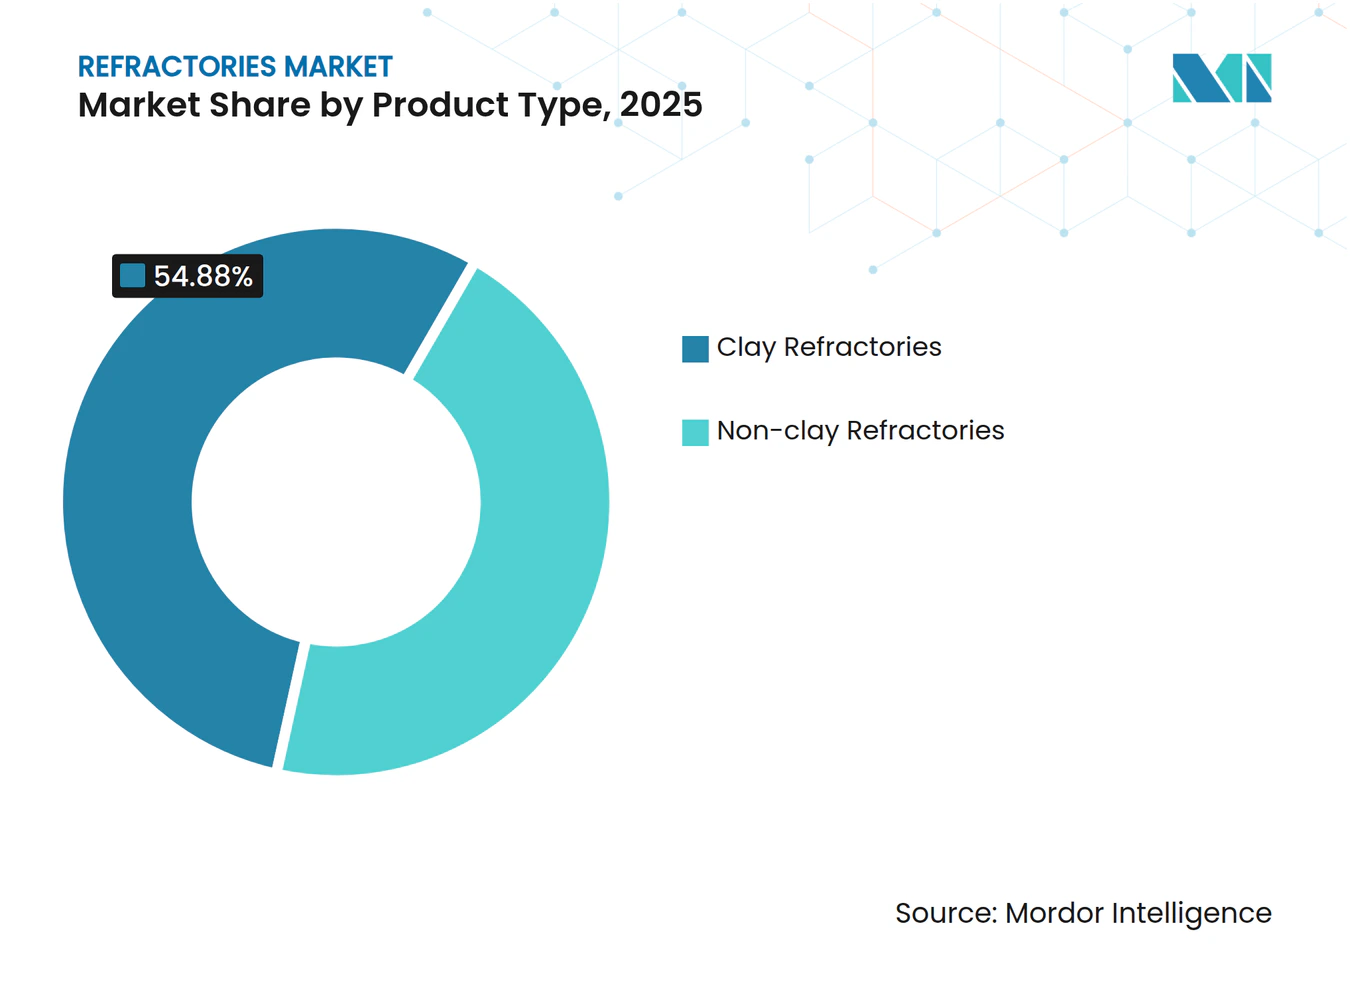
- 製品タイプ別では、粘土系耐火物が2025年の耐火物市場シェアの54.88%をリードし、非粘土系耐火物は2031年にかけてCAGR 4.57%で拡大する見込みです。
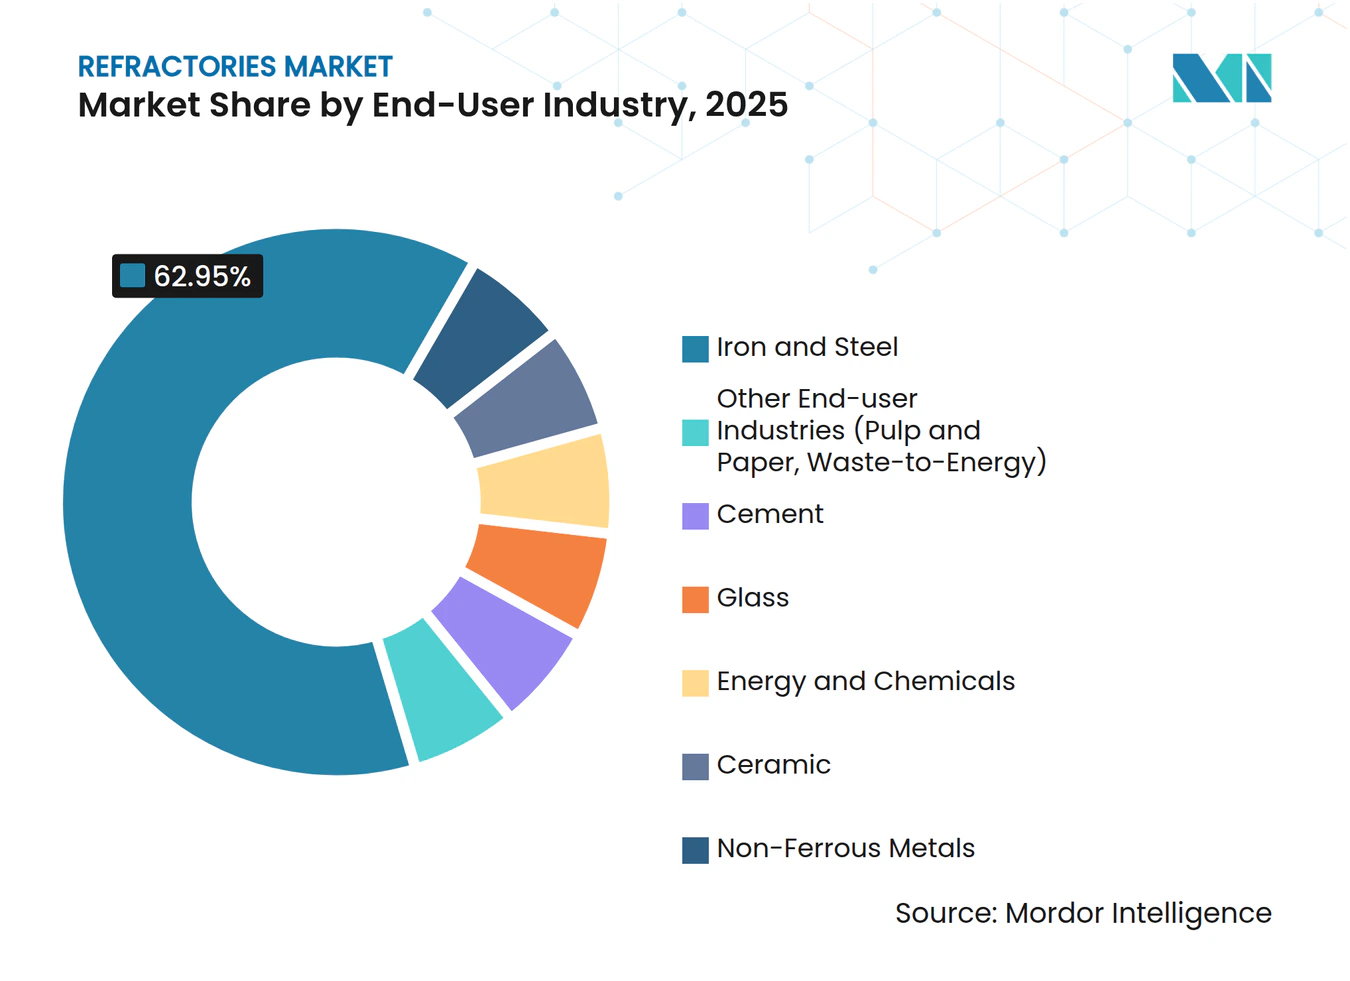
- エンドユーザー産業別では、鉄鋼が2025年の耐火物市場規模の62.95%を占め、2031年にかけてCAGR 4.29%で拡大しています。
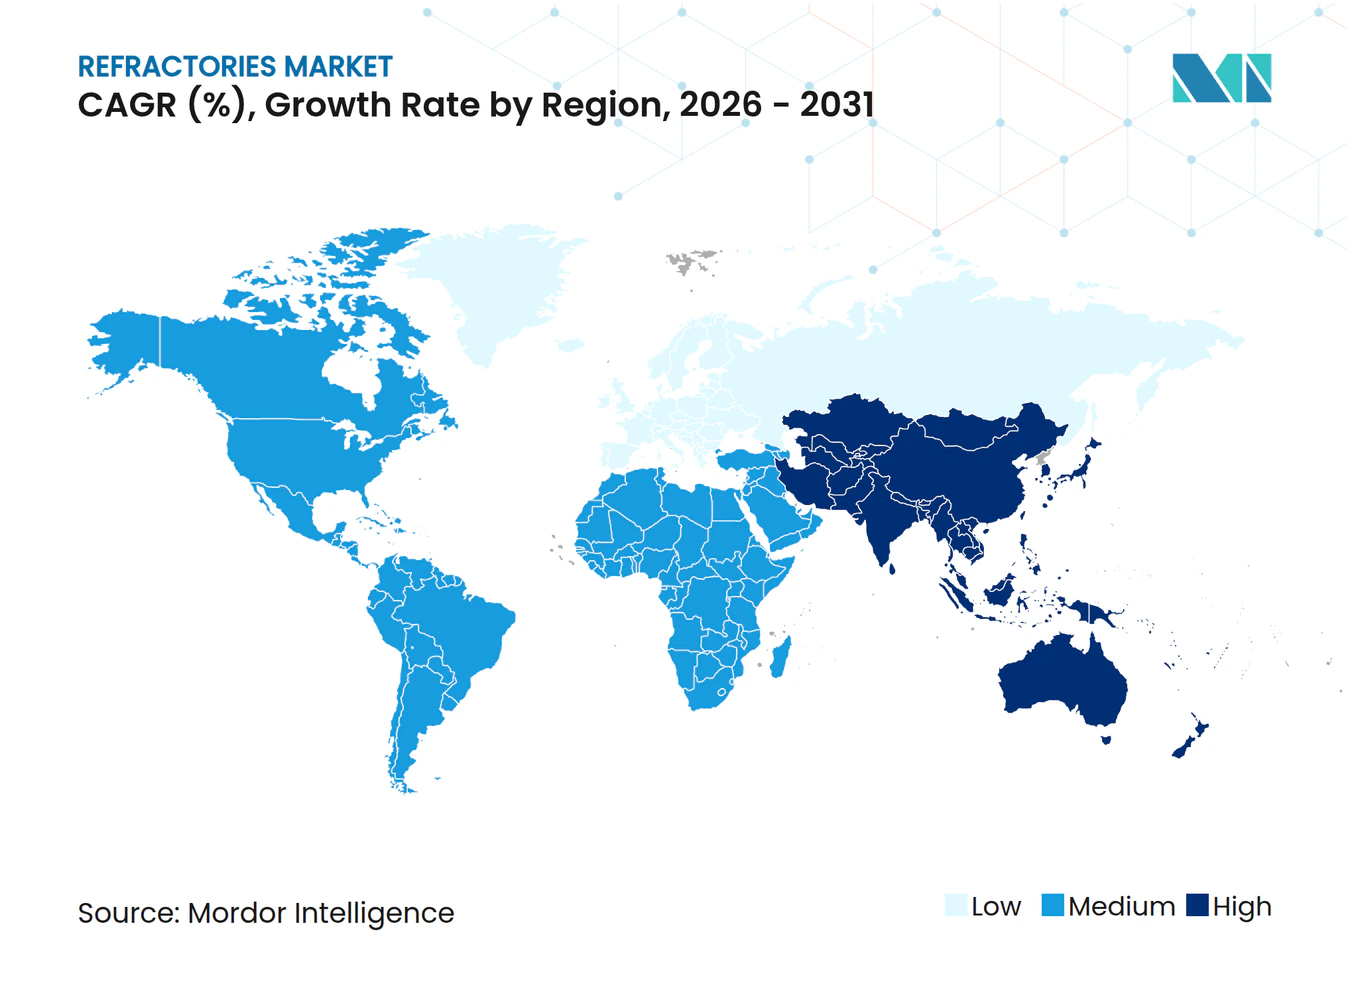
- 地域別では、アジア太平洋が2025年の耐火物市場シェアの73.20%を占め、2031年にかけてCAGR 4.12%で成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジアの鉄鋼プラントにおける急速な設備増強 | +1.2% | アジア太平洋中心、中東・アフリカへの波及 | 中期(2~4年) |
| 水素ベースの直接還元鉄炉への転換 | +0.8% | グローバル、欧州連合および日本での早期採用 | 長期(4年以上) |
| 代替燃料への切り替えによるセメントキルン | +0.5% | グローバル、北米および欧州連合に集中 | 短期(2年以内) |
| 高温セラミックスを使用した大規模ユーティリティスケール蓄電池の成長 | +0.3% | グローバル、中国および北米が主導 | 中期(2~4年) |
| 廃棄物エネルギー化焼却炉向け新型超低気孔率レンガ | +0.2% | 主に欧州連合および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジアの鉄鋼プラントにおける急速な設備増強
アジア全域での鉄鋼設備増強が前例のない耐火物需要を牽引しており、中国は2024年上半期に合計1,897万トンの新規高炉12基を稼働させました[1]。老朽化した設備を高効率炉に置き換えることでキャンペーン寿命の期待値が延び、熱負荷が高まるため、耐火物市場は高グレードのマグネシア・カーボンおよびモノリシックソリューションの革新を迫られています。インドの急成長も同様に重要であり、RHI Magnesita Indiaは9拠点で700社以上の顧客にサービスを提供しながら2023年度~2024年度に3,781クロール・インドルピー(4億5,300万米ドル)の売上を計上し、国内需要の深さを示しています。地域集中は短いリードタイムを通じて地元生産者に恩恵をもたらす一方、西側サプライヤーにとってはシェア維持が課題となっています。一方、韓国の生産量は2024年に5.7%減少し、耐火物市場全体における成長の不均一さを浮き彫りにしています。
水素ベースの直接還元鉄炉への転換
水素ベースのDRIは温度プロファイルと雰囲気を変化させ、優れた熱衝撃耐性と水素脆化耐性を持つ耐火物を必要とします。Magnesitaの研究は、「グリーンスチール」向けの電気溶解炉が水素リッチガスに耐えられる新規耐火物化学組成を必要とすることを確認しています。このプロセスは製鋼のCO₂排出量を鉄鋼1トン当たり0.1トンまで削減できる可能性がありますが、設備投資費用とエネルギー価格の障壁が依然として存在します。ArcelorMittalの2025年のドイツプロジェクトからの撤退と13億ユーロの補助金返還は、経済的不確実性を浮き彫りにしています。それでも、エネルギー経済研究所は2050年までにDRグレード鉄鉱石需要が10倍に増加すると予測しており、特化型DRI耐火物の長期的な機会を示しています。
代替燃料への切り替えによるセメントキルン
廃棄物由来燃料に含まれるアルカリ、硫酸塩、塩化物の含有量が高いため、セメントキルン内の耐火物劣化が加速します。HarbisonWalker Internationalの研究は、熱衝撃、スポーリング、化学的侵食の激化を記録しており、生産者はプレミアムアルミナリッチ組成と積極的なライニング監査へと向かっています。欧州連合の排出規制強化がこの転換を加速させ、耐火物産業は数量成長が抑制される中でも長寿命ライニングの供給を求められています。施工方法も進化しており、頻繁なメンテナンス窓と複合ライニング設計が代替燃料によるストレスに対応しています。RefratechnikのWCAを通じたアジアへの事業拡大は、この需要シフトのグローバルな性質を反映しています。
高温セラミックスを使用した大規模ユーティリティスケール蓄電池の成長
リチウムイオン電池向け正極活物質の焼成は、耐火物市場における相当規模のニッチ分野として台頭しています。Saint-GobainのPowerCeram™サガーはCAMスループットを10%向上させ、エネルギーロスを50%削減し、ギガファクトリーのコスト優位性を支えています。ニッケルリッチ化学組成は腐食性リチウムへの暴露を高め、研究によればコーディエライト・ムライト耐火物はLi₂Oと強く反応する一方、SiCベース製品は保護性リチウムシリケート層を形成します。電池分野の耐火物は、純度、寸法安定性、汚染管理の要件において従来の鉄鋼やセメントライニングとは異なり、サプライヤーに多角化の機会を提供しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マグ・カーボンレンガへの炭素排出ペナルティ | -0.4% | 主に欧州連合および北米 | 中期(2~4年) |
| 冶金グレードのボーキサイトおよびマグネサイト供給の変動 | -0.3% | グローバル、輸入依存地域で深刻 | 短期(2年以内) |
| OECD諸国における職業性シリカ粉塵規制の強化 | -0.2% | OECD諸国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マグ・カーボンレンガへの炭素排出ペナルティ
欧州連合の炭素国境税と北米の脱炭素化政策が従来のマグネシア・カーボンレンガへの需要を抑制しています。ライフサイクル評価によれば、カーボンレスマグネシア代替品は環境負荷が低いものの、より広範な産業的検証が依然として必要です。特定の中国・メキシコ産マグ・カーボンレンガに対する米国のアンチダンピング関税(一部生産者には236%に達する)がコスト圧力を加え、耐火物市場を低炭素ソリューションへと向かわせています。RHI Magnesitaの高リサイクルマグ・カーボンシリーズは暫定的な解決策を提供していますが、長期的な方向性はカーボンフリーボンドとセラミックマトリックス複合材料に向かっています。
冶金グレードのボーキサイトおよびマグネサイト供給の変動
米国における耐火物グレードボーキサイトの消費量は2023年に17%減少して180万トンとなり、その78%がアルミナ精製に向けられており、供給の脆弱性が露呈しています。オーストラリアがボーキサイトを重要鉱物リストから除外したことで、主要生産国であるにもかかわらず投資インセンティブが制限されています。特に中国のマグネサイト輸出をめぐる地政学的緊張が調達リスクを高めています。垂直統合または複数大陸にわたる原材料調達基盤を持つ企業は、価格急騰や供給不足からより良く保護されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
非粘土系耐火物がイノベーションを牽引非粘土系耐火物は審査期間中にCAGR 4.57%で成長し、2031年にかけて粘土系グレードを上回るペースで拡大し続けています。水素ベースの製鋼、先進電池、廃棄物エネルギー化焼却炉において重要な優れた耐食性・耐熱衝撃性を背景に成長しています。マグネサイトレンガはスラグ化学への耐性から塩基性製鋼で主流を占め、ジルコニアレンガは激しい熱サイクルと極めて高温の領域で優れた性能を発揮します。シリカレンガはコークス炉チェッカー壁に不可欠ですが、粉塵を50µg/m³に制限する結晶性シリカ暴露規制の強化により使用量が抑制されています。クロマイトレンガは強力な金属浸透耐性により非鉄製錬での地位を維持しています。これらの非粘土系カテゴリーは、粘土系耐火物が数量面でのリーダーシップを維持する中でも、価値成長を支えています。
粘土系耐火物は高アルミナ品種を筆頭に2025年の耐火物市場シェアの54.88%を占め、複数の炉ライニングにわたるコスト効率を反映しています。ファイヤークレイレンガは中温域のレードルやボイラーに使用され、断熱耐火物は産業全体でエネルギー節約を実現します。研究者らは1,100℃暴露後のフライアッシュジオポリマーレンガで84MPaの圧縮強度を達成しており、粘土系耐火物の循環経済的な可能性を示唆しています。Saint-Gobainの超高温セラミックス、特にSiCとジルコニアは1,400℃以上の性能上限を引き上げ、ハイブリッド配合が従来の粘土系・非粘土系の境界を曖昧にしていることを示しています。


注記: 全セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:
鉄鋼セクターの支配が強化鉄鋼セクターは2025年の耐火物市場規模の62.95%を占め、電気アーク炉(EAF)の建設加速に伴い2031年にかけて最高のCAGR 4.29%を維持しています。Berry MetalによるEAFの最近のアップグレードは、急速溶解サイクルに対応したスパウト、スラグドア、デルタルーフ耐火物への需要増加を示しています。セメント産業は世界的なインフラプログラムと代替燃料採用によりライニング寿命が短縮されることで価値が向上し、数量では第2位にランクされています。エネルギー・化学複合施設は、特にアジア太平洋と中東における製油所のターンアラウンドと石油化学設備の追加を通じて需要を強化しています。非鉄冶金ハブは金属浸透に耐えるプレミアムクロマイトリッチライニングを必要としています。ガラス製造は超高純度アルミナ・ジルコニア・シリカライニングを中心とし、ニッチながら価値密度の高いセグメントです。新興の廃棄物エネルギー化プラントと電池正極材生産が収益源を多様化しており、Saint-GobainのT-Clip PROはこれらのプラントの垂直ボイラーチューブ16,000m²以上をカバーしています。発展途上国のパルプ・紙キルンからの持続的ながら減少傾向にある需要が安定性を加えています。

注記: 全セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域耐火物市場
アジア太平洋地域は2025年の耐火物市場において73.20%のシェアを占めており、2031年にかけて4.12%のCAGRで成長する見込みである。中国は老朽化した設備を閉鎖しながら高炉の近代化を継続しており、高品位レンガおよびキャスタブルの持続的な需要増加を牽引している。インドは他のすべての国を上回る成長を見せており、RHI Magnesitaの最高経営責任者は大規模な鉄鋼・セメント拡張を背景に、国内耐火物の年間6〜13%の成長を予測している。日本はJFEホールディングスによる22.6億ミリオン米ドルの投資に支えられた電気アーク炉技術への移行を進めており、ライニング仕様を電気アーク炉に最適化した塩基性配合へと転換している。韓国は2024年に生産量が5.7%落ち込んだものの、依然として高品位耐火物を必要とする高付加価値鉄鋼製品へのシフトを目指している。中国および東南アジア全域でリチウムイオン電池ギガファクトリーの建設が加速していることにより、同地域は耐火物市場における成長の中核としての地位を確固たるものにしている。
北米耐火物市場
北米は成熟しながらも戦略的に重要な市場であり続けている。HarbisonWalker Internationalがミズーリ州フルトンで実施する1,390万米ドルの設備拡張により、軽量モノリシック製品の生産量が60%増加する見込みであり、同地域の高付加価値用途への取り組みを体現している。OSHAによるシリカ粉塵規制の強化は、密閉型ハンドリング設備および低粉塵材料への投資を促進し、製品ポートフォリオの再編を促している。カナダはグリーン鉄輸出における主導的地位を目指しており、これにより直接還元鉄向け特殊耐火物の需要が喚起される可能性がある。一方、メキシコの競争力は、マグネシア・カーボンレンガのコストを押し上げる米国のアンチダンピング関税によって抑制されている。
欧州・中東・アフリカ耐火物市場
欧州は環境政策において先導的な役割を果たしている。EUの炭素国境調整メカニズムは高炭素耐火物のコストを引き上げ、カーボンフリー結合材およびリサイクルソリューションの採用を促進している。ArcelorMittalがドイツの水素製鉄プロジェクトに対する13億ユーロの補助金を返還する決定を下したことは、グリーントランジションにおける経済的負担を示している。しかしながら、研究開発パイプラインは引き続き堅調であり、Saint-Gobainがニューヨーク州ウィートフィールドに計画ている4,000万米ドルのNorPro工場は、米国内に立地しながらも欧州向け触媒に供給するものであり、大西洋横断サプライチェーン統合の重要性を示している。中東およびアフリカは、サウジアラビアの産業多角化および南アフリカの鉱業事業を通じて新興の成長機会を提供しているが、政治的安定性とインフラ整備の課題がプロジェクトの進捗に影響を与えている。
規制環境
耐火物メーカーは、工場設計、製品組成、および国境を越えた出荷に影響を与える大気排出および有害物質規制の強化のもとで事業を行っている。米国では、耐火物製品製造に関するEPA国家有害大気汚染物質排出基準(40 CFR Part 63, Subpart SSSSS)が有害大気汚染物質のコンプライアンスの基盤となっており、報告基準を超える施設は、セラミック製造に関する温室効果ガス報告規則(40 CFR Part 98, Subpart ZZ)の対象にもなっている。中国では、河北省の大気汚染物質排出限度に関する基準DB13/6186-2025など、本業界に対する省レベルの要件がより明確になっており、耐火材料工場における監視・制御機器の更新の必要性を高めている。
欧州では、化学物質コンプライアンスとカーボン会計が市場アクセスと結びつきを強めている。EU REACH枠組みのもとで、欧州委員会は2026年に規制強化の作業を進め、規則(EU)2026/1168により附属書XVIIを更新し、EUへの輸出に際して物質組成と文書化を検証するサプライヤーの負担を増大させた。同時に、EU炭素国境調整メカニズムは、エネルギー集約型サプライチェーンに対するカーボンフットプリント報告の期待を高めており、これにより耐火物メーカーは、顧客および税関への報告要件を支えるため、原材料および生産由来排出のトレーサビリティ改善を進めている。
バリューチェーン分析
耐火物のバリューチェーンは、主要鉱物(マグネサイト、ボーキサイト/アルミナ、ジルコン、クロマイト、シリカ、炭素源)の採掘・処理から始まり、高温での焼成・電融による中間製品への転換、成形または不定形材の調製、焼成・硬化、そして鉄鋼、セメント、非鉄金属、ガラス、エネルギー・化学分野の顧客への流通が続く。原材料の集中は依然として構造的な特徴であり、中国は2024年に世界のマグネサイト生産の約60%を占め、物流や輸出上の摩擦への露出を高めている。アルミナ面では、政府データにより、米国のアルミナ生産が2024年に2023年比で5%減少したことが示されており、現地供給が限られ輸入や長いサプライチェーンが必要になる場合の脆弱性が浮き彫りになっている。
中流の製造工程はエネルギー集約型であり、電力・燃料コストに敏感である一方、下流の配送は大型貨物、現場特有の設置要件、および操業停止に連動した購買サイクルによって制約を受ける。統合と垂直統合はチェーンの再編を続けており、その代表例が2024年のRHI MagnesitaによるRescoの4億3,000万米ドルでの買収であり、米国およびカナダにおける生産拠点を拡大し、主要な鉄鋼・工業クラスター周辺のサービス網を強化した。原材料の変動性と埋立コストを管理するため、リサイクルおよび二次原材料の調達・加工への統合が進んでおり、大手サプライヤーは、顧客のロックインを深めるため、閉ループ回収、分別、グログ加工の拡大とともに、デジタル監視やライニング管理サービスを展開している。
競争環境
市場集中度
イノベーションと統合が将来の成功を牽引
耐火物市場は高度に分散しており、水平・垂直統合が活発に進んでいます。RHI Magnesitaは2023年に6件の買収を実行し、2024年にはアルミナ生産者Rescoを4億3,000万米ドルで追加取得し、北米での事業基盤を強化しました。Vesuviusは2023年に3,740万ポンドの研究開発投資を行い21の新製品を投入し、1,570件の特許ポートフォリオを活用して技術的差別化を維持しています[2]。こうした動きは、特に水素製鋼耐火物や電池セラミックスなどの高仕様ニッチにおける参入障壁を高めています。
技術投資が極めて重要です。VesuviusのXMATセンサースイートはリアルタイムの溶鋼流量監視を可能にし、VISO™等方圧プレスはネットシェイプに近いスラグランナーインサートを実現し、設置ダウンタイムを短縮します。RHI Magnesitaのデジタル炉監視プラットフォームはAIを活用してライニング摩耗を予測しメンテナンス窓を最適化し、顧客の切り替えコストをさらに高めています。耐火物市場は、材料科学とデジタルサービスを組み合わせた企業を優遇しています。
ニッチ専門企業も依然として活躍の場を見出しています。SiCベースの超高温セラミックスに特化した企業や、廃棄物エネルギー化ライニングのターンキーソリューションを提供する企業は、規模を優先する多国籍企業にとって魅力の薄い空白領域を活用しています。インドやベトナムの地元生産者は、大手企業が容易に複製できない近接性、機動的な物流、コスト構造の恩恵を受けています。しかし、継続的な統合圧力は、多くの中小企業が最終的にグローバルグループと連携するか、競争力を維持するために地域アライアンスを形成する可能性を示しています。
耐火物産業のリーダー企業
-
Krosaki Harima Corporation
-
RHI Magnesita
-
Vesuvius
-
Saint-Gobain
-
HarbisonWalker International
- 注:主要企業の掲載順は順位を示すものではありません。
耐火物市場 このレポートでカバーされる企業
- Chosun Refractories
- Gouda Refractories Group
- HarbisonWalker International
- IFGL
- Imerys
- Krosaki Harima Corporation
- Liaoning Qinghua Refractory Material Co., Ltd.
- Monolithisch India Limited
- Morgan Advanced Materials
- Puyang Refractories Group Co.,Ltd.
- Rath-Group
- Refratechnik
- RHI Magnesita
- Saint-Gobain
- SHINAGAWA REFRACTORIES CO., LTD.
- Vesuvius
市場機会と将来展望
脱炭素化とコンプライアンス報告は、過酷な操業環境下で性能を維持しつつ、ゆりかごからゲートまでの排出量を記録・削減できる耐火物サプライヤーにとって新たな余地を生み出している。業界全体での標準化の取り組みがこの流れを支えており、ISO 14067に整合した製品カーボンフットプリント算定に関する世界耐火物協会(World Refractories Association)の枠組みは、サプライヤーとエンドユーザーが比較可能なカーボン指標を軸に仕様、入札、調達要件を整合させる助けとなっている。製造面では、効率化投資が試験段階から実践的な参照事例へ移行しており、例えばIFB Refractoriesはキルン排熱回収システムを導入し、ガス消費量を60%削減、レンガ1トン当たりのCO2排出量を50%以上削減しており、エネルギーコスト上昇と炭素監視強化に直面する生産者に対して再現可能な道筋を提供している。
主要消費地域における生産能力拡大・現地化プログラムは、不定形製品、軽量不定形材、および付加価値の高い設置・保守サービスのサプライヤーにさらなる機会をもたらしている。2026年には、鉄鋼・工業拠点への近接を志向する複数の拡張がこの流れを示した。具体的には、Monolithisch Indiaがプルリア工場での拡張生産能力(年間25万トン)の商業運転を開始したこと、Calderysがオリッサ州クルダにCAPES工場を開所し国内供給とアジア太平洋向け輸出に対応したこと、HarbisonWalker Internationalがミズーリ州フルトンに自動包装機能と専用GREENLITE骨材能力を備えた新しい軽量不定形材工場を開設したことが挙げられる。これらの動きは、より迅速な供給対応、有資格の現地技術サービス、およびEAF主体の製鋼、代替燃料セメントキルン、隣接する高温工業用途向けに最適化された製品ポートフォリオへの需要を示している。
最近の産業開発事情 耐火物市場
- 2026年5月:Vesuviusは取引状況説明を発表し、2026年度通期見通しを確認するとともに、2026年最初の4か月間の取引利益が、一定通貨換算基準で2025年同期をわずかに上回ったと報告した。この発表では、コスト削減と価格規律の効果が強調され、鉄鋼出荷量が不均衡な中でも耐火物および溶融金属流動ソリューションへの投資継続を支えた。
- 2025年10月:Saint-Gobain CeramicsとEurodia Industrieは、直接リチウム抽出(DLE)向けの統合材料・プロセスソリューションを提供する戦略的パートナーシップを発表した。この協業は、リチウム選択性吸着剤とプロセスエンジニアリングを組み合わせ、耐火物グレードの高温材料およびサプライチェーンに近接する高性能セラミックスの需要拡大につながる。
- 2025年2月:Saint-Gobain Ceramicsは、ニューヨーク州ウィートフィールドに新しいNorPro製造拠点を建設する計画を発表し、投資額は4,000万米ドルを超え、エネルギー、バイオ燃料、化学産業向けの触媒担体生産を拡大する。このプロジェクトは、エネルギー・化学プロセス環境において耐火物と生産知見や顧客層を共有する先進セラミック材料の北米での生産能力を強化する。
耐火物市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、耐火物市場は、高温設備の内部に設置され、熱・摩耗・化学的侵食から設備を保護する、成形および不定形の耐熱材料を対象としています。市場規模は消費量(トン)で測定されます。
対象外の範囲:ワーキングライニングとして機能しない断熱専用材料は除外し、設置作業や保守契約などの下流サービスは計上しません。
セグメンテーション概要
- 製品タイプ別
- 非粘土系耐火物
- マグネサイトレンガ
- ジルコニアレンガ
- シリカレンガ
- クロマイトレンガ
- その他(炭化物、ケイ酸塩)
- 粘土系耐火物
- 高アルミナ
- ファイヤークレイ
- 断熱
- 非粘土系耐火物
- エンドユーザー産業別
- 鉄鋼
- セメント
- エネルギーおよび化学品
- 非鉄金属
- ガラス
- セラミック
- その他エンドユーザー産業(パルプ・紙、廃棄物エネルギー化)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他アジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他欧州
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他中東・アフリカ
- アジア太平洋
データソース、市場規模測定、および検証
デスクリサーチ
デスクリサーチは産業的背景を整理し、耐火物の需要量を引き出す需要プールを固定するために活用されます。世界鉄鋼協会、USGS、国際エネルギー機関、米国エネルギー情報局、各国統計局なのソースから公開されている生産量・設備能力指標を精査します。これらのデータ系列は炉の稼働状況や補修サイクルを説明するうえで有用です。
前提条件を現実的に保つため、企業の開示資料や投資家向けプレゼンテーション、業界団体のウェブサイト、入手可能な税関データ、信頼性の高い報道記事も活用し、耐火物の使用強度に影響を与えうるプラントの新設・閉鎖・規制動向を追跡します。必要に応じて、企業財務・インテリジェンスに特化した有料サブスクリプション、特許データベース、製品ミックスと貿易フローのクロスチェックに用いる輸出入の船積みレベルの記録も選択的に使用します。ここに記載したデスクソースはあくまで例示であり、データ収集・検証・明確化のために追加の公開ソースおよびサブスクリプションソースも参照しています。
一次インタビューおよびサーベイ
一次調査は、公開データからは読み取りにくいモデルの入力値、特に消費強度、補修頻度、用途別のブリックとモノリシックの間での数量シフトを検証するために活用されます。APAC、EMEA、アメリカ大陸にわたるメーカー、販売代理店、主要エンドユーザープラントの調達チーム、独立した技術専門家と対話します。回答者からの情報はデスクリサーチのギャップを埋め、前提条件の三角測量を支援します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:20% | APAC:45% |
| 中位層:46% | 部門・ユニットリーダー:23% | EMEA:34% |
| 中小規模プレイヤー:22% | マネージャー:57% | アメリカ大陸:21% |
市場規模測定と予測
中核となる規模測定のロジックは、エンドユーザーの活動から耐火物需要を再構築し、その活動を強度および補修パターンを用いてトン数に換算するトップダウン方式に従っています。例えば、製鋼ルート別(BOF対EAFなど)の粗鋼生産量、セメントクリンカー生産量、非鉄金属の製錬量、ガラス溶融能力を、単位生産量あたりの典型的な耐火物消費量にマッピングし、補修間隔と稼働率で調整します。
市場を確定する前に、合計値を確認するため選択的なボトムアップ推計を実施します。このチェックには、サンプリングした公開開示情報からのサプライヤー積み上げ、出荷方向に関するチャネルフィードバック、推定トン数と組み合わせた典型的な平均販売価格レンジに基づくサニティテストが含まれます。これにより、製品ミックスの前提条件がずれているケースを検出します。
国別またはエンドユーザー別のデータギャップが存在する場合は、設備稼働率、輸入依存度、インタビューで確認された生産シェアの分割などのプロキシ指標を用いて補完します。これらの前提条件は再検討できるよう可視化した状態で保持します。
予測にあたっては、耐火物の数量を最も動かすことが多い主要ドライバー、すなわち鉄鋼・セメントの生産動向、キルンおよび炉の設備能力増強、耐火物寿命の改善、成形品からモノリシックへのシフト、エネルギーコスト主導の稼働率を中心にシナリオ分析を適用します。将来見通しは、補修タイミングや消費強度を変化させうる技術採用に関して、インタビューで収集した専門家の見解と整合させます。
データ検証と更新サイクル
検証は多層的に実施され、重大なエラーを早期に発見し、小さな不整合が最終数値に混入しないようにします。モデルのアウトプットは、鉄鋼・セメント生産量、耐火物製品の貿易動向、公開されているプラント稼働率などの独立したシグナルと比較し、地域別・エンドユーザー別のレベルで差異チェックを行います。
承認前に、別のアナリストが異常値をレビューします。大きな変動が生じた場合は入力系列の再確認を行い、必要に応じて業界関係者に迅速に再コンタクトし、その変化が実態を反映しているのか、前提条件によるものかを確認します。レポートは年次で更新され、主要な設備閉鎖、新規炉の建設、突発的な規制変更などの重要事象が発生した場合は中間更新を実施します。納品直前に最終レビューを完了し、リリース時の見解が最新の入手可能情報を反映するようにします。
Mordor Intelligenceの耐火物市場規模と他の公表推計値との比較
耐火物の市場規模が調査によって異なるのは通常のことです。これは、数量ベースか金額ベースか、出荷材料か消費材料か、隣接する断熱材料やサービスを含めるかどうかによって境界が変わるためです。また、一部の推計は前提条件を早期に固定し、他の推計は最近の生産サイクルに合わせて調整するため、タイミングの違いも影響します。
Mordor Intelligenceは、エンドユーザーの生産量指標を追跡し、一次調査を通じて補修・強度の前提条件を更新することで、耐火物の推計値を稼働中のプラントで消費されるトン数に結びつけています。これにより、価格主導のインフレと真の数量変化の混同を低減します。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 5,961万トン(2026年) | |
| グローバルコンサルタンシーA | 33.82 ビリオン 米ドル(2024年) | この推計は金額ベースであるため、価格水準、通貨タイミング、製品ミックスの変化により、基礎となるトン数が安定していても合計値が変動する可能性があり、より広範な耐火物関連カテゴリーを含んでいる可能性があります。 |
| 業界出版社B | 28.00 ビリオン 米ドル(2024年) | 対象範囲は金額主導で長期的な視野を持つと見られ、差異はブリックとモノリシックの価格設定、地域別平均価格の米ドル換算方法、消費量を生産量から推計するか販売量から推計するかによって生じることが多いです。 |
この比較は主に単位の不一致と対象範囲・価格設定の選択を反映しており、後年の数量ベースの数値は2024年の米ドル金額合計とは一致しません。モデルが明確なエンドユーザー活動に基づき、実務的なチャネルおよび専門家のインプットで検証されている場合、各ステップは再現可能であり、市場の見解は年度ごとに解釈しやすい状態を維持します。
レポートで回答される主要な質問
耐火物市場の現在の規模はどのくらいですか?
耐火物市場規模は2026年に5,961万トンに達し、2031年までに7,231万トンに達すると予測されています。
耐火物を最も多く消費するエンドユーザー産業はどこですか?
鉄鋼が需要の62.95%を占め、2031年にかけてCAGR 4.29%で最も成長の速いセグメントでもあります。
アジア太平洋が耐火物市場でなぜこれほど支配的なのですか?
同地域は継続的な鉄鋼設備増強、急速なインフラ整備、大規模な電池・セメントプロジェクトにより73.20%の市場シェアを保有しています。
環境規制は耐火物材料にどのような影響を与えていますか?
炭素国境税とシリカ粉塵規制の強化が、生産者をカーボンフリーボンド、リサイクルマグ・カーボンレンガ、低粉塵施工方法へと誘導しています。
非粘土系耐火物は新技術においてどのような役割を果たしていますか?
マグネシア、ジルコニア、SiCなどの非粘土系グレードは、攻撃的な化学環境と極端な温度に耐えられるため、水素製鋼、蓄電池、廃棄物エネルギー化ラインにとって不可欠です。