
産業用ゴム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
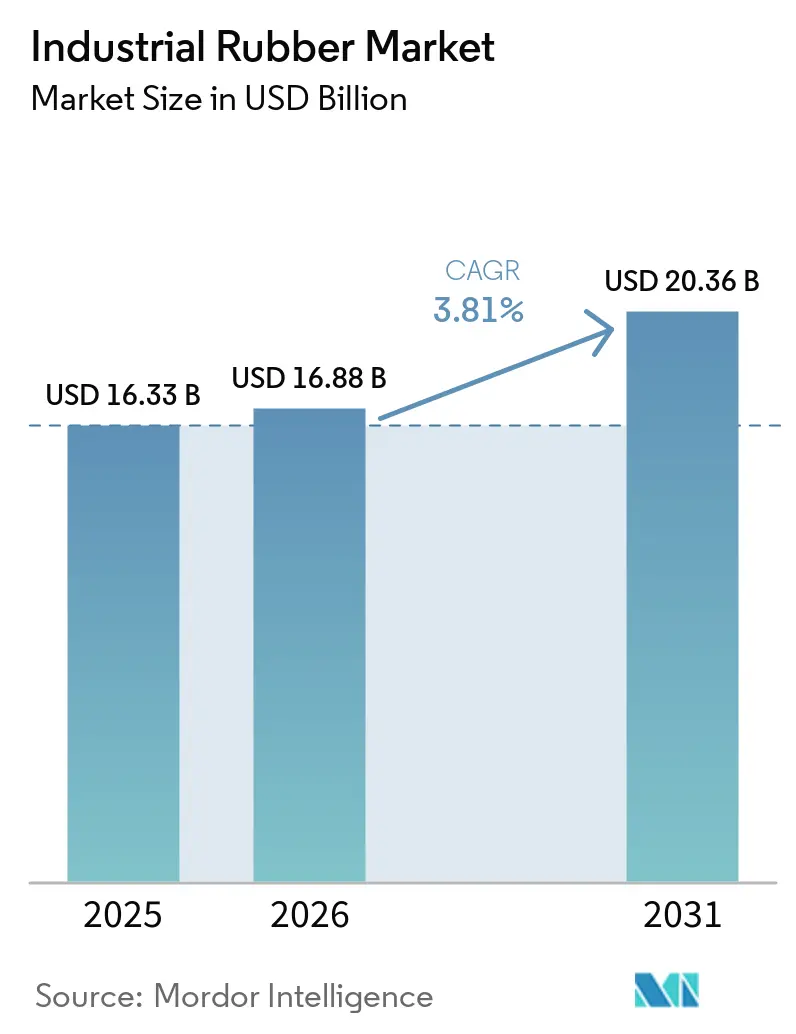
| 市場規模 (2026) | 16.88 十億米ドル |
| 市場規模 (2031) | 20.36 十億米ドル |
| 成長率 (2026 - 2031) | 3.81 % |
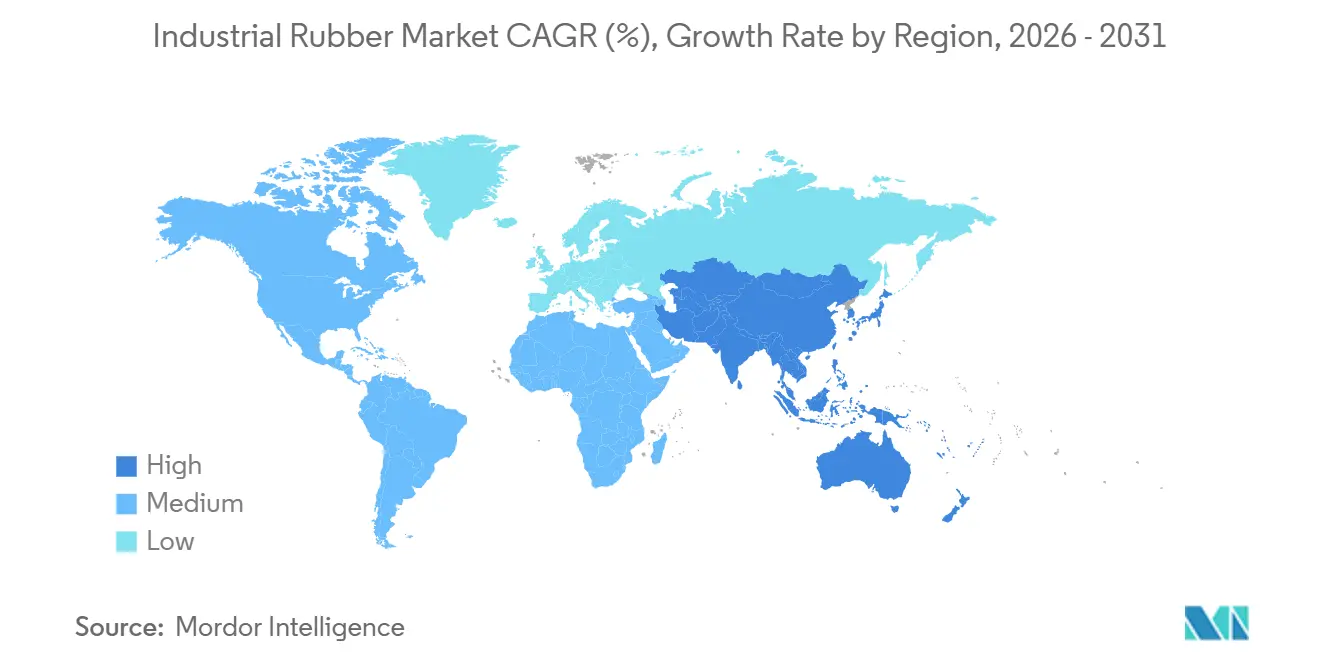
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
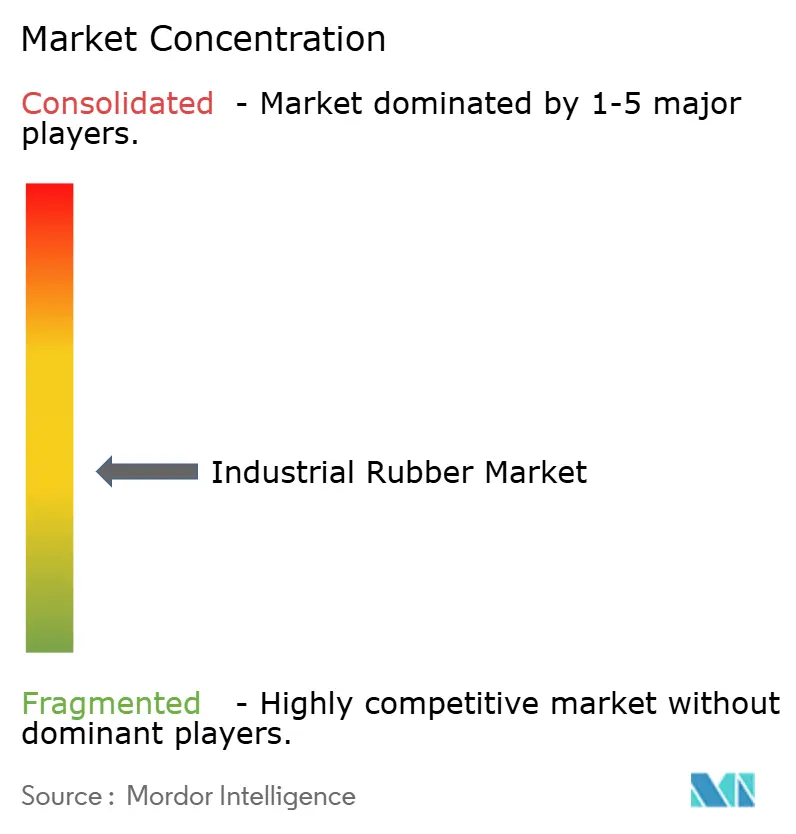
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用ゴム市場分析
産業用ゴム市場規模は、2025年の163億3,000万米ドル、2026年の168億8,000万米ドルから、2031年までに203億6,000万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 3.81%を記録すると予測されます。電動化車両、デジタル化されたコンパウンディングライン、循環経済に関する規制が産業用ゴム市場を再編しており、サプライヤーは従来のEPDMを軽量熱可塑性エラストマーに置き換え、混練ミルにIoTセンサーを組み込み、再生ゴムの脱硫プラントを拡大しています。同時に、2024年のブタジエン価格が1トン当たり800〜1,200米ドルの間で変動したことにより、生産者は原料リスクをヘッジしながらバイオベース代替品の開発を加速させることを余儀なくされました。合成グレードが依然として主流を占めていますが、EU微小プラスチック規制および中国のグリーン製造行動計画が閉ループ型材料フローを奨励しているため、再生ゴムは年率5.06%で拡大しています。また、インドネシア、チリ、南アフリカの新興採掘回廊では、ISO 340/14890規格を満たす難燃性・高引張強度コンベヤーベルトへの需要も高まっています。アジア太平洋地域は、一帯一路回廊が大規模インフラプロジェクトを追加し、インドが自動車生産台数を500万台に向けて引き上げる中、生産・消費の中心地であり続けており、地場のシーリング、ホース、振動制御能力へのティア1投資を持続させています。
主要レポートのポイント
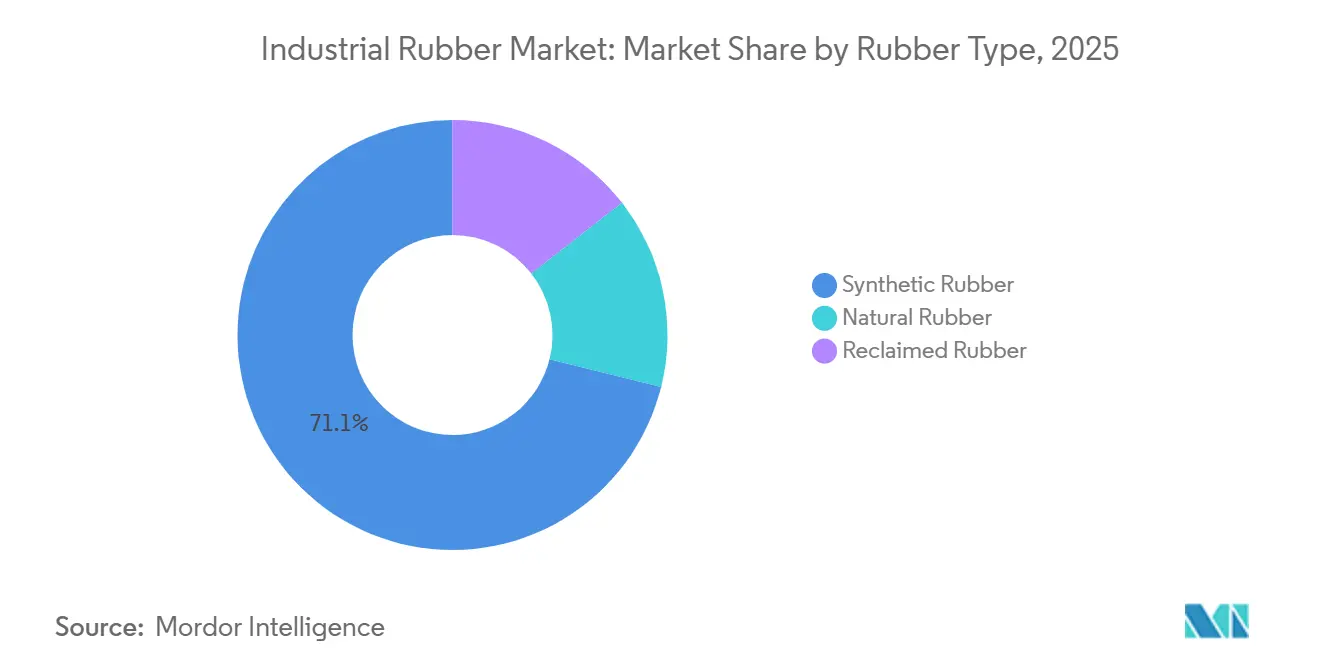
- ゴムタイプ別では、合成ゴムが2025年の産業用ゴム市場シェアの71.12%をリードし、再生ゴムが2031年に向けて5.06%という最高の予測CAGRを記録しました。
- プロセス別では、押出成形が2025年の産業用ゴム市場規模の45.18%のシェアを占め、3Dプリンティングが4.20%のCAGRで最も速く拡大する見込みです。
- 用途別では、コンベヤーベルトが2025年の産業用ゴム市場規模の38.67%を占め、2031年にかけて4.91%のCAGRで拡大しています。
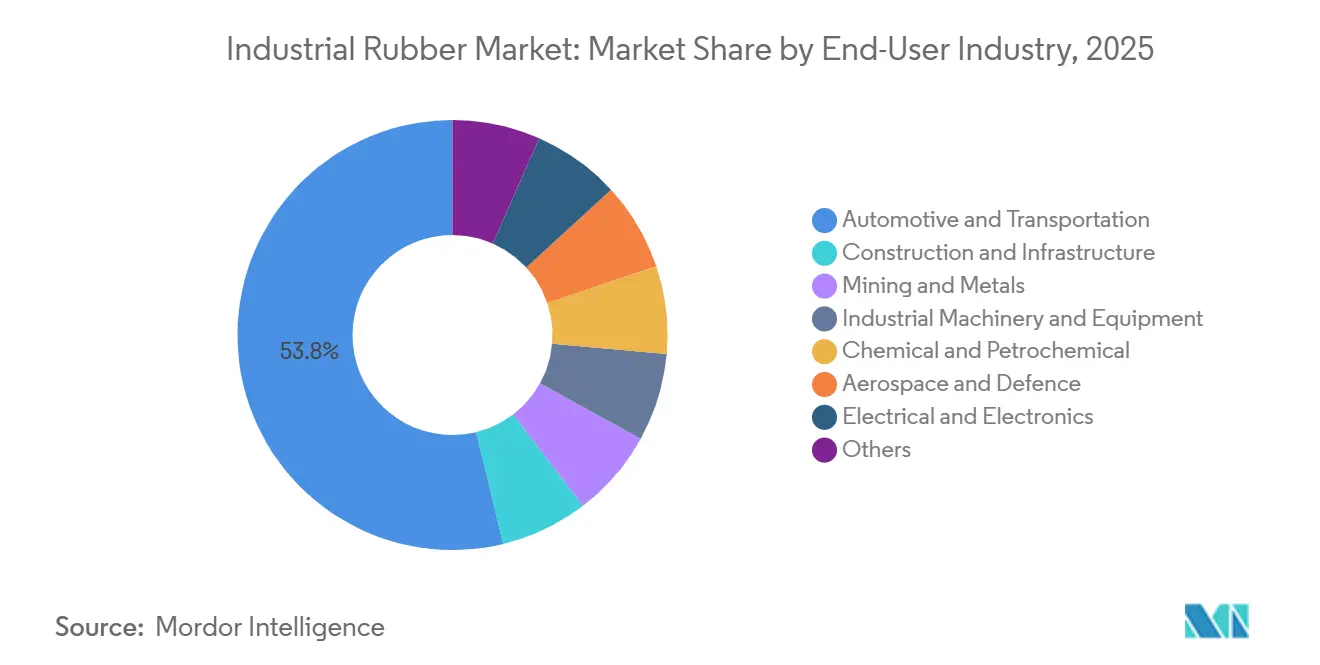
- エンドユーザー産業別では、自動車・輸送が2025年の産業用ゴム市場規模の53.78%のシェアを保有し、航空宇宙・防衛が4.98%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年の産業用ゴム市場シェアの59.09%を占め、4.14%のCAGRで拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| コンベヤーベルト・伝動ベルトとしての用途拡大 | +1.10% | アジア太平洋中核(中国、インド、インドネシア)、南米(チリ、ブラジル)および中東・アフリカ(南アフリカ)への波及 | 中期(2〜4年) |
| 高圧ホースへの需要拡大 | +0.80% | 北米・中東の石油・ガスセクターに集中したグローバル市場 | 短期(2年以内) |
| EVをけん引力とした軽量自動車部品のブーム | +1.30% | 北米、EU、中国の自動車製造ハブ | 中期(2〜4年) |
| 新興経済圏におけるインフラ整備 | +1.00% | アジア太平洋(インド、東南アジア)、中東(サウジアラビア、UAE)、アフリカ(エジプト、ナイジェリア) | 長期(4年以上) |
| インダストリー4.0スマートゴムコンパウンディングラインの採用 | +0.60% | アジア太平洋(中国、日本、韓国)、EUおよび北米へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コンベヤーベルト・伝動ベルトとしての用途拡大
採掘、バルクハンドリング、eコマース物流は、3,150 N/mmを超える評価を持ち、周囲温度60°C超で稼働可能なスチールコードゴムベルトへの移行を進めており、アジア太平洋および南米での仕様アップグレードを促進しています。2024年のインドネシアにおける180万トンのニッケル急増は、地下火災リスクを軽減するためにISO 340準拠の難燃性ベルトの発注を加速させました。チリの530万トンの銅生産は、駆動モーター負荷を15%削減する低転がり抵抗ベルトで既存コンベヤーを改修しました。伝動ベルトも進化しており、高速CNC加工センターや自動包装ラインでは綿キャンバスに代わってアラミド繊維補強が採用されています。組み込みRFIDタグにより、オペレーターはリアルタイムの摩耗データに基づいてベルトを交換できるようになり、総所有コストが低減されています。
高圧ホースへの需要拡大
350バールを超える定格の油圧アセンブリは、機器がより高い負荷で稼働するにつれて、洋上石油、海底建設、モバイル油圧の分野で拡大しています[1]。Parker Hannifin社が2024年に発売した787TCホースは、SAE 100R13およびEN 856 4SPの下で420バールの作動圧力と6:1の安全率を実現しています。2025年に稼働した中東のクラッカーは腐食性移送用にフルオロポリマーライニングホースを指定しており、このニッチ市場は油圧全体よりも速く成長しています。2025年に平均98 bcf/日を記録した北米のシェールベースンは、10,000回の圧力サイクルに耐えられるホースを必要とし、新規入札においてISO 18752準拠を強化しています。
EVをけん引力とした軽量自動車部品のブーム
バッテリー電気自動車のアーキテクチャは、シーリング、振動絶縁、熱管理部品の再設計を迫っており、最大44%の質量削減で同等の耐久性を発揮する熱可塑性エラストマーおよびフルオロエラストマーへの需要を加速させています[2]。Cooper Standard社が2024年に商業化したFlexiCoreボディシーリングシステムは、ソリッドEPDMをフォームコアプロファイルに置き換えることで重量を44%削減し、NVHを損なうことなく車両航続距離を向上させました。Continentalが2025年に導入した電動トラック用エアスプリングモジュールは、材料最適化によりライフサイクルCO₂排出量を50%削減します。2027年までに2,000万台を超えるEV台数の増加により、ティア1企業はクリーンルーム成形能力を追加し、-40°Cから125°Cの間でサイクルしながらIP67の完全性を維持しなければならないバッテリーパックガスケットのIATF 16949認証取得を目指しています。
インダストリー4.0スマートゴムコンパウンディングラインの採用
IoTセンサーと機械学習アルゴリズムにより、2024年に開始されたドイツのInSuKaパイロットでは配合ばらつきが1%未満に抑えられ、スクラップが22%削減されています。2025年〜2029年に実施されるDIPONIコンソーシアム(総額850万ユーロ)は、押出デジタルツインと動的ダイスウェル予測を組み合わせ、製品開発リードタイムを12ヶ月未満に短縮します。日本の工場ではインラインレオメーターを使用して手動ムーニー試験を置き換え、自動車OEM契約のスループットとバッチ一貫性を向上させています。中国は2025年に15のゴム工場を「スマート製造デモンストレーション施設」に指定し、MESプラットフォームと予知保全の展開を支援しています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 厳格な環境規制 | -0.70% | EU(REACH、微小プラスチック禁止)、北米(EPA VOC規制)、中国(グリーン製造) | 短期(2年以内) |
| 原油連動型原料価格の変動 | -0.50% | アジア太平洋および北米の合成ゴムメーカーに深刻な影響を与えるグローバル市場 | 短期(2年以内) |
| 再生ゴムの急速な普及 | -0.40% | EU(循環経済義務)、中国(拡大生産者責任)、北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格な環境規制
EUの2023年微小プラスチック規制は、芝生・床材における5mm未満のゴム粒を段階的に廃止し、国家当局への第三者試験とドシエのために製品ごとに5万〜15万ユーロを追加します。REACH附属書XVIIは8種のPAHを1 mg/kgに制限し、タイヤ・ベルトメーカーに低芳香族プロセスオイルの調達を強制し、原材料費を8〜12%引き上げます。中国の2024年グリーン製造更新は、2027年までにゴム1トン当たりのVOCを15%削減することを義務付け、溶剤回収システムへの投資を促進しています。2025年に審査中の米国EPAによる65 ppbオゾン上限案は、非達成地域の各サイトで200万〜500万米ドルの排出抑制設備を必要とする可能性があります。
原油連動型原料価格の変動
ブタジエンは2024年に原油の40〜50%の変動を追跡し、北東アジアで1トン当たり1,200米ドルに達し、固定OEM供給契約の下で合成ゴムのマージンを圧迫しました。月次の原料変動と四半期ごとの契約リセットにより、コンパウンダーはヘッジとマルチソーシングを余儀なくされ、運転資本に2〜3%が追加されています。天然ゴム価格も、2024年に620万トンを供給したタイとインドネシアの不規則なモンスーンにより変動しました。生産者は石油化学への依存を減らすため、20〜30%のコストプレミアムにもかかわらずバイオイソプレンの試験を行っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ゴムタイプ別:
合成ゴムの優位性と循環経済の圧力合成ゴムは2025年の産業用ゴム市場シェアの71.12%を占め、SBRが耐摩耗性ホースおよびシールの主力として残る一方、ニトリルが高級燃料システム需要を獲得しました。しかし、EU指令が2030年までに25%のリサイクル含有量を求め、中国のEPR制度がタイヤメーカーに閉ループ化を奨励しているため、再生ゴムは年率5.06%で拡大しています。TyromerとGenanは廃タイヤを脱硫して天然品の70〜80%の特性を回収し、マットや屋根材への再生利用を可能にしていますが、自動車安全部品への使用を制限するISO 1795試験のギャップにより依然として制約されています。
原料の変動と微小プラスチックへの精査により、コンパウンダーは均衡したパフォーマンスとコストのために合成、天然、再生グレードをブレンドするよう促されています。フルオロおよびシリコーンベースのエラストマーはニッチではありますが、熱安定性が最重要視される半導体クリーンルーム、航空宇宙燃料システム、医療機器の需要により、産業用ゴム市場全体を上回る中一桁台の成長率を示しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
プロセス別:
押出成形がリード、付加製造が変革をもたらす押出成形は、プロファイル、ホース、ウェザーストリップへのスケーラビリティにより、2025年の産業用ゴム市場規模の45.18%を占めました。インラインレオロジーセンサーを備えた二軸スクリューラインは、リアルタイムでダイジオメトリを適応させることでセットアップ廃棄物を30%削減します。成形・鋳造は高精度エンジンマウントおよび振動絶縁体に引き続き対応しており、液状シリコーン射出成形はFDA 21 CFR 177.2600準拠の下で医療・食品接触分野のシェアを獲得しています。
付加製造は、Stratasys TPU 92Aが2024年に航空宇宙認証を取得し、500%の伸びを持つガスケットおよびシールのオンデマンド製造を可能にしたことで、4.20%の成長を遂げています。米国国防総省規格MIL-STD-3049は野外整備プリントの材料認定を加速し、防衛需要を拡大しています。コンベヤーベルトカバーおよび屋根膜に不可欠なカレンダリングは、ライン速度と材料利用率を向上させるために、エンボス加工とラミネート加工を1パスで統合しています。
用途別:
コンベヤーベルトが数量と成長をけん引コンベヤベルトは2025年のアプリケーション収益の38.67%を占め、アジア太平洋および南米全域の鉱業設備投資、物流自動化、インフラ大型プロジェクトを背景に年率4.91%で成長する見込みです。オーストラリアおよびチリで10 kmにわたるスチールコードベルトは、極度の熱とUVにさらされる環境下で毎時5,000トン超を処理しており、オゾン耐性コンパウンドが必要とされています。伝動ベルトは、ラップドVベルトからアラミド強化同期ベルトへと進化し、高速機械におけるスリップを排除しています。
圧力ホースは洋上風力発電設備の普及から恩恵を受けており、世界の設備容量は2025年に75 GWに達し、ISO 18752トレーサビリティのための統合圧力センサーを備えた耐海水性アセンブリが必要とされています。屋根用メンブレン、チューブ、ロールは、一部の用途で熱可塑性素材または金属複合材が代替として採用されているため成長が緩やかですが、RFIDタグ付きプレミアムベルトはスプライス破損を2〜4週間前に予測し、ダウンタイムを40%削減しています。
エンドユーザー産業別:
自動車がリード、航空宇宙が加速自動車・輸送は2025年の産業用ゴム市場生産量の53.78%を消費し、世界の乗用車8,800万台の生産とEV特有のシーリングニーズに支えられています。航空宇宙・防衛は規模は小さいものの、次世代航空機およびUAVプログラムがAS9100規格を満たす軽量耐火シールを必要とするため、4.98%のCAGRを記録しています。
建設・インフラはアジア太平洋が年間1兆7,000億米ドルを投資する中、橋梁支承および伸縮継手への安定した需要を吸収しています。採掘はインドネシアのニッケルおよびチリの銅プロジェクトの拡大に伴い、難燃性・耐摩耗性ベルトおよびスラリーホースを指定しています。産業機械、化学処理、電気用途は高温・腐食性・低煙環境での精密成形部品をけん引し、包装・消費財はバイオベースエラストマーを20〜30%のコストプレミアムにもかかわらず試験しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域 産業用ゴム市場
アジア太平洋地域は2025年の世界産業用ゴム市場需要の59.09%を占め、2031年までに4.14%のCAGRで拡大する見通しであり、1.0 トリリオン 米ドル規模の一帯一路インフラ回廊およびインドの自動車製造向け生産連動型インセンティブ制度に支えられている。ASEAN諸国2024年に承認されたゴム関連プロジェクトで890 ミリオン 米ドルを誘致し、企業が中国からサプライチェーンを多様化する動きが加速している。一方、日本および韓国のプロセッサーは、ジャストインタイムの自動車納品に向けてデジタルツイン配合ラインを導入している。
北米 産業用ゴム市場
北米のシェアは、1日あたり98 bcfのシェールガス生産量と1.2 トリリオン 米ドル規模のインフラプログラムに支えられており、橋梁用支承、屋根用メンブレン、高圧油圧ホースへの需要を高水準に維持している。メキシコの350万台規模の自動車生産は、USMCA付加価値規則を満たすためにゴム部品の現地調達化を進めており、グアナファト州およびプエブラ州の押出加工クラスターへの投資を呼び込んでいる。
欧州・中東・アフリカおよび南米 産業用ゴム市場
欧州の消費動向は、再生ゴムおよびバイオベースゴムの採用を加速させる厳格なREACH規制を反映しており、ドイツの高度コンパウンドは機械OEMに低VOC部品を供給している。南米は銅、リチウム、鉄鉱石の採掘に依存しており、重荷重用ベルトおびホースの需要が高い。一方、中東およびアフリカはサウジビジョン2030の建設プロジェクトおよび南アフリカの鉱業セクターの近代化を通じて成長している。
規制環境
産業用ゴムメーカーは、化学物質安全性および排出規制の枠組みが強化される中で事業を行っており、これらは配合添加剤、プロセス油、および工場管理に影響を与えている。欧州では、REACHおよびCLPへの準拠が配合と文書化の更新を引き続き推進しており、REACH附属書XVIIのPAH規制値(8種類のPAHを1 mg/kgに制限)が低芳香族プロセス油への移行を促し、第三者試験の頻度を増加させている。これは特に自動車および機械のバリューチェーンに供給されるベルト、ホース、成形部品において顕著である。
北米では、2026年に新たな規制トリガーが導入され、拠点レベルの運営コストと報告義務に影響を与えている。カナダ環境気候変動省は、ゴム製品製造分野で使用される化学物質に関する排出ガイドラインを2026年4月4日発効で発表し、米国EPAは2026年4月1日にNESHAPに基づく合成ゴム製造ソースカテゴリーに関する措置を確定した。米国では公法119-14号(2025年5月23日)により2024年ゴムタイヤ規則が無効化され、連邦排出基準は2020年NESHAP要件に戻され、多国籍サプライヤーにとって規制対応状況が複雑なものとなっている。
バリューチェーン分析
産業用ゴムのバリューチェーンは、上流の天然ゴム生産(主に東南アジアのタイ、インドネシア、ベトナム、マレーシアに集中し、コートジボワールなど西アフリカからの新興供給も含む)、合成ゴム用石油化学原料(ブタジエン、スチレン、イソプレン)、コンパウンディングおよび混合、変換(押出、成形/鋳造、カレンダリング、および付加製造)、そしてコンベヤベルト、ホース、シール、その他産業用部品向けの下流チャネルを結びつけている。原油価格に連動するブタジエンおよびエネルギーコストがポリマーおよびコンパウンド価格に変動をもたらすため、原料調達リスクは合成ゴムにとって依然として制約となっている。多くの高性能配合はまた、OEMおよびアフターマーケット流通に至る前に、専用添加剤および試験能力(ISO/SAE/EN準拠)に依存している。
2026年には、トレーサビリティおよび物流の混乱がさらに調達・計画の上流へと及んでいる。EU森林破壊防止規則(EUDR)のトレーサビリティ要件は2026年6月に中小企業に対して発効し、文書化の必要性を高め、認証済みでトレーサビリティのある天然ゴムを非認証量から調達判断において区別している。同時に、紅海における安全上の事件により喜望峰周りの迂回航路への変更が生じ、ゴム出荷の輸送時間がおよそ10~14日増加し、購買企業は安全在庫やサプライヤーの多様化を調整する必要に迫られている。特に、時間的制約の厳しいホース、ベルト、シーリング関連プログラムへの影響が大きい。
競合状況
産業用ゴム市場は中程度に分散しています。タイヤ大手のBridgestone、Continental、Goodyearは原材料から完成品まで垂直統合しており、地域のコンパウンダーは洋上風力および化学処理向け高圧ホースに特化しています。規制への対応力が競争上の優位性として台頭しています。ISO 17025認定ラボを持つ企業は、REACH、EPA、グリーン製造への準拠をより迅速に検証でき、新規参入者を抑止しています。
産業用ゴム産業のリーダー企業
-
Bridgestone Industrial
-
ContiTech Deutschland GmbH
-
Sumitomo Rubber Industries, Ltd.
-
The Goodyear Tire & Rubber Company
-
THE YOKOHAMA RUBBER CO., LTD.
- 注:主要企業の掲載順は順位を示すものではありません。
産業用ゴム市場 このレポートでカバーされる企業
- Bando Chemical Industries, LTD.
- Bridgestone Industrial
- China Petrochemical Corporation (Sinopec)
- ContiTech Deutschland GmbH
- Denka Company Limited
- ENEOS Materials Corporation
- Parker Hannifin Corp
- SIBUR Holding PJSC
- Sumitomo Rubber Industries, Ltd.
- The Goodyear Tire & Rubber Company
- THE YOKOHAMA RUBBER CO., LTD.
- Trelleborg AB
- Trinseo
- TSRC
- UBE Corporation
市場機会と将来展望
生産能力の現地化、高性能な合成品種、脱炭素または認証済み原料をめぐって機会が生まれており、これはEV関連仕様、エネルギー用途向け産業用ホース、主要消費地域における環境規制の強化に支えられている。中国はタイヤおよび産業用途向けの高性能溶液SBRの規模を拡大しており、2026年5月までに10社の生産者による総SSBR生産能力は年間675,000トンに達したと報告されており、これはコモディティ生産から差別化されたグレードへの移行を強化するものである。米国では、Lion Elastomersが2026年3月、テキサス州ポートネチェスの施設をニトリルゴム(NBR)向けに拡張する計画を発表した。NBRは石油・ガス、化学品取扱、高性能シーリングに関連する材料であり、同プロジェクトは2026年9月の生産開始を目指している。
サステナビリティに関連した調達要件と循環性要件もまた、実証可能な原料表示と、産業性能を損なわずにライフサイクルフットプリントを低減できるサプライヤーにとっての市場空白を生み出している。ARLANXEOは2026年1月、クロロプレンゴム生産全体をISCC PLUS認証塩素に切り替え、下流顧客がESGおよびScope3報告で使用する認証済み原料とCR供給を一致させた。Michelin ResiCareとAxensは2026年7月、バイオベースの5-HMFの工業化に向けて交渉を開始し、Peage-de-Roussillon拠点での生産を2027年初頭に開始する計画であり、産業用ゴム配合全体においてエラストマーおよび添加剤のバイオベース経路を支える基盤分子への投資が継続していることを示している。
最近の産業開発事情 産業用ゴム市場
- 2026年7月:Lone Star Fundsは、Continental AGのマテリアルソリューション事業であるContiTechを、最大2億5000万ユーロの業績連動型追加条件を含む40億ユーロで買収する最終契約を発表した。この取引は、産業用ゴム部品・材料分野における競争環境を再編するものであり、Continentalがタイヤ事業への集中戦略を進める一方で、ContiTechの産業用ポートフォリオは、カーブアウトによる投資とポートフォリオ最適化の余地を持つ金融スポンサーの下に移行する。
- 2025年9月:Continentalは、精製された熱分解油を用いて廃ゴムから原材料を回収する新たなリサイクル技術施設を稼働させた。この動きはゴムのバリューチェーンにおける循環型原料の供給を強化し、原油に連動する新規原料への依存を減らすリサイクル原料経路を求める顧客を支援するものである。
- 2024年10月:Bridgestone Americasは、合成ゴム生産向けにエタノールをブタジエンに変換するプロセスの試験を行うため、米国エネルギー省から助成金を受けた。このプロジェクトは、重要なモノマーへの非化石原料経路を目指しており、上流の材料イノベーションを、産業用途全体における低炭素ゴムコンパウンドへの下流需要と結びつけるものである。
産業用ゴム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、シーリング、制振、搬送、保護、または流体移送を目的としてゴムが選定される非消費者向け操業環境において使用される、工業グレードのゴム材料およびゴムベースのコンポーネントを対象としています。
調査範囲の除外事項:類似のエラストマーコンパウンドが使用される場合であっても、タイヤおよび消費者向けフットウェアは除外しています。
セグメンテーション概要
- ゴムタイプ別
- 天然ゴム
- 合成ゴム
- 再生ゴム
- プロセス別
- 押出成形
- 成形・鋳造
- カレンダリング
- 3Dプリンティング・付加製造
- 用途別
- コンベヤーベルト
- 伝動ベルト
- 圧力ホース
- その他の用途(屋根材、チューブ、ロールなど)
- エンドユーザー産業別
- 自動車・輸送
- 建設・インフラ
- 採掘・金属
- 産業機械・設備
- 化学・石油化学
- 航空宇宙・防衛
- 電気・電子
- その他のエンドユーザー産業(包装産業など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- タイ
- インドネシア
- ベトナム
- マレーシア
- フィリピン
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- トルコ
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要の初期を構築し、地域全体にわたって仮定を現実的に保つために活用されました。米国国勢調査局の産業統計、ユーロスタットの製造業指標、ゴム製品に関する国連コムトレードの貿易フロー、国際ゴム研究グループ(IRSG)の刊行物、および国際比較の正規化のための世界銀行のマクロ指標など、公開されているマクロおよび産業系データを参照しました。
供給・生産能力の面では、企業の年次報告書、投資家向けプレゼンテーション、および工場に関するアナウンスメントが、設備拡張と稼働率の方向性の検証に役立ちました。また、鉱業、建設、産業機械などの川下セクターを追跡する信頼性の高いプレスおよび業界団体サイトも参照しました。さらに、コンパウンディング、再生材料の含有量、およびプロセス採用における変化を把握するために特許データベースも調査し、これらのシグナルを方向性確認としてモデルに反映しました。記載されているデスクソースはあくまで例示であり、データ収集、検証、および調査の明確化のために他の多くの公開資料も参照しています。
一次インタビューおよサーベイ
一次調査は、デスクインプットでは明確に解決できなかった事項、特にアプリケーションミックス、価格実現、および地域別の進捗状況の検証に重点を置きました。モデルを確定する前に、アジア太平洋、欧州・中東・アフリカ、および南北アメリカ全域にわたって仮定を検証するため、原材料・コンパウンドメーカー、加工業者、販売代理店、および川下の購買部門の幅広い関係者と対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:14% | アジア太平洋:48% |
| 中位層:43% | 部門・ユニットリーダー:39% | 欧州・中東・アフリカ:33% |
| 中小規模プレイヤー:21% | マネージャー:47% | 南北アメリカ:19% |
市場規模算定と予測
市場規模の算定は、トップダウンおよびボトムアップのロジックを組み合わせて構築されており、コアとなる合計値は、エンドユーザー産業別のゴム製品消費量を再構築する産業生産および貿易シグナルから導出されています。実際には、ゴム需要プールは製造業付加価値、鉱業・建設動、機械生産量、およびゴム製品の地域別輸出入バランスなどの指標に連動させ、アプリケーションレベルの価格動向を用いて金額に換算しています。
合計値の妥当性を確保するため、一般的なコンパウンドのキログラム単価トレンドのサンプリング、ベルトおよびホースの数量モメンタムに関するチャネルフィードバック、ならびにサプライヤー側の生産能力と稼働率の方向性を含む選択的なボトムアップ近似値をクロスチェックとして活用しました。小規模国やニッチなアプリケーションにデータのギャップがある場合は、類似の産業構造からのプロキシ比率を最初に適用し、その後インタビューフィードバックを踏まえて調整することで、計算の一貫性を維持しました。
予測にあたっては、産業用ゴムが景気循環セクターやエネルギー・原料価格の変動に敏感であることから、中心シナリオを軸にシナリオ分析を実施しました。産業生産成長率、インフラ支出の強度、鉱業設備投資サイクル、コンベヤベルトおよび伝動ベルトの交換需要パターン、ならびに再生ゴムの普及率(バージン材料の実効要に影響する)などの変数について仮定を更新しました。
データ検証と更新サイクル
最終的な数値が観察可能な市場シグナルから乖離しないよう、複数のチェックを通じてアウトプットを検証しました。ゴム製品の貿易収支、産業生産指数、および主要な川下活動トレンドなどの独立した指標とモデル結果を比較し、承認前に大きな乖離を調査しました。
第二のアナリストレビューを実施し、計算の整合性、地域間の仮定の一貫性、および数量ドライバーと価格変動の両面における前年比の妥当性を検証しました。レポートは年次で更新され、大規模な生産能力変更、原料価格の急激なリセット、または再生材料採用に影響を与える政策変更など、重要なイベントが発生した場合には中間更新が実施されます。納品前には最新の更新内容を反映するための最終レビューが完了されます。
Mordor Intelligenceの産業用ゴム市場規模と他の公表推計値との比較
産業用ゴムの公表市場規模は、トピックのラベルが同じように見えても大きく異なる場合があります。差異は通常、どの製品ファミリが計上されているか、地域と通貨の扱い方、および価格が安定した平均値としてモデル化されているか、最近のボラティリティを反映した変動値としてモデル化されているかによって生じます。
タイヤおよび消費者向けフットウェアは、Mordor Intelligenceの本市場における調査範囲外であるため除外されていますが、一部の公表数値はこれらの隣接するゴム用途をより広いゴム製品合計に含めているように見受けられます。もう一つの繰り返し見られるギャップはタイミングであり、一部のソースは2025年を基準年として長期予測を延長している一方、他のソースはより近い産業サイクル時点を使用し、貿易および価格インプットをより頻繁に更新しています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 160.88 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 317.0 ビリオン 米ドル(2025年) | 産業用途を超えた追加のゴム製品を含む可能性のある、より広い製品バスケットを使用しており、価格正常化が想定される場合に近期規模を過大評価する可能性のある2025年基準値に固定されています。 |
| 産業出版社B | 262.6 ビリオン 米ドル(2025年) | 重複するカテゴリー(例えば、ポリマー改質や隣接するゴム用途)を取り込む可能性のある、より広いアプリケーションマップに依拠しており、長期成長は中間的な価格および貿易チェックを明示することなく2025年の起点から提示されています。 |
表全体にわたって、スプレッドは主に調査範囲の広さと起点となる値に選択された年によって説明されます。対象範囲を産業用途に限定し、合計値を貿易および製造シグナルとクロスチェックすることで、当社の推計値は明確な変数と再現可能なステップに基づいてトレーサブルな状態を維持しています。
レポートで回答される主要な質問
2031年までに産業用ゴムの世界需要はどの程度になりますか?
産業用ゴム市場規模は2031年までに203億6,000万米ドルに達し、2026年から3.81%のCAGRで拡大すると予測されています。
最も速く拡大しているゴムタイプはどれですか?
再生ゴムは、欧州と中国の規制当局がリサイクル含有量の義務化を推進する中、5.06%のCAGRで成長しています。
コンベヤーベルト需要をけん引する要因は何ですか?
アジア太平洋および南米における採掘CAPEX、物流自動化、大規模インフラプロジェクトがコンベヤーベルトの設置を増加させ、2031年にかけて4.91%のCAGRをけん引しています。
高圧油圧ホースが注目される理由は何ですか?
洋上石油、海底建設、シェールガス操業は、350バール超の定格でISO 18752準拠のホースを必要とし、より高い圧力とサイクルに対応します。
環境規制は生産者にどのような影響を与えていますか?
EUの微小プラスチック規制、中国のVOC規制、米国の潜在的なオゾン上限強化により、試験・排出抑制コストが増加し、予測CAGRが合計0.8パーセントポイント低下しています。