
地中海貧血治療市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 8.21 十億米ドル |
| 市場規模 (2031) | 9.76 十億米ドル |
| 成長率 (2026 - 2031) | 3.52 % |
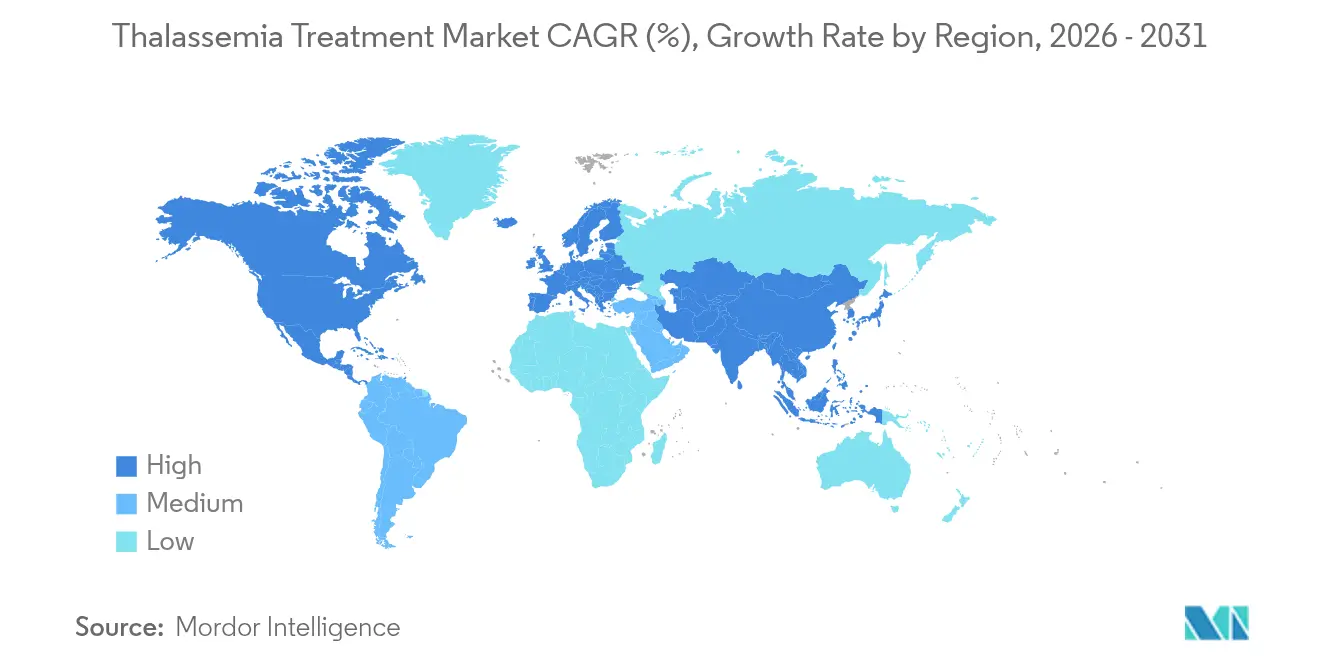
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる地中海貧血治療市場分析
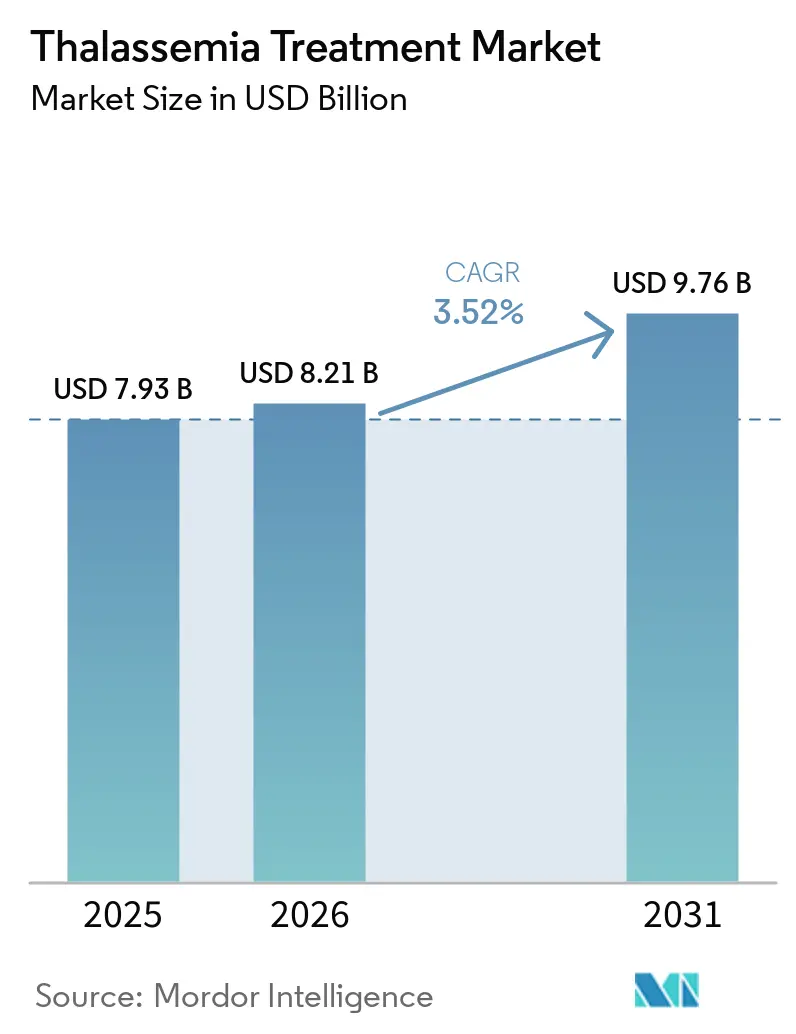
2026年の地中海貧血治療市場規模は80億2,100万米ドルと推定され、2025年の79億3,000万米ドルから成長し、2031年には97億6,000万米ドルに達する見込みで、2026年から2031年にかけて年平均成長率3.52%で成長します。地中海貧血治療市場は、主要経済圏であるFDAにおけるCASGEVYおよびZYNTEGLOの画期的な承認を受け、支持療法から根治的遺伝子編集ソリューションへの移行を続けています。重症型の疾患を抱える世界約30万人の患者からの安定した需要が収益の安定を支えており、根治的選択肢が輸血量を縮小し始めているBDgeneの中でも同様です。新規療法、AI対応診断、専門クリニックのインフラが、地中海貧血治療市場内での支払者、医療提供者、製造業者のリソース配分を再形成しています。投資家の信頼は依然として高く、CarlyleおよびSK CapitalによるBluebird Bioの買収合意が2027年までに6億米ドルという野心的な売上マイルストーンを条件としていることからも示されています(Bluebird Bio)。同時に、アクセスおよびアフォーダビリティへの圧力——特に遺伝子療法の定価220万米ドル——が近期の普及を抑制し、医療システムは従来の治療の生涯コスト540万米ドルと比較した上で多額の前払い支払いを検討せざるを得ない状況にあります(HemaSphere)。
主要レポートのポイント
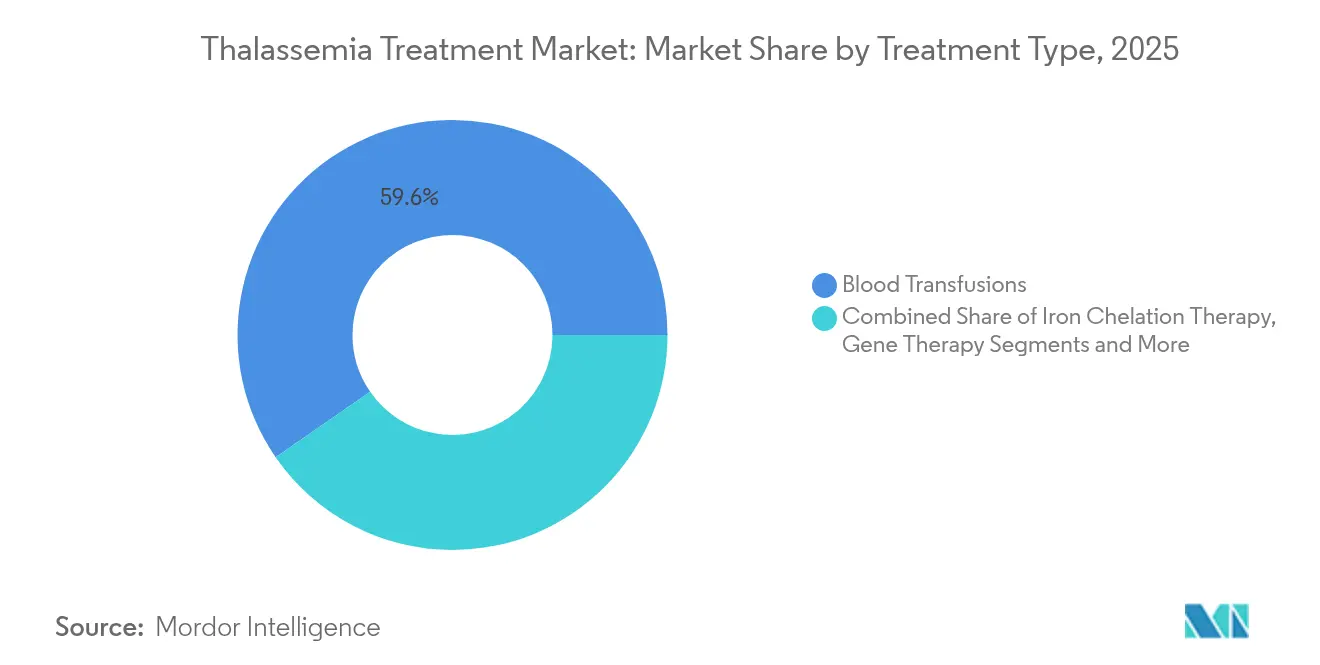
- 治療タイプ別では、輸血が2025年の地中海貧血治療市場において59.62%のシェアで首位を占め、遺伝子療法は2031年にかけて最速の年平均成長率12.97%で成長する見込みです。
- 疾患タイプ別では、ベータ地中海貧血が2025年の地中海貧血治療市場シェアの71.05%を占め、ベータ地中海貧血メジャーは2031年にかけて最速の9.23%の拡大見通しを示しています。
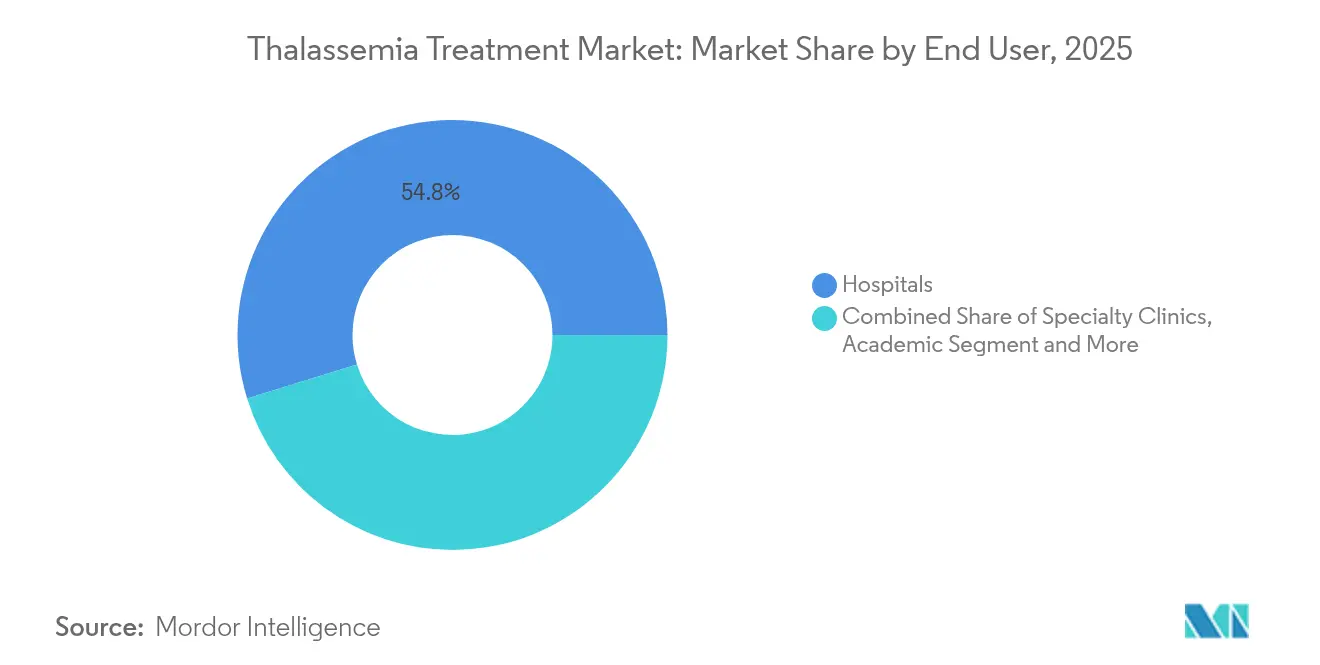
- エンドユーザー別では、病院が2025年に54.78%の収益を占めましたが、専門クリニックは遺伝子療法提供の優先拠点として年平均成長率8.18%を記録しています。
- 地域別では、アジア太平洋が2025年の地中海貧血治療市場の48.12%を占め、中東・アフリカ地域は2031年にかけて年平均成長率7.01%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 地中海貧血の有病率の上昇 | +0.80% | 世界全体、地中海沿岸・南アジア・東南アジアに集中 | 長期(4年以上) |
| 認知度向上とスクリーニングプログラムの拡充 | +0.60% | アジア太平洋、中東・アフリカ、北米・EUへの拡大 | 中期(2〜4年) |
| 先進的遺伝子療法の規制承認 | +1.20% | 北米・EUが主要、アジア太平洋へ拡大 | 短期(2年以内) |
| 新生児ゲノムパネルへの地中海貧血の組み込み | +0.40% | 世界全体、先進市場での早期導入 | 長期(4年以上) |
| 低コスト経口鉄キレート剤によるアドヒアランス改善 | +0.30% | 世界全体、特に新興市場で大きな影響 | 中期(2〜4年) |
| AI駆動血液マッチングアルゴリズムによる同種免疫の低減 | +0.20% | 世界全体、医療技術先進国でより迅速な普及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
地中海貧血の有病率の上昇
中国は4,748万人のキャリアを抱え、毎年2万件以上の罹患出生を報告しています。[1]包括的な遺伝子スクリーニングにより追加の未診断症例が発見され、地中海貧血治療市場の拡大が続いています。フィリピンでも同様のパターンが見られ、検査を受けた個人の69.22%が陽性であり、アルファ地中海貧血がそのうちの65.77%を占めています。中国南部ではアルファ地中海貧血が約5%、ベータ地中海貧血が約4%という高いキャリア頻度があり、強固な治療体制が求められています。地中海沿岸では発生率が大きく異なり、南部諸国では10万人当たり36.8件、北部ではHAL Scienceによると10万人当たり15.9件となっています。これらの疫学的実態が、すべての主要療法クラスに対する長期的な需要量を確保しています。
認知度向上とスクリーニングプログラムの拡充
新生児スクリーニングの取り組みにより、早期診断が実現し、サラセミア治療市場への患者フローが再編されています。サウジアラビアでは5,715人の新生児をスクリーニングし、25.7%が陽性と判定され、カウンセリングおよび治療の対象患者数が増加しました。デンマークの16年間にわたる取り組みでは、診断検査数が5倍に増加し、5,142件の保因者確認と136件の中間型・重症型の確認が得られました。[2] アイオワ州の20年間のデータセットは、ヘモグロビン異常症スクリーニングの成熟した重要性を証明しています。WHOの予防優先の方針は、キプロス、ギリシャ、イタリアにおける発症率を低下させ、スクリーニングと出生前カウンセリングが下流の治療需要を減少させるのではなく、むしろ補完することを示しています。
先進的遺伝子療法の規制承認
FDAの2024年のCASGEVY承認により、CRISPR遺伝子編集が輸血依存性ベータ地中海貧血の実用的な治療法として導入されました(AABB)。受療者の91%が輸血非依存性を達成し、この結果はEMAの条件付き承認でも反映されており、42人中39人の患者がヘモグロビン9 g/dL以上を維持しました(EMA)。Vertexは製品提供のために9つのセンターを開設し、治療費を220万米ドルと設定しました。これは生涯コスト540万米ドルを基準とした数値です。BDgeneのレンチウイルス療法などの後期段階の候補品は、予測期間中にパイプラインが拡大する軌道にあることを示しています。したがって、規制当局の承認は市場の普及を加速させ、支払者の枠組みを確立します。
新生児ゲノムパネルへの地中海貧血の組み込み
ゲノムスクリーニングは、ロングリードシーケンシングを使用して複雑な変異を検出し、地中海貧血を幅広い疾患群と組み合わせています。分子細胞遺伝学。中国人家族におけるαααα280重複の発見(Orphanet Journal)は、次世代手法が診断精度を向上させ、カウンセリングを修正し、生涯の早期にケアを誘導する方法を示しました。[3]サンプル当たりのコスト低下により、これらのパネルは集団規模のプログラムにも実行可能となり、地中海貧血治療市場の患者基盤を将来にわたって強化しています。
抑制要因の影響分析*
| 抑制要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 根治的療法の高コスト | -0.90% | 世界全体、特に新興市場で大きな影響 | 短期(2年以内) |
| 自発的献血者プールの不足 | -0.50% | 世界全体、開発途上地域で深刻な不足 | 中期(2〜4年) |
| ベクター製造能力のボトルネック | -0.70% | 北米・EUが主要、アジア太平洋へ拡大 | 短期(2年以内) |
| ゲノム編集療法に対する規制上の不確実性 | -0.40% | 世界全体、地域によって承認スケジュールが異なる | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
根治的療法の高コスト
遺伝子療法注入1回当たり220万米ドルの定価は、即時のアフォーダビリティに課題をもたらします。従来の管理コストは数十年にわたって540万米ドルかかりますが、予算モデルは単年度の支出に苦慮しています。Bluebird Bioの普及の遅れと結果として生じた1株当たり3.00米ドルの買収は、資金調達のハードルが普及を妨げていることを裏付けています。支払者は厳格な医療経済ドシエを要求し、製造業者はほとんどの地域でまだ初期段階にある分割払いプランまたは成果連動型契約に向かわざるを得ない状況です。
自発的献血者プールの不足
地中海貧血患者は毎週複数回の輸血を必要とする場合がありますが、献血者の供給は依然として不安定です。RedC Biotechなどの企業は、HospiMedicaのスケーラブルなソリューションとして実験室で培養した赤血球をテストしています。幹細胞由来のユニバーサル赤血球に関するイスラエルの初期段階の研究は有望性を示しており(Ynet News)、RESTOREトライアルはその実世界での有効性を研究しています。AI駆動のマッチングにより同種免疫が低減されますが、世界規模での拡大には数年かかり、従来のサプライチェーンに近期的なギャップが残ります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
遺伝子療法が従来のパラダイムを変革遺伝子療法セグメントの地中海貧血治療市場規模は年平均成長率12.97%で拡大すると予測されており、治療を受けた患者の91%において生涯にわたる輸血の必要性を終わらせる能力を反映しています。輸血は依然として地中海貧血治療市場の59.62%を占めており、根治的ソリューションの対象外となっている患者にとっての不可欠性を示しています。鉄キレート療法の併用により、1年後に血清フェリチンが34.99%低下し、輸血依存性患者への関連性が維持されています。幹細胞移植はUCSFで低リスクプロファイルに対して85〜90%の地中海貧血フリー生存率をもたらしますが、ドナーの適合性により依然として制限されています。ルスパテルセプトはBELIEVEトライアル参加者の21%において33%以上の輸血減少をもたらし(Reblozyl Pro)、橋渡し療法として位置付けられています。葉酸補充はベータ地中海貧血マイナーにおけるヘモグロビンおよび骨痛スコアを改善しますが(Evidence-Based Practice)、重症疾患における役割は補助的なものにとどまります。これらの治療法は全体として共存していますが、支払者と患者のリスク・ベネフィット方程式を再定義する遺伝子編集プラットフォームに向けて勢いが明確に傾いています。
持続可能性への需要は、9つの認定CASGEVYセンターでの製造能力拡大によって強化されています。しかし、根治的普及が進むにつれて、輸血に帰属する地中海貧血治療市場規模は徐々に縮小するでしょう。NovartisおよびApotexが主導する鉄キレート療法メーカーは、したがって収益を守るためにアドヒアランス向上製剤を投入しています。移行のダイナミクスと、ルスパテルセプトの実証された生活の質の向上は、従来の選択肢の即時置き換えではなく、変化しつつあるエコシステムを示しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
疾患タイプ別:
ベータ地中海貧血の優位性がイノベーションを牽引ベータ地中海貧血は2025年の地中海貧血治療市場シェアの71.05%を占め、最も重篤な表現型として積極的な治療普及を促し、年平均成長率9.23%で成長をリードしています。CASGEVYおよびZYNTEGLOは特にこのコホートを対象としており、プレミアム価格設定を合理化しています。東南アジアで多いアルファ地中海貧血は選択肢が少ないですが、Bristol Myers SquibbのHbH疾患に対するルスパテルセプトのフェーズ2プログラムはHemaSphereにおける進展を示しています。サウジアラビアの症例の69.2%を占める-α3.7欠失などの変異の多様性は、普遍的なソリューションを複雑にし、遺伝子型特異的アプローチの必要性を強化しています。
ベータ地中海貧血の過大な負担は不均衡なR&Dを引き付け、アルファ変異体に治療上のギャップを残しています。しかし、高発生率地域での新生児スクリーニングによりアルファキャリアが早期に特定され、地中海貧血治療市場が多様性を維持することが確保されています。胎児ヘモグロビン調節戦略が両サブタイプに有望性を示すにつれて、製品パイプラインが収束する可能性がありますが、現在の商業的優先事項は重症度と支払い意欲のプロファイルが高いベータ重点プログラムにあります。
エンドユーザー別:
専門クリニックが遺伝子療法ハブとして台頭病院は輸血と多職種連携ケアを提供することで2025年に54.78%の収益を占めました。自家細胞療法が商業規模に達するにつれて、専門クリニックは厳格な施設・スタッフ要件を反映して年平均成長率8.18%を記録しています。9つのCASGEVYセンターはハブモデルを際立たせており、病院が候補者をVertex Pharmaceuticalsでの前処置、注入、モニタリングのための専門ユニットに送り込んでいます。学術施設は臨床試験に引き続き重要であり、UCSFはレジストリおよびミタピバット調査をリードしています。
平均絶対誤差1.34および平均二乗誤差2.85のスマートフォンヘモグロビン予測システム(BMC医療情報学)は遠隔管理をサポートし、クリニックが対面診察の間隔を空けることを可能にしています。中国における幹細胞移植の看護プロトコルにより、退院準備と満足度スコアが向上しました。これらの発展は全体として、地中海貧血治療業界全体の価値に基づく償還トレンドと一致した、分散型でありながら統合されたケアアーキテクチャを示しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域および中東・アフリカ地域のサラセミア治療市場
アジア太平洋地域がサラセミア治療市場の48.12%のシェアを占める背景には、地域固有の保因者率の高さと診断に対する資金援助の拡充がある。中国だけでも4,748万人の保因者と拡大する治療センターネットワークがUCSFを通じて需要を押し上げている。アジア太平洋地域のサラセミア治療市場規模は、省レベルの償還制度が対象となる小児の遺伝子治療費の一部をカバーするようになったことで、さらに拡大すると予測される。中東・アフリカ地域は規模こそ小さいものの、サウジアラビアにおける新生児陽性率の高さと公衆衛生への取り組みにより、最も速い7.01%のCAGRを記録しているHemaSphere。地域の保険会社は、システム的な医療能力のギャップを埋める中間的措置として、ルスパテルセプトの承認を増やしている。
ヨーロッパ、北米、ラテンアメリカおよびアジア太平洋地域のサラセミア治療市場
ヨーロッパは数十年にわたる予防の恩恵を受けているが、スクリーニングにより新規発症は減少したものの既存の患者数は変わらないイタリア、ギリシャ、キプロスに依然として患者が集中しているHAL Science。米国では2024年1月のFDA承認を受けて導入が加速しており、保険会社は治癒を目的とした製品に対して成果連動型の分割払いの評価を進めているAABB。ラテンアメリカおよび南アジアの一部では診断が不十分な状況が続いており、認知度の向上に伴い新たに特定される患者がグローバルなサラセミア治療市場を拡大させるだろう。
グローバルサラセミア治療市場
医療費の格差が不平等なアクセスを生み出しているが、技術移転イニシアチブ、長期ローン融資、ドナー支援によるインフラプログラムがそのギャップを縮小することを目指している。そのため地域構成は二速市場を維持している。先進国が高付加価値の遺伝子治療収益を牽引する一方、新興地域は引き続き輸血および鉄キレート療法の需要を支えている。
規制環境
サラセミア治療薬に対する規制上の監督は、輸血支援製品から低分子貧血治療薬やゲノム編集自家細胞療法にまで拡大している。米国では、FDAが先進治療の適応拡大を継続しており、2026年7月には輸血依存性ベータサラセミア患者に対するCASGEVY(エクサガムグロゲン・オートテムセル)の使用対象を2歳以上に広げる補足承認を行い、早期介入の重要性を裏付けた。FDAはまた、2025年12月にAQVESME(ミタピバット)を、アルファまたはベータサラセミア成人患者の貧血治療薬として承認し、一回限りの治療と並行して疾患修飾型・非治癒的選択肢の枠組みが拡大していることを示した。
欧州では、中央承認制度と各国の払い戻し決定を通じてアクセスが進展している。欧州委員会は2026年5月、輸血依存性および非輸血依存性のアルファまたはベータサラセミア成人患者の貧血治療薬としてPYRUKYND(ミタピバット)の販売承認を付与した一方、EMAはCASGEVYのような先進治療医薬品に対する製品レベルの規制要件を維持している。支払者および安全性governanceも進化しており、2025年9月にはイタリアのAIFAがCASGEVYの払い戻しを承認し、2026年4月には米国連邦官報がヒト遺伝子治療製品におけるゲノム編集の安全性評価に関する次世代シーケンシング手法についての通知を公表し、治療後モニタリング慣行と規制期待とのより緊密な整合を示唆した。
競合状況
市場集中度
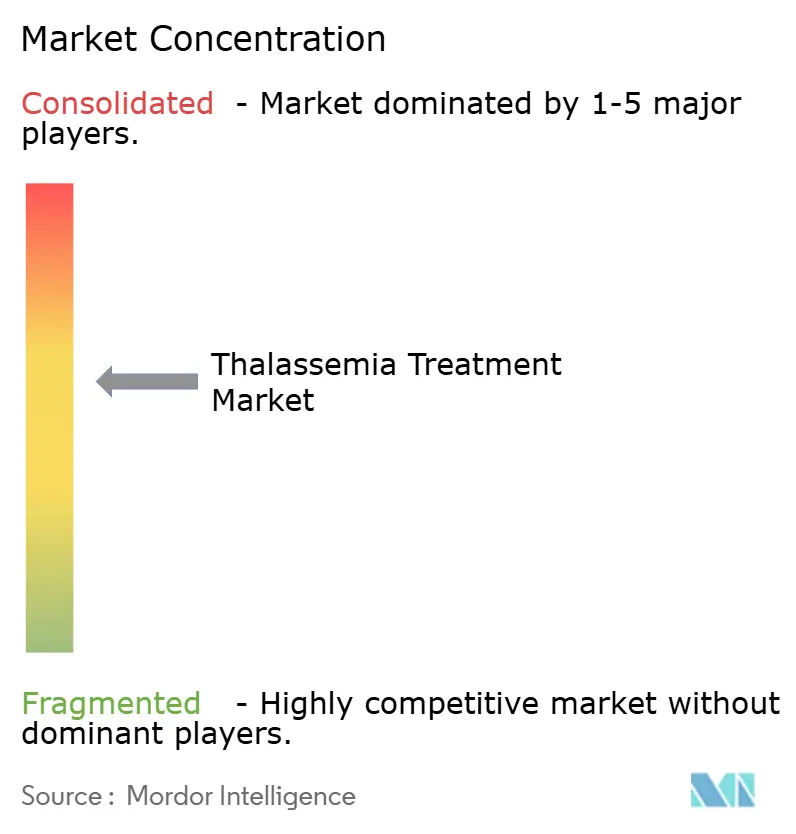
既存企業が確立されたカテゴリーを守り、バイオテック企業が根治的フロンティアを切り開く中、中程度の断片化が続いています。NovartisおよびApotexはExjadeおよびFerriproxで鉄キレート療法を依然として支配していますが、ジェネリックのデフェリプロンが拡大するにつれてマージンが侵食されています。Vertex PharmaceuticalsおよびCRISPR TherapeuticsはCASGEVYで新興の遺伝子編集ニッチを支配しており、Bluebird BioのZYNTEGLOおよびBDgeneの来たるレンチウイルス参入者に挑戦されています(BioSpace)。CarlyleおよびSK CapitalによるBluebird Bioの買収は、商業的なハードルが資本と運営規律によって解決できるというプライベートエクイティの確信を示しました。
Bristol Myers Squibbは輸血依存性と根治的療法の橋渡しを活用し、大企業がアプローチを多様化する方法を示しています。技術的差別化はAIベースのモニタリングツールにも現れており、自動化されたMRI鉄負荷定量化は96%の感度と98%の特異度を達成し(HemaSphere)、ベンダーにサービスとしての分析収益ラインを提供しています。アルファ地中海貧血治療薬にはホワイトスペースが残っており、機動力のあるバイオテック企業に参入機会を提供しています。全体として、地中海貧血治療市場は臨床パフォーマンスに加えて製造、償還、物流を整合させる企業に報いています。
価格ダイナミクスが競争上の緊張を加えています。CASGEVYの220万米ドルの水準が上限を設定しましたが、成果連動型契約により平均実現価格が圧縮される可能性があります。一方、CSLのFerinjectは欧州のジェネリック(Live Mint)に直面しており、ボリューム市場が急速な成長を価格圧力に転換し得ることを投資家に思い起こさせています。この環境における戦略は、単一資産の専門家と持続可能なリーダーを差別化する能力であるポートフォリオの幅、製造ノウハウ、支払者エンゲージメントに集中しています。
地中海貧血治療業界のリーダー
-
Bluebird Bio
-
Novartis AG
-
ApoPharma Inc
-
Bellicum Pharmaceuticals
-
Pfizer, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
サラセミア治療市場 このレポートでカバーされる企業
- Novartis
- Bluebird Bio
- CSL Vifor
- Pfizer
- Merck & Co. (Acceleron)
- Ionis Pharmaceuticals
- Chiesi Farmaceutici
- Vertex Pharmaceuticals
- CRISPR Therapeutic
- Editas Medicine
- Sangamo Therapeutics
- Bellicum Pharmaceuticals
- Agios Pharmaceuticals
- Kiadis Pharma
- ApoPharma Inc.
- SG Pharma Pvt Ltd
- Zydus Lifesciences
- Incyte
- Gamida Cell
- Intellia Therapeutics
市場機会と将来展望
商業的な空白領域は、より広い適応、より早期の患者特定、そして提供ネットワークの構築が交差する領域で生まれつつある。2026年7月のFDAによるCASGEVYの適応拡大(輸血依存性ベータサラセミア患者の対象を2歳以上に拡大)は、対象となる小児患者数を増加させ、認定細胞治療センター、アフェレーシスおよびコンディショニング能力、長期モニタリングサービスに対する短期的な需要を押し上げる。2026年5月の欧州委員会によるPYRUKYND(ミタピバット)の承認(輸血依存性・非輸血依存性双方のアルファまたはベータサラセミア成人患者の貧血治療対象)も、経口の慢性療法の対象人口を拡大し、専門クリニックでの処方経路やアドヒアランス・モニタリングを改善する患者支援プログラムにおける機会を後押しする。
製造能力と現地化の取り組みは、バリューチェーン全体にさらなる参入機会を生み出している。Vertexが2024年9月に発表したLonzaとのCASGEVY製造に関する長期商業供給契約は、オランダのヘレーン拠点を使用し、ニューハンプシャー州ポーツマスへの拡張を計画しており、ゲノム編集細胞療法の供給拡大への積極的な投資を裏付けるとともに、認定CDMO、物流事業者、リリース試験や識別連鎖ワークフローを支援する試験機関にとっての機会を開く。地域特化のパートナーシップも、高有病率市場でのアクセス構築戦略を支えており、中東における遺伝子治療の現地製造・商業化体制構築への動きなどが含まれる。これにより一回限りの治療の運用上の摩擦を軽減しつつ、治癒的能力が限られる地域における支持療法(輸血サービスおよび鉄キレート療法)の展開範囲を拡大できる。
最近の産業開発事情 サラセミア治療市場
- 2026年7月:Vertex Pharmaceuticalsは、米国FDAがCASGEVY(エクサガムグロゲン・オートテムセル)の対象を輸血依存性ベータサラセミアの2歳以上の患者に拡大する補足承認を付与したと発表した。小児適応の拡大により対象患者数が増加し、認定細胞治療センター、アフェレーシス物流、長期フォローアップインフラへの需要が高まっている。
- 2025年12月:米国FDAは、アルファまたはベータサラセミア成人患者の貧血治療を目的としたAgios PharmaceuticalsのAQVESME(ミタピバット)錠を承認した。これにより、輸血およびキレート療法経路を補完する新たに規制された経口の疾患修飾型選択肢が導入され、一回限りの遺伝子治療を超えた競争環境が拡大した。
- 2024年8月:NICEは、英国内7施設におけるCASGEVYのNHSカバレッジを推奨し、中央集約型の提供モデルの下で定義された対象患者群へのアクセスを可能にした。この決定は高コストの一回限りの治療に対する払い戻し前例を強化し、専門病院拠点全体での施設準備要件を加速させた。
サラセミア治療市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、主要な医療現場および地域において、継続的な支持療法と新しい疾患修飾アプローチを含む、臨床現場サラセミアの治療に使用される治療法およびケアの価値を測定するものです。
対象範囲の除外事項:本市場規模の算定は、一般的な貧血の精査およびサラセミア管理に特化して処方されていない関連性のない血液疾患薬を除外しています。
セグメンテーション概要
- 治療タイプ別
- 輸血
- 鉄キレート療法
- 遺伝子療法
- 造血幹細胞移植
- ルスパテルセプトおよび赤血球成熟促進剤
- 葉酸および支持的サプリメント
- その他
- 疾患タイプ別
- アルファ地中海貧血
- ベータ地中海貧血
- エンドユーザー別
- 病院
- 専門クリニック
- 学術・研究機関
- 在宅ケア環境
- その他
- 地域別
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- 欧州
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、疫学、治療パターン、および価格設定の背景を毎年繰り返し可能な形で整合させることにより、モデルの基盤を構築します。世界保健機関(WHO)や米国疾病予防管理センター(CDC)などの公的情報源、各国保健省、オープン統計ポータルを活用し、高負担地域における有病率シグナルとスクリーニングカバレッジを把握しました。
前提条件を現実に即したものとするため、査読済み学術誌(輸血負担、キレート療法のアドヒアランス、および治療成果に関するもの)、ならびに米国食品医薬品局(FDA)や欧州医薬品庁(EMA)などの規制当局・償還ポータルの承認情報やラベル変更に関するエビデンスも精査しました。また、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道資料から、治療法の普及タイミング、アクセス変化、患者支援プログラムに関する情報を収集しました。必要に応じて、企業財務情報や特許データベースの有料サブスクリプションを活用してタイムラインや活動状況を相互確認しましたが、中核的なインプットは公開資料に基づいています。このリストはあくまで例示であり、収集・検証・明確化のために他にも多数の情報源を参照しています。
一次インタビューおよびサーベイ
一次調査は、実際の治療ミックス、投与継続性、および適性とアクセス状況の変化に伴い患者が輸血、キレート療法、先進的治療法の間をどのように移行するかのペースを検証するために活用しました。スクリーニング率、医療センターの利用可能性、および保険適用方針の詳細における差異をモデルに反映させるため、南北アメリカ、欧州・中東・アフリカ(EMEA)、アジア太平洋(APAC)の臨床医、病院薬剤師、支払者、患者団体の関係者と対話を行いました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | 最高経営幹部(CXO):14% | アジア太平洋(APAC):46% |
| 中位層:58% | 部門・ユニットリーダー:39% | 欧州・中東・アフリカ(EMEA):36% |
| 小規模プレイヤー:14% | マネージャー:47% | 南北アメリカ:18% |
市場規模算定と予測
市場規模算定においては、有病率と治療患者プールを地域別に再構築し、治療ミックスおよび年間治療費の前提条件を用いて価値に換算するトップダウン方式を中核ロジックとして採用しています。合計値は、主要な医療現場における推定量に対してサンプリングされた治療法あたりの価格を乗じるなどの選択的なボトムアップ推計を用いて検証し、データが入手可能な場合はチャネルチェックを実施しています。
サラセミアにおいては、変動を生じさせる主な要因として、輸血頻度帯、鉄キレート療法の利用率と継続率、専門医療センターと一般病院で管理される患者の割合、疾患修飾療法の適格性、および国別の償還拡大のタイミングが挙げられます。小規模国でデータが乏しい場合は、地域類似データで空白を補完し、インタビュー後に調整を行うことで、モデルの追跡可能性を維持しています。
予測は、治療有病率、アクセス拡大、および治療法普及曲線のトレンドラインに基づくシナリオ分析を用いて構築し、臨床医および支払者が示す切り替え率と価格変動の見通しに対してストレステストを実施しています。また、縦断的疫学データと医療費シグナルが一貫している大規模地域については、初期年度における普及率の過大評価を避けるため、単純回帰チェックも活用しています。
データ検証と更新サイクル
アウトプットは、地域別の分散レビュー、疫学的範囲との相互比較、治療患者一人当たりの年間治療費の妥当性確認など、複数のチェックを通じて検証されます。ある前提条件が外れ値を生じさせた場合は、その要因を再検討し、デスクエビデンスを再確認し、変更が重要な場合は関連する回答者に再連絡します。
最終承認前に、モデルと文書化されたインサイトは段階的なアナリストレビューを経て、計算の正確性、対象範囲の境界、および前年比の変動が一貫していることを確認します。レポートは毎年更新され、承認、安全性の更新、または償還決定が普及率に重大な影響を与える場合には中間更新が実施されます。納品直前には最終確認が行われ、クライアントは最新の通貨タイミングとインプットを反映した最新の見解を受け取ることができます。
Mordor Intelligenceのサラセミア治療市場規模と他の公表推計値との比較
サラセミア治療の公表市場規模は、含まれる治療法のセット、価格設定に使用された年度、および普及率が時系列でどのように段階的に設定されているかが必ずしも一致していないため、大きく異なる場合があります。また、一回限りの先進的治療法と継続的な支持療法の扱い方、および方針やラベル変更後に前提条件がどれだけ迅速に更新されるかによっても差異が生じます。
数値を更新主導で読み解くと、主なギャップの要因は通常、通貨タイミング、キレート療法および新薬の平均販売価格の繰り越し方法、および償還変更が現地確認によって検証されているかどうかです。一部の推計では、サラセミアを隣接するヘモグロビン異常症と統合したり、より広範な血液疾患支持薬を計上したりしており、これにより治療患者の境界を厳密に設定した場合と比較して対象市場が拡大します。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 8.21 ビリオン 米ドル(2026年) | |
| 産業出版社A | 7.67 ビリオン 米ドル(2024年) | より古い基準年と長期の予測期間を使用しており、価格設定と治療ミックスの更新が、新しい治療法の上市やアクセス変化に際して適用される頻度が低いと見受けられます。 |
| 市場概覧B | 8.09 ビリオン 米ドル(2025年) | 先進的治療法に対してより積極的な平均売価格の上昇と普及曲線を反映している可能性があり、支払者のタイミングや医療センターレベルの準備状況に対する調整が十分に可視化されていません。 |
表全体にわたる差異は主に、タイミングおよび重要なイベント後に前提条件がどれだけ迅速に更新されるか、ならびに継続的支出と単発的支出として何が計上されるかによって説明されます。価格年度換算、治療ミックスの変化、およびインタビューに基づく確認を推計年度に近い形で固定することにより、Mordor Intelligenceは合計値を現実的な治療患者プールと再現可能な手順に結びつけています。
レポートで回答される主要な質問
地中海貧血治療市場の現在の規模はどのくらいですか?
地中海貧血治療市場規模は2026年に80億2,100万米ドルに達し、2031年までに97億6,000万米ドルに達すると予測されています。
遺伝子療法セグメントはどのくらいの速さで成長していますか?
遺伝子療法はCASGEVYおよびZYNTEGLOの承認により、すべての治療カテゴリーの中で最速の年平均成長率12.97%で2031年まで拡大しています。
どの地域が地中海貧血治療収益をリードしていますか?
アジア太平洋は2025年に世界収益の48.12%を生み出しており、高いキャリア有病率と先進的療法へのアクセス拡大を反映しています。
なぜ専門クリニックが注目を集めているのですか?
自家遺伝子編集療法には専用施設、訓練されたスタッフ、厳格な品質管理が必要なため、専門クリニックは年平均成長率8.18%を記録しています。
根治的療法の普及を制限する障壁は何ですか?
治療1回当たり220万米ドルの前払い価格と限られた償還体制が、長期的なコスト優位性にもかかわらず広範な普及を遅らせています。