
鉄欠乏性貧血治療市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
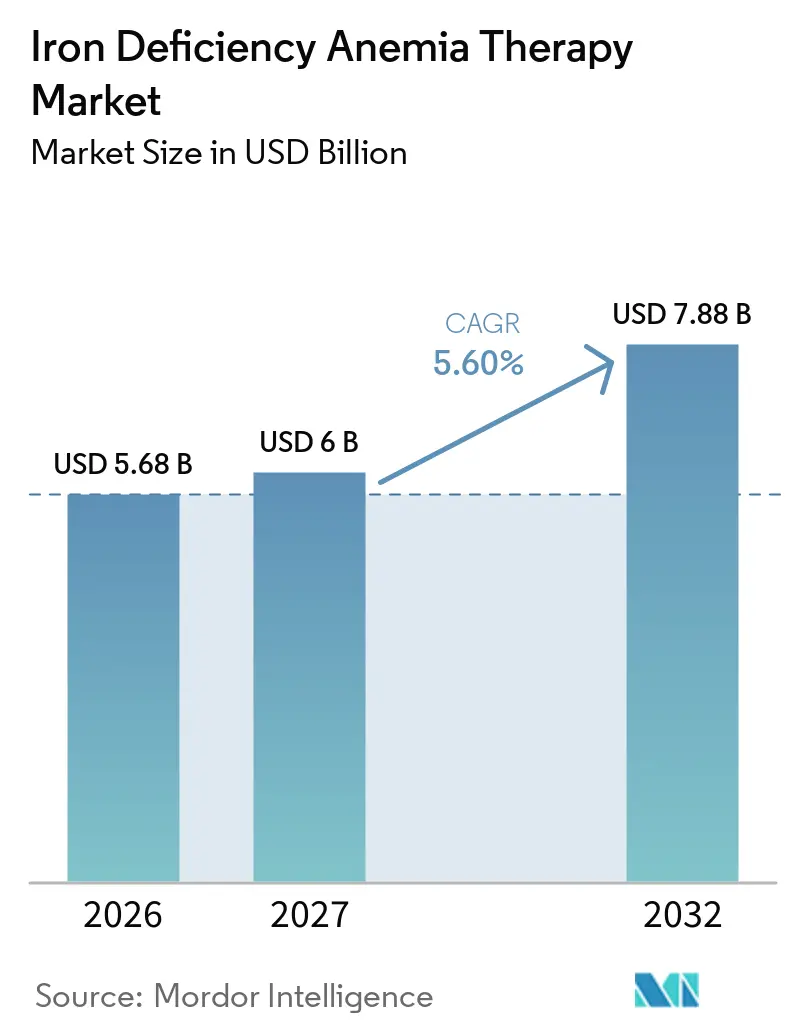
| 市場規模 (2027) | 6 十億米ドル |
| 市場規模 (2032) | 7.88 十億米ドル |
| 成長率 (2027 - 2032) | 5.60 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる鉄欠乏性貧血治療市場分析
鉄欠乏性貧血治療市場の規模は2027年に60.00 ビリオン 米ドルと推定され、2026年の5.68 ビリオン 米ドルから成長し、2032年には7.88 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 5.60%で成長します。心不全、慢性腎臓病、腫瘍学における静脈内鉄剤の強固な臨床的エビデンスと、広範なスクリーニングプログラムの普及が需要を押し上げ続けています。現在、記録的な数の生殖年齢の女性と小児が欠乏症の診断基準を満たしており、この疫学的な圧力が治療件数の増加に直結しています。病院では椅子占有時間を削減する単回来院での総量点滴を優先する傾向があり、デジタルプラットフォームが遠隔での投与量決定を支援しています。供給面では、鉄を保護マトリックスで包む新しい経口技術がアドヒアランスを改善し、かつて非経口製品には参入困難だった消費者中心の販売チャネルを開拓しています。
レポートの主要ポイント
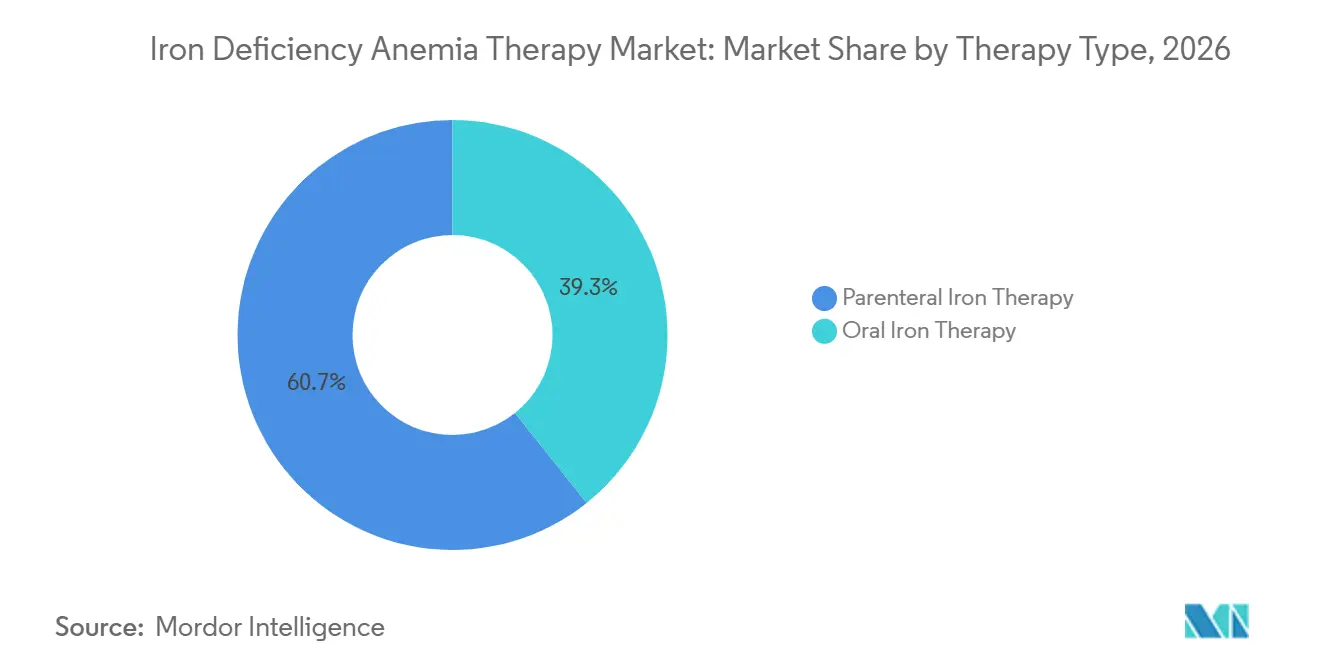
- 治療タイプ別では、非経口鉄療法が2026年の鉄欠乏性貧血治療市場シェアの60.74%を占め、経口鉄剤は2032年にかけてCAGR 7.42%で拡大する見込みです。
- 年齢層別では、成人が2026年の鉄欠乏性貧血治療市場規模の65.10%を占め、小児科は2032年にかけてCAGR 6.64%で最も急速に成長しています。
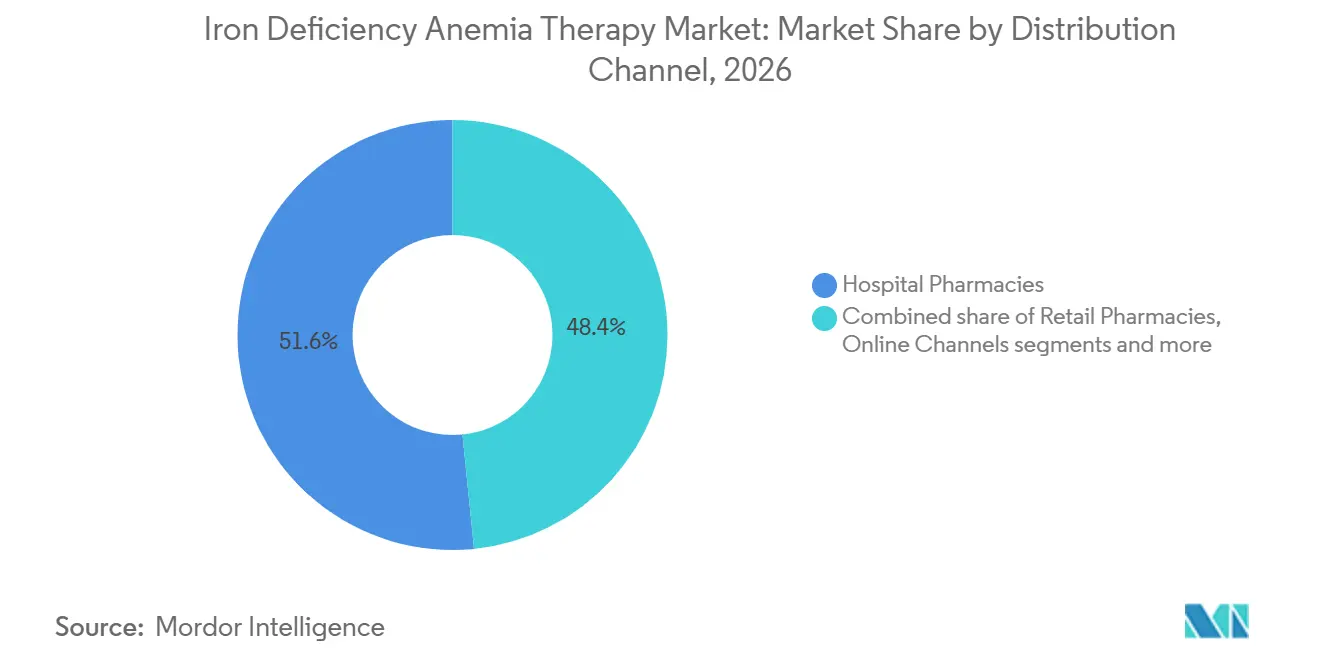
- 流通チャネル別では、病院薬局が2026年に51.60%の収益シェアを保持し、オンラインチャネルはCAGR 7.82%で最も急速な伸びを示しています。
- 地域別では、北米が2026年に37.10%の収益でトップとなり、アジア太平洋地域は2032年にかけてCAGR 7.37%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 世界的な鉄欠乏性貧血有病率の増加 | +1.8% | 世界全体、 特にアジア太平洋地域およびサハラ以南アフリカ | 長期 (4年以上) |
| 慢性疾患ケアパスウェイへの鉄療法の統合 | +1.2% | 北米および欧州連合、 アジア太平洋地域へ拡大中 | 中期 (2〜4年) |
| 政府による貧血撲滅プログラム | +0.9% | アジア太平洋地域が中核、 中東・アフリカおよびラテンアメリカへ波及 | 中期 (2〜4年) |
| クリニック時間を削減するデジタル化された静脈内投与プロトコル | +0.7% | 世界全体、 北米および西欧が主導 | 短期 (2年以内) |
| 経粘膜および経皮デリバリー形態の出現 | +0.6% | 北米および欧州連合、 段階的に世界展開 | 中期 (2〜4年) |
| 心不全手術における必須フェリチンスクリーニングへのガイドライン転換 | +0.4% | 世界全体、 先進国市場での早期採用 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
世界的な鉄欠乏性貧血有病率の増加
15〜49歳の女性の約29.9%および世界の子どもの39.8%が鉄欠乏性貧血を抱えており、約20億人の潜在的な治療候補者に相当します。南アジアおよび東南アジアの国家調査では、モルディブにおける女性の有病率が63%に達するケースもあります。急速な都市化により食事の鉄密度が低下し、感染症の負担が吸収を妨げ続けています。その結果生じる臨床的負担は、慢性疾患の併存症を考慮する前の段階でも、鉄欠乏性貧血治療市場の基礎需要を支えています。長期的な人口動態トレンドはハイリスクグループの持続的な成長を示しており、基礎的な有病率が予測期間全体にわたって最も強力な数量促進要因であり続けることを意味しています。
慢性疾患の標準ケアパスウェイへの鉄療法の統合
循環器内科、腎臓内科、腫瘍内科のガイドラインは現在、フェリチンスクリーニングと積極的な補充を義務付けており、治療対象人口を実質的に拡大しています。IRONMAN試験では、デリソマルトース第二鉄を投与された心不全患者において、標準治療と比較して有意なヘモグロビン値の改善が確認されました。[1] 腫瘍内科においても同様の勢いが見られ、静脈内カルボキシマルトース第二鉄は固形腫瘍患者において52.1%のヘモグロビン反応率を達成し、通常ケアの32.9%を上回りました。これらの推奨事項は、プロトコル主導の予測可能な購買を生み出し、プレミアム製剤を支援し、償還を安定させます。
政府による貧血撲滅プログラム
公衆衛生キャンペーンは鉄欠乏性貧血治療市場に相当規模の調達予算を注入していますが、成果はまちまちです。インドの「貧血ムクト・バーラト」はその規模を示す好例で、鉄・葉酸の大量入札にもかかわらず、服薬遵守のギャップが臨床的影響を制限しています。政策立案者は現在、より優れた診断と重度欠乏に対する高強度の静脈内投与レジメンへの転換を図っており、差別化された剤形を提供できるメーカーを優遇しています。東南アジア諸国連合(ASEAN)やアフリカの一部でも同様の取り組みが進んでおり、経口製品と非経口製品の両方に対する複数年にわたる需要パイプラインを構築しています。
クリニック時間を削減するデジタル化された静脈内投与プロトコル
単回訪問の総量点滴により平均椅子時間が半分以上削減され、病院ソフトウェアに組み込まれたアルゴリズムベースの計算ツールがスケジューリングをさらに効率化しています。Luma HealthやPreventisなどの企業による遠隔フェリチン自己検査により、医師は対面での検査なしに鉄の状態を確認でき、より早期の介入が可能になっています。これらの進歩により、かつて三次医療センター以外での非経口採用を制限していた物流上の障壁が低下しています。プラットフォームが成熟するにつれ、投与精度の向上が期待され、外来での幅広い使用を支援し、鉄欠乏性貧血治療市場全体の数量を強化します。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 長期的なアドヒアランスを妨げる安全性と忍容性への懸念 | -0.8% | 世界全体、 医療インフラが限られている地域でより高い影響 | 長期 (4年以上) |
| 非経口鉄剤に対する厳格な医薬品安全性監視要件 | -0.6% | 北米および欧州連合、 世界的に拡大中 | 中期 (2〜4年) |
| 機能的鉄欠乏と絶対的鉄欠乏の間の診断上の曖昧さ | -0.5% | 世界全体、 新興市場でより高い影響 | 中期 (2〜4年) |
| デリソマルトース第二鉄の原薬供給のボトルネック | -0.3% | 世界全体、 特定の製品ラインへの集中的な影響 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
長期的なアドヒアランスを妨げる安全性と忍容性への懸念
消化器系の副作用は依然として従来の第一鉄塩の服薬中断を引き起こしており、過敏症反応はまれではあるものの、静脈内製品において常に意識されています。実世界の監査では、デリソマルトース第二鉄投与者の3.1%に過敏症が見られました。[2] マルトール第二鉄などの高度な経口製剤は服薬中断率を5%未満に抑えていますが、支払者の認知はまだ追いついていません。ナノカプセル化および経皮デリバリーシステムの開発はこれらの忍容性の障壁を取り除くことを目指していますが、そのような形態が普及するまでは、有害事象への懸念が採用に重くのしかかるでしょう。
非経口鉄剤に対する厳格な医薬品安全性監視
規制当局は市販後監視を強化し、堅牢な点滴プロトコルと詳細な有害事象報告を義務付けています。これらの要件はコンプライアンスコストを増加させ、特に点滴インフラが不足している小規模な医療施設での製品展開を遅らせます。強化された監視は患者の安全を守る一方で、鉄欠乏性貧血治療市場への小規模プレーヤーの参入を妨げ、特定の地域での競争的な価格圧力を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
静脈内投与と経口投与の進化するバランス非経口鉄剤は2026年の鉄欠乏性貧血治療市場規模の60.74%を占め、重症例に対する総量点滴への病院依存を反映しています。カルボキシマルトース第二鉄などの総量投与オプションは単回来院での完全補充を可能にし、在院日数の短縮を評価する価値に基づくケア指標と整合しています。心不全および腫瘍学向けのプロトコル統合とともに進む病院処方集の継続的な拡充が、この優位性を支えています。ただし、デリソマルトース第二鉄APIの原材料逼迫が選択的な供給不足を引き起こしており、供給面の潜在的な脆弱性が浮き彫りになっています。
経口製品はCAGR 7.42%で最も急速な拡大を示しています。マルトール第二鉄および鉄・ホエイプロテインマイクロスフェアが、かつてアドヒアランスを損なっていた一般的な消化器系の副作用を大幅に軽減することでこの成長を牽引しています。最近の試験でアドヒアランス率が80%を超えたことで、支払者は以前に硫酸第一鉄ジェネリックの失敗を要件としていたステップ療法のルールを見直しつつあります。この政策転換は、予測期間中にプレミアム経口ブランドへの数量移行を加速させ、鉄欠乏性貧血治療市場内の収益源を多様化させる可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
年齢層別:
安定した成人コアと加速する小児の機会成人は2026年の鉄欠乏性貧血治療市場シェアの65.10%を占め、産前ケア、腎臓内科、循環器科における定期スクリーニングが背景にあります。先進国市場の保険適用は経口および静脈内の両モダリティを定常的に償還しており、安定した基礎需要を確保しています。鉄欠乏を治療可能な併存疾患として分類する新たな心不全ガイドラインの発行が成人の利用をさらに定着させ、循環器クリニックを繰り返し調達するハブへと転換させています。
小児科は義務的な新生児・学齢期スクリーニングと小児向け剤形の登場により、CAGR 6.64%を記録しています。最近の欧州小児科コンセンサスは1歳からの体重ベースのカルボキシマルトース第二鉄を支持しており、治療対象集団を拡大しています。経口懸濁液における服用しやすさと投与柔軟性の向上、および神経発達上の利益に関する新たなデータが早期治療の根拠を強化し、鉄欠乏性貧血治療市場における長期的な成長エンジンとしてこのセグメントを位置づけています。
流通チャネル別:
病院の強みとデジタルの急上昇病院薬局は2026年の鉄欠乏性貧血治療市場規模の51.60%を占め、透析、化学療法、心不全外来への鉄剤点滴を組み込んだバンドルケアパスウェイがその基盤となっています。点滴チェアの効率向上と厳格なファーマコビジランスのワークフローが、非経口製品の数量において病院を中心的な存在に保っています。
オンラインチャネルはCAGR 7.82%を記録しており、消費者直接の自己検査と高度な経口製剤のサブスクリプション配送が融合しています。フェリチン結果を個別化されたリフィルアルゴリズムに連携させるテレヘルスプロトコルが開始への障壁を大幅に低下させています。処方鉄剤に関する規制の明確性は市場によって異なりますが、在宅管理療法のシェアは上昇する見込みであり、小売薬局の優位性を侵食し、鉄欠乏性貧血治療市場に新たな競争をもたらしています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
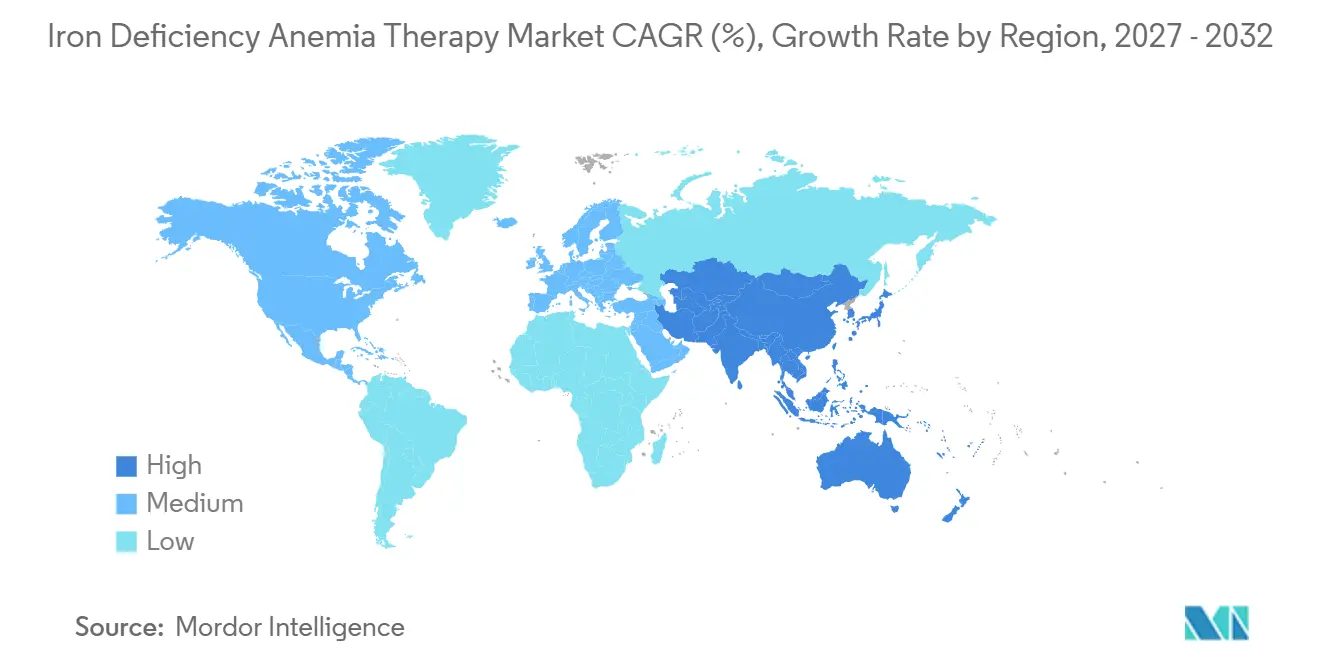
北米鉄欠乏性貧血治療市場
北米は2026年に世界収益の37.10%を維持し、標準的な点滴と新しい経口ブランドの両方をカバーする包括的な償還制度に支えられています。単回来院でのカルボキシマルトース第二鉄およびデリソマルトース第二鉄レジメンの広範な採用により外来受診が減少、過負荷状態のクリニックのキャパシティが解放されています。カナダによる小児用カルボキシマルトース第二鉄の最近の承認は、ライフコース全体にわたる対象範囲を拡大しています。メキシコの公的医療保険はバンドル型貧血管理パッケージを試験的に導入していますが、インフラの制約により大都市圏以外での点滴普及は限定的です。
アジア太平洋鉄欠乏性貧血治療市場
アジア太平洋地域は地域別で最も高いCAGR 7.37%を記録しています。日本では、効率向上のために臨床医がサッカロース第二鉄酸化物からカルボキシマルトース第二鉄へと移行させる高度な投与アルゴリズムが普及しています。オーストラリアのプライマリケアロビーは、一般開業医主導の点滴に対するメディケア適用により1.24 ビリオン 米ドルのシステムコスト削減が可能と試算しており、この提案は現在積極的に審査中です。
欧州鉄欠乏性貧血治療市場
欧州は、ガイドラインの調和および複数のAPI供給源を優先するサプライセキュリティ戦略を背景に、着実拡大を維持しています。ドイツ、フランス、および北欧市場では、点滴の安全性を監視する国家レジストリを運用し、非経口製剤に対する医師の信頼を強化しています。EU医療公平性基金の支援を受けた東欧諸国は小児向けサプリメントプログラムを拡充しており、成熟した西欧諸国が慢性疾患統合に注力する一方で、鉄欠乏性貧血治療市場における新たなフロンティアを形成しています。
規制環境
鉄欠乏性貧血治療薬に対する規制監督は、小児向けアクセス、慢性疾患のラベリング、静脈内鉄複合体の市販後安全性モニタリングを中心に厳格化が続いている。2026年2月、米国FDAはACCRUFeR(フェリックマルトール)を10歳以上の小児患者の鉄欠乏症治療薬として承認し、これまで主にサプリメントや一部の静脈内投与経路に依存してきた年齢層に対して処方箋医薬品としての経口選択肢を拡大した。カナダでは、Health Canadaが2024年3月にFerinject(カルボキシマルトース第二鉄)について、1歳以上の成人および小児患者を対象とした適合通知(Notice of Compliance)を発行し、若年層へのラベル拡大というグローバルなパターンを裏付けた。
アクセスと競争の観点では、米国の規制環境も複雑な注射剤のジェネリック医薬品を通じた追加供給を後押ししている。2025年8月、FDAは慢性腎臓病を有する成人および小児患者(2歳以上)の鉄欠乏性貧血治療薬として、初のジェネリックである注射用糖鉄(Iron Sucrose Injection, USP)(Viatris製)を承認し、同月にはAmphastar Pharmaceuticalsのジェネリック注射用糖鉄についても別途FDA承認が下された。ガイドライン策定団体もさらに利用動向を形作っている。KDIGOは2026年1月に「2026年版CKDにおける貧血ガイドライン」を発表し、慢性腎臓病患者において少なくとも3か月ごとの鉄状態検査を推奨しており、経口鉄剤と非経口鉄剤の両方の需要に影響を与えるプロトコル主導の検査・治療サイクルを強化している。
競合状況
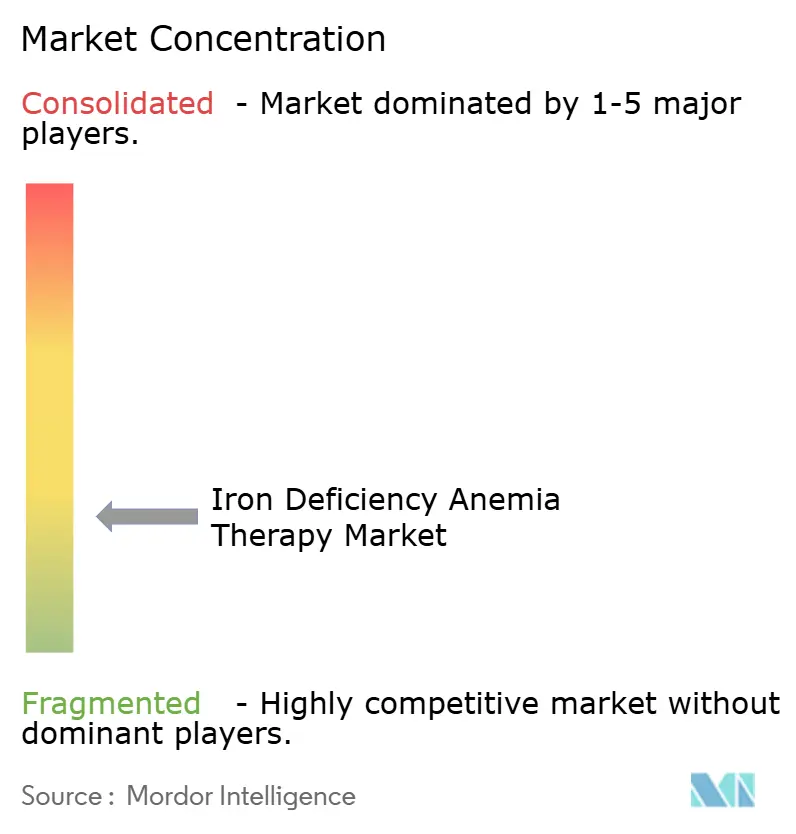
鉄欠乏性貧血治療市場は中程度に分散しています。AMAG (-Covis)、Pharmacosmos、Sanofiが、強固な臨床データセットと製造規模を活用する主要プレーヤーです。Pharmacosmosの2024年のG1 Therapeutics買収により腫瘍内科パイプラインが拡大し、競争上のポジショニングが強化されました。
イノベーションはデリバリーの改善に集中しています。ナノカプセル化鉄と植物性タンパク質複合体は、消化器系の不快感なしに90%の生物学的利用能を約束しており、ベンチャーおよび戦略的投資家が関与するアーリーステージの資金調達ラウンドに支えられています。フェリチンを追跡し、累積投与量を計算し、点滴を自動再スケジュールするデジタルコンパニオンアプリがブランドロイヤルティの確保を目指しています。地理的パートナーシップも強化されており、FreeseniusとViforは中国でのアライアンスを拡大し、地域の透析リーチとプレミアム点滴ラインを組み合わせています。
バイオシミラー隣接の新規参入者からの価格圧力は、高い検証コストと厳格な医薬品安全性監視規則により現時点では抑制されています。それでも、サプライチェーンの多様化、モジュール式生産プラント、支払者とのリスク分担契約が、進化する鉄欠乏性貧血治療市場においてマージンの安定を求める既存企業の間で優先事項として高まっています。
鉄欠乏性貧血治療業界のリーダー
-
AbbVie Inc.
-
Pharmacosmos
-
AMAG (-Covis)
-
Sanofi
-
Fresenius SE
- 注:主要企業の掲載順は順位を示すものではありません。
鉄欠乏性貧血治療市場 このレポートでカバーされる企業
- Abbvie
- Akebia Therapeutics
- AMAG (-Covis)
- Daiichi Sankyo
- Pharmacosmos
- Sanofi
- Johnson & Johnson
- Fresenius SE
- Vifor Pharma
- Rockwell Medical
- Shield Therapeutics
- American Regent
- Nicholas Piramal
- Cosmo Pharma
- PharmaNutra
- Cipla
- Alkem Laboratories
市場機会と将来展望
小児の診断・治療経路が拡大しており、経口・静脈内両セグメントにおいてラベル拡大、年齢に適した製剤、支払者向けエビデンスパッケージの余地が生まれている。2026年6月、米国小児科学会(American Academy of Pediatrics)は、小児における鉄欠乏症および鉄欠乏性貧血の予防、スクリーニング、診断、治療戦略に関する最新の臨床報告を公表し、この患者層に対する日常的な臨床的注意を強化するとともに、忍容性を重視した製品と実用的な用量設定の必要性を一段と高めた。規制面の後押しも、先進的な経口製品の小児向けアクセス拡大を支えている。2026年2月、米国FDAは10歳以上の小児患者向けにACCRUFeR(フェリックマルトール)を承認し、従来の第一鉄塩と比較して消化器系による服薬中止を減らす、服薬アドヒアランスに優れた経口療法への市場シフトと軌を一にしている。
非経口鉄剤については、病院および外来における輸液効率が引き続き差別化の具体的なてことなっており、慢性疾患ケア(特にCKDおよび心不全)における処方集の意思決定は、単回投与での鉄補充レジメンを基軸としている。2026年1月のKDIGO「CKDにおける貧血」ガイドラインでは、少なくとも3か月ごとの鉄状態検査を推奨しており、これにより反復検査の頻度が制度化され、腎臓内科領域における継続的な治療管理が支えられている。同時に、米国における新規ジェネリック注射用糖鉄剤の登場(2025年8月のViatrisおよびAmphastarへのFDA承認)は、CKD関連貧血管理における競合の選択肢を拡大させ、メーカー間の競争を単なる単価競争から、安定供給、ファーマコビジランス体制、ケア現場でのサポートへとシフトさせている。
最近の産業開発事情 鉄欠乏性貧血治療市場
- 2026年4月:China Medical System Holdings Limited(CMS)は、Pharmacosmos A/Sとの間で、Monofer(イソマルトシド第二鉄)およびCosmofer(デキストラン鉄)の中国における独占的商業化・供給契約を締結した。この契約により、Pharmacosmosは大規模市場での存在感を強化し、確立された現地の商業プラットフォームを通じて、オリジネーターの静脈内鉄剤ブランドのより構造化されたアクセスを支援する。
- 2025年8月:米国FDAは、慢性腎臓病を有する成人および小児患者(2歳以上)の鉄欠乏性貧血治療薬として、Viatrisの注射用糖鉄(Iron Sucrose Injection, USP)を初のジェネリックとして承認した。この承認により、腎臓内科主導の治療経路で広く使用される静脈内鉄剤クラスに新たな競合供給源が加わった。
- 2024年3月:Health Canadaは、CSL Vifor社のFerinject(カルボキシマルトース第二鉄)について、1歳以上の成人および小児患者における鉄欠乏性貧血治療のための適合通知(Notice of Compliance)を発行した。このラベル適用範囲の拡大により、迅速な鉄補充が優先される病院・専門医療現場における高用量静脈内鉄剤のより広範なプロトコル使用が支援される。
鉄欠乏性貧血治療市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、鉄欠乏性貧血治療市場には、ケア環境において鉄レベルを回復させるか赤血球を補充することで鉄欠乏性貧血を是正するために使用される医薬品および臨床療法が含まれます。市場は主要地域における治療に使用される製品およびサービスの価値ベースで測定されます。
対象範囲の除外事項:強化食品、貧血治療として位置づけられていない一般的なウェルネスサプリメント、および非鉄性貧血を対象とした治療は除外します。
セグメンテーション概要
- 治療タイプ別
- 経口鉄療法
- 第一鉄塩
- 第二鉄および多糖類複合体
- 吸収促進型または親油性
- 非経口鉄療法
- カルボキシマルトース第二鉄
- デリソマルトース第二鉄
- 鉄スクロース
- その他
- 経口鉄療法
- 年齢層別
- 小児
- 成人
- 高齢者
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンラインチャネル
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、公開されている疾患および治療のコンテキストから始まり、治療価値として計上されるものの現実的な境界を設定するのに役立ちます。貧血および鉄欠乏のコンテキストについては世界保健機関、人口健康指標については米国疾病予防管理センター、治療経路については米国国立衛生研究所およびMedlinePlus、意図された使用を明確にする薬物承認および表示言語については米国食品医薬品局などのソースを参照しています。
そのコンテキストを使用可能な規模算定ベースに変換するために、国家健康統計ポータル、鉄欠乏性貧血の負担とケアパターンを論じた査読済み学術誌、および鉄製剤に関連する税関または貿易統計も参照しています。企業の年次報告書、投資家向け資料、および信頼性の高いプレスリリースはポートフォリオの焦点と地域エクスポージャーを把握するために使用され、企業財務およびニュースへの有料サブスクリプションアクセスは報告収益と主要イベントのタイミングのクロスチェックに役立てています。これらの例は網羅的なものではなく、最終的な前提条件の収集、検証、および明確化のために追加の公開ソースを使用しています。
一次インタビューおよびサーベイ
一次調査は、臨床医、病院薬剤師、支払者対応の役割、および鉄療法の普及を追跡する供給側の商業チームとともに、需要プールと価格ロジックを検証するために使用されます。これはグローバル市場であるため、合計を確定する前に、ケアパスウェイ、静脈内鉄剤の使用、および輸血慣行の違いを把握するために、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ全体でインプットを検証しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | 最高経営幹部:13% | アジア太平洋地域:51% |
| 中位層:49% | 部門・ユニットリーダー:32% | 欧州・中東・アフリカ地域:29% |
| 小規模プレイヤー:15% | マネージャー:55% | 南北アメリカ:20% |
市場規模算定と予測
規模算定はトップダウンアプローチを用いて構築されており、対象患者プールと治療行動が地域別の治療価値に変換され、その後、供給側が現実的に支援できる水準と照合されます。実際には、モデルは対象となる鉄欠乏性貧血患者集団から始まり、診断済みおよび治療済みのシェアを適用し、臨床的に関連する場合には経口鉄剤、静脈内鉄剤、および輸血ベースのケアにわたる治療ミックスの分割を重ねます。
合計値を根拠のあるものに保つために、主要な治療クラス別のサンプル数量に典型的な価格帯を乗じたものや、病院対外来設定での治療提供量に関するチャネルチェックなど、選択的なボトムアップ近似値で出力を裏付けています。この市場で特に重要なインプットは、診断済みおよび治療済み率、特定の患者グループにおける静脈内鉄剤へのシフト、治療タイプ別の典型的な投与コースパターン、ならびにジェネリック品の入手可能性と入札行動を反映した価格推移の前提条件です。現地データが乏しい場合は、ケアアクセスが類似した代理国を使用してギャップを処理し、専門家レビュー後に調整しています。
予測は、貧血負担指標のトレンドチェック、スクリーニングと認知度の予想される変化、およびインタビューで議論された治療選好のシフトに支えられたシナリオ分析に依拠しています。主要なドライバーが異なる方向に動く場合、シナリオ範囲がバランスの取れた見方を維持するのに役立ち、その後、観察された採用パターンと一致する中央ケースに落ち着きます。
データ検証と更新サイクル
出力は、治療クラスの成長期待、地域別ケア設定のシフト、および利用を動かす可能性のある主要な規制または償還の変化を含む独立したシグナルとクロスチェックされます。セグメントが異常な急増を示した場合、ドライバーを再確認し、その変化が実際のものかモデリングの人工物かを確認するためのフォローアップコールを実施します。
承認前に、モデルと前提条件は地域間の分散チェックと基礎的な需要指標に対する成長率の最終照合を含む多段階のアナリストレビューを経ます。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、その後、クライアントが最新の更新されたビューを受け取れるよう新たな納品前パスを完了します。
Mordor Intelligenceの鉄欠乏性貧血治療市場規模と他の公表推計値との比較
鉄欠乏性貧血治療の公表市場価値は、各出版社が治療として計上されるものの境界線を異なる形で引いており、基準年の選択と価格前提条件が必ずしも一致しないため、大きく乖離して見える場合があります。この表はそれらの違いを一覧にまとめており、読者は対象範囲とタイミングの決定が異なる合計値にどのように影響するかを確認できます。
この市場における主なギャップの要因は通常、赤血球輸血が治療価値の一部として扱われるかどうか、市販の経口鉄剤がどのように計上されるか、および価格がリスト価格でモデル化されているか、より典型的な純実現額でモデル化されているかによります。開始点として選択された年も結果に影響し、特に静脈内鉄剤の使用が変化している場合には顕著であり、地域ウェイトが異なる場合には通貨換算のタイミングが乖離を拡大させる可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5.68 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 4.98 ビリオン 米ドル(2025年) | より早い基準年と広範な記載セグメンテーションセットを使用しており、市販の経口鉄剤が典型的な割引や地域の償還パターンを調整せずに小売価格で評価されている場合にも差異が生じる可能性があります。 |
| 産業出版社B | 4.30 ビリオン 米ドル(2023年) | モデルを異なる開始年に固定しており、輸血関連の価値を対象範囲外として扱っている可能性があり、病院ベースの是正が医療の意味のあるシェアを占める市場では合計値が減少します。 |
この表は、開始年のタイミングと輸血およびOTC治療に関して計上されるものによって大部分が説明される乖離を示しており、Mordor Intelligenceのモデルでは治療対象範囲に経口鉄塩、静脈内第二鉄製剤、および認可されたケア設定を通じて提供される赤血球輸血が含まれ、強化食品および一般的なウェルネス製品は計上されません。これらの対象範囲の決定を事前に明示し、治療済み患者集団および治療ミックスのインプットと照合することで、最終的な数値は市場が変化した際に再検証可能な明確なレバーに追跡可能な状態を保っています。
レポートで回答される主要な質問
病院が単回訪問の静脈内鉄点滴を採用するよう促している臨床トレンドは何ですか?
カルボキシマルトース第二鉄などの単回訪問総量製剤は椅子時間と看護負担を削減し、病院の効率目標および価値に基づく償還モデルと一致しています。
成人が中核的なユーザー層であるにもかかわらず、小児科向け製剤が支持を集めているのはなぜですか?
義務的な学齢期スクリーニングと小児向けの経口または少量静脈内投与オプションが小児へのアクセスを拡大しており、専門的な製品発売と小児科に特化した臨床ガイダンスを促進しています。
非経口鉄剤の供給に最近影響を与えたサプライチェーンの脆弱性は何ですか?
デリソマルトース第二鉄APIの生産が集中していたことがボトルネックを生み出し、病院の購買担当者における調達先の多様化と緊急時在庫の必要性が浮き彫りになりました。
忍容性に関連する治療中断を克服する可能性が最も高い投与イノベーションはどれですか?
ナノカプセル化経口カプセルとイオントフォレシス経皮パッチが、消化器系または過敏反応を最小限に抑えながら高いバイオアベイラビリティを示しており、患者の受容性を向上させています。
政府の貧血撲滅プログラムは製品ミックスにどのような影響を与えていますか?
すべての貧血が鉄に関連するわけではないという認識が、大量配布されるジェネリック錠剤から、診断支援を含む標的型静脈内製剤および高度な経口製剤への調達転換を促しています。
政府の貧血撲滅プログラムは製品ミックスにどのような影響を与えていますか?
すべての貧血が鉄に関連しているわけではないという認識が、大量配布されるジェネリック錠剤から、診断支援を含む標的型静脈内投与および高度な経口製剤への調達転換を促しています。