
タイCRM市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
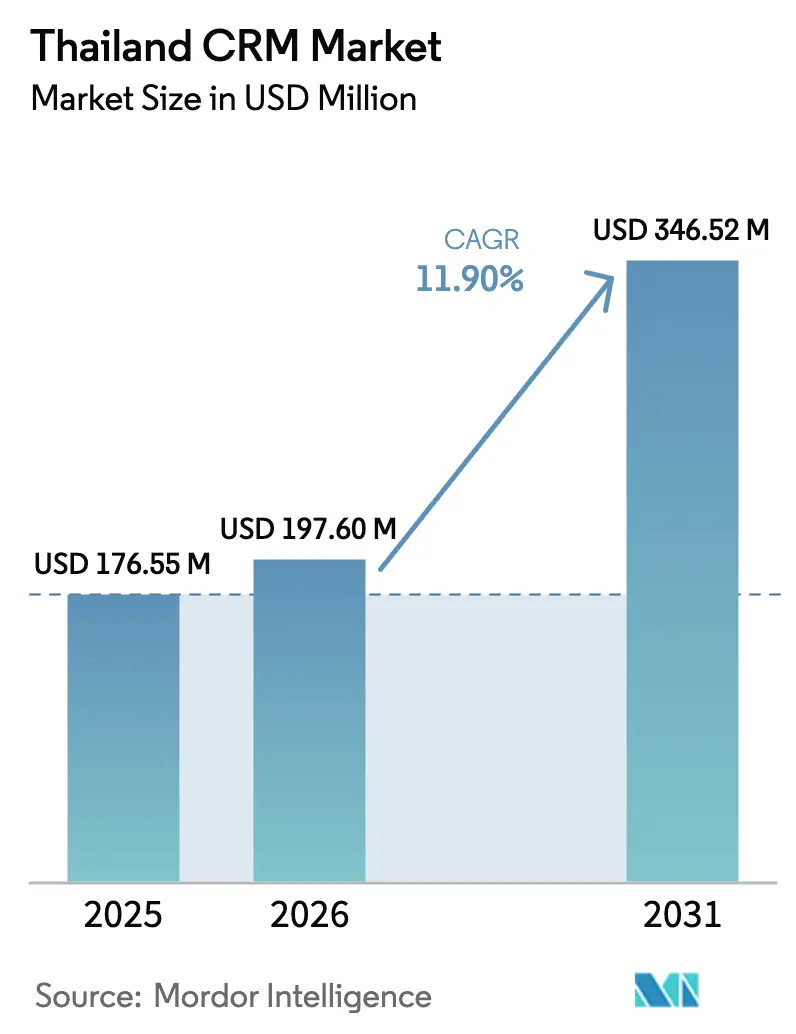
| 基準年の市場規模 (2025) | 176.55 百万米ドル |
| 市場規模 (2026) | 197.6 百万米ドル |
| 市場規模 (2031) | 346.52 百万米ドル |
| 成長率 (2026 - 2031) | 11.90 % |
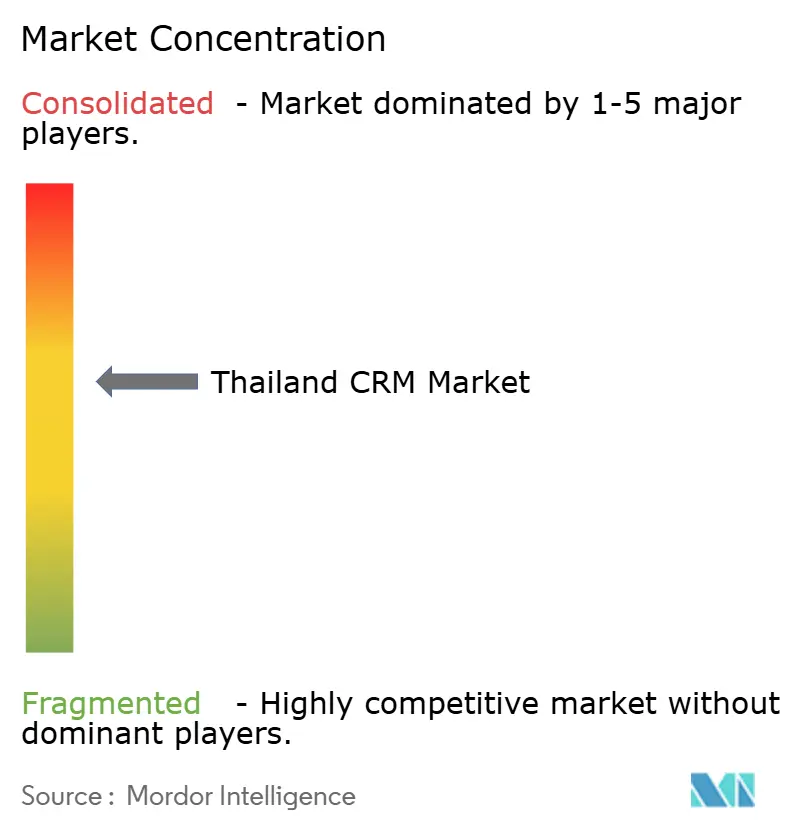
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるタイCRM市場分析
タイのCRM市場規模は、2025年のUSD 1億7,655万から2026年にはUSD 1億9,760万へと成長し、2026年〜2031年にかけて11.90%のCAGRで2031年までにUSD 3億4,652万に達すると予測されています。タイランド4.0に基づく強力な政府支援、PDPA(個人データ保護法)遵守の義務化、およびLINE公式アカウント(OA)利用の急増が、クラウドネイティブな顧客関係管理プラットフォームへの企業支出を加速させています。中小企業のクラウド移行の急速な進展、BFSI主要企業による大規模投資、そしてソーシャルコマース統合のニーズが引き続き需要を下支えしています。グローバルベンダーが国内データセンターを開設する一方、国内専門企業はタイ語機能と深い文化的洞察を活用して競争を激化させています。構造的な逆風、人材不足、レガシーERPの制約、および地方における断続的なブロードバンドが成長を抑制しつつも、マネージド統合プロバイダーにとってはサービス機会を生み出しています。全体として、タイのCRM市場は、企業がコンプライアンスとオムニチャネルの俊敏性のバランスを取れるスケーラブルなプラットフォームを求める中、データドリブンかつAI主導のエンゲージメントへと向かう明確な軌跡を示しています。
レポートの主要なポイント
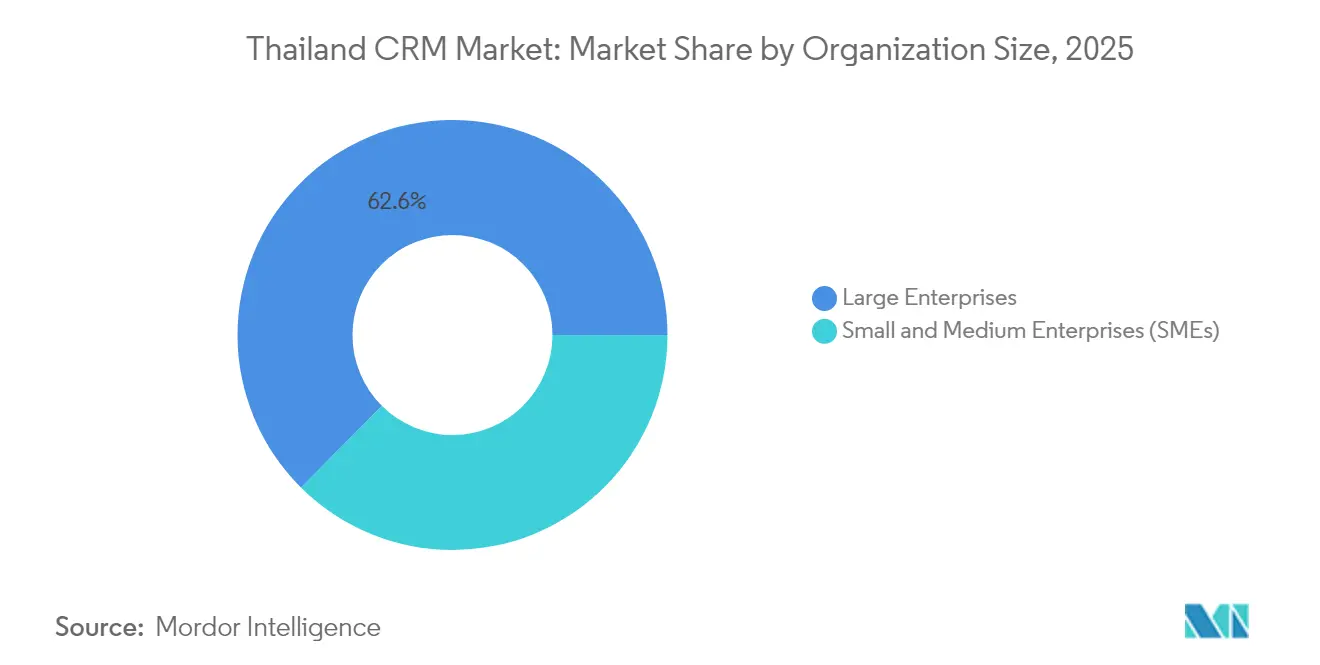
- 組織規模別では、大企業が2025年のタイCRM市場シェアの62.55%を占め、中小企業は2031年にかけて12.68%のCAGRで拡大しています。
- 展開モード別では、クラウドが2025年のタイCRM市場規模の62.20%を占め、ハイブリッドソリューションが2031年にかけて13.05%のCAGRで最も速く成長する見込みです。
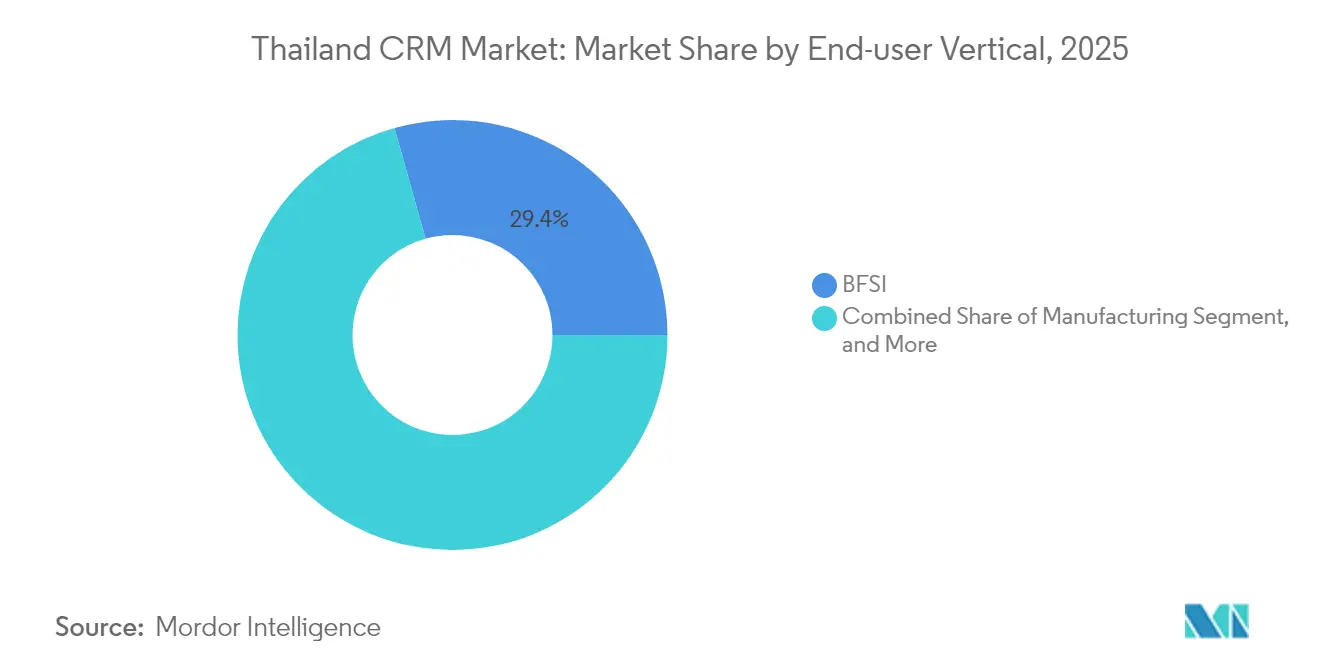
- エンドユーザー業種別では、BFSIが2025年のタイCRM市場において29.35%の収益シェアでトップを占め、小売・Eロジスティクスは2031年にかけて13.46%のCAGRで成長すると予測されています。
- CRM機能別では、セールスフォースオートメーションが2025年のタイCRM市場規模の36.05%を占め、アナリティクスおよびレポーティングが2031年にかけて13.28%のCAGRで拡大しています。
- 地域別では、バンコクおよび中部地域が2025年のタイCRM市場シェアの48.10%を占め、東部経済回廊(EEC)が2031年に向けて最高の13.39%のCAGRを記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
タイCRM市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| タイの中小企業におけるクラウドベースCRMの急速な普及 | +2.1% | 全国、バンコクおよびEECに集中 | 中期(2〜4年) |
| 政府のタイランド4.0デジタルトランスフォーメーション推進 | +1.8% | 全国、EECおよびイノベーション地区を優先ゾーンとする | 長期(4年以上) |
| モバイルファーストな消費者行動によるオムニチャネルCRMの推進 | +1.6% | 全国、都市部で最も顕著 | 短期(2年以内) |
| LINE OAソーシャルコマース統合の急増 | +1.4% | 全国、特に小売拠点で顕著 | 短期(2年以内) |
| タイ語自然言語処理チャットボットによるアナリティクス価値の解放 | +1.2% | 全国、BFSIおよび小売での早期導入 | 中期(2〜4年) |
| 観光回復に伴うサービスとしてのロイヤルティ(Loyalty-as-a-Service)の普及 | +0.9% | 観光集中地域、バンコク、タイ南部 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
タイの中小企業におけるクラウドベースCRMの急速な普及
1%金利のソフトローンプログラムと国内でホストされるハイパースケールインフラが組み合わさり、中小企業にとっての歴史的なコストおよびデータ主権の障壁を取り除いています。[1]バンコクポスト、「中小企業はAI・ロボティクスの活用で後れを取っている」、bangkokpost.com ZanrooやChoco CRMなどのタイベンダーは、ネイティブ言語インターフェースと定型化されたワークフローを提供し、導入時間を大幅に短縮しています。その結果、オンプレミス型の導入からサブスクリプションベースのプラットフォームへの明確な移行が生じており、予測可能なキャッシュフロー上の利点と自動的な機能更新をもたらしています。クラウドの普及率が上昇するにつれ、マネージドサービスをバンドルするベンダーが社内ITリソースの少ない中小企業の間で支持を集めています。
政府のタイランド4.0デジタルトランスフォーメーション推進
タイランド4.0の下での政策は、公共調達、電子政府、および新たなバーチャルバンクライセンスにわたってデジタルファースト標準を組み込み、民間企業がサービス提供の基準を満たすことを求めています。CRMプラットフォームを統合する企業は、政府のデジタル期待への準拠を、契約入札と競争上の優位性を維持するための最低条件と見なすようになっています。長期的な景気刺激策の資金調達と規制の明確化により、より広範な経済サイクルの中でも持続的な市場の勢いが確保されています。
オムニチャネルCRMを推進するモバイルファーストな消費者行動
LINEのほぼ普遍的なリーチは、チャット、モバイル決済、位置情報に基づくオファーにわたるリアルタイム統合を必要とする顧客体験の期待を再形成し続けています。[2]klink.cloud、「タイにおけるLINEアプリ:オムニチャネル顧客サポート成功の鍵」、klink.cloud 企業は現在、一貫したサービスを提供しチャーンを軽減するため、ソーシャルおよびリアル店舗のタッチポイントを統合するCRMスイートを求めています。LINE、音声、電子メール、QRコード決済にわたるインタラクションを統一できなければ、即時の顧客離脱のリスクがあり、オムニチャネルオーケストレーションはオプション機能からコア要件へと昇格しています。
LINE OAソーシャルコマース統合の急増
LINE OAはタイにおける最重要ソーシャルコマースチャネルとして台頭し、一つのアプリ内でメッセージング、決済、在庫管理を統合しています。Central Groupなどの小売業者はリアルタイムのLINEデータを中心にワークフローを再構築し、トランザクションストリームを取り込み個別化されたプロモーションをサポートできるCRMプラットフォームの導入を推進しています。LINE OA連携を欠く企業は、タイのデジタルコマース市場から次第に排除されています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 熟練CRM導入コンサルタントの不足 | -1.8% | 全国、バンコク以外で最も深刻 | 長期(4年以上) |
| PDPA施行後のデータプライバシーコンプライアンス負担 | -1.2% | 全国、施行強度は地域により異なる | 中期(2〜4年) |
| APIサポートが限定的なレガシーのタイ文字ERP システム | -0.9% | 全国、伝統的産業に集中 | 長期(4年以上) |
| バンコク以外での断続的なブロードバンドによるSaaSの稼働率低下 | -0.7% | 地方、主にタイ北部および北東部 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
熟練CRM導入コンサルタントの不足
人材プールは依然として浅く、国内コンサルタント会社の認定専門家数は平均10人未満であり、展開サイクルを延長しプロジェクトコストを増大させています。[3]Salesforce AppExchange、「CRM-C:タイおよびインターナショナルCRMコンサルタント」、salesforce.com オフショア企業がギャップを埋めていますが、文化的・言語的障壁に直面しており、多くの企業がベンダー管理サービスを採用せざるを得なくなっており、長期的な運用費用が増大しています。
PDPA施行後のデータプライバシーコンプライアンス負担
PDPAの厳格な同意、監査、およびデータ居住に関する規則は、CRMワークフローの大規模な再設計を義務付け、特に中小企業に対して認証コストを追加します。法務チームがセクター固有のガイダンスを解釈する間に導入スケジュールが遅延することが多く、収益の実現や機能の展開が遅れます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
組織規模別:中小企業のクラウド移行が加速
大企業向けのタイCRM市場規模は2025年にUSD 1億1,042万と依然として優勢でしたが、中小企業が2031年にかけて増分収益の大部分を占めると予測されています。政府のソフトローン制度と低コストのクラウドサブスクリプションが導入障壁を縮小しています。中小企業をターゲットとするベンダーは、テンプレート主導の設定、タイ語UI、およびコンプライアンスモジュールのバンドルを強調し、二桁成長に向けて自社を位置付けています。中小企業が基本的な連絡先管理からアナリティクスモジュールへと移行するにつれ、アップセルの機会が予測期間全体にわたって拡大しています。
Choco CRMなどの国内サプライヤーはLINE OAコネクタとPDPA同意ツールをプレビルドでバンドルし、中小企業が数週間以内に機能するシステムを展開できるようにしています。国際ベンダーは第二段階の価格帯とセルフサービス型アプリストアを設けて対応しています。この民主化により、バンコクを超えた地理的拡散が促進され、タイCRM市場の長期的な多様化を強化しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能


展開モード別:ハイブリッドモデルが勢いを増す
クラウドの導入が先行していますが、レイテンシーに敏感な業務、レガシーデータの同期、および規制上の義務に関する懸念から、ハイブリッドアーキテクチャへの移行が進んでいます。銀行、航空、物流のプレイヤーは、制御性とスケーラビリティのバランスを取るために、オンプレミスの分析エンジンとクラウドベースのエンゲージメントレイヤーを組み合わせるケースが増えています。ハイブリッドの13.05%のCAGRは、段階的なモダナイゼーションを進める企業にとってのブリッジ戦略としての役割を裏付けています。
具体例として、バンコク・エアウェイズはERP ワークロードをAWSに移行しつつ、リアルタイムの業務継続性のために特定の顧客サービスデータベースをオンプレミスに保持しました。このようなデュアルスタック環境は、統合ミドルウェアとAPIファーストなCRMスイートへの需要を触発しています。
エンドユーザー業種別:小売のデジタル化が成長を牽引
BFSIが最大の支出を占める一方、小売・Eロジスティクスはオムニチャネルの要件とソーシャルコマースの成長により最速のCAGRを記録しています。在庫連動型エンゲージメント、チャット内チェックアウト、AI主導のレコメンデーションエンジンがこのセクターにおける重要な差別化要因となっています。物流プロバイダーは、出荷業者、配達員、エンドコンシューマーを一つのプラットフォームで管理するためにCRMを導入し、ラストマイルの透明性を高めています。
製造業は直販(D2C)チャネルを通じてモダナイゼーションを進め、保証およびサービスモジュールが必要となっています。政府機関は市民サービス向けCRMを採用し、民間セクターのベストプラクティスを踏まえてタイCRM市場全体でプラットフォームの信頼性を強化しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能
CRM機能別:アナリティクス機能の拡張
セールスフォースオートメーションは引き続き基盤となっていますが、アナリティクスとレポーティングが現在の主要な予算優先事項となっています。企業は、生のインタラクションデータを実用的なインサイトに変換する行動セグメンテーション、チャーン予測、マーケティングROIダッシュボードを求めています。SASのUSD 10億のグローバルAI投資は、ベンダーがタイのデータセットで事前学習した予測モデルを組み込む形で国内でも反映されています。
マーケティングオートメーションモジュールはLINE OA APIを活用してパーソナライズされたオファーをトリガーし、サービスデスク機能はチャットボットと融合して初回接触解決を実現しています。これらが相まって、タイCRM市場全体においてプラットフォームの粘着性を高め、ユーザーあたりの平均サブスクリプション収益を拡大しています。
地理的分析
バンコクおよびタイ中部は、銀行、多国籍企業、政府機関のクラスター効果により、現在の支出の約半分を占めています。サイアム・コマーシャル・バンクのオムニチャネル刷新などの主要な展開事例が、業界横断的な追随を促す実証事例として機能しています。地元インテグレーターの層の厚さと高可用性ブロードバンドが、より短い導入サイクルと豊かなパートナーエコシステムを支えています。
東部経済回廊はデジタル製造のホットスポットへと進化しています。専用のインセンティブパッケージ、経済特区のステータス、および新たなハイパースケールクラウドの可用性が、自動車、電子機器、物流クラスター全体でのCRM普及を支えています。顧客ポータルに紐付いたリアルタイムのサプライチェーン可視化が、輸出コンプライアンスとアフターサービスの差別化に不可欠となっています。
観光業が盛んなタイ南部と農業主導のタイ北部は、それぞれロイヤルティプラットフォームと農村向けコマースイニシアチブを通じて前進しています。地方の一元的な市民サービスアプリなどの政府の電子サービス展開が、商業エンティティを超えてCRMの普及を広げ、多様な経済基盤にわたる市場の回復力を強化しています。
規制環境
タイのCRM導入は、データ保護コンプライアンスとデジタルプラットフォームに関する規制の進展によって形作られている。個人情報保護法(PDPA)における同意、監査可能性、個人データの取り扱いに関する要件は、同意取得、データ保持、顧客の希望管理といったCRM設計上の意思決定に影響を与えている。並行して、電子取引開発庁(ETDA)は、デジタルプラットフォームサービス事業運営に関する2022年勅令(B.E. 2565)を執行しており、これは月間利用者数5,000人超などの定められた基準を満たすデジタルプラットフォームサービス事業者に対し、ETDAの事業通知システムを通じた通知を義務付けている。これは消費者向けプラットフォームに接続されたCRM連携型エンゲージメント層にとって関連性の高い検討事項である。
セキュリティおよび政府クラウド調達も、特に規制対象や公共部門のユーザーにおいてCRMアーキテクチャに影響を及ぼしている。サイバーセキュリティ法(B.E. 2562、2019年)は国家サイバーセキュリティ委員会を設立し、機密性の高い顧客データを処理するシステムに対するガバナンス要件を強化した。政府関連のCRM利用事例においては、デジタル政府開発庁(DGA)のクラウドファースト指針とGクラウド枠組みが、承認済みのクラウドサービスと標準化された管理策への調達を促し、ベンダー選定、ホスティング地の決定、そしてCRMプロバイダーおよび導入パートナーに求められるコンプライアンス文書の内容を形作っている。
バリューチェーン分析
タイのCRMバリューチェーンは、コアCRMプラットフォームとパッケージモジュール(セールス、マーケティング、サービス、分析)を提供するグローバルソフトウェアベンダーから始まり、タイ語UX、現地の業務フローテンプレート、Line公式アカウントなど利用頻度の高いチャネル向けコネクタによって差別化を図る国内専門企業が続く。ハイパースケールおよび現地クラウド基盤がSaaS型CRM提供を支えており、データレジデンシーとコンプライアンス要件により、グローバルプロバイダーは国内ホスティングと現地パートナーシップモデルへ移行している。政府のデジタル基盤も、コンプライアンスに適合したホスティングとサービス調達を支援することで間接的な役割を担っており、公共部門のデジタルシステム標準化には政府データセンター・クラウドサービス(GDCC)が用いられている。
導入と価値実現は、ソリューションを現地化し、CRMをERP、コンタクトセンター、データウェアハウス、デジタルコマースと連携させるシステムインテグレーター、コンサルティングパートナー、マネージドサービスプロバイダーが担っている。Yokogawa Votiva Solutions (Thailand)やHitachi Solutionsといった現地・地域パートナーは、統合、カスタマイズ、運用サポートを含むMicrosoft Dynamics 365の導入能力を提供している。チャネルパートナーおよびISVは、業界向けアクセラレーター、API・ミドルウェア統合、チャットボットや分析コンポーネントによってCRMを拡張しており、BFSI、リテール・eロジスティクス、製造業、政府部門の企業では、オムニチャネルのオーケストレーションとコンプライアンス・バイ・デザインの提供が一層求められている。
競争環境
タイのCRM市場は中程度に分散しています。Salesforce、Microsoft Dynamics、Oracleなどのグローバルスイートは、機能の幅広さとコンプライアンス認証を通じてエンタープライズアカウントを獲得しています。Oracleのタイデータセンターパートナーシップはデータトポロジーの問題でアドバンテージをもたらしています。[4]Oracle、「AISがOracle Alloyを選択」、oracle.com
国内のイノベーターであるZanroo、Choco CRM、BuzzebeesはタイUX、LINE OAプラグイン、迅速展開テンプレートを武器に中小企業との契約を獲得しています。中堅の海外プロバイダー(HubSpot、Zoho、Freshworks)は、フリーミアムエントリー層でコスト重視のミッドマーケットユーザーをターゲットとしています。
AIの機能の深さ、ハイブリッド展開の柔軟性、および垂直分野のアクセラレーターが現在の決定的な差別化要因となっています。認定コンサルタントの不足がマネージドサービス提供を高め、ベンダーのローコード設定ツールへの投資を推進しています。PDPAの施行が強化されるにつれ、組み込みの同意オーケストレーション機能を持つプラットフォームが優先されるようになっています。
タイCRM産業のリーダー企業
Salesforce Inc.
Microsoft Corporation
Oracle Corporation
SAP SE
IBM Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
タイのCRM市場における主要なホワイトスペースは、コンプライアンス・バイ・デザインの現代化と統合サービスであり、特にPDPAの義務やタイ語表記のレガシーERPの制約がCRM導入を遅らせている領域で顕著である。これは、パッケージ化された同意管理、監査対応データガバナンス、そしてハイブリッドアーキテクチャにおいてクラウドCRMとオンプレミスのデータストアを接続できる統合ツールへの需要を支えている。また、デジタル政府開発庁(DGA)のクラウドファースト指針とGクラウド調達枠組みに沿った公共部門・規制対象業界のCRM業務にも機会があり、文書化、管理策のマッピング、現地ホスティング型の導入を提供できるベンダーやパートナーが優位に立つ。
AIを活用した顧客エンゲージメントも活発な分野であり、国家デジタル計画と企業の実行力に結びついている。タイの国家AI戦略・行動計画(2022年~2027年)は基盤整備と分野別パイロット事業を優先しており、インテリジェントサービス、エージェント支援、分析といったAI搭載CRM機能の採用を支えている。供給側では、GDCCマーケットプレイスにSaaSおよびAIチャットボットサービスが含まれており、標準化されたモジュールの調達障壁を低減している。Microsoftがタイのクラウド・AIデータセンター基盤に対して10億米ドルを超える投資(2026年~2028年)を表明したことを含む、グローバルクラウド容量への投資も、CRM分析や生成AIワークロード向けの現地コンピューティング能力の確保を後押ししている。中小企業向けクラウド・AI導入インセンティブを含むタイランド4.0とdepaのデジタル経済マスタープランの優先事項と併せて、これらの要因はCRMプラットフォームの拡大、現地言語対応、そしてバンコク中心の提供拠点を超えたマネージドサービスの拡張余地を生み出している。
最近の業界動向
- 2026年4月:Microsoftが分析主導のタイAI・クラウド基盤への投資方針を発表。AI・クラウドデータセンターの拡張により、エンタープライズクラウドおよび分析ワークロード向けの現地能力が強化され、タイ国内の各産業でAI活用サービスが後押しされる。この動きは自国内でのデータホスティングを確立し、タイ企業全体でCRMおよびAI活用サービスの普及を可能にする。
- 2026年4月:Salesforceは、IEATおよびBumrungrad International HospitalがAgentforce AIプラットフォームを投資家対応業務に採用したことを発表。この導入により、政府・医療分野において直接的なCRMおよびエージェント指向型のプラットフォームが提供される。この取り組みは現地言語対応のAI CRM導入を加速させ、医療・産業分野におけるエージェント型エンタープライズ機能を強化する。
- 2026年4月:Salesforceは、タイ工業団地公社(IEAT)とBumrungrad International Hospitalが、投資家からの問い合わせを自動化しサービス体験を向上させるためにAgentforce AIプラットフォームを採用したことを発表。この協業は、公共・医療分野におけるAI主導の顧客エンゲージメントの具体的な拡大を示している。この取り組みは投資家と患者双方に対するサービス体験を強化し、主要分野におけるAI活用型CRMの浸透を拡大する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この調査手法において、タイのCRM市場は、クラウドおよびオンプレミス導入形態を問わず、セールス、マーケティング、サービス、顧客分析を支援する顧客関係管理ソフトウェアおよび関連プラットフォームモジュールに対するタイ国内組織の支出を対象とする。
対象範囲外:一般的なERP、単体のコンタクトセンター向けハードウェア、純粋なデジタル広告ツール、およびCRMソフトウェアやCRMプラットフォームのサブスクリプションとして販売されていないカスタムITサービスは除外する。
セグメンテーション概要
- 組織規模別
- 中小企業(SME)
- 大企業
- 展開モード別
- クラウド
- オンプレミス
- ハイブリッド
- エンドユーザー業種別
- BFSI
- 小売・Eロジスティクス
- 製造業
- サービス(IT、BPOなど)
- 政府・公共部門
- その他のエンドユーザー業種
- CRM機能別
- セールスフォースオートメーション
- マーケティングオートメーション
- カスタマーサービスおよびサポート
- アナリティクスおよびレポーティング
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、モデリングを確定させる前に、CRM予算を動かす典型的なタイの需要要因についての明確な把握を構築することから始まった。公的なデジタル経済およびICT指標を確認し、それをBFSI、リテール、サービスなどの主要な購買者層におけるCRM採用の兆候と整合させた。
使用した一般的な公的情報源には、タイ国立統計局、タイ中央銀行、タイ投資委員会の最新情報、ETDAのデジタル経済関連公表資料、NBTCの通信・電波関連資料などの公式統計・政策発表、続いて企業の年次報告書、投資家向け説明資料、信頼できる報道が含まれる。必要に応じて、企業財務・インテリジェンス、ニュースおよび財務情報、特許データベースの有料契約も活用し、製品の方向性やエンタープライズソフトウェア投資サイクルを検証した。このリストは網羅的なものではなく、データ収集、検証、および調査内容の明確化のために他の公的情報源も参照した。
一次インタビューおよび調査
一次調査は、タイにおける実際のCRM購買決定を左右する要因の検証に重点を置き、これを用いて導入形態の比率や支出強度に関するデスクリサーチの前提を修正した。ソフトウェア購買者、導入パートナー、専門家など様々な関係者と対話を行い、その議論を通じて、契約形態が実務上どのように構成されるか(サブスクリプション対アドオンモジュール)、オンプレミスからクラウドへの一般的な移行時期、そして企業規模による予算編成行動の違いが明らかになった。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:28% | 経営幹部(CXO):13% |
| ミドルティア:57% | 機能部門・事業部門責任者:41% |
| 中小規模プレイヤー:15% | マネージャー:46% |
市場規模算定と予測
規模算定は、総計が実用的で追跡可能な状態を維持できるよう、複合的アプローチを用いて構築された。まず、タイのエンタープライズソフトウェア支出パターンをマッピングするトップダウンの視点を構築し、採用状況とモジュール構成の兆候を用いてCRM分野に絞り込んだ。その後、サンプル抽出したベンダー価格帯、チャネルからのフィードバック、典型的なユーザー数を用いて全体の値を調整するための選択的なボトムアップ検証を適用した。
モデルの主要な入力要素には、クラウドとオンプレミスの移行率、平均的なサブスクリプション価格動向(ユーザー数やアドオンモジュールによる段階制を含む)、中小企業と大企業間のCRM浸透率、ソーシャル・メッセージング主導の顧客エンゲージメントに関連するCRM利用、そして導入形態の選択に影響を与えるコンプライアンス主導のデータ取り扱い要件が含まれる。特定の業種別内訳が直接観測できない場合には、インタビューで合意した保守的なシェア範囲を適用することで対応し、顧客アカウントあたりの想定支出が現実的な水準にとどまるようストレステストを行った。
予測にあたっては、短期の過去傾向のフィッティングに支えられたシナリオ分析を用いた。基準ケースは、想定されるデジタルトランスフォーメーション資金、採用・生産性の制約、クラウド移行の速度に基づいて設定された。結果は専門家と共にレビューされ、最終的な曲線が単発的なプロジェクトサイクルに過剰反応せず、繰り返し発生するサブスクリプション行動を反映するようにした。
データ検証および更新サイクル
検証は、最終的な市場価値を、エンタープライズソフトウェア予算の方向性、クラウド導入指標、インタビュー対象者から共有された契約・価格の規範といった独立した指標と結びつけるクロスチェックによって行われた。大きな差異が生じた場合には再検証が実施され、前提が再検討され、必要に応じて回答者に再連絡を行い、報告された支出に何が含まれていたかを明確化した。
最終承認前に、モデルは初稿を作成していないアナリストによって段階的にレビューされ、明らかな誤りや不整合な内訳が早期に発見される。報告書は年次で更新され、政策変更、大幅な価格変動、急激な通貨変動など、前提を変える重大な事象が発生した場合には中間更新が追加される。提供直前には最新のレビューが完了し、クライアントは最新の見解を受け取ることができる。
Mordor Intelligenceのタイ CRM市場規模と他の公表推計との比較
タイのCRM市場に関する公表値がしばしば異なる理由は、各発行元がCRMに含めるものの範囲、基準年の設定、クラウドサブスクリプション価格変動の反映方法についてそれぞれ独自の判断を行っているためである。また、コンタクトセンター一式やマーケティング支出などの隣接ツールを含める推計もあり、購買者がCRMと分類していないものであっても、総額が膨らむ場合がある。
この差異は主に3つの要素、すなわち対象範囲、価格算定の考え方、更新タイミングによって説明される。一部の推計では導入・カスタマイズサービスをCRM市場の一部として扱う一方、他の推計ではソフトウェアとサブスクリプションのみを対象としており、これだけでも、より小規模な国の市場では総額が数千万規模で変動する可能性がある。年間契約価値が割引や複数年契約を考慮して正規化されているか、また年間を通じて為替レートのタイミングが一貫しているかも重要であり、Mordor Intelligenceでは、ソフトウェアのみ、タイのみという対象範囲を規模算定の最終段階まで一貫して適用している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 176.55 M (2025) | |
| 業界調査発行元A | USD 182.72 M (2025) | より広範なパッケージ定義を用いており、CRMを近接する顧客エンゲージメントツールと融合させる場合があり、また予測期間が長いため、中間的な検証プロセスを示さないまま価格上昇やシート数拡大がより速く進むと想定する傾向がある。 |
| 業界調査発行元B | USD 157.38 M (2024) | より早い基準年に基づいており、クラウド移行に伴う段階的な価格上昇やアドオンモジュールの付帯を十分に反映していないため、より高い年間契約価値を生む要因を捉えきれず、現在のサブスクリプション価値を過小評価する可能性がある。 |
総じて、この表からわかるように、差異の大半はCRMの範囲に何を含めるか、そして契約価格や基準年の扱い方に起因している。モデルを観測可能な採用指標とインタビューで検証済みの価格帯に結びつけることで、年ごとに前提が変化しても再現・検証しやすい推計を維持している。


レポートで回答される主要な質問
タイCRM市場の2026年時点の価値はいくらですか?
市場は2026年にUSD 1億9,760万と評価されています。
タイCRM市場の成長速度はどの程度ですか?
2026年から2031年にかけて11.90%のCAGRで拡大すると予測されています。
最も速く成長している展開モードはどれですか?
ハイブリッド展開が2031年にかけて13.05%のCAGRで上昇しています。
最も高い成長率を示している地域はどこですか?
東部経済回廊が13.39%のCAGRで進展しています。
中小企業がCRMプラットフォームを急速に採用しているのはなぜですか?
政府のソフトローンインセンティブ、低コストのクラウドサブスクリプション、およびタイ語ソリューションが参入障壁を低下させています。
最終更新日:



