
東南アジアCRM市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
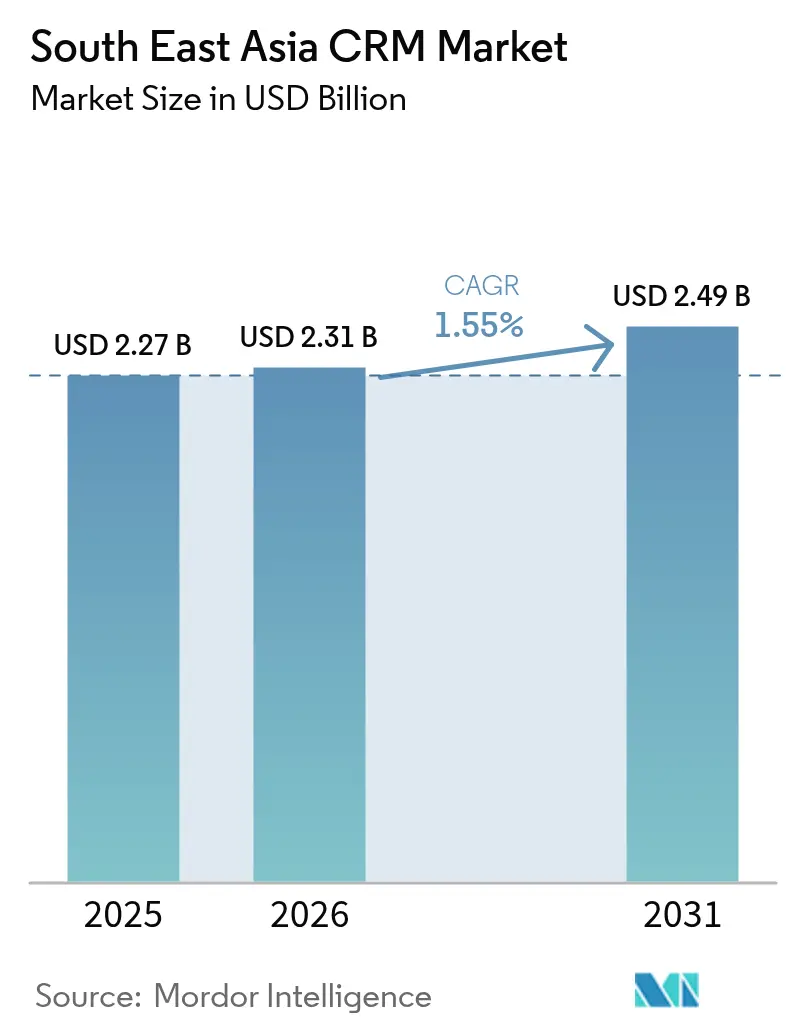
| 基準年の市場規模 (2025) | 2.27 十億米ドル |
| 市場規模 (2026) | 2.31 十億米ドル |
| 市場規模 (2031) | 2.49 十億米ドル |
| Growth Rate (2026 - 2031) | 1.55 % |
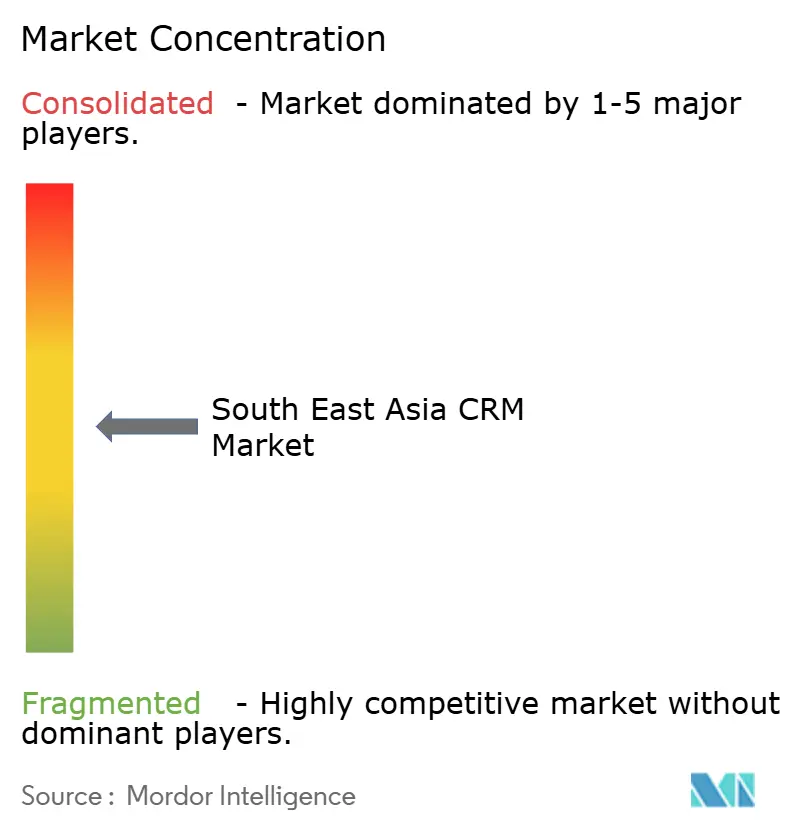
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる東南アジアCRM市場分析
東南アジアCRM市場は2025年に22億7,000万USDと評価され、2026年の23億1,000万USDから2031年には24億9,000万USDに達すると推計され、予測期間(2026年〜2031年)のCAGRは1.55%となっています。シンガポール、タイ、マレーシアにおける「クラウドファースト」補助金スキームが急速な導入を後押しし、グローバルなハイパースケーラーによるデータセンター投資がレイテンシを低減するとともにデータ主権規則を満たしています。為替変動によりUSD建てのSaaSコントラクトのコストが上昇していますが、補助金付き資金援助やオープンAPI義務化がコスト面の圧力を一部相殺しています。ソーシャルコマースの拡大により、ベンダーはLINE、WhatsApp、およびTikTokとの連携に向かい、会話型販売を大規模に実現しています。同時に、組み込み型人工知能がリアルタイムで顧客の意図を予測しカスタマイズされたコンテンツを生成することで、アップセルのパフォーマンスを向上させています。
レポートの主要考察事項
- 組織規模別では、中小企業(SME)が2025年の東南アジアCRM市場シェアの42.60%を占め、2031年までに2.11%のCAGRで拡大すると予測されています。
- 展開モデル別では、クラウドソリューションが2025年の東南アジアCRM市場規模の63.10%を占め、2031年までに2.72%のCAGRで成長すると予測されています。
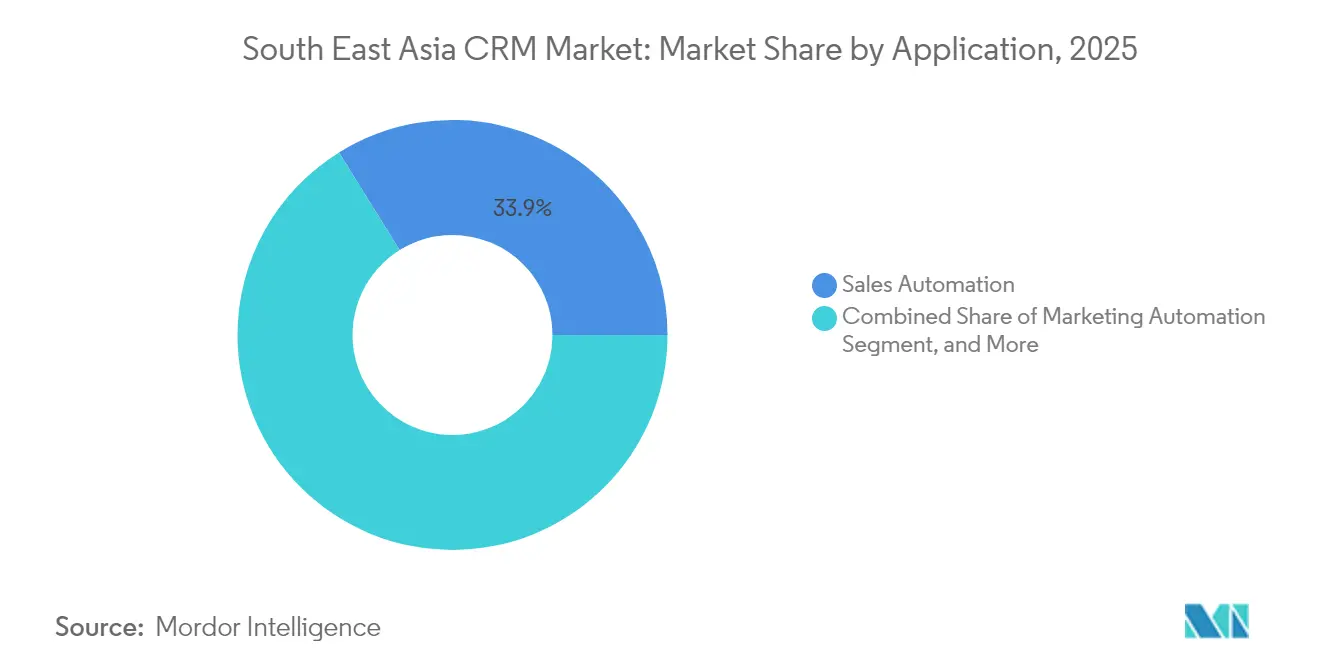
- アプリケーション別では、セールスオートメーションが2025年に33.85%の売上シェアをリードし、マーケティングオートメーションが2031年までに最速の2.42%CAGRを記録する見込みです。
- エンドユーザー業種別では、小売・Eコマースが2025年の導入件数の27.20%を占め、BFSIは2031年までに3.02%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
東南アジアCRM市場のトレンドとインサイト
ドライバー影響度分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 中小企業全体でのクラウドファースト・デジタライゼーション | +0.80% | インドネシア、タイ、マレーシア(フィリピンへの波及あり) | 中期(2〜4年) |
| AIによるハイパーパーソナライゼーションがアップセルを促進 | +0.60% | シンガポール、マレーシアが中核、インドネシアおよびタイへ拡大 | 長期(4年以上) |
| ソーシャルコマースの急成長によるCRMのチャットアプリ統合 | +0.40% | タイ、インドネシア、フィリピン(LINEおよびWhatsAppが優勢) | 短期(2年以内) |
| ASEAN政府による「Go-Digital(デジタル化推進)」インセンティブ | +0.50% | シンガポール、タイ、マレーシア(国家プログラムの展開あり) | 中期(2〜4年) |
| ベンダーロックインを緩和するオープンAPIエコシステム | +0.30% | インドネシア、シンガポール(SNAPおよびオープンバンキング推進あり) | 長期(4年以上) |
| 付加価値型CRMサービスへ転換するCXアウトソーシング | +0.20% | フィリピン、マレーシア(確立されたBPOインフラを有する) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中小企業全体でのクラウドファースト・デジタライゼーション
政府支援の補助金プログラムにより、テクノロジー支出がサービスとしてのソフトウェア(SaaS)へとシフトし、中小企業(SME)が高額なオンプレミス環境を完全に回避できるようになっています。シンガポールの強化された「SMEs Go Digital」制度は現在、同都市国家の21万9,000社の中小企業に対して事前承認済みCRMソリューションの最大50%を補助しており、これらの企業は合計で1,423億USDの粗付加価値を生み出しています。[1]情報通信メディア開発庁、「SMEs Go Digital」、imda.gov.sg タイの「Go Digital ASEAN」イニシアチブは4万4,000社を超えるマイクロ・中小企業をトレーニングし、69%が顧客向けデジタルツールの導入後に売上成長を報告しました。インドネシアでは、パンデミック前のMSME(中零細・中小企業)におけるデジタル導入率は12.5%に留まっていましたが、COVID-19によるロックダウンにより購買者とのコミュニケーション維持にクラウドCRMが不可欠となり、導入率は大幅に上昇しました。マレーシアの最新のSME調査では82%のオンライン導入率が示されていますが、77%は依然として入門段階にあり、CRMモダナイゼーションの余地が大きく残されています。こうした動向が、東南アジアCRM市場における長期的な需要を支えています。
AIによるハイパーパーソナライゼーションがアップセルを促進
東南アジアCRM市場の次の成長曲線は、静的な顧客データを予測的な収益アクションへと転換する機械学習ツールから生まれています。タイの銀行はそのモデルを具体化しており、リアルタイムの行動スコアリングと生成AIコンテンツを組み合わせることでクロスセル転換率を高め、顧客リテンションを改善しています。[2]クルンスリ・リサーチ、「ソーシャルコマース:Eコマースの新潮流」、krungsri.com シンガポール企業は最高水準の準備態勢を示しており、94.6%が少なくとも一つのデジタル機能を導入し、44%が本番環境でAIワークロードを稼働させています。[3]AvePoint、「ITタレント不足への対応」、avepoint.com 地域のベンダーは、SME向けパッケージに事前学習済みモデルを組み込むことで技術の民主化を図っており、AdvocadoがHUAWEI CLOUDおよび4Paradigmとの提携のもとリリースしたAI搭載CRMはその一例です。これらの機能は、画一的なプロモーションではなく大規模な一対一メッセージングを必要とするソーシャルコマース事業者に響いています。展開コストの低下に伴い、AIモジュールは東南アジアCRM市場においてプレミアムオプションではなく標準的な要件となっていくでしょう。
ソーシャルコマースの急成長によるCRMのチャットアプリ統合
東南アジアのモバイル消費者はメッセージングプラットフォームをショーケースとして扱っており、この行動がCRMシステムに会話型ワークフローのサポートを求めています。タイでは91%の購買者が過去6か月間にソーシャルチャネルを通じて購入を行っており、FacebookとLINEが主要な入口として機能しています。ベンダーはネイティブコネクターの構築で対応しており、LINEに対応したAntsomiのCDP 365は単一のキャンバス上でリッチメニューのパーソナライゼーション、ゲーミフィケーション、データキャプチャを実現しています。インドネシアの通信事業者Telkomは、WhatsApp、Facebook、Telegram、およびLINEに対応したマルチチャットボットCRMを展開し、サービスコストを削減しながら顧客満足度を向上させています。シンガポールにおけるHubSpotのTikTok連携は、リードをCRMに直接取り込む機能を提供しており、これは短尺動画が主流となっている環境でも従来のランディングページファネルがパフォーマンスを発揮しにくいことを踏まえたものです。こうした取り組みは、コマース、マーケティング、サービスを顧客が日常的に利用するチャットスレッドへと融合させ、東南アジアCRM市場のチャネルに依存しない進化を後押ししています。
ASEAN政府による「Go-Digital(デジタル化推進)」インセンティブ
域内の政策立案者たちは、財政的インセンティブ、規制の明確化、および助言サービスからなる多層的な枠組みを構築し、CRMアップグレードへの従来の障壁を取り除いています。シンガポールの「インダストリー・デジタル・プラン」は業種別にソフトウェアの選択肢を示し、「CTO-as-a-Service(サービスとしてのCTO)」ポータルがベンダー選定に関するステップバイステップのガイダンスを提供しています。最新の「ASEAN SME政策指数」では、全加盟国が標的型Eコマースおよびデジタル決済プログラムを実施し、企業の99%を占めるSMEにリソースを提供していることが確認されています。[4]ASEAN事務局、「SME政策指数2024」、asean.org マレーシアの「IR 4.0マスタープラン」およびOracleによる数十億ドル規模のクラウドリージョン投資は、高度なCRM導入に不可欠なインフラ層を整備しています。地域の教育補助金がデジタルリテラシーの向上に貢献しており、アジア財団の「Go Digital ASEAN」コホートでは参加者の77%が少なくとも一つの新しいツールを導入したことがその好例です。この包括的な政策アーキテクチャが東南アジアCRM市場に対する長期的・構造的な支援を確実なものとしています。
制約要因影響度分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 東南アジア全域における断片的なデータプライバシー規制の執行 | -0.30% | インドネシア、タイ、マレーシア(PDPA実施状況に差異あり) | 中期(2〜4年) |
| CRM導入人材の不足 | -0.40% | シンガポール、マレーシア、フィリピン(深刻なスキル不足) | 短期(2年以内) |
| 移行を遅らせるレガシーオンプレミスERPへの固執 | -0.20% | インドネシア、タイ(SAPおよびOracleの既存導入が確立) | 長期(4年以上) |
| SaaS予算を圧迫する為替変動 | -0.50% | 地域全体への影響(インドネシアおよびタイで特に顕著) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
CRM導入人材の不足
東南アジアCRM市場において、資格を持つ管理者、開発者、および変革管理の専門家が慢性的に不足しているため、導入タイムラインが長期化しています。シンガポールは世界で最も労働市場の逼迫した国の一つであり、83%の雇用主が採用上の課題を挙げており、2028年までに4万1,000件の追加IT人材が必要となると見込まれています。マレーシアでは高度ICTスキルを持つ国民が15%にとどまる一方、65%の企業がデジタル人材を優先課題として挙げています。スタートアップ企業も同様にCRM関連職の充足に苦しんでおり、40%がカスタマーサクセス人材を、46%がマーケティング専門人材を欠いています。インドネシアのリスキリング意欲比率は53%ですが、テクノロジー分野でスキルの半減期が急速に短縮していることを考えると、この数値はより深刻な課題を示しています。人件費の高騰とプロジェクト期間の長期化により総所有コスト(TCO)が上昇し、資金が確保されていても一部の企業がアップグレードを先送りするケースが生じています。
為替変動によるSaaS予算の圧迫
東南アジアの財務責任者はほとんどのCRMサブスクリプションをUSDで参照しているため、現地通貨の下落が継続コストを増大させています。ヘッジ手段を持たない中堅企業ではその影響が特に顕著であり、コスト上昇リスクを抑えるために現地ベンダーやハイブリッド展開を選択する企業もみられます。アナリストによると、インドネシアにおける2024年のテクノロジー投資ディール金額は前年比66%減少しており、マクロ的な逆風と資金調達への慎重姿勢が反映されています。インフレへの懸念が不確実性をさらに高め、タイのCFOは明確な景気シグナルが出るまで任意のソフトウェアアップグレードを延期する傾向があります。政府の補助金がSMEへの影響を和らげているものの、価格設定の不確実性が東南アジアCRM市場の採用スピードを抑制し、漸進的な成長ポテンシャルを削ぐ要因となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
組織規模別:SMEの勢いがエンタープライズ・アップグレードを上回る
中小企業(SME)は2025年の東南アジアCRM市場シェアの42.60%を占め、2031年に向けて2.11%のCAGRで拡大しています。補助金付き助成スキームと従量制クラウド課金は、SMEのキャッシュフローサイクルと高い整合性があります。シンガポールの「SMEs Go Digital」補助金は初期投資のギャップを埋め、マレーシアのZohoとCradle Fundの協力関係は4,400社のスタートアップに1,000万USDのソフトウェアクレジットを提供しています。インドネシアのSMEはCRM利用開始から1年以内に最大30%の売上向上を報告しています。
大企業は依然として東南アジアCRM市場の絶対的な売上の大部分を生み出していますが、複雑なレガシー環境により、そのアップグレードペースは遅くなっています。定着したSAPおよびOracleのERPとの統合には、グローバルな変革ロードマップに合わせた多段階プロジェクトが必要なことが多く、国内のデータセンターの利用可能性と法的な明確性が成熟するまで、ミッションクリティカルなデータをオフプレミスに移行することに取締役会は慎重な姿勢を維持しています。その結果、SMEの需要が成長の主役として注目される一方、エンタープライズ案件はプレミアムなプロフェッショナルサービス収益を牽引しています。

注記: 全セグメントの個別シェアはレポート購入後にご利用いただけます


展開モデル別:クラウドが成長をリードし、ハイブリッドがコンプライアンスを補完
クラウド展開は2025年の東南アジアCRM市場規模の63.10%を占め、2.72%のCAGRで成長すると予測されています。シンガポールは銀行分野で60点中56点のスコアを獲得し、越境データフローに関する明確なガイドラインを提供することで、地域のクラウドレディネス指標をリードしています。インドネシアのSNAPオープンAPIの義務化は統合コストを低減し、銀行やフィンテック企業がクライアントエンゲージメントのワークロードをクラウドへ移行することを促しています。
オンプレミスソリューションは、データローカライゼーション法が厳格な規制の厳しい業種、特にインドネシアおよびタイで依然として存在感を保っています。ハイブリッドアーキテクチャは移行期の構成として機能し、機密フィールドのオンサイト管理と、顧客向けユースケースでのクラウドの弾力性を両立させています。Oracleによるマレーシアクラウドリージョンへの65億USD計画は現地データ保管の選択肢を拡大し、コンプライアンスチームにとってフルSaaS展開をより受け入れやすいものにしています。
アプリケーション別:マーケティングオートメーションが成長で逆転
セールスオートメーションは2025年に33.85%の売上シェアを維持し、歴史的な優位性を反映しています。しかしながら、マーケティングオートメーションはブランドがマルチチャネルオーケストレーションに傾注する中で、2.42%のCAGRで最も急速に成長するモジュールとなっています。TikTok、LINE、およびWhatsAppがリアルタイムのリードをCRMに直接送り込み、ターゲティング精度を向上させるフィードバックループを生み出しています。
カスタマーサービスおよびサポートモジュールは、フィリピンのようなBPO(ビジネスプロセスアウトソーシング)比重の高い経済圏での普及が続いており、大規模なコンタクトセンター業務がオムニチャネルチケット管理を必要としています。コンタクトセンターCRMの導入は、フィリピンの英語労働力の優位性と相まって、同国が地域のサービスハブとしての役割を確立しています。
注記: 全セグメントの個別シェアはレポート購入後にご利用いただけます
エンドユーザー業種別:オープンバンキング規制の中でBFSIが加速
小売・Eコマースは2025年の東南アジアCRM市場の27.20%を占め、モバイルウォレットと「ショッパーテインメント」がその原動力となっています。Bataの多国籍展開のようなロイヤルティプログラムはROI効果の大きさを示しており、マレーシアでのFacebookキャンペーンで57倍、シンガポールでは購買額が2.2倍向上しています。BFSIは基盤規模では小さいながらも最高の3.02%CAGRを記録しており、シンガポールおよびマレーシアのデジタルバンキング免許取得者が当初からエンタープライズグレードのCRMを要求していることが背景にあります。
製造業では、ベトナム、タイ、インドネシアへのサプライチェーン多様化に伴い、ERPとCRMが融合して代理店ネットワーク管理に活用される形で安定した導入増加が見られます。政府部門での採用は初期段階にあるものの上昇傾向にあり、特に国家デジタル市民サービスポータルがケース管理のためにCRM機能を組み込んでいる国々で顕著です。
地域分析
インドネシアは5,300万社のSMEと成長するフィンテック分野の力を背景に、2025年の東南アジアCRM市場の31.10%を占めています。2025年6月に施行された「国家オープンAPI決済標準(SNAP)」は特にBFSI分野の展開における統合の摩擦を低減しています。Salesforceはジャカルタにオフィスを開設し、現地エンゲージメントを深化させるために初の国別責任者を任命しました。しかしながら、2024年のテクノロジーディール金額は66%減少し、データローカライゼーション条項が依然として調達サイクルを長期化させています。
フィリピンは2031年にかけて最高の3.34%のCAGRを記録すると見込まれています。貿易産業省が承認したSalesforceの事業計画により、AIトレーニング施設とSME支援プログラムが追加される予定です。フィリピン中央銀行(バンコ・セントラル・ン・ピリピナス)は厳格な管理の下で海外クラウドホスティングを許可しており、地方の貸金業者によるCRM SaaSの採用を促進しています。確立されたBPOインフラがオムニチャネルカスタマーサービスモジュールへの需要を確実に生み出している一方で、スタートアップの38%がデータ成熟度の不足を導入の障壁として挙げています。
シンガポールは予測可能な規制環境と高い一人当たりIT支出により、プレミアムセグメントとしての地位を維持しています。更新された「SMEs Go Digital」補助金はAI中心のCRMをカバーし、SalesforceによるSingapore Airlinesへの10億USD投資がシンガポールを地域のR&Dハブとして位置づけています。人材不足が導入の妨げとなる可能性はありますが、パートナーエコシステムがスキルアップインセンティブを通じて一部を補完しています。
タイとマレーシアが主要市場を構成しています。タイはソーシャルコマースの優位性(LINEの普及率が80%超)を活かし、チャット統合型CRM構成の先駆者となっています。マレーシアはOracleの主権AI投資を経てクラウドハブとしての地位を確立しつつあり、規制業種により多くの国内選択肢を提供しています。
規制環境
東南アジアにおけるCRM導入を形作る規制は、データガバナンス、越境データフロー、サイバーセキュリティ管理への焦点をますます強めており、国別規則と並んでASEANレベルの調整が進んでいる。2026年1月に発表されたASEANデジタルマスタープラン2030、および2026年6月に締結されたDEFA交渉(署名は2026年11月を目標)はいずれも、相互運用性、越境データ、デジタルID、AI、サイバーセキュリティに関する考慮事項を示しており、これらはCRMアーキテクチャの選択に影響を与える。
競争環境
Salesforce、Microsoft、Oracleなどのグローバルプラットフォームリーダーは多国籍企業向けアカウントを巡って競合しており、各社はデータ居住法への対応として現地データセンターに投資しています。SalesforceのシンガポールへのAI投資計画(10億USD)はAgentforce AIと地域パートナーの支援を目的としており、OracleのマレーシアにおけるCRM構築は国内コンプライアンスカバレッジを拡大しています。Microsoftはクラウドソリューションプロバイダー(CSP)チャネルを活用し、地域のシステムインテグレーターを通じてDynamics 365バンドルを提供しています。
地域の競合企業は業種別専門知識と政府調整型の価格設定で差別化を図っています。CreatioのノーコードアプローチはPT Mastersystem InfotamaおよびPT Indocyber Global Teknologiとのパートナーシップに支えられ、インドネシアの銀行に響いています。Barantum、Qontak、およびDeskeraは言語ローカライゼーションとSMEに支持される会計機能の一括提供に注力しています。
人材不足が競争力学を左右しており、強力なサービスエコシステムとテンプレートベースの展開を持つベンダーが価値実現までの期間を短縮しています。ソーシャルコマースツールが次の競争フロンティアとなっており、LINE、TikTok、およびWhatsAppとの統合が小売業者やDTC(ダイレクト・トゥ・コンシューマー)ブランドにとって決定的な要素となっています。インドネシアのSNAPのようなオープンAPIの義務化は、モジュール式で統合対応のアーキテクチャを公開するプロバイダーに有利に働いています。
東南アジアCRM業界リーダー
Salesforce.com Inc.
Oracle Siebel
SAP SE
IBM Corporation
マイクロソフト コーポレーションによるMicrosoft Dynamics
- *免責事項:主要選手の並び順不同

市場機会と将来展望
東南アジアにおけるCRMベンダーの主要なホワイトスペースは、主権対応クラウド、多言語AI対応、そしてソーシャルコマース・ネイティブなエンゲージメントの交差点にある。Amazonは2026年5月、インドネシア、マレーシア、シンガポール、タイにおけるクラウド・AIインフラへの投資計画が2039年までに合計330億米ドルを超えると述べた。一方Oracleはマレーシアにパブリッククラウドリージョンを設立するために65億米ドル以上を投じることを約束しており、レイテンシを低減しCRMワークロードのデータ常駐要件を支える国内展開の選択肢を拡大している。
相互運用性プログラムは、特に越境カスタマージャーニーを管理するBFSIや大手小売業者にとって、複数国での事業運営におけるCRM標準化の機会も生み出している。2026年1月に公表されたASEANデジタルマスタープラン2030は、デジタルサービスの相互運用性と越境フレームワークをさらに重視しており、ID、決済、データ共有の各エコシステムを横断して運用できる統合対応型CRMアーキテクチャへの需要を後押ししている。地域化されたSME向けパッケージングもまた、実用的な導入経路の一つであり、例えば2026年3月のCybozuによるマレーシア事業拡大は、SMEデジタル化とマレー語対応CRMスイートに結びついており、国のSME施策やメッセージング主導の販売チャネルに対応する言語・ワークフロー現地化型CRMの余地が引き続き存在することを示唆している。
最近の業界動向
- 2026年7月:Oracleは、DayOne Data Centersからリースした施設を利用し、バタム(ノンサ・デジタルパーク)のインドネシア北部クラウドリージョンを通じてインドネシアにクラウド拠点を設立した。国内キャパシティの追加により、現地に留まる必要があるCRM・CXワークロードのデータ常駐オプションが強化され、地域ハブとの低レイテンシ接続も維持される。
- 2025年3月:Salesforceは、5年間でシンガポールに10億米ドルを投資すると発表し、AIイノベーションハブおよびAgentforce AIに関連する取り組みを含む。この投資は、AI対応CRM開発およびパートナー支援の地域拠点としてのシンガポールの役割を強化し、ASEAN全域での展開拡大を後押しする。
- 2024年10月:Oracleは、マレーシアにパブリッククラウドリージョンを設立するために65億米ドル以上を投資する計画を発表した。この投資により、規制対象産業向けの主権対応クラウドの利用可能性が拡大し、現地処理・保管を必要とするクラウドファーストのCRM導入の実現性が高まる。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、東南アジアにおけるCRMソフトウェア収益を対象とし、組織内の営業、マーケティング、コンタクトセンター、カスタマーサービス用途向けのライセンスおよびサブスクリプション支出として測定している。
対象範囲の除外:CRM分析ツールおよび、国・購買者タイプを問わず一貫して追跡できない高度にカスタマイズされたCRM拡張プロジェクトは除外している。
セグメンテーション概要
- 組織規模別
- 中小規模
- 大規模
- 展開モデル別
- クラウド
- オンプレミス
- ハイブリッド
- アプリケーション別
- セールスオートメーション
- マーケティングオートメーション
- カスタマーサービスおよびサポート
- コンタクトセンター
- エンドユーザー業種別
- 小売・Eコマース
- BFSI
- 製造業
- サービス業(IT、BPO、ホスピタリティ)
- 政府
- 国別
- インドネシア
- シンガポール
- フィリピン
- タイ
- マレーシア
- その他東南アジア
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは各国の需要を明確に把握することから始め、その後、東南アジア全体にわたる補完的シグナルをつなぎ合わせた。ITUのICT指標、世界銀行およびIMFのマクロ系列、ASEANについて利用可能な範囲でのOECDデジタル経済参照資料、企業数やセクター別生産量に関する各国統計局のデータなどの公的資料を活用し、これらのシグナルをソフトウェア支出パターンに整合させた。
入力データを実用的なものに保つため、企業の年次報告書や投資家向け説明資料、政府のデジタル経済ロードマップ、中央銀行の決済・電子商取引に関する最新情報、クラウド導入やコンプライアンス変化を反映した信頼性の高い報道も確認した。正規化に必要な場合には、企業財務やニューススクリーニングに限り有料サブスクリプションを利用し、さらにCRM機能の活動状況や言語対応を確認するための特許データベース調査も行った。ここに挙げたソースは例示であり網羅的なものではなく、データ収集、仮定の検証、未解決点の明確化のために他にも多数の資料を参照した。
一次インタビューおよび調査
一次調査は、インドネシア、シンガポール、フィリピン、タイ、マレーシア、および東南アジアのその他の地域にわたるCRMソフトウェアの実質的な支出プールを検証することに重点を置いた。購買者、チャネルパートナー、システムインテグレーター、営業・製品部門のリーダーと面談を行い、導入・更新動向および価格の方向性が実際の商談で見られる状況と一致しているかを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:32% | CXO:19% |
| ミドルティア:46% | 機能/部門リーダー:24% |
| 小規模プレーヤー:22% | マネージャー:57% |
市場規模算定・予測
規模算定は、企業数、セクター別デジタル化シグナル、ソフトウェア支出強度から各国の需要を再構築し、それを東南アジア全体の合計に積み上げるトップダウン型モデルを用いて構築した。その結果は、組織規模別のサンプルサブスクリプション価格帯、パートナー主導の取引範囲、クラウド対オンプレミスの導入シェア確認といった選択的なボトムアップ的近似によって裏付けられた。これにより、いずれかの国の数値が過大に見える場合には調整を行った。
主要な入力データには、国別のアクティブ企業数、クラウドおよびインターネット準備状況指標、電子商取引およびデジタルサービス活動の成長、主要産業におけるコンタクトセンター席数の拡大、顧客対応アプリケーションへのITbudget配分の進捗が含まれる。データに欠落がある場合は、類似国の比率を用いて対処し、その後インタビューでストレステストを行うことで、最終数値が単一の仮定に依存しないようにした。予測は、異なる導入・更新経路をマクロおよびデジタル化の見通しに結びつけるシナリオ分析を用いて作成し、今後数年間の価格設定や移行タイミングについて実務者が予想する内容と照らし合わせて検証した。
データ検証と更新サイクル
検証は複数の確認手順を通じて行われ、合計値が実際の需要シグナルと結びついた状態を保つようにしている。モデルの出力を、ソフトウェア予算の方向性、クラウド移行の進度、国レベルの企業活動といった独立した指標と比較し、国ごとの分布が現実的に見えるようになるまで外れ値を修正した。
承認前には、別のアナリストが仮定、成長率、計算ロジックを確認し、国別推計が大きく変化した場合や新たな政策・価格変動が報告された場合には対象を絞った再確認を行う。レポートは年次で更新され、需要、価格、導入選択に重大な影響を与える事象が発生した場合には中間更新を行う。提供直前には最終確認を実施し、クライアントがその時点で最新の見解を受け取れるようにしている。
Mordor Intelligenceの東南アジアCRM市場規模と他の公表推計との比較
東南アジアにおけるCRMの公表市場規模は、同じテーマを扱っているように見えても大きく異なることがある。この差異は通常、何をCRMとして数えるか、どの年を使用するか、また各国間で価格設定や導入をどのように扱うかから生じる。
大きな差異要因の一つは、隣接ツールが含まれるかどうかである。Mordor Intelligenceでは、CRMは営業、マーケティング、コンタクトセンター、カスタマーサービスにわたるCRMソフトウェアのライセンスおよびサブスクリプション収益のみを対象とし、CRM分析および追跡が困難なカスタマイズ作業は合計から除外している。差異は、ある推計がすべての国で急速なクラウド移行を仮定している場合、統一的な価格上昇を適用している場合、または国別合計を企業数や更新パターンと整合させていない場合にも現れる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.27 B (2025) | |
| 業界誌A | USD 2.16 B (2023) | より早い基準年を使用しており、公開されている概要ではCRMソフトウェアが隣接カテゴリーと混合されている場合があり、分析やアドオンサービスの扱い方によって合計が変動する。 |
| 地域コンサルティング会社B | USD 2.20 B (2024) | 規模算定を単一時点の評価値に固定しており、国別の積み上げに関する可視性が限られている。また、クラウド対オンプレミスの更新や価格設定がどのように正規化されているかが不明確な場合が多い。 |
表からわかるように、変動の大部分は単一のデータ入力ではなく、時期と対象範囲の違いによって説明される。明確な包含ルールと再現可能な国レベルの手順により、結果として得られる市場規模は、隠れた調整なしに追跡・更新することが可能である。


レポートで回答される主要な質問
東南アジアCRM市場の現在の規模はいくらですか?
市場は2026年に23億1,000万USDの規模であり、2031年に向けて1.55%のCAGR予測が示されています。
東南アジアで最も普及している展開モデルはどれですか?
クラウド展開が63.10%のシェアを保有し、2.72%のCAGRで拡大しています。
どのユーザーセグメントが成長を牽引していますか?
SMEが42.60%の市場シェアでリードし、補助金を活用したクラウド採用の恩恵を受けています。
最も高い成長機会を有する国はどこですか?
フィリピンは2031年までに最高の3.34%のCAGRを記録すると予測されています。
最も急速に成長しているアプリケーション分野はどれですか?
マーケティングオートメーションはソーシャルコマース統合を背景に2.42%のCAGRで成長する見込みです。
ベンダー間の競争はどの程度集中していますか?
市場は集中度スコアが5であり、上位ベンダーによる適度な支配を示す一方、地域の専門企業にとっても十分な余地があることを示しています。
最終更新日:



