
タイのデータセンターネットワーキング市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
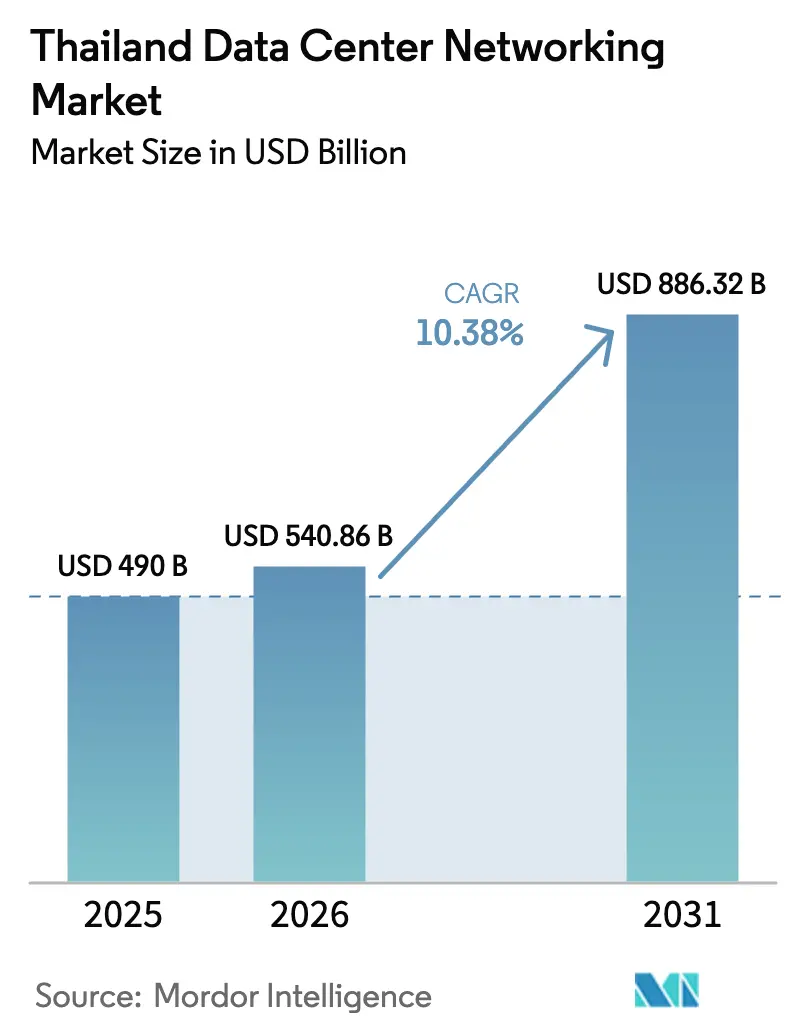
| 基準年の市場規模 (2025) | 490 十億米ドル |
| 市場規模 (2026) | 540.86 十億米ドル |
| 市場規模 (2031) | 886.32 十億米ドル |
| Growth Rate (2026 - 2031) | 10.38 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタイのデータセンターネットワーキング市場分析
2026年におけるタイのデータセンターネットワーキング市場規模は5億4,086万米ドルと推定され、2025年の4億9,000万米ドルから成長し、2031年には8億8,632万米ドルに達すると予測されており、2026年から2031年にかけて年平均成長率10.38%で拡大します。成長は、政府主導のタイランド4.0プログラム、ハイパースケールへの資本流入、およびクラウド導入の加速によって促進されています。ファイバーバックボーンの深化、AIワークロード向けの低レイテンシー目標の低下、および地方都市におけるエッジフットプリントの拡大もタイのデータセンターネットワーキング市場を形成しています。海外投資家は、税制優遇措置、グリーンエネルギークレジット、および海底ケーブル陸揚げ局への近接性に引き続き魅力を感じており、国内企業は人材不足を補うためにネットワーク自動化を強化しています。しかしながら、電力料金の上昇により、省電力ルーティングおよびスイッチングプラットフォームへの注目が高まっています。
レポートの主要ポイント
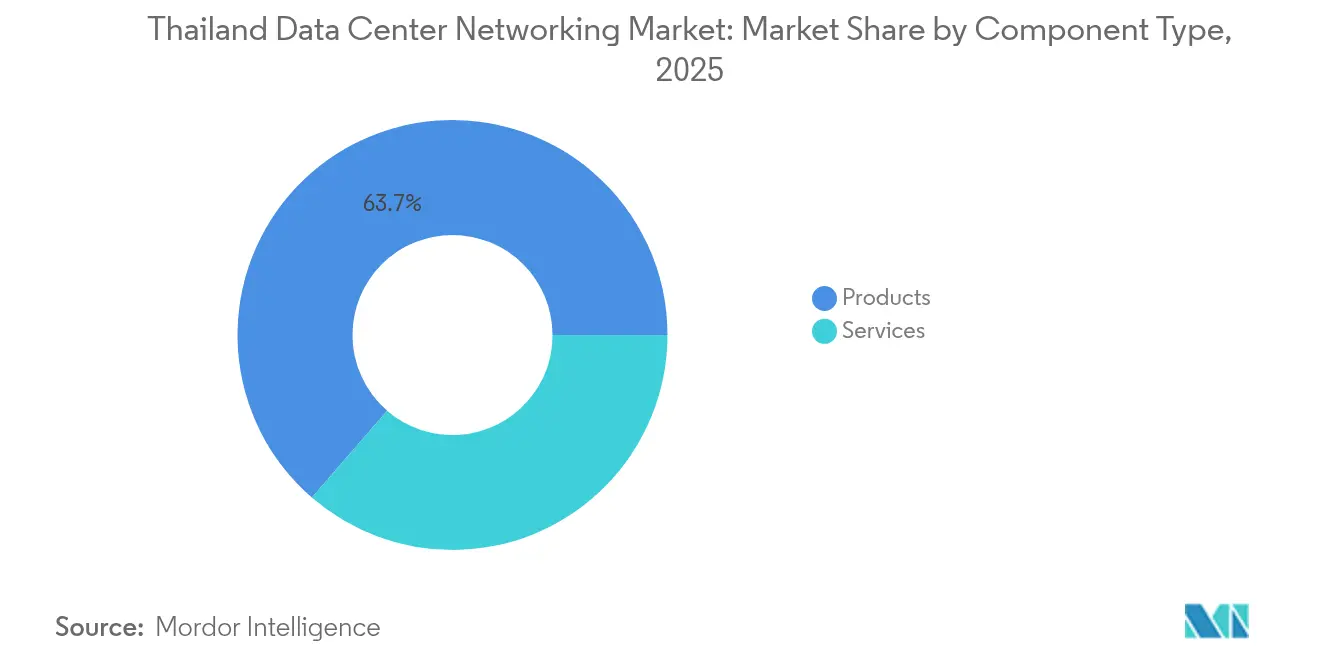
- コンポーネント別では、製品が2025年に63.65%の収益シェアをリードし、サービスは2031年にかけて最も速い11.78%の年平均成長率を記録すると予測されています。
- エンドユーザー別では、IT・通信が2025年にタイのデータセンターネットワーキング市場シェアの34.74%を占め、ヘルスケア・ライフサイエンスは2031年にかけて12.96%の年平均成長率で成長する見込みです。
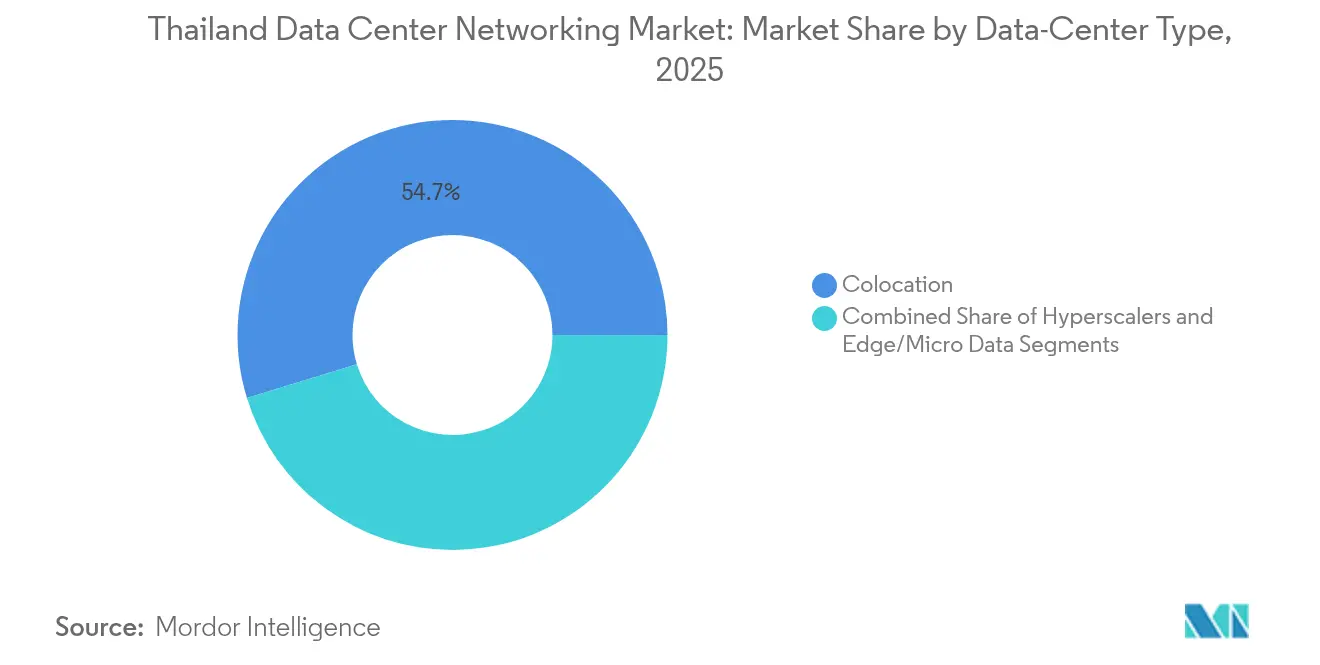
- データセンタータイプ別では、コロケーションが2025年にタイのデータセンターネットワーキング市場規模の54.73%を占め、ハイパースケーラーおよびクラウドサービスプロバイダーは2031年にかけて13.92%の年平均成長率で拡大しています。
- 帯域幅別では、50~100GbEが2025年に35.88%の収益シェアを占め、100GbE超は2031年までに14.12%の年平均成長率で拡大する見込みです。
- Cisco、Huawei、およびJuniperは合計で2024年に出荷されたスイッチングおよびルーティングポートの40%弱を供給しており、ベンダー環境は適度に集中していることを示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
タイのデータセンターネットワーキング市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クラウドファーストおよびハイパースケール構築 | +2.8% | 国内(バンコク、東部経済回廊) | 中期(2~4年) |
| タイランド4.0デジタル経済推進施策 | +2.1% | 国内 | 長期(4年以上) |
| ネットワーク自動化を促進するOPEX削減圧力 | +1.7% | 国内、企業 | 短期(2年以内) |
| ASEANデジタルゲートウェイおよびクロスボーダートラフィック回廊 | +1.4% | 地域 | 中期(2~4年) |
| OTTビデオ・eスポーツエッジトラフィック | +0.9% | 地方都市 | 短期(2年以内) |
| エネルギー規制委員会グリーンエネルギークレジットインセンティブ | +0.6% | 国内 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドファーストおよびハイパースケール構築
ハイパースケールクラウドプロバイダーは、東部経済回廊に集中するAIおよびリアルタイム分析の要件に対応するため、400GbEおよび800GbEファブリックを拡張しています。マイクロソフト、AWS、およびグーグルは2025年だけで合計60億米ドル超の追加容量を発表し、これらの施設とピアリングする地域通信事業者の間で安定したアップグレードサイクルを引き起こしました。[1]政府広報部「BOI Approves THB 2410 Billion Data Center Investments」thailand.go.thその結果生じる高ポート密度スパインスイッチおよびコヒーレント光学機器への需要は、企業のロードマップにも波及しています。シエナなどのベンダーは、チャネルあたり800Gbit/sを提供しながら消費電力を30%削減する8,192スロットのコヒーレントルーターを発表しました。[2]François Locoh-Donou、「8192コヒーレント・ルーターの紹介」、Ciena Insights Blog、ciena.com大手地場銀行は、リアルタイム決済レールのレイテンシーを1ms未満に維持するため、プライベートクラウドゾーン内でこれらのアーキテクチャを採用しています。
タイランド4.0デジタル経済推進施策
公共部門のデジタル化は、地方の病院から税収収集事務所に至るまで、安定した低レイテンシーネットワーキングを義務付けています。2027年までのユニバーサルブロードバンド目標は、サブ地区レベルで数百のマイクロデータセンターを必要とし、それぞれがソフトウェア定義WANオーバーレイによって接続されます。個人データ保護法は、暗号化された東西トラフィックの可視化とゼロトラストセグメンテーションの需要を加速させており、ファイアウォールスループット要件を1Tb/s超に押し上げています。
ネットワーク自動化を促進するOPEX削減圧力
電力コストは2025年に1kWhあたり0.11米ドルに上昇し、公共料金事業者は炭素税賦課に伴うさらなる4%の値上げを示唆しています。通信事業者は、日常的な設定作業を20~30%削減するために、インテントベースネットワーキングとクローズドループ自動化を活用しています。CiscoのNetwork Services OrchestratorおよびRed Hat Ansibleは現在、光波長プロビジョニング向けのプリビルドプレイブックとともにバンドル提供されています。
ASEANデジタルゲートウェイおよびクロスボーダートラフィック回廊
地域データ回廊におけるタイの役割は、シンガポールへの往復レイテンシーを25ms未満に削減する新たな海底ケーブル陸揚げによって強化されています。政府はラオスおよびカンボジアとインターネットエクスチェンジ課税を調和させる覚書を締結し、詳細なパケット検査機能を備えるテラビットスケールの国境ルーターへの需要を刺激しています。輸出志向型製造業者は、ベトナムおよびインドネシアに拠点を置くクライアントのデータ居住要件を満たすため、400GbEリンクに対応した構内暗号化アプライアンスを採用しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 先進ネットワーク機器の高い設備投資 | -1.9% | 国内、中堅市場 | 短期(2年以内) |
| SDN・DevNetスキルセットの不足 | -1.2% | 国内 | 中期(2~4年) |
| 海底ケーブル陸揚げ許可の遅延 | -0.8% | 沿岸地域 | 中期(2~4年) |
| 電力料金の上昇と炭素税の接近 | -0.7% | 国内 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先進ネットワーク機器の高い設備投資
5MW施設向けの標準的な800GbEリーフスパイン展開は、設備投資が400万米ドルを超える可能性があり、タイの中規模サービスプロバイダーの手の届かない水準となっています。地場銀行は急速に陳腐化する光学モジュールの残存価値リスクに対して依然として慎重であるため、リース選択肢は限られています。
SDN・DevNetスキルセットの不足
業界調査によると、認定DevNetプロフェッショナルは全国で2,000名未満であり、従来のCCNP職に対して70%以上の給与プレミアムをもたらしています。この人材ボトルネックは移行プロジェクトを遅延させ、通信事業者がベンダーのプロフェッショナルサービスに依存せざるを得ない状況を生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:製品が支配的な中でサービスが加速
製品は、固定設定スパインスイッチおよびコヒーレント光学機器の活発な受注により、2025年の収益の63.65%を占めました。データセンターネットワーキング市場における製品の市場規模は、スイッチからサーバーへのリフレッシュサイクルに支えられ、年平均成長率8.12%で2031年までに5億1,427万米ドルに達すると予測されています。並行して、プロフェッショナルサービス、マネージドネットワーク運用、およびトレーニングが11.78%の年平均成長率を記録しており、社内DevSecOps人材の不足から恩恵を受けています。企業は、24時間365日の監視とインテントベースの変更管理を確保し、平均修復時間を30分未満に短縮するためにマネージドサービスを選択しています。ベンダーはライフサイクルサポートをバンドルし、個人データ保護法に基づくファームウェアコンプライアンスを保証しています。SLA(サービスレベル契約)に基づくサービスへの需要は、ダウンタイムに起因するデータ漏洩に対して年間収益の3%を超えるペナルティを課す可能性のある規制罰則から生じています。
タイのデータセンターネットワーキング市場では、AIを活用したテレメトリーを活用したプロアクティブなメンテナンスサービスの消費拡大も見られます。通信事業者は、最大20日前にラインカード障害を予防する予測モデルにストリーミングセンサーデータを取り込んでいます。スペースと冷却の制約からカスタムトポロジーが求められるエッジサイト構築時には、コンサルティングおよび設計サービスの需要が高まっています。リモートハンズサービスは、バンコクにハードウェアをコロケーションしているが常駐エンジニアを持たない海外クラウドプロバイダーの間で支持を得ています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー別:ヘルスケアが成長リーダーとして台頭
IT・通信は、5Gバックホールの高密度化およびOTTコンテンツキャッシングノードに牽引され、2025年にタイのデータセンターネットワーキング市場シェアの34.74%を占めました。しかし、病院が画像アーカイブのデジタル化と遠隔集中治療室プラットフォームの展開を進める中、ヘルスケア・ライフサイエンスは2031年にかけて12.96%の年平均成長率を記録する見込みです。電子医療費償還インセンティブが継続されると仮定した場合、ヘルスケア向けのデータセンターネットワーキング市場規模は2031年までに1億1,234万米ドルを超える可能性があります。高解像度CTスキャンはセッションあたり1~2TBのデータを生成し、病院キャンパス内のエッジストレージおよび100GbE相互接続の義務化を推進しています。
ラヨーンの製薬研究所は、400GbEクラスターを使用したゲノム解析のためのエアギャップデータセンターを構築しています。BFSIはリアルタイム決済と不正行為分析を支える確定的低レイテンシーネットワークへの需要が継続する高価値分野であり続けています。政府機関はサイバーセキュリティ法の規定を満たすセキュアWANオーバーレイを拡張しています。メディア・エンターテインメント企業は観光地に設置したアダプティブビットレートエンコーディングノードを活用し、製造業者はデジタルツインを可能にするプライベート5G MEC(モバイルエッジコンピューティング)ハブを運用しています。
データセンタータイプ別:ハイパースケーラーが変革を牽引
コロケーション事業者は2025年の収益の54.73%を占めましたが、ハイパースケーラーはキャリアニュートラルな構築の2倍のペースで容量を追加しています。タイのデータセンターネットワーキング市場では、ハイパースケーラーが1,024ポートのスパインメッシュを必要とする18~50MWの大型キャンパスを展開しています。バンコクの電力網の飽和により、新規構築は税制優遇措置とLNG端末アクセスによってPUE(電力使用効率)を低下させる東部経済回廊へと移行しています。コロケーション事業者はソフトウェア定義相互接続ファブリックを統合することで対応し、企業が数分以内に10GbEクロスコネクトを立ち上げられるようにしています。
エッジおよびマイクロデータセンターは、IoTとスマートシティの展開を反映して2031年にかけて11.46%の年平均成長率を記録しています。低高さラックと屋外設置エンクロージャーがこれらのサイトを支配しており、しばしば屋上太陽光発電によって電力が供給されています。通信事業者はSONiCをフラッシュしたオープンコンピュートスイッチを採用し、予算制約を満たしています。ワークロードオーケストレーションプラットフォームは、エッジクラスターとコアリージョン間のライブVM(仮想マシン)マイグレーションを促進し、データ主権規則への準拠を確保しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
帯域幅別:超高速移行が加速
50~100GbE層は2025年に35.88%の市場シェアを維持し、ほとんどの企業にとって費用対効果とスループットの最適なバランスを提供しています。企業が段階的にアップグレードを行うため、この層のデータセンターネットワーキング市場規模は引き続き拡大しますが、AIトレーニングと推論が400GbEファブリックを必要とするにつれてシェアは低下するでしょう。100GbE超の展開は、NVLinkとRoCE(RDMA over Converged Ethernet)を使用するハイパースケールAIクラスターに牽引され、14.12%の年平均成長率で拡大しています。
10GbE以下のポートはアウトオブバンドネットワークおよびKVM管理リンクに残存しています。一方、25~40GbEは1GbEから移行するSME(中小企業)のステッピングストーンとして機能しています。ベンダーはPAM4とコヒーレント変調の両方をサポートする光学部品を出荷し、フィールドアップグレードを簡素化しています。動的帯域幅ライセンスにより成長に合わせた従量課金が可能となり、初期設備投資への不安が軽減されています。
地理的分析
バンコクは設置ラック容量のほぼ70%を集中させており、インドおよびシンガポールを結ぶ海底ケーブルの主要接続点であり続けています。同首都の密集したファイバーリングとインターネットエクスチェンジへの近接性によりトランジットコストが低下し、マルチクラウドエッジノードの優先着陸地点となっています。タイのデータセンターネットワーキング市場は、PUEが1.3未満を達成したデータセンターに対して系統電力を3%割り引く市町村インセンティブから恩恵を受けています。
チョンブリー、ラヨーン、チャチューンサオをカバーする東部経済回廊は、ハイパースケールキャンパスの第2の大規模クラスターを擁しています。土地付与、LNG輸入端末、および高電圧変電所が認可を加速させています。AWSとグーグル、および地場財閥がマルチアベイラビリティゾーンリージョンを開設するにつれて、東部経済回廊のタイのデータセンターネットワーキング市場シェアは2031年までに27.62%に近づくでしょう。
チェンマイやプーケットなどの地方都市では、マイクロエッジノードが二桁成長を経験しています。スマートツーリズムプロジェクトは10ms未満のレイテンシーを必要とする8K VRコンテンツをストリーミングし、5G基地局の隣にMECキャビネットの展開を促しています。国家ブロードバンドプロジェクトは4万の村落にファイバーバックホールを延伸し、地域インターネットエクスチェンジへのトラフィックを引き渡すエッジ集約ルーターを可能にしています。このトレンドはバンコク都市圏からの容量分散を多様化し、耐障害性の高い分散型トポロジーを支えています。
規制環境
タイのデータセンターネットワーキング・エコシステムは、投資委員会(BOI)の優遇措置と分野別の監督に関連する投資・運営条件によって、その形が定まりつつある。2025年11月に発効したBOI告示Sor. 9/2568は、データセンタープロジェクトの優遇制度を再構築し、市場参加者が言及するPUEしきい値(1.3など)やセキュリティ認証要件(ISO/IEC 27001など)を強化された優遇プランの一部として含む、より厳格な運用要件を導入した。2026年には、新規申請にエネルギー規制委員会(ERC)からの電力供給確認書の提出を求める要件を通じて、BOI関連の審査がさらに厳格化され、プロジェクトの承認がグリッドの準備状況やエネルギー計画とより直接的に結びつくようになった。
投資優遇措置に加え、タイのデータセンターに対する規制の範囲も広がっている。2026年には、エネルギー大臣を委員長とする「データセンター投資・プロジェクト審査のためのエネルギー管理小委員会」が設立され、資源評価とクリーンエネルギー評価のワンストップフィルターとして機能し、大規模キャンパスが電力を確保し導入に進む方法とタイミングに影響を与えている。別途、国家放送通信委員会(NBTC)は、ライセンス監督を強化する変更(タイプ3の枠組みへの移行の可能性を含む)を検討していると報じられており、産業省はデータセンターを独立した事業体として規制する法律の策定を進めており、その対象範囲は環境、エネルギー消費、ゾーニング基準にまで及ぶ。これらの動向は、拠点選定とネットワーク展開のタイミングに影響を与える。
バリューチェーン分析
タイのデータセンターネットワーキングのバリューチェーンは、上流のシリコン、光学部品、ネットワークOS・ソフトウェア投入から始まり、Cisco Systems、Huawei Technologies、Juniper Networks、Dell Technologies、Hewlett Packard Enterprise(HPE)などのグローバルベンダーが供給するOEMネットワーキングプラットフォーム(スイッチング、ルーティング、セキュリティ、光インターコネクト)に移行する。製品はその後、設計、統合、運用を担う現地の販売代理店やシステムインテグレーターを経由し、業界参加者が指摘するSDN/DevNetスキル不足を補うため、マネージドネットワークサービス、保守、トレーニングなどのサービスが拡大している。
下流の需要は、コロケーション事業者、ハイパースケーラー、プライベートクラウドゾーンを構築する大企業に支えられており、大規模キャパシティプログラムはバンコクと東部経済回廊(EEC)に集中する傾向が強まっている。チョンブリとラヨーンの工業団地は新規キャンパス開発の主要な拠点であり、接続性の要件はこのチェーンを通信事業者やインターネットエクスチェンジのエコシステムに結び付けている。電力の準備状況はバリューチェーンにおけるゲーティング要因となり、BOI、エネルギー省、ERCの連携がプロジェクトの順序、そして高速ファブリックや光インターコネクトの調達ペースに影響を与えている。
競合状況
グローバルな主要企業であるCisco、Huawei、およびJuniperは2024年のスイッチおよびルーターポートの40%弱を供給しており、適度な集中度を示しています。各ベンダーは現在AIを活用した保証エンジンをバンドルし、よりスティッキーなソフトウェア年間収益を目指しています。CiscoはIPと光学レイヤーを統合するルーテッドオプティカルネットワーキングを推進し、総コストを最大45%削減しています。[3]Kip Compton, "Routed Optical Networking Explained," Cisco Blogs, cisco.com HuaweiはAIクラスター向けロスレスイーサネットを搭載したCloudFabric 3.0を提供し、JuniperのApstraはインテントベース設計によってマルチベンダーファブリックを自動化しています。
地場システムインテグレーターであるG-Able、MFEC、およびJasmineは、サイト準備、電源系統統合、およびバイリンガルNOC(ネットワーク運用センター)サービスを提供することでカスタマイズのギャップを補っています。ハイパースケーラーは、土地、電力、および再生可能エネルギーPPA(電力購入契約)を提供する不動産開発業者との合弁事業によってキャンパス構築を加速しています。CPグループとブラックロックのパートナーシップはラヨーン近郊に200MWの「ギガデータハブ」を建設することを目指しており、既存大手に対して凝縮された調達ウィンドウに対応するための在庫の事前配置とスワップラインを強いています。
光学コンポーネントベンダーであるシエナとLumentumは、QSFP-DDフォームファクターに対応するコヒーレントプラガブル光学部品を推進しており、シャーシ交換なしに100GbEから400GbEへの容易なアップグレードを可能にしています。オープン光学トレンドは従来のベンダーロックインを侵食し、価格競争を激化させています。一方、パロアルトネットワークスなどのセキュリティアプライアンス専門企業はNTT DATAと協力し、5G対応ファイアウォールをエッジデータセンターに組み込んでいます。従来のハードウェア、ディスアグリゲートされたホワイトボックスプラットフォーム、およびマネージドサービスの進化する組み合わせにより、買い手間で交渉力が分散しています。
タイのデータセンターネットワーキング業界リーダー
Cisco Systems Inc.
Huawei Technologies Co. Ltd.
Juniper Networks Inc.
Dell Technologies Inc.
Hewlett Packard Enterprise (HPE)
- *免責事項:主要選手の並び順不同

市場機会と将来展望
タイのデータセンターネットワーキングにおける主要なホワイトスペースは、大規模な構築パイプラインとAI志向の導入によって求められる高速スイッチング、ルーティング、光インターコネクト容量のスケールアップである。2026年第2四半期時点で、タイの建設中または計画中の容量パイプラインは944MWとされ、稼働中容量216MWと対比される。このギャップは、新設・拡張施設におけるスパインリーフファブリック、コヒーレント光学、より高帯域幅の東西方向セキュリティ検査への需要につながる。このパイプラインはまた、正式な投資促進策によっても後押しされている。BOIはタイランド・ファストパス制度のもとで25件のプロジェクトに対し2,230億バーツ(68億米ドル)以上を承認し、国内向けネットワーク構築の短期的な調達見通しを強化した。
エネルギー調達とコンプライアンスに紐づく設計要件は、省電力アーキテクチャと自動化ツールにおいて、より具体的な機会を生み出している。2026年1月に開始された直接電力購買契約(DPPA)のパイロット制度は、対象となるデータセンター(IT負荷最低50MW)が再生可能電力を調達できる仕組みを提供し、プロジェクトの資金調達可能性を高め、高ポート密度設計に依存するハイパースケールキャンパスのネットワーキング展開を支援できる。ワークロード面では、AIホスティングとマルチAZクラウド基盤が、低遅延ファブリックと耐障害性のあるインターコネクトへの追加要件をもたらしており、その例としてDatasection (Thailand) Co. Ltd.がバンコクとパトゥムターニーにおけるAIホスティング向けに高性能GPUサーバー基盤に2億3,520万米ドルを投資していることが挙げられる。これは、高スループットネットワーキング、ロスレスイーサネット構成、急速な変化サイクルを維持できる運用サービスに対する隣接需要を支えている。
最近の業界動向
- 2026年7月:チョンブリのバンコク4データセンターキャンパスの起工。この開始により、チョンブリにおけるタイのハイパースケール容量が拡大し、タイ企業向けの地域データセンター相互接続が強化される。これは東部経済回廊地域における容量構築の加速を示し、クラウドおよびAIワークロード向けの接続性と供給の安定性を高める。
- 2026年7月:ムアントンタニ(バンコク周辺地域)における60億バーツ規模、IT容量21MWのハイパースケールデータセンターの起工。このプロジェクトはバンコク北部地域に新たなハイパースケールキャンパスを創出し、AIおよびクラウド需要に対応するため高容量IT負荷を拡大する。これにより、利用可能な規模と優良サイトへのアクセスが増加し、大バンコク圏におけるTier-1データセンター用地の競争が激化する。
- 2026年5月:チョンブリの100MW BKKキャンパスデータセンターに対する8億8,000万米ドルのグリーンローンの調印。この資金調達は、タイの主要なデータセンターキャンパス開発を裏付け、大規模な容量拡張への資金供給を強化する。これはハイパースケール展開を実現するグリーンファイナンスを示し、東部経済回廊における地域接続性の構築を支える。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本調査において、タイのデータセンターネットワーキング市場は、企業、コロケーション、クラウド施設全体にわたり、タイ国内のデータセンター内でサーバー、ストレージ、外部ネットワークを接続するために使用されるネットワーキング製品および関連サービスから生じる収益として定義される。
範囲の除外事項:本サイジングは、データセンター施設外の一般的な通信アクセスネットワーク(ラストマイルのモバイルおよび固定ブロードバンドなど)および消費者向けWi-Fi機器を除外している。
セグメンテーション概要
- コンポーネント別
- 製品
- イーサネットスイッチ
- ルーター
- ストレージエリアネットワーク(SAN)
- アプリケーションデリバリーコントローラー(ADC)
- ネットワークセキュリティアプライアンス
- ソフトウェア定義ネットワーキング(SDN)コントローラー
- 光学相互接続
- サービス
- 設置・統合
- トレーニング・コンサルティング
- サポート・メンテナンス
- マネージドネットワークサービス
- 製品
- エンドユーザー別
- IT・通信
- 銀行・金融サービス・保険(BFSI)
- 政府・防衛
- メディア・エンターテインメント
- ヘルスケア・ライフサイエンス
- 製造・工業
- その他のエンドユーザー
- データセンタータイプ別
- コロケーション
- ハイパースケーラー・クラウドサービスプロバイダー
- エッジ・マイクロデータセンター
- 帯域幅別
- 10GbE以下
- 25~40GbE
- 50~100GbE
- 100GbE超
データソース、市場規模の算定、および検証
デスクトップリサーチ
まず、タイのデータセンター構築および接続性の状況に関するファクトベースを構築し、その上でインフラスタック内でネットワーキング支出が通常どこに位置するかを整理する。タイ投資委員会の発表や優遇プログラム、国家統計局のICT利用指標、NBTCによる接続性に関する規制当局の公表資料、EPPOおよびEGATによるエネルギー・電力システムの状況といった公的・公式な情報源が、前提条件の裏付けとなる。
モデルの実態性を保つため、事業者やサプライヤーの提出書類、投資家向け説明資料、施設内で報告された拡張、容量追加、技術移行に関する信頼性の高い報道も確認する。有償サブスクリプションは承認された用途に限り、主に企業財務・インテリジェンス、特許データベース、タイ特有の供給フローを検証するための出荷レベルの輸出入チェックに使用される。上記に挙げたデスクソースは例示的なものであり、データ収集、定義の明確化、前提条件の相互検証のために他の多くの参考資料も使用されている。
一次インタビューおよび調査
一次調査は、タイの施設で実際に購入・導入されているものを確認するために用いられ、その後、この国に対して広すぎるデスク上の前提条件を修正するために使用される。データセンター事業者、クラウドおよびコロケーション利用者、チャネルパートナー、技術専門家といった様々な関係者に話を聞き、標準的なポート速度、更新サイクル、サービス付帯率を検証してもらい、その結果を最終モデルの出力を三角測量的に検証するために用いる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| 上位層:37% | 経営幹部(CXO):18% |
| 中位層:45% | 機能/部門責任者:35% |
| 小規模企業:18% | マネージャー:47% |
市場規模算定と予測
サイジングは、タイのデータセンター需要プールを容量追加および利用状況の信号から再構築し、それをアーキテクチャと更新行動に基づいてネットワーキング支出に変換するというトップダウンアプローチを用いて構築されている。このモデルは、その後、一般的なネットワーク層に関するサンプルの部品構成明細(ビル・オブ・マテリアル)のロールアップや、標準的な価格帯に関するチャネルチェックといった、選択的なボトムアップ的近似によって検証され、その上で合計値が調整される。
この市場において特に重要な入力要素には、新規データセンター容量および拡張のペース、企業向けルームに対するハイパースケールおよびコロケーション建設の比率、より高帯域幅のインターコネクトの採用状況、ポート速度別のスイッチおよびルーターの平均価格推移、そして設置、保守、マネージドサポートのサービス付帯率が含まれる。直接的な観測データが乏しい場合には、インタビューで合意された範囲を用いてギャップを処理し、その後、輸出入や出荷の信号に対してストレステストを行う。
予測にあたっては、電力の利用可能性、許認可、主要テナントの意思決定によって拡張のタイミングが変動する可能性があるため、シナリオ分析を用いている。短期的な見通しは、発表済みの容量および予想される稼働開始時期に結び付けられ、中期的な見通しは、業界の回答者が共有した正常化された更新サイクルとトラフィック成長期待に従う。
データ検証と更新サイクル
主要な入力データはそれぞれ少なくとも一つの独立した信号と照合され、その後、モデル全体が外れ値、段階的な変化、非現実的な価格または量の急変について見直される。差異が大きすぎると判断された場合は、前提条件が再検討され、必要に応じて回答者に再度連絡を取り、何が変化し、なぜ変化したのかを確認する。
承認前には、別のアナリストが計算チェーンを見直し、年度間で算術とロジックの整合性が保たれていることを確認する。特に、通貨換算のタイミングと範囲の整合性には注意が払われる。本レポートは年次で更新され、大規模な容量発表、政策変更、機器価格の大幅な変動といった重大な事象が発生した場合には、その都度更新が行われる。提供の直前には、クライアントが最新の見解を受け取れるよう、最終確認が実施される。
Mordor Intelligenceのタイデータセンターネットワーキング市場規模と他の公表推計値との比較
タイのデータセンターネットワーキングに関する公表市場規模は、調査によって大きく異なる場合がある。これは、異なる調査が異なる機器層を対象としているためであり、また、サービスやアップグレードの扱い方が常に一致しているわけではないためでもある。タイミングも重要な要因であり、一部の推計は発表主導の構築計画を用いているのに対し、他の推計は遅延を伴う設置容量の信号に依拠している。
主な差異は、一般的な企業キャンパスネットワーキングおよび通信エッジ接続性が含まれているかどうかに起因する。Mordor Intelligenceは、施設内データセンター用途として販売されたネットワーキングのみを対象とし、広範な地域平均ではなく、タイ特有の更新サイクルおよびポート速度構成を適用している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 490.00 M (2025) | |
| 地域コンサルティングA | USD 610.00 M (2025) | デジタルトランスフォーメーションプログラムに関連するキャンパススイッチングやWANエッジのアップグレードを含む形で範囲を広げることが多く、データセンターの範囲を超えてネットワーキング価値を過大に見積もる傾向がある。 |
| 業界団体B | USD 430.00 M (2025) | ハイパースケールプロジェクトと、より狭い範囲の高速ポートに焦点を当てる傾向があるため過小算定になりやすく、企業向けルームからの支出や導入に付随するサービス収益を見落としている。 |
表に示されたばらつきは、主として範囲の選択、および価格と構成が予測年度にわたってどのように反映されているかによって説明される。需要プールをタイの施設活動に紐づけ、帯域幅構成や更新タイミングといった主要な変動要因を一次検証によって確認することで、最終的な数値は再現可能な手順と明確な入力データにまで追跡可能な状態を保っている。


レポートで回答される主要な質問
タイのデータセンターネットワーキング市場の現在の規模は?
市場は2026年に5億4,086万米ドルであり、2031年までに8億8,632万米ドルに達すると予測されており、年平均成長率は10.38%です。
最も速く成長しているセグメントはどれですか?
マネージドオペレーションや統合を含むサービスは、人材不足とネットワーク複雑性の増大により、11.78%の年平均成長率で拡大しています。
ハイパースケーラーがタイに多額の投資をする理由は何ですか?
東部経済回廊の税制インセンティブ、ASEANトラフィック回廊への戦略的近接性、およびタイランド4.0の下での政府支援が要因として挙げられます。
最も急速に拡大している帯域幅層はどれですか?
400GbEおよび800GbEを含む100GbE超のリンクは、AIとリアルタイム分析ワークロードの急増に伴い、14.12%の年平均成長率で成長しています。
電力コストの上昇はネットワーク設計にどのような影響を与えていますか?
通信事業者は、電力料金の上昇に伴うOPEXを抑制するために、省電力シリコン、ルーテッドオプティカルアーキテクチャ、およびAIを活用した自動化を採用しています。
市場が直面する主な抑制要因は何ですか?
最先端機器の高い初期コストおよびSDN・DevNet人材の不足が展開を遅延させ、より広範な技術導入を制限する可能性があります。
最終更新日:
- データセンターサーバー市場 ティア、施設規模、施設タイプ別に分類した世界のサーバー市場。
- データセンター建設市場 ティア、施設規模、施設タイプ別に分類した世界市場における建設状況。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設需要。
- タイ データセンターラック市場 タイ全域におけるラック需要(ラックサイズ、ラック高さ、ラックタイプ別)
- 中国のデータセンター水消費市場 中国における水使用需要(水調達源、データセンタータイプ、データセンター規模別)
- スウェーデン データセンター建設市場 スウェーデンの建設市場、インフラ、ティアおよびエンドユーザー別。
- スウェーデン データセンターストレージ市場 スウェーデンのストレージ市場(施設規模、ティア別)。
- スイス データセンターストレージ市場 スイスのストレージ市場、ストレージ技術、ストレージタイプおよび施設タイプ別。
- タイ データセンターストレージ市場 タイのストレージ市場、ストレージ技術、ストレージタイプおよび施設タイプ別。
- アフリカ データセンターストレージ市場 アフリカ全域におけるストレージ需要(ストレージ技術、ストレージタイプ、施設タイプ別)。
- スウェーデン データセンター物理セキュリティ市場 スウェーデンの物理セキュリティ市場を、ソリューションタイプおよびサービスタイプ別に分類。
- タイデータセンター物理セキュリティ市場 タイ全体の物理セキュリティ需要(ソリューションタイプ、サービスタイプ、エンドユーザー別)。



