
消費財・小売試験、検査、認証市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 37.27 十億米ドル |
| 市場規模 (2031) | 49.48 十億米ドル |
| 成長率 (2026 - 2031) | 5.83 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
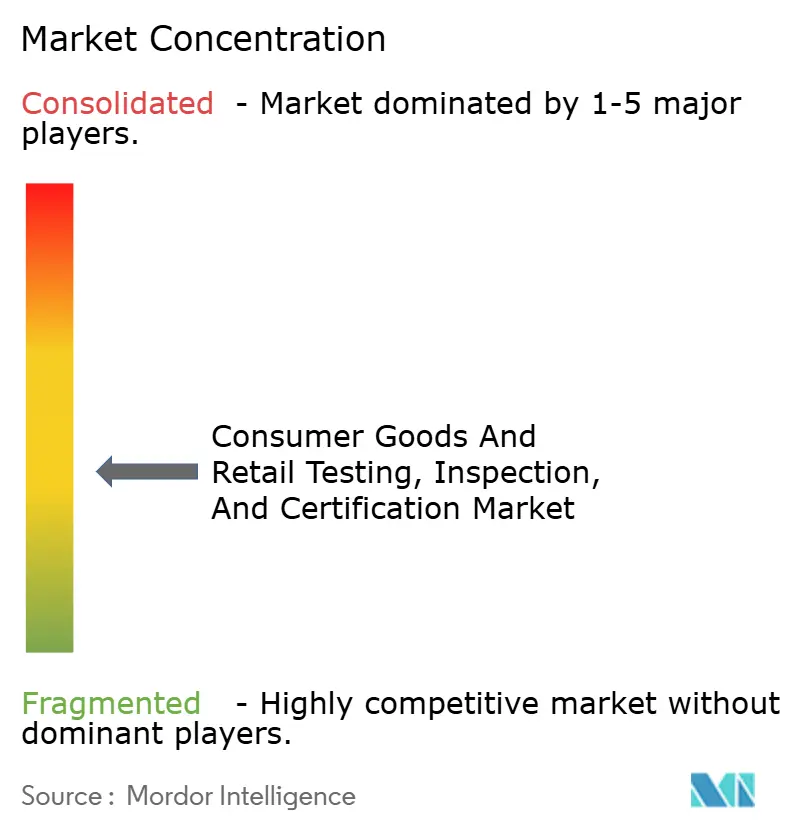
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる消費財・小売試験、検査、認証市場分析
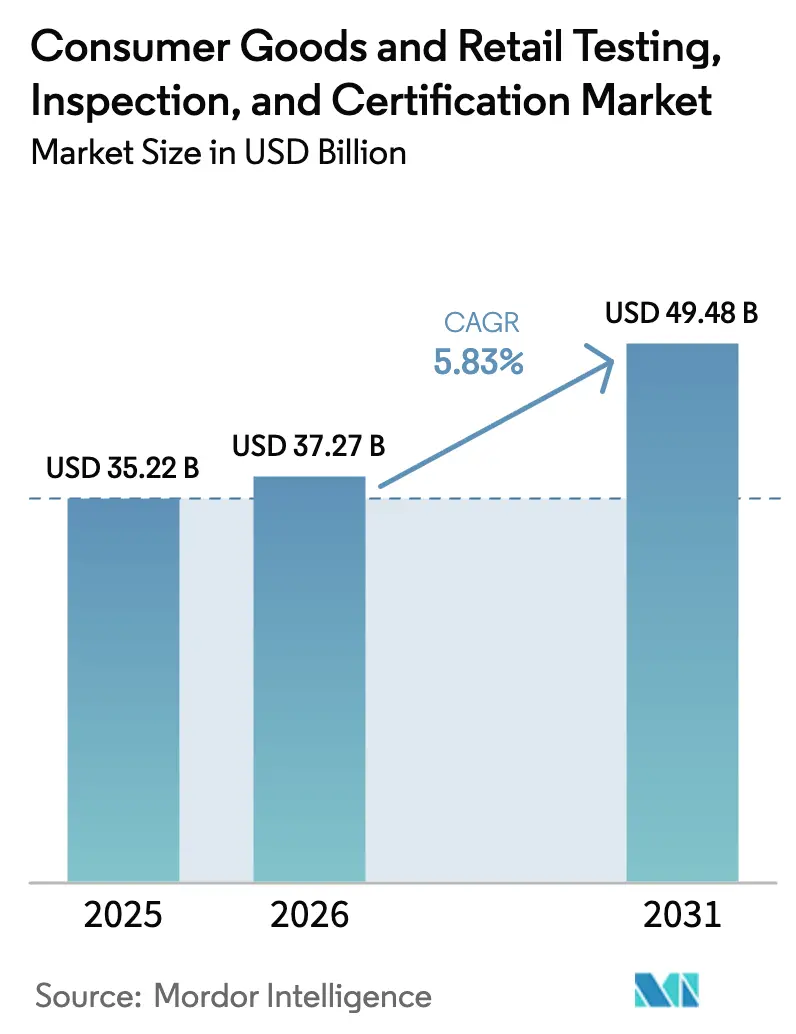
消費財・小売試験、検査、認証市場規模は、2025年の352億2,000万米ドルから2026年には372億7,000万米ドルへと成長し、2026年~2031年のCAGR 5.83%で2031年までに494億8,000万米ドルに達すると予測されています。世界貿易の拡大、製品安全に関する義務的規制、ESG検証義務の拡大が非裁量的需要を支える一方、越境電子商取引の拡大と新規食品規制が既存プレーヤーに新たな収益源をもたらしています。アジア太平洋地域の製造業における優位性と地域規制の強化がサービス需要を加速させており、北米と欧州はデジタル検査とサステナビリティ検証への依存度を高めることで成長を再活性化しています。外部委託は資本を解放し専門ラボへの迅速なアクセスを可能にするため、引き続き優先される調達モデルとなっています。継続的な統合の動きにもかかわらず、セクターは依然として断片化しており、グローバルブランドがサイバーセキュリティ、AI対応検査、サステナビリティ保証のポートフォリオ空白を埋めるボルトオン型M&Aが促進されています。
レポートの主要ポイント
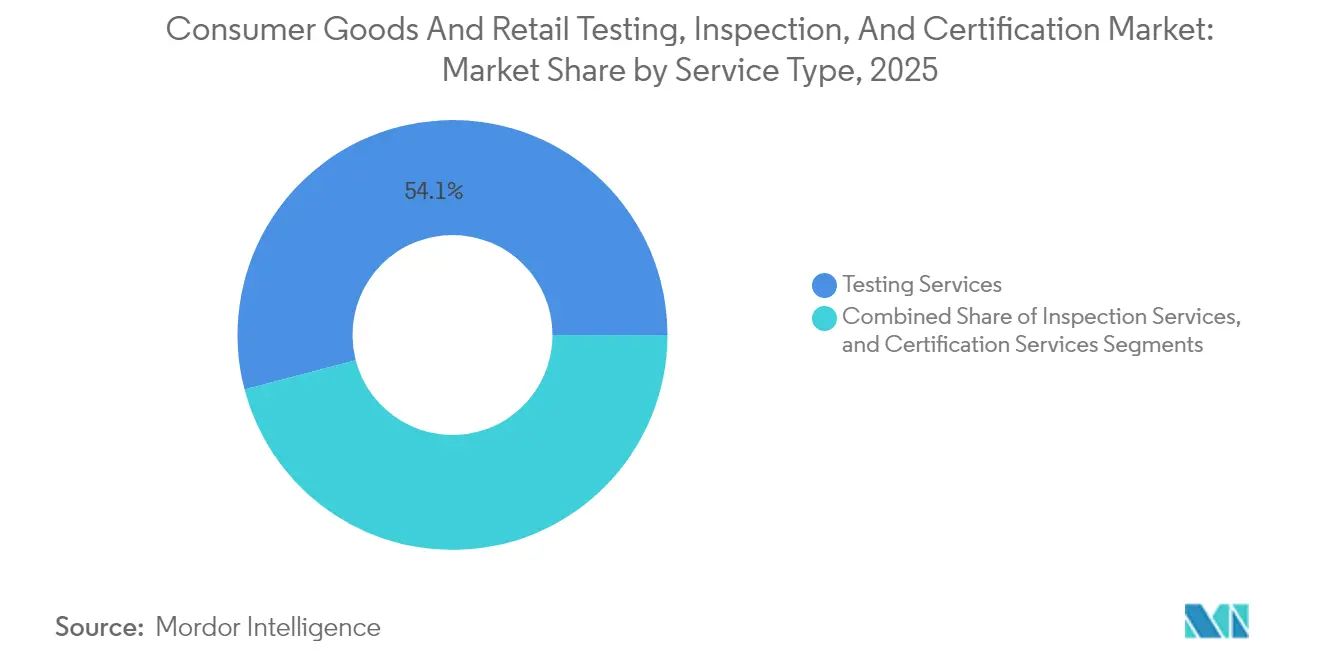
- サービスタイプ別では、試験サービスが2025年に54.07%の収益シェアを占めてトップとなり、認証サービスは2031年にかけてCAGR 6.28%で拡大する見込みです。
- 調達タイプ別では、外部委託モデルが2025年の消費財・小売試験、検査、認証市場シェアの63.52%を占め、2031年にかけてCAGR 6.01%で拡大しています。
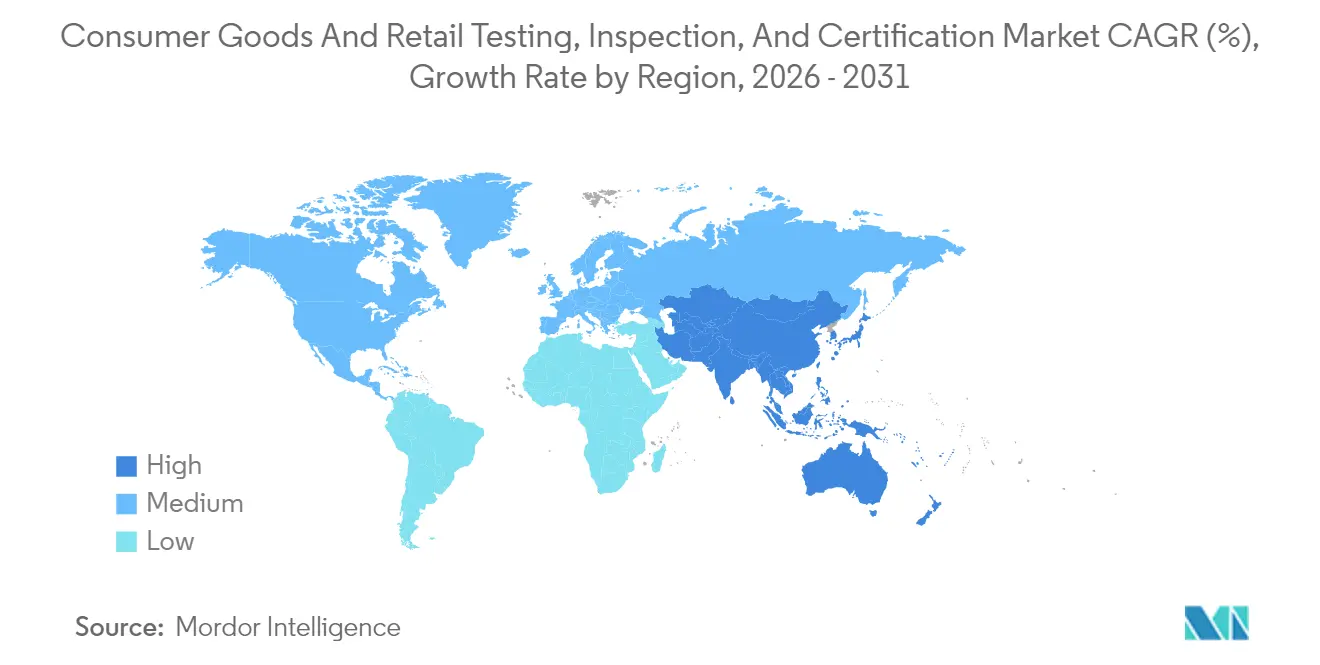
- 地域別では、アジア太平洋が2025年収益の41.72%を占め、2031年にかけて最速のCAGR 6.41%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格なサステナビリティおよびトレーサビリティ義務 | +1.2% | EUと北米が主導するグローバル | 中期(2~4年) |
| ダイレクト・トゥ・コンシューマー(D2C)プライベートブランドの台頭 | +0.8% | 北米、欧州、アジア太平洋に集中するグローバル | 短期(2年以内) |
| AI対応自動外観検査の統合 | +0.6% | アジア太平洋中心、北米・欧州への波及 | 長期(4年以上) |
| 越境電子商取引製品フローの成長 | +0.9% | アジア太平洋の輸出ハブと西側輸入市場を含むグローバル | 短期(2年以内) |
| 新規食品に関する食品安全規制の拡大 | +0.5% | EU、北米、シンガポール、中国 | 中期(2~4年) |
| ESG認証消費財への資金アクセス需要 | +0.7% | EUと北米を重視するグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
厳格なサステナビリティおよびトレーサビリティ義務
EUの企業サステナビリティ・デュー・ディリジェンス指令、企業サステナビリティ報告指令、米国ウイグル強制労働防止法が企業にサプライチェーン全体にわたる環境・社会的誠実性の文書化を求めるなか、第三者検証は不可欠なものとなっています。サプライチェーンは消費財排出量の約80%を占めるため、上流の監査とライフサイクル評価は任意のサービスラインから義務的なものへと移行しました。素材トレーシング、強制労働スクリーニング、生物多様性影響証明を提供するTIC(試験・検査・認証)プロバイダーは、長期的な年金型契約を獲得しています。これらの義務は、監査データをESGレポートに直接組み込むデジタル・チェーン・オブ・カストディ・プラットフォームへの需要も促進し、認定ラボのスイッチングコストを高めています。規制当局が循環経済指標へと範囲を拡大するにつれ、認証収益は従来の安全試験を超えて多様化しています。[1]Oritain、「ESGが投資とサプライチェーン・デュー・ディリジェンスの未来をどのように推進しているか」、oritain.com
ダイレクト・トゥ・コンシューマー・プライベートブランドの台頭
数千のD2C事業者は現在、Amazonの「コンプライアンス管理」などのマーケットプレイスダッシュボードに依存しており、2024年4月以降、栄養補助食品のリスティング公開前に第三者認証が義務付けられています。タイトな発売スケジュールを持つ少人数チームは、仕様確認、ラベルレビュー、通関手続きを単一ワークフローに統合したターンキーバンドルを好みます。Factored Qualityのようなプラットフォームは、典型的なオンボーディングを3ヶ月短縮し、在庫管理単位あたり1万米ドルのコンプライアンスコストを削減し、APIドリブンの文書フィードを提供するTIC企業に報酬をもたらします。マイクロブランドの急増は、したがって、消費財・小売試験、検査、認証市場を迅速対応ラボを備えた大量処理ビジネスへと変革しています。
越境電子商取引製品フローの成長
越境販売者は、単一の出荷に対して米国FCC電磁適合性レポート、EU CEマーキング、英国UKCAラベル、包装生産者責任申告を処理しなければなりません。社内規制チームを持たない販売者は、1,000以上の認定にわたる統一プロトコルを約束するグローバルTICネットワークに頼ります。世界最大の認可ポートフォリオを運営するSGSは、この優位性を活かして、毎日数百万の小包を配送するTEMUのようなプラットフォームとの複数年契約を獲得しています。電子商取引規制の複雑さは、したがって、断片的な単発試験注文を継続的なエンゲージメントへと転換し、試験、検査、認証市場全体でクライアントあたりの平均収益を向上させています。
AI対応自動外観検査の統合
カメラに組み込まれた機械学習アルゴリズムは、ライン速度でミクロンレベルの欠陥を特定し公差を測定し、多くの場合、人間の検査員を上回ります。TIC企業はこれらのシステムを検証し、センサーを校正し、不透明なAIモデルを懸念する規制当局が求めるアルゴリズム性能証明書を発行します。自動化は労働力不足を緩和する一方、ビジョンシステムの常時接続は生産ラインをサイバーリスクにさらし、EU サイバーレジリエンス法に基づく脆弱性評価への新たなサービス需要を生み出しています。AI精度試験とサイバーセキュリティ保証の相互連携は、二重の収益源を解放し、テクノロジーガバナンスを成長の柱として確立しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興市場における断片化した規制体制 | -0.4% | アフリカ、ラテンアメリカ、東南アジア | 長期(4年以上) |
| 専門分野における適格なTIC人材の不足 | -0.6% | 北米と欧州で深刻なグローバル | 中期(2~4年) |
| リアルタイム試験機器の高コスト | -0.3% | 中小TICプロバイダーに特に影響するグローバル | 短期(2年以内) |
| 接続された検査機器におけるサイバーセキュリティリスク | -0.2% | IoT集約型製造地域に集中するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
専門分野における適格なTIC人材の不足
食品安全監査員、サステナビリティ検証者、サイバーセキュリティテスターは、HACCP、FSMA、新規食品、ISO 27001、セキュアコードレビューにおける複数年にわたるトレーニングを必要とします。調査によると、北米の食品ラボでは欠員率が20%を超えており、プロバイダーはプロジェクトを延期し、納期を延長せざるを得ない状況です。[2]Food Safety Magazine、「食品安全労働力不足への対応」、food-safety.comESGおよびAI検証基準がトレーニングパイプラインよりも速く増加するにつれ、人材ギャップは拡大しています。企業はブティック専門家の買収や大学との提携で対応していますが、これらの措置は長いリードタイムを経てのみ能力を提供するため、試験、検査、認証市場における短期的な収益獲得を制限しています。
新興市場における断片化した規制体制
アフリカやラテンアメリカに参入するTIC企業は、試験を重複させスケールメリットを損なう国固有の基準に直面します。ナイジェリアとケニアは現地ラボ認定を要求し、ブラジルの医療機器規則の変更は以前に承認された製品でも新たな監査を義務付けます。重複プロトコルはクライアントコストを増大させ、一部の輸出業者は小規模市場を完全に回避するようになっています。地域調和化の取り組みは進行中ですが、進捗は遅く、より統一された管轄区域でグローバルプレーヤーが享受する効率性の実現を先送りにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別 – 試験サービスが規模を維持する中、認証が加速
試験サービスは、試験、検査、認証市場の2025年収益の54.07%を占め、小売業者への出荷前に電気安全性、化学組成、機械的耐久性を検証することの永続的な優先度を示しています。IEC 62368-1やISO 10993などの義務的プロトコルは、電子機器や医療機器のメーカーに対し、多くの場合複数の生産段階でサンプルを提出することを義務付けています。多国籍ラボは高い固定資産稼働率を活かし、地域専門業者は消費財バッチの迅速な処理に特化することで繁栄しています。しかし認証サービスは最速のCAGR 6.28%を達成しており、気候変動に関する主張、倫理的調達、循環設計認証の独立した検証を求める投資家と規制当局によって牽引されています。認証へのシフトはマージンプロファイルも向上させます。文書レビューと工場監査は資本要件が軽いにもかかわらずプレミアム価格を要求し、スタッフを監査員に再訓練するプロバイダーのEBITスプレッドを拡大しています。
欧州全体での反グリーンウォッシング規制の強化とカリフォルニア州のリサイクル可能素材表示真実法が、ゆりかごから工場出荷口までのカーボンフットプリント認証への需要を促進し、金融機関は第三者ESG格付けを融資条件に組み込んでいます。これらの変化は、認証をコンプライアンスの後付けから資本へのブランドアクセスのゲートキーパーへと昇格させています。サステナビリティ認証に関連する消費財・小売試験、検査、認証市場規模は、2030年までに従来の安全範囲の2倍になる可能性があります。ラボ試験データと監査員の知見を組み合わせるプレーヤーはワンストップの優位性を獲得し、物理的な試験レポートに限定された企業との差別化をさらに強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


調達タイプ別 – 外部委託が支配する中、ハイブリッドモデルが台頭
外部委託は2025年の消費財・小売試験、検査、認証市場規模の63.52%を占め、大量生産メーカーでさえラボ資産の所有よりも変動コスト構造を好むことを確認しています。外部委託需要はパンデミック期のサプライチェーン混乱時に加速し、柔軟な能力によりブランドは新たなクリーンルームやEMCチャンバーを建設することなく生産を再ルーティングできました。中小規模のD2Cブランドは本質的に外部委託のみの考え方でスタートし、試験費用を設備投資予算ではなく売上原価に組み込んでいます。しかし、ハイブリッドモデルは自動車・半導体大手の間で支持を集めており、R&Dの機密保持のためにパイロットラインラボを維持しながら、正式なコンプライアンス証明書のためにフルランサンプルを認定パートナーに送付しています。
ISO 17025認定と国家計量機関へのトレーサビリティは、不適合が通関保留を引き起こす可能性があるため、ベンダー選定において依然として決定的な要素です。大手TICプロバイダーは、ブランドポータルにリアルタイムダッシュボードを提供するラボ情報管理システム(LIMS)を統合することで差別化を拡大し、管理上の摩擦を軽減しています。AIドリブンの試験データ分析に特化したスタートアップは、プールされた結果に基づく予測的な故障インサイトを提供することでモデルを補完し、試験、検査、認証業界内に二次的なアドバイザリー収益ラインを生み出しています。
地域分析
アジア太平洋地域の消費財および小売試験・検査・認証市場
アジア太平洋地域は2025年の世界収益の41.72%を占め、製造業の厚みと国内品質基準への高まる期待を背景に、2031年にかけて6.41%のCAGRで拡大する見通しである。中国の国家衛生健康委員会は2024年に新規食品の安全性審査書類を厳格化し、輸入業者および国内イノベーターに対して市場参入前に毒性学・アレルゲン性・栄養等価性データの提出を義務付けたことで、検査機関のバックログが増大している。インドの電子機器および繊維輸出業者は、BIS認証に加えてFCCおよびCE承認を並行して取得する必要があり、複数法域を一括対応するサービスへの需要が高まっている。東南アジアでは、ブランド企業が単一国調達から多様化を進める中、ベトナム・インドネシア・タイにわたる監査が標準の一貫性確保のために求められており、サプライチェーン分散化の恩恵を受けている。
欧州および北米の消費財および小売試験・検査・認証市場
欧州および北米は絶対的な成長率こそ低いものの、サステナビリティおよびサイバーレジリエンスに関する法規制が専門サービスを活性化させている。EUの企業サステナビリティ報告指令は、2025年度から約5万社に対してサードパーティによる検証済みESGレポートの提出を義務付けている。同時に、施行が迫るサイバーレジリエンス法は接続製品に対するセキュリティの基準値を設定し、ファームウェア・侵入テスト・脆弱性評価における試験量の増加をもたらしている。北米では、インフレ抑制法に基づく再生可能エネルギープロジェクトへの連邦インセンティブが風力タービンおよび太陽光モジュールの認証パイプラインを生み出す一方、米国国立標準技術研究所がサイバーセキュリティフレームワークを刷新し、IoT保証監査への需要が高まっている。
中東・アフリカおよびラテンアメリカの消費財および小売試験・検査・認証市場
中東・アフリカ地域は新興の機会を提供しており、サウジアラビアのビジョン2030産業クラスターは船積み前検査および工場監査を義務付けている。ただし、アフリにおける地域標準の断片化により、試験・検査・認証企業が試験を重複実施しなければならず、取引コストが増大している。地域経済共同体は標準の調和を検討しているが、実施スケジュールは長期にわたる見通しである。ラテンアメリカの状況は混在しており、メキシコの自動車ハブはEMCおよび部品疲労試験の安定した需要を維持している一方、規模の小さい経済圏における規制変更の不一致が広範な検査機関投資を妨げている。

規制環境
消費財・小売業のTIC分野における規制は、第三者による証明を求める製品安全性、化学物質、サステナビリティ、デジタルコンプライアンス要件によって、ますます形作られつつあります。欧州連合では、規則(EU)2023/988(一般製品安全規則、GPSR)が2024年12月から一般製品安全指令に代わって施行され、欧州委員会は2026年4月の実施決定(EU)2026/901を通じて、支援基準の運用化を継続しました。これにより、同域内で販売される製品に対する統一された試験報告書と認証文書への需要が一層高まっています。
米国では、一般用途製品に関する消費者製品安全委員会(CPSC)の枠組みが適合性試験と認証を義務付けており、行政上のコンプライアンス手続きを電子化する方向に進んでいます。CPSCは2026年7月8日から一般用途製品の適合証明書の電子申請を義務化し、認定試験機関や検査機関による監査可能なデジタル文書化フローの価値を高めています。主要輸入市場における化学物質・材料に関する義務(例えば、EUのRoHSやREACHの物質報告)は、TICプロバイダーを最終製品試験だけでなく、より深い部品表(BOM)の検証やサプライチェーン申告へと引き込み続けています。
バリューチェーン分析
バリューチェーンは、製品仕様を定義し、契約製造業者や多層サプライヤーを通じて調達を行う消費財・プライベートブランドのブランドオーナーから始まります。次に、要件のマッピング、試験計画、サンプル準備といったプレコンプライアンス支援を経て、認定試験機関による試験、現地査察、第三者認証へと進みます。成果物は、小売業者やマーケットプレイスのコンプライアンスゲート、通関手続き、市販後調査のワークフローへと流れ込みますが、そこでは規制当局やプラットフォームが静的なPDFではなく構造化された検証可能な証拠を求めるようになっているため、文書管理がプロバイダーの差別化要因としてますます重要になっています。
TICプロバイダーは、このチェーンの中間で、試験実施、監査プログラム、証明書発行のオーケストレーターとして機能します。計測機器OEM、標準物質サプライヤー、認定機関が、その能力と信頼性を支えています。生産拠点近くの現地ラボインフラへの投資は、リードタイムを短縮し、貿易コンプライアンスへの対応力を高めます。例えば、SGSは工業拠点における品質試験とコンプライアンスのニーズを支援するため、2026年7月に中国で石油化学ラボを開設しました。電子証明書申請の拡大(例えば、2026年7月発効のCPSC電子申請義務化)に伴い、LIMS、顧客ポータル、通関向け文書間の統合が進み、ソフトウェアとデータガバナンス機能がTICサービススタックの中でより重要な位置を占めるようになっています。
競合ランドスケープ
上位4社であるSGS、Eurofins、Bureau Veritas、Intertekは、試験、検査、認証市場のグローバル収益の大部分を共同で支配しており、市場の断片化した性質を浮き彫りにしています。SGSは2024年に79億米ドルの収益を計上し、1,000以上の政府認定を活用して小規模企業が複製困難なマルチサイト契約を獲得しています。Eurofinsは売上高でSGSに匹敵しますが、バイオ分析と食品分野に集中しており、Bureau VeritasとIntertekは産業、消費財、インフラの各分野に多角化しています。2025年1月に破談となった300億米ドル規模のSGS-Bureau Veritas合併は、特に重複するクライアントベースと独占禁止法の精査により、メガディールへの意欲と実際の限界の両方を示しました。[4]Blue News、「SGSとBureau Veritasは合併しない」、bluewin.ch
M&A戦略はしたがってボルトオン型ディールに傾いており、Bureau Veritasは2024年3月に韓国のONETECH、KOSTECおよびインドのHi Physix Laboratoryを合計2,000万ユーロ(2,160万米ドル)で買収し、電子機器試験のフットプリントを拡大しました。SGSは2019年以降92件の小規模買収を完了し、最近では2025年1月にインドのAccutest Laboratoriesを追加して医薬品・環境試験能力を強化しました。Intertekの2025年4月のAutomation Technology Inc.買収は、インダストリー4.0制御システムの機能安全とサイバーセキュリティ検証を対象としています。技術投資はAIビジョンプラットフォーム、デジタルクライアントポータル、ブロックチェーントレーサビリティツールに集中しており、プロバイダーは手動ステップの自動化と慢性的な人材ボトルネックの解消を競っています。
ホワイトスペースの機会はサステナビリティ保証、IoTセキュリティ、新規食品毒性学に集中しています。需要が供給を上回り、専門化学者や倫理監査チームを持つラボに価格決定力をもたらしています。しかし、高度な機器の資本集約性と専門家採用の困難さが拡大速度を抑制しており、予測期間を通じて継続的な断片化と継続的な買収活動が示唆されています。
消費財・小売試験、検査、認証業界リーダー
Intertek Group PLC
SGS SA
Bureau Veritas SA
TÜV SÜD AG
TÜV Rheinland AG
- 注:主要企業の掲載順は順位を示すものではありません。
消費財および小売試験・検査・認証市場
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV SÜD AG
- TÜV Rheinland AG
- UL Solutions Inc.
- Eurofins Scientific SE
- ALS Limited
- DEKRA SE
- DNV AS
- TÜV NORD GROUP
- Applus+ Services S.A.
- Kiwa N.V.
- QIMA Ltd.
- Cotecna Inspection SA
- Hong Kong Standards and Testing Centre
- NSF International
- China Certification and Inspection Group
- Mistras Group Inc.
- Core Laboratories N.V.
- SGS Taiwan Ltd.
- Baltazar Testing Labs SA
- RINA S.p.A.
- Intertek Testing Services NA Inc.
- UL India Private Ltd.

市場機会と将来展望
コンプライアンスのデジタル化と適合証明ワークフローは、TICプロバイダーが試験、認証、データ交換を小売業者・規制当局向けの成果物としてパッケージ化する新たな余地を生み出しています。2026年7月8日から義務化される米国CPSCの一般用途製品証明書の電子申請への移行は、コアとなる試験サービスに加えて、証明書生成、記録保持、提出支援といったエンドツーエンドの文書化サービスへの需要を拡大させます。これは特に、社内に規制対応体制を持たない国境を越える販売業者やマーケットプレイス中心のブランドにとって重要です。
EUの保証ニーズも、従来の安全性試験の枠を超えて、サステナビリティ、材料、サプライチェーンの証拠にまで拡大しています。執行に紐づいたプログラムは、認定機関(Notified Body)またはそれに相当する適合性評価が求められる分野で、直ちにサービス需要を生み出します。IntertekがEUバッテリー規則(EU)2023/1542(2026年7月)に関連する初期適合証明書を報告していることは、バッテリー関連の消費財発売プロセスにおいて第三者評価が拡大していることを示しています。同時に、2026年4月の欧州委員会実施決定(EU)2026/901を含むEU GPSRの実施経路は、製品カテゴリーを迅速に統一規格へ適合させ、複数国にまたがる流通において再利用可能な技術文書を維持できるプロバイダーにとっての機会を後押ししています。供給側では、工業クラスター近くへの能力配置(例えば、2026年7月に中国で石油化学ラボを開設したSGS)が、大量取引の貿易フローにおいてターンアラウンドタイムを短縮する、より供給源に近い試験・検査への継続的な需要を示しています。
Recent Industry Developments in 消費財および小売試験・検査・認証市場
- 2026年3月:SGS SAは、北米における食品安全、栄養補助食品試験および関連能力の拡大を目的にMurray-Brown Laboratoriesを買収。この買収により、同地域における食品安全・栄養補助食品試験能力が拡大しました。これにより、SGSの北米での事業基盤が強化され、高利益率の試験サービスにおけるポートフォリオが拡大しています。
- 2025年11月:Intertekは、中米における食品安全・医療機器試験のATIC基盤を拡大するため、コスタリカのSuplilabを買収。この拡大により、食品安全・医療機器に関する地域試験能力が追加されました。これにより中米での対応範囲が改善され、国境を越える貿易の拡大や規制要件に関連する需要への対応が強化されています。
- 2025年7月:Bureau Veritasは、サイバーセキュリティおよびライフサイクルアセスメントサービスの分野で、デンマークのInstitute For Cyber Riskと韓国のEcoPlusを買収する契約を締結。これらの取引により、サイバーセキュリティ検証とサステナビリティ評価の能力が追加されます。この拡大は、デジタルおよびサステナビリティ保証サービスを通じて、ESGおよび規制遵守に関する需要を支えています。


消費財および小売試験・検査・認証市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、消費財・小売製品、サプライヤー、および関連プロセスが安全性、品質、コンプライアンス要件を満たし、さまざまな販売チャネルや国で販売できるようにするための、第三者および社内での試験、検査、認証サービスを対象としています。
対象範囲の除外事項:消費財または小売サプライチェーンに関する試験結果、検査結果、または認証判断に至らない、無関係なコンサルティングのみの業務は対象外とします。
セグメンテーション概要
- サービスタイプ別
- 試験サービス
- 検査サービス
- 認証サービス
- 調達タイプ別
- 社内
- 外部委託
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチはまず、消費財・小売業でどのような種類のコンプライアンスチェックが需要を牽引しているか、また支出が試験、検査、認証のどこに位置しているかをマッピングすることから始まります。米国CPSCのリコール、EU RAPEX(Safety Gate)の通知、ISOおよびIEC規格ライブラリー、UN Comtradeなどの情報源による通関・貿易統計といった公開のルールブックや執行情報に基づき、対象範囲を裏付けています。
また、業界団体によるアパレル・繊維に関するガイダンス、食品接触・化学物質規制の最新情報、玩具、電子機器、家庭用品に関する製品カテゴリー規格など、一般的に試験室での作業や工場監査を引き起こす、取引量に影響を与える業界背景も確認しています。企業の開示資料、投資家向けプレゼンテーション、信頼できる報道機関の情報は、サービスの構成比、ラボ拠点の拡大、価格動向を把握するために使用されます。必要に応じて、有料の企業財務・インテリジェンス購読サービスや特許データベースを用いて、事業ライン開示や新たな試験方法を照合確認しています。これらの例は網羅的なものではなく、データ収集、検証、明確化のために他にも多くの公開情報源が使用されています。
一次インタビューおよび調査
一次調査は、実際の購買決定や生産能力の制約を目の当たりにしている、ラボマネージャー、小売コンプライアンス責任者、調達・QA責任者、監査人、認定関連の専門家などの意見を通じて、デスクリサーチによる見解を検証するために活用されます。市場はグローバルであるため、アウトソーシング率、監査頻度、価格変動に関する前提をモデル確定前に修正できるよう、主要な製造・消費地域ごとに議論を分けて実施しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | 経営幹部(CXO):12% | アジア太平洋:40% |
| 中堅層:58% | 機能・部門責任者:41% | 欧州・中東・アフリカ:36% |
| 小規模プレイヤー:17% | マネージャー:47% | 南北アメリカ:24% |
市場規模算定と予測
規模算定は、消費財・小売業におけるコンプライアンス関連活動から需要プールを再構築するトップダウン方式から始まり、それをサービスタイプ別のサービス支出へと変換します。実務上、このモデルは、消費財の輸出入強度、製品リコールや不適合の発生件数、新規または改正された安全基準、小売業者のサプライヤー監査要件、より複雑性の高い試験(例えば化学物質規制や電気安全)への構成比のシフトといった指標に依拠しています。
これらの合計値は、試験1件あたりの価格や監査日数のサンプル調査値に妥当なスループットを乗じたものなど、選択的なボトムアップ推計と照合され、さらにラボ稼働率やアウトソーシング比率に関するチャネルチェックによっても裏付けられます。小規模国についてデータが乏しい場合は、貿易依存度、製造基盤、規制の成熟度といった代理変数を用い、インタビューによるフィードバックを通じて調整します。予測は、多変量回帰分析に裏付けられたシナリオ分析を用いて行われ、貿易成長、規制強化サイクル、高SKU小売分野でのカテゴリー成長、サステナビリティおよび社会的監査要件といった要因を変動させたうえで、専門家が最も可能性が高いと考える道筋に合わせています。
データ検証および更新サイクル
検証は、複数のシグナルを組み合わせた三角測量によって行われ、モデルの算出結果は、報告されているサービス収益構成比、観測された検査・監査件数、既知の規制イベントサイクルなどの独立した指標と比較されます。外れ値はフラグ付けされ、調査・再確認された後、承認前に別のアナリストによって再度レビューされるため、単一の前提条件が結果に気づかれないまま影響を及ぼすことはありません。
本レポートは年次で更新され、大幅な規制変更、執行活動の強化、明確な価格変動など、需要に重大な影響を及ぼす事象が発生した場合には、中間更新が行われます。納品前には、主要な入力値と通貨の前提条件を再検証する最終確認が実施され、クライアントに最新の情報が提供されます。
Mordor Intelligenceによる消費財・小売業試験検査認証市場規模と他の公開推計値との比較
消費財・小売業のTICサービスに関する公開市場規模は、製品試験、サプライヤー監査、隣接する保証業務の境界線の引き方が異なり、また更新のタイミングも異なるため、しばしば乖離が生じます。ある推計が、消費財のコンプライアンス活動から需要を再構築するのではなく、TIC全体の合計値に依拠し、一律の垂直市場シェアを適用している場合にも、差異が生じます。
公開されている一部の数値には、他のエンドユーザー産業に関連したより広範な適合性評価業務が含まれていたり、従来の試験・検査・認証を超えたより広範な保証サービスが含まれているように見えるものもあります。Mordor Intelligenceでは、合計値は消費財・小売製品およびサプライチェーンに直接起因する試験、検査、認証支出に限定されており、前述の2026年基準年の入力値と検証チェックを用いて更新されています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | 37.27億米ドル(2026年) | |
| 業界出版社A | 36.26億米ドル(2026年) | 一般的に、より狭いサービス会計処理を用いており、小売業における検査や継続的なサプライヤー監査プログラムを過小評価する傾向があり、成熟カテゴリー全体で保守的な価格上昇の前提を適用している場合があります。 |
| 業界出版社B | 34.50億米ドル(2025年) | 多くの場合、前年を基準年として固定し、より広範なTIC産業からの一定の垂直市場シェアを引き継いでいるため、新しいコンプライアンス分野からの段階的な変化やアウトソーシング強度の変動を見逃す可能性があります。 |
この表は、その差異が主に対象範囲の厳密さ、基準年の選択、価格・数量の牽引要因がどのように更新されているかによって説明されることを示しています。観測可能なコンプライアンス上のトリガー、貿易依存度、インタビューで検証されたサービス強度に数値を紐づけることで、この推計値は明確な入力値に対して追跡可能な状態を保ち、年ごとに一貫した方法で再現・更新することができます。


レポートで回答される主要な質問
消費財・小売業界における試験、検査、認証市場の現在の価値はいくらですか?
市場は2026年に370億2,700万米ドルと評価されており、2031年までに494億8,000万米ドルに達する見込みです。
最大の収益をもたらす地域はどこですか?
アジア太平洋は2025年収益の41.72%を占め、CAGR 6.41%で最も急成長している地域でもあります。
最も急成長しているサービスカテゴリーはどれですか?
ESGおよびサステナビリティ検証によって牽引される認証サービスは、2031年にかけてCAGR 6.28%を記録すると予測されています。
企業が試験機能を外部委託する理由は何ですか?
外部委託は資本効率、迅速なスケールアップ、複数の管轄区域にわたる認定専門知識へのアクセスを提供します。
サステナビリティ規制はどのように需要を形成していますか?
EUおよび米国の義務は現在、環境・社会的主張の第三者検証を要求しており、TICプロバイダーに長期的な継続業務を生み出しています。
市場成長を制限する可能性のある主要な課題は何ですか?
特に食品安全とサイバーセキュリティにおける専門監査員・試験員の不足が、増大する需要に対応するプロバイダーの能力を妨げています。
最終更新日:



