
食品・農業の試験、検査、および認証市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
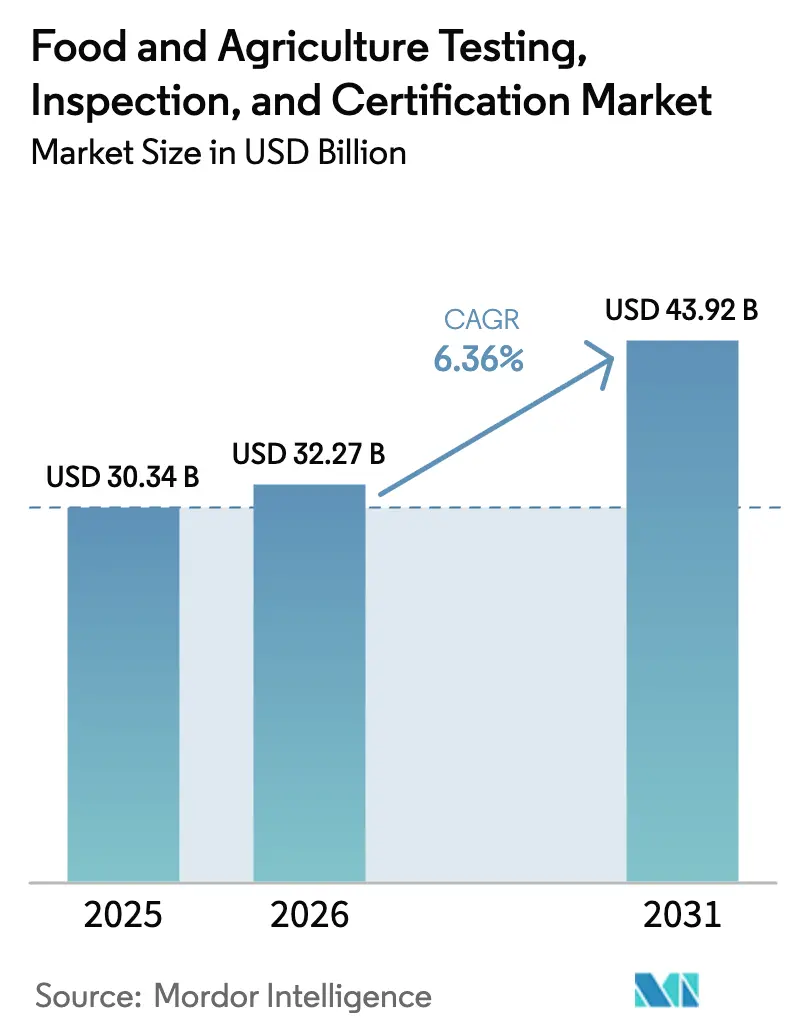
| 市場規模 (2026) | 32.27 十億米ドル |
| 市場規模 (2031) | 43.92 十億米ドル |
| Growth Rate (2026 - 2031) | 6.36 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる食品・農業の試験、検査、および認証市場分析
食品・農業の試験、検査、および認証市場規模は、2025年のUSD 303億4,000万から2026年にはUSD 323億2,700万ドルに成長し、2031年までにUSD 439億2,000万ドルに達する見込みで、2026年から2031年にかけて年平均成長率(CAGR)6.36%での成長が予測されています。規制当局による監視強化、国境を越えた食料貿易の急速な拡大、および外部委託によるコンプライアンス検証へのシフトがこの上昇軌道を牽引しています。試験・認証は任意の品質向上ではなく法的要件であるため、需要は引き続き堅調です。人工知能(AI)およびブロックチェーンの進歩は、予測的リスクプロファイリングとトレーサビリティを強化し、汚染物質のより迅速な検出とサプライチェーン管理の強化を可能にしています。第三者検査機関の統合は、各社が分析能力を拡大し、複数規格の認定を取得し、次世代シーケンシングおよびLC-MS/MSプラットフォームへの投資を進める中で継続しています。
主要レポートのポイント
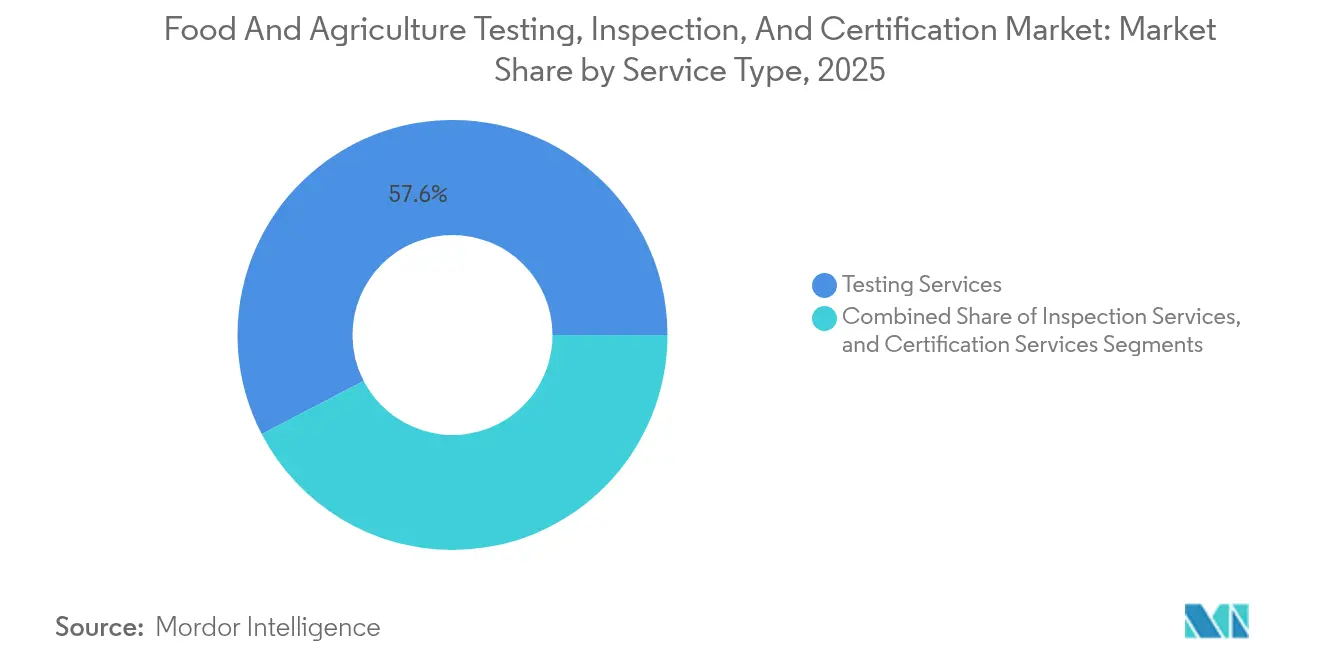
- サービスタイプ別では、試験サービスが2025年の食品・農業の試験、検査、および認証市場シェアの57.62%を占め、認証サービスは2031年にかけて年平均成長率(CAGR)6.72%での成長が予測されています。
- 調達タイプ別では、外部委託プロバイダーが2025年の収益の72.34%を占め、このチャネルは2031年にかけて年平均成長率(CAGR)6.62%での成長が見込まれています。
- 地域別では、アジア太平洋が2025年の収益の43.12%を占め、2031年にかけて年平均成長率(CAGR)6.98%での成長が予測されており、これは地域の中で最も高い水準です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な食品安全規制の厳格化の進展 | +1.8% | 世界全体、特に北米および欧州連合(EU)への影響が最も強い | 中期(2~4年) |
| 国境を越えた農業・食料貿易量の増加 | +1.2% | アジア太平洋が中核、中東・アフリカ(MEA)および南北アメリカへの波及 | 長期(4年以上) |
| 小売プライベートブランド食品の拡大 | +0.9% | 主に北米および欧州連合(EU)、アジア太平洋へも拡大中 | 中期(2~4年) |
| 第三者検査機関の統合 | +0.7% | 世界全体、成熟市場に集中 | 短期(2年以下) |
| 農場の人工知能(AI)駆動型予測リスクプロファイリング | +0.5% | 北米および欧州連合(EU)が早期採用、アジア太平洋が追随 | 長期(4年以上) |
| ブロックチェーンを活用したエンドツーエンドのトレーサビリティ義務化 | +0.4% | 欧州連合(EU)がリード、北米およびアジア太平洋は段階的採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的な食品安全規制の厳格化の進展
米国の食品安全強化法(FSMA)に基づく食品分析機関認定(LAAF)プログラムは2024年に完全稼働し、検査機関が指定分析に対して特定の認定を取得することを義務付けており、コンプライアンスコストが増加し、食品企業は認定された第三者プロバイダーへの移行を迫られています。[1]米国食品医薬品局(U.S. Food and Drug Administration)、「食品分析機関認定(LAAF)プログラム」、fda.gov 欧州連合(EU)においても同様の規制強化が見られ、欧州食品安全機関(EFSA)がリスク評価の枠組みを拡大し、より厳しい最大残留限界値を施行することで、義務的な試験パネルが拡大しています。ISO 22000およびBRCGS、IFS、FSSC 22000などの国際食品安全イニシアチブ(GFSI)承認スキームは規制の断片化を軽減していますが、同時に最低技術基準を引き上げています。その結果、かつて基本的な社内試験に依存していた中小規模の生産者は、より複雑な分析を外部委託する必要が生じており、食品安全の試験、検査、および認証市場が拡大しています。複数規格への適合要件は、安全性の検証を固定的な営業費用へと変え、通常の経済サイクルからの支出の保護をもたらしています。統合された検査機関ネットワークは、広範な認定を活かして長期契約を獲得し、価格プレミアムを確保しています。
国境を越えた農業・食料貿易量の増加
世界的な食料貿易は、単一の輸送品が複数の規制体制に晒されることになり、製品ごとに必要な試験の数が増加しています。ベトナムから欧州連合(EU)に加工水産物を輸出する輸出業者は、原産地および仕向地の農薬、重金属、微生物学的基準、およびラベリング基準を同時に満たす必要があり、これにより試験需要が増加しています。[2]Baker McKenzie、「アジア太平洋食品法ガイド2024年版」、bakermckenzie.com 複数の法域にわたる認定を持つ検査機関は、世界中で受け入れられる証明書を発行できるプロバイダーへ業務を集約する輸出業者に対して有利な立場にあります。アジア太平洋地域は、製造拠点であると同時に消費市場でもあることから、双方向の物流フローが生じており、両端での検証が必要となるため、成長の中核となっています。相互承認協定は一部の文書手続きを合理化する一方で、逆説的に、中小規模の生産者が新たな仕向地に参入する障壁を低下させることで試験数の合計を増加させています。この動態は、タイやベトナムなどのハブにおける地域の検査機関に対して、二桁台の取扱量成長を持続させています。
小売プライベートブランド食品の拡大
大手小売業者は独自の安全プロトコルを規定することが増えており、検証の責任をサプライヤーから転換しています。ウォルマート、カルフール、テスコはブランド固有の基準を製品が満たしていることの第三者による確認を要求しており、法定最低基準を超える追加的な試験パネルが発生しています。検査機関は、従来の病原体・残留物試験に真正性チェックやサプライチェーン監査を組み合わせることで付加価値を提供しています。中小規模のメーカーは、同一の製品に対して個別の試験プログラムを委託することが多く、異なる小売業者の要件への対応が求められます。小売業者はブロックチェーンQRコードを採用し、販売時点で消費者に認証データを公開することで、透明性と消費者信頼を強化しています。包装食品におけるプライベートブランドの普及率が上昇するにつれて、定期的な試験量が拡大し、食品安全の試験、検査、および認証市場をさらに拡大させています。
第三者検査機関の統合
Mérieux NutriSciencesは2025年1月、Bureau Veritas の食品試験事業を3億6,000万ユーロ(USD 3億9,000万)で買収し、32カ国に140以上の検査機関を有するネットワークを構築しました。統合されたグループは、認定維持、資本設備の活用、および地理的リーチにおいて規模の経済を実現します。各施設間でサンプル負荷を分散し、統合データハブを導入し、設備サプライヤーとの取引量を増やして交渉力を高めることができます。中小規模の検査機関は、高度なLC-MS/MSや次世代シーケンシングプラットフォームに対する資本要件の増大に直面しており、特化または買収を模索せざるを得ない状況です。この集中化の傾向は、大手既存企業の競争上の優位性を強化し、外部委託モデルへのシフトを加速させています。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興市場における断片化したコンプライアンス体制 | -0.8% | アジア太平洋、中東・アフリカ(MEA)、ラテンアメリカの新興市場 | 中期(2~4年) |
| 中小企業(SME)に対する複数規格認定の高コスト | -0.6% | 世界全体、特に発展途上国への影響が大きい | 短期(2年以下) |
| 資格を持つ食品毒性学者および監査員の不足 | -0.4% | 世界全体、特にアジア太平洋および中東・アフリカ(MEA)で深刻 | 長期(4年以上) |
| サンプリングの代表性に対する気候変動による変動 | -0.3% | 世界全体、深刻度は地域により異なる | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新興市場における断片化したコンプライアンス体制
新興国における国別の規制は国際基準から乖離しており、輸出業者は重複し時に矛盾する試験要件を乗り越えなければなりません。例えば、ベトナムとナイジェリアは、国際食品安全イニシアチブ(GFSI)スキームとまだ調和されていない新たな残留限界値および認証の枠組みを導入しており、再サンプリングと重複する文書作成が生じています。検査機関は複数の認定を維持しなければならず、運営コストが上昇し、納期が長くなっています。食品企業は、製品ラインを絞ったり特定の仕向地を回避することで対応していますが、規制の整合性が改善されるまで、それらの回廊における試験の成長は一時的に抑制されます。
中小企業(SME)に対する複数規格認定の高コスト
ISO 17025とFSSC 22000などのプログラムを同時に取得するには、多くの場合USD 10万以上の初期投資と年間USD 5万近くの継続費用が必要であり、中小規模の加工業者や地域の検査機関の予算を圧迫します。認定を持たない中小企業(SME)はプレミアム輸出チャネルにアクセスできず、生み出す外部委託業務の量が制限されます。この財務的なハードルは、利益率が低く資金調達が限られる発展途上地域で最も深刻です。bioMérieuxのトラステッド・サード・パーティのような協同的なイニシアチブは一部のデータコストを削減しますが、認定の初期費用を完全には排除できません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
認証の成長にもかかわらず試験サービスがリード試験サービスは2025年の食品・農業の試験、検査、および認証市場の57.62%を占めており、これはすべての生産者が実施しなければならない義務付けられた病原体・化学残留物・栄養成分分析を反映しています。認証サービスはブランドがスーパーマーケットの棚で差別化するために第三者の認定を活用するため、年平均成長率(CAGR)6.72%でより速く成長しています。検査サービスは労働集約的であることで制約を受けながらも、施設の監査やプロセス検証には不可欠なものとして、より小さなコンポーネントにとどまっています。試験サービスの中では、次世代シーケンシングおよびLC-MS/MSに対する需要がプレミアム価格を牽引しており、SGS SMARTなどの統合データポータルが付加価値の高い分析をサポートしています。予測期間中、試験と認証の収束が、プロバイダーに対して定期的な収益ストリームを固定するバンドル型コンプライアンスソリューションを生み出すでしょう。
試験サービスは、アレルゲンの交差汚染閾値からマイクロプラスチック汚染限界値まで、新たな規制が生まれるたびに試験チェックリストが長くなるため、重要な規模を維持しています。認証の勢いは、消費者に見える保証を求めるプライベートブランドの小売業者から生じています。両カテゴリーに投資する検査機関はクロスセルが可能となり、長期契約を確保し、稼働率を80%以上に維持できます。SGSのSMARTは、リアルタイムのダッシュボードが検査データと監査結果を統合し、クライアントに対して単一のコンプライアンス情報を確立する方法を示しています。このエンドツーエンドの可視性は、大規模でテクノロジーを活用したプロバイダーへの外部委託の重要性を強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


調達タイプ別:
外部委託モデルの支配は専門化トレンドを反映外部委託プロバイダーは2025年の収益の72.34%を生成し、2031年にかけて年平均成長率(CAGR)6.62%での拡大が予測されており、そのリードを固めています。複雑な規制、急速な技術変化、および高い設備投資が、最も高スループットの加工業者を除いてコスト便益の計算を第三者検査機関に有利に傾けています。社内施設は即時のライン解放の決定が重要な場合に存続しますが、そのような工場でさえ法的防御のために確認試験を外部委託しています。bioMérieuxとMérieux NutriSciencesが立ち上げたトラステッド・サード・パーティプログラムは、外部委託モデルのネットワーク上の利点を示しています:プール化された匿名データが、個別の検査機関では利用できないサプライヤーリスクスコアを生成しています。
企業は外部委託が認定された結果を提供するだけでなく、責任が認証者に移転することで責任を軽減することも発見しています。大規模な検査機関は、定期的な試験、抜き打ち監査、トレーサビリティダッシュボードをバンドルしたサブスクリプションプランを提供することでさらに魅力的な提案をしています。国境を越えた貿易が激化するにつれて、生産者はグローバルな認定を持つ単一のサービス拠点を好むようになっており、この地位はほとんどの社内検査機関にとって実現不可能です。
地域分析
アジア太平洋、北米、欧州の食品・農業の試験、検査、および認証市場
アジア太平洋地域は2025年の世界収益の43.12%を占め、2031年にかけて6.98%のCAGRで成長すると予測されている。中国、インド、および東南アジアは加工能力と消費者需要の両方を拡大しており、認定試験所への投資を促進している。インド政府は、国内の安全監視と輸出競争力を支援するため、2024年度予算においてNABL認定試験所100施設の新設に資金を拠出した。北米は、FDAのLAAFプログラムが認定のアップグレードを推進し、外部委託サンプルの流入を増加させることで、規制革新の中心地であり続けている。欧州は成熟市場ではあるものの、新規汚染物質スクリーニングおよびサステナビリティと動物福祉基準を軸としたプレミアム認証サービスへの安定した需要が見られる。
中東・アフリカ、アジア太平洋、ラテンアメリカの食品・農業の試験、検査、および認証市場
中東・アフリカ地域は、食品輸入の増加とインフラ整備により、最も急速に台頭する機会を代表している。フィリピンは、地域の安全監視を強化するため、フィリピン科学技術省(DOST)の500万フィリピンペソの資金援助を受け、カガヤン・バレーに初の食品品質試験所を設立した。湾岸協力会議(GCC)加盟国は、コーデックス・アリメンタリウスを参考にした統一残留基準を導入し、アッセイの調和を促進している。ラテンアメリカは、複数の法域にわたる証明書を必要とする大豆および食肉の輸出量から恩恵を受けているが、国内規制の断片化が成長率を抑制している。
アジア太平洋、北米、欧州、アフリカの食品・農業の試験、検査、および認証市場
地域比較は、異なる成長要因を浮き彫りにしている。アジア太平洋地域の拡大は製造規模と輸出志向に起因する一方、北米と欧州は厳格な法執行とプライベートブランドの普及に依存している。アフリカの成長は、ドナー資金による能力構築と輸入監視に結びついている。グローバルな試験所ネットワークとデジタルデータ基盤を持つプロバイダーは、こうした地域的な差異を活用し、高い働率を維持することができる。


規制環境
規制主導のコンプライアンスは、食品・農業TICにおける主要な需要基盤であり続けており、その施行範囲は基本的な病原体パネルから残留物質、アレルゲン、調理済み食品(RTE)の微生物管理へと拡大している。米国では、2024年から完全運用されているFDA FSMAの食品分析研究所認定(LAAF)プログラムにより、指定分析のための認定検査機関の能力に対する需要が増加し、法的に有効な結果を得るための第三者機関への依存が強まっている。欧州では、2026年7月1日から適用される規則(EU)2024/2895を含む改訂微生物基準の導入スケジュールにより、RTE食品に対するリステリア・モノサイトゲネス対策の具体性が高まり、日常的な環境モニタリングが増加し、確認検査の実施が促進されている。
国際基準および民間基準の更新も、追加的な監査・認証需要を生み出している。食品規格委員会(コーデックス委員会)は第49回会合(2026年7月6日~10日)において新基準を採択し、予防的アレルゲン表示に関するガイダンスや主要病原体に対する管理措置の改訂を含めた。これは調和を支援する一方で、輸出業者に対する文書化・検証要件を高めることにもなる。分析面では、規則(EU)2026/765(2026年4月1日採択、2027年1月1日施行)が食品・飼料における農薬残留サンプリングおよび分析に関する新たな規則を定め、分析方法の更新および検査機関の準備作業を促している。同時に、2026年5月に発行されたFSSC 22000バージョン7や2026年8月10日発効のBRCGS更新、ISO 22002:2025のPRPシリーズなど、GFSI認定スキームの更新により、加工および小売・卸売分野における監査範囲が拡大し、複数規格対応の認証機関や検査チームにとっての機会が広がっている。
バリューチェーン分析
需要は、規制当局、輸入当局、および小売顧客に対してコンプライアンスを証明する必要がある生産者、畜産事業者、養殖事業者、原料供給者、加工業者、ブランド所有者から始まる。そこから、採取キット、コールドチェーン物流、管理連鎖(チェーン・オブ・カストディ)を含むサンプリングおよび分析前工程を経て、微生物学、化学、残留物質、アレルゲン、真正性試験を行う認定検査機関へと業務が移行する。検査・監査サービスは、施設プログラム(PRP)、HACCP/食品安全管理システム(FSMS)の検証、サプライヤー評価のための検査業務と並行して実施され、認証機関はISO 22000、FSSC 22000、BRCGS、IFS、SQFなどのスキーム認証を提供し、試験・監査の証拠を市場アクセス資格に変換する。結果管理は、複数市場での取引に関する仕様、基準値、文書を統合するポータルや規制インテリジェンスのサブスクリプションを通じて、顧客の品質保証(QA)システムにますます組み込まれている。
上流のTICサプライヤーには、分析機器・消耗品、標準物質、LIMS(検査情報管理システム)およびデータプラットフォーム、そして毒性学者、微生物学者、監査人などの資格を持つ技術人材が含まれる。統合された検査ネットワークやアウトソーシングモデルが業務実行の主流を占め、複数拠点の能力を活用してサンプル負荷を調整し、広範な認定を維持している。自社内検査機関は高スループットの即時リリース検査のために存続し、確認的または特殊な分析はアウトソースされる。新興リスクに対応する能力投資は、新しい試験方法が検証され、サービスカタログに追加されるにつれてバリューチェーン全体に波及しており、Intertekが2026年2月に上海の研究所でセレウリド毒素検出能力を拡大した例に見られるように、これは製造業者からの追加検査需要が認定第三者インフラに流入していることを示している。
競合環境
上位7社が世界収益の大部分を占めており、中程度の集中度を示しています。SGS、Eurofins、Intertek、Bureau Veritas、Mérieux NutriSciencesは、価格競争ではなく、地理的カバレッジ、認定の範囲、および技術採用において競合しています。合併・買収(M&A)は、2025年にMérieux NutriSciencesがBureau Veritas の食品試験資産を3億6,000万ユーロで買収したことが示すように、能力拡大への最も早い手段であり続けています。Eurofinsは、ケンタッキー州ルイビルに微生物検査機関を開設し、地域の加工業者に対するターンアラウンドタイムを短縮することで米国での展開を拡大しました。[4]Eurofins、「疾病管理予防センター(CDC)とEurofinsとの間の了解覚書(MOU)の署名」、eurofins.vnSGSは2025年1月、RTI Laboratoriesを78%、Aster Global Environmental Solutionsを41%取得することで、分析スイートを強化しました。
テクノロジーの統合が次の競争フェーズを形成しています。SGS SMARTは、検査データ、ブロックチェーントレーサビリティ、および人工知能(AI)を活用したリスクアラートを融合させたリアルタイムダッシュボードを提供しています。デジタルネイティブな参入企業は、バッチサンプリングサイクルを回避して継続的なライン監視のためにIoTセンサーを展開しています。既存企業はセンサー企業とのパートナーシップや、クラウドプラットフォームの統合で対応しています。統合は認定維持の単位コストを下げ、イノベーション採用を加速しますが、市場支配力に対する規制当局の監視も強化されます。
ホワイトスペースの機会は、新規食品成分試験、細胞培養タンパク質の検証、およびカーボンフットプリント認証に現れています。大手既存企業はこれらのニッチにR&D予算を配分しながら、スタートアップとの提携を形成しています。認定および監査の認証が参入障壁として機能するため、競合の激しさは中程度にとどまりますが、デジタル対応の挑戦者は急速に成長するニッチでシェアを獲得する可能性があります。
食品・農業の試験、検査、および認証業界のリーダー
Bureau Veritas SA
SGS SA
Intertek Group Plc
TÜV SÜD AG
TÜV Rheinland AG
- *免責事項:主要選手の並び順不同

食品・農業の試験、検査、および認証市場
- ALS Limited
- AsureQuality Limited
- Bioagri Certificadora S.A.
- Bureau Veritas SA
- BSI Group
- Control Union Certifications B.V.
- Cotecna Inspection SA
- DNV AS
- Eurofins Scientific SE
- Intertek Group plc
- Kiwa NV
- Lloyd’s Register Group Limited
- Merieux NutriSciences Corporation
- NSF International
- Perry Johnson Registrars Inc.
- QIMA Limited
- RINA S.p.A.
- SGS SA
- SQI Services Inc.
- TÜV NORD GROUP
- TÜV Rheinland Group
- TÜV SÜD AG
- UL LLC
- VERT Laboratories Inc.

市場機会と将来展望
機会は、コンプライアンス要件がよりデータ主導かつ複数規格対応となる分野で最も顕著であり、試験、監査、認証、デジタル証拠管理を統合したサービスの提供を支えている。FDAがリスクベースの監督へと移行し、州パートナーへの日常検査依存を強め、AIとデータ共有を活用して高リスク施設を的確に特定する動きは、継続的なモニタリングデータ、立証可能な文書化、そして国内・輸入サプライチェーン全体で規制の精査に耐えうる迅速対応検査プログラムへの需要を高めている。FSSC 22000バージョン7やISO 22002:2025のPRPシリーズなどのスキーム更新も、ギャップアセスメント、監査人の能力、統合認証パッケージの更新サイクルを生み出しており、特にプライベートブランドを扱う小売業者にブランド固有のプロトコルで対応する製造業者にとって重要である。
第二の機会分野は、輸出経路全体での断片化を減らす、プラットフォームを活用した積極的なコンプライアンス対応である。SGSは2026年3月に規制インテリジェンスとリスク分析を組み合わせたFoodNexusプラットフォームを立ち上げ、単発証明書からサブスクリプション型のコンプライアンス管理への移行を示している。ここでは、検査機関や認証機関がデータ解釈やサプライヤーのリスクスコアリングを分析業務と併せて収益化している。公的基準に関しては、食品規格委員会(コーデックス委員会)の戦略計画2026-2031年が、将来動向の監視と科学データの活用強化を優先しており、新興リスクに対する試験メニューの拡大や、認定検査機関によるより頻繁な分析方法の更新を後押ししている。インドが2024年予算で100の新規NABL認定研究所への資金提供を行うなど、政府が認定能力を構築している地域では、国際的なTIC事業者が現地ネットワークと提携し、監査人を育成し、複数規格認定を支援しつつ、世界的に認知された証明書を必要とする輸出業者にサービスを提供する余地が残されている。
Recent Industry Developments in 食品・農業の試験、検査、および認証市場
- 2026年7月:SGSが調理済み食品におけるリステリア・モノサイトゲネス対応に関する規則(EU)2024/2895に関するガイダンスを発表。本ガイダンスはコンプライアンスの経路を明確化し、食品安全規制遵守に関するSGSのサービス提供を拡大するものである。
- 2026年7月:SGSがLi AutoのL9 Livis 5Gインテリジェントコックピットプラットフォームに、自動車分野初の5G性能マークを付与。この受賞は市場での信頼性を強化し、コネクテッドビークルエコシステムにおけるSGSの認証範囲を拡大するものである。
- 2026年6月:ビューロー・ベリタスがFSSC 22000バージョン7への移行を支援するため、ギャップ分析および認証サービスの提供を発表。この支援により、顧客は認証を効率的に更新でき、規格の推進力が維持される。


食品・農業の試験、検査、および認証市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、農業から食卓までのチェーン全体における農業資材および食品の安全性、品質、コンプライアンスを検証するために用いられる試験、検査、認証活動から生じる第三者機関収益および自社内収益を対象とし、実験室試験、現地検査、規格ベースの認証を含む。
対象範囲の除外:純粋なコンサルティング、保証を伴わない研修サービス、試験・検査・認証の提供を含まない単独ソフトウェアプラットフォームは対象外とする。
セグメンテーション概要
- サービスタイプ別
- 試験サービス
- 検査サービス
- 認証サービス
- 調達タイプ別
- 社内
- 外部委託
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦(UAE)
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算出、および検証
デスクリサーチ
基礎データの基盤を構築するため、まず農業・食品分野でTIC需要を通常喚起する規制および貿易上の要因をマッピングした。米国FDA、USDA、EFSA、欧州委員会、コーデックス委員会などの公的資料を用いて、試験の契機、検査の強度、そして製品カテゴリーおよび原産国によってコンプライアンス要件がどのように異なるかを把握した。
次に、それらの契機を、UN Comtradeの貿易統計、入手可能な場合の政府による国境検査発表、公表されている認定機関および規格ディレクトリ(例:ISO関連レジストリや各国認定機関)などの測定可能な市場指標と結び付けた。企業の年次報告書、投資家向け資料、信頼性の高い報道を用いてサービス構成やアウトソーシングの動向を検証し、企業財務およびニュースの有料サブスクリプションを活用して通貨、会計年度のタイミング、企業構造マッピングを標準化した。これらのデスクソースは例示にすぎず、データ収集、検証、確認のために他の多くの公的資料も使用された。
一次インタビューおよび調査
一次調査は、デスクリサーチではあまり十分に説明されないギャップ、特に価格設定の論理、バンドルプログラムの課金方法、実際の契約における試験・検査・認証の分担を補うために活用された。品質・コンプライアンス責任者、検査機関・監査業務の管理者、食品ブランドおよび農業資材供給業者の調達チーム、主要な消費・輸出地域における選定チャネル関係者と意見交換を行い、モデルを最終化する前に前提を修正できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:34% | 経営幹部(CXO):14% | アジア太平洋地域:45% |
| ミッドティア:45% | 部門/ユニットリーダー:28% | 欧州・中東・アフリカ:32% |
| 中小プレーヤー:21% | マネージャー:58% | 南北アメリカ:23% |
市場規模算出および予測
市場規模の算出はトップダウンとボトムアップの両アプローチを用いて行われ、規制主導の活動水準をまず需要プールとして再構築し、その後、供給側の実態との整合性を検証した。トップダウン側では、食品貿易フローと国境コンプライアンスの強度を典型的な試験パネルおよび検査頻度と組み合わせ、対価が支払われる可能性の高い保証活動の対応可能な量を推定した。
モデルの妥当性を保つため、試験1件当たりの価格や監査の日額料金のサンプル、検査機関の稼働率に関する議論、主要地域における追跡対象のサービス提供者群からの集計など、選択的なボトムアップ的な概算を用いて総額を裏付けた。モデルに大きな影響を与える入力要素には、国境を越える食品貿易額、より高い試験頻度を要する高リスクカテゴリーの割合、検査強度に影響を与えるリコールおよび不遵守の兆候、アウトソーシングと自社内検査機関の比率、複数残留物質パネルおよび認証監査の平均価格変動が含まれる。
予測はシナリオ分析を用いて策定され、基準成長率は追跡可能性および輸入要件の強化見通しと連動させ、その後、価格上昇、検査機関の能力追加、農業から食卓までの統合プログラムへの移行に関する専門家の見解を用いて調整した。小規模な地域事業者に関するボトムアップ的なデータが不足している場合は、地域およびサービス構成に基づく保守的な浸透率の前提を用い、検証段階での協議を通じて再検討した。
データ検証および更新サイクル
最終的な数値が単一の入力に依存しないよう、複数の段階を経て出力を検証した。貿易露出度、施行強度、公表された検査機関・監査能力の変化などの独立した指標とモデル化された総額を比較し、承認前に国および サービスタイプ別の異常値を調査した。
レビュー中、大きな差異を生じさせた前提はフォローアップ調査によって再検証され、現実的な範囲内でいずれかの変数が変動しても推定値が安定していることを確認するために感度分析を実施した。レポートは年次で更新され、重大な事象が発生した場合には中間更新が行われ、納品前の最終確認を経て、顧客にはその時点で入手可能な最新の見解が提供される。
Mordor Intelligenceによる農業・食品分野の試験・検査・認証市場規模算出と他社発表の推定値との比較
農業・食品TICの公表市場規模が大きく異なるように見えるのは、サービスの境界が資料間で一致しておらず、試験、検査、認証が一つの費用としてまとめられる場合、同じ活動が二重に計上されることがあるためである。差異はまた、その推定が食品のみの安全性試験を対象としているか、あるいは上流の農業資材や農場監査も含んでいるかによっても生じる。
この差異は通常、課金対象となるTIC収益として何が含まれるか(例えば、製品試験に加えて現地検証を含むか、試験のみか)、自社内品質検査機関がどのように扱われるか、そして国境を越えるコンプライアンス量が実際の貿易・施行の兆候に基づいているか、あるいは想定された浸透率に基づいているかによって左右される。一部の資料では、バンドル契約への実際の移行を検証せずに、検査パネルに積極的な価格上昇率を適用している場合もあり、そのため表には幅広い範囲が示されている。本レポートでは、モデル化の最終段階に近い時点で、より厳密な対象範囲と更新サイクルをMordor Intelligenceが適用している。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 32.27 B (2026) | |
| 業界団体A | USD 28.90 B (2026) | 試験中心のプログラムを反映することが多く、特に上流の農場・飼料保証活動における検査日数や認証監査収益の一部を除外している可能性があり、これにより計上されるサービスプールが縮小する。 |
| グローバルコンサルティング企業B | USD 38.60 B (2026) | 一般的に、関連する保証サービスをTICに含めるより広範な包含規則を用いており、バンドル契約価格やアウトソーシング比率との整合的な検証を行わずに、より高い平均販売単価(ASP)上昇の前提を適用している場合がある。 |
総じて、これらの差異は主にサービスの包含範囲、および価格と量がコンプライアンス活動から収益へどのように変換されるかに起因する。変数を観測可能な施行および貿易の兆候に結び付け、インタビューを通じて価格とサービス構成を再検証することで、本推定値は購入者が検証および更新可能な再現性のある手順にまで追跡可能な状態を維持している。


レポートで回答される主な質問
2026年の食品・農業の試験、検査、および認証市場の規模はどのくらいですか?
2026年にはUSD 322億7,000万と評価されており、2031年にかけて年平均成長率(CAGR)6.36%での成長が予測されています。
現在どの地域が収益をリードしていますか?
アジア太平洋が2025年の収益の43.12%を生成しており、年平均成長率(CAGR)6.98%で最も急速に成長している地域でもあります。
最も急速な成長を示しているセグメントはどれですか?
認証サービスは、ブランドが第三者による検証を活用することから、2031年にかけて年平均成長率(CAGR)6.72%での拡大が予測されています。
なぜ企業は外部委託による試験を好むのですか?
外部委託は、社内検査機関の維持と比較して、より広範な認定、専門的な知識、および低い1サンプルあたりのコストを提供します。
将来の需要に影響を与えるテクノロジーは何ですか?
人工知能(AI)、ブロックチェーントレーサビリティ、次世代シーケンシング、およびLC-MS/MSが精度と速度を向上させ、試験の範囲を拡大しています。
最終更新日:



