
Mordor Intelligenceによる試験・検査・認証市場分析
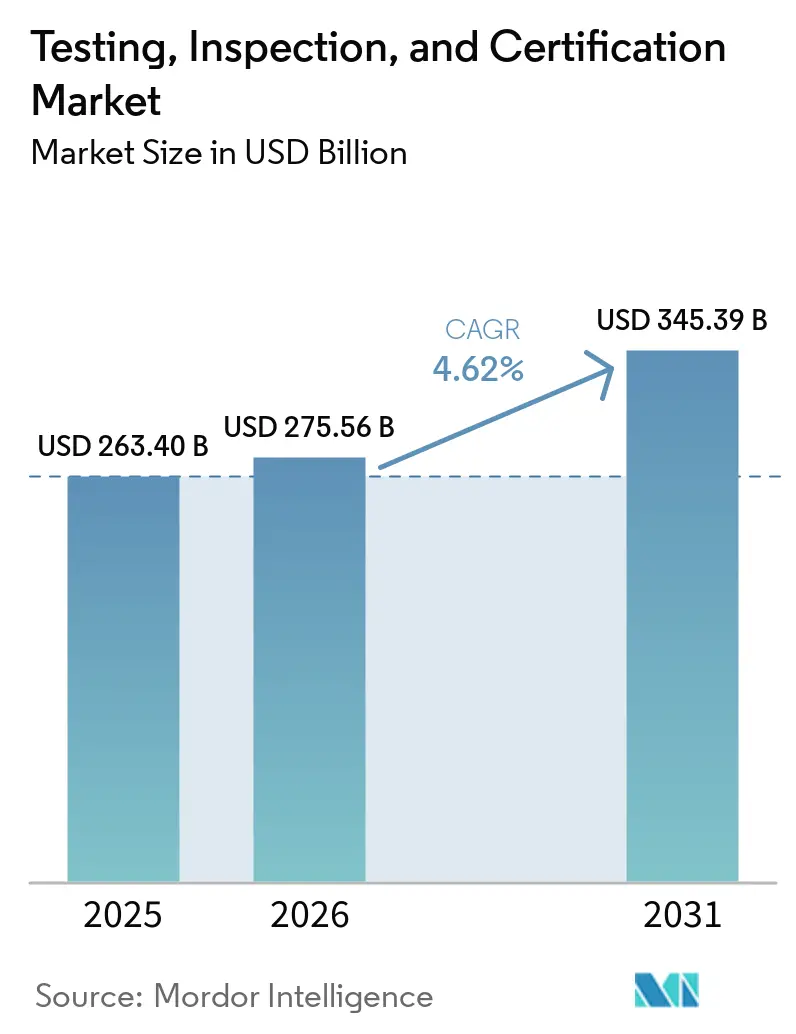
テスト、検査、および認証市場規模は2026年に2,756億米ドルと評価され、2027年の2,883億米ドルから2032年には3,584億米ドルに達すると推定され、予測期間(2027年〜2032年)中に4.45%のCAGRで成長します。
製品安全義務は、中国の認証フレームワークの対象製品を含め、使用可能な適合証拠に対する需要を維持しています。プロバイダーは、専門的な実験室能力と外部保証を組み合わせ、単一の商業的関係の中でより多くの購買者要件に対応しています。リモート評価は、資産状態の繰り返しレビューを通じてその関係を拡張することができます。バッテリー評価においては、特定のグループ会社が保有する認定機関としての地位が、認可された範囲内で規制サービスを提供できる主体を定義します。価圧力と認知障壁は、この拡大するサービス範囲から得られる収益を制限する可能性があります。
レポートの主要な知見
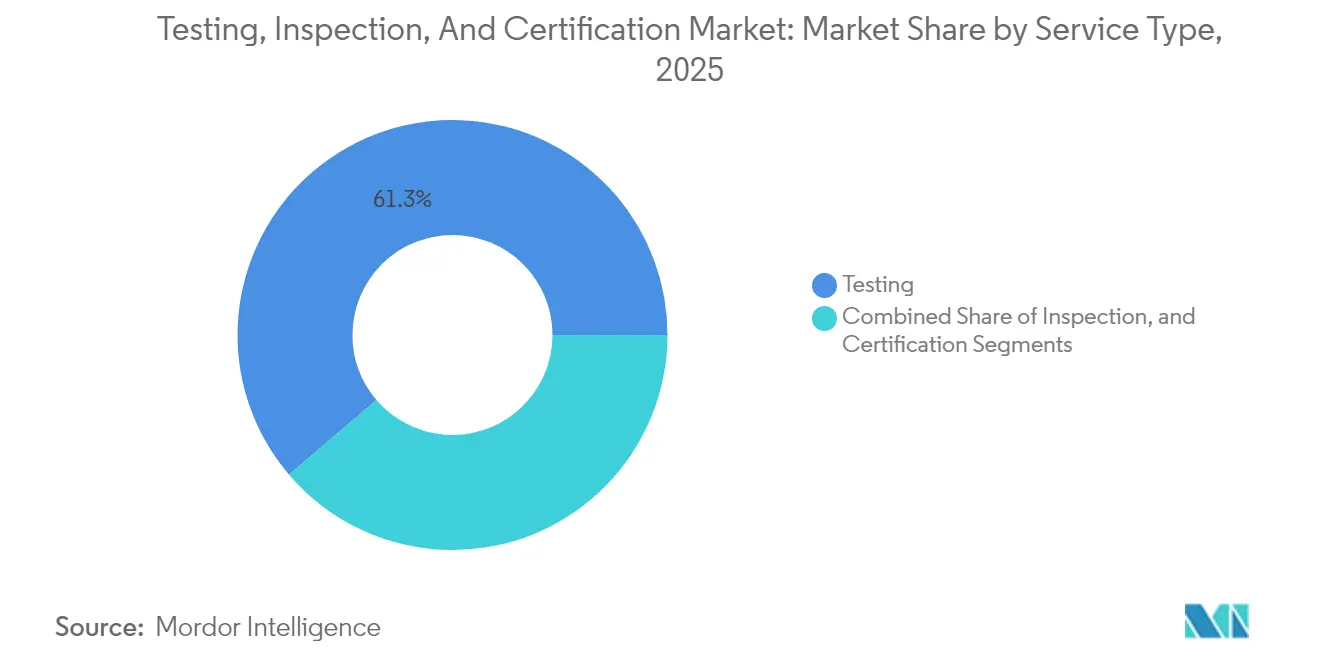
- サービスタイプ別では、テストが2026年のテスト、検査、および認証市場シェアの61.28%を占め、認証は2027年〜2032年の期間中に4.74%のCAGRで最も速く成長するセグメントと予測されています。
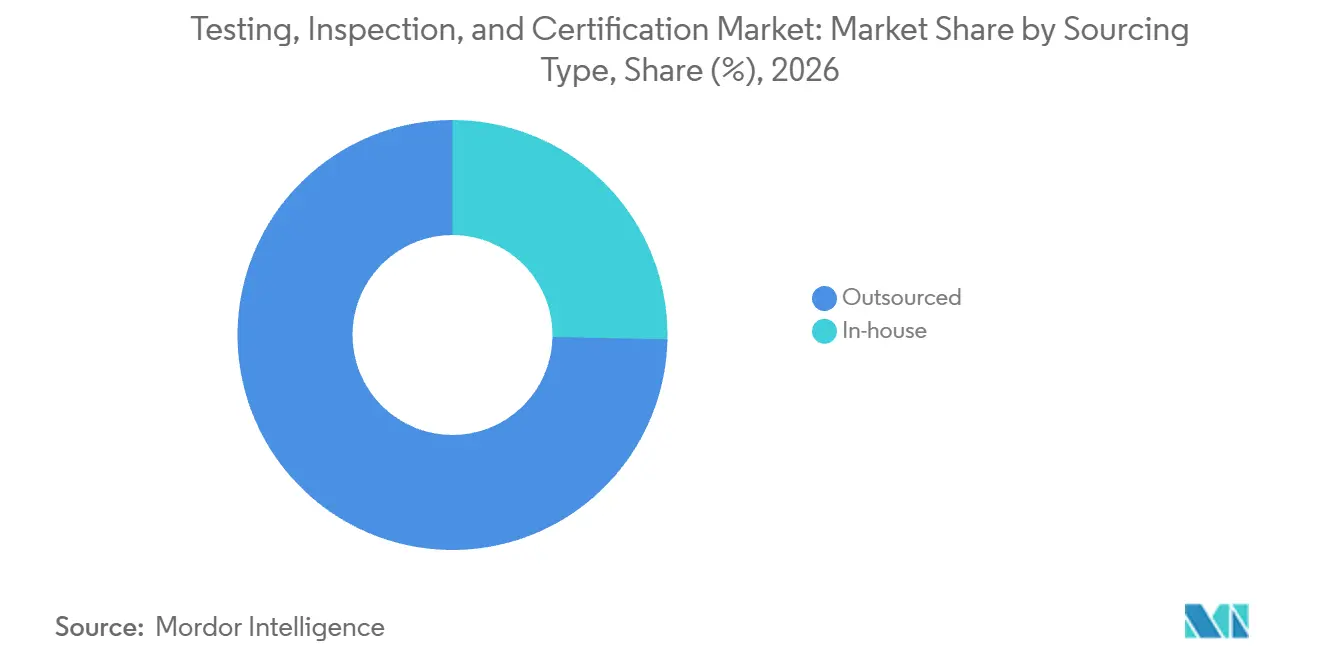
- 調達タイプはアウトソーシングサービスが主導し、2026年のテスト、検査、および認証市場規模の74.68%のシェアを占め、2027年〜2032年の期間中に4.51%の最速予測CAGRを記録しています。
- 産業垂直全体では、消費財・小売が2026年の収益の13.19%で首位を占め、食品・農業・飲料は2027年〜2032年の期間中に5.95%のCAGRで最も速く成長すると予測されています。
- サービス提供モード別では、オンサイトサービスが2026年の収益の44.38%を占め、リモート・デジタルサービスは2027年〜2032年の期間中に6.55%のCAGRで最も速く成長すると予測されています。
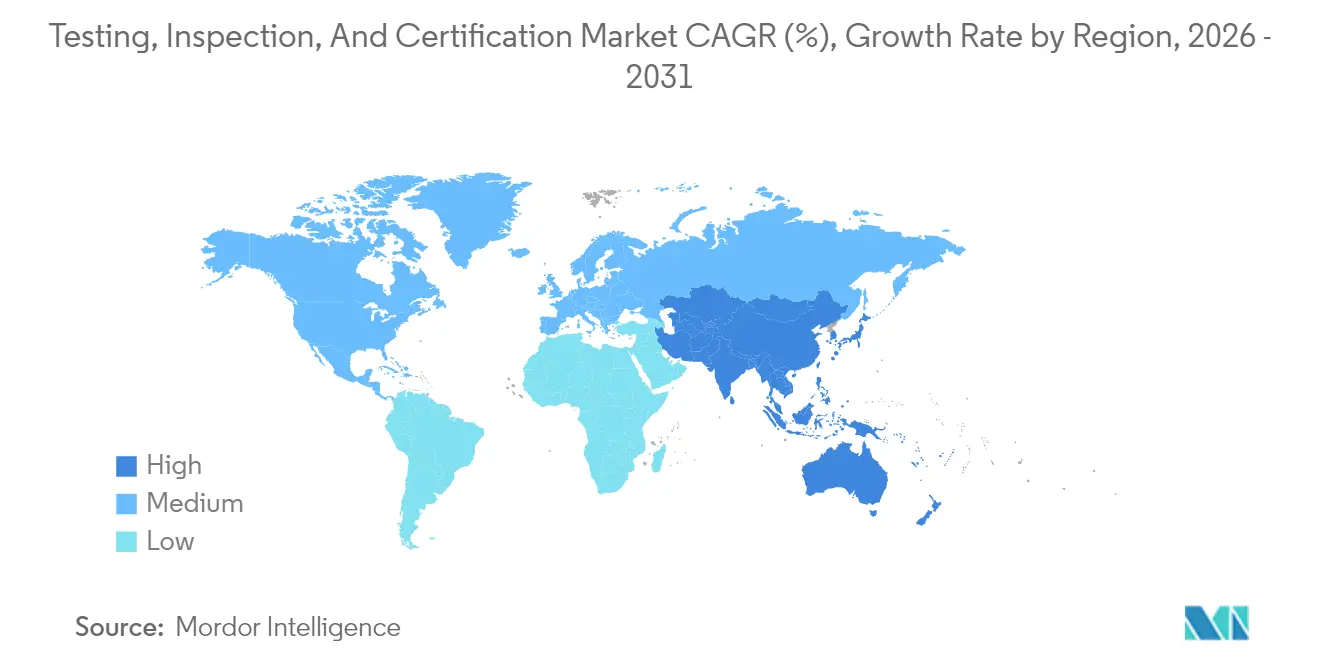
- 地域別では、アジア太平洋が2026年の収益の47.35%を占め、2027年〜2032年の期間中に5.1%のCAGRで最も速く成長する地域と予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 規制コンプライアンスの強化と製品安全義務の増大 | +1.8% | 欧州連合加盟国 | 短期(2年以内) |
| 第三者保証を求めるグローバルサプライチェーンの拡大 | +1.4% | 北米、欧州、およびアジア太平洋 | 中期(2〜4年) |
| コンシューマーエレクトロニクスおよびIoT製品発売の急増 | +1.1% | 北米、欧州、およびアジア太平洋 | 短期(2年以内) |
| AI対応リモートおよび継続的モニタリングプラットフォーム | +0.65% | イングランドおよびウェールズ | 中期(2〜4年) |
| EUへの対象輸出品に係る実際の内包排出量のCBAM検証 | +0.55% | 欧州連合加盟国 | 短期(2年以内) |
| 接続製品のサイバーフィジカルセキュリティ認証 | +0.4% | 欧州連合加盟国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
規制コンプライアンスの強化と製品安全義務の増大
製品安全義務は、欧州連合で販売される商品の安全性を裏付ける証拠に対する明確なニーズをメーカーに与えます。2024年12月13日以降、一般製品安全規則により、メーカーはその市場に対象製品を上市する前にリスクを評価し、技術文書を作成することが義務付けられています。[1] これらの義務は、製品がどこで生産されたかに関わらず、その範囲内の製品に適用されます。製品リスクの可能性に応じて、文書にはメーカーまたはその代理人によるテストレポートを組み込んだリスク分析と軽減策が含まれる場合があります。内部分析を保持するメーカーは、必要な技術ファイルにおいて特定されたリスクを実証するために外部テストを購入することができます。商業的な開口部はリスク固有の証拠であるため、実験室の作業は文書化された安全上の問題に答えて、そのファイルに貢献しなければなりません。
第三者保証を求めるグローバルサプライチェーンの拡大
サプライチェーンが複数の事業拠点にまたがって拡大するにつれ、認定されたマネジメントシステム認証は、散したサプライヤーを評価するための共通の基準を購買者に提供することができます。2025年12月31日時点で、Global ACIの調査では、対象規格全体で328万件以上の有効な認定マネジメントシステム証明書が確認されました。これらの証明書は世界中の525万件以上の関連サイトをカバーし、Global ACI多国間相互承認協定の署名機関によって認定された機関から発行されました。したがって、サプライヤーが分散した業務向けの保証サービスを設計する際には、証明書自体と並んでサイトカバレッジが重要になります。ネットワークの拡大は、新たな証明書保有者の獲得のみに依存するのではなく、既存の保証エンゲージメントを元の拠点を超えて拡大する方法を提供します。
コンシューマーエレクトロニクスおよびIoT製品発売の急増
スマートフォンやIoTウェアラブルを発売するコンシューマーエレクトロニクスメーカーにとって、ハードウェアとファームウェアの同時変更は新たな適合性の問題を生じさせる可能性があります。デバイスのハードウェアとソフトウェアの両方が変更される場合、プロバイダーはそれらの変更と製品の意図された用途との相互作用を評価することができます。関連する設計はまた、各導入を個別に評価するか、変更された機能を中心にプログラムを組織するかという商業的な選択肢を生み出します。焦点を絞った評価により、特定のスマートフォンリリースに対して新たな証拠が必要なハードウェアとソフトウェアの相互作用を特定することができます。これにより、リリース構成が委託評価の実用的な単位となり、変更されていないすべてのコンポーネントを新しい設計として扱うことなく、メーカーが変更された相互作用に対処するのに役立ちます。
AI対応リモートおよび継続的モニタリングプラットフォーム
AI支援リモート検査は、評価者をすべての観察ポイントに配置することなく、資産の証拠をレビューのために利用可能にすることで、サービス需要を拡大することができます。2025年9月、National GridとSees.aiはイングランドおよびウェールズ全域でネットワーク全体の自律型ドローン検査を開始しました。このシステムは目視外飛行とAIおよび機械学習分析を使用して、送電ネットワークの保守計画に情報を提供しました。送電ネットワークを所有・運営するNational Gridが検査の購買者であり、Sees.aiが自律型ドローン能力を提供しています。オペレーターが経時的な状態比較を必要とする場合、繰り返し検査のエンゲージメントにより、単一の調査の結果を超えた保守計画記録を提供することができます。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 価格競争によるマージン圧縮 | -0.45% | 中華人民共和国 | 短期(2年以内) |
| 貿易摩擦と各国規格の乖離 | -0.6% | 米国および欧州連合 | 短期(2年以内) |
| デジタルツインによるOEM自己認証 | -0.2% | 欧州連合加盟国 | 長期(4年以上) |
| ニッチなテスト領域(バッテリー、5G、バイオテク)における人材不足 | -0.2% | 北米、欧州、およびアジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
価格競争によるマージン圧縮
価格競争は、専門的なセキュリティ評価から得られる収益を狭めます。2026年上半期、新疆希陵信息技術は、完全子会社である固平安全のセキュリティ事業において前年比での売上総利益率の低下を報告しました。影響を受けたサービスは、中国におけるネットワークセキュリティ評価および情報セキュリティリスク評価であり、業界の見積もりが圧力に直面していました。同社のリスク開示では、中国のサイバーセキュリティセクターにおける価格競争、サービスの同質化、イノベーションおよび研究投資への制約についても説明されていました。これは、手数料の低下が評価を差別化する能力を開発する余地を少なくするため、商業的なリスクを生み出します。
貿易摩擦と各国規格の乖離
評価機関の所在地がその業務の受け入れを制限する場合、国境を越えた保証はより費用がかかります。2026年の貿易障壁報告書において、米国通商代表部は、既存の相互承認協定の範囲外でのEUの制限が米国輸出業者のコストと市場投入までの時間を増加させたと述べました。これにより、適用される承認協定が、技術的能力と並んで評価プロバイダーの商業的選択の一部となります。報告されたEUの制限の影響を受ける米国輸出業者にとって、プロバイダーの適格性は技術的な作業を超えた市場参入の負担を加えます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
テストの規模が認証の拡大を支えるテストは2026年のテスト、検査、および認証市場規模の61.28%のシェアを占め、最大のセグメントとなりました。Intertek Group plcは2025年に、テストを保証・テスト・検査・認証サービスの中で収益最大のサービスとして報告しました。そのテスト業務は、製品とサービスが品質、安全性、持続可能性、およびパフォーマンス基準をどのように満たすかを評価します。その幅広さにより、複数の購買者要件が同じサービスカテゴリー内に収まり、実験室能力に幅広い商業的応用が与えられます。これらの異なる評価ニーズに対応できる実験室は、顧客の製品要件に関連する評価業務をより多く追求することができます。
認証は2027年〜2032年の期間中に4.74%のCAGRで最も速く成長するセグメントと予測されています。Bureau Veritas SAは2025年に認証事業で7.9%のオーガニック収益成長を報告しました。SGS SAのビジネスアシュアランス部門はその年に4.2%のオーガニック売上成長を記録しました。これらの結果は、2つの確立された認証事業内での商業的拡大を示しており、成長機会に単一プロバイダーの経験を超えた事業基盤を与えています。オーガニックの数値の差異は、これらの認証事業における拡大が2025年に均一なペースではなく、プロバイダーによって異なっていたことを示しています。


注記: 全セグメントの個別シェアはレポート購入後に入手可能
調達タイプ別:
外部契約と内部リリース管理の共存アウトソーシングサービスは2026年のテスト、検査、および認証市場シェアの74.68%を占め、最大のセグメントとなり、2027年〜2032年の期間中に4.51%のCAGRで最も速く成長すると予測されています。2025年2月、SGS SAは共同研究センターおよびLUCAS調査を通じてEU全域の土壌実験室分析に関する38ヶ月の欧州委員会契約を報告しました。このプログラムのためにEU全域で35,000件以上の土壌サンプルが収集されていました。この調達モデルは、公共購買者の分析要件と外部プロバイダーの実験室能力を結びつけます。定義された分析プログラムを実行することで、プロバイダーは購買者の多くの収集拠点に分散した評価ニーズに対応することができます。
社内品質管理は、検査証拠を医薬品製品のリリースに関するメーカーの決定に直接結びつけます。2025年の報告において、3SBIOは、製品が内部品質検査および品質管理マネージャーによる検証と承認の後にのみ工場を出荷できる製造拠点について説明しました。そのシステムには、検査データ、監査証跡、および検査結果の報告手順も含まれていました。この組み合わせにより、メーカーのリリースプロセス内で物理的な検査と並んで証拠管理が行われます。そのようなメーカーにサービスを提供する外部プロバイダーは、購買者の内部検査およびリリース管理を通過できる結果を必要とし、その保持された意思決定プロセスとの適合性が商業的に重要になります。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
産業垂直別:
小売の幅広さと専門的な食品需要の融合消費財・小売は最大のセグメントであり、2026年の収益の13.19%を占めました。産業およびその他のセクターにもサービスを提供するIntertek Group plcのコンシューマープロダクツ部門は、2026年上半期に前年比で固定為替レートベースで5.5%の収益成長を報告しました。この部門は、繊維、履物、玩具、家電製品、およびその他の製品にわたって小売業者、メーカー、および流通業者にサービスを提供しています。その認定施設は、品質、安全性、規制、およびブランド基準をサポートしています。小売業者とメーカーにとって、その幅広い製品カバレッジの価値は、各カテゴリーの商品に関連する品質、安全性、およびブランド要件を適用することにあります。
食品・農業・飲料は2027年〜2032年の期間中に5.95%のCAGRで最も速く成長するセグメントと予測されています。Eurofins Scientific SEは、異常に悪天候の1月が出だしを遅らせた後、2026年上半期にほとんどの食品・飼料ヨーロッパの地域とエンドマーケットで中一桁台のオーガニック成長を報告しました。また、同期間に微生物学および食品サプリメントテスト向けに北米の3つの実験室を追加しました。2026年6月22日、そのEurofins Agro Testingユニットは、土壌、植物、飼料、肥料、および水分析を含むサービスを提供するチェコの農業実験室Laboratoř Postoloprtyの買収完了を発表しました。新しい北米の実験室と買収したチェコの事業を合わせることで、Eurofinsは食品製品テストとそれらの製品の基盤となる農業材料の両方に対応する能力を拡大します。
サービス提供モード別:
生産テストが物理的存在を支えるオンサイトサービスは最大のセグメントであり、2026年の収益の44.38%を占めました。ALS Limitedは、2026年3月31日に終了したFY26において、鉱物事業における鉱山サイト生産テストからの収益成長を報告しました。ALSはまた、資源会社所有の実験室およびALS所有のモバイル実験室でオンサイトの石炭テストを提供しています。したがって、事業拠点と実験室の所有権は、鉱山オペレーターにとって異なる商業的問題に答えます。オンサイトサービスは、サービス提供に使用される実験室の所有権の異なる取り決めを可能にしながら、購買者の生産要件を中心に構成することができます。
リモート・デジタルサービスは2027年〜2032年の期間中に6.55%のCAGRで最も速く成長するセグメントと予測されています。SGS SAのタンザニア規格局との36ヶ月の出荷前適合性検証協定は2025年3月1日に発効し、リモート出荷検査が含まれていました。SGSはリモートサービスについて、従来のオンサイト検査よりも迅速なターンアラウンドを提供すると説明しています。この例は、デジタル配信を特定の適合性プログラムおよび公共部門の相手方に結びつけ、それを実行するために使用される技術とは別に評価目的を維持しています。リモート出荷評価は、より広い適合性サービス協定内で販売することができ、購買者が受け入れた検査結果をオファーの中心に置くことができます。
地理的分析
アジア太平洋テスト、検査、および認証市場
アジア太平洋は2026年のテスト、検査、および認証市場規模の47.35%を占め、2027年〜2032年の期間中に5.1%のCAGRで最も速く成長する地域と予測されています。中国の適格な検査・テスト機関は2025年に5億7,100万件の検査・テストレポートを発行しました。[2] 中国にはその年に54,340の適格な検査・テスト機関があり、実質的な提供基盤を形成していました。アジア太平洋では別途、2026年2月9日にニュージーランドの経済・イノベーション・雇用省が、特定のニュージーランド建築基準条項に対して選定されたオーストラリアのWaterMark認定配管・排水製品を認定する54件の通知を公表しました。中国の適格な検査・テスト機関はまた、2025年に8.76%の収益成長を報告しており、中国の適格機関における商業的拡大を示しています。
北米では、16 CFR第1610条および第1611条の連邦可燃性基準の対象となる子供用衣料品の米国メーカーおよび輸入業者は、消費者製品安全委員会が認定した第三者テストを使用してコンプライアンスを証明しなければなりません。欧州では、ポーランドのレグニツァ地区衛生疫学局が物理化学的および微生物学的水質テスト、食品および生産環境の微生物学的テスト、ならびに医療微生物学業務を実施しています。この公共実験室は、認定AB 636の範囲内でのサンプリングとテストと、その認定範囲外でのサンプリングとテストを組み合わせています。したがって、実験室を選択する際には、機関が複数の異なる種類のサンプルを扱う場合でも、特定のテストの認定状況をコンプライアンスタスクに照合する必要があります。
南米では、チリの国家標準化機構が2025年にDAVIS S.A.に対して校正実験室として初の幾何寸法測定認定を授与しました。計測器ユーザーにとって、これは初めてそのような認定を受けた測定分野での認定校正オプションを開きます。サウジアラビアでは、サウジアラビア標準・計量・品質機構のプラットフォームにより、事業者は技術的に規制された輸入品または国内製造品の証明書を登録するための適切な評価機関を選択することができます。中東・アフリカでは、ナイジェリア規格機構が2025年9月に国内製造品と輸入品の認証のための独立した部門の運営を開始しました。サウジアラビアでは両市場にサービスを提供するサプライヤーが同じSASOプラットフォームを通じて輸入品と国内製造品を申請する一方、ナイジェリアでは製品の原産地によってどの規格機構部門が認証を担当するかが決まります。
地域版
すべての地域
規制フレームワークと見通し
選定された法域は、市場アクセスのための適合性評価サービスを購入するメーカーの観点から比較されています。米国の電子証明書データ申告は対象輸入業者に文書義務を課す一方、中国のCCCフレームワークは指定された認証機関と実験室を使用します。購買者にとって、この区別は、必要なコンプライアンスタスクを履行できる外部サービスと、製品メーカーまたは輸入業者に残る責任に影響します。
規制表
| 決定要因 | 米国 | ブラジル | ドイツ | 中国 |
|---|---|---|---|---|
| 主要機関 | 消費者製品安全委員会 | Inmetro | サイバーレジリエンス法実施法案の採択に基づく連邦情報セキュリティ局(BSI)、公布翌日から効力発生 | 国家市場監督管理総局 |
| 主要な手段または方向性 | 2026年7月8日からの証明書データ電子申告(16 CFR第1110条)、2027年1月8日からの特定の外国貿易地域申告 | Portaria Inmetro第258号の登録経路および2026〜2027年適合性評価アジェンダ | 2026年10月15日に採択されたEUサイバーレジリエンス法および実施法案 | CCCカタログ規則および2027年1月1日から16製品タイプへの第三者認証移行の発表 |
| 商業的効果 | 対象輸入業者は必要な証明書データを電子的に申告する | 適格な登録には、メカニズムに応じて証明書、認定テストレポート、または技術検査が必要 | 2027年12月11日の完全適用から対象製品の市場投入前サイバーセキュリティおよびライフサイクル脆弱性義務 | 製品固有の規則が要求する場合、指定機関が型式試験と工場検査を手配する |
| 現在の政策の魅力度 | 中 | 中 | 中 | 低 |
| 政策の魅力度の将来の方向性 | 強化 | 変化なし | 強化 | 強化 |
| 情報源: Mordor Intelligence | ||||
米国は、対象輸入業者が電子証明書データ義務に直面し、特定の外国貿易地域フェーズが2027年1月8日に開始されるため、「中・強化」と評価されています。ブラジルは、メカニズム固有の登録がアクセス経路を設定する一方、2026〜2027年のアジェンダが代替要件の採択ではなくレビューをスケジュールしているため、「中・変化なし」と評価されています。ドイツの「中・強化」は、2027年12月11日からの市場投入前サイバーセキュリティおよびライフサイクル脆弱性義務のスケジュールを反映しています。中国の「低・強化」は、指定プロバイダー要件と2027年1月1日からの16の特定製品タイプへの第三者認証移行の発表を反映しています。
バリューチェーンの段階
バリューチェーンは、実験室の展開、分析業務、認証、および認証後の検査サービスを比較しています。鉱業地球化学において、SGS SAは契約期間にわたって償却されるサプライヤー資金による実験室設置とクライアント資金による設置の両方を提供しています。これらの代替案は、インフラ展開と実験室運営の経済性を結びつけ、契約設計をサプライヤーが初期コミットメントを回収する方法の一部にしています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 実験室の設計と展開 | SGS SAなどの鉱業実験室設計者および運営者 | 設計、設置、および運営契約収益 | サイト固有のインフラおよび資金コミットメント | 資金調達モデルを運営契約に合わせる |
| サンプル調製と実験室テスト | SGS SAおよびGeoAssayを通じたBureau Veritas SAなどの実験室運営者 | 分析テストおよび実験室サース料 | サンプル調製と必要な分析の適合性 | サービスネットワーク内で調製と分析能力を調整する |
| 製品認証 | SGS SAおよびUL Solutions Inc.などの認証プロバイダー | 認証評価料 | 適用される認証範囲内でのコンプライアンスの実証 | 認証評価前に必要な証拠を定義する |
| 継続的適合性検査 | UL Solutions Inc.などの工場検査および監査プロバイダー | フォローアップ検査および監査サービス収益 | 認定製造拠点における元の認証要件との一貫性 | それらの拠点で工場検査と監査を実施する |
| 情報源: Mordor Intelligence | ||||
Bureau Veritas SAは2025年にGeoAssayを買収し、チリの鉱物サンプル調製・分析実験室3施設と264名の技術従業員を追加しました。[3] この組み合わせは、実験室の拡大が物理的インフラと関連する分析専門知識を持つ人材の両方を必要とする理由を示しています。UL Solutions Inc.のフォローアップ検査と監査は、認定製造拠点での認証後に行われ、元の要件への継続的なコンプライアンスを確認します。UL Solutionsにとって、これは継続的な工場レベルのサービス関係を生み出し、認証を最初の評価後のさらなる検査業務の出発点にしています。
競争環境
市場集中度
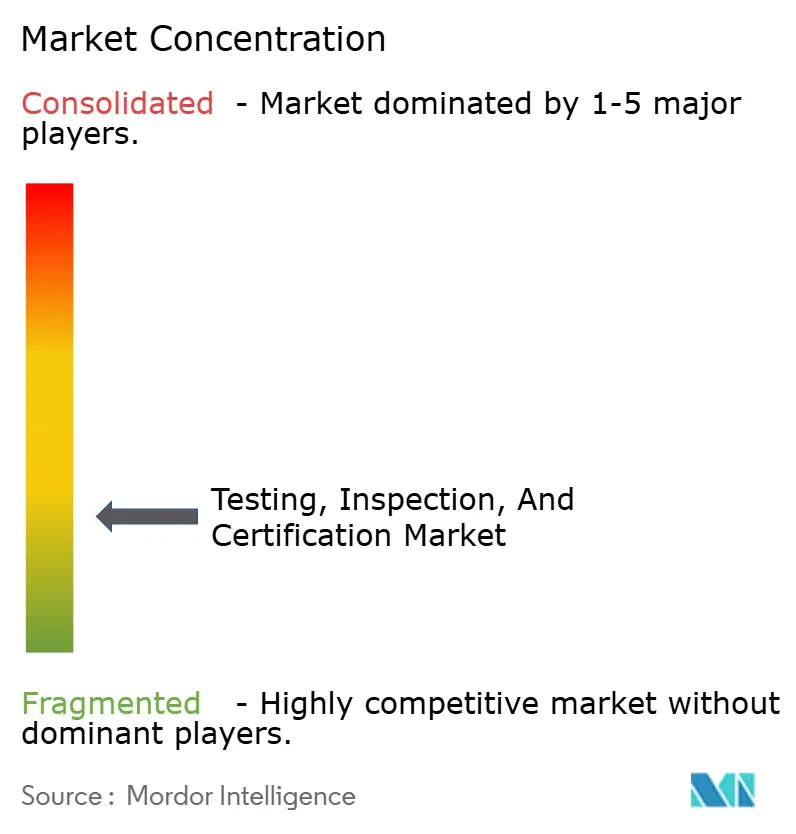
いくつかのグローバルサービスグループが専門テスト事業と並んで競合しており、業界に幅広いネットワークと狭い技術的提案の両方を提供しています。SGS SA、Bureau Veritas SA、Intertek Group plc、TÜV SÜD AG、およびTÜV Rheinland AGはテストおよび適合性保証サービスに参加しています。TÜV SÜD AGは2025年に30,000人以上の従業員を雇用しており、グローバルサービスグループの人員規模の一例を提供しています。SGSとIntertekは、買収を通じて専門評価事業をより広いネットワーク内に取り込み、これらの構造がどのように重複するかを示しています。
2026年1月、SGS SAはApplied Technical Servicesを買収し、北米における専門テスト、検査、校正、およびフォレンジクスサービスを追加しました。Intertek Group plcは2025年11月にProfessional Testing Laboratoryを買収し、米国のフローリング材料テスト事業を拡大しました。2026年6月18日、Intertek Group plcとIsotope Bidco Limited(EQTファンドが少数共同投資家とともに間接的に所有)は、Intertekの推奨現金買収に合意しました。発表時点では、条件の充足または放棄を条件として、2026年第4四半期または2027年第1四半期に完了が見込まれていました。IntertekはProfessional Testing Laboratoryを北米のオファリングに高度に補完的であり、フローリング材料市場でのプレゼンスを強化するものと説明しました。
規制上の指定は、ネットワーク規模とは別の競争上の地位を提供します。2026年2月2日、TÜV Rheinlandはハンガリーを拠点とするグループ会社TÜV Rheinland InterCert Kftが認定機関としての地位を取得したと発表しました。この指定は、バッテリーおよび廃バッテリーに関する規則(EU)2023/1542に基づく機関番号1008を特定しました。指定されたグループ会社はその地位を親会社とは別に保有しており、評価プロバイダーの法的主体がバッテリーメーカーにとって重要になります。その規制された評価を求めるバッテリーメーカーは、グループのより広い技術能力に依存するのではなく、適用される指定持つ主体を必要とします。
試験・検査・認証業界のリーダー企業
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
TÜV Rheinland AG
- 注:主要企業の掲載順は順位を示すものではありません。
テスト、検査、および認証市場 このレポートでカバーされる企業
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV SÜD AG
- TÜV Rheinland AG
- TÜV NORD GROUP
- DEKRA SE
- UL Solutions Inc.
- DNV AS
- Applus Servicios Tecnológicos, S.L.
- Eurofins Scientific SE
- ALS Limited
- Kiwa N.V.
- Lloyd’s Register Group Limited
- RINA S.p.A.
- Element Materials Technology Group
- Centre Testing International Group Co. Ltd.
- SAI Global Pty Ltd
- MISTRAS Group Inc.
- NSF International
- BSI Group (The British Standards Institution)
- Cotecna Inspection SA
- SOCOTEC Group SA
- FLOCERT GmbH
- Perry Johnson Registrars Inc.
市場参加者にとっての主要な機会
この比較は、特定の排出量およびデジタル製品規則によって生み出される評価機会に焦点を当てています。CBAMはデフォルト値ルートを提供し、実際の排出量が使用される場合にEU対象外の生産に対する検証業務を生み出します。サイバーレジリエンス法の完全適用は2027年12月11日に予定されています。これらの規則は商業的な開口部を定義された評価役割に結びつけ、資格と技術的範囲をサービスオファーの中心にしています。
市場機会表
| 機会 | 今なぜか | 購買者・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 設置レベルのCBAM検証 | 2026年の実際の排出量を使用した対象輸入品に対して2027年1月から予定されているレジストリ検証レポート | EUへの輸入業者にサービスを提供するEU域外の対象商品生産者 | 対象生産サイトを中心に認定検証能力を構築する | 検証可能な設置レベルの排出量証拠の作成 | 認定排出量検証者 |
| 重要なデジタル製品の適合性評価 | 2027年12月11日のCRA完全適用から重要製品に対する義務的な認定機関ルート | スマートカード、セキュアエレメント、およびスマートメーターゲートウェイのメーカー | 定義された重要製品評価範囲の資格を取得する | サービス開始前の能力評価、国内指定、および通知 | 適格なハードウェアセキュリティ評価プロバイダー |
| 重要なソフトウェアおよびネットワーク製品の評価 | 特に調和規格なしの場合、2027年12月11日から一部のケースで認定機関評価 | オペレーティングシテム、ウイルス対策ソフトウェア、ルーター、ファイアウォールなどの影響を受ける重要製品のメーカー | 適用されるソフトウェアおよびネットワーク製品範囲の評価サービスを開発する | 国内指定前の関連製品範囲に対する能力の実証 | 適格なソフトウェアおよびネットワーク製品評価者 |
| 情報源: Mordor Intelligence | |||||
中心的な開口部は、2027年1月からレジストリレポートが予定されている実際の排出量に対する設置レベルのCBAM検証であり、2027年12月11日のサイバーレジリエンス法の完全適用に先行します。CBAM検証の認定とCRA評価の指定はプロバイダーの評価役割に付随し、認可を技術的能力とは別の要件にしています。この早期の報告マイルストーンにより、CBAMの認定が近期の資格取得機会となる一方、CRA業務も国内評価、指定、通知、および監視に依存します。
最近の産業開発事情 テスト、検査、および認証市場
- 2026年10月:Element Materials Technology Groupは、アラバマ州ハンツビルおよびコロラド州ロングモントのサイトを含む複数の実験室にわたって、IMVパートナーシップを通じて11台の先進ダイナミクスシステムを購入したと報告しました。
- 2026年10月:ナミビアの競争委員会は、2026年10月6日にIsotope Bidco LimitedによるIntertek Group plcの提案買収を条件なしで承認し、実施を条件として単独支配を認めました。2026年6月18日の合意は、少数共同投資家とともにEQTファンドが間接的に所有するBidcoを含んでいました。
- 2026年6月:Eurofins Agro Testingは、土壌、植物、飼料、肥料、水、およびその他の材料分析を提供するチェコの認定農業テスト実験室Laboratoř Postoloprtyの買収を完了しました。
テスト、検査、および認証市場 レポートの範囲と調査方法論
市場の定義と範囲
グローバルテスト、検査、および認証市場は、あらゆる産業の組織のために社内または外部プロバイダーによって実施される適合性保証サービス(校正を含む)への年間世界的支出を測定します。これらのサービスは、サービスタイプ、調達、顧客産業、提供モード、および需要地域によって分類されます。
範囲の除外:個別に販売される実験室機器およびテスト装置、スタンドアロンソフトウェア製品、TIC以外のコンサルティングおよび修復業務、および明確なTICサービスのない定常的な内部品質管理は除外されます。
セグメンテーションの概要
- サービスタイプ別
- テスティング
- インスペクション
- 認証
- 調達タイプ別
- インハウス
- アウトソーシング
- 産業垂直市場別
- 消費財および小売
- ICTおよびテレコム
- 自動車および輸送
- 航空宇宙および防衛
- 石油・ガスおよび石油化学製品
- エネルギーおよびユーティリティ
- 産業製造および機械
- 化学品および材料
- 建設およびインフラ
- ライフサイエンスおよびヘルスケア
- 食品・農業・飲料
- その他(環境、サステナビリティなど)
- サービス提供モード別
- オンサイト
- オフサイト/ラボラトリー
- リモート/デジタル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他欧州
- アジア太平洋地域
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他アジア太平洋地域
- 中東・アフリカ地域
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他アフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
欧州委員会の適合性評価ガイダンスおよび相互承認協定リストなどの公開ソースは、テスト、検査、認証、および校正がいつ必要とされ、どの評価機関が認定された結果を提供できるかを特定するのに役立ちます。ILACの相互承認協定資料は認定されたテスト、検査、および校正活動を説明し、TIC協議会の年次報告書は独立したサービスプロバイダーと規格業務に関する業界の文脈を提供します。
企業の年次報告書、規制通知、および投資家向け資料は、サービスポートフォリオ、事業拠点、開示された事業ライン、および需要の変化を相互確認するのに役立ちます。信頼できる業界および金融プレスは、日付のある買収や市場イベントを明確にすることができます。挙げられたソースは網羅的ではなく、さらなるソースが収集、検証、および明確化に情報を提供します。
一次インタビューおよびサーベイ
インタビューと構造化サーベイは、アジア太平洋、欧州・中東・アフリカ、およびアメリカ全域の上級幹部、サービスラインリーダー、実験室および検査マネージャー、調達専門家、および関連する業界専門家から情報を得ます。回答者は、サービス需要、調達、提供モード、顧客産業、地域条件、価格設定、および予測ドライバーに関する二次的な調査結果を確認し、観察可能な業務と支出に焦点を当てた質問に答えます。
公開された証拠が市場の境界、シェア、または予測インプットを解決しない場合、フォローアップの質問により、カウントされた取引と適用されるサービスカテゴリーを明確にします。推定値は、規制要件、プロバイダーの開示、およびその他の独立した指標に対して三角測量されます。相反する説明はアナリストのレビューのために保持され、コンセンサスとして扱われるのではなく、追加の証拠を通じて解決されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | 最高経営幹部:20% | アジア太平洋:40% |
| 中位層:38% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:25% | マネージャー:45% | アメリカ:28% |
市場規模算定と予測
このモデルは、承認されたサービス支出の境界を使用してトップダウンでグローバルな年間TIC支出を推定し、プロバイダーのサービスラインのロールアップ、開示された契約活動、およびサンプリングされたサービス価格に活動量を乗じたものを通じてボトムアップで選定された合計を確認します。アウトソーシング手数料を特定可能な社内TICサービスへの帰属可能な運営支出から分離し、テスト内で校正をウントし、バンドルされたエンゲージメントを一度カウントします。
サービスタイプのシェアは、プロバイダーの事業ライン開示と必要な適合性業務の性質から構築されます。調達シェアは、開示された外部契約と特定可能な内部テストまたは検査業務を使用します。産業および地域のシェアは、規制対象製品、設置資産、生産、貿易エクスポージャー、およびプロバイダー活動の分布によって情報提供され、提供モードのシェアはオンサイト、実験室内、またはリモートで実施された業務を反映します。予測インプットには、規制および規格の変更、製造および製品発売活動、サプライチェーン貿易、設置資産ベース、および内部対アウトソーシング能力の組み合わせが含まれます。多変量回帰はこれらの指標を過去の支出に関連付けることができ、規制または貿易条件が異なる経路を生み出す場合にシナリオ分析が使用されます。
アナリストは、異なる期間または定義を使用する指標を調整し、直接的な活動データが利用できない場合は最も近い文書化されたプロキシを使用します。選択的なサプライヤーのロールアップとサンプリングされた価格×量のチェックにより、より大きなサービスラインをテストし、ギャップを記録して開示された事業の組み合わせと需要指標に対して橋渡しします。一次回答者は、各予測変数とその方向性が事業条件に適合するかどうかを評価するよう求められ、その後アナリストが独立した証拠に対して変数レベルの仮定を検討します。
データ検証と更新サイクル
アナリストは、規制、プロバイダーの開示、業界指標、および選択的なサプライヤーまたはチャネルチェックにわたって市場合計とセグメントシェアを三角測量し、承認前に独立した推定値間の異常な動きと重大な差異を調査します。多段階のレビューにより、ソースの日付、単位、カバレッジ、算術、および各推定値とその記載された境界との一貫性を確認します。インプットが不明確なまま残る場合、説明が公開された証拠と重大に矛盾する場合、または重大なイベントが仮定を変更する場合に再連絡が行われます。
データセットは年次で更新され、重大な規制、貿易、または業界イベントが見通しを変更する場合はサイクル間で更新され、納品直前に新鮮なソースと計算レビューが行われます。
Mordor Intelligenceのテスト、検査、および認証市場規模算定と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用されるインプットが異なる場合があります。グローバルテスト、検査、および認証市場は、あらゆる産業の組織のために社内または外部プロバイダーによって実施される適合性保証サービス(校正を含む)への年間世界的支出を測定します。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。予測インプットには、規制および規格の変更、製造および製品発売活動、サプライチェーン貿易、設置資産ベース、および内部対アウトソーシング能力の組み合わせが含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2,883億米ドル(2027年) | |
| グローバルコンサルタンシーA | 2,544.1億米ドル(2026年) | 2026年のベースでは、この推定値は本レポートの2027年値2,883億米ドルより1年後で11.8%低くなっています。このページの2026年ベースと2026〜2031年予測は、アウトソーシング活動と組み合わせた個別に推定された社内コンポーネントを使用しているため、公表された金額は本レポートの2027年測定年より前のものです。 |
| グローバルコンサルタンシーB | 2,656億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値2,883億米ドルより2年後で7.9%低くなっています。このページは2026〜2035年シリーズ内の2025年ベースと個別に特定された校正サービスカテゴリーを報告しているため、表示された金額はより早い測定年を反映しています。 |
Mordor Intelligenceのアナリストは、規制、プロバイダーの開示、業界指標、および選択的なサプライヤーまたはチャネルチェックにわたって市場合計とセグメントシェアを三角測量し、承認前に独立した推定値間の異常な動きと重大な差異を調査します。
レポートで回答される主要な質問
テスト、検査、および認証市場の規模と成長見通しはどのようなものですか?
規模は2027年に2,883億米ドルと推定され、2027年〜2032年の期間中に4.45%のCAGRで2032年までに3,584億米ドルに達すると予測されています。
適合性評価サービスへの需要を支える力はどれですか?
EU製品安全規則は、メーカーに対して販売前に対象製品のリスクを文書化することを義務付けています。適切な場合、文書にはその代理人によるテストレポートが含まれる場合があり、中国のCCCカタログは対象製品に指定された認証機関を要求します。
最大の収益シェアを持つ適合性評価サービスタイプはどれですか?
テストは2026年に61.28%のシェアで最大のサービスタイプでした。認証は2027年〜2032年の期間中に4.74%のCAGRで最も速く成長すると予測されています。
主要なテストおよび適合性保証プロバイダーはどの企業ですか?
SGS SA、Bureau Veritas SA、Intertek Group plc、TÜV SÜD AG、およびTÜV Rheinland AGが主要なプロバイダーです。
適合性評価サービスの成長を制約する可能性があるものは何ですか?
新疆希陵信息技術は、2026年上半期に中国の完全子会社である固平安全においてサイバーセキュリティ評価マージンの低下を報告しました。米国の貿易当局は、2026年に既存のEU相互承認協定の範囲外での輸出業者コストの増加と遅延を報告しました。
適合性評価サービスの収益をリードする地域はどこですか?
アジア太平洋は2026年に収益の47.35%をめ、2027年〜2032年の期間中に5.1%のCAGRで最も速く成長すると予測されています。