
認証・試験市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
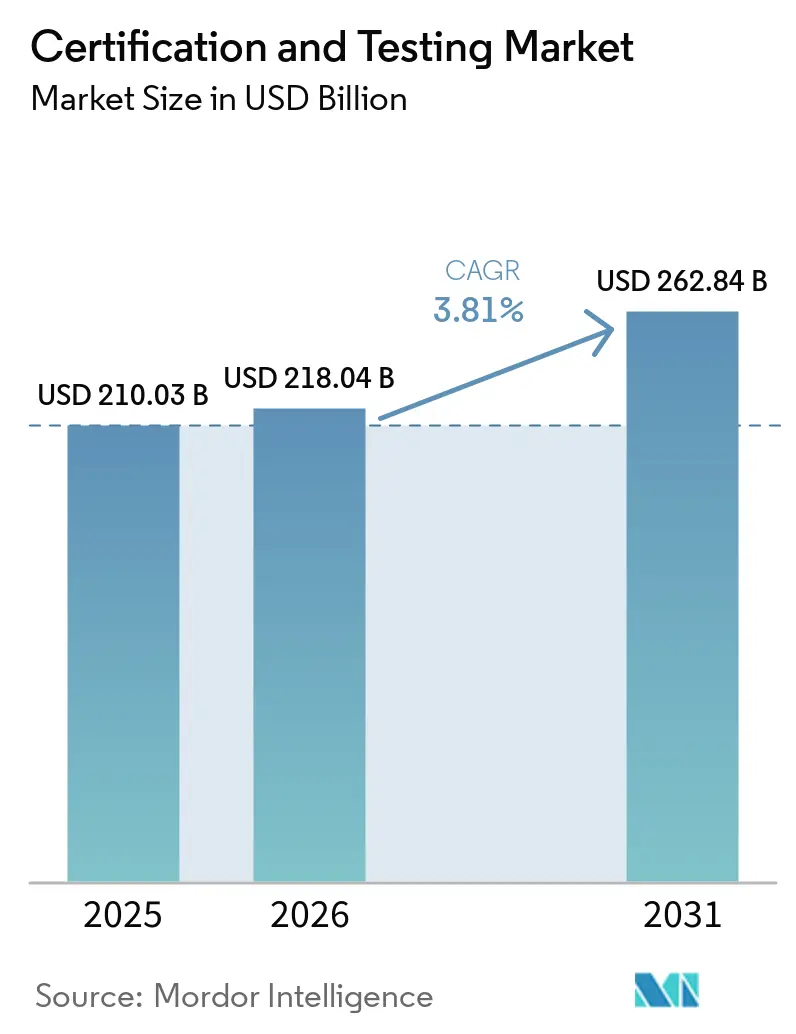
| 市場規模 (2026) | 218.04 十億米ドル |
| 市場規模 (2031) | 262.84 十億米ドル |
| Growth Rate (2026 - 2031) | 3.81 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
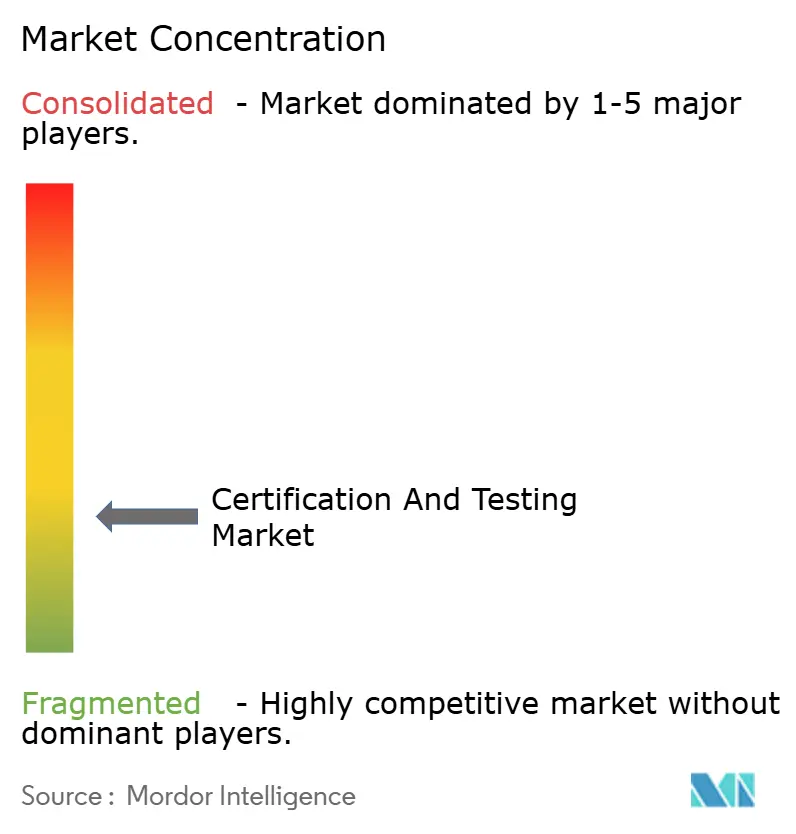
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる認証・試験市場の分析
認証・試験市場規模は2025年に2,100億3,000万米ドルと評価され、2026年の2,180億4,000万米ドルから2031年には2,628億4,000万米ドルへと成長すると推定され、予測期間(2026年~2031年)のCAGRは3.81%となっています。外部委託プロバイダーはすでに全コンプライアンス業務の3分の2を担っており、メーカーが予算を実験室インフラからR&Dへと移行させるにつれて、そのシェアはさらに拡大しています。米国税関・国境保護局のeCERTポータルなどのデジタルプラットフォームは、原産地証明の処理期間を数日から数分に短縮し、国境を越えた所要時間の迅速化を示しています。需要はマネジメントシステム審査にも移行しており、ISO 27001サイバーセキュリティおよびISO 50001エネルギー認証が従来の製品試験よりも急速に拡大しています。アジア太平洋地域は、中国のCCC対象範囲の拡大とインドのBIS義務の拡充に支えられ、引き続き成長のエンジンとなっています。一方、食品・ヘルスケア企業がボリュームを占める中、国連規則第155号および第156号が自動車のサイバーリスク規制を再構築するにつれ、輸送機関が最も急成長する業種となっています。
主要レポートのポイント
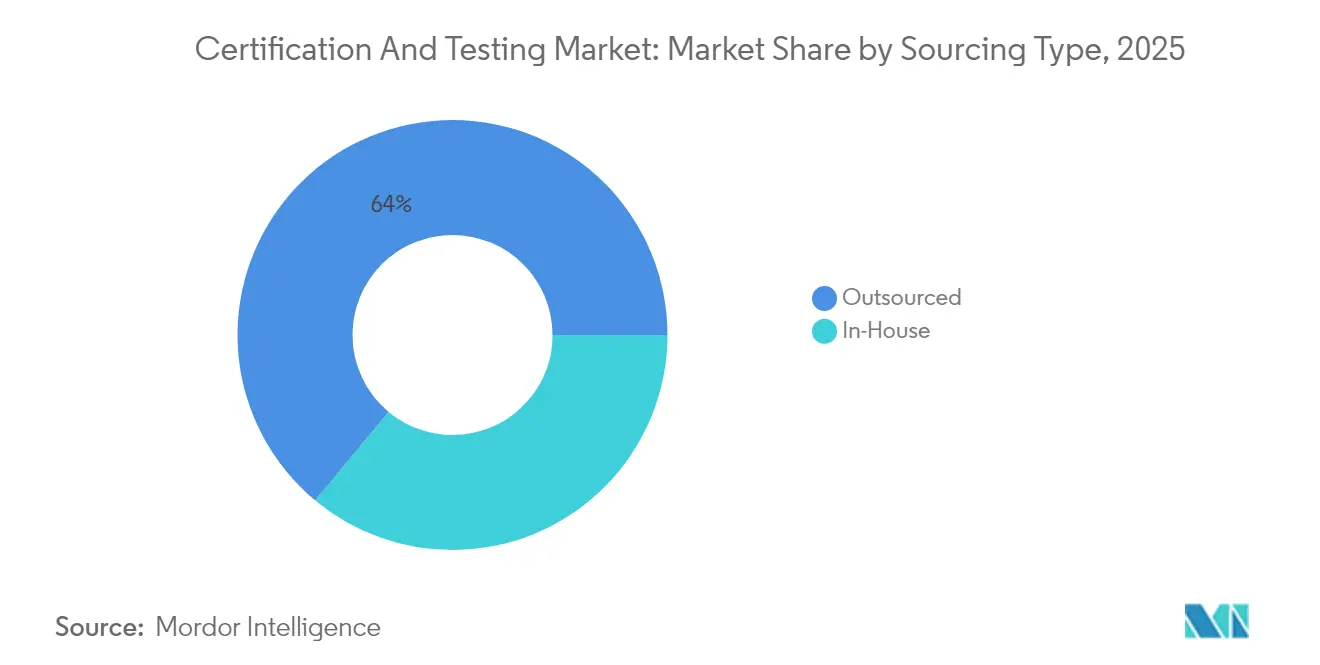
- 調達タイプ別では、外部委託による試験が2025年の認証・試験市場シェアの63.98%を占め、2031年まで4.42%のCAGRで進展する見込みです。
- エンドユーザー業種別では、食品・ヘルスケアセクターが2025年の認証・試験市場規模の28.15%を占め、輸送セクターは2031年まで5.28%のCAGRで拡大する見込みです。
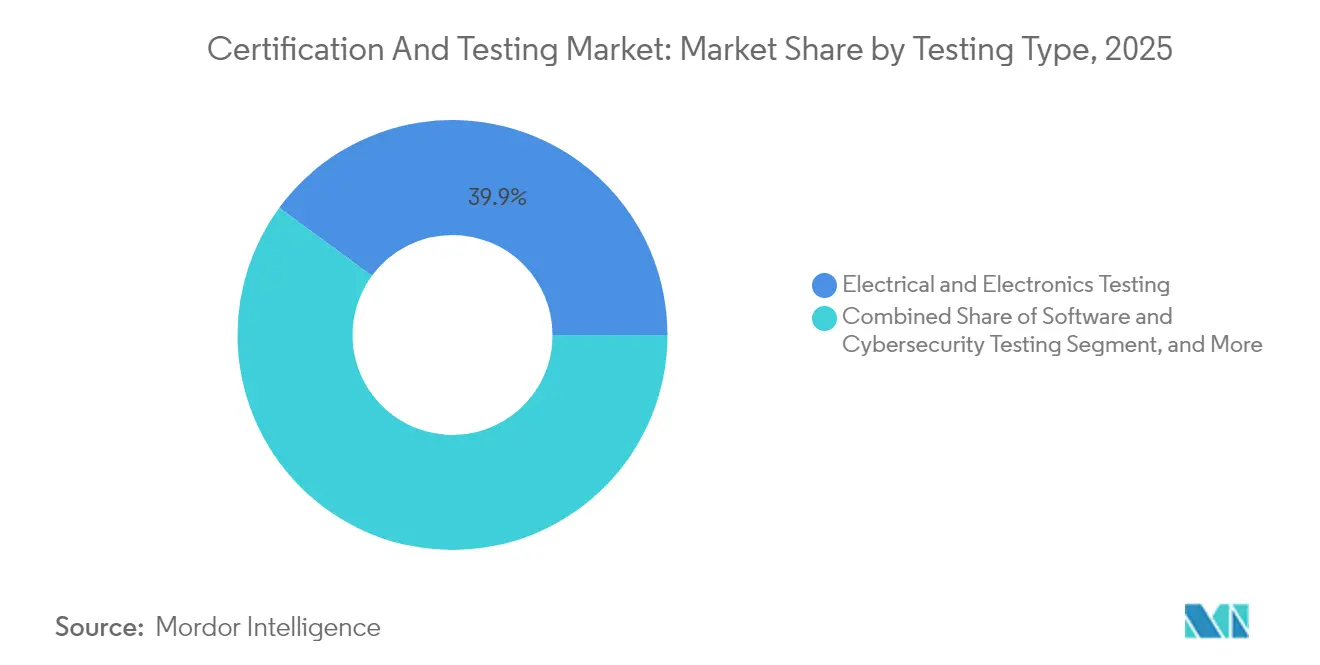
- 試験タイプ別では、電気・電子試験が2025年の認証・試験市場において39.92%のシェアで首位となっています。ただし、ソフトウェアおよびサイバーセキュリティ試験は2026年から2031年の間に5.03%のCAGRで拡大する見込みです。
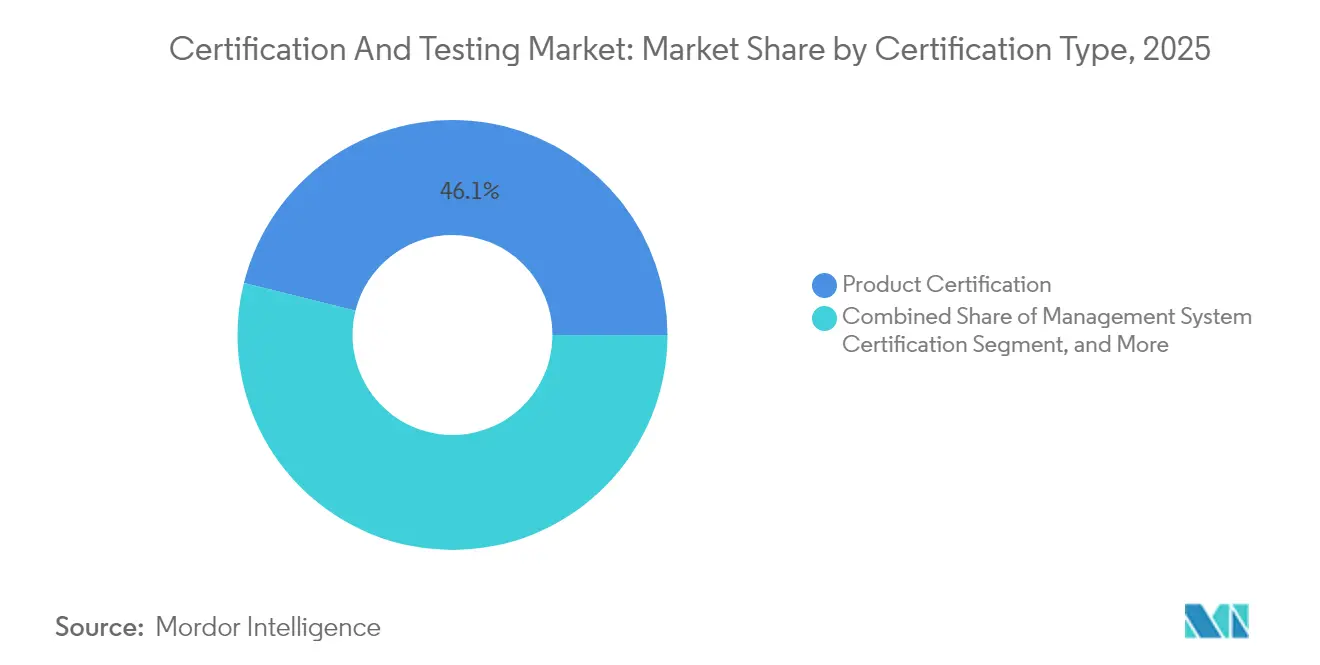
- 認証タイプ別では、マネジメントシステム認証が最も急速な成長を記録し、製品認証の3.41%のベースラインに対して5.62%のCAGRを記録しました。
- サービスタイプ別では、試験サービスが2025年の収益の52.31%を占め、認証サービスは2031年まで4.69%のCAGRで上昇する見込みです。
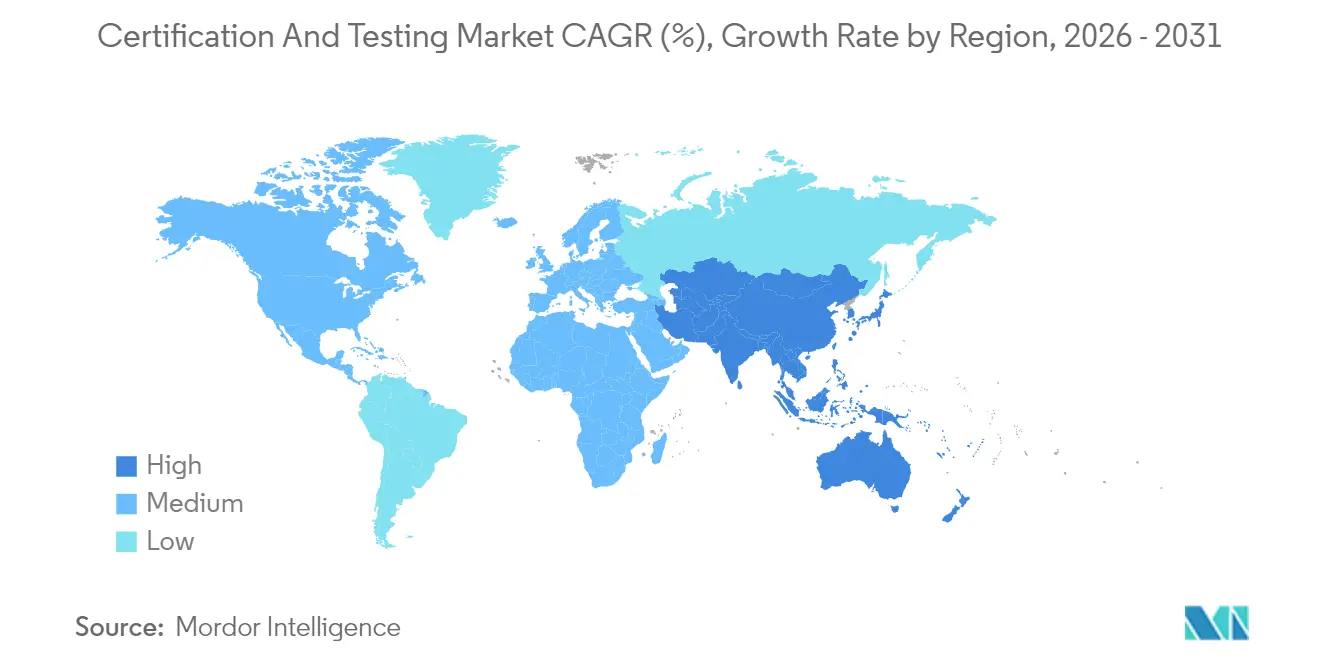
- 地域別では、アジア太平洋地域が2025年の収益の39.88%を生み出し、4.21%のCAGRで成長すると予測されており、これはグローバルペースのほぼ2倍です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRに対する影響(〜%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な貿易コンプライアンス義務の強化 | +0.9% | 世界規模、北米・EU・アジア太平洋輸出拠点に集中 | 中期(2〜4年) |
| 国境を越えた電子商取引の急速な拡大 | +0.7% | 世界規模、アジア太平洋および北米が主導 | 短期(2年以内) |
| IoTおよびスマートデバイスの普及 | +0.6% | 世界規模、北米・EU・東アジアで早期普及 | 中期(2〜4年) |
| 製品安全性・品質への関心の高まり | +0.5% | 世界規模、特に北米・EU・日本 | 長期(4年以上) |
| デジタルツインを活用したリモート認証の導入拡大 | +0.4% | 北米およびEU、アジア太平洋での段階的普及 | 長期(4年以上) |
| 持続可能性に連動した認証スキームの台頭 | +0.3% | EUが先行、北米および一部のアジア太平洋市場が続く | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的な貿易コンプライアンス義務の強化
各国政府は原産地確認および適合性文書に関する規制を継続的に強化している。世界税関機構は2024年にデジタル証明書ガイドラインを発行し、輸出業者に対して条約附属書と一致する認定試験所データの提供を求めた。[1]世界税関機構、「原産地証明書に関するガイドライン」、Wcoomd.org EUの登録輸出業者制度は現在、特定の商品についてISO 17025試験報告書を要求しており、2024年半ば以降、東南アジアのサプライヤーからの認証待ち件数が2倍に増加している。[2]欧州委員会、「登録輸出業者制度」、Trade.ec.europa.eu 米国は改定された輸出管理規則のもとで、デュアルユース品目に対する第三者試験証拠の提出を追加した。その結果、複数の認定を持つ大規模試験所は証明書がグローバルに通用することで取扱量を増やしており、一方で地域プロバイダーは国際認定フォーラムの認定取得を急ぎ、信頼できる認証局としての役割を強化している。
国境を越えた電子商取引の急速な拡大
主要なマーケットプレイスは、出品前のプロトコルを厳格化しています。Amazonは米国・EU・日本において、電子機器・玩具・パーソナルケア用品にISO 17025報告書を要求し、未試験品を排除しています。[3]米国商務省、「輸出管理規則」、Bis.doc.gov AlibabaのTmall GlobalはFCC、CE、またはCCCマークのない製品を自動的に出品削除し、2024年には中国の輸出業者からの認証照会が40%急増する結果となっています。EUデジタルサービス法はプラットフォームに危険製品の連帯責任を課し、これらのルールを強化しています。そのため、小規模ブランドはコンプライアンス業務を外部実験室に委託し、認証・試験市場におけるアセットライト型オペレーションへの移行を加速させています。
認証を必要とするIoTおよびスマートデバイスの普及
接続製品は、無線、サイバーセキュリティ、プライバシー評価を含む多層的な試験に直面しています。NISTは2024年に連邦政府のIoT調達向けに8259シリーズを確定しました。欧州はETSI EN 303 645を続いて導入し、現在は無線機器指令の調和規格として消費者向けIoTにセキュアブートおよび暗号化通信を義務付けています。非準拠設計の認証サイクルは3〜6か月に延びる可能性があり、セキュリティ対応チップセットへの移行が急がれています。PSA認証は2024年末までに200件以上の承認を記録し、シリコン前段階での収束を示しています。したがって、深いサイバーセキュリティ能力を持つ実験室はデバイス数が増加するにつれてシェアを獲得します。
消費者の製品安全性・品質への関心の高まり
ソーシャルメディアがリコールを増幅させ、ブランドは法定最低基準を超える任意マークに向けて動いています。世界食品安全イニシアチブは2024年に400件の新規スキーム採用を記録し、FSSC 22000およびSQFが主導しました。欧州の医療機器規制は多くのクラスIデバイスへの審査を拡大し、ドイツおよびオランダにおける試験バックログが3倍に増加しました。UL Solutionsは2024年に任意のスマートホームサイバーセキュリティシールを開始し、採用企業は北米の小売チャネルで2桁のプレミアム価格を報告しています。品質認証がマーケティング手段となるにつれ、義務的コンプライアンスを超えた需要が高まっています。
制約の影響分析*
| 制約 | CAGRに対する影響(〜%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業設備投資サイクルの変動性 | -0.5% | 世界規模、アジア太平洋および北米製造拠点で大きな変動 | 短期(2年以内) |
| 複雑かつ断片化した規制基準 | -0.4% | 世界規模、複数の管轄区域への輸出業者に最も深刻 | 中期(2〜4年) |
| 専門分野における人材不足 | -0.3% | 世界規模、北米およびEUで深刻 | 中期(2〜4年) |
| リモートプラットフォームに関するサイバーセキュリティの懸念 | -0.2% | 世界規模、規制対象セクターで顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
産業設備投資サイクルの変動性
試験量は新製品の発売と工場の立ち上げに連動しています。インドの統計局は、2021年度から2024年度にかけて民間セクターの設備投資(capex)が66.3%増加したことを記録し、実験室需要を一時的に押し上げました。2024年第2四半期に世界PMI指数が低下すると、認証待ちが2四半期以内に薄れ、余剰能力が生じました。社内実験室は固定費を抱えるため圧迫をより強く感じ、外部委託への移行を加速させています。地域プロバイダーは景気後退時に価格を引き下げることが多く、認証・試験市場全体のマージンを圧迫しています。
地域をまたぐ複雑かつ断片化した規制基準
調和化の努力にもかかわらず、重複試験が引き続き続いています。中国のCCC制度は17の製品グループをカバーしていますが、外国の試験結果を受け入れることはほとんどなく、CNCA承認の実験室での再試験を強制しています。インドのBISによる電子機器・通信機器への拡大も同様の障壁をもたらし、二国間協定がほとんど存在しません。中東では、SASOおよびESMAが重複しながらも同一ではないプログラムを運営し、製品発売に数週間を追加しています。したがって、世界展開のコンプライアンスコストは20〜30%上昇し、資源制約のある輸出業者の成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
調達タイプ別:
外部委託がリードを拡大外部委託プロバイダーは2025年の認証・試験市場シェアの63.98%を制し、2031年まで4.42%のCAGRで成長し、市場全体の水準を大幅に上回ります。この優位性は、ISO 17025実験室を最新の状態に保つために必要な多大な投資に起因しており、ほとんどのメーカーはこのコストを固定ではなく変動として扱うようになっています。UL Solutionsが2024年第3四半期に8.1%の収益増加を達成したことは、クライアントが自社施設から撤退するにつれて大規模ネットワークがどのようにフローを獲得するかを示しています。
ハイブリッドモデルは依然として重要です。製薬および半導体企業はIPを保護するために社内実験室を維持していますが、60%がすでに試験量の少なくとも30%を外部委託しており、主にピーク負荷やニッチな専門分野のためにそうしています。ISO 23247に基づくデジタルツイン基準は、内部シミュレーションが外部確認の前に設計をスクリーニングできるようにすることで、境界線をさらに曖昧にする可能性があります。全体として、外部委託専門家がペースを設定しており、そのスケールが認証・試験市場における高い効率を維持するために必要な分析および自動化予算を解放しています。
注記: 各セグメントのシェアはレポート購入後にご利用いただけます


エンドユーザー業種別:
輸送が急速に前進食品・ヘルスケアは2025年の収益の28.15%を占め、FDA FSMA規則204およびGFSIスキームがトレーサビリティと衛生要求を厳格化しました。これらの業種における認証・試験市場規模は、播種・加工・流通にわたって審査が行われるため、回復力があります。
しかし、輸送は最も速い5.28%のCAGRを記録しています。国連規則第155号および第156号は、EUおよび日本で販売されるすべての新車タイプに対してサイバーセキュリティおよびソフトウェア更新審査を義務付け、侵入試験とオーバー・ザ・エア更新検証のための実験室パイプラインを拡大しています。IATF 16949認証は2024年に12%増加し、サプライチェーンへの波及圧力を示しています。電池安全作業は別の層を加え、InteritekおよびULは国連38.3およびIEC 62133の要求に応えるための専用センターを建設しています。電動化と自律走行が進むにつれ、輸送は認証・試験市場内の成長の主要な原動力となっています。
認証タイプ別:
マネジメントシステムが勢いを増す製品マークは依然として2025年の売上高の46.12%を占め、CE・CCC・FCC承認におけるゲートキーパーの役割を反映しています。しかし、マネジメントシステム審査が成長エンジンとなっており、ESG重視の投資家を満足させるためにISO 9001、ISO 14001、ISO 45001、ISO 27001の資格を求める企業が増え、5.62%のCAGRで前進しています。ISO 27001:2022はクラウドおよびAIガバナンスに対応した後、新規申込みが25%急増しました。
統合審査は複数の規格を単一のサイクルにまとめ、中規模企業のダウンタイムとコストを削減しています。サービス認証と人員資格認定は規模が小さいながらも安定した貢献を続けています。国際認定フォーラムの相互承認取決めは100以上の経済圏をカバーしており、マネジメント証明書の世界的な受け入れを容易にし、このカテゴリーにおける証明書および試験の市場規模の拡大に貢献しています。
注記: 各セグメントのシェアはレポート購入後にご利用いただけます
サービスタイプ別:
認証マージンが試験を上回る試験は設備集約的な性質から2025年の収益の52.31%を占めています。それでも、認証サービスは複数の規格にわたってコストを分散させ、クライアントのロックインを深める束ね審査によって、市場をわずかに上回る4.69%のCAGRで2031年まで成長しています。
繊維の燃焼性などのコモディティ試験は価格低下に直面していますが、5G電磁適合性、電池の熱暴走モデリング、IoT侵入試験などの高度な専門ニッチはプレミアム料金を要求します。ISO 27001の保護措置のもとでのリモート審査は移動時間を40%削減し、ISO 23247に基づくデジタルツイン検証はプロトタイプサイクルを半減させます。大型プロバイダーはこれらのツールを提供するために必要なソフトウェア支出を吸収し、認証・試験市場における優位性を強化しています。
試験タイプ別:
電気・電子試験が優位を保ちながらサイバーセキュリティが加速電気・電子試験は2025年の認証・試験市場規模の39.92%を占め、すべての試験カテゴリーの中で最高の市場シェアとなりました。UL、CE、CCC、PSEなどの義務的安全マークは、このサービスを世界的な製品発売のための不可欠なゲートキーパーとし、安定した大量業務を生み出しています。SGSは2024年5月にミュンヘンの実験室に新しい電波暗室を追加し、5GおよびIoTの電磁適合性負荷に対応しており、このコアセグメントへの持続的な設備投資を裏付けています。電気・電子試験は、電池・電源・プリント回路基板が市場に到達する前に性能・耐久性・規制物質スクリーニングをクリアしなければならないため、環境・機械・化学評価における隣接需要からも恩恵を受けています。
ソフトウェアおよびサイバーセキュリティ試験は最も成長の速いカテゴリーであり、2026年から2031年の間に5.03%のCAGRで前進しています。国連規則第155号および第156号は、EUおよび日本で販売されるすべての新車タイプに侵入試験とソフトウェア更新検証を義務付け、専門的なサイバー実験室に向けた新たな需要を生み出しています。DEKRAが2024年3月に開設したシュトゥットガルトのサイバーセキュリティセンターは、自動車および産業クライアント向けに脆弱性評価とISO 27001審査を実施しており、プロバイダーがこのフロンティアサービス向けに専用能力を構築している様子を示しています。米国では、NISTの8259フレームワークとCTIAの年次認証プログラムがIoTハンドセットおよびウェアラブルに同様の圧力を及ぼし、第三者検証の繰り返し需要を確保しています。
注記: 各セグメントのシェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋地域の認証・試験市場
アジア太平洋地域は2025年の売上高の39.88%を占め、4.21%のCAGRで成長しており、これはグローバル平均のほぼ2倍に相当します。中国では、CCCカタログの拡大により充電器や産業用ロボットが新たに象となり、国内の試験所の取扱量が前年比15%増加しました。インドでは、BISが電子機器および通信機器分野に参入したことで処理の遅延が生じ、バンガロールおよびプネーにおける設備増強が促進されました。
北米の認証・試験市場
北米は市場平均に近い成長を示しています。FCCの機器認証およびOSHAの安全マークは引き続き恒久的な要件であり、一方でインフレ抑制法によるバッテリーへのインセンティブが新たな試験カテゴリーを生み出しています。カナダの規格審議会はISO 17025認定を維持しており、国境を越えた同等性が確保されています。
欧州・中東・アフリカおよび南米の認証・試験市場
欧州ではCEマーキング規制のもとで安定した需要が続いていますが、ブレグジットにより、EUおよび英国の両市場に製品を販売するサプライヤーには二重認証が必要となっています。中東では、サウジアラビアのSASOおよびUAEのESMAがそれぞれ独自の適合性評価制度を導入しており、規制強化が進んでいます。これにより並行した認証経路が生じ、製品の市場投入サイクルが長期化しています。南米およびアフリカは依然として貢献度が低い地域ですが、ブラジルのINMETROおよび南アフリカのSABSが強制認証品目のリストを拡大しており、段階的な成長の可能性が示唆されています。

規制環境
証明・試験に関する規制環境は、市場アクセスに結びついた適合性評価規則によって形作られ続けており、ISO/IEC 17025認定と公式レジストリを通じた承認が受け入れの中心であることに変わりはない。欧州では、EUのNANDOデータベースを通じた通知機関の可視化が、購買者が指定適合性評価機関を確認するための重要な手段となっている。2026年の相互承認協定(MRA)に関する政策的取り組みも、特に貿易対象の電子機器やその他の規制対象製品について、重複試験を削減しようとする各国政府の努力を裏付けている。
英国は、The Treatment of Conformity Assessment Bodies (Comprehensive Economic and Trade Agreement between the Government of Great Britain and Northern Ireland and the Government of the Republic of India) Regulations 2026 (SI 2026/40)を導入し、貿易枠組みの下で適合性評価機関の承認メカニズムを具体的に運用する一歩を踏み出した。規格の更新は、コンプライアンス試験の範囲と頻度を拡大し続けており、ITU-T勧告Q.5035(2026年1月)や、IEC 62680-1-3:2026、IEC 62351:2026など2026年の複数のIEC更新が含まれる。これにより、最新の認定範囲を維持し、トレーサブルで規格に整合した試験証拠を作成できる試験機関への需要が高まっている。
バリューチェーン分析
バリューチェーンは、規格・規則制定機関(ISO/IEC、ITU、各国規制当局)と、ISO/IEC 17025の試験所認定や相互承認協定を含む、どの試験結果が受け入れられるかを決定する認定・承認層から始まる。次いで、製品発売、通関、継続的なシステム審査のために試験報告書や証明書を必要とする製造業者、輸入業者、プラットフォーム、規制対象事業者から需要が生じる。サービス提供は、EMC、無線、サイバーセキュリティ、電池安全性などの分野を扱う試験所、審査チーム、専門家を有する試験・証明サービス提供者によって行われる。
この提供体制は、機器OEM、校正サービス、標準物質供給業者、スケジューリング・データ取得・安全な報告書発行のための専門ソフトウェア販売業者によって支えられている。ワークフローのデジタル化とサプライチェーンコンプライアンスツールは、チェーン中流部にますます組み込まれ、規制インテリジェンスを実行と文書化に結びつけている。2025年5月、Intertekは、エンドツーエンドのグローバル市場アクセスソリューションとしてSupplyTekを立ち上げ、規制コンテンツ、ワークフロー管理、試験・証明の実行を統合するプラットフォームへの移行を反映した。同じく2025年5月、TÜV RheinlandはCirculorと戦略的協力協定を締結し、トレーサビリティとデジタルプロダクトパスポート機能をコンプライアンスサービスに結びつけ、単発の試験所試験を超えて、上流の原材料原産地から下流の顧客への開示までを繋ぐデータから保証への循環を強化した。国内試験を義務付ける規制が存在する場所、特に試験所の能力が限られる通信・電子機器の証明制度では、ボトルネックが依然として残り、認定能力、審査人材、相互運用可能なデジタル証拠の追跡が主要な制約要因かつ差別化要因となっている。
競争環境
主要プレーヤーはSGS、Intertek、Bureau Veritas、DEKRA、TÜV SÜDです。戦略は認定範囲の拡大、地理的リーチの拡大、ワークフローのデジタル化を中心に展開しています。UL Solutionsは2024年にAI支援繊維欠陥検出を導入し、2025年には電池エネルギー貯蔵とEV充電インフラのボトルネックに対応するため5万平方フィートの火災科学センターを開設しました。SGSは5GおよびIoT機器向けにミュンヘンの電磁適合性能力を拡張し、Bureau Veritasは認証サイクルを10日に短縮するAI強化リモート審査ポータルを展開しました。
ホワイトスペースの機会はIoTのサイバーセキュリティ、持続可能性に連動したクレーム、デジタルツイン検証にあります。MET Laboratoriesは米国の拠点から電池試験に注力し、Element Materials Technologyは生産クラスター近くで航空宇宙複合材料にサービスを提供しています。
関係ネットワークと資産集約性がスケールメリットを制限するため、合併活動は小規模にとどまり、リーダー企業は小規模買収とグリーンフィールド実験室を優先しています。認証・試験市場がマルチスタンダード対応の範囲と迅速かつ透明なデジタル提供を兼ね備えたプロバイダーを評価するため、この競争的ダイナミクスは持続するでしょう。
認証・試験業界のリーダー企業
Intertek Group plc
Bureau Veritas S.A.
Underwriters Laboratories(UL)
SGS S.A.
Eurofins Scientific SE
- *免責事項:主要選手の並び順不同
認証・試験市場
- SGS SA
- Intertek Group PLC
- Bureau Veritas SA
- DEKRA SE
- TÜV SÜD AG
- Underwriters Laboratories Inc.
- DNV AS
- Eurofins Scientific SE
- ALS Limited
- BSI Group
- SAI Global Pty Limited
- MISTRAS Group Inc.
- Element Materials Technology Group Ltd.
- TÜV Rheinland AG
- TÜV NORD GROUP
- Applus Services SA
- Kiwa NV
- Lloyd’s Register Group Ltd.
- MET Laboratories Inc.
- UL Solutions Inc.

市場機会と将来展望
通信・無線機器の適合性に対する信頼要件を厳格化する規制の変化は、認められた法域で認証を受けた試験提供者にとって短期的な空白地帯を生み出している。米国では、FCCが2026年に、信頼できる米国内またはMRA対象国の試験所で行われた試験を支持する機器承認を優先する措置・提案を進める一方、非相互承認地域の試験所、TCB、認定機関の承認を制限する検討も行っている。その結果、FCCの機器認可ワークフローに整合した文書パッケージとともにコンプライアンス試験の実行を提供できる、グローバルに連携した提供者に需要が集中しており、米国およびMRA参加国における認定能力の拡大を支えている。
規格の更新や各国の見直しサイクルが接続性・安全性に関する必要試験マトリックスを拡大させ、顧客を、範囲を最新に保ち証拠処理を自動化できる専門業者へと向かわせることも、機会として現れている。2026年の例としては、ブラジルAnatelの5GおよびWi-Fi 6/6E向け更新、韓国RRAのKSC 3350:2024に関連した更新といった無線・SAR試験要件の更新、さらにICTおよびAV機器向けのIEC 62368-1準拠製品安全制度への広範な移行が挙げられる。提供側では、業界団体がデジタル保証モデルを制度化しつつあり、TIC Councilは2026年2月、ハイブリッド型のデジタル・人間による保証とAIベースの適合性評価の独立検証に関するデジタル化フレームワークを発表した。これにより、単発の証明イベントを超えて、遠隔証拠収集、安全な監査記録、マネジメントシステムおよびサイバーセキュリティ試験の継続的コンプライアンス監視をパッケージ化する余地が提供者に生まれている。
Recent Industry Developments in 認証・試験市場
- 2026年7月:Intertekは、エネルギー貯蔵システム向けにEU電池規則の通知機関適合証明書の第一バッチを発行したと発表した。この節目は、電池・エネルギー貯蔵保証分野におけるIntertekの地位を強化し、EU市場での規制対象展開のために第三者適合性証拠を必要とするメーカーを支援する。
- 2026年4月:UL SolutionsはEurofins Scientificの電気・電子事業を約5億7,500万ユーロの企業価値で取得する最終契約を発表し、成約は2026年第4四半期を目標としている。この取引により、多国籍展開と認定能力が顧客選定に影響を与える中核試験分野において、UL Solutionsの試験所拠点と技術的範囲が拡大する。
- 2025年3月:UL Solutionsは、中国・松山湖に30,000平方フィートのIoT・接続性試験所を開設し、5Gエミュレーションおよび侵入試験に対応する設備を備えた。この拠点は、無線・サイバーセキュリティ検証の域内能力を追加し、主要な規制体制間で販売する機器メーカーの対応時間を短縮する。


認証・試験市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、製品、システム、またはプロセスが定められた規格、規制、または顧客要件を満たすことを確認するために試験および関連する認証サービスが使用される第三者および社内活動を対象とし、その成果物は試験報告書または証明書である。
スコープの除外事項:純粋なコンサルティング、研修のみのプログラム、および正式な試験報告書または証明書を生成しない定常的な社内品質チェックは除外される。
セグメンテーション概要
- 調達タイプ別
- 社内
- 外部委託
- エンドユーザー業種別
- 建設・エンジニアリング
- 化学
- 食品・ヘルスケア
- エネルギー・コモディティ
- 輸送
- 製品・小売
- 産業
- その他のエンドユーザー業種
- 試験タイプ別
- 機械的試験
- 電気・電子試験
- 化学試験
- 環境・気候試験
- 非破壊試験(NDT)
- 電磁適合性・無線試験
- ソフトウェア・サイバーセキュリティ試験
- 認証タイプ別
- 製品認証
- マネジメントシステム認証
- 人員認証
- サービス認証
- サービスタイプ別
- 試験
- 認証
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチでは、まず規制対象製品およびコンプライアンス主導の産業を取り巻く需要コンテキストを構築し、次に試験・認証サービスが一般的にどのように購入されるかをマッピングする。
活用した公開情報源には、ISOおよびIECの規格ページ、適合性・試験参照のためのNISTやFDAなどの米国機関、ならびにEU製品安全・適合性ガイダンスに関する欧州委員会の資料が含まれる。また、適合性、検査、または評価プロセスを公表している業界団体が発行したガイダンスも参照した。
これらに加え、サービスミックス、エンドマーケット別のエクスポージャー、および価格設定の議論方法を把握するために、企業の開示書類、年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道を精査した。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および輸出入貨物レベルのデータベースを活用し、規制対象商品に関連する活動シグナルを相互確認した。言及したデスクソースは例示であり網羅的ではなく、データ収集、検証、および調査の明確化のために追加の公開情報源も参照した。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの前提の現実性を検証するために活用した。特に、契約の構成方法、再試験の要因、およびサービスタイプとエンドユーザー業種にわたる価格変動について検証した。試験所、認証機関、検査プロバイダー、ならびにエンドユーザーの調達・品質責任者など多様な対象者と対話し、地域別の規制強度と貿易エクスポージャーが過度に一般化されないよう、APAC、EMEA、アメリカ大陸にわたってカバレッジを分散させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:12% | APAC:39% |
| 中位層:51% | 機能・ユニットリーダー:30% | EMEA:36% |
| 中小プレイヤー:17% | マネージャー:58% | アメリカ大陸:25% |
市場規模算定と予測
規模算定は、規制対象の生産・貿易フロー、適合性要件、およびコンプライアンス主導の試験強度を用いて地域別の対応可能な支出プールを再構築するトップダウンアプローチから始まる。これは、一般的な試験・認証パッケージのサンプル価格に現実的な数量を乗じ、外部委託と社内実施の比率に関するチャネルチェックを加えることで合計値を実用的に保つ、選択的なボトムアップ推計によって検証される。
モデル使用する主要インプットには、試験・認証業務の外部委託比率、更新・再認証サイクル、規制変更による再試験トリガー、試験所の能力・稼働率シグナル、およびサービスタイプ(試験対認証)とエンドユーザー業種別の平均価格動向が含まれる。一次フィードバックで価格の大きな分散が示された場合、単一の平均価格を強制せず、代わりに価格帯を設定し、業種横断で報告されたミックスによって加重する。予測については、規制強化、輸出成長、およびコンプライアンスプログラムの採用に関するシナリオ分析を適用し、最終的な年次推移は、契約と更新の一般的な挙動を反映するよう単純な時系列ロジックを用いて平滑化する。国またはニッチな業種についてボトムアップのインプットが乏しい場合は、類似した規制環境からのプロキシ比率を使用し、確定前に専門家と再確認する。
データ検証と更新サイクル
アウトプットは、認証量のトレンド、規制対象商品に関連する製造・輸出指標、および主要サービスプロバイダーが開示する収益ミックスの手がかりなど、独立したシグナルとモデルを比較することで検証される。差異は段階的に精査され、まず前提レベル、次に集計レベルで確認し、要因が明確に説明されるまで外れ値に対して検証を行う。大きな不一致が発見された場合、関連する回答者に再連絡し、問題が定義のギャップ、地域的な不一致、または価格設定のタイミングの差異であるかを確認する。
レポートは年次で更新され、主要な規制変更、貿易フローの変化、または外部委託行動の急激な変化などの重大なイベントが発生した場合には中間更新が実施される。納品前に、アナリストがコアインプットの最新確認を行い、最終数値が最新の公開データとフィールドフィードバックを反映するようにする。
Mordor Intelligenceの認証試験市場規模と他の公表推計との比較
認証試験の公表市場規模がしばしば異なるのは、含まれるサービスセット、基準年、および更新・再試験の計上方法がソース間で一致していないためである。通貨のタイミングや社内業務の取り扱いも、特にグローバルな数値が少数の地域前提を用いて構築される場合に、差異を拡大させる傾向がある。
研修のみの認証プログラムはMordor Intelligenceのスコープ外であり、このスコープの境界線は、研修収益が広範なレポートでコンプライアンスサービスにまとめられることがあるため、合計値を大きく変動させる可能性がある。デジタル証明書の検証を産業用試験・認証と同一視するソース、または地域別の規制強度と一般的な契約更新パターンを確認せずに積極的な成長前提を使用するソースでも差異が生じる。
ベンチマーク比較
| ソース | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 218.04 ビリオン 米ドル(2026年) | |
| 業界調査機関A | 3.80 ビリオン 米ドル(2024年) | デジタル証明書およびソフトウェア主導の試験カテゴリーのように読める狭い定義を使用しており、産業用試験・検査・認証サービスの大部分を除外する可能性があり、また異なる基準年に規模算定を紐付けている。 |
| 業界調査機関B | 8.60 ビリオン 米ドル(2025年) | ITおよびクラウド展開のフレーミングに傾倒し、2034年まで高い成長前提を適用しており、規制対象の物理的商品の試験活動を見落とす可能性があり、更新・再認証サイクルの表現方法を変化させる。 |
表全体の差異は主に、認証試験として何が計上されるか、おびアンカー値にどの年が使用されるかによって説明される。これらの点は対応可能な支出プールを直接変化させるためである。インプットを外部委託ミックス、更新サイクル、地域レベルのコンプライアンス強度などの実用的なシグナルに紐付けると、最終合計値は再現しやすく、画一的な前提を強制せずに更新しやすくなる。


レポートで回答される主要な質問
認証・試験市場の現在のグローバル価値はいくらですか?
認証・試験市場規模は2026年に2,180億4,000万米ドルであり、2031年までに2,628億4,000万米ドルに達する見込みです。
2031年までに認証・試験において最も成長の速い地域はどこですか?
アジア太平洋地域が4.21%のCAGRで先行しており、中国のCCC範囲の拡大とインドのBIS拡充が牽引しています。
製品マークよりもマネジメントシステム審査が急速に拡大しているのはなぜですか?
企業はESGおよびサイバーセキュリティの要求を満たすためにISO 9001、ISO 14001、ISO 45001、ISO 27001の統合認証を追求しており、マネジメントシステム審査の需要は5.62%のCAGRで高まっています。
認証・試験における外部委託の規模はどのくらいですか?
外部委託プロバイダーは2025年に世界のコンプライアンス業務の63.98%を担っており、そのシェアは引き続き上昇しています。
最も成長の速いエンドユーザー業種はどこですか?
輸送は新型車両に対するサイバーセキュリティおよびソフトウェア更新に関する国連規則により、2031年まで5.28%のCAGRを記録しています。
コンプライアンス需要の高まりにもかかわらず市場成長を抑制する要因は何ですか?
産業設備投資の変動性と断片化した地域規制は、予測CAGRから最大0.9パーセントポイントを差し引くコストおよびタイミング上のハードルをもたらしています。
最終更新日:



