
テストストリップ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 17.29 十億米ドル |
| 市場規模 (2031) | 20.66 十億米ドル |
| 成長率 (2026 - 2031) | 3.63 % |
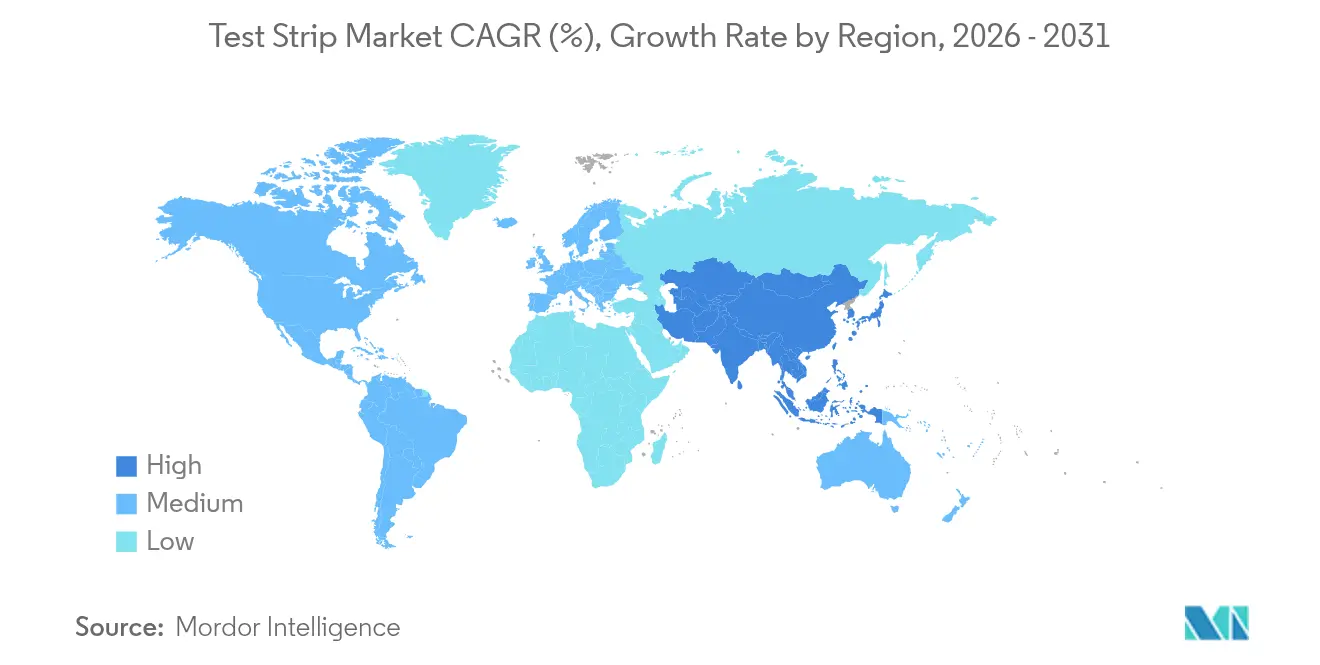
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
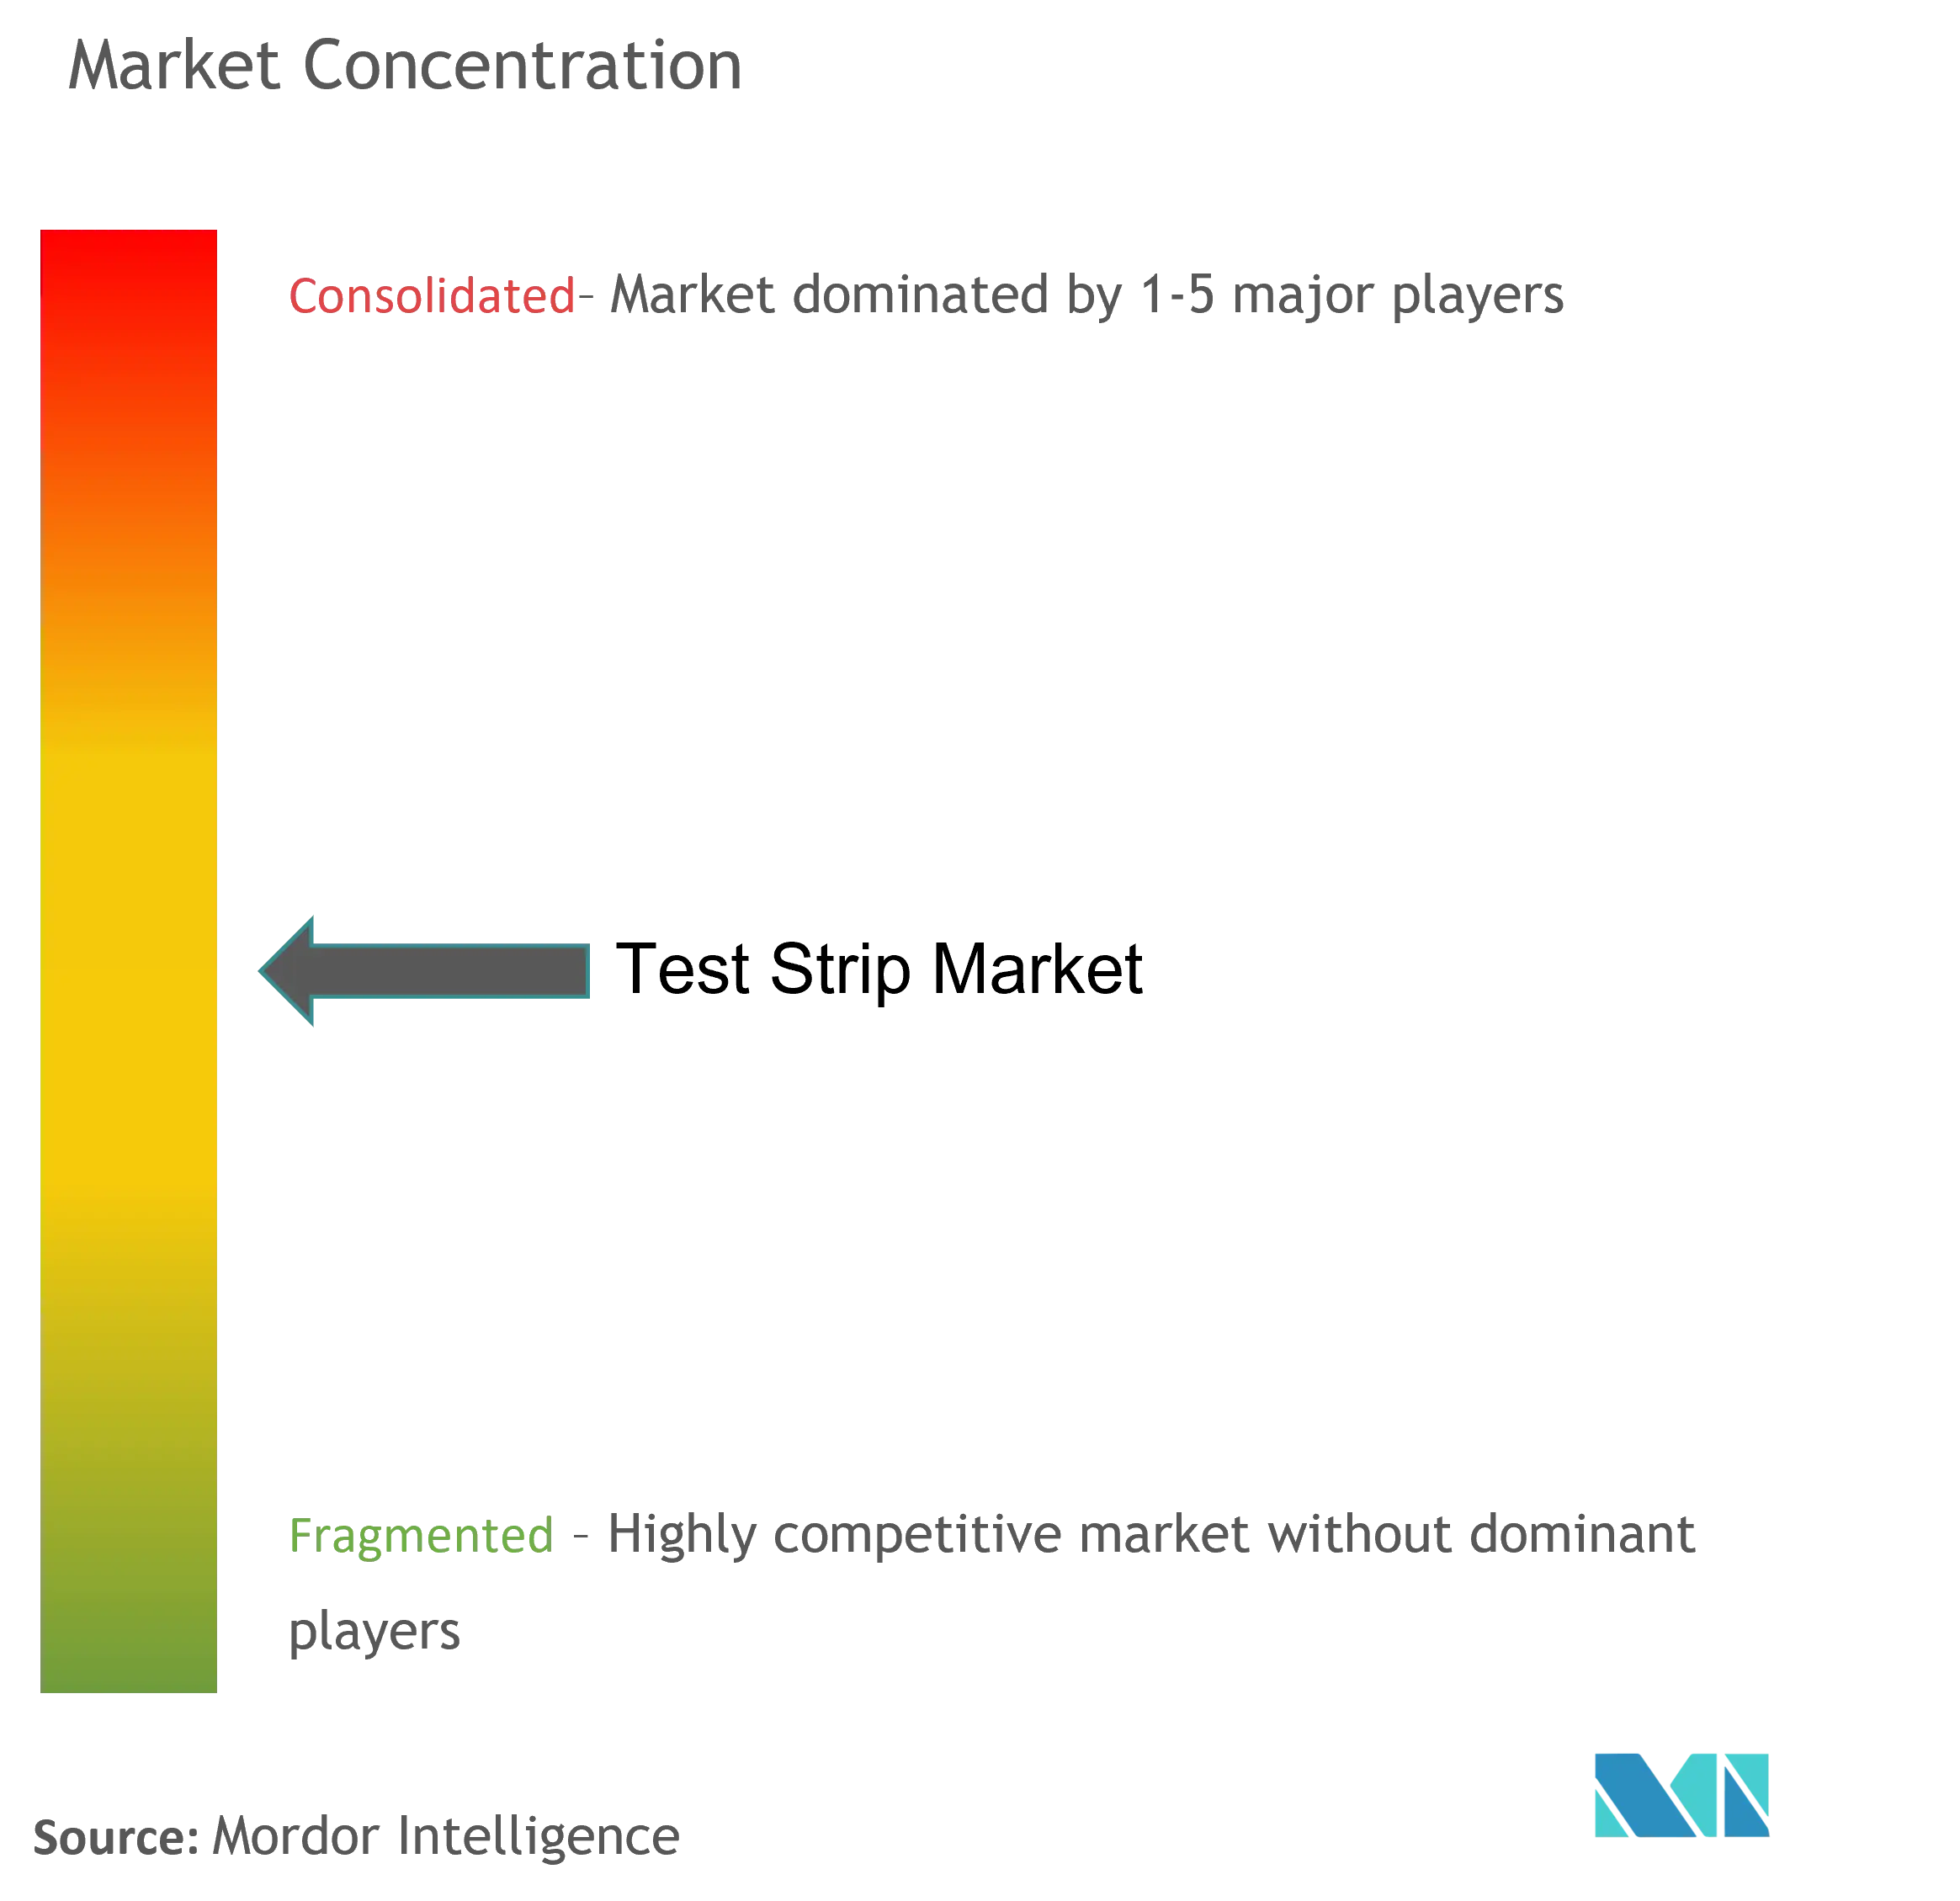
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるテストストリップ市場分析
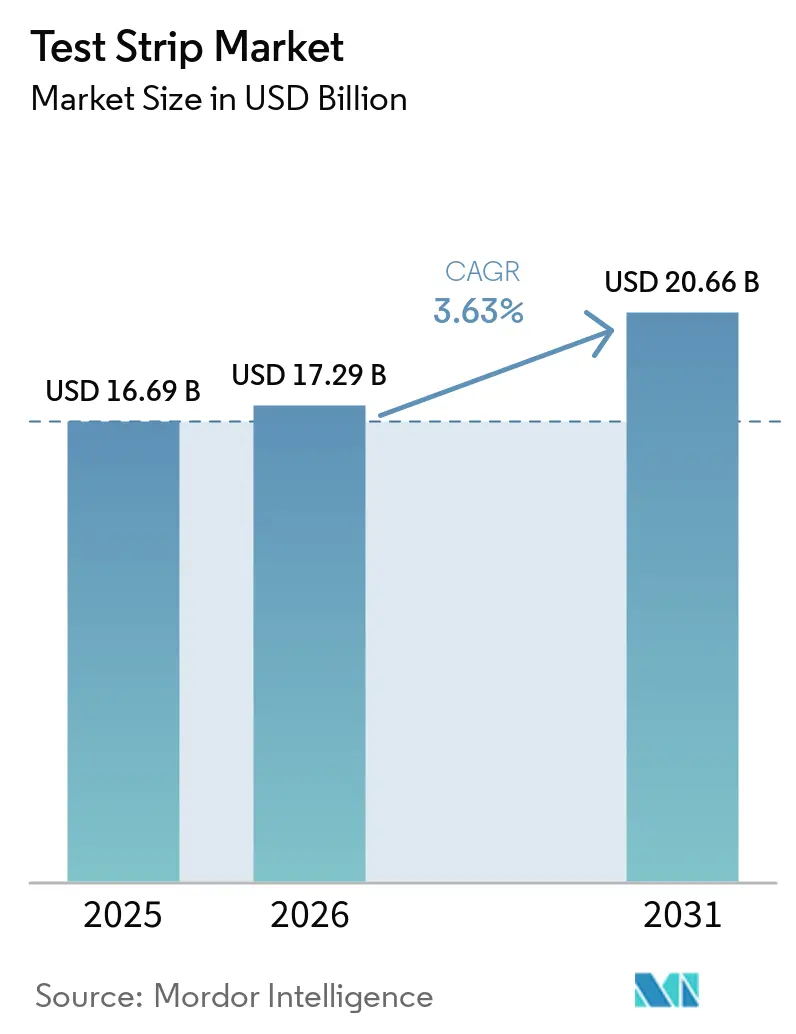
テストストリップ市場規模は2026年にUSD 172億9,000万と推定され、2025年のUSD 166億9,000万から成長し、2031年にはUSD 206億6,000万に達する見込みで、2026年から2031年にかけてCAGR 3.63%で成長します。この軌跡は、グルコース専用需要の緩やかな縮小と、マルチアナライト・予防的・在宅診断における販売増加のバランスを取るセクターの実態を反映しています。血液グルコーステストストリップは依然として最大の収益源ですが、尿パネル、ケトン検査、妊娠検査の急速な普及は、より広範な臨床的有用性を示しています。地域別では、北米が現在の収益を下支えし、アジア太平洋地域が糖尿病有病率の上昇とデジタルヘルスの普及に牽引されて段階的な数量成長を供給しています。持続血糖モニタリング(CGM)による市場侵食に対し、確立されたブランドが技術アップグレードとバンドル型デジタルエコシステムで対応することで、競争の激しさは中程度に留まっています。戦略的リスクは酵素コーティング基板のサプライチェーンに集中していますが、組換え代替品がコストと品質の向上をもたらすと期待されています。
主なレポートの要点
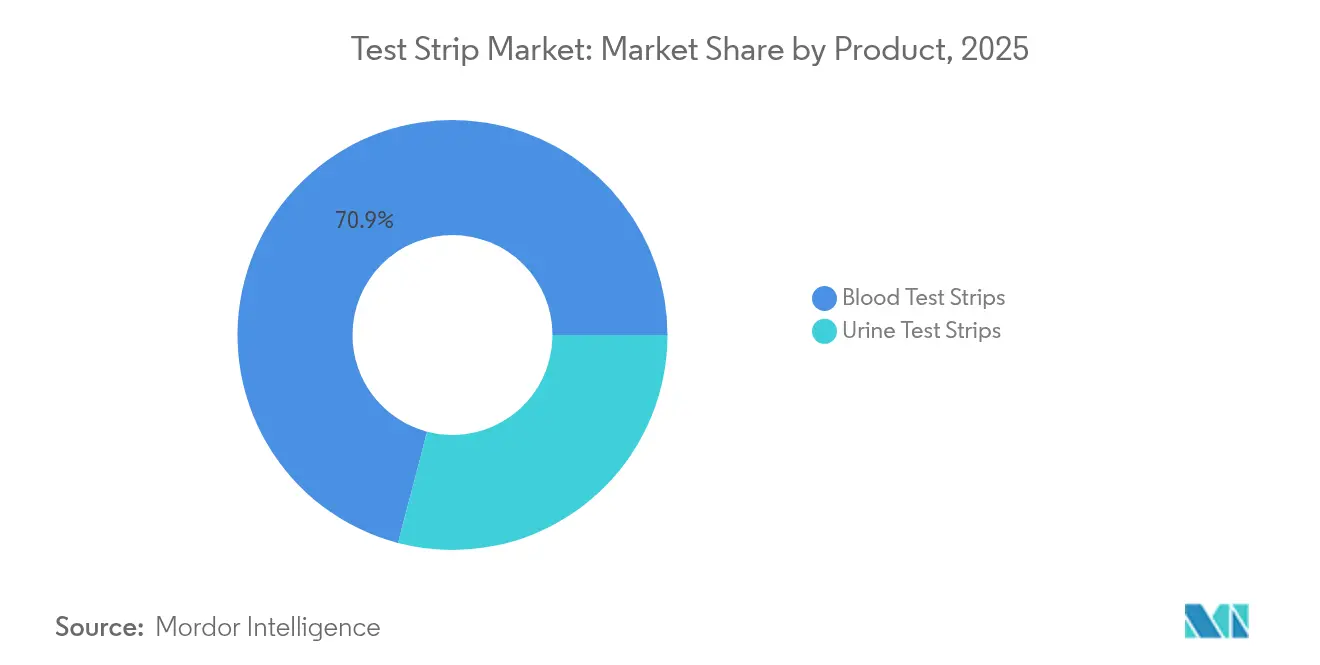
- 製品別では、血液テストストリップが2025年の収益シェアの70.92%を占め、尿テストストリップは2031年までに年平均成長率(CAGR)4.89%で成長する見込みです。
- 用途別では、糖尿病が2025年のテストストリップ市場規模の65.31%を占め、尿路感染症スクリーニングは2031年まで年平均成長率(CAGR)4.48%で拡大しています。
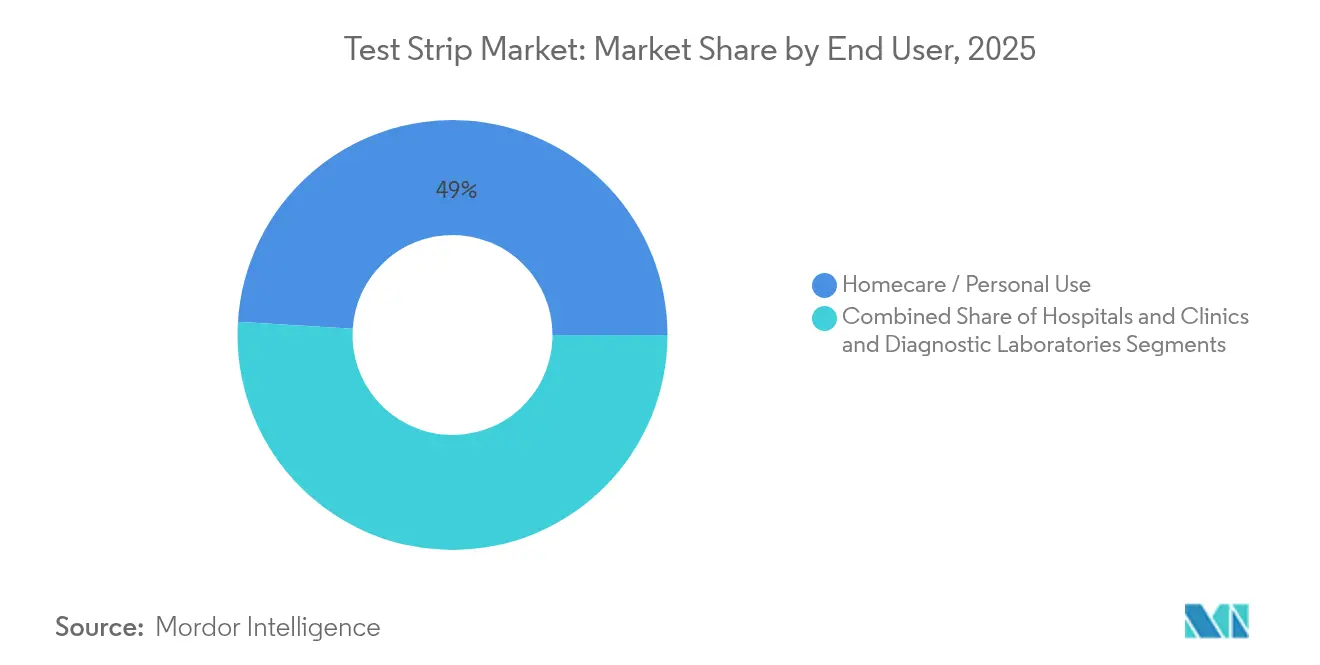
- エンドユーザー別では、在宅介護セグメントが2025年のテストストリップ市場シェアの49.02%を獲得し、年平均成長率(CAGR)3.98%で進展しています。
- 流通チャネル別では、小売薬局が2025年のテストストリップ市場規模の60.58%を占め、オンライン薬局が年平均成長率(CAGR)4.75%で最も速い成長を記録しています。
- 北米が2025年の収益シェアの37.72%を占め優位を維持する一方、アジア太平洋地域は2031年まで最高の地域別年平均成長率(CAGR)5.12%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な糖尿病有病率の急増 | +0.8% | 世界全体(特にアジア太平洋地域および中東への影響が大きい) | 長期(4年以上) |
| ポイント・オブ・ケア診断への嗜好シフト | +0.6% | 北米および欧州連合(EU)から新興市場へ拡大 | 中期(2〜4年) |
| 酵素化学における継続的な技術アップグレード | +0.4% | グローバル(先進国市場が主導) | 中期(2〜4年) |
| スマートフォン対応光学テストストリップリーダーが規制当局の承認を取得 | +0.3% | 北米および欧州連合(EU)から順次グローバル展開 | 短期(2年以内) |
| 用途の拡大 - 尿路感染症、妊娠など | +0.5% | グローバル(先進国市場での普及が速い) | 中期(2〜4年) |
| 支援的な医療政策と意識向上 | +0.4% | グローバル(医療制度の成熟度により異なる) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的な糖尿病有病率の急増
国際糖尿病連合(International Diabetes Federation)のモデルによれば、2045年までに7億8,320万人の成人が糖尿病を患うと予測されており、2021年比で46%増となります。[1]出典:Sun Hong ら、「IDF糖尿病アトラス」、cdc.gov この疫学的な急増は、自己モニタリングツールに対する大きな潜在市場を確保します。患者数の増加はテストストリップ市場を支える一方で、高所得国におけるCGM普及が一患者あたりのテストストリップ使用量を抑制しており、ドイツのデータではCGM導入後に使用量が40%減少したことが示されています。この市場侵食効果は、糖尿病有病率が全体的な市場拡大を牽引する一方で、CGM普及率が高い先進国市場では従来のテストストリップの一患者あたりの消費量が減少する可能性を示唆しています。
ポイント・オブ・ケア診断への嗜好シフト
ポイント・オブ・ケア(POC)検査は年々成長しており、分散型で迅速な結果を求める医療の動向を強化しています。C型肝炎RNA POC検査の米国食品医薬品局(FDA)承認と電子健康記録(EHR)統合の拡大([2]出典:米国食品医薬品局、「FDAが最初のPOC C型肝炎RNA検査の販売を許可」、fda.gov AbbottのEpic連携など)が、テストストリップベースの検査に対する臨床的信頼を高めています。このトレンドは尿路感染症(UTI)スクリーニング向け尿テストストリップに特に恩恵をもたらしており、市販されている20種類のPOC検査が従来の24〜48時間の培養法と比較して数時間以内に結果を提供します。
酵素化学における継続的な技術アップグレード
酵素化学のイノベーションがテストストリップの精度向上と測定可能なアナライト範囲の拡大を推進しており、グルコースデヒドロゲナーゼベースのシステムは従来のグルコースオキシダーゼ法に比べて優れた特異性を提供しています。グルコースオキシダーゼからデヒドロゲナーゼへの移行により特異性が向上し、組換え西洋ワサビペルオキシダーゼがサプライチェーンの継続性とコスト安定性を確保しています。マイクロフルイディクスにより、POGOオートマティックシステムで示されるように血液量の必要量が0.25マイクロリットルまで削減され、小児および高齢者集団における服薬遵守率が向上しています。これらの技術進歩は、不快感の軽減と利便性の向上を通じて患者のコンプライアンスを改善しながら、プレミアム価格戦略を支えています。
スマートフォン対応光学テストストリップリーダーが規制当局の承認を取得
スマートフォンとの融合は、精度に関する懸念に対処し消費者にわかりやすい分析機能を提供する特許取得済みの光学技術を通じて進展しています。家庭向け性感染症(STI)検査のFDA承認とAI搭載グルコースアプリが、モバイル連携テストストリップリーダーに対する規制当局の受容を裏付けています。デジタル統合により高度なデータ分析とAIを活用したインサイトが可能となり、Dexcomの生成AIプラットフォームがパーソナライズされた血糖管理の推奨事項を提供する例が挙げられます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 市販薬テストストリップ購入に対するまばらな償還 | -0.7% | グローバル(新興市場で最も深刻) | 中期(2〜4年) |
| 検査室基準検査との比較における精度への懸念 | -0.4% | グローバル(先進国市場での規制当局の審査が最も厳格) | 短期(2年以内) |
| 酵素コーティング基板サプライチェーンの変動 | -0.3% | グローバル(サプライチェーンはアジアに集中) | 短期(2年以内) |
| CGM普及によるグルコーステストストリップ数量の侵食 | -0.9% | 先進国市場から始まりグローバルに拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
市販薬テストストリップ購入に対するまばらな償還
給付格差により小売での普及が制限されており、特にインスリン非使用者は米国メディケアのガイドラインに基づき四半期あたり100枚のテストストリップしか受け取れません。[3]出典:米国糖尿病協会、「メディケア」、diabetes.org 新興国経済は自己負担の負担が重く、Morepen Labsのような国内イノベーターがインドの潜在的1億人の糖尿病患者に向けた低価格メーターを推進しています。この給付格差は特に持続的モニタリングの普及に影響を与えており、CGMデバイスが給付の対象となる一方で従来のテストストリップは制限が強まっており、保険加入患者がCGMに移行し保険未加入者がコスト制約のある従来の検査に依存するという二極化市場が形成されています。
CGM普及によるグルコーステストストリップ数量の侵食
ドイツでは間欠的CGM導入後に1日あたりのテストストリップ使用量が半減したと報告されており、2024年に初の市販向けCGMがFDAに承認されたことで代替脅威が拡大しています。AbbottのLibre Rioの発売はウェルネス消費者をターゲットとし、従来のテストストリップからの需要をさらに引き離しています。市場侵食効果は患者セグメントによって異なり、インスリン依存患者はCGM普及率が高い一方でコスト重視の集団はテストストリップへの依存を維持しており、従来の数量予測に課題をもたらす市場の階層化が生じています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
尿テストストリップの成長にもかかわらず血液テストストリップが優位血糖値テストストリップは、テストストリップ市場における2025年の収益の70.92%を占めており、確立された治療ガイドラインと保険適用によって支えられています。このセグメントは、0.5マイクロリットルのサンプルと7秒での測定を可能にする素的改良の恩恵を受けており、ARKRAYのGLUCOCARD Vitalプラットフォームがその代表例です。一方、尿検査パネルは、医療提供者が尿路感染症、腎臓病、妊娠の早期スクリーニングを推進していることから、4.89%のCAGRで拡大しています。ARKRAYの11項目対応AUTIONラインは、多分析物の優位性を示しており、医師が単一目的のストリップを包括的な尿検査に置き換えることを促しています。
尿診断における成長の勢いは、予防医療のトレンドにかかっています。中国の都市部におけるデジタルテレヘルスプラットフォームは、家庭用尿検査ストリップとクラウド分析を統合し、遠隔での医師による監視と服薬アドヒアランスの追跡を可能にしています。血糖値ストリップメーカーは、Bluetoothと電子健康記録(EHR)の接続機能を組み込むことで、その存在感を維持しようとしています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に提供されます


用途別:
糖尿病のリーダーシップが尿路感染症の課題に直面糖尿病ケアは2025年のテストストリップ市場収益の65.31%を生み出しましたが、高所得国でのCGM代替が加速するにつれ、その成長は年率2.96%に鈍化しています。逆に、尿路感染症スクリーニングは年平均成長率(CAGR)4.48%で加速しており、抗菌薬の誤用を抑制するための迅速なPOC尿検査を支持するプライマリケアプロトコルによって支えられています。妊娠検査は二重の妊孕性機能とスマートフォンリーダーによる結果判定の改善に支えられ、安定した需要を維持しています。
四半期ごとのHbA1c POC検査を推奨する臨床ガイドラインは、コスト対効果比が地域の一人当たり国内総生産(GDP)閾値を大幅に下回る中国の都市部・農村部において、テストストリップベースのHbA1c機会を拡大しています。テストストリップ産業はクロスオーバーイノベーションも目撃しています。研究者たちはグルコメーターをSARS-CoV-2抗体の定量に応用し、将来の多重感染症パネルに対するプラットフォームの柔軟性を実証しました。
エンドユーザー別:
在宅介護の優位性が患者のエンパワーメントを反映在宅ユーザーは2025年の収益の49.02%を占め、今後も機関チャネルを上回る成長が続く見込みです。簡素化されたサンプル処理、自動化されたランセットとテストストリップの組み合わせ、モバイルダッシュボードにより、消費者はリアルタイムの意思決定支援を受けられます。メディケアの通信販売プログラムが在宅供給の継続性をさらに確固たるものにしています。POGOオートマティックの統合カートリッジシステムは摩擦のない操作の典型例であり、テクノロジーに精通した若年層の採用を促進しています。
病院とクリニックは複雑なケース管理と周術期モニタリングに依然として不可欠です。BDのMiniDraw指先採血デバイスは静脈と同等の結果をもたらし、急性期環境におけるテストストリップベースの検査の有効性を強化しています。診断検査室は慢性疾患パネルのために高スループット自動リーダーを活用していますが、支払者が分散型ケアモデルを支持するにつれてそのシェアは侵食されています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に提供されます
流通チャネル別:
小売薬局の強みとオンライン成長の融合小売薬局は即時入手可能性と薬剤師によるカウンセリングにより、2025年のテストストリップ市場の60.58%を占めました。ロイヤルティプログラムとメディケアの自己負担処理が来店客数を維持しています。しかしオンライン薬局は定期配送サービス、予測配送アルゴリズム、低コスト構造を通じて年率4.75%でスケールアップしています。直接消費者向けモデルはメーカーにマージンの利益と将来のデバイス設計に役立つデータインサイトを提供しています。
規制の継続性が両チャネルを支援しています。FDAの臨床検査室開発検査(LDT)ルールは統一された品質基準を確立し、4年間の段階的導入を通じて流通計画を安定させます。小売業者とEコマース事業者はともに新たなユニーク・デバイス識別子(UDI)要件に対応しており、製品回収と偽造品対策を促進しています。
地域別分析
北米テストストリップ市場
北米は2025年のテストストリップ市場収益の37.72%を生み出しており、充実した保険適用範囲と慢性疾患管理プログラムの普及によって支えられている。メディケアのインスリン使用者向け四半期300ストリップ上限が基礎需要を確保し、2024年のインスリン自己負担額35米ドル上限が消費者の手元資金を補助的な消耗品に充てることを可能にしている。しかし、AbottおよびMedtronicが市販センサーを小売店舗に展開するにつれ、CGMの普及が数量成長を緩和している。連邦政府の自家製検査法(Laboratory Developed Test)政策変更により予測可能なコンプライアンス経路が生まれ、多国籍企業の継続的な投資を促している。
アジア太平洋テストストリップ市場
アジア太平洋地域は5.12%という最も高い地域別CAGRを達成しており、糖尿病有病率の上昇、都市部における生活の変化、および中間層の購買力拡大が牽引している。中国の統合型デジタル管理イニシアチブは天津のパイロット事業において平均空腹時血糖値を1.68 mmol/L低下させており、接続型在宅検査への需要を裏付けている。インドでは国内製造規模が年間250万台から500万台へと拡大し、供給の安定性が向上している一方、一人当たり所得の低さが価格弾力性を高い水準に保っている。中国農村部におけるポイント・オブ・ケアHbA1cスクリーニングも費用対効果が高いことが実証されており、リソースが限られた環境においてコンパクトなストリップリーダーの魅力を示している。
EMEAおよび南米テストストリップ市場
欧州は2027年から2029年にかけての体外診断規制(In Vitro Diagnostic Regulation)移行期間のもとで緩やかな拡大を維持しており、再認証期間中のデバイス供給が確保されている。A. Menariniが20以上の管轄区域においてSinocare CGMの独占権を取得したことでパートナーシップ主導の成長が生まれ、連続測定とストリップベースのポートフォリオが融合している。一方、中東、アフリカ、および南米は新興要市場を形成しており、限られた償還制度がプレミアムCGMハードウェアよりも低価格ストリップを優位にしている。

規制環境
テストストリップは主に体外診断用医療機器(IVD)として規制されており、その適合性はますます調和された品質・性能基準に整合するようになっている。米国では、FDAが検査室独自開発検査(LDT)に対する執行裁量の段階的廃止を進めており、2026年5月6日からステージ2の適合(登録、リスト化、ラベリング)が開始され、分散型および患者近接環境でストリップ式アッセイを提供する事業者に運用上の要件が追加される。FDAの品質マネジメントシステム規則(QMSR)は2026年2月2日に施行され、21 CFR Part 820をISO 13485:2016に一段と整合させ、大量生産されるストリップ製造に関連するサプライヤー管理およびトレーサビリティの要件を強化した。
欧州では、体外診断用医療機器規則(EU)2017/746(IVDR)が市場アクセスを規定し続けており、移行期限が既存製品の再認証および認証機関の対応能力計画を左右している。主要な期限としては、多くのクラスC既存機器が移行規定の下でアクセスを維持するために適合性評価申請を提出する必要がある2026年5月26日の期限に加え、IVDR準拠の品質マネジメントシステム(QMS)の要件がある。IVDRに基づく製品レベルの進展は続いており、その一例として、Cypress DiagnosticsがそのCYDXStrips尿分析ラインについて2026年3月にIVDRに基づくCE認証を取得したことが挙げられる。血糖測定システムについては、ISO 15197:2013が依然として設計検証および市販後調査の要件に影響を与える主要な性能基準となっている。
競争環境
テストストリップ市場における競争は中程度の断片化を示しています。Abbott、Roche、LifeScanが主要なチャネル関係を支配し、CGMによる代替に対抗するべく統合エコシステムに投資しています。AbbottのLibreデータをEpic電子医療記録に連携させることで医療提供者のロイヤルティを確保し、Rocheは関与度を高めるためにAI搭載CGM予測ツールをリリースしました。LifeScanはテストストリップ数量が減少する中でも関連性を維持するためにOneTouch Revealクラウド分析を活用しています。
中堅プレーヤーはマルチパラメーターイノベーションにより差別化を図っています。ARKRAYは血液ラインと尿ラインを、気候帯を超えた精度を向上させる温度補正機能と組み合わせています。Siemens Healthineersはテストストリップ自動装填装置を検査室情報管理システムに統合し、ポイント・オブ・ケアとコア検査室ワークフローを橋渡ししています。Sinocareなどの地域専門企業は新興市場向けにコスト競争力のある製造をスケールアップし、Morepen Labsはインドの需要ピークに対応するべく国内展開を拡大しています。
サプライチェーン戦略は新たな競争指標として浮上しています。ウィーン工科大学(Vienna University of Technology)の大腸菌(E.coli)由来西洋ワサビペルオキシダーゼが農業リスクを低減するライセンスの機会を開きます。このようなバイオプロセッシングのノウハウを確保した企業はマージンとリスク面での優位性を得ます。戦略的な動きにはポートフォリオの合理化も含まれており、旭化成は高成長セグメントに集中するために特定の診断事業を売却しました。AbbottとMedtronicのデータ共有協定などのパートナーシップは、企業の境界を曖昧にするエコシステムの相互運用性へのより広範なシフトを浮き彫りにしています。
テストストリップ産業リーダー
ARKRAY, Inc.
Ascensia Diabetes Care Holdings AG
Abbott
F. Hoffmann-La Roche
LifeScan
- 注:主要企業の掲載順は順位を示すものではありません。
テストストリップ市場
- Abbott Laboratories
- Acon Laboratories
- Ascensia
- Arkray
- B. Braun
- Lifescan
- Roche
- Siemens Healthineers
- TaiDoc
- Trividia Health
- Nova Biomedical
- Danaher
- Medtronic
- Beckton Dickinson
- Orasure Technologies
- QuidelOrtho
- CoaguSense

市場機会と将来展望
最も明確なホワイトスペースは、非血糖、多analyte(多分析物)、および在宅ベースのスクリーニング用途に集中しており、ストリップは多くの連続測定システムのようなハードウェア負担なしに低コストの分散化を実現する。尿検査パネルおよび感染症関連のポイントオブケアワークフローは、患者近接検査の規制上の形式化の進展、および解釈と長期的追跡を改善するデジタル接続性から恩恵を受けている。これにより、糖尿病のみの自己モニタリングを超えて対象範囲が広がり、スマートフォン対応リーダーおよびテレヘルス経路とのバンドル提供が支えられる。
製造およびサプライチェーンの高度化もまた、診断ブランドの市場投入までの時間を短縮し、大量生産における品質の安定化を助ける受託生産および半製品の機会を生み出している。2026年2月、田中貴金属工業(TANAKA Precious Metal Technologies)は体外診断薬の受託製造に向けた総合ソリューションシステムを構築し、2026年3月までに追加の自動組立ラインおよび分注装置を計画しており、自動化された拡張可能なストリップ生産への勢いを反映している。2026年2月2日に施行されたFDAのQMSRは、品質要件をISO 13485:2016に収束させることで、複数地域にわたる運営モデルをさらに支えており、これにより、主要市場全体で同一のストリッププラットフォームを流通させる製造業者にとって、適合性を維持しながら摩擦を減らすことができる。
Recent Industry Developments in テストストリップ市場
- 2026年5月:Abbottは血糖・ケトン二重検知技術(Libre DuoおよびLibre Duo 10 Day)についてCEマークを取得した。この動きは、血糖のみの用途を超えてモニタリング提案を拡大し、欧州における従来型血糖ストリップポートフォリオへの競争圧力を高めている。また、バンドル型センシングおよびデジタルワークフローへの移行を強化し、ユーザーが日々の検査をストリップとセンサーの間でどのように配分するかを変化させる可能性がある。
- 2025年5月:Rocheは、インディアナポリスの診断製造拠点を拡張するため、最大5億5,000万米ドルの投資を発表した。この拠点はAccu-Chekテストストリップを製造しており、将来のCGM生産のために位置付けられている。この拡張は、大量消耗品に対する供給の強靭性を強化しつつ、単一のキャンパスでストリップベース製品と隣接する連続測定ソリューションの両方を支えられるようにする。これにより、チャネルの継続性と規模の経済性に対する国内製造の戦略的価値が高まる。
- 2024年11月:Beurer Indiaは、GL 22血糖モニターおよび対応ストリップを発売した。この発売は、自己負担購入がチャネル動向を形成する価格に敏感な市場において、メーターとストリップの組み合わせの入手可能性を拡大し、自己モニタリングへのより広範なアクセスを支える。また、バンドル型消耗品が反復収益を維持する小売および薬局主導の流通における競争の激しさを増している。


テストストリップ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、テストストリップ市場は、主に臨床および家庭環境における血糖値測定と尿化学検査を中心に、分析物の検出・モニタリングのためにリーダーと組み合わせて、または目視で使用される使い捨て試薬ストリップを対象としています。
対象外の範囲:再利用可能なメーターおよびアナライザー、採血針(ランセット)、ならびにストリップの継続的な収益を生まない広義の体外診断機器は除外しています。
セグメンテーション概要
- 製品別
- 血液テストストリップ
- 尿テストストリップ
- 用途別
- 糖尿病
- 妊娠検出
- 尿路感染症
- その他の用途
- エンドユーザー別
- 病院・クリニック
- 在宅介護・個人使用
- 診断検査室
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、公開されている医療統計と診断基準を用いて需要プールを構築し、製品の境界を設定することから始まります。糖尿病の有病率とモニタリングニーズについては米国CDCを、世界的な疾病負担のシグナルについてはWHOを、ストリップ使用強度の推定に役立つ人口レベルのトレンドについては国際糖尿病連合(IDF)を参照しています。
供給と価格設定のロジックを裏付けるために、米国FDA(ストリップの種類に影響する承認とラベリング)、自己検査のアドヒアランスと検査頻度に関する査読済み臨床ジャーナル、および輸出入の出荷レベルデータベースを通じた貿易データシリーズ(数量と国別構成の妥当性確認のため)も参照しています。企業の開示資料、投資家向けプレゼンテーション、および信頼性の高いプレスリリースは、収益構成とチャルの変化を把握するために使用しています。ここに挙げたソースは例示であり、データ収集、前提の確認、およびギャップの解消のために、他にも多くの公開・有料の参考資料を使用しています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチだけでは明確に特定できないモデルの前提条件、特に検査頻度、チャネル構成、およびストリップ種別の平均販売価格の動向についてストレステストを行うために使用しています。主要地域のメーカー、販売業者、診断検査機関、薬剤師、および医療提供者と幅広く対話し、地域の償還パターンと在宅検査の行動が最終的なアウトプットに反映されるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:16% | アジア太平洋地域(APAC):45% |
| 中位層:48% | 部門・ユニットリーダー:25% | 欧州・中東・アフリカ(EMEA):36% |
| 小規模プレイヤー:18% | マネージャー:59% | 南北アメリカ:19% |
市場規模の算定と予測
市場規模は、患者プールと日常的な検査行動から需要を再構築し、年間のストリップ消費量と支出に換算するトップダウン方式で算定しました。実際には、糖尿病の有病率、治療対象人口、患者一人当たりの1日平均検査回数、クリニックにおける尿検査の利用状況、およびチャネルレベルの価格ポイントを用いて価値合計を算出し、その結果を供給側のシグナルと照合しています。
選択的なボトムアップ推計は相互確認として使用しており、ストリップに帰属するサンプル企業の収益、製品構成の分割、および販売業者のチャネル確認によって、推定される数量と平均販売価格(ASP)が現実的かどうかを検証しています。企業の開示情報が不完全な場合は、インタビューで検証したピアセットの範囲を使用し、地域とチャネル構成に応じて調整することでギャップに対処しています。
予測にあたっては、ストリップ需要が異なる速度で変化しうるいくつかの変動要因に影響されることから、一次専門家による変数レベルの見解に裏付けられたシナリオ分析を使用しました。主要な予測ドライバーには、糖尿病人口の増加、在宅検査の普及、償還の安定性、ストリップ種別による価格下落またはプレミアム化、および代替モニタリング手法からの代替効果が含まれており、地域全体に一貫して適用した上でグローバル合計に集約しています。
データ検証と更新サイクル
モデルのアウトプットは、承認前に複数の確認を通じて検証されます。具体的には、患者一人当たりの推定消費量との差異検証、地域別の一人当たり医療費の方向性、および企業レベルの収益の現実性確認が含まれます。アウトプットに問題が見られる場合は、基礎となる前提を再確認し、感度範囲を再計算し、変動要因を確認するために関連するインタビュー対象者に再連絡します。
レポートは年次で更新され、主要な規制変更、償還の調整、または顕著な価格変動など、重要な事象が発生した場合には中間更新が行われます。納品前には最終的なアナリストによる確認が完了し、クライアントは最新の公開情報とインタビューフィードバックに基づいた最新の見解を受け取ることができます。
Mordor Intelligenceのテストストリップ市場推計と他の公表推計との比較
テストストリップの公表市場規模は、同じテーマを扱っているように見える調査であっても、調査が独自の製品包含範囲、価格設定ロジック、およびタイミングの前提を設定しているため、異なる場合があります。差異はまた、在宅ケア需要と施設内検査の扱い方、および大量の血糖値ストリップの価格変化の想定速度によっても生じます。
主なギャップは、非血糖値ストリップカテゴリーと広義の迅速検査ストリップの用途が同一の合計に含まれているかどうかによるものです。Mordor Intelligenceは、定義された診断用途の範囲内で血液および尿テストストリップを計上し、価格設定をチャネル構成と年次更新確認に紐付けており、単一の混合ASPは使用していません。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 167億米ドル(2025年) | |
| 地域コンサルタントA | 168.7億米ドル(2025年) | 追加の迅速検査ストリップ用途を含む広義のストリップ定義を使用することが多く、血糖値と尿検査ストリップのASP動向をチャネル別に分離せず、種別全体にわたって平滑化された価格トレンドを適用している可能性があります。 |
| 業界出版社B | 142億米ドル(2025年) | 通常、血糖値メーター用ストリップに範囲を絞っており、尿化学ストリップを過小評価している可能性があり、地域のチャネル構成と検証インタビューに基づかずに想定される価格下落に対してより敏感な推計となる場合があります。 |
この差異は主に、範囲の選択とストリップ種別およびチャネル全体での価格平均化の方法によって説明されます。需要プールを実際の検査行動に紐付け、サプライヤーおよび販売業者のシグナルと相互確認することで、当社の推計は明確な変数と再現可能なステップに基づいた追跡可能なものとなっています。


レポートで回答されている主な質問
2031年のテストストリップ市場の予測値は?
テストストリップ市場は年平均成長率(CAGR)3.63%に基づき、2031年までにUSD 206億6,000万に達すると予測されています。
最も成長が速い製品セグメントはどれですか?
尿テストストリップが最も成長が速いセグメントであり、医療が予防スクリーニングへとシフトするにつれて年平均成長率(CAGR)4.89%で拡大しています。
CGMの普及は従来のテストストリップ需要にどのような影響を与えていますか?
先進国市場では、CGMユーザーが1日あたりのテストストリップ使用量をほぼ半減させており、糖尿病有病率の上昇にもかかわらず全体的なCAGRに−0.9%の影響をもたらしています。
どの地域が段階的な成長に最も貢献しますか?
アジア太平洋地域が最も大きな新規数量シェアを供給する見込みであり、有病率の上昇とデジタルヘルスプログラムに牽引された地域別年平均成長率(CAGR)5.12%を達成します。
流通において小売薬局はどのような役割を果たしていますか?
小売薬局は2025年収益の60.58%を占めていますが、定期配送モデルによりオンラインチャネルが年平均成長率(CAGR)4.75%でより速く成長しています。
最終更新日:



