
精製テレフタル酸市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
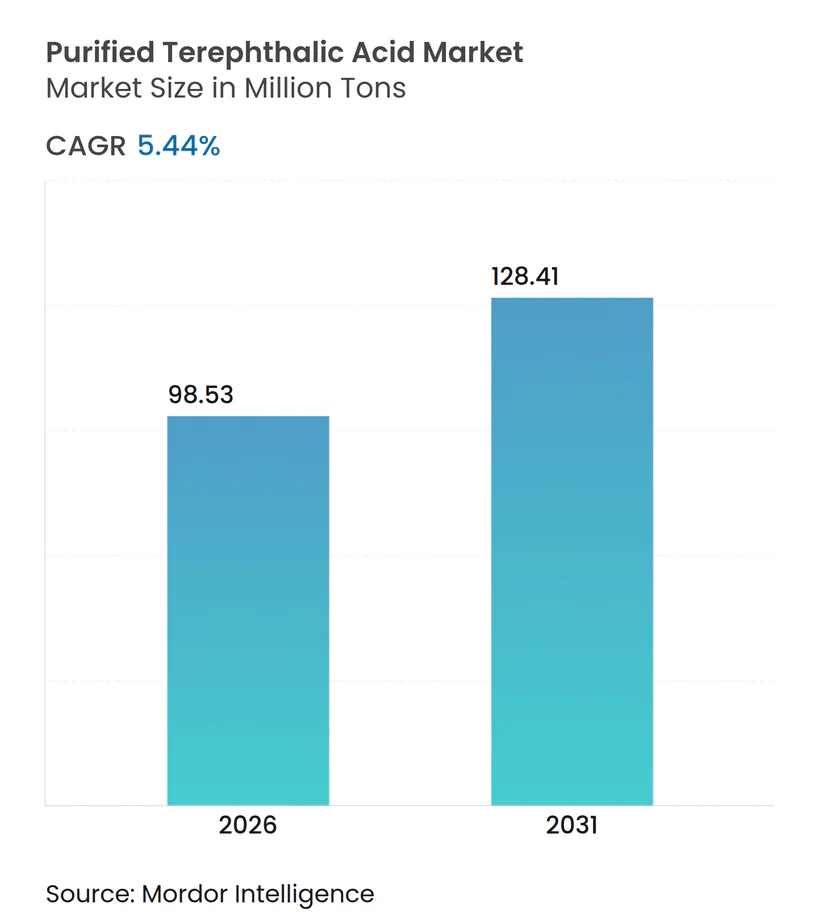
| 市場取引高 (2026) | 98.53 百万トン |
| 市場取引高 (2031) | 128.41 百万トン |
| 成長率 (2026 - 2031) | 5.44 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる精製テレフタル酸市場分析
精製テレフタル酸市場規模は2026年に9,853万トンと推定され、予測期間(2026年~2031年)にCAGR 5.44%で成長し、2031年までに1億2,841万トンに達する見込みである。この拡大は、一時的な包装サイクルではなく、川下ポリマー需要の構造的変化に起因しており、アジアの統合型生産者がポリエステル繊維と輸出向け飲料包装用PET樹脂の両方に対応するためPTA設備を拡張している。電子商取引の拡大、リサイクル含有量規制、自動車内装における軽量化の取り組みが精製テレフタル酸市場の長期的な見通しを高める一方、パラキシレンの安定供給と継続的な技術高度化がコスト競争力を支えている。競争の激しさは中程度であり、垂直統合型の5社が設置容量の約半分を占めているが、第2層の参加者は依然として分散しており、原油価格変動に連動したマージン変動に対して脆弱である。ケミカルリサイクルおよびバイオベースPTAにおける並行した勢いは、まだ初期段階にあるものの、ブランドオーナーが炭素排出量目標を内部化するにつれて差別化の機会をもたらしている。
主要レポートのポイント
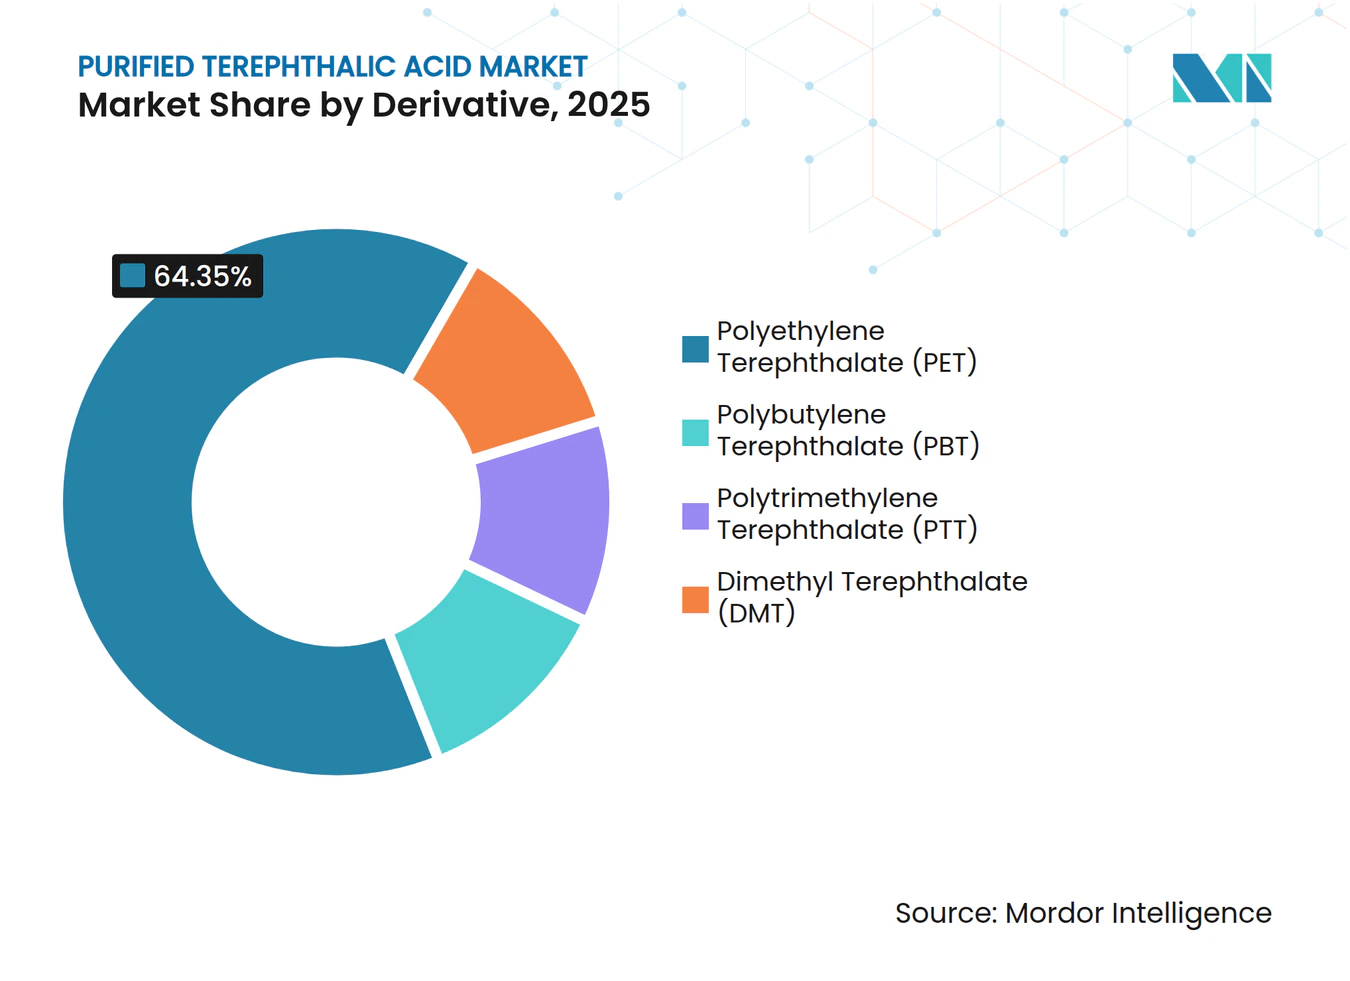
- 誘導体別では、ポリエチレンテレフタレート(PET)が2025年の精製テレフタル酸市場シェアの64.35%を占め、同セグメントは2031年までCAGR 6.51%で成長すると予測されている。
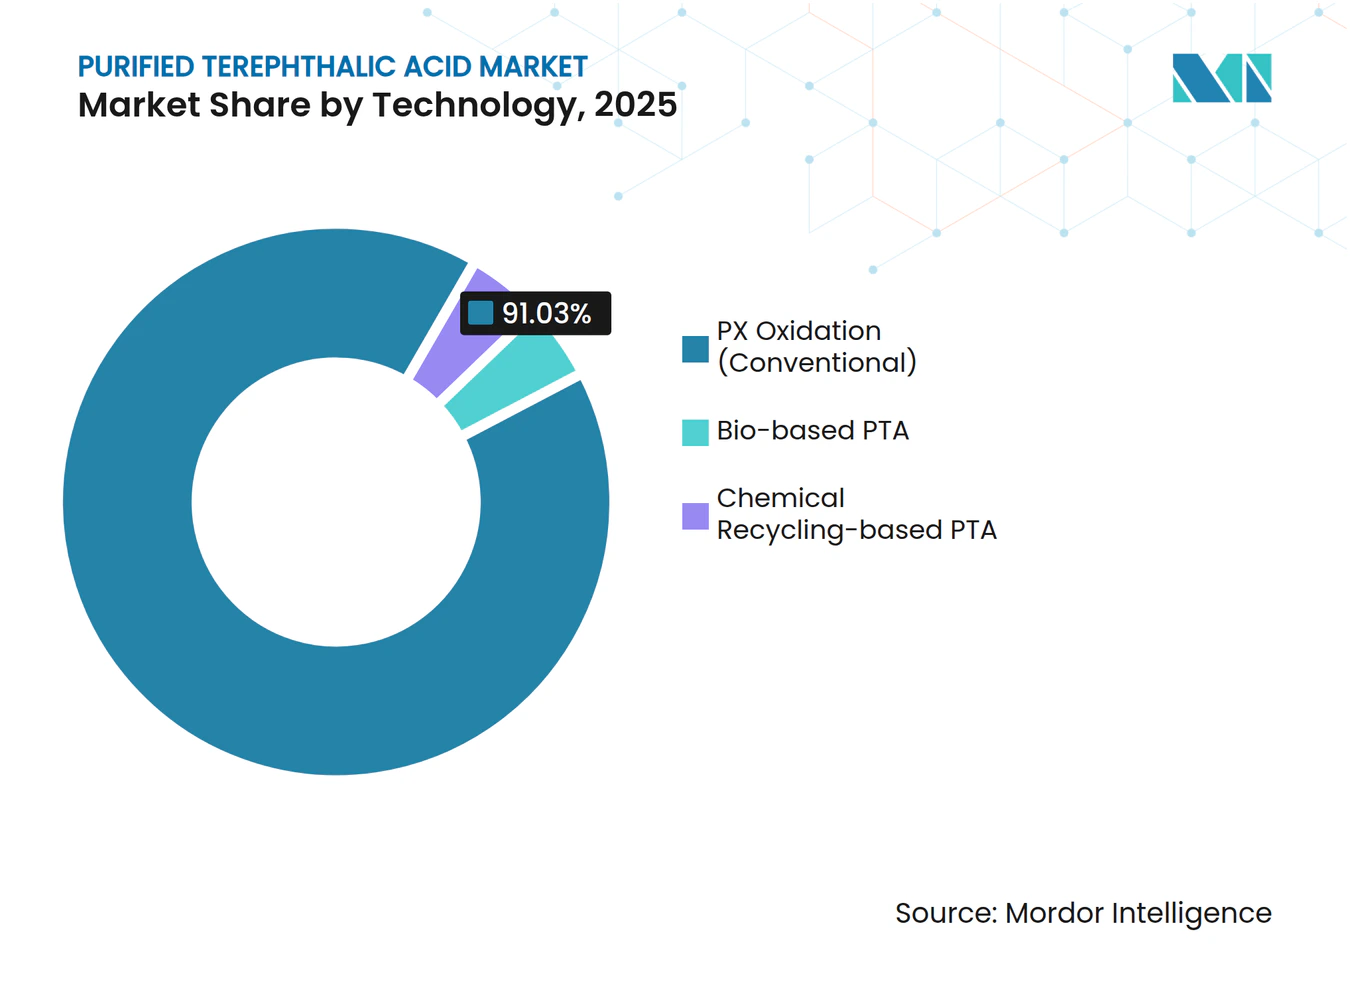
- 技術別では、PX酸化(従来法)が2025年の収益シェアの91.03%を維持しており、バイオベースPTAは2031年までに最高のCAGR 6.87%を記録すると予測されている。
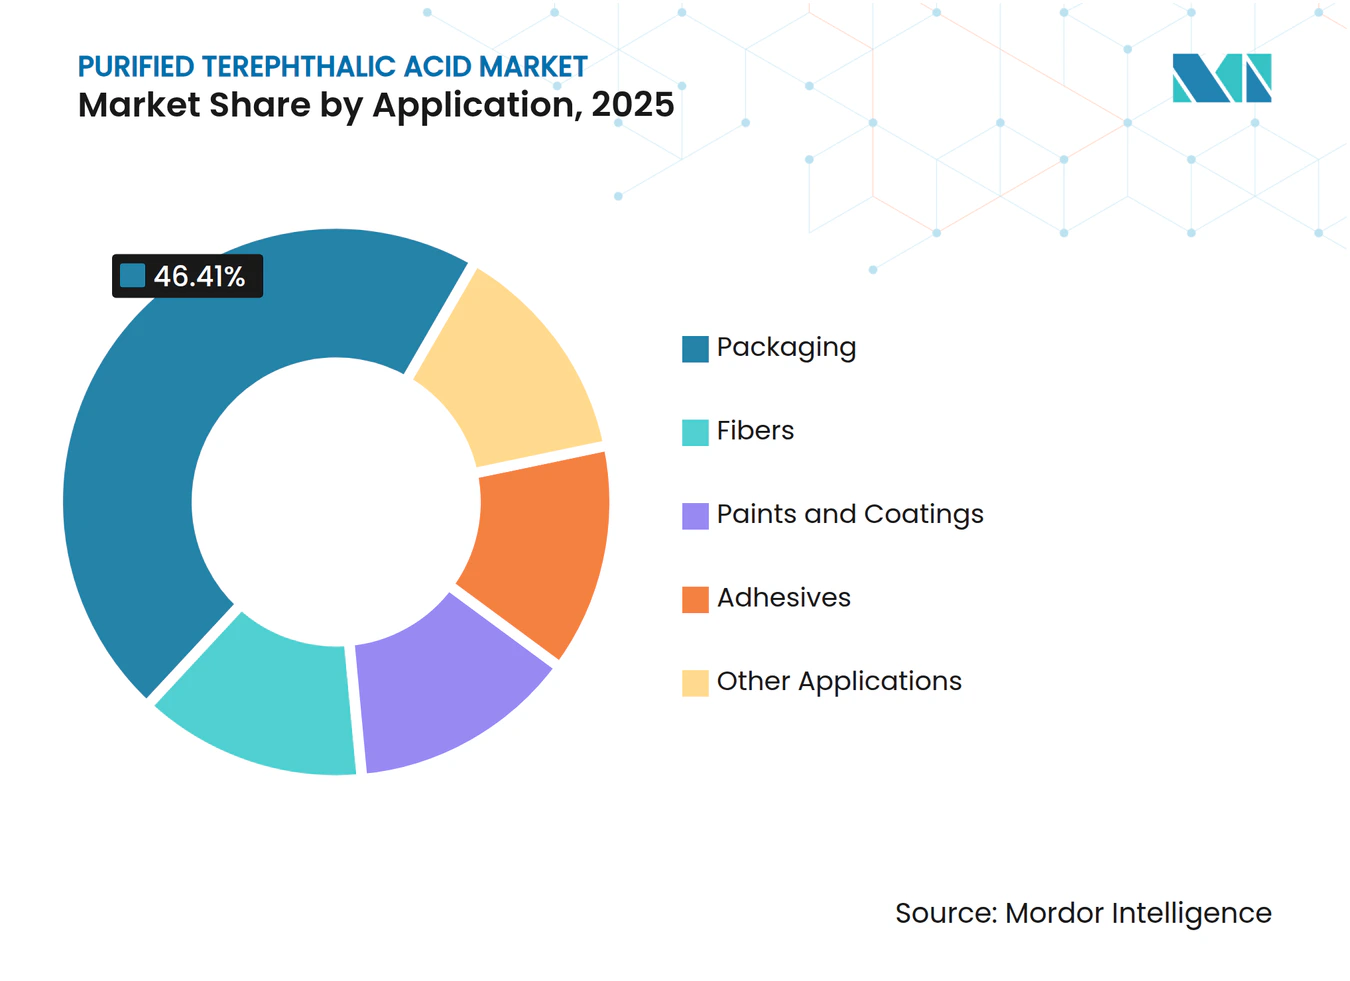
- 用途別では、包装が2025年の精製テレフタル酸市場規模の46.41%を占め、2031年までCAGR 6.22%で成長する見込みである。
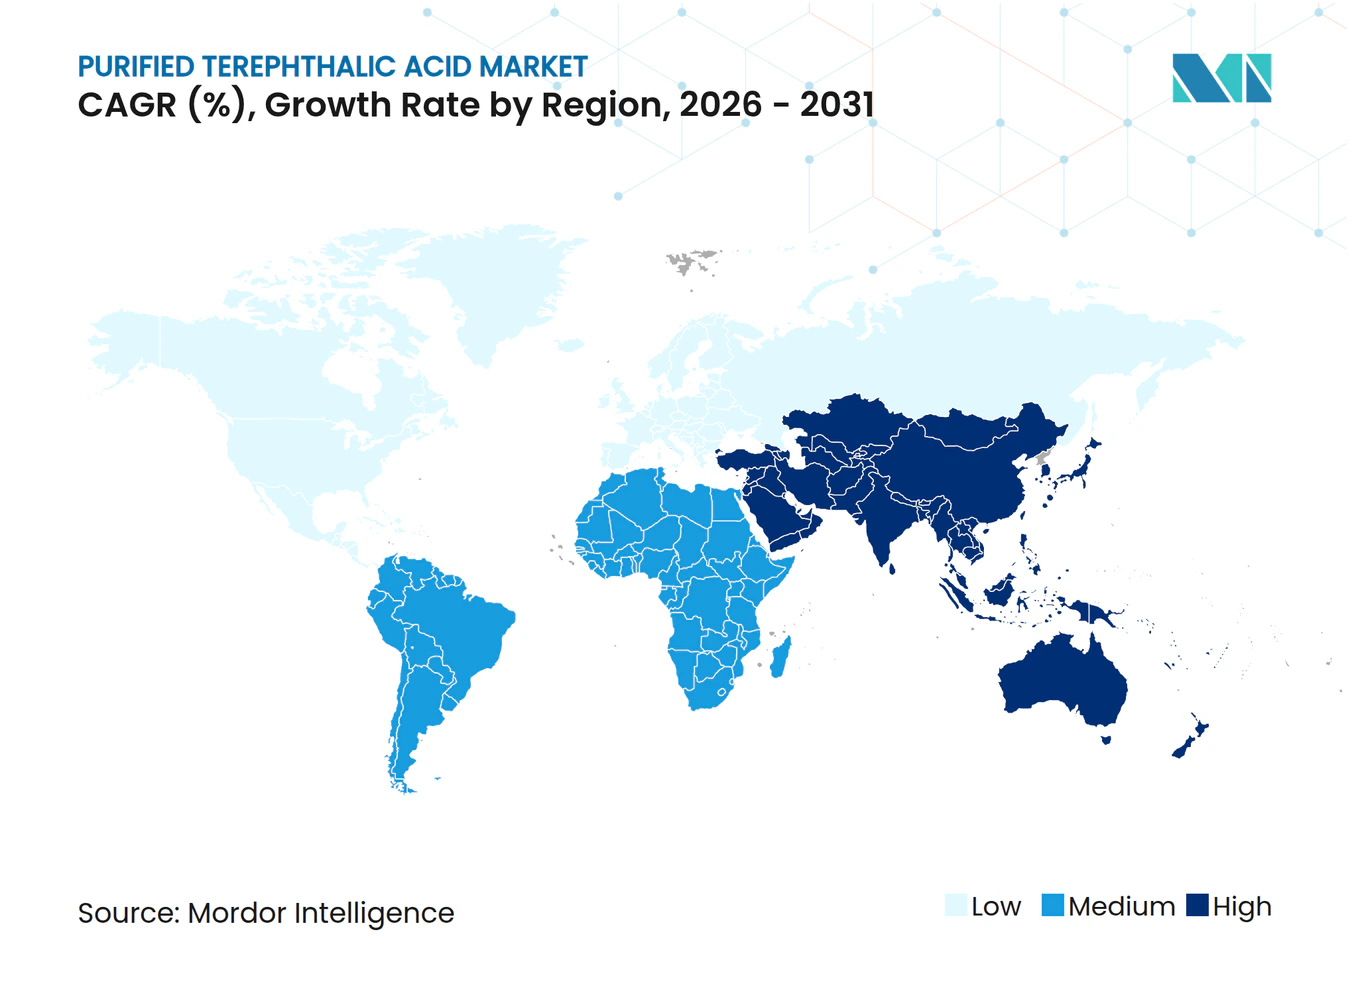
- 地域別では、アジア太平洋が2025年の数量の53.75%を占め、2031年までCAGR 7.12%で全地域を上回る成長を示す見込みである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子商取引によるPET包装の強い需要 | +1.2% | 北米、欧州、アジア太平洋の都市圏を中心にグローバルに集中 | 中期(2~4年) |
| アジアにおけるポリエステル繊維の生産能力増強 | +1.5% | アジア太平洋中核(中国、インド、ベトナム、バングラデシュ)、中東への波及 | 長期(4年以上) |
| 自動車メーカーによる軽量PETコンポジットへの移行 | +0.6% | 北米、欧州、日本、韓国 | 中期(2~4年) |
| リサイクルPET(rPET)クローズドループ規制 | +1.0% | 欧州(EU27)、北米(カリフォルニア州、ニューヨーク州)、一部のアジア太平洋市場(日本、韓国) | 短期(2年以内) |
| 電池セパレーターグレードPTAの採用 | +0.4% | アジア太平洋(中国、韓国、日本)、北米(EV製造拠点) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電子商取引によるPET包装の強い需要
オンライン食料品および食事キット配達の着実な増加により、複雑なフルフィルメントチェーンに耐えられる軽量かつ耐衝撃性のあるPET容器の需要が高まっている。ブラジルは2024年に41万トンのPETをリサイクルしたが、依然として23%の稼働率の余裕があり、新たな政令が2026年に32%、2040年までに50%の回収率を義務付けているにもかかわらず、原料不足が浮き彫りになっている。ブランドオーナーは回収・リサイクル設備に年間約20億米ドルを投じる必要があり、バージンPTA生産者は後方統合戦略によるrPET供給確保を検討している。
アジアにおけるポリエステル繊維の生産能力増強
中国およびインドの生産者は2024年から2025年にかけて420万トンの新規ポリエステル繊維生産能力を稼働させた。Reliance Industries単独で2024年度から2025年度にかけて自社の糸生産ラインに供給するため259万トンのPTAを生産した。過剰生産能力は鄭州PTA先物を抑制しているが、パラキシレンの優位性を持ち、価格低迷に対してマーチャントプレーヤーよりも耐性のある大規模統合企業に有利に働いている。
自動車メーカーによる軽量PETコンポジットへの移行
自動車OEMは内装パネルにPETベースのコンポジットを採用し、車両重量を最大12%削減している。Eastman Chemicalは炭素繊維比で20%のコスト削減、鉄鋼比で40%の軽量化を報告しており、世界の自動車メーカーが米国のCAFE基準および今後のユーロ7排出規制を満たすのに貢献している。PTA供給者はより高いIV値と純度基準を満たす必要があり、1トン当たり50~70米ドル相当の設備投資の高度化を促している。
リサイクルPETクローズドループ規制
EU規則2022/1616は2030年までにPETボトルへの30%リサイクル含有量を義務付けている。カリフォルニア州のAB 793は2030年までに50%に引き上げられ、バージン樹脂に対して1トン当たり100~150米ドルのプレミアムを生み出している[1]。EastmanおよびLoop Industriesが展開するケミカル解重合技術は、機械的リサイクルでは対応できないリサイクル困難な原料ストリームを活用し、バージンPTAグレードとサーキュラーPTAグレードの間で需要を二分化している。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PTA粉塵曝露に関する毒性上の懸念 | -0.3% | OSHA/ECHAの厳格な執行により北米および欧州で特に強い圧力を受けながらもグローバルに影響 | 短期(2年以内) |
| パラキシレンおよび原油価格の変動 | -0.8% | 輸入依存地域(欧州、東南アジア)で最も高い影響を受けながらもグローバルに影響 | 中期(2~4年) |
| バイオベースPEFおよびその他のポリマー代替 | -0.5% | 欧州、北米(持続可能な包装の早期採用市場) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PTA粉塵曝露に関する毒性上の懸念
OSHAはテレフタル酸粉塵に対して5 mg/m³のTWA(時間加重平均)を維持しており、50万トン規模の旧式設備に対して1,000万~1,500万米ドルの改修投資を義務付けている[2]。INEOSは2023年にコンプライアンスコストを理由にベルギーの工場を閉鎖し、三菱ケミカルはインドネシアの資産を売却しており、規模の小さい生産者にとって規制上の経済性が厳しくなっていることを示している。
パラキシレンおよび原油価格の変動
パラキシレンはPTAの現金コストの60~65%を占めている。ブレント原油の1バレル当たり20米ドルの変動はPTAのネットバックに8~12%の変動をもたらし、固定契約で販売する非統合型サプライヤーを圧迫する。Lotte Chemicalの39億米ドルのインドネシア複合施設のような統合型プロジェクトは、規模と垂直統合がネットバックに与える安定化効果を示している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
誘導体別:
PETの優位性が数量成長を支えるポリエチレンテレフタレート(PET)は2025年の精製テレフタル酸市場シェアの64.35%を吸収し、2031年までCAGR 6.51%で成長すると予測されており、包装および繊維における中心的役割を強化している。PBTは高温自動車コネクターに使用されるより低い市場シェアを維持し、PTTはカーペットおよび特殊繊維においてニッチな位置を占めている。直接エステル化が主流となるにつれてDMTの役割は縮小しているが、Koch Technology SolutionsのPolyVolveプロセスはリサイクルストリームを統合しエネルギー消費を9%削減することで関心を再燃させている。
電子商取引の注文とrPET規制が積み重なるにつれて、誘導体の構成は見通し期間においてPETへとさらに傾いていく。ただし、リサイクル含有量目標の達成は十分な使用済み消費者向け供給に依存しており、これはPETの成長優位性を抑制する可能性のある変数である。生産者は解重合モノマーと互換性のある連続重合ラインをますます導入しており、精製テレフタル酸市場のサーキュラリティ資格を高めている。


注記: 全セグメントの個別シェアはレポート購入後に入手可能
技術別:
従来型PX酸化が規模の優位性を維持PX酸化(従来法)は、確立された触媒システムと統合設備における1トン当たり600~700米ドル近辺のコスト構造により、2025年の生産量の91.03%を占めた。アジア全域で広くライセンス供与されているINVISTAのP8設計は、サーモサイフォン反応器と窒素スパージャーにより資本集約度を15%削減している。バイオベースPTAはCAGR 6.87%を享受しているが、原料の経済性に欠けており、1万トン未満の設備は実証段階にとどまり、より安価なバイオパラキシレンの経路を待っている。EastmanおよびLoop Industriesが主導するメタノリシスおよびグリコリシスプラントは2027年までに商業化に達するが、設置1トン当たり1,500~2,000米ドルの資本コストが、強固なリサイクル含有量法を持つ地域以外での普及を制限している。
Hengli Petrochemicalのような統合型大手はすでに1,600万トンを超える単一サイト複合施設を運営しており、規模と自社パラキシレンを活用して新規参入者を排除している。技術構成の変化は、したがって、全面的な置き換えではなく段階的な改修を支持し、精製テレフタル酸市場における従来型酸化の数量リードを維持している。

注記: 全セグメントの個別シェアはレポート購入後に入手可能
用途別:
包装がリード、繊維が続く包装は2025年の需要の46.41%を占め、アジアおよびラテンアメリカの単品飲料とrPET含有量目標の上昇に支えられ、2031年までCAGR 6.22%で成長する見込みである。繊維の使用は中国の過剰生産能力の中でより緩やかなペースで成長しているが、統合型の大手プレーヤーはファストファッションおよびホームテキスタイル輸出向けの数量を依然として補充している。
コーティングおよび接着剤は中一桁台の成長率で進展しており、PTAは海洋および産業用途のアルキド樹脂における高い架橋密度を可能にしている。電池セパレーターフィルムなどの高度なニッチ分野では超高純度PTAグレードが必要とされ、30~40%のマージンプレミアムを生み出している。これらの数量は控えめであるが、新興エネルギーバリューチェーンにおけるPTAの役割を深め、精製テレフタル酸市場を従来のセグメントを超えて拡大させている。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
地域分析
アジア太平洋地域精製テレフタル酸市場
アジア太平洋地域は2025年の消費量の53.75%を占めており、精製テレフタル酸市場において最も速い地域成長ペースである7.12%のCAGRを記録しています。中国の九江およびインドのマハラシュトラ州における新規PTA生産ラインが2027年までに800万トン以上を追加し、垂直統合型ポリエステルチェーンを支えています。インドのReliance Industries Limitedは2027年までにダヘジにおいて追加300万トンモジュールを計画しており、一方でAdani-Indorama Venturesの30億米ドルの合弁事業は、港湾への近接性を活用してフレートコストを削減しながら、320万トンプラントの建設を加速させています。
北米および欧州精製テレフタル酸市場
北米では、Alpek S.A.B. de C.V.の120万トン規模のメキシコ工場が米国のコンバーターに供給していますが、中国からの輸入品が価格に上限を設けています。Eastman Chemical Companyのフランスにおける解重合プラントは、リサイクルPTAを北米のブランドオーナーに輸出し、クローズドループボトル向けのプレミアムフィードストックを提供します。
EMEA地域および南米精製テレフタル酸市場
欧州はエネルギー価格の高騰により新規設備投資が抑制されているため、成長が遅れています。INEOSの2023年の閉鎖は、REACHに基づくコンプライアンス負担を浮き彫りにし、バージン生産能力よりもケミカルリサイクルへの投資を促進しています。南米はブラジルを筆頭に6%を占めており、新たな政令を満たすために2040年までに選別回収量を4倍にする必要があり、リサイクル事業に機会をもたらしています。中東およびアフリカは合計でより低いシェアを占めており、SABICは地元のPTA設備よりも中国の川下資産に資本を投入し、最終用途の成長拠点における付加価値の獲得に注力しています。
バリューチェーン分析
高純度テレフタル酸(PTA)のバリューチェーンは上流の芳香族から始まり、パラキシレン(PX)が主要な原料であり、通常PTAのキャッシュコストの60~65%を占め、製造企業の経済性を精製・芳香族サイクルに結びつけている。市販のPTAは主に酢酸溶媒系におけるPXの触媒空気酸化(AMOCO/ミッドセンチュリー型プロセス)によって製造され、その後、ポリマーグレード要件を満たすために精製される。自社PXまたは統合された精製・芳香族事業を持つ企業は、原料価格の変動を管理し、生産量を安定的に維持できる一方、非統合型の製造企業は契約価格や原油連動のPX変動の影響をより受けやすい傾向にある。
PTA工場は、物流とワーキングキャピタルの負荷を削減するため、下流のポリエステル・PET重合工場との併設が進んでおり、固体取扱いや袋詰め、関連する粉塵管理コストを削減する直接メルト移送コンセプトも含まれる。最終需要はPETおよびポリエステル繊維・樹脂メーカーに集中しており、IV(固有粘度)や不純物のより厳しい管理を要するエンジニアリングプラスチックや高純度ニッチ分野からの需要も加わっている。流通は統合ポリマー拠点や地域ハブへのバルク出荷が中心であり、差別化要因としては規模(百万トン級ユニットが多い)、港湾やポリマー集積地への近接性、従来型および循環型(再生モノマー対応)原料の両方を支える技術・改修対応力が挙げられる。
競合状況
市場集中度
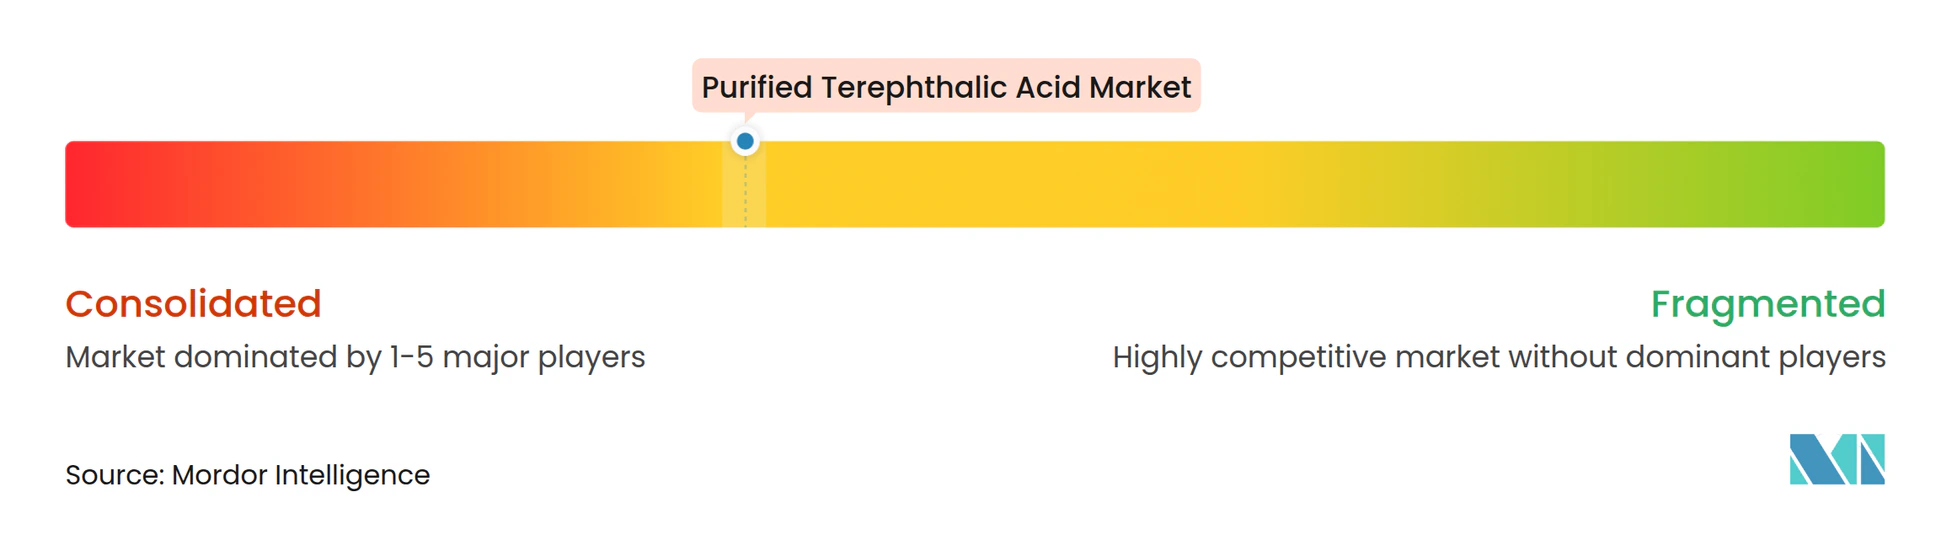
上位5社(Reliance Industries、Indorama Ventures、Yisheng Pet Resin、Hengli Petrochemical、FCFC)が設置容量の約47%を占め、中程度の集中度をもたらしている。戦略はパラキシレンからPTAを経てポリエステル樹脂または繊維に至るエンドツーエンドの統合を中心に展開しており、原油変動からマージンを保護している。RelianceのINR 75,000クローレの拡張計画はインドのPTA生産能力を5年以内に約1,000万トンに引き上げ、東南アジア全域への輸出リーチを深める。
Indoramaは欧州および北米での合弁事業と解重合プロジェクトによる地域多角化を追求し、リサイクル含有量プレミアムに向けてポジショニングしている。中国石油化工股份有限公司とHengliは1,600万トンを超える沿岸メガ複合施設を活用し、国内および保税輸出の両方に対して規模の経済と有利な物流を活用している。BPは相当規模の欧州生産能力を維持しているが、大陸の高エネルギーコストに対するヘッジとして技術ライセンスとパートナーシップを検討している。
INVISTAやKoch Technology Solutionsなどの技術ライセンサーは競争力を高める存在として台頭し、資本集約度とエネルギー需要を削減している。一方、中東の生産者は川下への出資を検討しており、サウジアラムコのHengliへの関心はパラキシレンの販路を確保する取り組みの典型例である。ベルギーおよびインドネシアにおける限界プレーヤーの閉鎖は、規模とコンプライアンス能力への傾向を確認し、精製テレフタル酸市場における統合型大手の競争上の堀を強化している。
精製テレフタル酸業界のリーダー企業
-
HENGLI PETROCHEMICAL ( DALIAN ) CHEMICAL CO., LTD.
-
Reliance Industries Limited
-
Indorama Ventures Public Company Limited
-
Yisheng Pet Resin
-
FCFC
- 注:主要企業の掲載順は順位を示すものではありません。
精製テレフタル酸市場 このレポートでカバーされる企業
- Alpek S.A.B. de C.V.
- BP p.l.c.
- China Petroleum & Chemical Corporation
- Eastman Chemical Company
- FCFC
- HENGLI PETROCHEMICAL ( DALIAN ) CHEMICAL CO., LTD.
- Indian Oil Corporation Ltd
- Indorama Ventures Public Company Limited
- INEOS
- JBF Industries Limited
- LOTTE Chemical Corporation
- Mitsubishi Chemical Corporation
- Oriental Petrochemical (Taiwan) Co., Ltd.
- PetroChina Company Limited
- Reliance Industries Limited
- SABIC
- Samnam Petrochemical Co.,Ltd.
- Yisheng Pet Resin
市場機会と将来展望
主要な機会は、バージンPTAの経済性と循環型経済要件が重なる部分にある。主要な包装市場における再生材含有率規制は、食品グレードのrPET供給への投資を後押ししており、これにより、ボトルグレード仕様を満たしつつ化学的にリサイクルされたモノマーを取り込むことができるPTA/PET資産の必要性が高まっている。2025年3月にインドのFSSAIが食品・飲料接触用途向け食品グレードrPETを承認したこと、2025年6月にはCPCのベトナム工場のような新たなリサイクル能力の追加といった最近の節目は、クローズドループPETの商業化への道筋を強化し、コモディティ量にとどまらない精製、汚染管理、統合ソリューションの分野におけるPTAメーカーおよびライセンサーの明確な役割を生み出している。
地理的およびコストカーブの変化により、物流主導の拠点における新たな統合コンプレックスや、既存のアジアの大規模拠点でのアップグレードの余地も生まれている。2026年1月、MAK Germany Groupはソハール港・フリーゾーンと契約を締結し、オマーンで年間150万トン規模の統合PTA・PET設備を開発することとなり、2026年6月には建設が開始され、物流ハブへの設備移転の継続を反映している。同時に、2026年に発生した大手中国メーカー(ヘンリー(恒力)やイーシェン(逸盛)を含む)での大規模な保守停止といった運転上の出来事は、供給が一時的に引き締まる際の信頼性、ターンアラウンド遂行能力、原料の柔軟性の重要性を浮き立たせている。脱炭素化に関連した工程変更、すなわちPTAチェーンにおいて従来型水素をグリーン水素に置き換えた場合の水素関連の地球温暖化係数の低下が報告されていることも、ブランド所有企業のカーボンフットプリント審査や調達要件を満たす製造企業にとって、追加の機会軸を示している。
最近の産業開発事情 精製テレフタル酸市場
- 2026年6月:MAK Germany Groupは、2026年初めに締結された、閉鎖したロッテルダム拠点からの設備移転に関する契約に続き、ソハール港・フリーゾーンにおける統合PTA・PETコンプレックスの建設を開始した。本プロジェクトは、優位性のある物流ハブに新たなPTA供給拠点を確立し、輸出志向のPETチェーンを支え、コストの高い欧州事業への依存から供給を多様化させるものである。
- 2025年4月:Indorama Venturesは、ポルトガルのシネスでPTA施設を運営していたIndorama Ventures Portugal PTA - Unipessoal, LDAの全株式の売却を完了した。この撤退により、同社のポートフォリオはより競争力があり戦略的に整合性のある資産へと絞り込まれ、欧州のPTA経済性に対する合理化圧力の継続を反映している。
- 2024年6月:Circular Plastics Company (CPC)は、ベトナムのPETボトルリサイクル施設での操業を開始し、初期年間生産能力はフレークで30,000トン、食品グレードrPETフレークで14,000トンであった。この稼働開始により、ボトル・トゥ・ボトル材料の地域的な供給が拡大し、再生材含有率プログラムの下でPTA・PETバリューチェーンと直接関わる循環型原料基盤が強化された。
精製テレフタル酸市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、市場は精製テレフタル酸の需給を対象とし、調査期間中に川下ユーザーが消費した材料の量として測定される。
対象外の範囲:川下のポリマーおよび繊維の収益、ならびにパラキシレンおよびその他の上流原料は、統合コンプレックスで生産される場合であっても除外する。
セグメンテーション概要
- 誘導体別
- ポリエチレンテレフタレート(PET)
- ポリブチレンテレフタレート(PBT)
- ポリトリメチレンテレフタレート(PTT)
- テレフタル酸ジメチル(DMT)
- 技術別
- PX酸化(従来法)
- バイオベースPTA
- ケミカルリサイクルベースPTA
- 用途別
- 包装
- 繊維
- 塗料・コーティング
- 接着剤
- その他の用途(エンジニアリングプラスチック、医薬品および中間体など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- 欧州
- ドイツ
- イギリス
- イタリア
- フランス
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、PTA能力、稼働率、および貿易フロー関する事実基盤を構築するために活用された。これらは、各年に量が現実的に着地できる場所を決定するものである。国内税関・統計ポータル、UN Comtrade貿易テーブル、USGS化学品・鉱物サマリー、IEAエネルギー・原料コンテキストノート、および酸化・精製ルートに関する査読済み学術論文などの公開情報源を精査した。
また、プラントの立ち上げ、ボトルネック解消、および計画中のターンアラウンドを追跡するために企業の年次報告書および投資家向けプレゼンテーションも参照し、ポリエステルおよびパッケージングチェーンを対象とした信頼性の高いプレスおよび業界団体ウェブサイトを用いてタイムラインをクロスチェックした。企業財務情報およびインテリジェンスの有料サブスクリプションは、プラント所有権マッピングの標準化に選択的に使用され、輸出入データベース(出荷レベル)は、純貿易方向のサニティチェックに一部活用された。ここに記載されたデスクソースは例示であり、データ収集、検証、および明確化のために他の多くの公開文書も参照された。
一次インタビューよびサーベイ
一次調査の電話インタビューおよびサーベイは、PTAメーカー、ディストリビューター、ならびにポリエステルおよびパッケージングチェーンなど主要川下ユーザーの調達・技術チームを対象に実施され、主要消費地域全体にわたってカバレッジが確保された。議論は、稼働率の範囲、典型的なターンアラウンドパターン、およびマージンが逼迫した際に契約購買とスポット購買の切り替えによって量がどのように変動するかを確認するために活用され、その後デスクリサーチから得られた前提条件のストレステストに用いられた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:12% | アジア太平洋:40% |
| 中位層:44% | 部門・ユニットリーダー:32% | 欧州・中東・アフリカ:37% |
| 中小規模プレイヤー:20% | マネージャー:56% | 南北アメリカ:23% |
市場規模算定と予測
コアモデルは、ボリュームプールのトップダウン再構築に基づいて構築されており、地域別PTA需要はポリエステルおよびPETチェーンの指標から導出され有効能力や稼働率などの供給側シグナルと照合される。地域合計を形成した後、主にプラントおよびコリドーレベルのセンスチェック、サンプリングされた生産稼働率、および典型的な月次出荷量のチャネルチェックを中心とした選択的なボトムアップ近似値によって裏付けを行い、外れ値の調整に活用した。
モデルで使用されるインプットには、PTAの設置能力および発表済み増設計画、稼働率の範囲とターンアラウンドカレンダー、主要コリドー別の純輸出入、ならびにPTAの引き取りを牽引するポリエステルおよびPET稼働率の変化が含まれる。新規ルートについては、バイオベースおよびケミカルリサイクルベースのPTA採用ペースを別個のランプアップ要因として扱い、従来型ボリュームに早期に混入しないようにした。予測においては、予想される能力増設、稼働率の正常化、および貿易動向を基軸としたシナリオ分析を用い、価格サイクルおよび稼働規律に関する一次調査フィードバックを活用してパスを精緻化した。国レベルでギャップが存在する場合は、類似した資産構造と貿易エクスポージャー持つ地域内の類似国を用いてブリッジし、小規模市場の過大評価を避けるためのレビューパスを実施した。
データ検証と更新サイクル
モデルのアウトプットは、能力から純輸出を差し引いた値、地域別稼働率ベンチマーク、および川下のポリエステルおよびPET生産動向を反映すべき前年比変化などの独立したシグナルと照合される。急激なステップ変化が生じた場合は異常値レビューが実施され、その変動が停止、試運転遅延、または貿易再ルーティングによるものかを確認するためにフォローアップ質問が回答者の一部に送付される。
承認前に、計算ロジック、単位の一貫性、および地域集計が一致するよう、全前提条件セットが複数のアナリストパスでレビューされる。レポートは年次で更新され、主要プラントの立ち上げ遅延や地域バランスを変化させる長期停止など、重要なイベントが発生した場合には中間更新が行われる。納品直前に最終更新が実施され、クライアントは最新の情報を受け取ることができる。
Mordor Intelligenceのテレフタル酸市場規模と他の公表推計値との比較
テレフタル酸関連トピックの公表市場規模がしばしば一致しないのは、製品定義、単位、およびバリューチェーン上のポイントが一貫して保たれていないためである。米ドルの価値で報告するソースもあれば、トン単位の量で報告するソースもあり、調査が推定年を使用するか実績年を使用するかによって年次ラベルも異なる場合がある。
一般的なギャップの要因はスコープであり、一部の推計はPTAをDMTなどの隣接製品と組み合わせたり、川下のポリエステルおよびPET収益を折り込んだりすることで、見かけ上の規模を膨らませている。Mordor Intelligenceでは、市場は精製テレフタル酸の量のみに限定されており、合計値は能力、稼働率、および純貿易チェックに紐付けられているため、川下ポリマーの価値が二重計上されることはない。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 9,853万トン(2026年) | |
| グローバルコンサルタンシーA | 68.25 ビリオン 米ドル(2024年) | PTAおよびDMTタイプを含むより広範なテレフタル酸スコープに対して米ドル価値ベースの規模算定を使用しており、価値ベースは純粋な量の動きではなく価格変動や為替タイミングを反映する可能性がある。 |
| インダストリーポータルB | 14.20 ビリオン 米ドル(2024年) | より狭い需要プールと異なるグレードグループ分けによる収益ベースの規模算定を使用しており、予測パスは能力と貿易の照合を明確に行わずにヘッドラインCAGRに依存しているように見受けられる。 |
表中のばらつきは主に、価値ベースの報告と量ベースの報告の混在、および隣接するテレフタレート製品が一つの数値に束ねられているかどうかの違いから生じている。各ステップを透明に保ち、年次合計をプラント能力、稼働動向、および貿易シグナルに紐付けることで、最終推計値は再現性が高く、新たな供給または需要イベントが発生した際に監査しやすい状態を維持している。
レポートで回答される主要な質問
世界の精製テレフタル酸市場の規模はどのくらいか?
精製テレフタル酸市場規模は2026年に9,853万トンに達し、2031年には1億2,841万トンと予測されている。
2031年までに最も速く成長する誘導体セグメントはどれか?
ポリエチレンテレフタレートはCAGR 6.51%を記録し、誘導体の中で最高となっている。
アジア太平洋がPTA生産能力を急速に拡大している理由は何か?
中国、インド、ASEAN諸国の生産者がポリエステル繊維への供給とPETボトルの輸出のために数百万トン規模のプラントを建設しており、地域CAGRを7.12%に押し上げている。
パラキシレンの価格変動はどのようなリスクをもたらすか?
原油の1バレル当たり20米ドルの変動はPTA生産コストを8~12%変動させ、非統合型サプライヤーを圧迫する。