
酪酸市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 58.87 キロトン |
| 市場取引高 (2031) | 83.14 キロトン |
| 成長率 (2026 - 2031) | 7.15 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
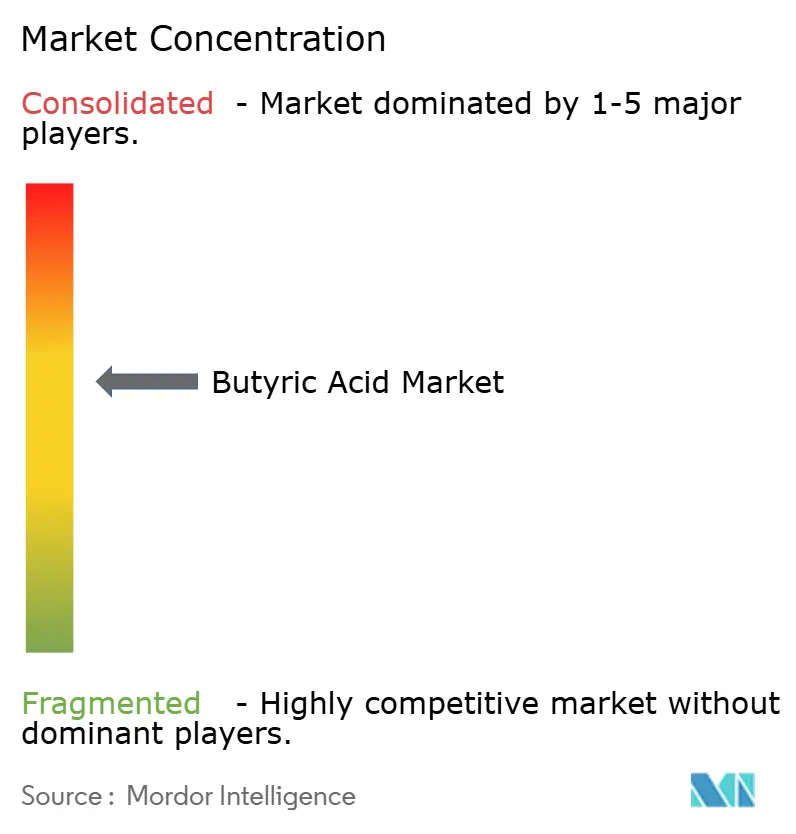
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる酪酸市場分析
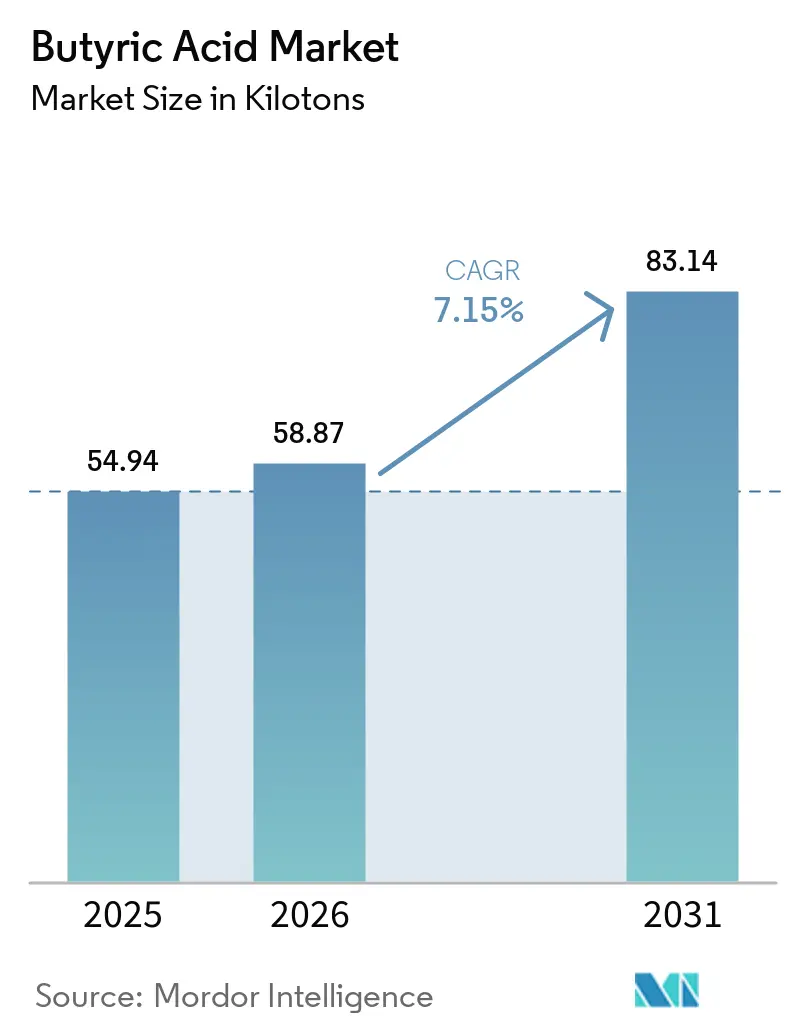
酪酸市場規模は2025年に54.94キロトンと推定され、2026年の58.87キロトンから2031年には83.14キロトンに達すると予測されており、予測期間(2026年~2031年)のCAGRは7.15%となっています。精密畜産用飼料添加物、クリーンラベル食品保存料、および医薬品グレードの短鎖脂肪酸に対する需要の高まりが、この安定した成長を支えています。合成ルートはスケール効率の面から依然として主流ですが、段階的な炭素価格メカニズムとサーキュラーソーシングへのブランドコミットメントが、再生可能発酵設備への投資を促し続けています。食品処方者は、合成ジアセチルへの依存を低減しながら本格的なバター風味を提供する酪酸エステルを好む一方、臨床開発者消化器系治療薬における当該化合物のヒストン脱アセチル化酵素阻害特性を重視しています。しかしながら、ブタノールおよびプロピレン原料の価格変動と厳格な臭気抑制要件が相まって、操業コストの変動性を高め、新規参入者にとっての障壁となっています。
主要レポートのポイント
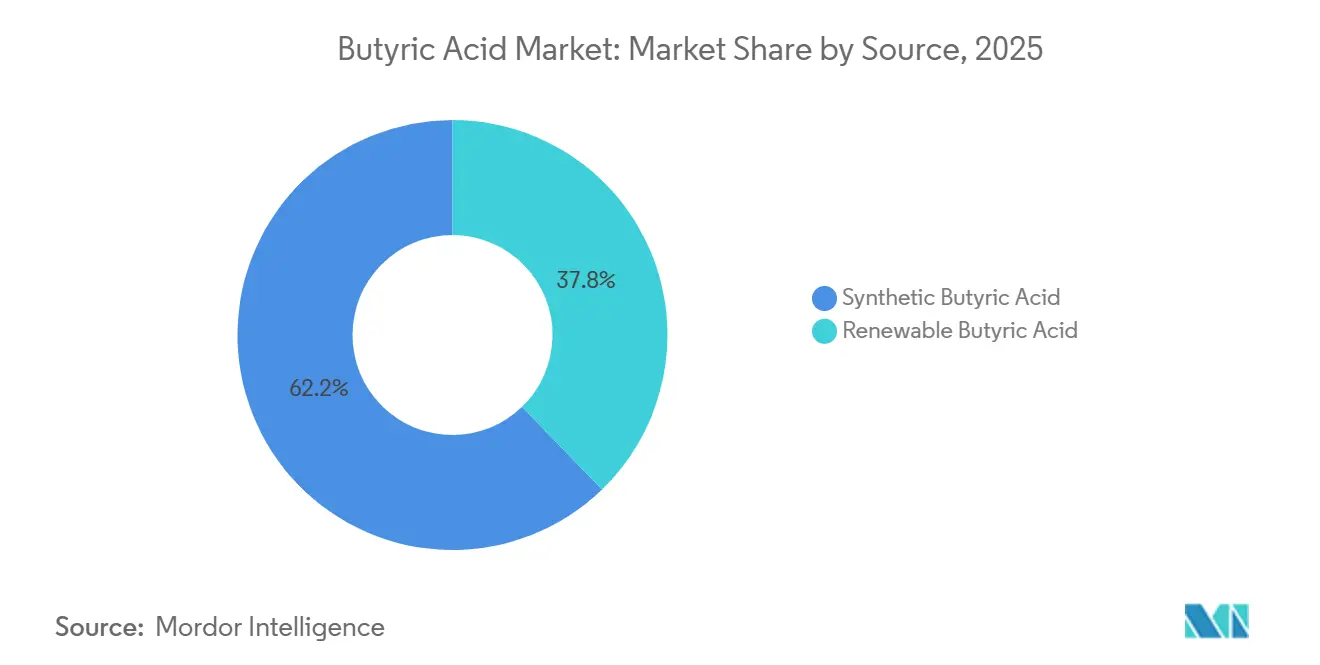
- 原料源別では、合成酪酸が2025年の酪酸市場シェアの62.24%を占め、再生可能酪酸は2031年までに8.92%のCAGRで拡大すると予測されています。
- グレード別では、食品グレードが2025年に40.67%のシェアでリードし、医薬品グレードは2026年~2031年の間に9.10%のCAGRを記録すると予測されています。
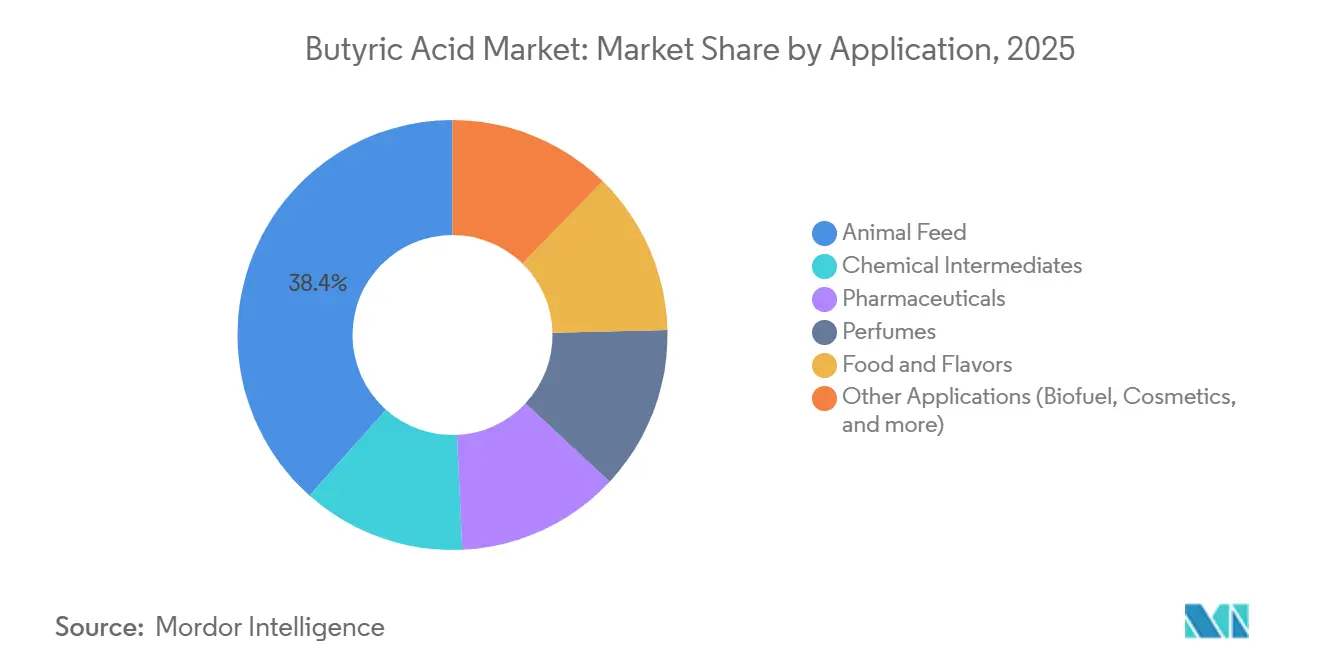
- 用途別では、動物飼料が2025年の酪酸市場規模の38.41%を占め、2031年までに9.61%のCAGRで成長する見込みです。
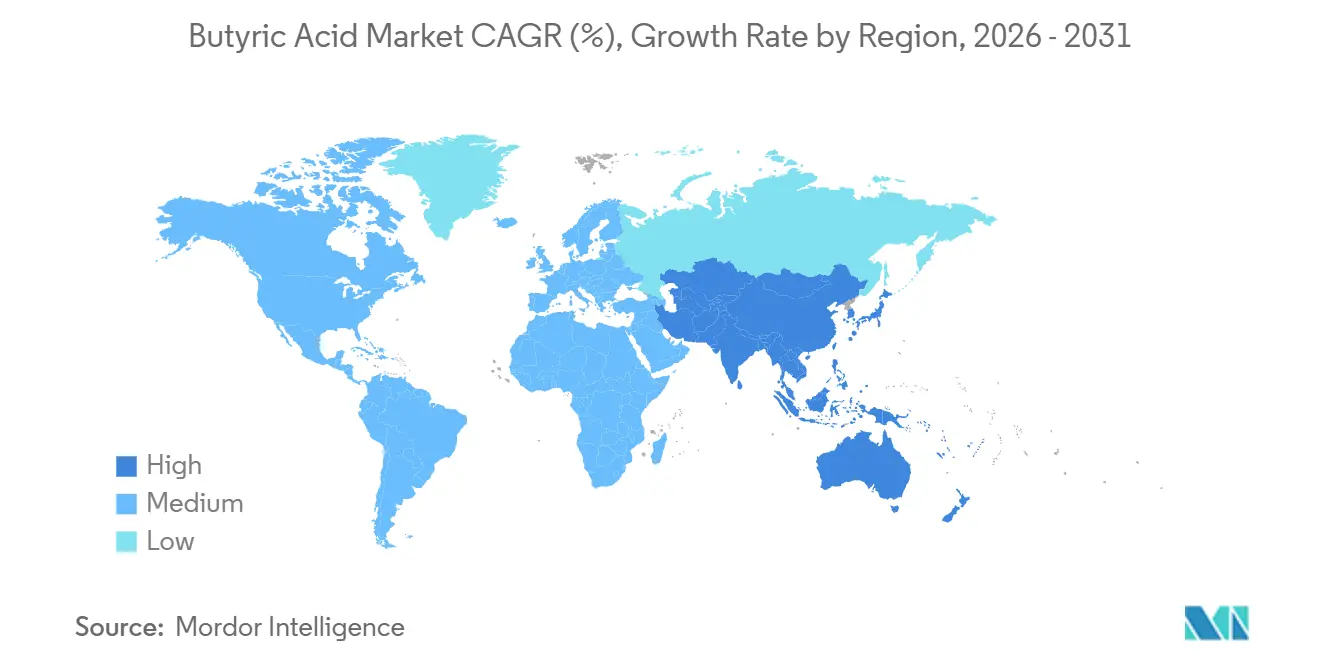
- 地域別では、アジア太平洋が2025年の酪酸市場において38.82%のシェアを有し、予測期間中に8.14%のCAGRで成長すると見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 動物飼料の腸内健康添加物としての利用拡大 | +2.8% | 世界全体、アジア太平洋および北米が主導 | 中期(2年~4年) |
| 天然フレーバーおよびクリーンラベル保存料としての需要 | +1.5% | 北米および欧州 | 短期(2年以内) |
| 短鎖脂肪酸ベースの治療薬・プロドラッグへの製薬業界の関心 | +1.2% | 北米および欧州 | 長期(4年以上) |
| 酪酸塩ベースのツールを活用した精密畜産農業の導入 | +1.0% | アジア太平洋が中核、南米への波及 | 中期(2年~4年) |
| 農業廃棄物から酪酸塩への発酵によるサーキュラーバイオエコノミーの推進 | +0.9% | 世界全体、中国・欧州・ブラジルでの早期成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
動物飼料の腸内健康添加物としての利用拡大
欧州での抗生物質成長促進剤の規制上の禁止および北米での自主的段階的廃止により、腸管バリア機能とマイクロバイオームバランスを改善する酪酸ナトリウムおよびトリブチリンへの転換が加速し、飼料転換率が5%~8%向上しています。精密給餌プラットフォームはリアルタイムで保護された酪酸塩の投与量を調整し、固定ration と比較して1頭当たりの摂取量を最大15%引き上げています。Kemin Industriesは、エビ養殖業者が抗生物質フリーの死亡率管理を求める中、2025年にアジアの水産養殖への保護酪酸塩販売が前年比22%増加したことを公表しました[1]。中国農業農村部は2025年に添加物登録を合理化し、2027年に稼働予定の国内発酵能力の追加を促しました。
天然フレーバーおよびクリーンラベル保存料としての需要
米国および欧州連合の食品メーカーは、透明なラベル表示への期待に応えるために合成ジアセチルを酪酸エステルに置き換える取り組みを継続しています。米国食品医薬品局は2024年にフレーバー用途における当化合物のGRAS(一般的に安全と認められる)ステータスを再確認し、欧州食品安全機関は2025年に乳製品用途における酪酸エステルの濃度上限を撤廃しました[2]。処方業者は、酪酸の穏やかな抗菌作用を活用することでソルビン酸カリウムの配合量を30%削減でき、コストとラベル記載量の両方が減少すると報告しています。クリーンラベルのポジショニングにより、2025年に北米および欧州の食品グレード需要が12%急増しました。
短鎖脂肪酸ベースの治療薬・プロドラッグへの製薬業界の関心
2025年に発表されたフェーズII臨床データでは、腸溶コーティングされた酪酸ナトリウム錠がプラセボと比較して潰瘍性大腸炎の活動スコアを40%低下させることが示され、酪酸塩を中心とした治療薬の治験薬申請が促進されています。トリブチリンなどのプロドラッグは急速な肝初回通過代謝を回避することで全身的なバイオアベイラビリティを高める一方、高純度原料はUSPまたはPh.Eur.の重金属・溶媒に関する厳格な規格を満たす必要があります。Merck KGaAが2024年に純度99.5%以上の酪酸を発売したことは、今後の規制承認への信頼を裏付けています。
酪酸塩ベースの生産性向上ツールを活用した精密畜産農業の導入
センサー搭載型給餌ラインおよびウェアラブル腸内健康トラッカーにより、生産者はライブの炎症マーカーに応じて酪酸塩の添加量を調整し、低ストレス期には過剰使用を抑制し、離乳時や熱ストレス時には補充を強化することができます。2025年の学術誌研究では、動的投与が固定プロトコルと比較してブロイラー増体1キログラムあたりの飼料コストを8%削減することが示されました。養豚ナースリーでは、離乳後10日以内に標的化酪酸塩投与を適用した際に死亡率が3ポイント低下したことが記録されています。アジア太平洋の統合業者はブロックチェーントレーシングを活用して抗生物質フリーの肉を認証し、日本および韓国への輸出において15%~20%のプレミアムを獲得しています。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ブタノールおよびプロピレン原料の価格変動 | -1.8% | 世界全体 | 短期(2年以内) |
| 臭気管理・取り扱い上の課題による工場導入の制限 | -1.0% | 世界全体、人口密集地域で深刻 | 中期(2年~4年) |
| 飼料および保存分野におけるプロピオン酸・吉草酸との競合 | -0.7% | 世界全体、コスト重視市場で最も顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ブタノールおよびプロピレン原料の価格変動
石油化学経路は生産コストをブタノールおよびプロピレンのスポット価格に連動させており、2025年初頭の米国メキシコ湾岸および中東の製油所停止により25%変動し、長期契約を持たないメーカーの利ざやが圧縮されました。無水マレイン酸を出発点とする中国の電解経路も、国内ブタン不足により12%のコスト上昇を経験しました。発酵による絶縁効果は存在するものの、現在の分離コストにより再生可能酪酸の価格は2025年の技術経済調査で示された競争価格帯の上限付近に留まっています。
臭気管理・取り扱い上の課題による工場導入の制限
当化合物の腐敗バター臭は数十億分の一(ppb)レベルで検出可能であり、密閉型反応器、蒸気スクラバー、および専用保管設備が必要となり、グリーンフィールド資本支出が20%~30%増加します。提案されたドイツの年産15,000トン工場は、2024年に許認可承認前に400万ユーロの臭気対策改修が必要でした。下流の添加物サプライヤーは臭気を隠すために脂質マイクロカプセル化に依存しており、完成品コストが1キログラムあたり0.80米ドル~1.20米ドル上昇しています。Tokyo Chemical Industryの安全データシートでは引火点を75℃、腐食性に分類しており、厳格な取り扱いの必要性を強調しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料源別:
持続可能性義務のなかで再生可能経路が支持を拡大合成経路は2025年の総量の62.24%を占め、成熟したプロピレン酸化インフラを反映しています。ただし、再生可能酪酸は炭素価格設定とサーキュラーバイオエコノミー目標がブランドを化石燃料原料から切り離すよう促す中で、8.92%のCAGRで成長しています。再生可能供給源の酪酸市場規模は2026年の22.2キロトンから2031年の36.3キロトンに拡大し、増分需要の44%に相当すると予測されています。発酵力価は70g/Lを超えることが実証されていますが、下流の分離が依然として総コストの約60%を占めています。欧州の炭素関税と中国の補助金プログラムが予定通り実施された場合、合成原料の酪酸市場シェアは2031年までに55%を下回る可能性があります。
再生可能開発者は都市廃棄物処理業者との提携を推進しており、Perstorpのスウェーデンのデモ工場が分別食品廃棄物を医薬品グレードの酪酸に発酵させる取り組みがその一例です。中国工業情報化部は酪酸を2024年~2027年ファインケミカルイノベーション計画に組み込み、非食用バイオマス経路に対して税額控除とパイロット資金を提供しています。合成メーカーは工業グレード販売においてコストとスケールの優位性を維持していますが、食品・製薬分野のブランドオーナーは認証済み再生可能素材に対して15%~25%のプレミアムを支払っています。
グレード別:
治療パイプラインの進展に伴い医薬品グレードがプレミアムを獲得食品グレードの酪酸は2025年需要の40.67%を占め、バター風味エステルおよびクリーンラベル保存料を供給しています。医薬品グレードの量は少ないものの、粗利益率は食品グレードの約2倍です。医薬品用途の酪酸市場規模は2026年の5.9キロトンから2031年の9.7キロトンに増加すると予測されており、9.10%のCAGRを反映しています。潰瘍性大腸炎に関するフェーズIII臨床試験が進行中であり、薬物スポンサーは純度99.5%以上および重金属のサブppm基準を要求しています。MerckおよびTokyo Chemical Industryは、この要求の高いニッチ市場に対応するため、2024年~2025年にクロマトグラフィー能力を拡張しました。
特にセルロースブチレートおよび可塑剤メーカーなどの工業グレードユーザーは純度よりも価格を重視し、より高いアルデヒド含有量を許容する製品を購入しています。規制上の追い風は最終的に工業用バイヤーにおいても基準純度閾値を引き上げる可能性があり、コスト差は縮小しますが、既存の高純度インフラを持つ企業には有利に働きます。食品グレードは酪酸市場の最大セグメントに留まりますが、医薬品は設置容量単位あたりの利益貢献が最も高くなっています。
用途別:
抗菌代替物が支持を拡大するなかで動物飼料が量と成長の両面でリード動物飼料は2025年消費量の38.41%を占め、薬剤耐性規制とアジアでのタンパク質需要増加により9.61%のCAGRで拡大しています。飼料添加物の酪酸市場シェアは、精密投与プラットフォームがリアルタイムの腸内健康データを統合して1頭あたりの添加量を引き上げることで拡大すると予測されています。Kemin Industriesはベトナムおよびタイのエビ養殖場における保護酪酸塩導入の年間二桁成長を報告し、種を超えた適用可能性を確認しました。
化学中間体は総量のほぼ四分の一を占めましたが、下流のポリマー需要との循環的な連動が成長見通しを抑制しています。EFSAの2025年のポジティブオピニオンを受けた欧州のクリーンラベルベーカリーおよび乳製品の処方変更により、食品フレーバーエステルの市場シェアが下支えされています。
香料用途は成熟しており価格感応度が高い状態です。酪酸を1-ブタノールまたはより重い炭化水素に変換するバイオ燃料経路は技術的なハードルをクリアしましたが、政策クレジット価値が拡大するまでニッチな位置づけに留まっています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域別分析
アジア太平洋および欧州の酪酸市場
アジア太平洋地域は2025年の世界需要の38.82%を占め、2031年までに8.14%のCAGRで成長する見通しである。中国は世界生産能力のほぼ半分を占め、無水マレイン酸およびブタール原料への近接性を活かしている一方、新たな発酵プロジェクトは厳格化するサステナビリティ目標の達成を目指している。インドの養鶏業の拡大と抗生物質規制政策が相まって、酪酸塩需要を年間1,200〜1,500トン増加させている。日本および韓国の医薬品輸入業者は、Tokyo Chemical Industry および欧州パートナーからの高純度製品に依存している。中国の各省が炭素排出権取引制度を導入し、欧州が国境炭素調整措置を適用するにつれ、再生可能原料への段階的な移行が見込まれる。
北米の酪酸市場
Eastman Chemical などの米国メーカーは、臨床試験ニーズを満たすために高クロマトグラフィー精製技術に投資しており、香料用途に関するFDAの再確認済みGRAS(一般的に安全と認められる)ステータスを活用している。欧州の循環経済指令は廃棄物を原料とする発酵プラントへの補助金を提供しており、Perstorp のスウェーデンのデモユニットがその代表例である。腸内健康バイオマーカーに基づいて酪酸塩を調整する精密畜産プラットフォームが米国のブロイラーおよび養豚部門で急速に拡大し、飼料グレーの年間成長を支えている。
南米およびMEAの酪酸市場
南米はブラジルのブロイラー輸出拡大の野心とアルゼンチンの畜産投資の回復から恩恵を受けている。メーカーは欧州輸入業者の抗生物質不使用要件を満たすため、保護型酪酸塩飼料添加物の試験を行っている。中東およびアフリカでは、サウジアラビアと南アフリカが酪農および養鶏部門を拡大している。インフラ上の制約と気候要因により他地域と比較して普及は遅れているものの、医薬品輸入は引き続き増加している。
バリューチェーン分析
酪酸のバリューチェーンは、上流の原料およびユーティリティから始まる。合成生産の経済性は、プロピレン誘導中間体やブタノール・ブチルアルデヒド系列といった石油化学系原料と密接に結び付いており、そのため生産者は2025年初頭に見られたような原料価格変動リスクにさらされている。再生可能ルートは糖類やバイオマス流(例えばグルコース、糖蜜、リグノセルロース系残渣)を利用し、Clostridium tyrobutyricumなどの菌株を用いた発酵によって生産されるが、下流の分離工程は依然としてコストおよびスケールアップ上の主要な制約であり、脱臭設備や許認可要件も課題となっている。
ミッドストリームでは、マーチャント生産者(Eastman Chemical Company、OXEA GmbH、Celanese Corporation、BASF、Perstorpなど)が、直接契約と特殊化学品流通の組み合わせを通じて食品・工業・医薬品グレードを供給しており、大口購買者は通常、複数年契約に基づいて購入している。下流需要は、酪酸を飼料用ソリューション(保護型またはマイクロカプセル化形態を含む)に加工する動物栄養・製剤メーカーと、乳製品や製パン用の風味付けに酪酸エステルを配合する香料メーカーに集中している。これらの顧客は、トレーサビリティ、一貫した臭気規格、およびコンプライアンス(食品・医薬品供給向けのGMPおよび食品安全システム)を重視している。主要なボトルネックには、より高いグレード向けの精製能力、および腐食性・強臭性物質向けに設計された物流インフラ(密閉取扱い、蒸気管理、専用貯蔵など)が含まれる。
競合情勢
酪酸市場は中程度の集中度を示しています。Kemin Industriesおよび複数の中国バイオリファイナリーなどの新興再生可能参入者が、政策インセンティブを背景に発酵ニッチ市場を狙っています。BASFのルートヴィヒスハーフェンにおけるグリーン水素統合計画はCO₂集約度を半減させ、低炭素市場でのプレミアムポジションを守る可能性があります。革新的なホワイトスペースには、飼料添加物向けの臭気マスキングカプセル化、および結腸内で酪酸を放出するプロドラッグ化学が含まれます。特許出願では膜分離とインサイチュ製品除去が発酵工場のコスト削減手段として注目されており、2025年の研究ではエネルギー効率の高い分離が工業規模に移行した場合、単位コストが20%~25%削減されると予測されています。
酪酸業界のリーダー企業
-
Eastman Chemical Company
-
OXEA GmbH
-
Perstorp
-
BASF
-
Celanese Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
酪酸市場
- Axxence Aromatic GmbH
- BASF
- Beijing Huamaoyuan Fragrance Flavor Co.,Ltd
- Celanese Corporation
- Eastman Chemical Company
- Haihang Industry Co., Ltd.
- Kemin Industries, Inc.
- Merck
- OXEA GmbH
- Perstorp
- Snowco
- Spectrum Chemical
- Thermo Fisher Scientific Inc.
- Tokyo Chemical Industry Co., Ltd.
- Yufeng International Group Co., Ltd.
市場機会と将来展望
短期的なホワイトスペースは、供給リスクの低減と、飼料用途および規制対象最終用途向け製品フォーマットの高度化に集中しており、購買者はコモディティ価格ではなく一貫性、文書化、性能に対して対価を払っている。大規模な畜産・養殖統合事業者は、亜治療的抗生物質を有機酸ソリューションに代替しており、これにより保護型酪酸システムおよびより厳格な原産地証明への需要が高まっている。特に欧州および輸出志向のアジア太平洋地域の生産チェーンでその傾向が強い。食品・香料分野では、2025年にEFSAが乳製品用途における酪酸エステルの制約を緩和した措置により、再処方の動きが支持され、需要は一貫した食品グレード供給およびエステルグレード中間体へと移行している。
再生可能かつ循環型の原料調達は、低炭素原料と信頼性のあるマスバランスおよびチェーン・オブ・カストディ文書を組み合わせられる発酵系生産者にとって機会をもたらす。Perstorpのアジア展開(2024年11月のインド拠点開所を含む)や、2025年3月のMETEX NOOVISTAとALINOVAによるフランスにおける動物栄養用100%バイオベース酪酸に関する提携といった商業化の動きは、差別化されたバイオベース製品への市場の需要を示している。技術面では、第一世代原料とリグノセルロース系原料を統合した際のコストおよび排出面での優位性を示す技術経済分析の公表が、より高い発酵生産性と改善された分離技術を組み合わせるプロジェクトの事業性を強化しており、特に既存の酪酸系配合を変更せずに測定可能な炭素削減を求める顧客にとって有利な状況を生んでいる。
Recent Industry Developments in 酪酸市場
- 2026年4月:Eastman Chemical Companyは、選定された酸について2026年4月1日付、または契約が許す範囲で1ポンドあたり0.05米ドルの価格上昇を発表した。この発表は、マーチャント酸供給におけるコスト圧力の継続を示すもので、飼料・香料中間体に酪酸を使用する購買者の調達戦略を厳格化させる可能性がある。購買者が原料コストの安定化を図る中、契約上のパススルー機構の重要性も高まっている。
- 2026年3月:Perstorp Oxo ABは、n-酪酸について世界的に価格を上昇させ、米国では2026年3月1日付で1ポンドあたり0.03米ドルの値上げを実施した。大手供給者による度重なる価格調整は、特に石油化学および energy 変動の影響を受けやすい顧客において、公式に基づく複数月契約への市場シフトを強めている。この発表はまた、供給者が世界的な供給可能性を維持しつつマージンを保護している様子を示している。
- 2024年12月:Perstorp Oxo ABは、酪酸およびバレリン酸について、2025年1月1日付、または既存契約が許す範囲での価格上昇を発表した。このタイミングはコスト上昇環境と一致し、オクソ酸系列の一部における2025年の契約更新の基準となった。こうした動きは、下流企業が代替供給者の認定や、動物栄養用途における投与量・カプセル化方式の最適化を進める動きを加速させる可能性がある。
酪酸市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、工業用、飼料用、食品用、香料用、および規制対象の医薬品用途向けにエンドユーザーに供給される直鎖酪酸(C4)の販売を対象とし、取引・消費される製品量として計上しています。
対象外の範囲:イソ酪酸、酪酸塩および酪酸エステル(酪酸ナトリウム、酪酸カルシウム、酪酸エチルなど)、ならびに商業的に販売されない社内内部移転は除外しています。
セグメンテーション概要
- 原料源別
- 再生可能酪酸
- 合成酪酸
- グレード別
- 食品グレード
- 工業グレード
- 医薬品グレード
- 用途別
- 化学中間体
- 動物飼料
- 医薬品
- 香料
- 食品・フレーバー
- その他用途(バイオ燃料、化粧品など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークはバリューチェーンの簡易マップ作成から始まり、酪酸の生産量と吸収量に関する公開シグナルを収集しました。
貿易および外部参照ポイントとして、UN Comtradeなどの機関からの貿易・関税統計、米国国勢調査局などの機関からの産業分類ノートおよび製造データ、ならびに米国環境保護庁(EPA)や欧州化学品庁(ECHA)などの化学品安全・規制リストを使用しました。
前提条件を現実的に保つため、収率およびプロセストレンドに関する査読済みの化学・発酵文献、ならびに香料、飼料添加物、化学中間体を対象とした協会・学会資料もレビューしました。企業の年次報告書、製品パンフレット、および投資家向けプレゼンテーションは、純度ポジショニングと典型的なエンドユース記述の確認に使用しました。必要に応じて、企業財務情報の有料データベースおよび特許活動の別サブスクリプションを参照し、供給増加に影響しうる技術的変化を把握しました。
これらのデスクソースは例示的なものであり、データ収集、クロスチェック、および明確化のために他の公開参照資料も活用しました。
一次インタビューおよびサーベイ
一次調査は、実際にオープン市場で販売される量と社内移転される量の検証、および公開統計では把握できないアプリケーション別シェアの実際的な範囲の取得に重点を置きました。主要消費地域の生産者、流通業者、および川下の処方者と対話し、グレード、純度、用途別の分割を確認・精緻化した上でモデルを確定しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:15% | アジア太平洋:45% |
| 中位層:53% | 機能・ユニットリーダー:25% | 欧州・中東・アフリカ:35% |
| 中小プレイヤー:15% | マネージャー:60% | 南北アメリカ:20% |
市場規模算定と予測
コアとなる規模算定はトップダウンアプローチを採用しており、生産、貿易、およびエンドユース需要シグナルを商業用酪酸のアドレサブル需要プールとして再構築し、年間キロトンに換算しています。
並行して、サンプリングされたサプライヤーの生産能力と稼働率、流通チャネルのフィードバック、および典型的なアプリケーション側の量的範囲などのボトムアップチェックを選択的に用いて合計値を検証しています。これらのチェックでギャップが検出された場合は、無理に一致させるのではなくモデルの入力値を調整しました。
本市場において重要な入力値には、オキソ法および発酵ルートの推定稼働率、報告された設備拡張・停止のタイミング、食品・医薬品用途へ販売可否に影響する純度・グレードミックス、動物栄養添加物に連動する需要シェア、および川下活動に紐づく化学中間体消費量が含まれます。変数が国別に一貫して入手できない場合は、インタビューで検証した地域プロキシを使用し、前提条件をモデル内で可視化しました。
予測にあたっては、設備増強、ルート経済性、および再生可能供給の普及速度についてシナリオ分析を実施しました。最終的なシナリオは、今後5年間の市場参加者が期待する方向性と規模に合致したものを選択しました。
データ検証と更新サイクル
最終的な量的カーブが、貿易の方向性、既知のプラント規模、川下の需要といった基本的な現実確認と矛盾しないよう、複数回のパスで結果を検証しています。
外れ値が現れた場合は、基礎となるドライバーを再確認し、必要に応じて回答者に戻り、その差異が構造的なものか主にタイミングのノイズかを確認します。
承認前に、別のアナリストがモデルをレビューし、換算、単位ロジック、およびアプリケーション別の分割が地域間で一貫していることを確します。レポートは年次で更新され、主要な設備増強の発表、ルート変更、または規制変更などの重要なイベントが発生した場合は中間更新を行います。納品直前に最終確認を実施し、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceの酪酸市場規模と他の公表推計値との比較
酪酸の公表市場規模がしばしば一致しない理由は、一部の調査が市場を収益ベースで計上する一方、他の調査が量のみを報告しており、含まれる製品の境界が必ずしも同一ではないためです。差異はまた、社内使用の取り扱い方、想定される純度レベル、および塩・エステルが暗黙的に含まれているかどうかによっても生じます。
貿易フローの方向性、発表されたプラント生産能力、およびアプリケーション側の消費チェックが、Mordor Intelligenceを酪酸の商業量ベースの視点に固定するシグナルであり、価格設定とより広範な製品ファミリーを組み合わせた価値ベースの推計とは一致しません。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 58.87 ミリオン 米ル(2026年) | |
| Industry Publisher A | 405.11 ミリオン 米ドル(2024年) | この数値は収益ベースで報告されており、価格前提を内包している可能性があり、アドレサブル合計を引き上げる酪酸誘導体のより広範な包含またはより広い純度範囲を反映している場合もあります。 |
| Industry Publisher B | 319.60 ミリオン 米ドル(2024年) | この推計は価値ベースであり、その成長カーブは使用される価格パスや通貨タイミング、および内部移転や隣接する酪酸塩形態が市場の一部として計上されているかどうかによって大きく変動する可能性があります。 |
表中の差異は主に単位の選択と対象範囲の境界によって説明されるものであり、基礎となる需要の方向性に関する単純な見解の相違ではありません。市場の境界を商業用酪酸の量に紐づけ、合計値を観察可能な供給・消費シグナルと照合することで、最終的な数値は明確な入力値と再現可能なステップに基づいて追跡可能な状態を維持しています。
レポートで回答される主要な質問
酪酸市場の現在の市場規模はどのくらいですか?
酪酸市場規模は2025年に54.94キロトンと推定され、2026年の58.87キロトンから2031年には83.14キロトンに達すると予測されており、予測期間(2026年~2031年)のCAGRは7.15%となっています。
2031年まで酪酸市場をリードすると予想される地域はどこですか?
アジア太平洋地域が引き続きリード地域となる見込みです。同地域は2025年の世界需要の38.82%を占め、2031年までのCAGRは8.14%で成長すると予測されています。
酪酸市場が直面する主な課題は何ですか?
主な課題としては、酪酸の強烈で不快な臭気、原材料価格の変動、取り扱いおよび保管要件、ならびに化学品製造に関連する環境・規制上の考慮事項が挙げられます。
医薬品グレードの酪酸はなぜ重要ですか?
医薬品グレードの酪酸は、医薬品および臨床用途に必要な厳格な純度・品質基準を満たしているため重要です。
どの地域が消費をリードしていますか?
どの地域が消費をリードしていますか?