
チオケミカル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場取引高 (2026) | 1.37 百万トン |
| 市場取引高 (2031) | 1.78 百万トン |
| 成長率 (2026 - 2031) | 5.35 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるチオケミカル市場分析
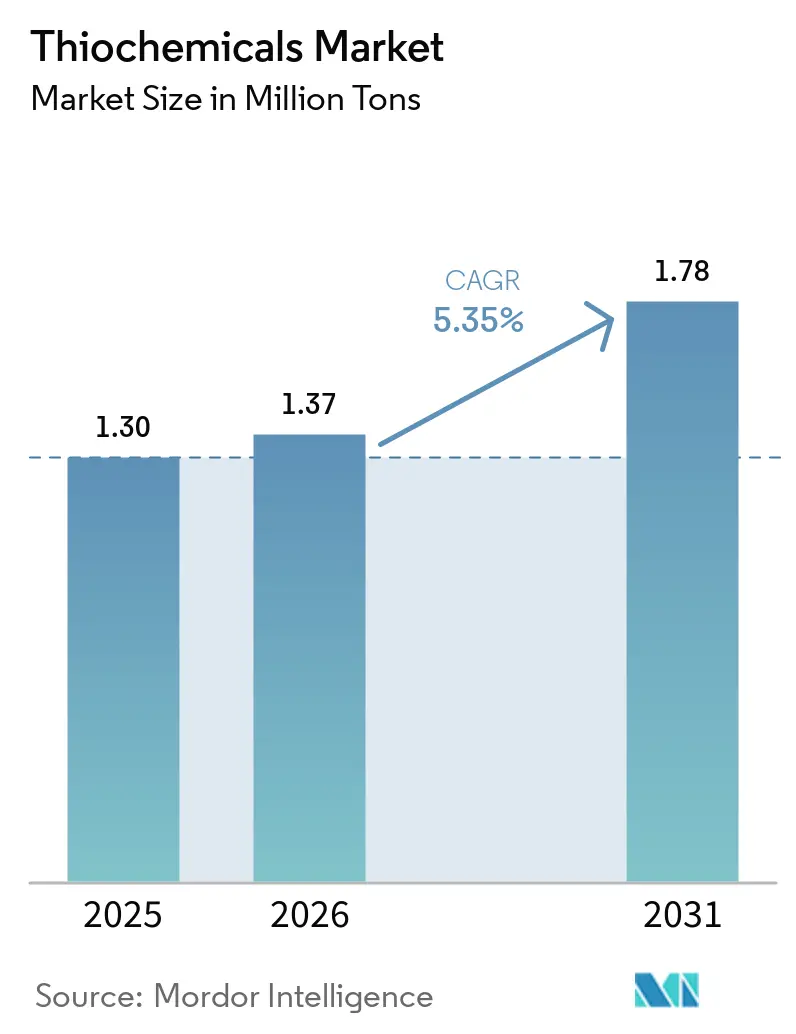
2026年のチオケミカル市場規模は137万トンと推定され、2025年の130万トンから成長しており、2031年には178万トンに達する見込みで、2026年〜2031年にかけて年平均成長率5.35%で成長しています。旺盛なタンパク質消費、安定した精製触媒需要、および新興の電池グレード溶媒用途が、チオケミカル市場を支える主要な成長要因です。アジア太平洋における畜産近代化の加速、超低硫黄ディーゼル規制への対応を目的とした製油所の高度化、および電子部品製造における高純度ジメチルスルホキシドの採用拡大が、市場の好調な推移を共同で支えています。統合型生産者は独自技術を展開し、地域生産能力を拡大することで、硫黄原料の確保、コスト最適化、および動物栄養・精製・電子産業分野における顧客エンゲージメントの深化を図っています。より安全な硫化剤に対する規制圧力は、バイオベースプロセスの革新と相まって、新たな機会を開く一方でコンプライアンス支出を増大させています。したがって、特に元素硫黄の調達における供給チェーンの強靭性が、チオケミカル市場における長期的成功の決定的な差別化要因となっています。
レポートの主要ポイント
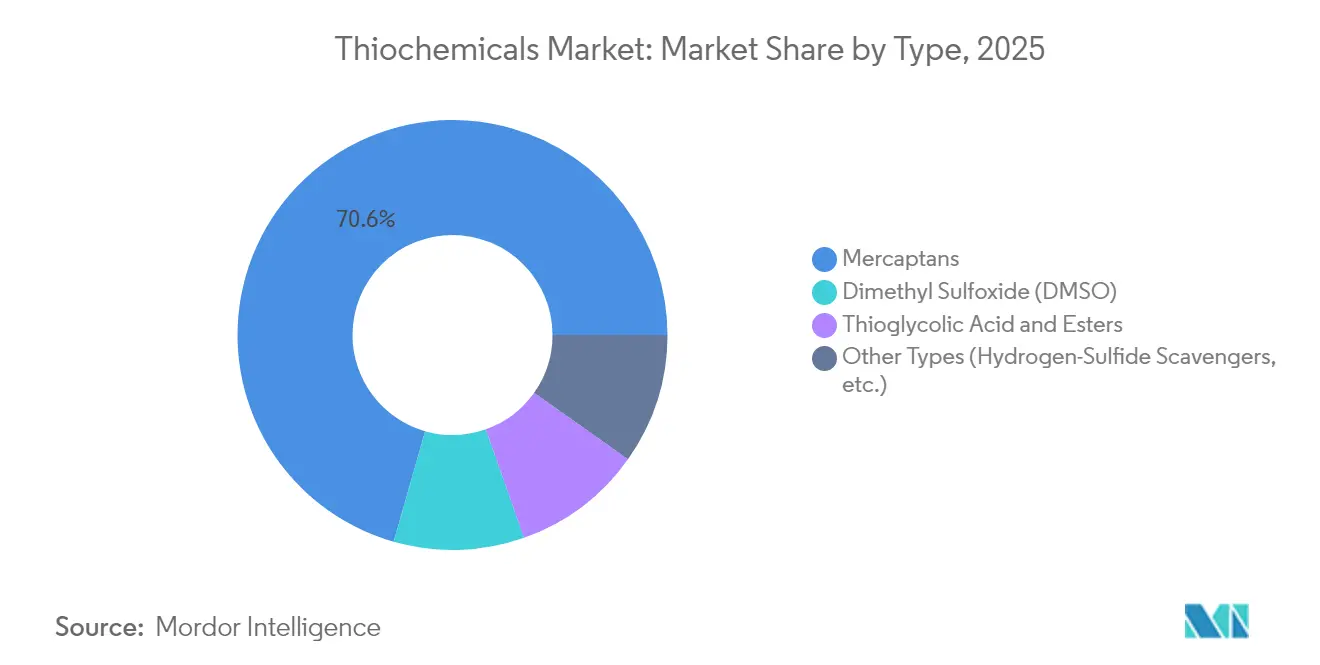
- - 製品タイプ別では、メルカプタンが2025年のチオケミカル市場シェアの70.59%を占めてトップとなり、2031年にかけて年平均成長率5.62%で拡大する見込みです。
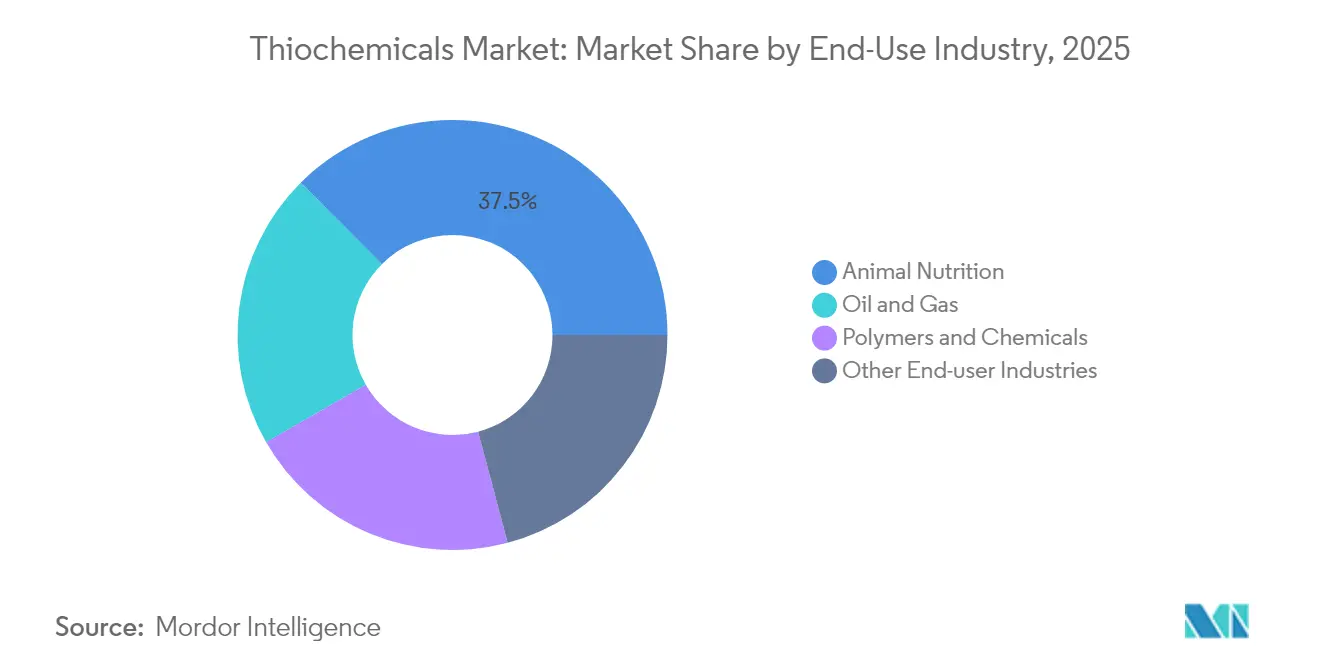
- - 最終用途産業別では、動物栄養が2025年のチオケミカル市場規模の37.48%を占め、2031年にかけて年平均成長率6.44%で成長する見通しです。
- - 地域別では、アジア太平洋が2025年のチオケミカル市場の38.55%を占め、2031年にかけて最も高い地域別年平均成長率6.33%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業規模の動物飼料生産者によるメチオニン需要の急増 | +1.80% | アジア太平洋および北米を中心にグローバル | 中期(2〜4年) |
| 製油所触媒硫化剤としてのジメチルジスルフィドの使用拡大 | +1.20% | グローバル、主要精製地域に集中 | 長期(4年以上) |
| 先進電池へのチオケミカルの採用 | +0.90% | アジア太平洋が中核、北米およびEUへの波及 | 長期(4年以上) |
| メチオニン生産におけるチオケミカルの使用増加 | +0.70% | グローバル、統合生産拠点に重点 | 中期(2〜4年) |
| 超低硫黄ディーゼル脱硫キャンペーンの成長 | +0.60% | 北米およびEU、アジア太平洋へ拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
産業規模の動物飼料生産者によるメチオニン需要の急増
世界の家禽・水産養殖生産者は、チオケミカルから誘導されるメチオニンを使用したプレミアム飼料配合の規模を拡大しており、チオケミカル市場全体での追加的な設備投資を促進しています。Evonik Industriesはアントワープ、モービル、シンガポールに統合拠点を運営し、年間総生産量は70万トンを超えており、この需要急増に伴う資本集約性を示しています。消費成長は、所得とタンパク質摂取量が商業農場の統合と並行して上昇しているアジア太平洋において最も顕著です。科学的評価によれば、DL-メチオニンは肝臓代謝と酸化ストレスを改善し、L-メチオニンはブロイラーの体重増加を促進することが示されており、プレミアム価格設定を支える差別化された添加物ニッチを形成しています。チオケミカルからメチオニンまでの統合複合施設は物流コストを削減し、硫黄投入の変動性を低下させ、マージンを保護することから、主要生産者は後方統合戦略を強化しています。その結果、持続的なメチオニンの需要牽引により、飼料産業が規模を拡大するにつれてチオケミカル市場は堅固な需要基盤を維持しています。
製油所触媒硫化剤としてのジメチルジスルフィドの使用拡大
製油所は、水素化処理触媒を活性化するためにジメチルジスルフィド(DMDS)を硫化水素よりも好む傾向が強まっています。これは、DMDSが体積あたりより多くの硫黄を供給しつつ、安全上の懸念が少なく、労働者保護規範および継続操業の要件に合致しているためです。技術評価によれば、DMDSベースのExact-Sグレードは触媒活性を迅速に向上させながら危険な取り扱いを最小化し、製油所がより厳格な燃料硫黄規制を遵守することを可能にします。超低硫黄ディーゼルへのグローバルなシフトは、特に北米、中東、および設備拡張が進むアジアの新興精製拠点において、この代替トレンドを加速させています。ScienceDirectに掲載された研究は、DMDSで硫化された触媒が深度脱硫条件下でH₂S予備硫化と同等以上の性能を達成することを検証しています。再生可能ディーゼルの共同処理も、混合原料が酸素化化合物にさらされた触媒を安定化できる多用途の硫化剤を必要とするため、DMDS需要を押し上げています。これらの運用上の優位性が総合的に、より広範なチオケミカル市場内でのDMDSの持続的な数量成長を確保しています。
先進電池へのチオケミカルの採用
ジメチルスルホキシド(DMSO)は、望ましい溶媒和能力、熱安定性、および低粘度を示し、リチウム酸素電池および亜鉛空気電池の化学系において放電容量とサイクル寿命を向上させる特性を持っています。5%のDMSO電解質添加により、フロー電池セルにおける亜鉛利用率が向上し不動態化が抑制されたことが示されており、グリッドスケール蓄電ソリューションへの明確な可能性を示しています。同時に、半導体メーカーは99.99%を超える純度のDMSOエレクトロニックグレード溶媒をTFT-LCDおよびエッチングプロセス向けに発注しており、サプライヤーに高いマージンをもたらしています。電気自動車フリートおよび定置型蓄電設備の成長により、特に電池ギガファクトリーが集積するアジア太平洋において、特殊溶媒需要が拡大すると予測されています。生産者はそのため精製ラインを強化し、厳格な汚染管理を導入することで、チオケミカル市場内にプレミアム製品層を形成しています。新興の固体電解質および硫黄リッチ正極設計も、より広範なチオケミカルの用途を示唆しており、サプライヤーに魅力的な長期的機会をもたらしています。
メチオニン生産におけるチオケミカルの使用増加
工業的なメチオニン合成はメチルメルカプタンおよび関連中間体に依存しており、企業は元素硫黄から最終アミノ酸製品まで変換する連続生産ユニットを開発しています[1]アメリカ化学会、「統合メチオニン製造ルート」、acs.org。科学者たちはグリセロールやその他の再生可能原料をチオケミカル原料に変換するバイオベースプロセスを精緻化しており、脱炭素化目標を支援しながら不安定な硫黄市場への依存を低減しています。改良された微生物システムは最近、33.8 g L⁻¹を超えるL-システイン力価を達成しており、古典的なメチオニンプラントとシームレスに統合できる酵素カスケードの可能性を生み出しています。これらの革新は原料価格の変動を緩和しながら、大規模アミノ酸生産の環境フットプリントを縮小する可能性があります。初期段階の展開は依然として限定的ですが、チオケミカル市場を技術的に活性化し、持続可能性を高める動的な進化を示しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い毒性と臭気管理コスト | -0.80% | 先進国市場でより厳格な規制が適用されるグローバル | 短期(2年以内) |
| 元素硫黄価格の変動性 | -0.60% | グローバル、コスト敏感な用途が最も影響を受ける | 短期(2年以内) |
| 供給ショックを引き起こす生産者集中リスク | -0.40% | グローバル、アジア太平洋のサプライチェーンが最も脆弱 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い毒性と臭気管理コスト
チオケミカルは強い臭気と毒性プロファイルを持ち、生産者は封じ込め設備、スクラバー、および特殊取り扱いインフラへの投資を余儀なくされ、運営コストが上昇しています。2024年の米国環境保護庁リスク管理プログラム改正により、合成有機化学プラントの年間コンプライアンス支出が割引率3%で2億5,690万米ドル増加し、複数のチオケミカル施設がこの負担を負っています[2]連邦官報、「事故放出防止要件」、federalregister.gov。DMSO除去率100%を目標とした特許取得済みの臭気吸着カートリッジおよび膜バイオリアクターは利用可能なソリューションを示していますが、これらの技術には相当な資本支出と技術的監督が必要です。台湾および韓国の半導体ファブは、DMSO含有廃水流に特化した好気性膜リアクターを適用しており、最終市場もサプライチェーン全体に厳格な排水基準を課していることを示しています。環境規制の強化は低臭気製剤へのシフトを加速させる可能性がありますが、既存施設における短期的な生産拡大を抑制し、チオケミカル市場の近期成長を緩和する可能性があります。
元素硫黄価格の変動性
元素硫黄のスポット価格は2024年に3倍以上に上昇し、製油所のメンテナンス停止と肥料需要の回復に牽引されて、一部の港湾ではトンあたり69米ドルから216米ドルに上昇しました[3]米国地質調査所、「硫黄鉱物コモディティサマリー」、usgs.gov。カナダ西部での鉄道輸送の混乱が輸出を制限し、輸入硫黄に依存する米国ガルフコーストのメルカプタンプラントの供給を逼迫させ、コストを上昇させました。硫黄調達はメチルメルカプタン生産者の現金コストの最大25%を占める可能性があるため、価格急騰はマージンを圧縮し、動物飼料および精製顧客との契約交渉を複雑にします。一部の統合型プレーヤーは長期的な製油所引き取り契約を通じて変動性をヘッジしていますが、規模の小さい独立系チオケミカル企業はより大きなリスクにさらされています。このような変動は資本予算に不確実性をもたらし、ボトルネック解消プロジェクトを遅延させる可能性があり、コスト敏感な用途においてチオケミカル市場に緩やかながら持続的な下押し圧力をかけています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
メルカプタンが市場リーダーシップを維持メルカプタンは、ジメチルジスルフィド合成およびメチオニン製造における中心的役割により、2025年のチオケミカル市場シェアの70.59%を占めました。このセグメントは、メチルメルカプタンおよびエタンチオールの安定供給を必要とするアジアの新興製油所および飼料工場の拡大とともに成長しました。DMDSは、単位質量あたりの高い硫黄含有量を安全に供給し、触媒活性化時のターンアラウンドタイムを短縮するため、ベンチマークとなる硫化剤であり続けています。中東の大規模製油所の顧客は数年前から大量注文を行い、統合型メルカプタン・DMDS生産者に対して予測可能なスループットを確保しています。連続式メルカプタン酸化反応器の技術進歩により収率も向上し、変動コストが低下したことで、2031年までのメルカプタンのCAGR見通しは5.62%となっています。さらに炭素強度の削減を約束するバイオメルカプタンの取り組みが、炭素国境調整メカニズムが新たに導入されている地域においてサプライヤーにマーケティング上の優位性をもたらす可能性があり、さらなる上昇余地が生まれる可能性があります。
ジメチルスルホキシドは、チオケミカル市場においてボリュームベースで大きなシェアを占めています。コンシューマーエレクトロニクスの組立業者は、金属イオンを100 ppt以下に抑えるより高い純度範囲を求めるようになっており、これにより生産者は二重蒸留塔やステンレス鋼システムを導入して汚染を防止するよう促されています。凍結保存および腫瘍学製剤向けの医薬品グレードDMSOの安定調達もヨーロッパで増加しており、用途の多様性が広がっています。チオグリコール酸およびそのエステルは、ヘアケア化粧品、PVC熱安定剤、およびマイクロエレクトロニクスのフォトレジスト剥離において定したニッチな役割を維持しています。ポリスルフィドやチアゾールなどのその他のマイナーな化学品は、ゴムの加硫およびオイルフィールドのH₂Sスカベンジングに対応しており、カスタム合成に取り組む革新者に対して補完的な高マージンの収益源を提供しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


最終用途産業別:
動物栄養が成長をリード動物栄養は2025年のチオケミカル市場規模の37.48%を占めて首位となりました。これはアジアおよび北米においてメルカプタンユニットに隣接する大規模なメチオニン複合施設を建設する統合業者が増加しているためです。トウモロコシおよび大豆粕を主体とした飼料はメチオニンが不足しており、飼料配合業者は飼料転換率を最適化するために合成形態を管理された水準で添加しています。インドネシア、メキシコ、エジプトにおける家禽肉消費の増加が安定した数量成長を促進し、水産養殖の植物性タンパク質への転換が魚粉の性能に匹敵するためのメチオニン要件を強化しています。研究者たちは、DL-メチオニンまたはヒドロキシアナログメチオニンを飼料重量の0.15〜0.20%添加した場合に体重増加と抗酸化状態が有意に改善されるという証拠を発表し続けています。総合的なメチオニン需要は、チオケミカル市場全体の数量に対して強靭な基盤を支えています。
石油・ガスセクターでは、DMDS、ポリスルフィド、および硫化添加剤が重要な役割を果たしています。これらの物質は腐食防止、硫黄含有量のバランス維持、および特に重質リフォーメートの処理時における触媒安定化に貢献しています。グローバルな水素化処理能力の増強は、特にアジア太平洋のクリーン燃料推進において、硫化剤への相当な需要を維持するでしょう。ポリマーおよび化学品用途では、チオケミカルが連鎖移動剤、加硫促進剤、およびスマートフォンレンズに使用される高屈折率樹脂の構成要素として活用されています。電子機器、半導体洗浄、および農薬は総じて中〜高一桁台の年平均成長率の可能性を示しており、超高純度溶媒および硫黄系栄養溶液への需要に牽引されています。これらのセグメントは重量ベースでは小規模ですが、製品特化を促す魅力的なマージンをもたらしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域チオケミカル市場
アジア太平洋地域は2025年のチオケミカル市場シェアの38.55%を占め、製造規模および川下需要の多様性に支えられ、2031年にかけて6.33%のCAGRで拡大すると予測されている。中国の製油所建設の拡大と急増する家禽生産量の組み合わせが、メルカプタンの安定した引き取りを確保する一方、現地の電子機器組立メーカーはLCDおよびメモリ製造向けにプレミアムグレードのDMSOを消費している。インドのスペシャリティケミカルセグメントは、グローバルな「チャイナプラスワン」調達モデルの恩恵を受け、統合型メチオニンおよびDMDS能力への投資が加速している。マレーシアおよびタイは、自由貿易アクセスと支援的な政策枠組みを重視する先端材料分野の多国籍企業を引き付けており、それによってチオケミカルの地域需要拠点が拡大している。
北米チオケミカル市場
北米における超低硫黄燃料および高度な臭気管理を義務付ける厳格な環境基準は、同地域の市場ポジションを強化している。American Chemistry Councilは2033年までに国内化学品需要が15%成長すると予測しているが、能力増強が遅れており、輸入依存の深化とチオケミカルの段階的拡張の機会が生じている。ガルフコーストは、地域のメチオニンおよびDMDS生産に供給する垂直統合型チオケミカルパークを擁し、豊富なシェール由来水素と強固な物流インフラの恩恵を受けている。カナダの硫黄生産は現地製油所をメルカプタンメーカーへの戦略的供給業者として位置付けているが、鉄道輸送の混雑と港湾の制約がフローを断続的に乱し、在庫積み増し戦略を促している。
EMEA・南米チオケミカル市場
欧州は技術的に成熟し環境意識が高く、排出を規制しながらバイオベースのチオケミカル研究を推進している。フランスに本社を置くArkemaは、プレミアムタイヤブランドにサービスを提供するスペシャリティゴム市場向けにVultac硫黄供与体の革新を進めている。ドイツの化学クラスターは、廃棄物から硫黄を回収するプロセスおよびカーボンニュートラルなプロセス熱に焦点を当てた循環経済プロジェクトに資金を投入しており、これらの取り組みは地域のサプライ構造を再編する可能性がある。南米および中東・アフリカは現在、世界貿易全体の10%未満を占めるにすぎないが、ブラジルにおける製油所のアップグレードおよびサウジアラビアにおける石油化学の多角化は、現地サプライチェーンが成熟し環境規制が強化されるにつれて、将来のチオケミカル市場における機会を示唆している。
バリューチェーン分析
チオケミカルでは、原料は元素硫黄と回収硫化水素から始まり、これらが精製されてフィードメルカプタンや関連中間体となる。2024年のUSGSによる硫黄価格の変動性は原料確保への関心を強め、生産者に硫黄フローの一層の統合と、混乱や価格急騰を減らすための長期引取契約への移行を促している。下流では、臭気、毒性、危険物分類が輸送要件を形成するため、専用の輸送手段と地域倉庫が必要となり、動物栄養、精油所の硫化処理、電子・医薬品用途の需要を支えている。
主なボトルネックは元素硫黄の供給可能性と、精油所ストリームにおける回収率の変動にある傾向がある。これらの状況は非統合型生産者への供給を圧迫し、サプライチェーン全体で運転資金需要を高める可能性がある。
競合環境
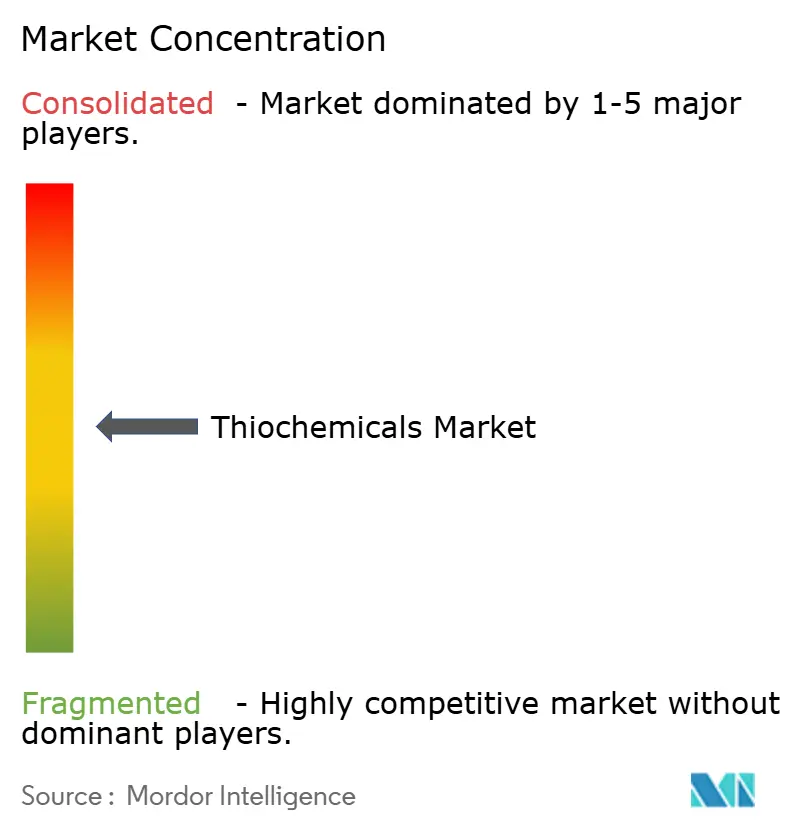
チオケミカル市場は中程度に分散した状態を維持しています。統合型大手は独自のメルカプタン酸化技術、自社硫黄調達、および多用途製品ポートフォリオを活用して価格決定力を維持しています。Arkemaが最近実施した1億米ドルのボーモント工場のボトルネック解消により、DMDS能力が30%向上し、北米の精製業者向けのリードタイムが短縮されます。Chevron Phillips Chemicalは、米国化学評議会の2024年安全表彰で認められた長期供給契約を確保しながら、スコープ3排出削減を求める製油所顧客の共感を得る循環経済へのコミットメントを強調しています。
競争は継続的なプロセス最適化、付加価値技術サービス、および顧客との共同開発プログラムを通じて展開されています。特許出願は、触媒効率が100,000 M⁻¹ s⁻¹を超える可能性のある酵素強化メルカプタン生産などの突破口を明らかにしており、エネルギー強度を大幅に削減しコスト削減を実現する可能性があります。小規模な革新者は、持続可能性または純度に対してプレミアムを支払う意欲のある最終ユーザーをターゲットに、電池グレードDMSOや発酵由来バイオチオールなどのニッチ製剤に注力しています。合併・買収は地理的補完と原料確保を中心に展開されています。全体として、製品品質、規制コンプライアンス、および硫黄原料の選択肢が競争優位性を定義し続けています。
チオケミカル産業リーダー
Arkema
BRUNO BOCK
Chevron Phillips Chemical Company LLC.
Daicel Corporation
Toray Fine Chemicals
- 注:主要企業の掲載順は順位を示すものではありません。
チオケミカル市場
- Arkema
- BRUNO BOCK
- Chevron Phillips Chemical Company LLC.
- Daicel Corporation
- Dr. Spiess Chemische Fabrik
- Hebei Yanuo Bioscience
- KIP Chemicals
- Merck KGaA
- Taizhou Sunny Chemical Co., Ltd.
- TCI Chemicals
- Toray Fine Chemicals
- WEIFANG YI HUA CHEMICAL CO., LTD.

市場機会と将来展望
硫黄原料へのアクセスとメルカプタン生産のより緊密な統合、それに続くメチオニンやDMDSの下流サプライチェーンを中心に機会クラスターが形成されており、特にアジア太平洋地域での規模拡大が集中している。メルカプタンが需要において果たす役割と動物栄養分野の大きな比重を考えると、原料アクセスの確保とプラントでの精製・配送の改善を目的とした投資は、主要なスループットとマージンのレバーを狙うものである。
電子グレードのDMSOなど、より厳密な工程管理を要する用途向けの高純度グレードとオンサイト技術サポートにおいて、第二のギャップが生じつつある。同時に、取り扱いと安全性の改善を求める規制主導の圧力は、工程改善とサプライヤー適格性評価の増加につながっている。2024年の元素硫黄価格の変動性は、長期硫黄引取契約と統合的調達戦略の役割を一層裏付けており、より差別化された契約形態、地域倉庫、信頼性提供の後押しとなっている。
Recent Industry Developments in チオケミカル市場
- 2026年4月:BRUNO BOCKは、2026年第2四半期中にニューヨーク州ウォータールー工場での硫黄製品製造を停止し、北米事業のより広範な再編の一環として同拠点を地域配送センターへ転換すると発表した。この転換により同社の拠点は物流と顧客サービスへ移行し、有機硫黄製品および中間体の地域供給動態が変化する。
- 2026年2月:Arkemaは2025年度通期の投資家向け発表において、規律あるキャピタルアロケーションとコスト管理への継続的な注力を報告し、チオケミカルを含むポートフォリオ全体にわたる選択的な投資アプローチを強化した。この姿勢は、原料と物流環境が不安定な中、硫黄系特殊化学品における生産能力とデボトルネッキングの決定のペースと優先順位付けに影響を与えている。
- 2024年8月:USGSは硫黄価格の変動性を報告し、2024年中に一部港湾ではスポット価格が3倍以上となったことを示し、元素硫黄サプライチェーンにおけるリスクを浮き立たせた。市場の対応として、供給信頼性を高めるための長期硫黄引取契約と統合的調達戦略への関心が高まっている。


チオケミカル市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、チオケミカル市場は、主要な最終用途において中間体、溶剤、および性能添加剤として販売される工業用含硫黄有機化学品を対象としています。結果は、最終市場に供給される材料の量(トン単位)として測定されます。
調査範囲の除外事項:市場取引として価格設定されていない工場内の内部移転、およびチオケミカルが微量成分に過ぎない下流の完成製剤は除外しています。
セグメンテーションの概要
- タイプ別
- メルカプタン
- ジメチルスルホキシド(DMSO)
- チオグリコール酸およびエステル
- その他のタイプ(硫化水素スカベンジャー等)
- 最終用途産業別
- 動物栄養
- 石油・ガス
- ポリマーおよび化学品
- その他の最終用途産業(電子機器・半導体洗浄、農薬等)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、硫黄および石油化学原料、貿易動向、および最終用途活動に関する正確なファクトベースの構築から始まります。輸出入フローについてはUN Comtrade、硫黄および関連鉱物統計についてはUSGS、工業生産については各国統計機関、利用可能な場合は税関または港湾当局の公表資料などの公開情報を参照しています。
これらのシグナルを実用的な市場モデルに変換するため、生産経路および典型的な純度グレードを説明する技術文献および規格、ならびに米国環境保護庁(US EPA)やECHAなどの機関による環境・化学安全に関する参考資料も参照しています。企業の年次報告書、投資家向けプレゼンテーション、およびプレスリリースは、設備増強、操業停止、および用途の焦点の検証に役立てており、企業財務情報およびニュースの有料サブスクリプションはタイミングのクロスチェックを支援しています。このリストは網羅的なものではなく、データ収集、検証、および明確化の過程で他の多くの公開資料も使用されています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチのシグナルだけでは十分に説明できない事項、特に価格ロジック、稼働率、および需要が実際にどの用途で消費されているかを確認するために使用されます。アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、および南北アメリカ地域のメーー、販売業者、および下流ユーザーと対話し、グレードミックス、貿易シェア、および設備稼働率に関する前提条件を、企業が実際の販売および稼働パターンをどのように報告しているかに基づいて確認・調整しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部(CXO):14% | アジア太平洋地域(APAC):44% |
| 中位層:56% | 部門・ユニットリーダー:38% | 欧州・中東・アフリカ地域(EMEA):34% |
| 小規模プレイヤー:14% | マネージャー:48% | 南北アメリカ地域:22% |
市場規模算定と予測
コアモデルは、生産量、設備能力の変化、貿易フロー、および最終用途需要指標をチオケミカルのグローバルな供給・消費バランスに変換するトップダウン再構築手法を用いて構築されています。合計値の現実性を維持するため、製品グループ別のサンプリングされたサプライヤーボリューム、販売業者の動向に関するチャネルチェック、および既知の消費拠点に適用されたトン当たり価格帯などの選択的なボトムアップ推計によって果を裏付けています。
モデルを動かす主要インプットには、発表済みの設備能力と稼働率の範囲、硫黄および炭化水素原料の入手可能性、地域別の輸入依存度、ならびに動物栄養、石油・ガス処理、ポリマーおよび化学品製造からの需要シグナルが含まれます。価格設定は、単一のグローバル均一価格を想定するのではなく、グレードミックスと地域別スプレッドを使用したトン当たり平均販売価格ロジックによって処理されており、高純度ボリュームが小さい場合の過大評価を抑制するのに役立っています。
予測については、最終用途指標のトレンドラインと稼働率、貿易正常化、および原料方向性に関する専門家の見解に裏付けられたシナリオ分析を使用しています。小規模国のボトムアップエビデンスが不足している場合は、工業生産や貿易集約度などの代理指標を使用してギャップを補完し、地域合計が依然としてグローバルバランスと一致するよう再確認しています。
データ検証と更新サイクル
結果は、推定トン数と設備能力・稼働率との照合、貿易異常値のレビュー、トン当た価格およびグレードミックスの前提条件に対する感度テストなど、複数のチェックを通じて検証されます。第二のアナリストが主要ドライバーと外れ値をレビューし、差異が説明できない場合は、設備イベント、規制変更、または代替トレンドがその原因かどうかを確認するためにソースに再連絡します。
レポートは年次で更新され、大規模な設備移動、長期停止、または原料主導の急激な価格変動などの重要なイベントが発生した場合には中間更新が行われます。納品前に最終チェックを実施し、クライアントが最新のデータリリースおよび確認済み市場シグナルに沿った最新の見解を受け取れるようにしています。
Mordor Intelligenceのチオケミカル市場規模と他の公表推計との比較
チオケミカルの公表市場規模が異なるのは、企業が測定単位、境界ルール、価格および通貨換算のタイミングについて常に同じ基準を使用しているわけではないためであり、これは通常のことです。差異は、バリューチェーンのどの部分がカウントされているか、および貿易と稼働率が厳格な制約として扱われていか、それとも大まかな前提として扱われているかによっても生じる可能性があります。
本調査では、更新サイクルが重要です。なぜなら、トン当たり価格と通貨タイミングが年次更新前の最新確認済み四半期に合わせられ、その後設備稼働率と貿易シグナルに対して検証されるためであり、これがMordor Intelligenceのベースラインが古い平均価格に依存する収益主導の推計と異なる理由です。もう一つの一般的な要因は調査範囲であり、一部の数値は隣接する硫黄化学品や下流の製剤を混在させており、他の数値は内部移転ではなく商品として販売された場合にのみチオケミカルをカウントしています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.37 ミリオン 米ドル(2026年) | |
| 産業出版社A | 1.20 ビリオン 米ドル(2025年) | 地域別のグレードミックスやトン当たり価格の積み上げを明確に示さない収益レンズを使用しており、高純度製品が実際よりも大きなシェアを占めると仮定した場合に価値が圧縮または膨張する可能性があります。 |
| グローバルリサーチアウトレットB | 2.67 ビリオン 米ドル(2024年) | より広い製品境界と異なる通貨タイミングを適用しているようであり、隣接する硫黄化学品や下流用途が含まれている可能性があり、設備能力と貿易制約との照合が困難な大きな合計値につながっています。 |
数値間の差異は主に境界の選択と価格・通貨タイミングの処理方法を反映しており、単に異なる成長見通しを示しているわけではありません。合計値をトン数、稼働率、および貿易動向に結び付けることで、新しいデータがリリースされた際に繰り返し実施できるシンプルなチェックに対して推計の追跡可能性を維持しています。


レポートで回答される主要な質問
チオケミカル市場の現在の規模はどのくらいですか?
チオケミカル市場規模は2026年に137万トンに達し、2031年までに178万トンに達すると予測されています。
チオケミカルへの最も高い需要を生み出しているセグメントはどれですか?
動物栄養が需要をリードしており、家禽および水産養殖飼料におけるメチオニン需要により2025年の市場の37.48%を占めています。
製油所でジメチルジスルフィドが好まれる理由は何ですか?
DMDSは単位あたりより高い硫黄供給量と硫化水素よりも優れた安全性を提供し、超低硫黄ディーゼル規制への対応に向けた効率的な触媒活性化を可能にします。
チオケミカル市場で最も成長が速い地域はどこですか?
アジア太平洋が年平均成長率6.33%で最も速い成長を示しており、拡大する畜産、精製、および電子産業に支えられています。
環境規制はチオケミカル生産者にどのような影響を与えますか?
より厳格な毒性・臭気規制はコストのかかる封じ込めシステムを必要とし、よりクリーンな生産に向けた革新を促進することで、運営費用と投資優先事項に影響を与えています。
最終更新日:



