
リン酸市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
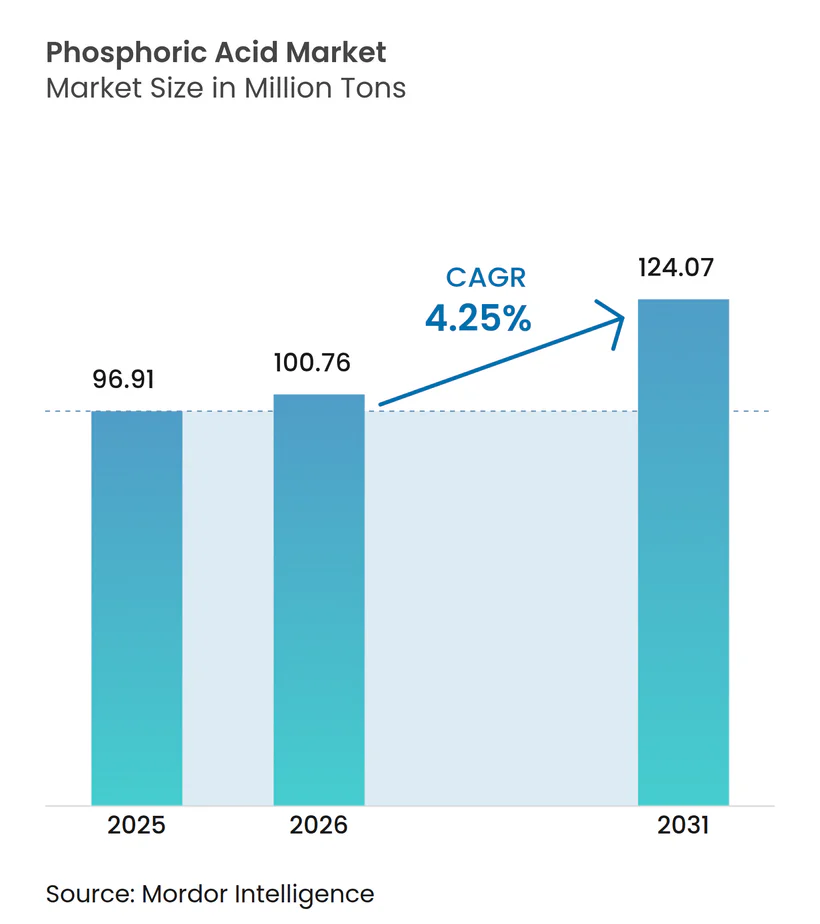
| 市場取引高 (2026) | 100.76 百万トン |
| 市場取引高 (2031) | 124.07 百万トン |
| 成長率 (2026 - 2031) | 4.25 % |
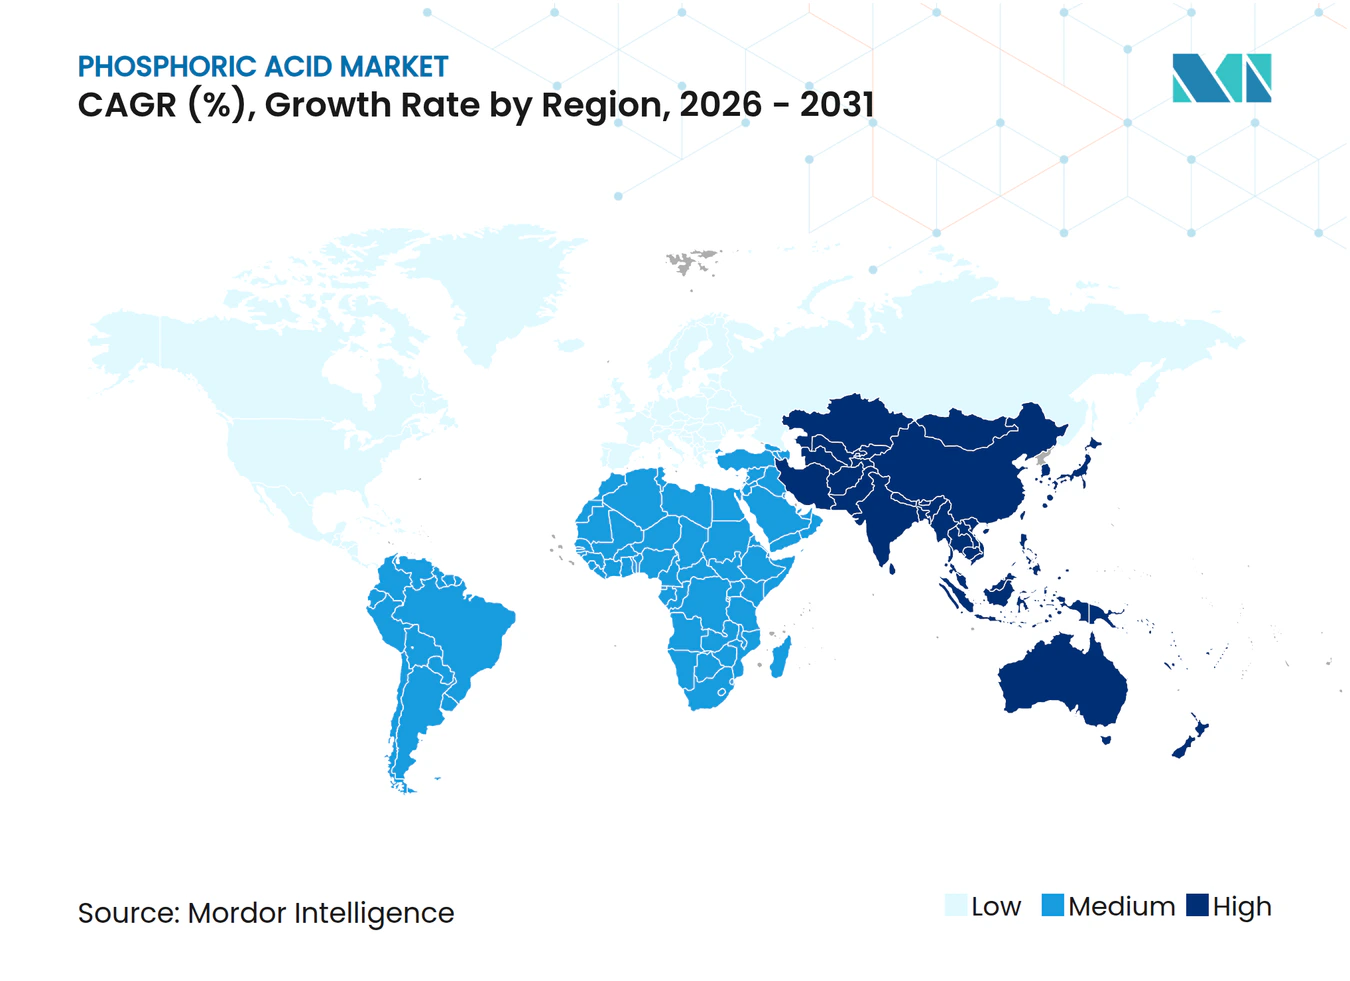
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリン酸市場分析
リン酸市場規模は、2025年に9,691万トン、2026年に1億76万トンと予測され、2031年までに1億2,407万トンに達し、2026年から2031年にかけてCAGR 4.25%で成長する見込みです。肥料グレードの素材が引き続き数量を主導していますが、食料安全保障プログラムの強化や、レディ・トゥ・ドリンク飲料においてクエン酸からリン酸ブレンドへの着実な移行が顧客基盤を拡大しています。中国およびモロッコの生産者がコストリーダーシップを維持していますが、LiFePO₄カソードのクローズドループリサイクルが、リン酸石膏処分を回避する二次原料設備への投資を誘導し始めています。低品位鉱石のマイクロ浮選が成熟した鉱床の寿命を延ばす一方、電子グレードおよび超高純度グレードが特定のプレーヤーを肥料価格の変動から守るクッションとなっています。
主要レポートのポイント
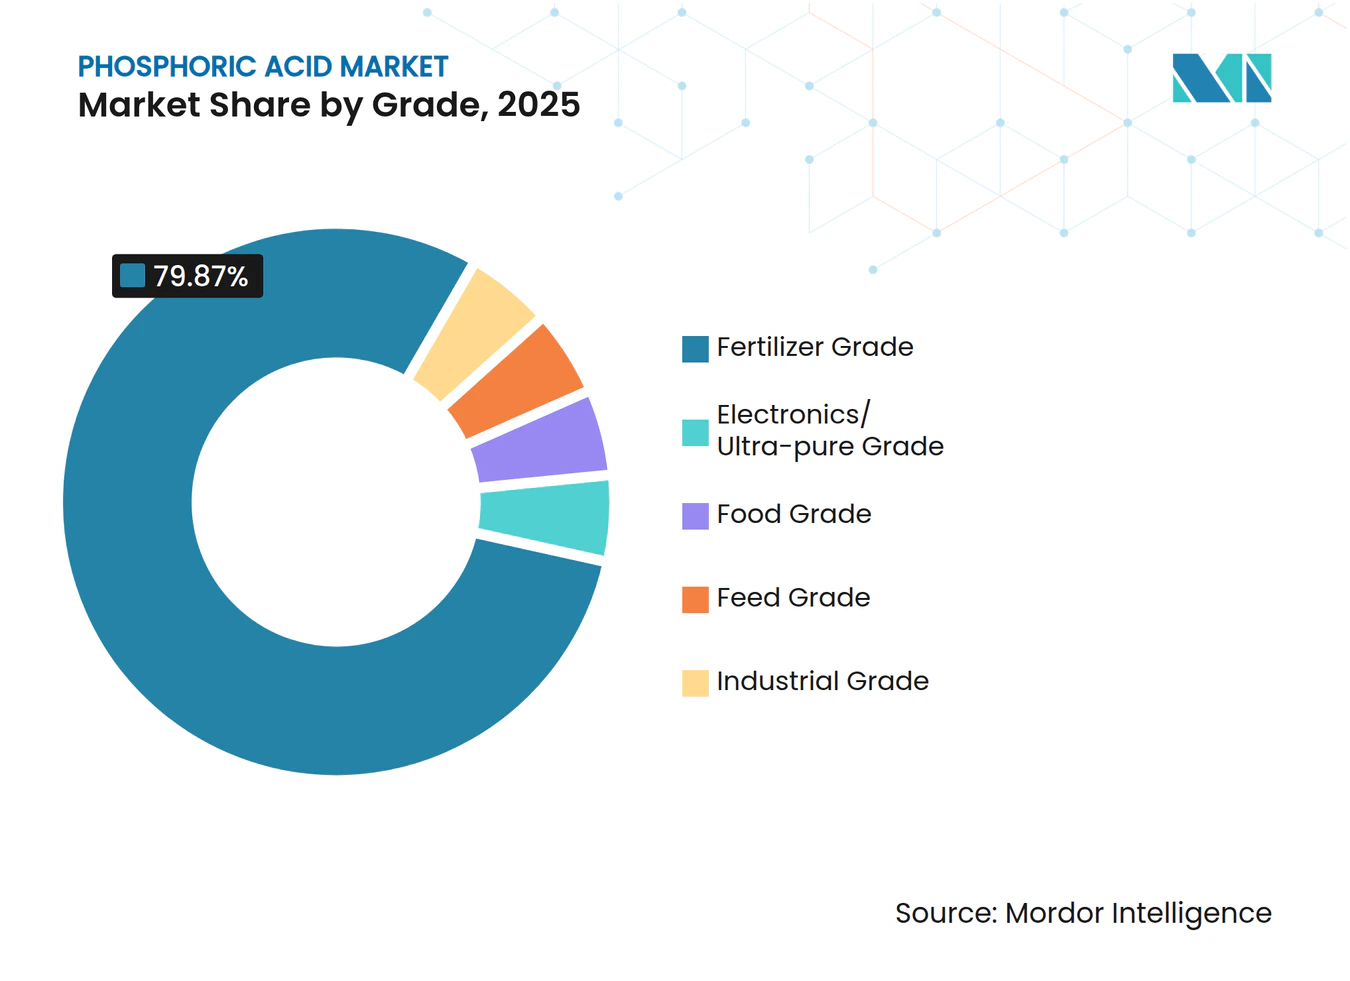
- グレード別では、肥料グレードが2025年のリン酸市場シェアの79.87%を占め、食品グレードは2031年にかけてCAGR 4.59%で成長しました。
- プロセス別では、湿式プロセスが2025年のリン酸市場規模の90.51%のシェアを占め、二次原料/回収は2031年にかけてCAGR 5.22%で成長しました。
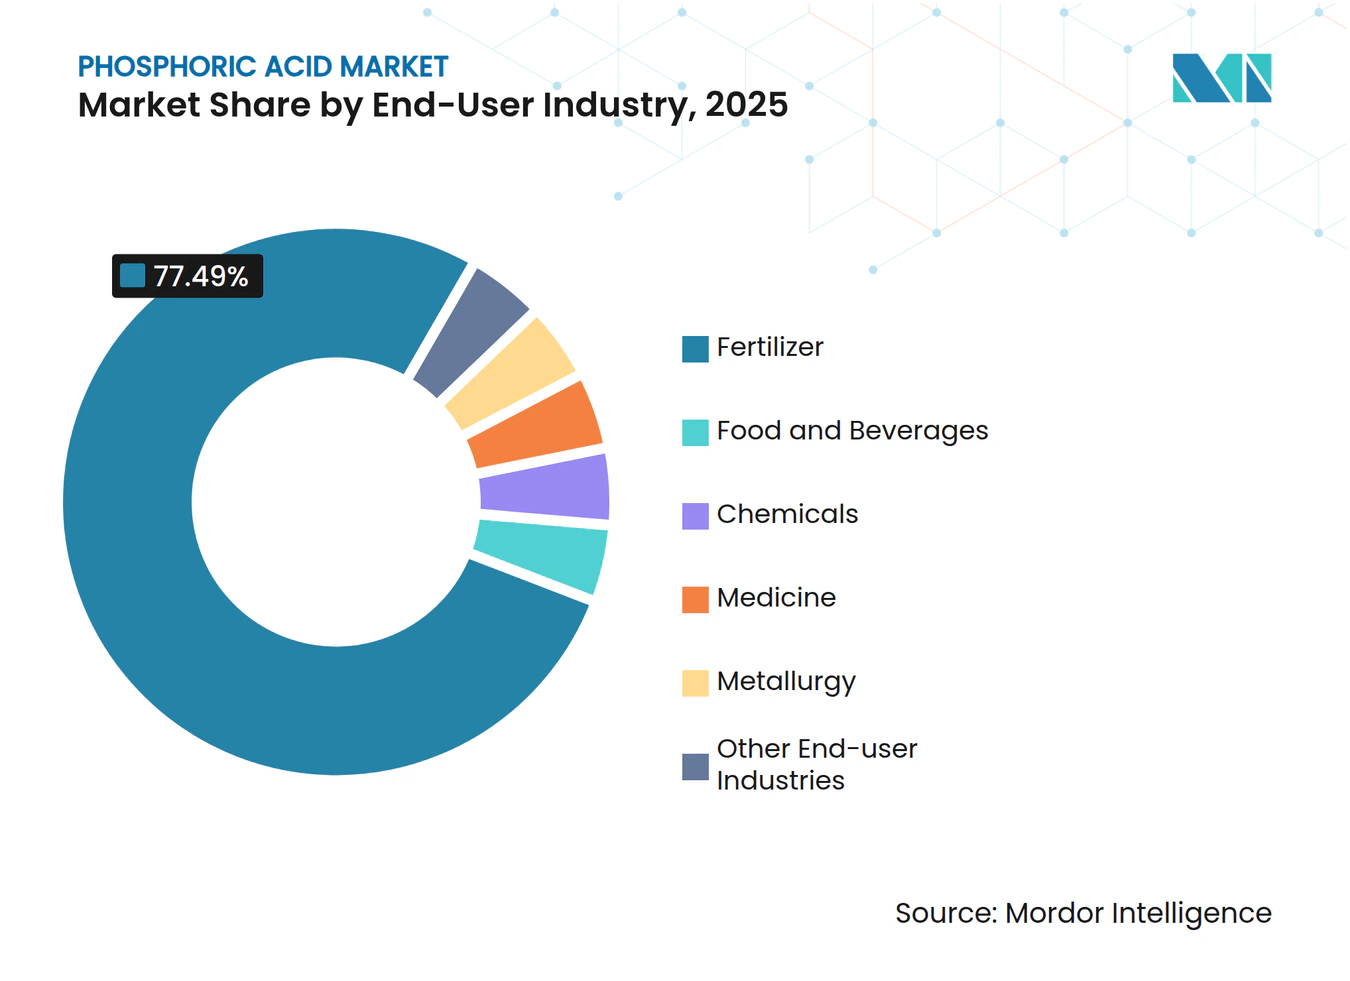
- 最終用途産業別では、肥料が2025年のリン酸市場において収益シェアの77.49%でトップとなり、食品・飲料は2031年にかけてCAGR 4.72%で成長しました。
- 地域別では、アジア太平洋が2025年の世界リン酸市場シェアの55.97%を占め、2031年にかけてCAGR 4.54%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 食料安全保障プログラムにおける肥料グレード需要の加速 | +1.2% | インド、サブサハラアフリカ、東南アジア | 中期(2〜4年) |
| 加工食品およびRTD飲料の酸味料需要の取り込み | +0.7% | 北米、欧州、アジア太平洋都市部 | 短期(2年以内) |
| LiFePO₄電池生産とクローズドループリサイクル | +0.9% | 中国、韓国、欧州のEVハブ | 中期(2〜4年) |
| 半導体ファブにおける高純度電子エッチング需要 | +0.6% | 台湾、韓国、日本、米国 | 長期(4年以上) |
| 低品位鉱石のマイクロ浮選による新規設備の開放 | +0.5% | モロッコ、ヨルダン、サウジアラビア、中国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
食料安全保障プログラムにおける肥料グレード需要の加速
インドは2025年にリン酸二アンモニウムの補助金として42億米ドルを拠出し、この支出により国内リン酸需要が180万トン増加しました[1]。アフリカ連合のアジェンダ2063は、2030年までに1ヘクタール当たり50kgの肥料使用を目標としており、これは現在の水準の3倍であり、大陸全体でより多くの輸入酸を引き込んでいます。中国が2024年にリン鉱石の輸出割当を22%削減したことで、購買者はすでにモロッコ産貨物へと転換しており、商業用酸の価格は2027年まで1トン当たり900米ドルを超える水準で推移しています。国家プログラムも後方統合を加速させており、IFFCOの50万トン規模のパラディップ工場が2025年に稼働を開始し、インドの輸入依存度を50%未満に引き下げました。
加工食品およびRTD飲料の酸味料需要の取り込み
米国の清涼飲料メーカーは2025年に34万トンのクエン酸をリン酸代替品に切り替え、酸味を中和しながら、通常の配合率を大幅に上回るFDAの0.5%添加物上限を満たしました[2]。世界的に、レディ・トゥ・ドリンクコーヒーおよびティーの数量は2030年にかけてCAGR 6.1%で増加しており、1リットルごとにタンパク質の沈殿を防ぐためのリン酸キレート化が必要です。中国の一人当たり清涼飲料消費量は依然として米国の3分の1であり、成長余地が十分にあることを示しています。欧州のE338分類は、乳製品デザートおよびプロセスチーズへのリン酸使用を引き続き承認しており、2025年に18万トンの需要を追加しました。
LiFePO₄電池生産とクローズドループリサイクル
LiFePO₄カソードは2025年にEV電池容量の42%を供給し、電池グレードの酸を210万トン消費しました。使用済みカソードの選択的硫酸浸出により、現在92〜96%の純度でリン酸が回収され、リン酸石膏の処分が不要となり、2026年電池向けの中国の25%リサイクル含有量義務を満たしています。CATLとBYDはそれぞれ2025年に5万トンの回収ラインを稼働させ、欧州の電池規制は2031年までに12%のリサイクルリン閾値を定めています。
半導体ファブにおける高純度電子エッチング需要
半導体ファブは2025年に純度99.999%以上のリン酸を7万8,000トン使用し、TSMCだけで22%を吸収しました。米国のCHIPS法の資金援助により、インテルとサムスン電子がアリゾナ州とテキサス州に建設中の施設は、2028年以降に合計で年間1万8,000トンを必要とする見込みです。エッチング剤の価格は、多段階イオン交換により金属を十億分の一以下の水準まで除去するため、肥料グレードの8〜12倍に達します。3nmに向けたノードサイズの縮小により、2030年までにエッチング剤の数量が年間14%増加すると予測されています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| モロッコと中国からのリン鉱石供給ショック | -0.8% | 輸入依存のアジア太平洋および欧州 | 短期(2年以内) |
| 排水ゼロ排出規制による排水コストの上昇 | -0.5% | 欧州連合、米国、インド | 中期(2〜4年) |
| 非リン酸系水処理化学品のシェア拡大 | -0.3% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
モロッコと中国からのリン鉱石供給ショック
OCP Groupはモロッコが世界の海水グレードリン鉱石埋蔵量の約70%を管理していますが、フリブガおよびユスフィア鉱山での採掘速度は、鉱石品位が2020年のP₂O₅ 32%から2025年のP₂O₅ 28%に低下するにつれて地質学的制約に直面しており、選鉱コストの上昇を招いています。中国が2024年に輸出割当を22%削減したことで、アジアの購買者はモロッコ産供給に対して1トン当たり85〜110米ドルの運賃プレミアムを支払うことを余儀なくされました。2024年には西サハラでのコンベヤー破壊工作により、3ヶ月間で120万トンの生産能力が停止し、単一供給源リスクが露呈しました。
排水ゼロ排出規制による排水コストの上昇
湿式プロセスによるリン酸製造は、P₂O₅ 1トン当たり4.5〜5.2トンのリン酸石膏を生成し、世界全体で年間2億2,000万トンの廃棄物を生み出しています。欧州連合の産業排出指令およびカリフォルニア州のポーター・ケローン水質管理法における排水ゼロ排出義務は、クローズドループ水リサイクルおよび結晶塩処分を要求し、年間生産能力20万トンの工場当たり1,800〜2,500万米ドルの設備投資を追加します。カリフォルニア州のポーター・ケローン法およびインドの2025年中央汚染管理委員会ガイドラインも同様の閾値を課しており、既存施設の改修コストは1施設当たり1,200万米ドルを超えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:
特殊グレードがコモディティ数量を上回る肥料グレードが2025年の生産量の79.87%を占めましたが、飲料メーカーがpH安定剤の使用を拡大するにつれ、食品グレードは2031年にかけてCAGR 4.59%で成長する見込みです。電子グレードおよび超高純度グレードは、肥料グレードの8〜12倍という価格実現により、ニッチサプライヤーのマージンを保護しています。
価格の二極化が拡大しています。台湾積体電路製造のアリゾナ工場だけで、純度99.999%以上の素材を年間6,800トン確保しており、スポット価格比40〜60%のプレミアムが付いています。欧州食品安全機関の2024年における添加物E338の再評価が規制上の安心感を強化し、食品グレード専用投資を促進しています。



プロセス別:
湿式プロセスの優位性が循環経済の混乱に直面湿式プロセスルートが2025年の生産量の90.51%を占め、リン鉱石の硫酸消化によりP₂O₅ 28〜32%の商業グレード酸を生産していますが、電池リサイクル業者や希土類元素抽出工場がクローズドループリン流を商業化するにつれ、二次原料/回収は2031年にかけてCAGR 5.22%で成長する見込みです。熱式酸は、1トン当たり12〜14MWhという電力要件によりコストが高止まりしているため、数量は低水準にとどまっています。
リサイクル業者は1トン当たり40〜60米ドルのリン酸石膏負債を排除し、多くの天然鉱石を上回る18〜22%のリンを含む原料を活用しています。CATLの寧徳5万トン工場は、94%の純度で電池グレードのリン酸を回収しながら中国のリサイクル含有量義務を満たすという経済性を示しています。
最終用途産業別:
肥料の基盤と特殊用途の成長肥料は2025年の需要の77.49%を維持し、作物補助金と穀物価格に密接に連動していますが、クエン酸代替が加速するにつれ食品・飲料用途がシェアを拡大する見込みです。化学洗剤はリン酸フリー処方によるシェア侵食に直面しており、冶金需要は新たなマイクロ浮選設備の導入から恩恵を受けています。
肥料需要は作物価格と補助金プログラムに密接に連動しており、インドの2025年リン酸二アンモニウム補助金への42億米ドルの配分が国内リン酸消費量を直接180万トン押し上げました。食品・飲料の成長はアジア太平洋に集中しており、中国(2025年に39リットル)とインド(12リットル)の一人当たり清涼飲料消費量は先進国市場を60〜70%下回っており、中産階級の拡大が続く中で酸味料需要の持続的な成長が示唆されています。一方、リン酸系洗剤は2020〜2025年の間に北米の洗濯補助剤市場で8ポイントのシェアを失いました。

地域分析
アジア太平洋地域リン酸市場
アジア太平洋地域は2025年に55.97%の数量シェアを占め、中国の年間4,000万トンの生産能力およびインドのリン酸二アンモニウム輸入量を2028年までに半減させるための後方統合推進を背景に、4.54%のCAGRで2031年まで世界の拡大を牽引する見通しである。日本と韓国は2025年に合計で相当量のエレクトロニクスグレードのリン酸を消費し、Samsung ElectronicsおよびSK Hynixはメモリチップ生産拡大を支援するためPrayonおよびInnophosと長期供給契約を締結した。
北米およびアジア太平洋地域リン酸市場
北米では、Mosaicのフロリダおよびルイジアナの生産チェーンが480万トンを生産したが、アジア太平洋域は引き続き西側諸国のトン数成長を上回る見込みである。米国のCHIPSおよび科学法は超高純度リン酸需要における逆行トレンドを牽引しており、Intelのアリゾナ工場およびSamsungのテキサス施設は2028年までに合計で年間相当量を消費し、InnophosおよびPrayonとの専用供給契約が必要となる。カナダは経済的な鉱石を欠くため、Nutrienは商業用酸を輸入してカリウムとブレンドしている。
欧州リン酸市場
欧州では、生産はベルギー(Prayon)、フィンランド(Yara)、ロシア(PhosAgro)に集中しているが、ゼロ液体排出規制および炭素国境調整メカニズムが生産コストを押し上げているため、同地域は構造的な低迷に直面している。欧州は水回収規制および対ロシア制裁による供給制約からコスト圧力に直面している。Prayonは2024年に9,500万米ドルを投じて95%の水リサイクル率を達成した一方、ロシアからの同地域向け輸出は2023年以降80%減少した。ドイツのBASFおよびフランスのTimacは、マージンをヘッジするために輸入原料からのレアアース抽出を試験している。
バリューチェーン分析
バリューチェーンはリン鉱石の採掘と選鉱から始まり、低品位鉱石向けのマイクロフロテーションおよび逆フロテーションを含み、硫黄とアンモニアの供給が最終コストを左右する。大半の生産量は湿式法によって生産され、硫酸がリン鉱石を分解して商業グレードのリン酸を生成し、副産物であるリン酸石膏の流れが発生する。この副産物の処理・廃棄負担が、二次原料および回収ルートへの関心が高まっている理由の一つであり、特に石膏管理を回避できる場合はその傾向が強い。OCP Group、Mosaic、PhosAgro、Yara、ICLといった上流から中流のプレーヤー、およびIndorama/ICS(セネガル)などの地域統合型輸出企業は、自社所有の鉱石、酸、肥料資産にわたって事業を展開する傾向があり、これにより取引される中間製品への依存度が低下している。
下流では、酸は自社のDAP/MAP/NPK肥料工場で消費されるか、肥料調合業者や特殊用途の転換業者(食品添加物、金属処理化学品、超高純度電子部品用エッチング剤を含む)に商業用酸として販売される。流通は資源拠点から輸入依存の需要拠点への大量海上物流が中心であり、国内の食料安全保障を守るために輸出制限や輸出クオータが用いられると供給が引き締まり、買い手は調達先の多様化や後方統合の拡大を促される。食品用・電子部品用/超高純度グレード向けの特殊エンドユース・チェーンでは、多段イオン交換や包装・取扱いにおける金属管理の厳格化といった精製・品質管理工程が追加され、専用の精製能力、トレーサビリティ、長期オフテイク契約を持つ供給業者へと価値獲得が移行している。
競合環境
市場集中度
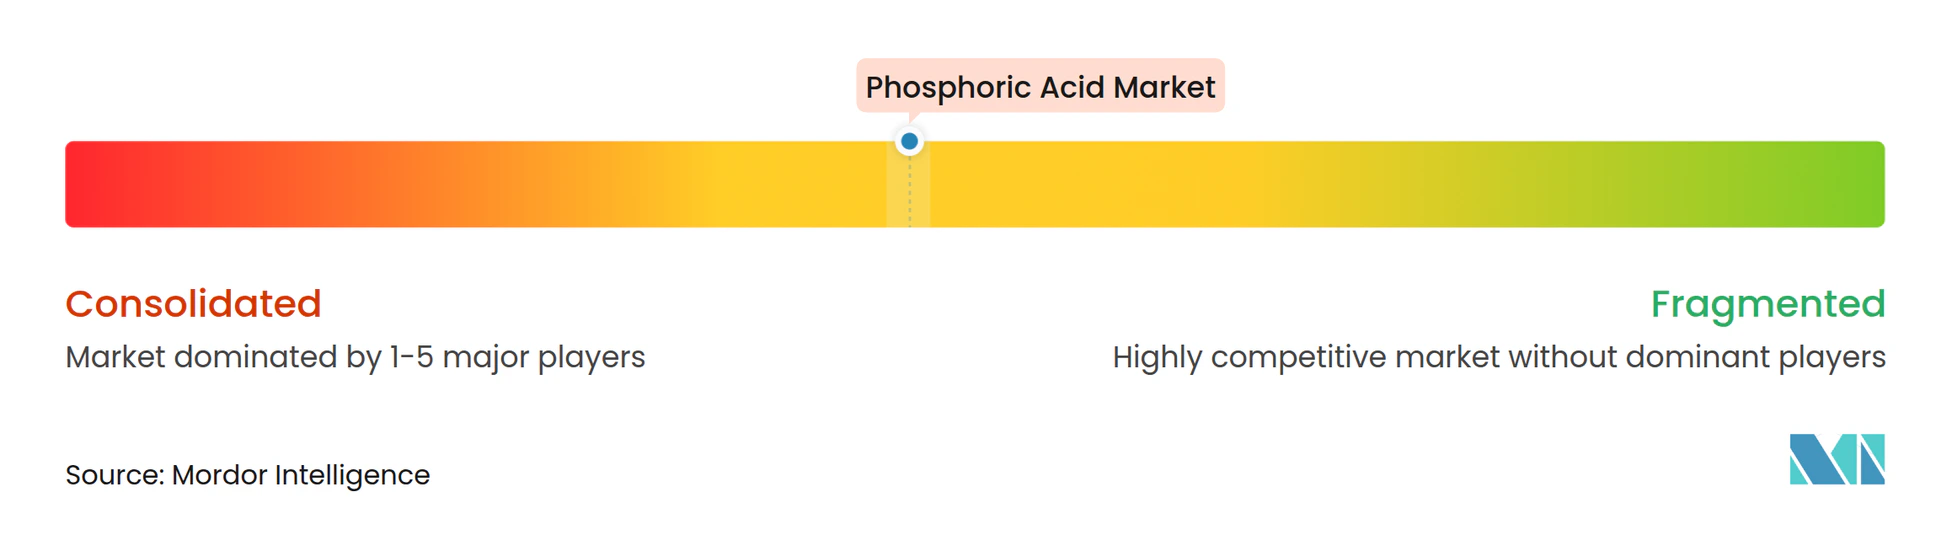
リン酸市場は中程度に集中しています。技術の採用が市場を二分しています。OCP、マアーデン、Mosaicは12〜16% P₂O₅の鉱石を活用するためマイクロ浮選または逆浮選を拡大しています。一方、CATLの回収ラインはリン酸を副産物として処理し、石膏処分を完全に回避しています。小規模な独立系商業業者は1,800〜2,500万米ドルのコンプライアンス改修費用を賄うことが困難であり、業界の統合が進んでいます。
リン酸産業のリーダー企業
-
Mosaic
-
OCP
-
Nutrien
-
Yara International
-
ICL
- 注:主要企業の掲載順は順位を示すものではありません。
リン酸市場 このレポートでカバーされる企業
- Aditya Birla Group
- Agropolychim
- EuroChem Group
- ICL
- IFFCO
- Innophos
- J.R. Simplot Company
- Jordan Phosphate Mines Company, PLC. (JPMC)
- Mosaic
- Nutrien
- OCP
- PhosAgro Group
- Prayon
- Sterlite Copper (A Unit of Vedanta Limited)
- Yara International
- Yuntianhua Co., Ltd.
市場機会と将来展望
実践的な機会は、主要な肥料消費市場における輸入代替と後方統合であり、インドは2026年に具体的なプロジェクト事例を示している。Rashtriya Chemicals and Fertilizers(RCF)はTharの1日300トンのリン酸ユニットについて取締役会の原則承認を取得し、Coromandel InternationalはKakinadaで新設したリン酸(1日650トン)および硫酸(1日2,000トン)プラントで試験生産を開始し、FACTはCochin事業所での1日700トンのリン酸プラントを含むCapex 2.0計画を発表した。これらの取り組みは合わせて、自社酸の供給可能量を増加させ、海上輸送される商業用酸や原材料の変動性への依存を減らし、硫酸、蒸発システム、耐腐食材料、湿式法資産の信頼性に関連する運用支援などの関連投入財・サービスの需要を創出する。
プロセス流の価値化と効率向上も差別化の余地を提供しており、特にエネルギー、水、副産物の経済性に関して顕著である。GEAおよびYara Internationalに関連して報告された改良型蒸発技術の産業規模での実証は、濃縮における顕著な蒸気節約を示しており、また選択的浸出とレアアース濃縮に関する継続的な取り組みは、肥料グレードの酸を超えてリン酸流を収益化する道筋を示している。同時に、ケベック拠点の取り組みを含む北米における現地リン酸生産・精製の新たな動きは、電池材料や他の高純度用途に向けた地域サプライチェーンの選択肢を増やしており、そこでは供給の確実性と不純物管理がプレミアムを生む。
最近の産業開発事情 リン酸市場
- 2026年7月:The Mosaic Companyは、北米の4つのプラントおよび複数のブラジル拠点における追加のリン酸操業率削減を発表し、より広範な供給混乱に関連する硫黄不足を理由とした。この措置は、硫黄の供給可能性が湿式法リン酸および下流のリン酸肥料生産を制約し得ることを浮き立たせ、統合品・商業用ボリューム双方の短期的サプライチェーンを引き締めた。
- 2026年6月:Arianne PhosphateはTravertine Technologiesとの提携により、精製リン酸のパイロット規模生産に成功したと発表し、硫黄回収率95%超という工程結果を含んでいた。この成果は、投入強度を低減し、高純度需要市場向けのレジリエンスを改善する代替精製・試薬回収フローを後押しする。
- 2025年3月:OCP Nutricropsは肥料生産能力を拡大するための戦略的投資を行い、リン酸肥料の主要中間体としてのリン酸供給可能量を拡大した。この能力拡大は、輸入依存地域が鉱石、硫黄、物流の変動に直面する際に、大規模で垂直統合された生産者が世界的な供給を均衡させる役割を強化した。
リン酸市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、一般的なグレードおよび製造経路にわたるリン酸のグローバルな需給として定義され、主に物理的な数量で測定され、最終用途消費、生産バランス、および貿易動向を通じて追跡されます。
スコープの除外事項:リン酸を副成分としてのみ含む小売パッケージ製品、コア市場の集計から除外されます。
セグメンテーション概要
- グレード別
- 肥料グレード
- 食品グレード
- 飼料グレード
- 工業グレード
- 電子/超高純度グレード
- プロセス別
- 湿式プロセス
- 熱式プロセス
- 二次原料/回収
- 最終用途産業別
- 肥料
- 食品・飲料
- 化学品
- 医薬品
- 冶金
- その他の最終用途産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、リン酸がどこで生産され、取引され、最終的に消費されるかをマッピングすることから始まり、モデルに根拠のある数量とフローのセットを提供します。USGS鉱物統計、国連コムトレード税関データ、FAOSTAT肥料・農業指標、国際肥料協会の刊行物、ならびにEPAまたはECHAの規制開示などの公開情報源は、生産能力、輸出入の方向性、および主要な使用動向を把握するのに役立ちます。
また、企業の年次報告書、投資家向けプレゼンテーション、および工場レベルの発表を参照し、拡張、閉鎖、および稼働率の変化を把握します。これらは供給を逼迫または緩和させ、価格を動かす可能性があります。補完的な確認作業として、企業財務・インテリジェンスに特化した有料サブスクリプション、特許データベース、および入手可能な場合は出荷レベルの貿易データを活用し、公開情報が不完全な場合のタイミングと規模の確認に役立てています。このデスクリストは網羅的なものでなく、データ収集、インプットの検証、および未解決の問題の明確化のために、他の多くの公開・有料情報源も使用されました。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの見解を検証し、稼働率、契約対スポット比率、およびグレード・地域別の実際の価格実現に関するギャップを埋めるために使用されます。APAC、EMEA、およびアメリカ大陸の生産者、流通業者、および大口最終ユーザーと対話し、貿易フロー、肥料需要の季節性、および短期的な混乱に関する前提条件をモデル確定前に確認します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:13% | APAC:43% |
| 中位層:58% | 機能・ユニットリーダー:34% | EMEA:31% |
| 小規模プレイヤー:14% | マネージャー:53% | アメリカ大陸:26% |
市場規模算定と予測
規模算定は、リン酸肥料の生産量、産業需要指標、および純貿易シグナルから地域消費を再構築し、その後、典型的な換算係数とグレードミックスを適用してこれらの需要プールをリン酸数量に変換るトップダウン構築を使用します。合計値を現実的に保つため、プロセス経路別の発表済み生産能力のサンプリング、インタビューからの稼働率範囲の確認、および生産者・チャネルのチェックポイントの短いリストに対する推定数量の比較など、選択的なボトムアップ近似によって結果を裏付けます。
モデルで使用される主要インプットには、リン酸の生産能力と稼働率、主要貿易回廊別の輸出入バランス、肥料生産量と作付け季節のタイミング、産業化学品の生産動向、およびグレード別の酸価格の動向が含まれます。レポートは数量主導であるため、価格は主に価値に関する議論が現れる際の妥当性確認として使用され、通貨換算は基準年に使用されたものと同じタイミングウィンドウで一貫して保たれます。予測は、作物栄養素需要、生産能力の追加、および貿易政策の変化などの短期サイクルシグナルに支えられたシナリオ分析を用いて構築され、その後、どのドライバーが持続する可能性が高いか対正常化するかについての専門家の見解によって精緻化されます。
データ検証と更新サイク
モデルのアウトプットは、貿易合計、生産能力の発表、および肥料生産における消費強度の推定値を含む独立したシグナルと照合され、その後、地域およびグレード別の外れ値についてレビューされます。差異が大きい場合は、前提条件を再確認し、必要に応じて情報源に再連絡し、ストーリーと数値が一致するまで換算係数または稼働率ロジックを調整します。
承認前に、単位の一貫性、年次マッピング、およびクロスチェックで使用された通貨タイミングがクリーンで追跡可能であるよう、複数ステップのアナリストレビューを経ます。レポートは年次で更新され、主要な工場停止、新規生産能力の立ち上げ、または原料・価格の急激な変動など、重要なイベントが発生した場合には中間更新が行われます。納品直前に、最新の公開情報とマーケットシグナルを反映するための最終確認が実施されます。
Mordor Intelligenceのリン酸市場規模と他の公表推定値との比較
異なる出版社がしばしば異なる市場規模に至るのは、タイトルが同一に見えても、必ずしも同じものを集計しているわけでないためです。リン酸においては、数値が数量ベースか価値ベースか、グレードの分類方法、および基準年における貿易と在庫の動きの扱い方によってギャップが生じることが多いです。
もう一つの要因は更新タイミングと通貨タイミングであり、酸の価格は変動する可能性があり、異なる平均化ウィンドウは数量が類似していても推定市場価値をシフトさせる可能性があります。表の差異はまた、ASPロジックによっても説明され、一部の推定値は単一のグローバル価格を適用し、他は湿式プロセス対熱式経路、肥料グレード対高純度用途を分離し、その後、生産と貿易シグナルに合計値を結びつける検証チェックを行います。これがMordor Intelligenceで使用されているアプローチです。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1億0,076万トン(2026年) | |
| グローバルコンサルタンシーA | 45.80 ビリオン 米ドル(2025年) | この数値は価値ベースであるため、想定平均販売価格と通貨平均化ウィンドウに大きく依存しており、地域や契約ミックスによって異なる場合があります。また、異なる基準年を使用しているようであり、グレード間の数量定義が一致していない可能性があり、数量主導の推定値との直接比較が不均一になります。 |
| 産業出版社B | 54.21 ビリオン 米ドル(2025年) | この推定値は収益として報告されており、肥料グレードの価格が高純度グレードとブレンドされているかどうか、およびスポット対契約の実現がどのように処理されるかによって大きく変動する可能性があります。更新頻度と地域価格ウェイトの違いも、基礎となる生産・貿易数量が類似している場合でもギャップを広げる可能性があります。 |
3つの数値を合わせて読むと、実際的な示唆は、ほとんどの乖離が需要の方向性だけでなく、単位と価格処理によって生み出されているということです。スコープを一貫して保ち、モデルを生産、貿易、および稼働率シグナルに対して繰り返し確認することで、意思決定者は年々追跡・更新しやすい市場ビューを得ることができます。
レポートで回答される主要な質問
2026年のリン酸市場規模はどのくらいですか?
リン酸市場規模は2026年に1億76万トンとなっています。
2031年までの世界リン酸需要の予想CAGRはどのくらいですか?
需要は2026年から2031年にかけてCAGR 4.25%を記録すると予測されています。
予測期間を通じて最も速い成長を示すグレードはどれですか?
食品グレードのリン酸は2031年にかけてCAGR 4.59%で拡大すると予測されています。
リン酸消費量の大部分を占める地域はどこですか?
アジア太平洋が2025年の数量の55.97%でトップとなり、最も成長の速い地域であり続けています。
リサイクルのトレンドは将来のリン酸供給にどのような影響を与えていますか?
LiFePO₄電池からのクローズドループ回収は、2031年までに世界生産量の10%に達する可能性があり、採掘されたリン鉱石への依存を緩和します。