
テトラヒドロフラン(THF)市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
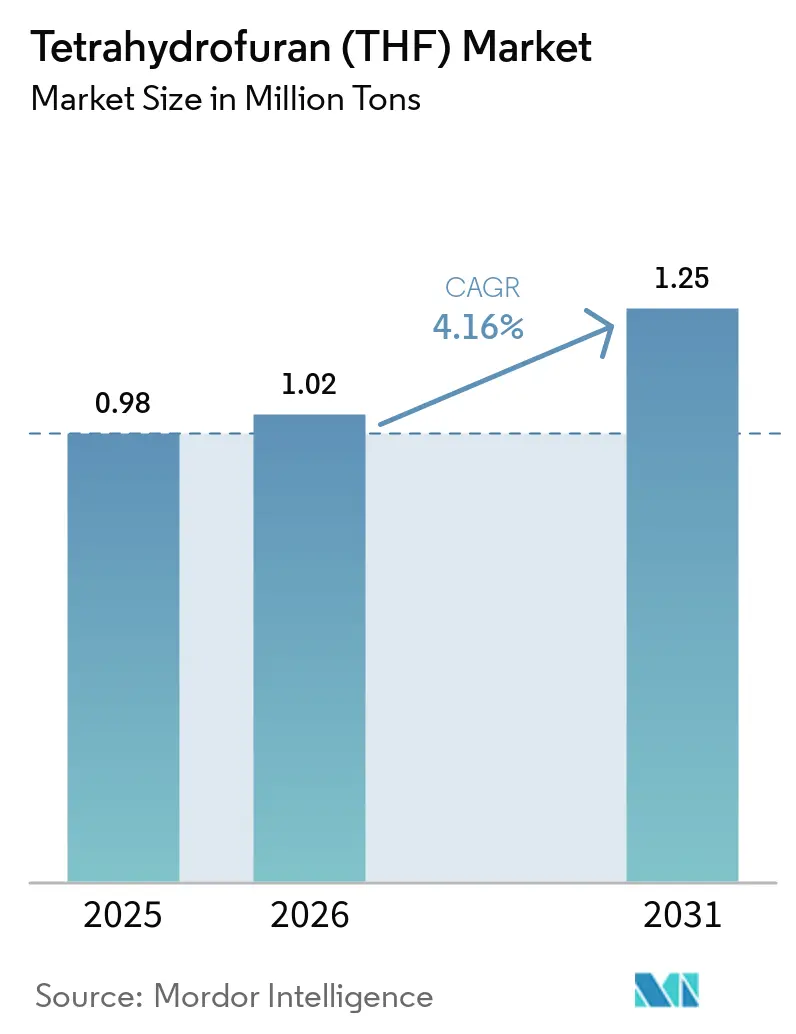
| 市場取引高 (2026) | 1.02 百万トン |
| 市場取引高 (2031) | 1.25 百万トン |
| 成長率 (2026 - 2031) | 4.16 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるテトラヒドロフラン(THF)市場分析
テトラヒドロフラン市場規模は、2025年の98万トンから2026年には102万トンへと成長し、2026年から2031年にかけて4.16%のCAGRで2031年までに125万トンに達すると予測されています。この予測は、ポリテトラメチレンエーテルグリコール(PTMEG)、リチウムイオン電池電解質、および特殊グレード溶剤用途に支えられた安定した需要軌跡を示しています。アジア太平洋地域が引き続き数量を主導していますが、その優位性は集中したスパンデックス繊維生産に依存しており、同地域をアパレルサイクルの変動にさらしています。成熟地域における設備合理化、より厳格な職業暴露規制、およびバイオベース認証の加速が貿易フローとサプライヤー戦略を再形成しています。生産者は高純度およびバイオマスバランス製品を優先しており、これらはプレミアム価格を獲得しています。一方、保険コストの上昇と環境規制の強化により、流通は垂直統合された大手企業に集約されつつあります。
主要レポートのポイント
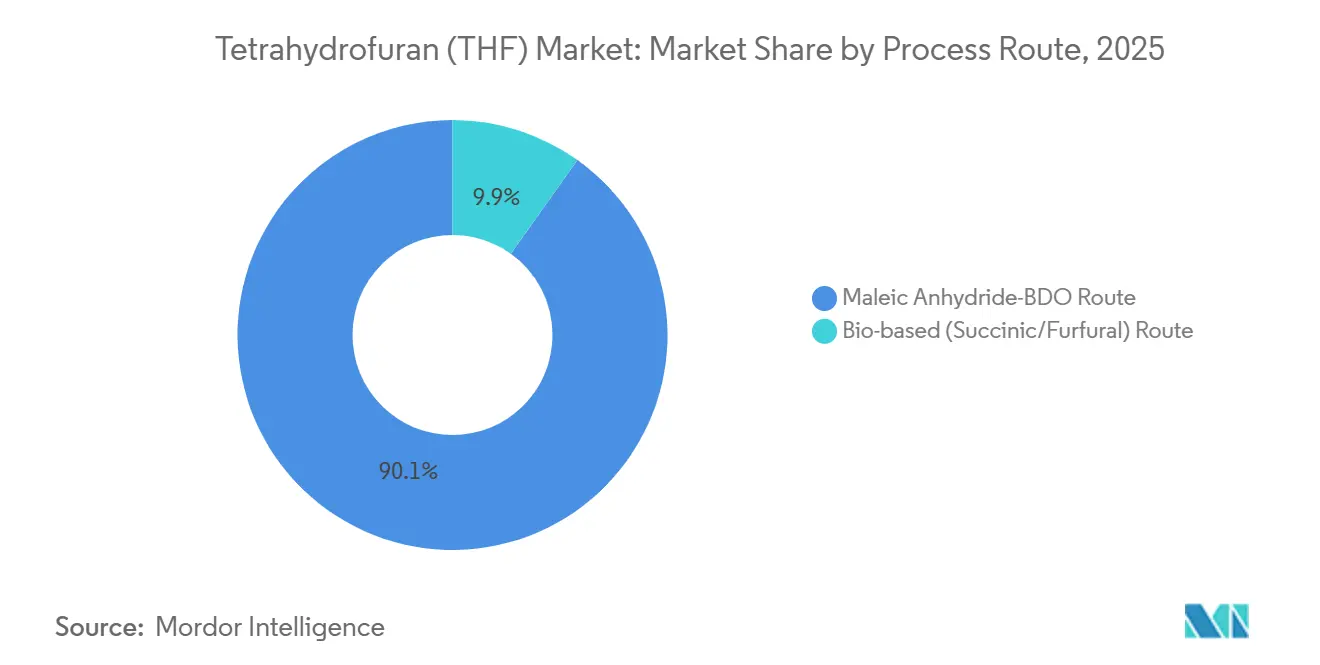
- プロセスルート別では、無水マレイン酸ルートが2025年のテトラヒドロフラン市場シェアの90.12%を占め、バイオベースルートは2031年にかけて5.89%のCAGRで拡大すると予測されています。
- 用途別では、PTMEG生産が2025年のテトラヒドロフラン市場規模の78.89%のシェアを占め、2031年にかけて4.38%のCAGRで拡大しています。
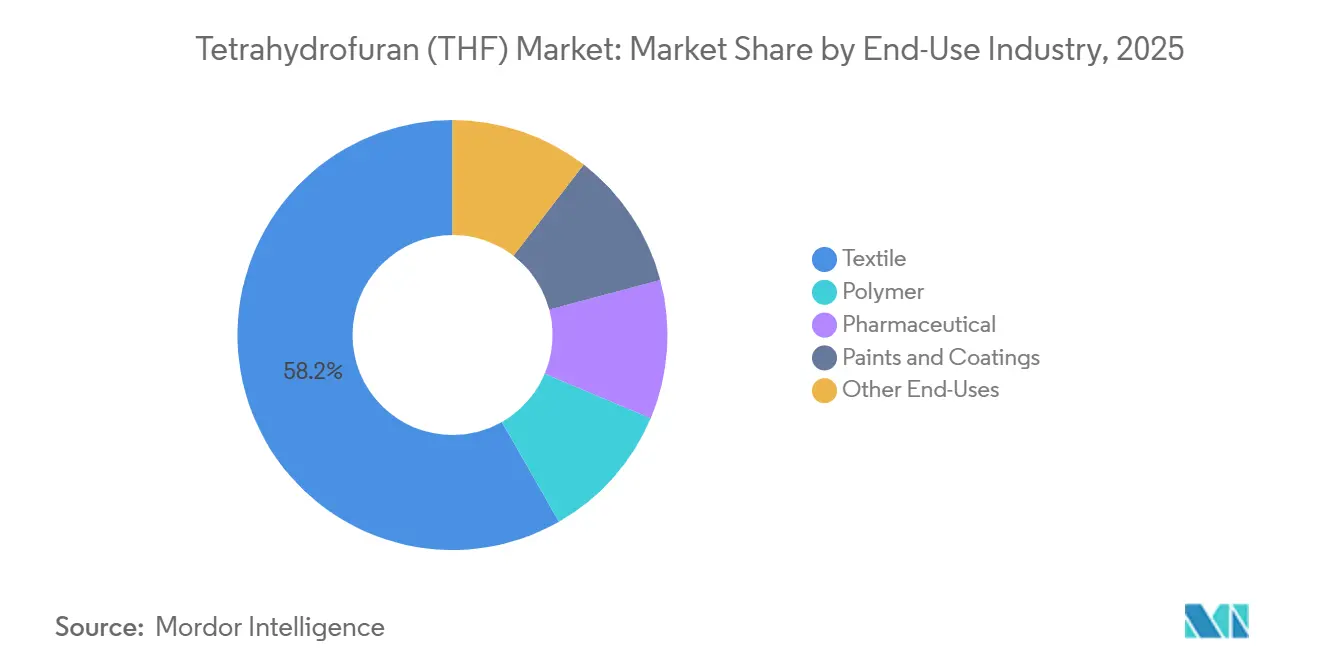
- 最終用途産業別では、繊維が2025年に58.24%の収益シェアでトップとなり、塗料・コーティングは2031年にかけて3.88%のCAGRで拡大すると予測されています。
- 流通チャネル別では、直接販売が2025年に75.16%のシェアを保持し、2031年にかけて4.33%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋地域が2025年の数量の85.24%を占め、2031年にかけて4.36%のCAGRで増加する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)%のCAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| アジアにおけるスパンデックス繊維/PTMEGの需要増加 | +1.8% | アジア太平洋(中国、インド、ASEAN)、南米への波及 | 中期(2~4年) |
| リチウムイオン電池電解質プラントの設備増強 | +0.9% | 世界規模、中国・韓国・欧州に集中 | 長期(4年以上) |
| アジアにおけるPVC設備増強(パイプおよびプロファイル) | +0.7% | アジア太平洋(インド、中国、東南アジア) | 中期(2~4年) |
| 欧州における医薬品用グリーン溶剤へのシフト | +0.5% | 欧州(ドイツ、英国、フランス)、北米 | 長期(4年以上) |
| UV硬化型デジタルインク(産業用インクジェット)の成長 | +0.3% | 世界規模、欧州・北米での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジアにおけるスパンデックス繊維およびPTMEGの需要増加
PTMEG生産は2025年の世界テトラヒドロフラン市場数量の78.89%を吸収し、主に中国、インド、インドネシアにおけるスパンデックス設備の拡大を背景に、2031年にかけて4.38%のCAGRで増加すると予測されています。2024年第4四半期の在庫積み増しにより一時的なPTMEGレートの削減が促され、循環的な脆弱性が示されました。ベトナムのバイオBDOおよび低炭素PTMEGへの投資は、アパレルブランドが生地仕様を変更せずにスコープ3目標を達成できる排出削減繊維へのシフトを示しています。中国の生産者はPTMEGラインを倍増させて自社THFを確保しており、原料変動に対するヘッジとして内製統合を優先する姿勢を示しています。内陸から沿岸への鉄道物流の改善により輸送コストが最大12%低下し、中国北部の石炭ベースBDOプラントの競争力を支えています。
リチウムイオン電池電解質プラントの設備増強
電池グレードのTHFはニッチな存在ですが、EVプラットフォームがより広い動作範囲を求める中、低温電解質ブレンドにおけるその役割は拡大しています。過酸化物レベルが10 ppm未満、水分が50 ppm未満の超高純度グレードは、汎用溶剤に対して30~40%のプレミアムを獲得しています。高純度BDOの6万トン増設により、生産者は深度精製の収率ペナルティを相殺しながらこのセグメントに対応できます。フッ素化カーボネートに関する研究は、2028年以降に固体電池が商業化された場合にTHFの成長が頭打ちになる可能性を示唆しており、生産者は医薬品および特殊ポリマーのニッチ市場への多角化を促されています。
アジアにおけるPVC設備増強が溶剤需要を牽引
2027年までにインドで150万トンのPVCが増設されることで、高強度パイプセメント向けの増分THF需要が支えられ、東南アジアのインフラプログラムがプロファイル接着剤の溶剤需要を刺激しています。国内THF生産は地域のPVC成長に遅れをとっており、輸入またはメチルエチルケトンなどの低性能代替品への依存度が高まっています。中東の混合フィードクラッカープロジェクトは2028年以降に新たなTHF設備をもたらす可能性がありますが、アジアにおける近期の供給逼迫は続いています。
欧州における医薬品用グリーン溶剤へのシフト
規制当局はTHFをクラス2残留溶剤として1日暴露限度7.2 mgで分類していますが、多くの塩素化類似物質よりも安全な毒性プロファイルを提供しています。欧州連合の強化されたラベリング規則は、低ハザード代替品を求める製剤業者のコンプライアンス負担を軽減することでTHFを優遇しています。ISCC PLUSの下で認証されたバイオマスバランスグレードにより、製薬メーカーはプロセスを再検証することなくスコープ3削減を計上でき、15~20%のプレミアムを正当化しています。進行中の米国毒性学的レビューが将来の規制を強化する可能性があり、医薬品需要に対する規制リスクを浮き彫りにしています。
抑制要因の影響分析*
| 抑制要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| THFに対するOSHAおよびREACHの暴露限度の厳格化 | -0.6% | 世界規模、EUおよび北米で最も深刻 | 短期(2年以内) |
| BDOおよび無水マレイン酸原料価格の変動 | -0.8% | 世界規模、アジア太平洋への集中的影響 | 中期(2~4年) |
| 大規模火災・爆発損失後の保険料上昇 | -0.4% | 世界規模、特に北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
OSHAおよびREACHの暴露限度の厳格化がサプライチェーンを再形成
米国OSHAの8時間PELは200 ppmのままですが、多くの雇用主はACGIHが推奨し、いくつかのEU加盟国の規則に組み込まれた50 ppmの閾値を採用しています。より低い限度値を満たすには、密閉ループ処理と継続的な蒸気モニタリングが必要であり、小規模な再包装業者が資金調達に苦労する設備投資が求められます。EU産業排出規則はREACH義務を操業許可に組み込み、新設備の許認可期間を最長2年に延長し、大規模な垂直統合サプライヤーへの集約を促しています。
BDOおよび無水マレイン酸原料価格の変動によるマージン圧縮
2023年から2025年にかけての急速なBDO設備増設が下流の吸収を上回り、商業BDOに依存するTHF生産者のマージンを圧迫しました。無水マレイン酸価格はTHFのファンダメンタルズではなくポリエステル樹脂サイクルを追跡し、非対称リスクを生み出しています。樹脂の上昇局面では無水マレイン酸が高付加価値用途に転用されてTHF原料が逼迫し、下降局面ではBDO市場が溢れて価格決定力が低下します。石炭から水素へのBDOプラントは一部の変動を緩衝しますが、多くの場合、生分解性ポリエステル向けに内部消費されるため、商業購買者への救済は限定的です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プロセスルート別:
コストリーダーシップが無水マレイン酸の優位性を維持無水マレイン酸水素化経路は、数十年にわたる触媒最適化、熱統合、および内部水素供給によって変動コストを低く抑えているため、2025年の生産量の90.12%のシェアを維持した。最近のアップグレードにより、転化ユニット効率が12%向上し、継続的な漸進的改善が裏付けられた。バイオベース経路によるTHF量は、2031年までに5.89%のCAGRで成長すると予測されている。バイオベース経路は、価格同等性の経済性よりも規制クレジットの恩恵を目的として注目を集めている。欧州および米国のサイトで認証されたバイオマスバランスTHFは、再生可能炭素の内包に対して割増価格を支払う意欲のある市場でプレミアムを獲得している。それでも、分離コストはバイオ経路の支出の最大80%を占めており、競争力を維持するためには高付加価値のPTMEGまたは特殊ポリマーラインとの自家統合が不可欠である。
バイオベース量におけるテトラヒドロフラン市場規模は依然として小規模であるが、コハク酸およびフルフラールプラットフォームへの初期段階の投資は、長期的な多様化を示唆している。ベトナムおよび中国東部における自家プロジェクトでは、生産者がバイオBDOとPTMEGを組み合わせ、引き取りを確保し精製費用を分散させていることが示されている。炭素価格制度が大幅に厳格化されない限り、石油化学経路の代替は2031年まで漸進的にとどまるであろう。


用途別:
PTMEGが引き続き需要を支えるPTMEG生産は2025年のテトラヒドロフラン市場規模の78.89%のシェアを維持し、アパレル、医療用繊維、車両内装セグメントにわたるスパンデックス繊維の着実な拡大を反映して4.38%のCAGRで推移しています。2024年後半の供給過剰イベントは短期的な価格リスクを露呈しましたが、長期的なアパレル採用トレンドは継続的な数量成長を支えています。医薬品合成やPVC接着剤を含む溶剤用途が二次需要層を形成しています。バイオマスバランス認証は医薬品の採用を高めますが、米国での潜在的な発がん性再分類が成長を抑制する可能性があります。
電池電解質、UV硬化型インク、半導体洗浄などのニッチ分野は、より高いマージンを提供しますが、数量は限定的です。過酸化物純度10 ppm未満を達成できる生産者は、標準グレードに対して1.3~1.4倍の価格倍率を実現できます。高純度BDOの後方統合への継続的な投資がこの特殊化の軌跡を支えています。
最終用途産業別:
繊維が現在主導、インフラがコーティングを押し上げ繊維は2025年のTHF最終用途需要の58.24%を支配しており、これは中国中心のスパンデックスによるものですが、その集中度はQ4-2024の価格下落に見られるようにアパレルサイクルが転換した際にテトラヒドロフラン市場を脆弱にします。塗料・コーティングが次に続き、インドの150万トンPVC増設が新たな溶剤需要をパイプセメントおよびプロファイル接着剤向けに解放することで、2031年にかけて3.88%のCAGRが見込まれています。
欧州のグリーン溶剤義務化を背景に医薬品の採用は増加し続けていますが、THFの発がんリスクに関する米国での潜在的な再分類が、コンプライアンスチームを警戒させています[1]。ポリマーコンバーターはより小さいながらも戦略的なスライスを加えています。恒力石化の石炭ベースBDOは現在、自社のPBATおよびPBTラインに供給されており、内部消費が商業THF供給を逼迫させる可能性を示しています。半導体ファブも超高純度THFを求めており、99.99%の仕様を達成できる生産者に報いるニッチ市場となっています。


流通チャネル別:
コンプライアンスコストの増大に伴い直接販売が拡大直接販売は2025年の数量の75.16%を占め、統合された大手企業がより厳格な暴露限度と保険料上昇に圧迫された小規模ディストリビューターを迂回してエンドユーザーと直接取引するため、4.33%のCAGRで増加すると予測されています[2]。BASFの2025年4月の北米向けTHF、BDO、PolyTHFの1ポンドあたり0.10米ドルの値上げは顧客に直接転嫁され、韓国のPolyTHFサイトを閉鎖しながら中国に集約する計画はさらに取引ノードを削減しています。
独立系業者は依然として取引の24.84%を担っており、主に20トンの最低注文量を満たせないニッチな製剤業者にサービスを提供しています。しかし、50 ppmの作業者暴露限度から必須の過酸化物モニタリングまでのコンプライアンスアップグレードにより、物流・保険コストが1トンあたり50~150米ドル増加し、規模のあるディストリビューターのみが吸収できるコストとなっています。中国の台湾産THFに対する6%のMFN関税は2024年に地域トレーダーに衝撃を与え、政策変更が小規模チャネルを一夜にして左右する可能性を示しました。
地域分析
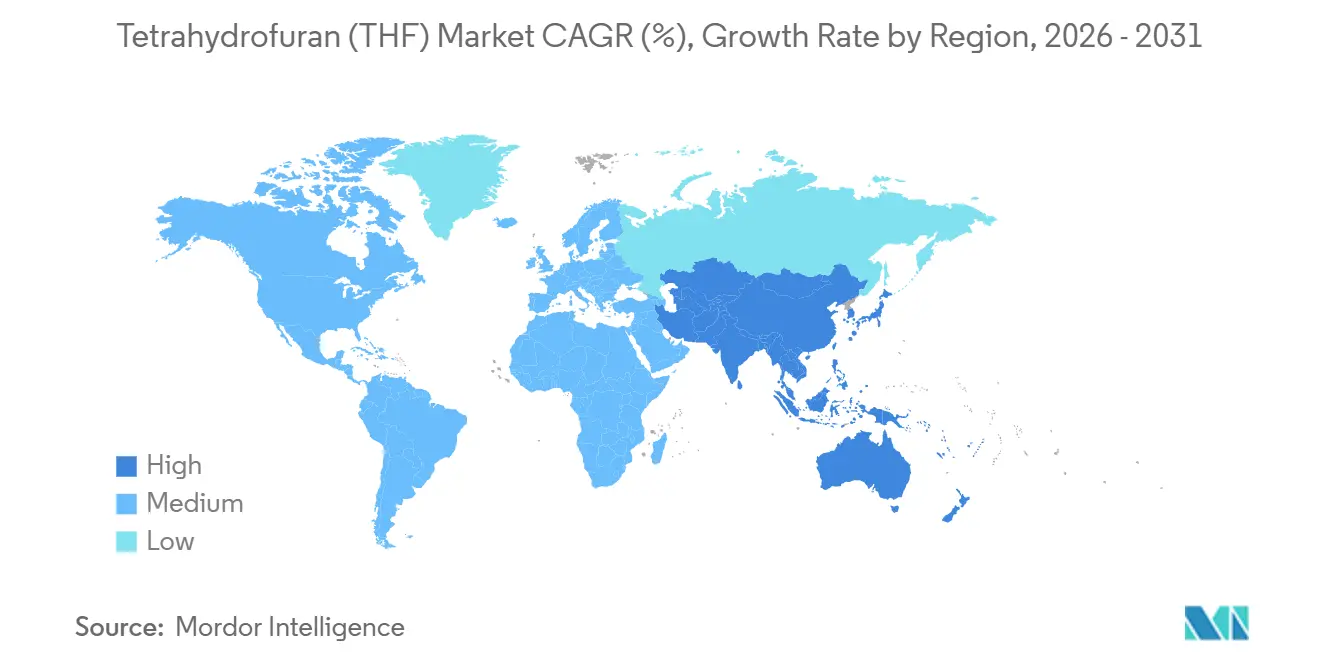
アジア太平洋テトラヒドロフラン(THF)市場
アジア太平洋地域は2025年の世界総量の85.24%を占め、中国沿岸部に集積するスパンデックス拠点、内陸部の石炭由来BDO複合施設、およびインドにおける拡大するPVC管需要がその成長を牽引している。最近の関税変更により台湾からの輸入コストが上昇し、バイヤーは中国国内サプライヤーへとシフトし、地域の自給自足体制が強化されている。中国東北部における60万トン規模の石炭ベースBDOプラントの試験稼働は、低コストの水素と電力を活用しているが、その大半の生産量は内部の生分解性ポリエステルチェーンに供給されており、市場向け出荷量を抑制し、沿岸部のスポット価格を下支えしてい。この地域のテトラヒドロフラン市場は、統合プレーヤーが川下への展開を拡大するなか、2031年までに4.36%のCAGRで成長すると予測されている。
北米テトラヒドロフラン(THF)市場
北米は、厳格な安全規制監督によって形成された成熟しつつも特化した需要を示している。テキサス州における10万トン規模のBDOユニットは医薬品グレードおよびエレクトロニクスグレードのTHFニッチ市場を対象としており、2025年における1ポンドあたり0.10米ドルの価格引き上げは、シェア拡大よりも利益率維持を重視するサプライヤーの姿勢を示している。溶剤関連事故に関する継続的な調査はコンプライアンスコストを高め、ディストリビューターの淘汰を加速させ、エンドユーザーを主要生産者からの直接調達へと誘導している。
欧州テトラヒドロフラン(THF)市場
欧州は最も厳格な規制枠組みと、バイオバランスグレードの最も急速な普及を組み合わせている。バイオマス認証THFは、コンパウンダーがスコープ3削減を追求するなかで15〜20%のプレミアムを享受しているが、施設は改訂された産業排出指のもとで長期にわたる許認可サイクルを乗り越えなければならない。ドイツにおける6万トン規模の高純度BDO増設は、医薬品グレードおよびバッテリーグレードTHFの供給を支え、高付加価値用途への地域特化と整合している。
南米およびMEAテトラヒドロフラン(THF)市場
南米および中東・アフリカはトン数では規模が小さいものの、戦略的な設備計画を有している。サウジアラビアで混合フィードクラッカー向けに付与された原料割当により、2028年以降に新たなTHF生産能力が稼働する可能性がある一方、中東の投資を背景とした中国における64億米ドルの石油化学コンプレックスは、現地でのTHF増設ではなく対外的な統合を示している。
バリューチェーン分析
THFのバリューチェーンは、通常、石油化学原料が無水マレイン酸に転換され、次に1,4-ブタンジオール(BDO)を経て、最終的にTHFへと至る。世界の生産量の大部分は依然として無水マレイン酸-BDO経路で製造されている(2025年時点で90.12%のシェア)。統合型メーカーは、BDOおよびTHFのユニットを併設することでBDOおよび水素コストの変動リスクを低減する傾向にあり、場合によっては、オフテイクの大部分を占める下流のPolyTHF/PTMEG事業(PTMEGは2025年にTHF量の78.89%を占めた)とこれらの資産を連携させている。
バイオベースおよびバイオマスバランス方式は、従来型生産と並行して運用されており、認証主導のチェーン・オブ・カストディ・プログラムによって、顧客が製法を変更せずに低炭素性を主張できるよう支援されている。下流では、THFは統合大手企業から大規模なPTMEG/スパンデックス、ポリマー、および溶剤の消費者へ直接供給される流れに加え、断片化された溶剤配合業者に対応する小規模な流通業者・トレーダーを経由する流れもある(2025年時点で直接販売が75.16%のシェア)。作業者の暴露および取り扱いに関する規制の強化(密閉系での移送、過酸化物モニタリング、文書化を含む)は、物流とコンプライアンスのコストを高めている。これにより、大規模で審査済みの流通システムへの優位性の移行が進み、垂直統合型サプライヤーへの集約が後押しされている。電子機器およびバッテリーグレード向けのニッチな精製工程がもう一段の層を形成しており、より高度な精製強度と品質保証要件が参入障壁を生み出し、投資はコモディティのボトルネック解消よりも高純度対応能力へと向けられている。
競合環境
市場集中度
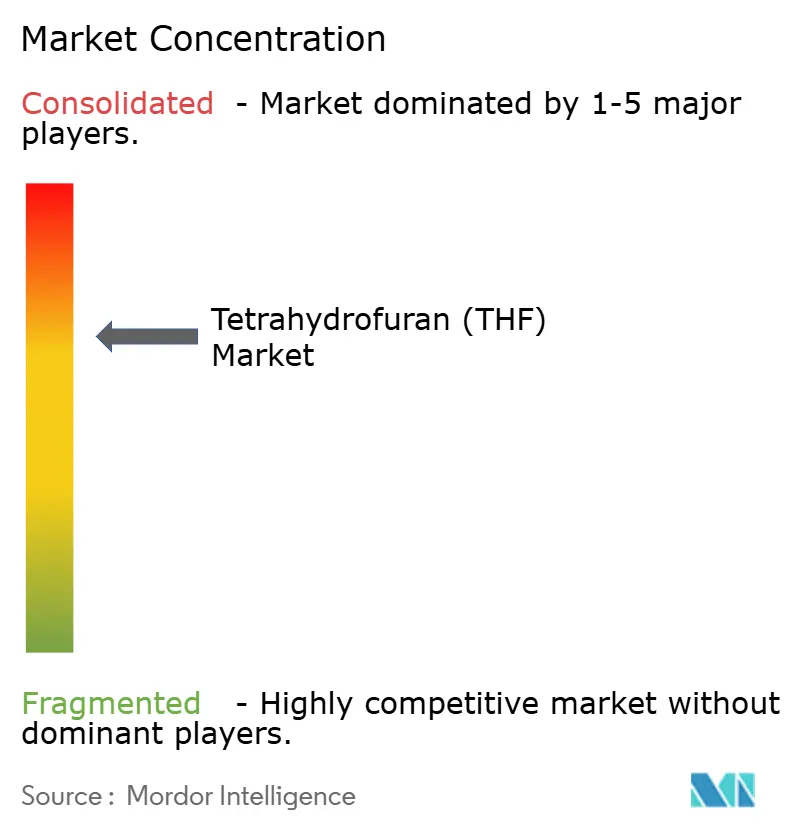
世界のテトラヒドロフラン市場は中程度に集約されています。BASFはアジアの小規模資産を売却しながら、アジア生産を単一の中国ハブに集中させ、ドイツでの高純度生産を拡大しています。Mitsubishi Chemicalの2024年ROEが低調な2.6%にとどまったことは、コモディティラインにおける資本圧力を示しており、デジタル化とグリーントランスフォーメーションテーマへの転換を促しています。Dairen Chemicalのプロセス強化アップグレードは、原料変動に対するヘッジとしての業務卓越性を強調しています。新興の挑戦者は内製統合を優先しています。恒力石化は新しい石炭からBDOへの生産量のほとんどを内部ポリエステルチェーンに向け、スポット原料の入手可能性を制限し、地域プレミアムを支えています。華峰は2万トンのTHFユニットと50万トンのPTMEGを組み合わせ、溶剤から繊維までのバリューチェーンを固定しています。技術差別化が進んでいます。日本初の循環クラッカーが熱分解油を処理しており、将来の循環経済THFオプションを示唆していますが、触媒汚染と製品品質の課題は未解決のままです。規制コストが追加的な参入障壁を形成しており、欧州の許認可コストは最大200万ユーロ、期間は2年に及び、規模のないグリーンフィールド参入者にとっての魅力を低下させています。
テトラヒドロフラン(THF)業界リーダー
-
BASF SE
-
DCC
-
LyondellBasell Industries Holdings B.V.
-
Mitsubishi Chemical Group Corporation
-
INVISTA
- 注:主要企業の掲載順は順位を示すものではありません。
テトラヒドロフラン(THF)市場 このレポートでカバーされる企業
- Ashland
- Banner Chemicals Limited
- BASF SE
- BHAGWATI Chemicals
- DCC
- Hefei TNJ Chemical Industry Co., Ltd.
- Henan GP Chemicals Co., Ltd.
- INVISTA
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Group Corporation
- Mitsui Chemicals Inc.
- Nan Ya Plastics Corporation
- REE Atharva Lifescience Pvt. Ltd.
- Shanxi Sanwei Group Co., Ltd.
- Shenyang East Chemical Science-Tech Co., Ltd.
- Sipchem Company
- The Chemours Company
市場機会と将来展望
機会は、顧客がプロセスを再設計せずに低炭素または高純度の特性に対価を支払える、差別化されたTHF製品に集中している。BASFは2024年5月、バイオマスバランス製品ポートフォリオを拡大し、ルートヴィヒスハーフェン(ドイツ)、ガイスマー(米国)、蔚山(韓国)においてTHF(BDOおよびPolyTHFに加えて)を対象に加えた。2026年3月、BASFはルートヴィヒスハーフェン産のTHFバリアントを、製品カーボンフットプリントを低減した形で導入し、Together for Sustainability製品カーボンフットプリント・ガイドラインバージョン3.0(2024年12月)に基づき検証済みとした。これらの取り組みは合わせて、証明済みのマスバランスまたはrPCF文書を大規模に提供できるサプライヤーに対する余地を生み出しており、特に調達をScope 3報告と結び付ける欧州の医薬品および特殊ポリマー購買者にとって重要となっている。
第二の機会は、貿易摩擦とコンプライアンス主導の流通コストの上昇を背景とした、供給の地域化とBDOからTHF、PolyTHF/PTMEGへの統合の深化である。BASFは2026年2月にルートヴィヒスハーフェンでのBDO生産を増強し、下流のTHFおよびPolyTHF誘導体に対する欧州の供給安定性を強化した。また、アジアにおけるPolyTHFの生産拠点をChaojing(中国)に集約し、2025年11月に発表されたとおり、蔚山でのPolyTHF生産を2026年までに停止する。アジアにおいては、貿易フローの変化により、実行力と文書化の重要性が浮き彫りとなっている。中国は2026年第1四半期に前年同期比76.4%増のTHF輸出量(約18,900トン)を記録し、そのうちインドが47%を占めており、一貫した品質と物流によってプレミアムを支えられる輸入依存地域が存在することを示している。
最近の産業開発事情 テトラヒドロフラン(THF)市場
- 2026年3月:BASFは、ルートヴィヒスハーフェン拠点から新たなBDO、THF、PolyTHFの製品バリアントを、製品カーボンフットプリント(rPCF)を低減した形で導入し、Together for Sustainability製品カーボンフットプリント・ガイドラインバージョン3.0に基づき検証済みとした。この動きは、既存の製法と仕様を維持しつつ、下流の使用者がScope 3のフットプリント低減を文書化できるようにするもので、コモディティ溶剤としての位置付けを超えた差別化を拡大している。
- 2025年11月:BASFは、アジアにおけるPolyTHF事業を中国のChaojing拠点に集約し、韓国・蔚山でのPolyTHF生産を2026年までに段階的に停止する計画を発表した。より大規模な拠点への生産集中は、地域のTHF/BDO供給との統合を強化し、繊維関連バリューチェーンにおける継続的な事業ポートフォリオの合理化を反映している。
- 2024年5月:BASFは、ISCC PLUSおよびRedcert2の認証を取得した後、ルートヴィヒスハーフェン(ドイツ)、ガイスマー(米国)、蔚山(韓国)の各拠点においてBDO、THF、PolyTHFをバイオマスバランス製品ポートフォリオに加え、対象を拡大した。この幅広い認証製品ラインナップは、チェーン・オブ・カストディの主張を必要とする医薬品および特殊ポリマー分野の顧客を支援し、非認証のコモディティ供給に対するプレミアムグレードとしての位置付けを強化している。
テトラヒドロフラン(THF)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、主要地域における現行のマーチャント価格に基づいて取引・消費されるテトラヒドロフラン(THF)の年間需給を、化学中間体および溶剤として量および価値に換算したものとして定義される。
対象除外範囲:二重計上を避けるため、回収またはリサイクルされたTHFストリーム、およびTHF価値をすに内包する下流誘導体(PTMEGなど)は除外される。
セグメンテーション概要
- プロセスルート別
- 無水マレイン酸-BDOルート
- バイオベース(コハク酸/フルフラール)ルート
- 用途別
- ポリテトラメチレンエーテルグリコール(PTMEG)
- 溶剤
- その他の用途
- 最終用途産業別
- ポリマー
- 繊維
- 医薬品
- 塗料・コーティング
- その他の最終用途
- 流通チャネル別
- 直接販売 / OEM
- ディストリビューターおよびトレーダー
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、原料から1,4-ブタンジオールおよび無水マレイン酸経路を経てマーチャントTHF生産、貿易、および最終用途需要へと至るTHFチェーンのマッピングから始まる。ベースを固めるために公開情報源を活用した。具体的には、USGS化学材料カバレッジ、国連コムトレード貿易統計、OECDおよび世界銀行のマクロ指標、ならびに溶剤取り扱いに影響する米国EPA規制参照資料が含まれる。また、経路転換、典型的な収率、および使用可能な産出量を決定する安定化慣行を追跡するために、研究論文および特許も精査した。
企業側については、設備能力の発表、稼働開始時期、および地域的な供給逼迫を追跡するために、届出書類、年次報告書、投資家向けプレゼンテーション、および信頼性の高いプレスを活用した。利用可能な場合には、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、ならびに単一の指標に依存することなく数量動向と価格方向性を互確認するための船積みレベルの輸出入データを使用した。引用例は例示的なものであり、データ収集、検証、および明確化のために追加の公開情報源も参照した。
一次インタビューおよびサーベイ
一次調査は、THFが実際にどのように価格設定・契約されているか、どのアプリケーションが増分トンを追加しているか、そして契約条件がスポット取引とどのように異なるかを確認するために活用された。生産者、販売業者、および大規模な下流ユーザーにわたるステークホルダーと対話し、APAC、EMEA、およびアメリカ大陸にわたって地域別に前提条件を検証することで、需要プールと価格ロジックの一貫性を維持した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:15% | APAC:43% |
| 中位層:49% | 機能・ユニットリーダー:28% | EMEA:36% |
| 小規模プレイヤー:19% | マネージャー:57% | アメリカ大陸:21% |
市場規模算定と予測
コアモデルでは、生産、設備能力、および貿易シグナルから地域別供給バランスを再構築し、PTMEGフィドストック需要や溶剤消費などの主要用途にわたる需要分割と照合するトップダウンロジックを適用する。THFはBDOおよび無水マレイン酸の経済性と密接に連動しているため、成長前提を適用する前に、経路レベルの設備能力追加、稼働率、および操業率を主要制約として扱った。
価格は、マーチャント契約の方向性、スポット範囲、および地域スプレッドの組み合わせから構築し、モデル化された数量プールを用いて価値に換算した。
合計値を現実的に保つため、発表された設備能力のサンプルの積み上げや推定販売可能量などの選択的なボトムアップ近似値、および地域別の典型的な平均販売価格動向に関するチャネルチェックを用いて出力を相互確認する。プラントレベルの透明性が限られている場合は、インタビューで合意した稼働率バンドを用いてギャップを補完し、その後、原料コスト変動や一時的な操業停止に対する感度をテストする第二パスを実施する。予測については、スパンデックスおよびエラスタン産出シグナル、製造活動に連動した溶剤需要指標、および地域貿易フローなどの変が前年比変化を説明し曲線を固定する多変量回帰オーバーレイに支えられたシナリオ分析を使用した。
データ検証と更新サイクル
検証はいくつかのステップで実施され、モデルにエラーが持ち越されないようにしている。まず、設備能力の変化、輸出入の動き、およびトン当たりの暗示価格などの独立したシグナルと市場合計値を比較し、非現実的な急変を検出する。次に、異常な差異を別のアナリストがレビューし、稼働率や価格などの単一の前提条件によってギャップが生じている場合は、フォローアップコールおよびデスクリファレンスを通じて前提条件を再確認する。
レポートは年次で更新され、主要な設備閉鎖、新経路の発表、または操業経済性を変化させる急激な原料価格変動などの重大なイベントが発生した場合には中間更新が実施される。納品前には、定義と年次ラベルが最新の利用可能データと整合していることを確認するための最終品質チェックが実施される。
Mordor Intelligenceのテトラヒドロフラン(THF)市場規模と他の公表推計値との比較
公表されているTHF市規模は、著者が必ずしも同じ需要プールを計上しているわけではなく、価値またはトン数のどちらを使用するかによって見出し数値が大きく変わるため、大幅に異なる場合がある。一地域の価格前提をグローバルに適用した場合や、自家消費材とマーチャント材が混在している場合にも、その他の差異が生じる。
経路レベルの設備能力追加、稼働率バンド、およびマーチャント価格範囲を追跡することで、Mordor Intelligenceはバージン販売可能量にTHF合計値を紐付けているが、一部の情報源は下流価値を含めることで対象範囲を拡大したり、収益合計を引き上げる高いブレンド価格を使用したりしている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4.82 ビリオン 米ドル(2024年) | |
| Global Consultancy A | 4.82 ビリオン 米ドル(2024年) | マーチャントと自家消費の比率に関する可視性が限られた価値のみのアプローチを使用しており、対象範囲の注記にはリサイクル溶剤ストリームや誘導体との二重計上などの除外事項が明記されていない。 |
| Industry Analytics B | 4.46 ビリオン 米ド(2024年) | 地域全体に単一のブレンド地域価格と成長率を適用しており、価格の高い地域を過小評価し、稼働率変化による短期的な供給ショックを見逃す可能性がある。 |
この比較は主に対象範囲の境界と地域別のトン当たり価格の適用方法に帰着する。数量制約、貿易チェック、およびアプリケーション需要を年度ごとに一貫して維持することで、最終市場の状況が変化した場合でも、価値の出力は再現しやすく、クライアントへの説明も容易になる。
レポートで回答される主要な質問
2031年の世界テトラヒドロフラン市場の予測数量はどのくらいですか?
市場は2031年までに125万トンに達すると予測されており、2026年からの4.16%のCAGRを反映しています。
THF消費の最大シェアを占める用途はどれですか?
PTMEG生産が2025年の数量の78.89%を占め、主要な需要の柱であり続けています。
欧州でバイオベースTHFグレードが注目を集めている理由は何ですか?
バイオマスバランス認証により、下流ユーザーはプロセス変更なしにスコープ3排出削減を主張でき、15~20%の価格プレミアムを正当化しています。
より厳格な暴露限度はサプライチェーンにどのような影響を与えていますか?
OSHAおよびREACHの厳格化された閾値がコンプライアンスコストを引き上げ、小規模ディストリビューターを市場から排除し、統合生産者による直接販売を促進しています。
どの地域がTHF需要を主導しており、その理由は何ですか?
アジア太平洋地域が中国、インド、東南アジアにおける集中したスパンデックス繊維およびPVCパイプの成長により数量の85.24%を占めています。
THF取り扱いの保険料を押し上げている安全要因は何ですか?
THFの低引火点と過酸化物生成リスクは、最近のプラントおよび輸送事故によって実証されており、保険会社が二桁台のプレミアム引き上げを課すよう促しています。