
タスク管理ソフトウェア市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
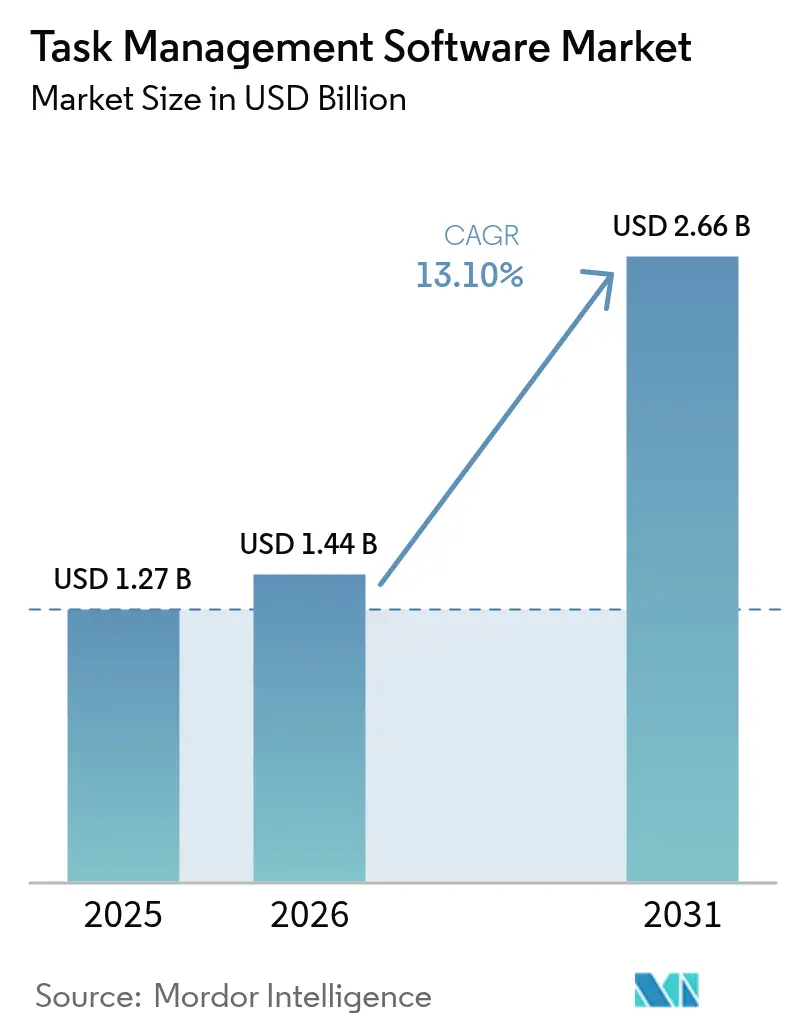
| 市場規模 (2026) | 1.44 十億米ドル |
| 市場規模 (2031) | 2.66 十億米ドル |
| Growth Rate (2026 - 2031) | 13.10 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタスク管理ソフトウェア市場分析
タスク管理ソフトウェア市場の規模は2025年にUSD 12億7,000万と評価され、2026年のUSD 14億4,000万から2031年にはUSD 26億6,000万に達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は13.1%です。中小企業によるクラウドの急速な導入、生成AIの組み込み、およびローコード自動化との融合がプラットフォームの機能と対応可能なユースケースを拡大しています。ベンダーはタスクオーケストレーション機能をコラボレーションスイートにバンドルし、解約率を低下させる粘着性の高いエコシステムを構築しています。企業がプラットフォームの価値を引き出すために統合と変革管理の専門知識を必要とするため、サービス収益が加速しています。データレジデンシーに関する規制圧力が展開経済性を再形成しているものの、タスク管理ソフトウェア市場はハイブリッドワークの恒久化および業種別テンプレートの急増による恩恵を引き続き受けています。
主要レポートのポイント
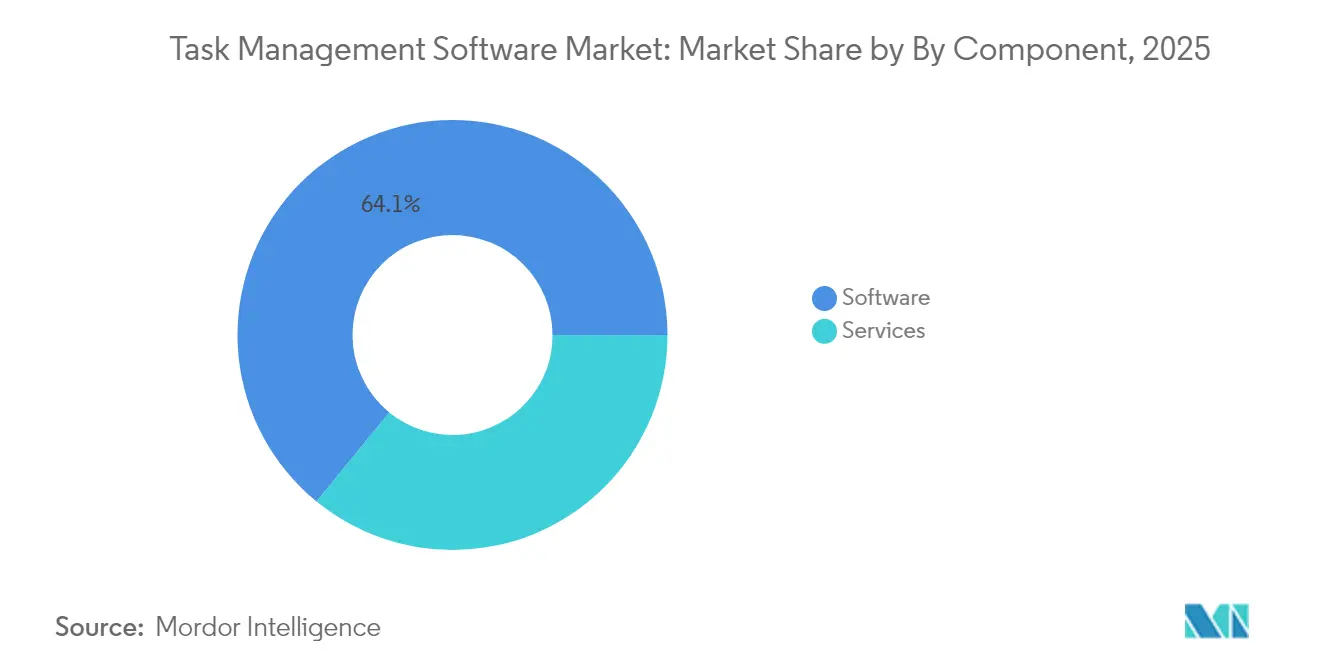
- コンポーネント別では、マネージドサービスが2031年まで年平均成長率(CAGR)16.8%で成長し、タスク管理ソフトウェア市場全体の成長を引き続き上回ると予測されています。ソフトウェアパッケージは依然として2025年の収益の64.10%を占めています。
- 組織規模別では、複雑なプログラムポートフォリオが堅牢なレポート機能、シングルサインオン、および詳細な権限管理を必要とするため、大企業が2025年収益の54.60%を占めました。それでもなお、中小企業(SME)は2031年まで14.1%の年平均成長率(CAGR)で拡大するでしょう。
- 展開モード別では、ブラウザベースのアクセスと継続的なアップデートが分散型チームにとって引き続き不可欠であるため、クラウドが2025年に77.10%のシェアを維持しました。ハイブリッドセグメントは2031年まで15.6%の年平均成長率(CAGR)の軌道上にあります。
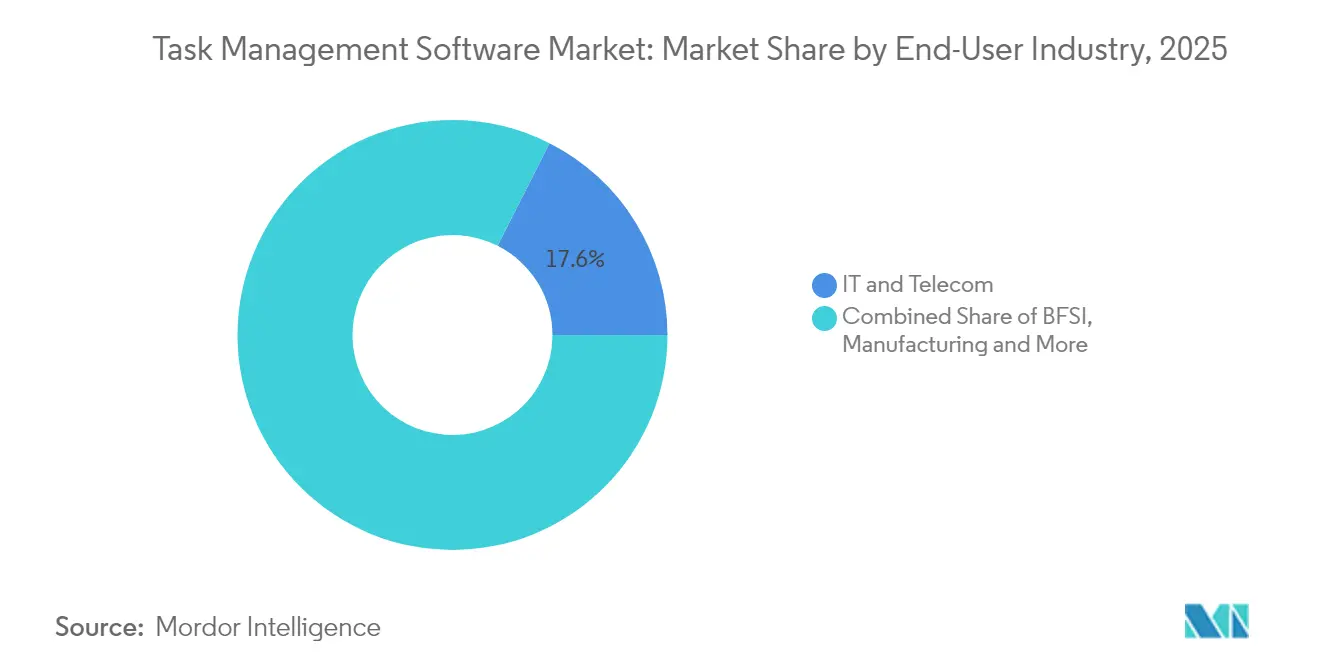
- エンドユーザー業界別では、情報技術および通信事業者が2025年収益の17.55%を生み出し、小売業およびeコマース企業は2031年まで16.0%の年平均成長率(CAGR)で最も急速な拡大を示すと予測されています。
- ビジネス機能別では、マーケティングおよびクリエイティブ部門が2025年収益の22.40%を生み出し、財務、HR、および営業チームが2031年まで16.9%の年平均成長率(CAGR)で最も急速な拡大を示すと予測されています。
- 地域別では、北米が2025年収益の37.10%を占め、アジア太平洋地域は2031年まで13.8%の年平均成長率(CAGR)を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルタスク管理ソフトウェア市場のトレンドと洞察
推進要因影響分析*
| 推進要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 中小企業によるクラウドの急速な導入 | +4.9% | 北米、欧州、グローバル | 中期(2〜4年) |
| 統一されたタスク可視性を必要とするハイブリッド/リモートワーク人材の爆発的拡大 | +3.8% | アジア太平洋、北米、グローバル | 短期(2年以内) |
| 規制産業向けの業種別タスクスイート(例:ライフサイエンス向け電子品質管理システム) | +2.1% | 北米、欧州 | 長期(4年以上) |
| タスクエンジンを組み込んだローコード/ノーコードプラットフォームの台頭 | +1.9% | グローバル、中小企業中心 | 中期(2〜4年) |
| 従業員体験(EX)クラウドスタックへのタスク分析のバンドル | +1.2% | 北米、欧州 | 中期(2〜4年) |
| 追跡可能なタスクワークフローを促進するESGコンプライアンスおよび監査証跡義務 | +0.8% | 欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中小企業によるクラウドの急速な導入
サブスクリプション型の価格設定により設備投資が不要となり、自動更新によって機能の同等性が確保され、バンドルされたモジュールがウォレットシェアを拡大することで、中小企業の大規模な移行が促進されています。2024年のインドにおける調査では、中小企業の半数がクラウドインフラをIT優先事項のトップに位置づけていることが示されました。[1]Zohoリサーチチーム、「インド中小企業クラウド導入調査2024」、zoho.com Salesforceの報告によれば、中小企業の52%がすでにAI対応ツールを使用しており、1ユーザーあたり月額USD 29の中央値を支払っているとのことであり、クラウドの経済性が高度な機能を民主化したことを示す証拠です。[2]Salesforce Research、「中小企業トレンドレポート2024」、salesforce.com ベンダーはCRM、HR、および会計をタスクオーケストレーションとバンドルし、ロックインを深めています。レガシーシステムの負担がない新興市場の中小企業は、グリーンフィールド展開においてフルスタッククラウドスイートを採用しています。規制上の摩擦は最小限ですが、プロバイダーは現地のプライバシー規則に対応するため、地域データセンターの開設を進めています。
ハイブリッドおよびリモートワーク人材の拡大
グローバル企業は現在、タイムゾーンおよびデバイスの種類をまたいで協働する従業員を管理しており、これによってタスクの統一的な可視性の必要性が高まっています。ツールスタックが断片化すると、重複作業、見落とされた依存関係、および不要な会議が発生し、生産性の向上が損なわれます。最新のプラットフォームは、プロジェクトフィード、チャットスレッド、およびステータス表示を単一の管理画面に統合し、マネージャーの管理上のオーバーヘッドを削減します。リアルタイムダッシュボードは作業負荷のバランスとリスク指標を把握できるようにし、事後対応的な問題対処ではなく事前対応的な介入を可能にします。組み込まれたアンビエントインテリジェンスが作業イベントを自動的にキャプチャするため、個々の担当者が更新するフィールドが減る一方で、リーダーシップは完全な監査証跡を取得できます。コメントスレッドや自動リマインダーなどの非同期コラボレーション機能は、引き継ぎをさらに効率化します。
規制産業向けの業種別タスクスイート
ライフサイエンス、銀行、および医療チームは、コンプライアンス管理を最初から組み込んだワークフローエンジンを必要としています。業種別に調整されたソリューションは、バリデーションステップ、電子署名、および監査対応ドキュメントをタスクテンプレートに直接統合し、不適合のコストを削減します。自動化されたモニタリングは、監査が発生する前に承認漏れや古くなった標準作業手順書(SOP)の参照などの問題にフラグを立て、企業が規制上のペナルティを回避できるよう支援します。深いドメイン専門知識を持つベンダーは、電子記録システムとの事前検証済み統合も提供しており、カスタム開発サイクルを短縮します。業界に合わせたブループリントへの移行は、汎用的なワークスペースでは厳格な法的義務を満たすのに不十分と見なすリスク回避型のバイヤーに支持されています。
ローコードおよびノーコードプラットフォームの台頭
広範なコーディング経験を持たないビジネスユーザーが、ドラッグアンドドロップインターフェースを通じてCRM、ERP、およびコラボレーションアプリを連携する高度なプロセス自動化を構築できるようになりました。[3]自動化ソフトウェアによるアプリの接続とワークフローの設計、Make、make.com 企業の90%以上が2025年までに統合APIを活用してワークフローを接続する計画を立てており、ITを中心としたカスタマイズからシチズン開発へのシフトが反映されています。事前構築済みコネクタの豊富なライブラリにより迅速な反復が可能となる一方、ガバナンスレイヤーによってロールベースのアクセスおよびデータ損失防止ポリシーが維持されます。タスクエンジンがより広範なアプリケーションビルダーに組み込まれると、ソフトウェアは日常業務を単純に動かすインビジブルなインフラとなります。ベンダーは、ワークフローの量が急増しても性能低下を防ぐスケーラビリティセーフガードによって差別化を図っています。
制約要因影響分析*
| 制約要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 統合疲弊を引き起こす持続的なサービスとしてのソフトウェア(SaaS)スプロール | -2.2% | 北米、欧州、グローバル | 短期(2年以内) |
| マルチテナント導入を遅らせるデータレジデンシーおよびデータ主権規制 | -1.8% | 欧州、グローバル | 長期(4年以上) |
| 製造業や公共部門などレガシーが多い業種における変革管理の惰性 | -1.1% | 製造業、公共部門 | 中期(2〜4年) |
| AIが生成するタスク推奨事項への説明可能性に関する精査 | -0.7% | 欧州、北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
持続的なサービスとしてのソフトウェア(SaaS)スプロールと統合疲弊
組織は平均50以上のクラウドアプリケーションを抱えており、ITリーダーの60%が毎月新しいツールを追加し続けているため、パフォーマンス向上を損なう広大なエコシステムが生み出されています。これほど多くのポイントソリューションを接続するには、継続的なAPI保守、ライセンスガバナンス、およびセキュリティ強化が必要となり、貴重なエンジニアリング時間が消費されます。その結果生じる統合疲弊は、より低い総所有コスト(TCO)を約束するマルチモジュールスイートへのベンダー統合を促進しています。企業は2024年に冗長なサービスとしてのソフトウェア(SaaS)支出で年間USD 1,800万を無駄にしており、これによってほぼすべての最高情報責任者(CIO)調査回答者が次の会計年度において合理化ロードマップを優先させる方針を示しています。チャット、文書管理、および分析を組み込んだ包括的なタスク管理ソフトウェアスイートは、スウィベルチェアのオーバーヘッドを削減し、データリネージを一元化します。
データレジデンシーおよびデータ主権規制
一般データ保護規則(GDPR)の拡大、越境移転制限、および国内ローカライゼーション義務により、マルチテナントのタスクプラットフォームのクラウド展開が複雑化しています。[4]データレジデンシー – 主権のためのMicrosoftクラウド、Microsoft Learn、microsoft.com 欧州、中国、および中東の政府は現在、機密性の高いユーザーデータを定義された地理的境界内に保持することを要求しており、弾力性のメリットが制限されています。ベンダーは、地域固有の展開、ソブリンクラウドインスタンス、およびローカル法令に違反することなくコラボレーションを保持する顧客管理暗号化キーのオプションで対応しています。バイヤーがすべてのデータフローを進化する法的枠組みと照合する必要があるため、複雑な調達サイクルが取引速度を低下させています。詳細なガバナンスと自動化されたコンプライアンスレポートを実証できるプラットフォームは、特にリスク意識の高い金融および公共部門のクライアントの間で競争上の優位性を獲得しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:マネージドサービスが企業導入を加速
マネージドサービスは年率16.8%で成長しており、企業がAI駆動のワークフロー設計と最適化のターンキー提供を求めるため、タスク管理ソフトウェア市場全体の成長を引き続き上回ると予測されています。ソフトウェアパッケージは依然として2025年収益の64.10%を占めていますが、これはデジタル基盤を提供しているためであり、一方で多くのバイヤーは高度なルールの設定、機械学習モデルのトレーニング、およびレガシーアプリケーションの統合を行う社内チームを持っていません。サービス専門家はこのギャップを埋めるため、価値実現までの時間を短縮するプレイブックと、プロバイダーのインセンティブを生産性向上に合わせた成果ベースの契約を提供しています。パートナーシップモデルには多くの場合、進化するスタッフィングパターンとコンプライアンス義務に対してオーケストレーションエンジンを調整する継続的改善プログラムが含まれています。
プロバイダーはいまや変革管理トレーニング、ガバナンス監査、およびセキュリティ修復を年次エンゲージメントにバンドルし、ライセンスサブスクリプションに匹敵する経常収益ストリームを生み出しています。このサービス主導の導入パターンは、クライアントがベンダーのリソースを運営チームの深部に組み込むため、プラットフォームの粘着性を高めると予測されています。エンゲージメントデータを新製品機能にシームレスに変換できるベンダーは、タスク管理ソフトウェア市場において長期的な競争上の堀を確保するでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


組織規模別:中小企業(SME)の成長が企業レベルの機能を民主化
大企業は、堅牢なレポート機能、シングルサインオン、および詳細な権限管理を必要とする複雑なプログラムポートフォリオにより、2025年収益の54.60%を占めました。それでもなお、中小企業(SME)は、直感的なオンボーディング、手頃なシートあたり価格設定、およびローコードの柔軟性が競争の土台を均等化するため、2031年まで14.1%の年平均成長率(CAGR)で拡大するでしょう。クラウドネイティブアーキテクチャはハードウェア支出を不要にし、調達サイクルを短縮するため、中小企業は四半期ではなく数日以内にエンタープライズグレードの自動化を展開できます。
中小企業(SME)セグメントのタスク管理ソフトウェア市場規模は、成長企業が新たに形成されたチーム全体で使用を拡大するにつれ、今十年の終わり近くに大企業セグメントに匹敵するほどになると予測されています。フリーミアムまたは段階的なオファリングを育成するベンダーは、初期プロジェクトを組織全体の展開に転換し、予測可能な拡大収益を生み出せる立場にあります。コミュニティフォーラム、テンプレートライブラリ、および現地語パックが、新興経済国での導入をさらに加速させます。
展開モード別:ハイブリッドクラウドがアクセシビリティとコントロールのバランスを実現
クラウドは、ブラウザベースのアクセスと継続的なアップデートが分散型チームにとって引き続き不可欠であるため、2025年に77.10%のシェアを維持しました。しかし、多くの規制産業やデータ主権に敏感な地域は、保護されたデータセットのためにオンプレミスリポジトリとパブリッククラウドのコラボレーションを組み合わせたハイブリッドモデルに移行しています。ハイブリッドセグメントは15.6%の年平均成長率(CAGR)の軌道上にあり、きめ細かなデータ配置とレガシーシステム統合への需要を反映しています。
タスク管理ソフトウェアの市場シェアは、展開レイヤー間でタスク、コメント、およびファイル添付をほぼリアルタイムで同期する柔軟なハイブリッドオーケストレーションエンジンへと徐々に傾斜していく可能性があります。セキュリティチームは、外部パートナーがクラウド上の機密性の低いプロジェクトボードにアクセスできるようにしながら、プライベートサブネット内でゼロトラスト制御を適用できる機能を高く評価しています。プラットフォームのロードマップには、ホスティングトポロジーに関係なく一貫したパフォーマンスを保証するコンテナ化されたノード、エッジキャッシュ、およびポリシー駆動型データルーティングが増加しています。
エンドユーザー業界別:小売業の加速がオムニチャネルの複雑性を反映
情報技術および通信事業者は、反復的なスプリント計画、インシデント対応ワークフロー、および機能横断型リリーススケジュールを必要とするため、2025年収益の17.55%を生み出しました。しかし、小売業およびeコマース企業は、オムニチャネルの注文管理、季節プロモーション、および第三者物流のオーケストレーションにより、16.0%の年平均成長率(CAGR)で最も急速な拡大を示すと予測されています。
消費者の翌日配達および統一されたブランド体験への期待が商品計画、マーケティング、および倉庫チーム全体の調整プレッシャーを強めるにつれ、小売業のタスク管理ソフトウェア市場規模は拡大しています。プラットフォームのテンプレートは現在、品揃え計画、店舗改装プロジェクト、およびラストマイル配送追跡に対応しており、小売業者にかつてアジャイルソフトウェアチーム専用だった運営の機敏性を提供しています。タスクの完了を顧客ジャーニー分析と結び付けるベンダーは、マーチャントがプロセス改善に直接収益向上を帰属させるのを支援し、投資正当化を強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
ビジネス機能別:マーケティングが機能横断的な統合を牽引
マーケティングおよびクリエイティブ部門は、アセット制作、マルチチャネルコンテンツカレンダー、およびローカライゼーションワークフローを管理する高度なプロジェクトボードを採用しており、より広範なプラットフォーム普及のゲートウェイとなって2025年収益の22.40%を生み出しています。完成した成果物は、ブランドコンプライアンスレビュー、アクセシビリティチェック、および法的承認を経てからローンチされなければならず、これにより自動化の豊富なユースケースが生まれます。
財務、HR、および営業チームは16.9%の年平均成長率(CAGR)で最も急速な拡大を示すと予測されており、同一環境内に並列ワークスペースをますます構築しつつあり、予算計画、人材オンボーディング、および顧客ライフサイクル管理にわたる唯一の真実の情報源としての可視性を提供しています。この収束は、コンテキストの切り替えや重複したデータ入力を強いることなく部門別ワークフローを縫い合わせる統合デジタルオペレーションプラットフォームへのタスク管理ソフトウェア業界全体のより広いトレンドを裏付けています。
地域分析
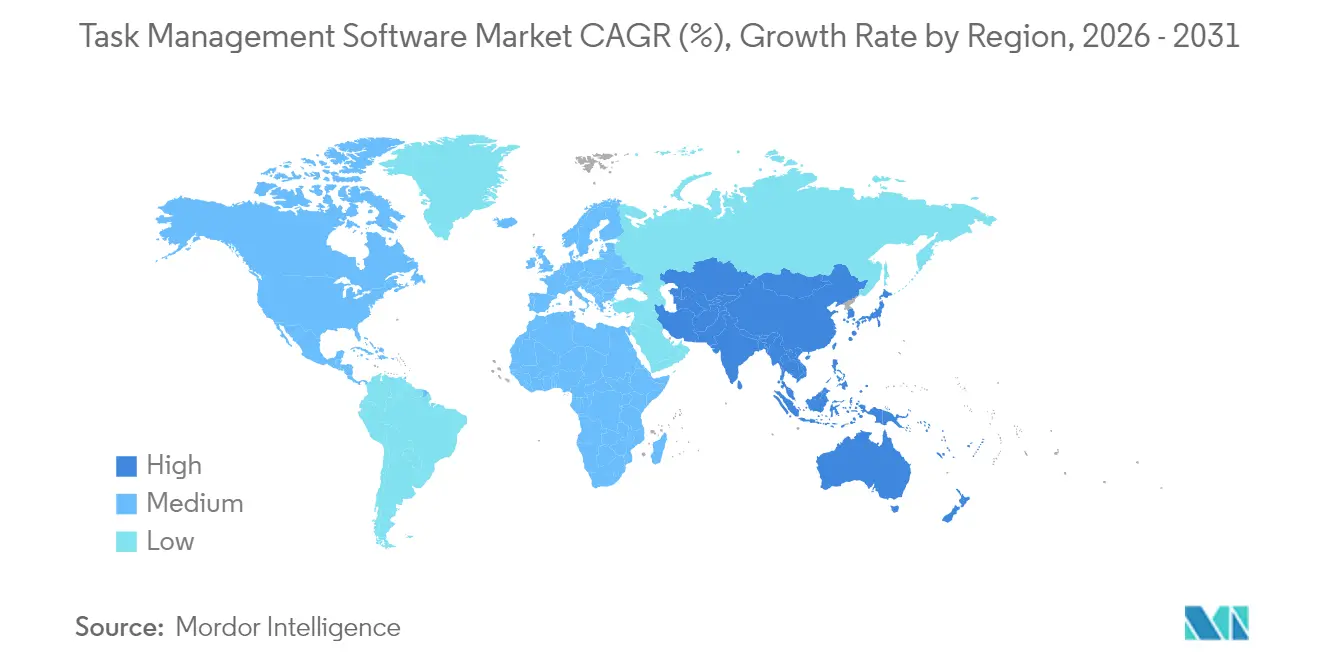
北米は、早期採用者がサーベンス・オクスリー法(SOX)の監査要件を満たしAI強化されたオーケストレーションに依存し、人材不足の圧力を軽減するため、2025年収益の37.10%を維持しました。タスクエンジンと既存の生産性スイートとの緊密な統合により、ほとんどの企業がすでに大手ベンダーエコシステムに深く根ざしているため、展開が加速しています。堅調なベンチャー資金調達と活気あるスタートアップエコシステムも、競争上の差別化を求めるバイヤーに響く急速な製品イノベーションサイクルを促進しています。
アジア太平洋地域は、改善されたモバイルブロードバンドカバレッジ、政府のクラウドインセンティブ、および中小企業(SME)のデジタル化プログラムが組み合わさって好ましい市場環境を生み出しているため、13.8%の年平均成長率(CAGR)で前進しています。インドやインドネシアなどの国々は、価格と言語をローカライズした国内のサービスとしてのソフトウェア(SaaS)チャンピオンを支援しており、中国の規制環境はソブリンクラウドのオプションを持つプロバイダーに有利です。多くの地域企業は、レガシーオンプレミス展開をまったく踏み越え、東南アジア全体の地理的に分散したサプライチェーンをサポートするクラウドまたはハイブリッドのタスクエンジンを採用しています。
欧州は、一般データ保護規則(GDPR)、デジタル運用レジリエンス法(DORA)、および実装の複雑さを高める新興の人工知能リスクガイドラインをナビゲートしながら、着実な成長を維持しています。地域内で事業を展開するベンダーは、厳格なプライバシー規範に合致するデータレジデンシー管理、顧客管理暗号化キー、および継続的なコンプライアンスレポートを提供することで対応しています。南欧では、遠隔地の子会社全体の運営上の可視性を求める中堅輸出業者の間で導入が加速しています。その他、ラテンアメリカ、中東、およびアフリカは、クラウドインフラが拡大し、公共部門の近代化プログラムが構造化されたプロジェクト監視の初期需要を生み出すにつれ、未成熟ながらも有望な市場として残っています。

規制環境
タスク管理ソフトウェアベンダーは、プライバシー、セキュリティ、AIガバナンスに関する規制の強化の中で事業を展開しており、これが製品設計(監査記録、アクセス制御、データ保持)や導入オプション(地域ホスティング、ソブリンインスタンス)に影響を及ぼしている。欧州連合では、GDPRに基づくデータ保護要件が国境を越えたデータ転送の実務を引き続き規定し、データ常駐機能の強化を促す一方、EU AI法はAI固有の義務を導入しており、2024年8月に発効し、2026年8月2日に全面適用となる。これは、生成AIをタスク作成、優先順位付け、推奨機能に組み込むプラットフォームにとって特に重要である。
公共部門および規制産業における導入は、コンプライアンス要件をさらに高めている。米国では、FedRAMPなどの連邦調達基準が、FedRAMP 20xイニシアチブのもとで自動化に適した認可アーティファクト(OSCAL)へと移行しつつあり、政府向けワークロードを対象とするSaaSプロバイダーへの要求水準を高めている。プライバシーおよびセキュリティ管理に加え、AIの説明可能性とガバナンスに対する監視の強化により、AI生成のタスク推奨に対する説明可能な意思決定ログとポリシー管理の必要性が高まっており、特に複数の法域で事業を展開する企業にとって重要となっている。
バリューチェーン分析
バリューチェーンは、複数地域にわたるマルチテナントSaaS提供を支えるクラウドインフラおよびID・セキュリティ基盤(IaaS/PaaS、SSO、暗号化、可観測性)から始まる。中核となるソフトウェアの価値は、タスク・プロジェクトエンジンおよびコラボレーション層(作業オブジェクト、通知、カレンダー、ファイル、コメント)によって創出され、これにAI機能や、APIおよびアプリマーケットプレイスを通じて外部システムと連携する自動化ビルダーが組み合わされることが増えている。流通は、プロダクト主導型成長(フリーミアムおよび段階的セルフサービス)、コラボレーションおよび開発者エコシステム内のマーケットプレイス、そしてガバナンス、レポーティング、データ常駐オプションを必要とする大規模展開向けのエンタープライズセールスを軸としている。
サービスおよびエコシステムパートナーは重要な下流層を形成している。企業がSaaSの乱立を減らし、自動化を運用に組み込むためには、統合、ワークフロー設計、変更管理が必要となるためである。Atlassianがエージェント型作業向けにTeamwork Graphを拡張し、新たなエージェントツール(Rovo Studioを含む)を導入していることは、プラットフォームベンダーが共有データ層や開発者エコシステムにより多くの価値を注入していることを示しており、これがJira、コラボレーションスイート、業務用ツールを統合できる導入パートナーへの需要を支えている。その結果、コネクタ、開発者インテリジェンス、ガバナンスツールが基本的なタスク追跡を超えた差別化要因となっている。
競争環境
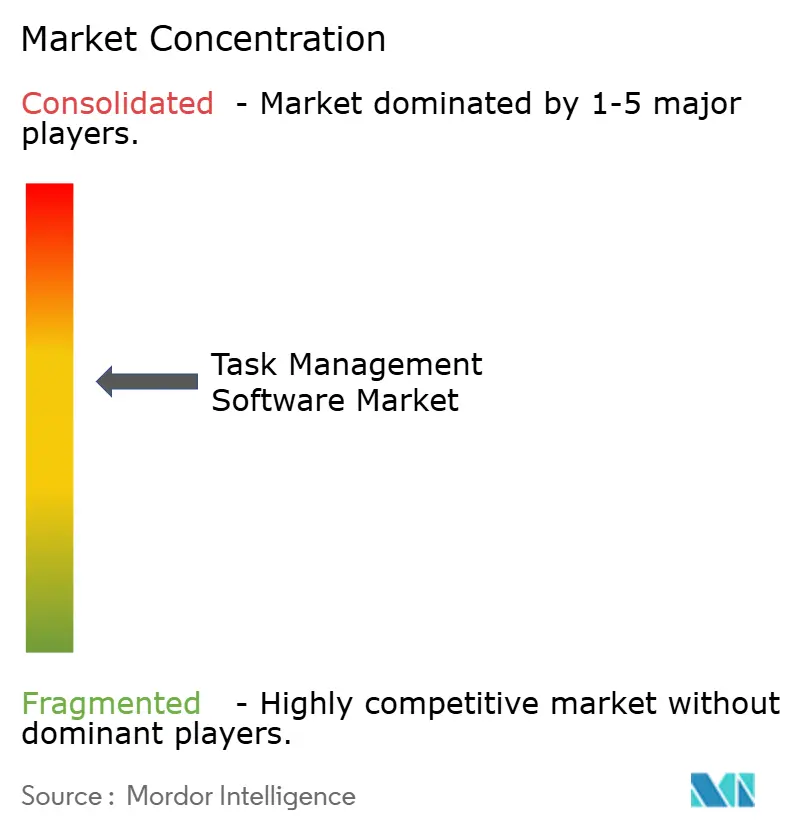
タスク管理ソフトウェア市場は中程度の断片化を示しており、上位5社のベンダーがグローバル収益の約40%を支配していますが、フルスイートプラットフォームが特化したポイントソリューションを買収するにつれ、統合が加速しています。Microsoft Corporation はPlannerおよびProjectをOfficeサブスクリプション全体に組み込み、バンドル価格設定によるランドアンドエクスパンドのモメンタムを促進しています。Atlassian Corporation Plcは、Jira Work Managementを非技術系チームへと拡張しながら、5,000以上の統合を持つマーケットプレイスを活用してコンテキストの切り替えを最小化しています。
ClickUpやAsanaのようなピュアプレイディスラプターは、デザインのシンプルさ、AI駆動の作業負荷バランシング、およびデジタルネイティブ企業に響く透明な価値実現時間指標によって差別化を図っています。monday.com Ltd.は、顧客が共有作業オブジェクトを中心にカスタムアプリケーションを構築できるフェデレーテッドデータレイヤーに大規模な投資を行い、ローコードプラットフォームとタスクエンジンの境界を曖昧にしています。Veevaのような垂直特化企業は、汎用スイートに対してマージンを守るコンプライアンス対応テンプレートを構築しています。
タスクベンダーとERPの巨人との戦略的提携により、組み込まれたタスクウィジェットがコア財務またはHR画面内に表示され、統合された業務インテリジェンスへの顧客需要を満たしています。プライベートエクイティ企業は、Smartsheet Inc.の買収保留に見られるように、ロードマップ実行を加速するために成熟したプラットフォームを非公開化することで、セクターのキャッシュフローの耐久性への信頼を示しています。成果ベースの投資収益率(ROI)を明示し、ソブリン展開オプションをサポートできるベンダーは、競争の遅れたライバルからシェアを獲得できる有利な立場にあります。
タスク管理ソフトウェア業界のリーダー
Microsoft Corporation
Atlassian Corporation Plc
RingCentral, Inc.
Asana Inc.
monday.com Ltd.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
エージェント型ワークフローオーケストレーションは、従来のタスクボードを超えた新たな収益化と導入経路を生み出しており、特にAIエージェントが複数システムをまたいで作業を作成、分類、移動させることを求める購買層において顕著である。2026年のベンダーロードマップでは、AIエージェントの相互運用性に向けた具体的な動きが見られ、Wrikeが会話型AIエージェントビルダーを発表し、Model Context Protocol(MCP)接続を拡張したことや、monday.comが外部エージェントの統合(MCPやオープンAPI経由など)をサポートする統一AIスタックを導入したことが挙げられる。これにより、タスク管理プラットフォームは、権限、監査記録、制御可能な自動化を維持しながら外部エージェントに安全にコンテキストを供給できる、統制されたシステムオブレコードとして機能する道が開かれている。
データ常駐性および規制産業のニーズは、ハイブリッドおよびソブリン導入パターンを引き続き支えており、これはコンプライアンス対応済みのテンプレート(例えばライフサイクル管理、承認、監査証拠)をパッケージ化し、導入・統合のためのマネージドサービスを提供するベンダーやパートナーに有利に働く。Taskadeが自動化統合(Salesforce、Jira、monday.comを含む)を追加したことは、作業管理をCRM、開発者ツール、コラボレーションスイートに接続することで統合疲れを軽減する需要が続いていることを示している。統合とスイートのバンドル化が進む中、垂直業界向けの設計図(ライフサイエンス、銀行、公共部門)を提供する専門企業や、移行、ガバナンス、ツール横断的な合理化プログラムを標準化するサービスプロバイダーにも余地がある。
最近の業界動向
- 2026年7月:Asanaは、人間とエージェントが協働するチーム向けのオペレーティングシステムを発表し、プラットフォームをエージェント主導の作業オーケストレーションへと拡張した。このリリースはAIロードマップを基盤とし、企業レベルの可視性と管理を維持しつつ、AIエージェントが多段階の実行を管理することを望むチームの導入を対象としている。
- 2026年6月:MicrosoftとAtos Groupは、Atos全体で安全なエージェント型AIを拡大するための戦略的協業を拡大し、Microsoft 365 Copilotの導入やより広範なエージェント機能を含めた。この提携は、大企業がタスクおよびプロジェクト実行ワークフローに影響を与えうるスイートエコシステムやガバナンスモデルへの標準化を進めていることを示している。
- 2024年12月:Smartsheetの株主は、BlackstoneとVista Equity Partnersが主導する非公開化取引を承認した。この取引は、非公開所有下での製品および市場戦略投資の加速を支え、フルスイート型作業管理ベンダー間の競争激化に影響を及ぼす。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本調査では、個人およびチームがワークフローを通じてタスクを作成、割り当て、優先順位付け、追跡するのを支援するソフトウェアツールを対象とし、日常業務の遂行を支えるコラボレーション機能や基本的なレポーティングを含む。
範囲の除外事項:タスク管理が個別の製品として価格設定・販売されている場合を除き、一般的なオフィススイートは対象外とする。また、タスク管理ソフトウェアの提供に紐づかない純粋な専門サービスも対象外とする。
セグメンテーション概要
- コンポーネント別
- ソフトウェア
- スタンドアロンのタスク管理アプリ
- 統合プロジェクトおよびワーク管理スイート
- サービス
- プロフェッショナルサービス(導入、コンサルティング)
- マネージドサービス
- ソフトウェア
- 組織規模別
- 中小企業(SME)
- 大企業
- 展開モード別
- クラウド
- パブリッククラウド
- プライベートおよびハイブリッドクラウド
- オンプレミス
- クラウド
- エンドユーザー業界別
- BFSI
- ITおよび通信
- 小売業およびeコマース
- 製造業
- 医療およびライフサイエンス
- 政府および公共部門
- 旅行、観光およびホスピタリティ
- その他のエンドユーザー業界(教育、メディアなど)
- ビジネス機能別
- マーケティングおよびクリエイティブ
- HRおよび採用
- 財務および会計
- 営業および顧客成功
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- 南米のその他の地域
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- 欧州のその他の地域
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- アジア太平洋のその他の地域
- 中東およびアフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- 中東のその他の地域
- アフリカ
- 南アフリカ
- ケニア
- ナイジェリア
- アフリカのその他の地域
- 中東
- 北米
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチは、タスク管理ソフトウェアの明確な境界を設定し、その後、公的な導入指標を用いて需要像を裏付けるために用いられた。ナレッジワーカーの動向については米国労働統計局、規模別事業者数については米国商務省人口調査局、経済圏をまたぐデジタル導入状況についてはOECDなどの資料を検討した。
また、購買判断に影響するセキュリティおよび品質に関する用語については国際標準化機構、規制対象ユーザーへのベンダー要件を形成しうるサイバーセキュリティ指針については米国国立標準技術研究所などの機関の公開資料も参照した。これらの指標を収益に結び付けるため、企業開示資料、投資家向け説明資料、信頼性の高い報道、製品価格ページを用い、企業財務やニュース追跡に利用される有料サブスクリプションと照合した。また、機能開発の方向性を把握するために特許データベースも利用した。ここに示したソースは例示に過ぎず、データ収集、検証、明確化のために他の多くの公的・有料資料も参照した。
一次インタビューおよび調査
一次調査は、実際に購買されるもの、その価格設定方法、および導入後にチーム全体で利用がどのように拡大するかを検証することに重点を置いた。ソフトウェアパブリッシャー、チャネルパートナー、システムインテグレーター、エンタープライズおよび中小企業の購買担当者など多様な関係者にヒアリングを行い、コンバージョン、更新、パッケージングに関する前提を地域ごとに検証した。
グローバルな視点を得るため、コラボレーションの強度が異なる業種にわたって入力データを検証し、その後、調達サイクルやコンプライアンス要件が典型的な契約期間や割引に与える影響に応じて調整を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:25% | 経営幹部(CXO):16% | アジア太平洋地域:47% |
| ミドルティア:58% | 機能・部門リーダー:27% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:17% | マネージャー:57% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、対象組織数と稼働中のナレッジワーカー数から到達可能な母集団を再構築し、その後コラボレーションの強度とソフトウェア導入率でフィルタリングするトップダウン方式から始まる。タスク管理ソフトウェアでは、有料利用は通常シート数またはパッケージプランに紐づいているため、想定される有料ユーザー数と1ユーザー当たりの平均収益(ARPU)が導入から収益への主要な橋渡しとなる。
合計値を現実的なものに保つため、一般的なプラン階層でのサンプル価格表確認、割引幅に関するパートナーチャネルからの意見、ソフトウェアサブスクリプションと関連サービス間の収益分割パターンなど、選択的なボトムアップ手法で裏付けを行う。モデルで使用する入力には、クラウドとオンプレミスの比率、初期チーム導入後の典型的なシート拡大、更新率、より広範な作業ツールとの統合需要、税制や通貨による地域ごとの価格実現差などが含まれる。中小ベンダーやニッチな垂直用途でデータが不足する場合は、パッケージング方式と顧客規模によるピアグループ化で対応し、その後インタビューで検証した控えめな顧客当たり収益レンジを用いる。
予測に際しては、導入率とARPUのトレンド平滑化に裏付けられたシナリオ分析を用い、ハイブリッドワークの持続性、標準プランへの自動化機能の組み込み、マクロ経済低迷期における調達の引き締めに関する専門家の見解を反映して曲線を調整する。成長経路が実務的な購買サイクルと整合するよう、出力は地域別および主要購買者タイプ別に検証される。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、一つの弱い入力が最終数値を左右しないようにしている。モデルの出力は、公開資料から得られるサブスクリプション成長動向、製品ページで観察された価格変更、取引規模に関するチャネルからの意見などの独立した指標と比較され、大きな差異があれば承認前に調査が行われる。
また、年をまたいだ整合性チェックを実施し、大幅な価格変更や導入の急増など明確な説明がある場合のみ急激な変動を維持する。レポートは年次で更新され、需要や価格に影響を与える重大な事象が発生した場合には中間更新が行われる。提供前には、最新の公開情報が前提条件と最終表に反映されるよう、アナリストによる最終確認が実施される。
Mordor Intelligenceのタスク管理ソフトウェア市場規模と他の公開推計との比較
タスク管理ソフトウェアの公開されている市場規模は、タスクツール、プロジェクト管理システム、より広範なコラボレーションプラットフォームの区分方法が異なり、モデルで使用される価格算定の基準も常に同じではないため、大きく異なって見えることがある。差異は、通貨換算に用いる年や、リスト価格か実現価格かのいずれを使用しているかによっても生じる。
価格や為替レートが急速に変動する場合、更新に伴う差異が生じ、同じシート数の増加であっても異なる米ドル収益総額に変換されることがある。プラン階層の構成、割引幅、公表直近の通貨タイミングを再確認し、異常値が確認された場合にはソースへの再確認を行うことで、Mordor Intelligenceが適用する市場規模の更新頻度と検証プロセスは、ARPUの推移を各地域における購買者の実際の支払額と整合させている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.44 B (2026) | |
| 業界出版物A | USD 3.30 B (2023) | より早い基準年を使用しており、タスクに特化したツールを超えた、より広範なコラボレーションやプロジェクトワークフローに関連する収益を取り込む隣接作業管理カテゴリーを含んでいる可能性がある。 |
| アドバイザリー速報B | USD 4.11 B (2024) | 2024年のより高い値から出発しており、より広範なベンダーおよび価格範囲を適用している可能性が高く、収益が実現サブスクリプション価格を反映しているか、リスト価格の前提に基づいているかについての明確さが低い。 |
表に示された差異は主に、対象範囲の境界と、示された年に対する価格の米ドルへの換算方法の違いから生じている。プラン構成、割引、通貨タイミングを一貫して扱い、実際の購買パターンと照合することで、最終的な市場価値は更新のたびに追跡・再現しやすくなる。


レポートで回答される主要な質問
タスク管理ソフトウェアの導入を推進している業界はどこですか?
ITおよび通信が2025年に17.55%の市場シェアでリードしており、小売業およびeコマースが16.0%の年平均成長率(CAGR)で最も急速な成長を示しています。医療、製造業、および金融サービスは、コンプライアンスおよび規制要件のために業種別ソリューションの導入をますます進めています。
中小企業と大企業では導入においてどのような違いがありますか?
大企業は2025年に54.60%の市場シェアを維持していますが、中小企業(SME)は14.1%の年平均成長率(CAGR)でより急速な導入を推進しています。クラウドベースの展開モデルは従来のインフラ障壁を排除し、中小企業がエンタープライズグレードの機能にアクセスできるようにしています。
規制産業が得られる具体的なメリットは何ですか?
規制産業は、監査証跡、コンプライアンスワークフロー、および規制報告などの特化した機能を必要とします。ライフサイエンス組織は、規制知識をワークフローテンプレートに組み込んだ電子品質管理システム(eQMS)を使用し、バリデーションおよび承認要件への自動コンプライアンスを確保しています。
タスク管理ソフトウェア市場の主要プレーヤーは誰ですか?
主要プレーヤーには、Microsoft Corporation、Atlassian、Asana、monday.com、Smartsheet、Adobe(Workfront)、ServiceNow、および新興のAIネイティブプラットフォームが含まれます。Microsoft Corporationは生産性スイートの統合を活用し、ピュアプレイベンダーは高度なプロジェクト調整機能に注力しています。
ベンダーは生成AI機能をどのように収益化していますか?
サプライヤーのほぼ4分の1が現在、コアサブスクリプションの上位にある利用量ベースの価格レイヤーを追加し、プレミアムティアでAI機能を販売しています。
新規参入者にとって最も高い上振れ余地を持つ地域はどこですか?
アジア太平洋地域は、組織がレガシーシステムを一気に飛び越えてクラウドネイティブのタスクオーケストレーションを採用するため、13.8%の年平均成長率(CAGR)で最も強い成長を示しています。
最終更新日:



