
Größe und Marktanteil des Markts für Surfausrüstung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 4.85 Milliarden US-Dollar |
| Marktgröße (2031) | 6.19 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.99 % |
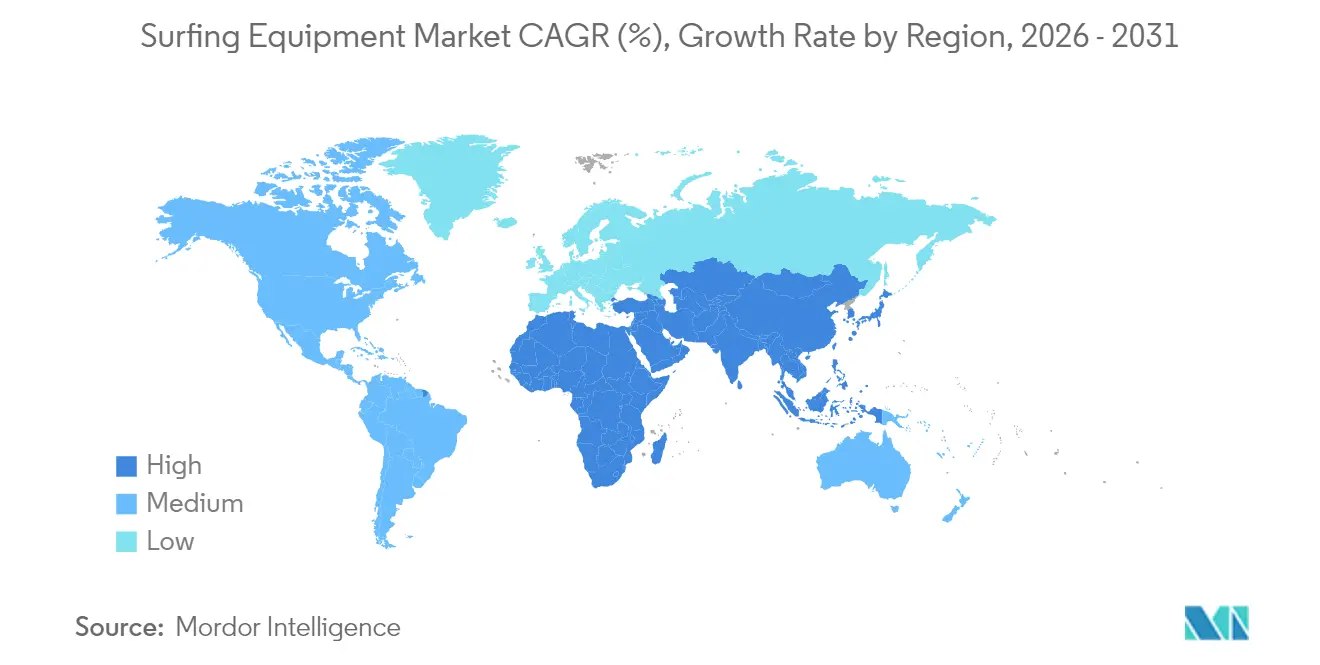
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
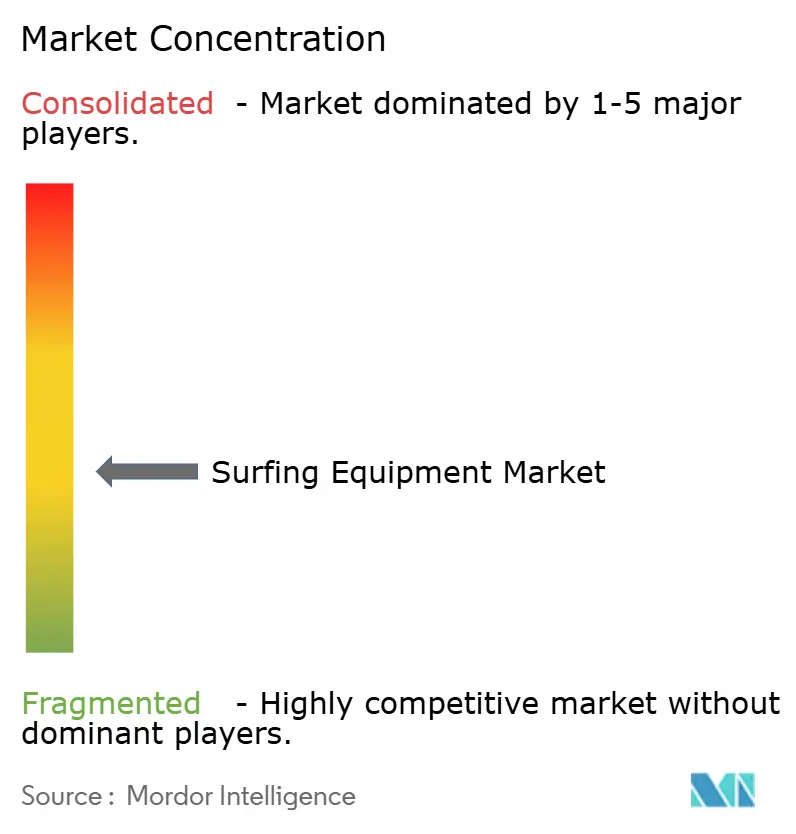
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Markts für Surfausrüstung durch Mordor Intelligence
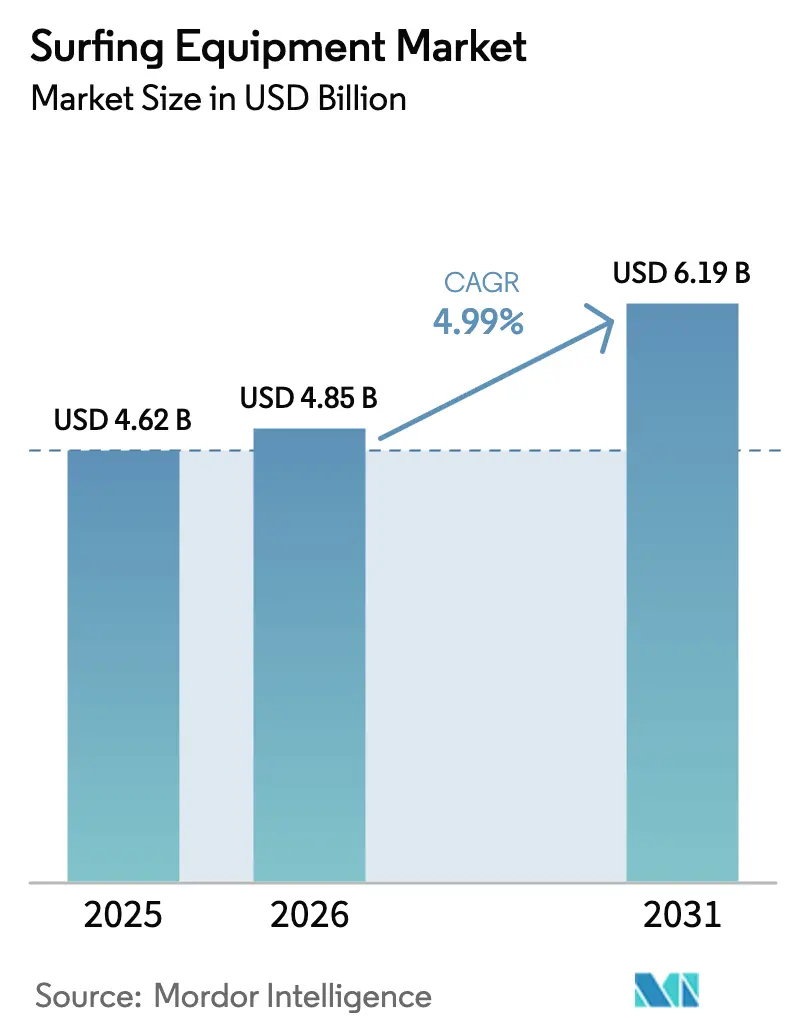
Die Größe des Markts für Surfausrüstung wird voraussichtlich von 4,62 Milliarden USD im Jahr 2025 auf 4,85 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,99 % über den Zeitraum 2026–2031 einen Wert von 6,19 Milliarden USD erreichen. Diese Entwicklung unterstreicht die Expansion des Markts über seine traditionellen Küstengrenzen hinaus. Mit dem Aufkommen von Produktinnovationen und dem wachsenden Umweltbewusstsein entwickeln sich die Verbrauchererwartungen weiter. Nennenswerte Fortschritte, wie Kohlefaser-Verbundkonstruktionen, nachhaltige Kautschukalternativen und leichtere Boardkerne, haben die Leistung verbessert und zu häufigeren Käufen geführt. Darüber hinaus hat ein starkes Wiederaufleben des Küstentourismus im Jahr 2024 die Nachfrage sowohl von reisenden Surfern als auch von Lifestyle-Liebhabern angeheizt, von denen viele Boards und Bekleidung inzwischen als Statussymbole betrachten. Diese Entwicklung verdeutlichend meldete das Europäische Reiseinformations- und Genehmigungssystem (ETIAS) einen deutlichen Anstieg der Investitionen in polnische Küstendestinationen. Die Hotelumsätze stiegen auf über 120 Millionen EUR im Jahr 2024, ein erheblicher Sprung gegenüber 45 Millionen EUR im Jahr 2023[1]Quelle: Europäisches Reiseinformations- und Genehmigungssystem, "Polens Ostseeküste zieht weltweite Reisende an, da der Tourismus um 30 % zunimmt", www.etias.com. Während das Premium-Segment, das weniger als ein Fünftel der Stückverkäufe ausmacht, im Aufstieg begriffen ist, tendieren engagierte Surfer zu leichteren, stärkeren und umweltfreundlicheren Ausrüstungen. Der Boom des digitalen Handels beschleunigt dieses Wachstum weiter, da Online-Surfspezialisten und Direktverbrauchermarken in Märkte vordringen, in denen traditionelle Surfshops selten sind.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp dominierten Surfboards mit einem Marktanteil von 69,78 % am Markt für Surfausrüstung im Jahr 2025, während Bekleidung bis 2031 voraussichtlich eine CAGR von 5,45 % erzielen wird.
- Nach Endnutzer entfielen auf Erwachsene 71,88 % der Marktgröße des Markts für Surfausrüstung im Jahr 2025; das Kindersegment führt das Wachstum mit einer CAGR von 5,36 % bis 2031 an.
- Nach Kategorie erzielten Massenmarkprodukte im Jahr 2025 einen Umsatzanteil von 79,35 %, während das Premium-Segment voraussichtlich mit einer CAGR von 5,51 % wachsen wird.
- Nach Vertriebskanal kontrollierte der stationäre Einzelhandel im Jahr 2025 74,96 % der Marktgröße des Markts für Surfausrüstung; der Online-Verkauf wächst mit einer CAGR von 5,82 %.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 37,28 %, während Asien-Pazifik bis 2031 auf dem Weg zu einer CAGR von 5,95 % ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Wachsende Beliebtheit des Surfens als Sport und Lebensstil | +0.8% | Global, mit den stärksten Auswirkungen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei Surfboard-Materialien und -Design | +0.7% | Global, angeführt von Innovationszentren in Australien und Kalifornien | Langfristig (≥ 4 Jahre) |
| Ausweitung von Surfschulen und Trainingsprogrammen | +0.6% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Südamerika | Kurzfristig (≤ 2 Jahre) |
| Wachstum des Küstentourismus und von Surfdestinationen | +0.5% | Globale Küstenregionen, Schwellenmärkte, Priorität | Mittelfristig (2–4 Jahre) |
| Einfluss sozialer Medien und von Surfing-Influencern | +0.4% | Global, mit höchster Durchdringung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Beteiligung an Wettkampfveranstaltungen im Surfen | +0.3% | Global, olympischer Einfluss treibt regionale Entwicklung voran | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Beliebtheit des Surfens als Sport und Lebensstil
Die Aufnahme des Surfens in das olympische Programm hat nicht nur seine Wettkampfwege legitimiert, sondern auch seine Medienpräsenz ausgeweitet. Diese Aufwertung hat Surfboards und Markenbekleidung zu begehrten Lifestyle-Symbolen gemacht und ihre Anziehungskraft weit über die traditionelle Surfer-Zielgruppe hinaus ausgedehnt. Mit dem Aufstieg der Popularität des Sports florieren lokale Turniere, und Hobbysurfer strömen in Sommercamps, was die Nachfrage nach Surfausrüstung steigert. So berichtete die Internationale Surfer-Vereinigung im Jahr 2023, dass es weltweit rund 23 Millionen Surfer gibt. Marken haben ihren Marketingfokus verlagert und zielen nun auf städtische Fitness-Enthusiasten ab, die Surfen als wünschenswerte Ergänzung zu ihren Fitnessstudio- und Laufclub-Routinen betrachten. Diese Verlagerung zeigt sich in der steigenden Nachfrage nach Premium-Boards, da Neueinsteiger Ausrüstung bevorzugen, die Leistung mit ästhetischer Anziehungskraft verbindet. Darüber hinaus verstärkt Lifestyle-Content in sozialen Medien diesen Trend, wobei Surf-Influencer weltweit an Bedeutung gewinnen und die kulturelle Exposition nahtlos in eine erhöhte Produktnachfrage übersetzen.
Technologische Fortschritte bei Surfboard-Materialien und -Design
Die Surfausrüstung befindet sich im Wandel, dank Materialinnovationen, die Leistung, Haltbarkeit und Nachhaltigkeit verbessern. Innovationen wie Kohlefaser-Masten, Titaniumkern-Rümpfe und recycelbare Bio-Harze reduzieren nicht nur das Gewicht um 15–20 %, sondern verbessern auch die Biegegenauigkeit und Festigkeit. Nehmen wir beispielsweise Armstrong Foils' Quad C-Beam Kohlefaser-Verbundmasten. Sie ermöglichen die Herstellung dünnerer, schnellerer Foils ohne Abstriche bei der Haltbarkeit und kommen Fahrern zugute, die unterschiedliche Wellenbedingungen meistern. Darüber hinaus machen Fortschritte im digitalen Shaping und in CAD-Technologien halbindividualisierte Boards erschwinglicher und demokratisieren den Zugang zu hochwertiger Ausrüstung. Neoprenanzug-Hersteller setzen nun auf umweltfreundliche Materialien wie Naturkautschuk und Kalksteinneopren und schlagen dabei eine Balance zwischen Wärme, Flexibilität und reduzierter Umweltbelastung. Finnen-Designs nutzen nun Kohlefaser und Wabenstrukturen, was die Manövrierfähigkeit verbessert. Mit nachhaltigen Praktiken wie dem Einsatz recycelter Kerne und biobasierter Harze spricht die Branche das ökologische Bewusstsein der Surfer an. Dies macht fortschrittliche, umweltfreundliche Ausrüstung zugänglicher und treibt den Sport in eine grünere Zukunft.
Ausweitung von Surfschulen und Trainingsprogrammen
Professioneller Unterricht senkt die Hemmschwelle für Kinder, Frauen und ältere Erwachsene und ermutigt sie, mit dem Surfen anzufangen, während er systematische Aufrüstungen von weichen Anfänger-Boards zu kürzeren Verbundboards im Zuge der Verbesserung ihrer Fähigkeiten fördert. Surfschulen, sowohl saisonale als auch sommerbezogene, expandieren rasch, um der wachsenden Nachfrage nach Surfunterricht gerecht zu werden. So starteten beispielsweise im September 2024 die Woolworths SurfGroms Saisonschulen ihre saisonalen Programme und boten Training sowohl für Hobby- als auch für professionelle Surfer an. Darüber hinaus bieten Schulen wie die Pines Surfing Academy an der Südküste Australiens umfassende Pakete an, die Ausrüstungsverleih, Unterricht und Fortschritts-Kliniken umfassen. Dieser integrierte Ansatz gewährleistet nicht nur einen konsistenten Ausrüstungsumsatz zugunsten der Board-Hersteller, sondern bietet Marken auch die Möglichkeit, neue Materialien unter realen Bedingungen zu testen, was schnellere und effektivere Rückkopplungsschleifen ermöglicht.
Wachstum des Küstentourismus und von Surfdestinationen
Nach der Pandemie haben Regierungen die Investitionen in Surfbrandungen deutlich erhöht, den Strandzugang verbessert und Verleihshops eingerichtet, die gemeinsam wiederkehrende Hardwareverkäufe angetrieben haben. Frankreich hat sich als Schlüsseldestination etabliert und zieht eine beträchtliche Anzahl von Touristen in seine Küstenstädte, wo abenteuerliche Surfaktivitäten an Beliebtheit gewinnen und das Marktwachstum befeuern. Wie von CAMPUS FRANCE berichtet, besuchten rund 100 Millionen Touristen Frankreich im Jahr 2024, was seine Bedeutung als globales Tourismusdrehkreuz unterstreicht[2]Quelle: CAMPUS FRANCE, "2024, ein Rekordjahr für den internationalen Tourismus in Frankreich", www.campusfrance.org. Darüber hinaus fördern aufstrebende Destinationen in Südostasien und Mittelamerika aktiv die Surfkultur als eigenständige Alternative zu traditionellen Strandurlaubs. Dieser strategische Fokus hat die Nachfrage nach reisefreundlichen Surfboards und kompakten, verstausbaren Neoprenanzügen beflügelt und kommt den Vorlieben abenteuerorientierter Reisender entgegen.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Begrenzte Anzahl von Surfeinrichtungen und niedrige Beteiligungsquoten in bestimmten Regionen | -0.9% | Binnenregionen weltweit, Schwellenmärkte mit begrenztem Küstenzugang | Langfristig (≥ 4 Jahre) |
| Rückgang von Gewässern und natürlichen Ressourcen | -0.6% | Global, mit akuten Auswirkungen in von Dürre betroffenen Regionen | Langfristig (≥ 4 Jahre) |
| Hohe Kosten für Surfausrüstung | -0.4% | Schwellenmärkte, preissensible Verbrauchersegmente | Mittelfristig (2–4 Jahre) |
| Saison- und Wetterabhängigkeit | -0.3% | Gemäßigte Regionen, Märkte mit ausgeprägten saisonalen Mustern | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Anzahl von Surfeinrichtungen und niedrige Beteiligungsquoten
Obwohl das Online-Interesse am Surfen weiter zunimmt, lebt ein erheblicher Teil der Weltbevölkerung weit entfernt von surfbaren Küsten, was die direkte Teilnahme am Sport einschränkt. Künstliche Wellenparks haben sich als mögliche Lösung herausgestellt; ihre hohen Kapitalanforderungen und betrieblichen Komplexitäten beschränken ihre Entwicklung jedoch auf Premium-Resorts und wohlhabende städtische Gebiete. Diese Exklusivität schränkt die Zugänglichkeit für breitere Bevölkerungsgruppen ein. In Entwicklungsländern wird das Regierungsbudget häufig auf kritische Infrastrukturprojekte ausgerichtet, was nur begrenzte Mittel für Investitionen in kostspielige Wellenbecken übrig lässt. Infolgedessen bleibt das Wachstum der lokalen Nachfrage nach Surfausrüstung, wie Surfboards und Neoprenanzügen, eingeschränkt. Diese Faktoren behindern insgesamt die weitverbreitete Akzeptanz des Surfens, trotz seiner wachsenden Beliebtheit in digitalen und sozialen Medien.
Hohe Kosten für Surfausrüstung
Hohe Einstiegsgebühren und teure Ausrüstung stellen für angehende Surfer erhebliche Hindernisse dar, insbesondere in einkommensschwachen Märkten. Laut einem im April 2024 in Surf Expedition veröffentlichten Artikel beginnen die Kosten für Surfboards bei rund 150 USD, während hochwertige Schaum-Surfboards zwischen 600 und 800 USD kosten, was das Surfen zu einem teuren Sport macht. Obwohl Direktverbrauchermarken und der Einsatz alternativer Materialien auf Kostensenkungen abzielen, hängen wesentliche Preisreduzierungen vom Hochskalieren von Bio-Harzen und recycelten Schaumstoffen ab, die derzeit hohe Produktionskosten verursachen. Diese erhöhten Preise schrecken gelegentliche oder einmalige Surfer vom Kauf neuer Surfboards ab. Stattdessen bevorzugen sie häufig die Miete vorhandener Surfboards als wirtschaftlichere Option. Die hohen Kosten für Surfausrüstung schränken weiterhin die Zugänglichkeit ein, insbesondere für Personen mit budgetären Einschränkungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Boards behaupten ihre Dominanz trotz Beschleunigung bei BekleidungIm Jahr 2025 dominierte das Board-Segment den Markt für Surfausrüstung mit einem Anteil von 69,78 % am Gesamtumsatz. Diese Dominanz ist auf kürzere Ersatzzyklen, den Trend, mehrere Boards für unterschiedliche Wellen zu besitzen, und kontinuierliche Materialaufrüstungen zurückzuführen, die die Nachfrage aufrechterhalten. Die Nuancen des Markts hervorhebend stellte North Foils im Juli 2024 seine 2025er Kollektion vor, die Wing-, Prone- und Kite-Foils umfasst. Dieser Schritt unterstreicht die wachsende Nachfrage nach spezialisierten Boards in Teildisziplinen, da Verbraucher zunehmend nach auf bestimmte Surf-Stile und -Bedingungen zugeschnittener Ausrüstung suchen. Darüber hinaus hat der Branchenschwenk hin zu leichteren Kohlefaserkonstruktionen die durchschnittlichen Verkaufspreise in die Höhe getrieben und ermöglicht es dem Board-Segment, seinen Anteil zu halten, selbst wenn andere Kategorien sich ausweiten. Die Kombination aus Innovation und Anpassungsfähigkeit stellt sicher, dass das Board-Segment ein Eckpfeiler des Markts für Surfausrüstung bleibt.
Bekleidung wird voraussichtlich bis 2031 mit einer CAGR von 5,45 % wachsen, parallel zur Entwicklung des Surfens hin zu Mainstream-Streetwear. Artikel wie Marken-Rash Guards, UV-Tops und Lifestyle-T-Shirts sprechen sowohl engagierte Surfer als auch Freizeitbeachgoer an und betonen einen Küstenlebensstil. Diese Produkte decken nicht nur funktionale Bedürfnisse wie UV-Schutz und Komfort ab, sondern dienen auch als Medium für Selbstausdruck und Identität. Obwohl die Stückökonomik von Bekleidung von Hardgütern abweicht, finden Marken die Margen von Bekleidung attraktiv, da sie Modetrends mit technischer Funktionalität verbinden. Infolgedessen erlebt der Markt für Surfausrüstung ein harmonisches Zusammenspiel zwischen Boards und Bekleidung, wobei das Prestige der Hardgüter das Markenkapital der Softgüter stärkt. Diese Synergie ermöglicht es Marken, ihre Verbraucherbasis zu erweitern und gleichzeitig ihre Marktpräsenz in mehreren Produktkategorien zu stärken.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich


Nach Endnutzer:
Stabilität des Erwachsenensegments kontrastiert mit Wachstumspotenzial bei KindernIm Jahr 2025 entfielen auf Erwachsene 71,88 % der Verkäufe auf dem Markt für Surfausrüstung, was ihre beständige Kaufkraft unterstreicht und technische Anforderungen antreibt, die Forschung und Entwicklung beflügeln. Erfahrene Fahrer, die oft mehrere auf unterschiedliche Wellenbedingungen zugeschnittene Boards besitzen, steigern die Wiederholungskäufe zusätzlich. Diese Fahrer priorisieren Leistung und Haltbarkeit, was zu einer Präferenz für Premium-Materialien führt, die ihr Surf-Erlebnis verbessern. Diese Nachfrage nach hochwertigen Produkten trägt erheblich zum erhöhten durchschnittlichen Verkaufspreis des Segments bei und macht Erwachsene zu einer Schlüsselzielgruppe auf dem Markt.
Kinderausrüstung verzeichnet eine CAGR von 5,36 % und unterstreicht den Erfolg von Surfcamps und nationalen Verbänden bei der Einbindung junger Menschen. Eltern, die Surfen als eine Kombination aus Fitness und Meereswissen betrachten, rüsten häufig die Ausrüstung auf, um mit dem Wachstum ihrer Kinder Schritt zu halten. Diese Entwicklung hervorhebend verzeichnete die Nationale Vereinigung der Schulsportverbände der US-Bundesstaaten (NFHS) einen Anstieg der Beteiligung am Schulsurfen von 1.428 Schülern im Jahr 2023 auf 1.588 im Jahr 2024. Dieser Anstieg spiegelt das wachsende Interesse und die verbesserte Zugänglichkeit für jüngere Zielgruppen wider. Darüber hinaus dienen Verleihprogramme als Einstiegspunkte und führen junge Surfer in den Markt ein. Diese Programme ermöglichen es Kindern, Selbstvertrauen und Fähigkeiten aufzubauen, bevor sie zum Eigentumserwerb übergehen, und fördern so eine tiefere Verbindung zum Sport und ebnen den Weg für lebenslange Loyalität gegenüber der Surfausrüstungsbranche.
Nach Kategorie:
Dynamik des Premium-Segments fordert die Dominanz des Massenmarkts herausIm Jahr 2025 machten Massenmarktangebote mit 79,35 % den dominierenden Anteil am Gesamtumsatz aus, getrieben durch ihre starke Stellung im Einstiegs- und Freizeitbereich. Asiatische Produktionszentren, die Skaleneffekte nutzen, halten die Preise erschwinglich, ohne Abstriche bei der Qualität zu machen. Diese Zentren ermöglichen es Herstellern, große Mengen effizient zu produzieren und eine konsistente Versorgung zur Deckung der globalen Nachfrage sicherzustellen. Dennoch gibt es eine subtile Verschiebung: Da Online-Plattformen Premium-Ausrüstung in den Vordergrund stellen, ist der Anteil des Massenmarkts rückläufig, und Verbraucher erkunden zunehmend höherwertige Alternativen.
Premium-Produkte hingegen sollen mit einer soliden Rate von 5,51 % wachsen. Dieses Wachstum ist weitgehend auf Innovationen wie Kohlefaser, Leinenfaser-basierte Laminate und Bio-Kautschuk-Neoprenanzüge zurückzuführen, die alle deutliche Leistungs- oder Nachhaltigkeitsvorteile aufweisen. Diese Materialien verbessern nicht nur die Haltbarkeit und Funktionalität, sondern entsprechen auch der wachsenden Verbraucherpräferenz für umweltfreundliche Produkte. Mit zunehmendem Umweltbewusstsein beginnen Surfer, höhere Preise mit einem kleineren ökologischen Fußabdruck zu assoziieren, was das Premium-Segment des Markts für Surfausrüstung weiter antreibt. Darüber hinaus verstärken gezielte Marketingkampagnen und Empfehlungen professioneller Surfer die Attraktivität von Premium-Angeboten und fördern ihre Akzeptanz bei Enthusiasten und Profis gleichermaßen.
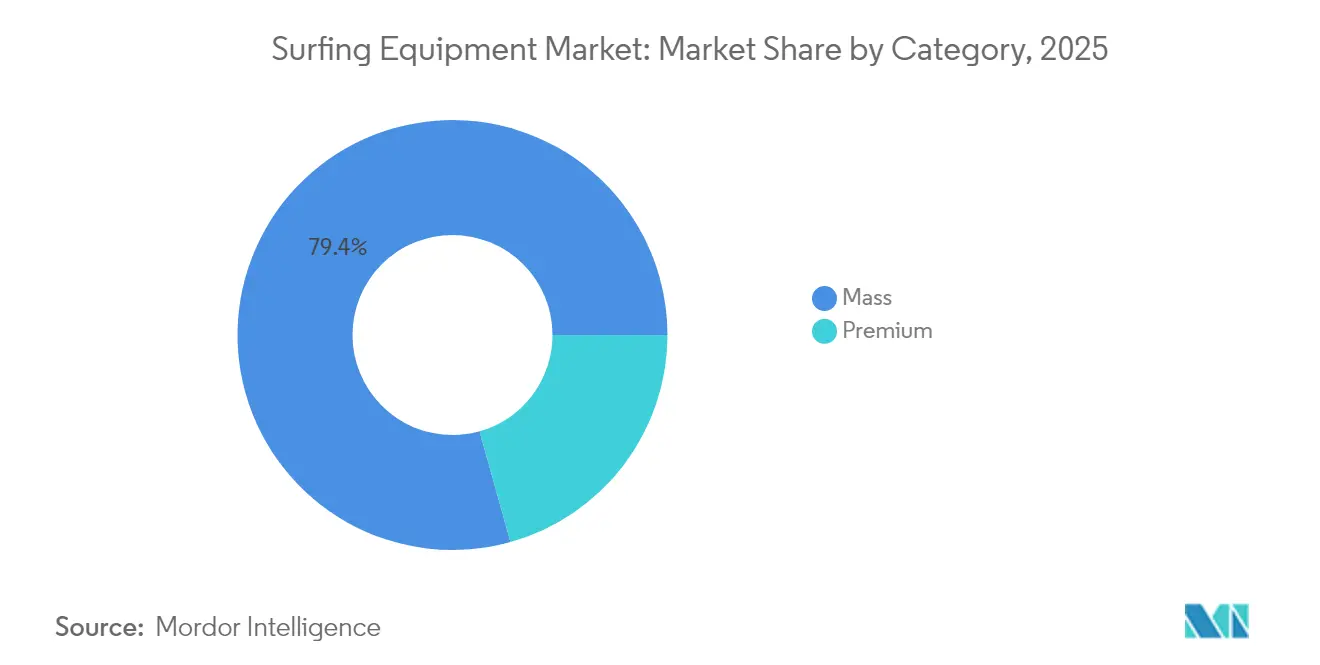
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Vertriebskanal:
Digitale Transformation beschleunigt sich trotz Dominanz des stationären HandelsIm Jahr 2025 dominierten stationäre Surfshops den Markt mit einem Anteil von 74,96 % am Gesamtumsatz. Diese Dominanz unterstreicht die Bedeutung der handgreiflichen Board-Auswahl und des unverzichtbaren Bedürfnisses nach persönlichen Neoprenanzug-Anproben. Kunden bevorzugen häufig das taktile Erlebnis der Board-Bewertung und der Sicherstellung der richtigen Neoprenanzug-Größe, was Online-Plattformen nicht vollständig replizieren können. Über den Verkauf hinaus dienen diese Shops als lebendige Gemeinschaftszentren, die Veranstaltungen wie Filmabende, lokale Wettbewerbe und Demo-Tage ausrichten. Diese Aktivitäten fördern nicht nur das Gemeinschaftsgefühl, sondern stärken auch die Kundenloyalität und -bindung und machen stationäre Geschäfte zu einem integralen Bestandteil des Surf-Ökosystems.
Unterdessen sind Online-Plattformen für ein Wachstum mit einer CAGR von 5,82 % positioniert. Innovationen wie 360-Grad-Board-Viewer, Augmented-Reality-Anproben für Neoprenanzüge und Direktverbraucher-Board-Konfiguratoren, die weltweite vakuumversiegelte Paketlieferungen anbieten, treiben diesen Anstieg voran. Diese Fortschritte bieten Komfort- und Anpassungsoptionen, die technikaffine Surfer ansprechen. Darüber hinaus verbindet der rasche Aufstieg von Click-and-Collect-Diensten die Stärken beider Kanäle – online und offline –, was Surfern ermöglicht, online zu recherchieren, bevor sie im Geschäft abholen. Dieser hybride Ansatz erfüllt das Bedürfnis nach Komfort und bewahrt gleichzeitig die Vorteile persönlicher Interaktionen.
Geografische Analyse
Markt für Surfausrüstung in Nordamerika
Im Jahr 2025 entfiel auf Nordamerika ein Anteil von 37,28 % am weltweiten Umsatz, angetrieben durch eine langjährige Surfkultur, erstklassige Surfspots und wohlhabende Küstenbewohner, die bereit sind, in hochwertige Leichtverbundwerkstoffe und Neoprenanzüge aus pflanzenbasiertem Schaum zu investieren. Die gleichmäßigen ganzjährigen Wellen in Kalifornien und Hawaii stabilisieren den Absatz, unterstützt durch die mediale Aufmerksamkeit für die World Surf League, die den Sport in der Öffentlichkeit präsent hält und neue Teilnehmer anzieht. Die etablierte Infrastruktur ermöglicht es Facheinzelhändlern, Boardreparaturen, Verleih und Demonstrationsflotten anzubieten, was die Nachfrage nach Ersatzprodukten stärkt und die Kundenbindung sichert. Mit zunehmender Beliebtheit des Surfens steigt die Nachfrage nach Ausrüstung. So meldete die Sports and Fitness Industry Association einen Anstieg der Surfer von 3,99 Millionen im Jahr 2023 auf 4,23 Millionen im Jahr 2024, was das wachsende Interesse an diesem Sport unterstreicht.
Markt für Surfausrüstung in Europa
Europa verbindet historische Surf-Hochburgen in Frankreich, Portugal und Spanien mit kälteren Märkten wie dem Vereinigten Königreich und Skandinavien, die auf Fortschritte bei Neoprenanzügen angewiesen sind, um ihren spezifischen Bedürfnissen gerecht zu werden. Der französische Tourismus erholte sich im Jahr 2024 auf 100 Millionen Ankünfte, was den Verleih von Boards und Anzügen entlang des Atlantiks ankurbelte und dem Markt für Surfausrüstung Auftrieb gab. Dieser Anstieg des Tourismus unterstützt nicht nur lokale Surfshops, sondern fördert auch die Übernahme des Surfens als Freizeitaktivität unter Besuchern. Darüber hinaus verstärken europäische Richtlinien zur Förderung umweltfreundlicherer Materialien die Nachfrage nach biobasierten Neoprenanzügen und recycelten Boardkernen, was mit den Nachhaltigkeitszielen der Region und den Verbraucherpräferenzen für umweltfreundliche Produkte übereinstimmt.
Markt für Surfausrüstung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum befindet sich im Aufschwung und prognostiziert bis 2031 ein CAGR von 5,95 %. Länder wie Indonesien, die Philippinen und Thailand vermarkten ihre Strände aktiv an regionale Touristen und nutzen ihre natürlichen Ressourcen, um sowohl Anfänger als auch erfahrene Surfer anzuziehen. Von der Regierung geförderte Surffestivals und von Influencern geleitete Kurse steigern die inländische Beteiligung, fördern lokale Board-Bau-Startups und schaffen ein unterstützendes Ökosystem für die Surfindustrie. Obwohl die aktuelle Marktdurchdringung hinter Amerika und Europa zurückbleibt, positioniert das enorme demografische Potenzial der Region in Verbindung mit steigenden verfügbaren Einkommen und wachsendem Interesse an Outdoor-Aktivitäten sie als aufstrebenden Knotenpunkt für zukünftige Kunden von Surfausrüstung.


Regulatorisches Umfeld
Nachhaltigkeits- und Lieferketten-Offenlegungspflichten gewinnen für Surfausrüstungsmarken, die in große Verbrauchermärkte verkaufen, zunehmend an Bedeutung. In den Vereinigten Staaten führt der kalifornische SB 253 Klimaberichtspflichten für große Unternehmen ein, die in diesem Bundesstaat geschäftlich tätig sind, wobei die Scope-1- und Scope-2-Berichterstattung 2026 beginnt und Scope 3 im Jahr 2027 folgt. Dieser Zeitplan veranlasst Marken und Lizenznehmer, die vorgelagerte Datenerfassung entlang der Lieferketten für Boards, Neoprenanzüge und Bekleidung zu formalisieren. In Europa wird die EU-Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen (CSRD) schrittweise für qualifizierende große Unternehmen eingeführt, mit wachsendem Schwerpunkt auf prüffähigen Umwelt- und Sozialangaben im Zusammenhang mit Materialien, Herstellung und Logistik.
Die Compliance in der Surf-Fertigung und im Sourcing wird auch durch Ökosysteme von Sozialaudits und Zertifizierungen Dritter geprägt, die branchenübergreifend in Produktionszentren eingesetzt werden, statt durch surfspezifische Vorschriften. Programme wie Amfori BSCI, die Fair Labor Association (FLA) und WRAP werden häufig für die soziale Compliance herangezogen. Auf Produktebene bieten Nachhaltigkeitsinitiativen für Surfbretter wie das ECOBOARD Project von Sustainable Surf Programmrichtlinien, mit denen Marken den Einsatz weniger belastender Materialien und Prozesse belegen. Verpflichtungen auf Markenebene, wie die in der Berichterstattung 2025 genannte Verpflichtung der Beaumanoir Group (Eigentümerin von Boardriders) zur Science Based Targets initiative (SBTi), verstärken zusätzlich die Verschiebung hin zu messbaren Zielen und überprüfbaren Praktiken bei Zulieferern.
Wettbewerbslandschaft
Die moderate Fragmentierung des Markts deutet auf Chancen zur Differenzierung hin. Globale Marken, darunter Boardriders (umfassend Quiksilver, Billabong und Roxy), Rip Curl und O'Neill, verbinden Größe mit Lifestyle-Anziehungskraft und sichern sich weltweit erstklassige Regalplätze. Ihre vielfältige Produktpalette umfasst Hardgüter, Bekleidung und Zubehör und gewährleistet eine prominente Sichtbarkeit sowohl an Reiseknotenpunkten als auch in städtischen Einzelhandelsgeschäften.
Spezialisten, angetrieben durch Innovation, sichern sich Marktanteile durch technische Kompetenz. So richten sich beispielsweise Armstrong Foils' Titaniumkern-Foils an fortgeschrittene Fahrer und betonen Gewichts-Steifigkeits-Verhältnisse. Auf einem anderen Gebiet setzt Yulex auf Nachhaltigkeit und bietet Naturkautschuk-Alternativen an, die nun von zahlreichen Neoprenanzug-Marken gegenüber traditionellem erdölbasiertem Neopren bevorzugt werden. Solche Strategien sprechen umweltbewusste Verbraucher an und ermöglichen es kleineren Unternehmen, sich abzuheben, ohne direkt auf Volumen zu konkurrieren.
Digitale Direktverbraucher-Ansätze gestalten den traditionellen Vertrieb um. Firewire Surfboards beispielsweise bietet Online-Konfiguratoren an, die es Kunden ermöglichen, Umrisse, Flossenmontagen und Artwork individuell anzupassen, mit fabrikfrischen Boards, die innerhalb von Wochen versandt werden. Diese Strategie umgeht Einzelhandelsaufschläge, unterstützt laufende Forschung und Entwicklung und sammelt detaillierte Fahrerdaten für Designverbesserungen. Gleichzeitig entwickeln sich traditionelle Surfshops zu Service-Hubs, die sich auf Reparaturen und lokales Fachwissen konzentrieren und eine symbiotische Beziehung zwischen alten und neuen Kanälen fördern.
Marktführer der Surfausrüstungsbranche
Nike, Inc.
Firewire Surfboards, LLC
Authentic Brands Group
Channel Islands Surfboards Inc
Rip Curl Group Pty Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Surfausrüstung
- Authentic Brands Group
- Rip Curl Group Pty Ltd
- Nike Inc
- Channel Islands Surfboards Inc
- Firewire Surfboards, LLC
- VF Corporation
- O’Neill
- Patagonia, Inc.
- Decathlon SA
- Global Surf Industries(GSI)
- Vegas Enterprises Pty Ltd
- Lost Enterprises
- NSP International
- JS Industries
- Haydenshapes Surfboards
- Catch Surf
- Lightning Bolt Surf Company
- Wedge Brands LLC
- Fin Control Systems Pty Ltd
- Marquee Brands LLC

Marktchancen und Zukunftsaussichten
Überprüfbare Nachhaltigkeit und vorgelagerte Transparenz erweisen sich als klare Chance, da Berichtsrahmenwerke und die zunehmende Aufmerksamkeit der Verbraucher die Nachfrage nach dokumentierten Materialien und Herstellungspraktiken erhöhen. Unternehmen, die in nachverfolgbare Rohstoffe und weniger belastende Prozesse investieren, können sich sowohl bei Hartwaren als auch bei Weichwaren differenzieren, einschließlich Bio-Harzsystemen, Initiativen zur Abfallreduzierung und von Dritten verifizierten Materialien (zum Beispiel USDA-zertifizierte biobasierte Schäume und GOTS-zertifizierte Textilien, die in Branchendiskussionen genannt werden). Firewire Surfboards hat seine Premium-Board-Strategie mit proprietären biobasierten Harzsystemen und Arbeiten zur Abfallreduzierung (einschließlich Initiativen im Zusammenhang mit EPS-Abfall) abgestimmt, was den Nachweisanforderungen entspricht, die Einzelhändler und Regulierungsbehörden zunehmend betonen.
Getrennt davon schaffen die Rückkehr von Marken und die Neupositionierung von Portfolios freien Raum an der Schnittstelle zwischen Performance und Lifestyle sowie bei digital gestützten Markteinführungsmodellen. Nikes Rückkehr in den Surfsport im Jahr 2025 durch Athletensponsoring hat die Wettbewerbsintensität bei surfinspirierter Bekleidung erhöht und zugleich den Wert athletengeführter Produktgeschichten im Zusammenhang mit großen Veranstaltungszyklen gesteigert. Direct-to-Consumer- und Online-Konfigurator-Modelle, wie sie bereits bei spezialisierten Marken wie Firewire zu sehen sind, unterstützen die Individualisierung und schnellere Feedbackschleifen beim Design und erweitern die geografische Reichweite dort, wo der spezialisierte Surf-Einzelhandel begrenzt ist, insbesondere da die Premiumisierung neben dem Massenmarktvolumen weiter zunimmt.
Recent Industry Developments in Markt für Surfausrüstung
- April 2026: Firewire Surfboards LLC brachte das Surfbrett-Modell DRK auf den Markt, entworfen von Dan Mann und ausgestattet mit der I-Bolic-2.0-Technologie. Die Einführung zielt auf das Premium-Board-Segment ab und erweitert Firewires Präsenz bei performanceorientierten Fahrern. Die Markteinführung untermauert Firewires Innovationsführerschaft und Premiumpositionierung im Markt.
- Februar 2026: Firewire Surfboards LLC brachte das Surfbrett-Modell Mindcraft heraus, eine Kollaboration zwischen Kelly Slater und Daniel Thomson. Damit wird ein neues Hochleistungsmodell im Zusammenhang mit einer bekannten Design-Partnerschaft eingeführt. Die Kollaboration untermauert Firewires Autorität bei technikgestützten Boards und stärkt die Differenzierung im Direct-to-Consumer-Geschäft.
- Februar 2026: Nike Inc. stellte das Nike Surf Symphony Kit bei den Australian Open 2026 vor. Dies verbindet stark sichtbares Branding mit der Surfkultur während eines großen Veranstaltungszyklus. Die Rückkehr in das Surf-Ökosystem soll junge Zielgruppen erschließen und sich an der Nachfrage nach Lifestyle und Bekleidung ausrichten.


Markt für Surfausrüstung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Markt für Surfausrüstung als der Wert von Produkten definiert, die für das Wellenreiten und die damit verbundene Teilnahme erworben werden. Dies umfasst Surfbretter sowie üblicherweise erworbene Surfbekleidung und Zubehör, die über Online- und Offline-Kanäle in den wichtigsten Regionen verkauft werden.
Ausschlüsse des Anwendungsbereichs: Wir schließen gebrauchte Peer-to-Peer-Transaktionen, Vermietungen sowie nicht surfspezifische Wassersportausrüstung aus, die nicht primär zum Surfen erworben wird.
Übersicht der Segmentierung
- Nach Produkttyp
- Surfboards
- Bekleidung
- Schuhwerk
- Schutzausrüstung und Zubehör
- Nach Endnutzer
- Erwachsene
- Kinder
- Nach Kategorie
- Massenmarkt
- Premium
- Nach Vertriebskanal
- Stationäre Einzelhandelsgeschäfte
- Online-Einzelhandelsgeschäfte
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den Nachfragepool abzubilden und Annahmen zu verankern, die allein aus Unternehmensangaben schwer zu beobachten sind. Wir haben Teilnahme- und Reiseindikatoren, Handelsströme und den Kontext der Verbraucherausgaben aus öffentlichen Quellen wie der International Surfing Association, der Outdoor Industry Association, der Weltorganisation für Tourismus und relevanten nationalen Statistikbehörden ausgewertet.
Wir haben zudem Jahresberichte von Unternehmen, Investorenpräsentationen und Produktkataloge herangezogen, um Preisstufen, Ersatzzyklen und Verschiebungen im Kanalmix zu verstehen. Für Gegenprüfungen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten sowie für Import- und Exportdaten auf Sendungsebene selektiv genutzt, um die Wachstumsrichtung und die Zulieferexposition plausibilitätszuprüfen. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche Dokumente und Datensätze wurden verwendet, um die Analyse zu klären, zu validieren und zu vervollständigen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, was am häufigsten gekauft wird, wie sich die durchschnittlichen Verkaufspreise regional entwickeln und wie sich die Aufteilung zwischen Online- und Fachhandel entwickelt. Wir sprachen mit Herstellern, Distributoren, Fachhändlern, Surfschulen und Materiallieferanten und führten anschließend Folgeprüfungen durch, um Annahmen zu bestätigen, die im Modell eine hohe Sensitivität über APAC, EMEA und Amerika hinweg zeigten.
Verteilung der Befragten der primären Forschungsarbeit im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Segment: 25 % | CXOs: 15 % | APAC: 49 % |
| Mittleres Segment: 56 % | Funktions-/Bereichsleiter: 34 % | EMEA: 29 % |
| Kleinere Akteure: 19 % | Manager: 51 % | Amerika: 22 % |
Marktdimensionierung & Prognose
Die Kerndimensionierung basiert auf einem Top-Down-Ansatz, bei dem Teilnahme und reisebezogene Surfaktivität in eine adressierbare Käuferbasis übersetzt und dann anhand von Ersatzzyklen und typischen Ausgaben pro Surfer in jährliche Nachfrage umgerechnet werden. Um die Gesamtsummen realistisch zu halten, haben wir das Ergebnis mit selektiven Bottom-up-Prüfungen abgeglichen, wie beispielsweise stichprobenbasierten ASP-Werten multipliziert mit geschätzten Stückzahlen für wichtige Produktgruppen, ergänzt durch Kanalprüfungen bei Einzelhändlern und Distributoren.
Einige Inputs waren besonders wichtig: geschätzte Surferteilnahme und -häufigkeit, Zeitpunkt des Board-Ersatzes, Anschlussquoten für Neoprenanzüge und Zubehör, der Online- versus Offline-Anteil nach Region sowie die Preisspanne zwischen Massen- und Premiumprodukten. Wenn direkte Datenpunkte für kleinere Länder fehlten, wurden Lücken durch Proxy-Verhältnisse aus ähnlichen Surfdestinationen geschlossen und anschließend erneut bei Expertengesprächen überprüft.
Für die Prognose wurde eine Szenarioanalyse angewendet und anschließend mittels kurzer Zeitreihenglättung der wichtigsten Treiber normalisiert, damit einmalige Tourismusspitzen den mittelfristigen Verlauf nicht überzeichnen. Annahmen wurden erst angepasst, nachdem das primäre Feedback eine konsistente Richtung über Regionen und Kundenkohorten hinweg zeigte.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale wie Surfteilnahme-Indikatoren, der breiteren Ausgabenrichtung für Sportartikel und sichtbaren Preisänderungen in den Verkaufsregalen überprüft. Zeigte ein Land oder eine Region einen Sprung, der durch die Treiber nicht erklärt werden konnte, wurde dies markiert, überprüft und vor der internen Freigabe überarbeitet.
Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse Preise, Verfügbarkeit oder Nachfragemuster verändern. Vor der Auslieferung führt ein Analyst eine erneute Prüfung der wichtigsten Inputs und aktuellen Nachrichten durch, damit der endgültige Datensatz die aktuellsten Marktbedingungen widerspiegelt.
Vergleich der Marktschätzung von Mordor Intelligence für Surfausrüstung mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für Surfausrüstung stimmen nicht immer überein, da der Anwendungsbereich oft unterschiedlich abgegrenzt wird und weil dieselben Nachfragetreiber mit unterschiedlichen Preis- und Ersatzannahmen in Umsatz umgerechnet werden können. Unterschiede ergeben sich auch aus dem gewählten Basisjahr, der Art der Währungsumrechnung und der Häufigkeit der Modellaktualisierung.
Manche Schätzungen beziehen angrenzende Strand-Lifestyle-Kategorien mit ein oder behandeln Vermietungen als Teil der Verkäufe, was die Gesamtsummen erhöhen kann, selbst wenn sich die Teilnahme kaum ändert. Andere Schätzungen stützen sich stark auf Handelsdaten, wodurch lokal gefertigte Boards übersehen werden können und die Trennung zwischen surfspezifischen und allgemeinen Wassersportprodukten verwischt werden kann. In solchen Fällen wird der ASP-Verlauf teilweise als pauschaler Aufschlag angewendet. Im Gegensatz dazu wird die Trennschärfe bei Mordor Intelligence enger gehalten, wobei Umsätze nur für surfspezifische Ausrüstungsverkäufe über die definierten Kanäle und Regionen erfasst werden, mit Preisstufen und Ersatzzeitpunkten, die durch Expertengespräche erneut überprüft wurden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,85 Mrd. USD (2026) | |
| Branchenfachzeitschrift A | 5,27 Mrd. USD (2024) | Verwendet einen breiteren, lifestyle-orientierten Anwendungsbereich, der nicht surfspezifische Strandprodukte einschließen kann, und wendet einen schnelleren ASP-Aufschlag an, ohne das Ersatzverhalten regional erneut zu validieren. |
| Regionale Beratungsgesellschaft B | 4,10 Mrd. USD (2024) | Engere Abdeckung mit Schwerpunkt auf gehandelten Waren und formellem Einzelhandel, die lokal produzierte Boards und Verkäufe im Fachhandel in wichtigen Surfdestinationen unterzählen kann. |
Insgesamt erklärt sich die Bandbreite überwiegend durch den Anwendungsbereich und die Art, wie Nachfragesignale in preislich bewertete Volumina umgerechnet werden. Unser Ansatz bleibt nachvollziehbar in Bezug auf Teilnahme, Ersatz, Kanalmix und regionale Preisstufen, was die Endzahl leichter reproduzier- und stresstestbar macht.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Surfausrüstung?
Der Markt für Surfausrüstung wurde im Jahr 2026 auf 4,85 Milliarden USD bewertet und soll bis 2031 einen Wert von 6,19 Milliarden USD erreichen.
Welcher Produkttyp erzielt den höchsten Umsatz?
Surfboards führen mit einem Marktanteil von 69,78 % am Markt für Surfausrüstung im Jahr 2025 dank schnellerer Ersatzzyklen und laufender Materialinnovation.
Welche Region weist das schnellste Wachstumspotenzial auf?
Asien-Pazifik soll bis 2031 mit einer CAGR von 5,95 % expandieren, da steigende Mittelklasseeinkommen und Tourismus-Infrastruktur die Beteiligung fördern.
Wie bedeutend ist der Online-Einzelhandel für Surfausrüstung?
Online-Kanäle haben heute eine kleinere Basis, wachsen jedoch mit einer CAGR von 5,82 % und übertreffen das Wachstum des stationären Handels, da Visualisierungstools sich verbessern und Direktverbrauchermarken skalieren.
Warum gewinnen Premium-Produkte an Dynamik?
Surfer zahlen zunehmend für leichtere Kohlefaserkonstruktionen und nachhaltige Materialien; dieses Premium-Segment ist auf eine CAGR von 5,51 % ausgerichtet, die das Massenmarktwachstum übertrifft.
Seite zuletzt aktualisiert am:



