
Taille et parts du marché des équipements de surf
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
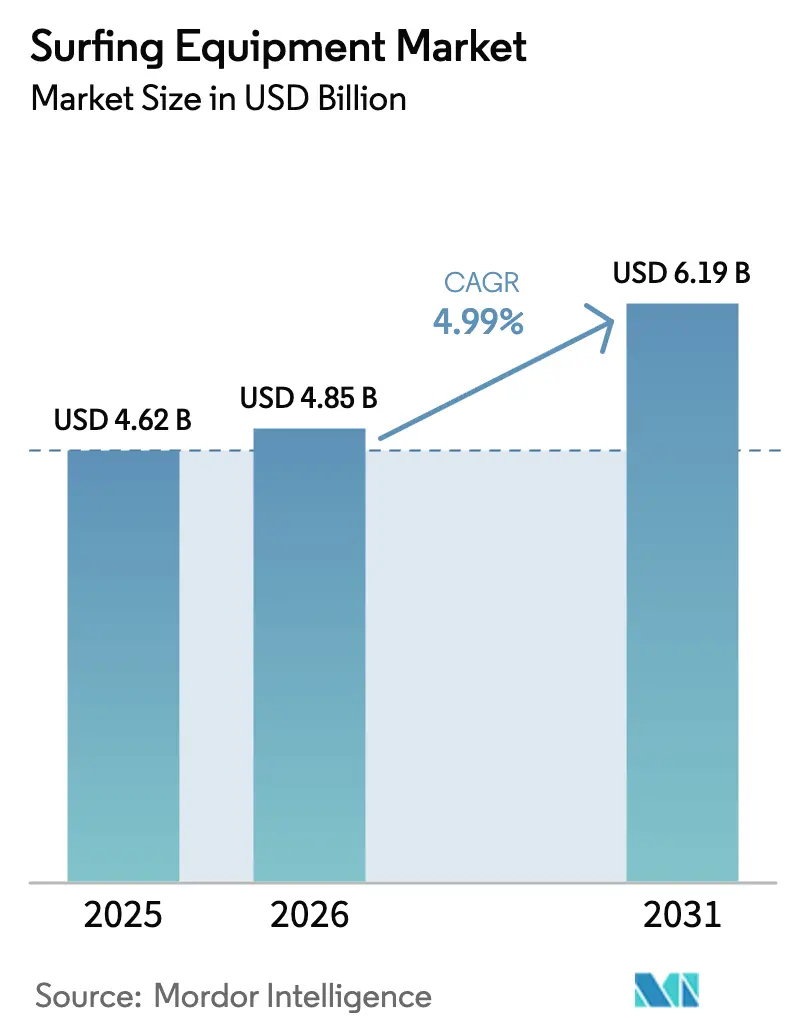
| Taille du Marché (2026) | 4.85 Milliards de dollars |
| Taille du Marché (2031) | 6.19 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.99 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
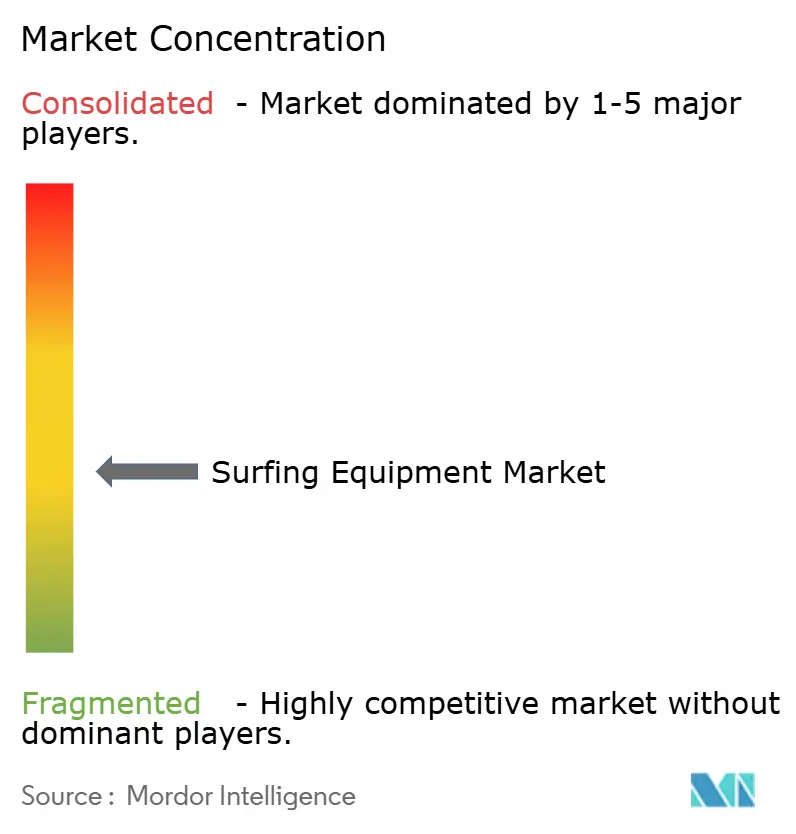
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de surf par Mordor Intelligence
La taille du marché des équipements de surf devrait passer de 4,62 milliards USD en 2025 à 4,85 milliards USD en 2026 et devrait atteindre 6,19 milliards USD d'ici 2031, à un CAGR de 4,99 % sur la période 2026-2031. Cette trajectoire souligne l'expansion du marché au-delà de ses limites côtières traditionnelles. À mesure que les innovations produits émergent et que la sensibilisation environnementale s'intensifie, les attentes des consommateurs évoluent. Des avancées notables, telles que les constructions en composite de carbone, les alternatives durables au caoutchouc et les noyaux de planches plus légers, ont amélioré les performances, entraînant des achats plus fréquents. Par ailleurs, un fort regain du tourisme côtier en 2024 a stimulé la demande des surfeurs itinérants et des amateurs de style de vie, dont beaucoup considèrent désormais les planches et les vêtements comme des symboles de statut. Soulignant cette tendance, le Système européen d'information et d'autorisation de voyage (ETIAS) a signalé une hausse significative des investissements dans les destinations côtières polonaises. Les transactions hôtelières ont grimpé en flèche pour dépasser 120 millions EUR en 2024, un bond substantiel par rapport aux 45 millions EUR de 2023[1]Source : Système européen d'information et d'autorisation de voyage, "La côte baltique polonaise attire les voyageurs du monde entier alors que le tourisme progresse de 30 %", www.etias.com. Alors que le segment premium, représentant moins d'un cinquième des ventes en volume, est en hausse, les surfeurs assidus s'orientent vers des équipements plus légers, plus résistants et plus respectueux de l'environnement. L'essor du commerce numérique accélère encore cette croissance, les spécialistes du surf en ligne et les marques en vente directe aux consommateurs pénétrant des marchés où les boutiques de surf traditionnelles sont rares.
Principaux enseignements du rapport
- Par type de produit, les planches de surf ont dominé avec 69,78 % de la part du marché des équipements de surf en 2025, tandis que les vêtements devraient afficher un CAGR de 5,45 % jusqu'en 2031.
- Par utilisateur final, les adultes ont représenté 71,88 % de la taille du marché des équipements de surf en 2025 ; le segment enfants mène la croissance avec un CAGR de 5,36 % jusqu'en 2031.
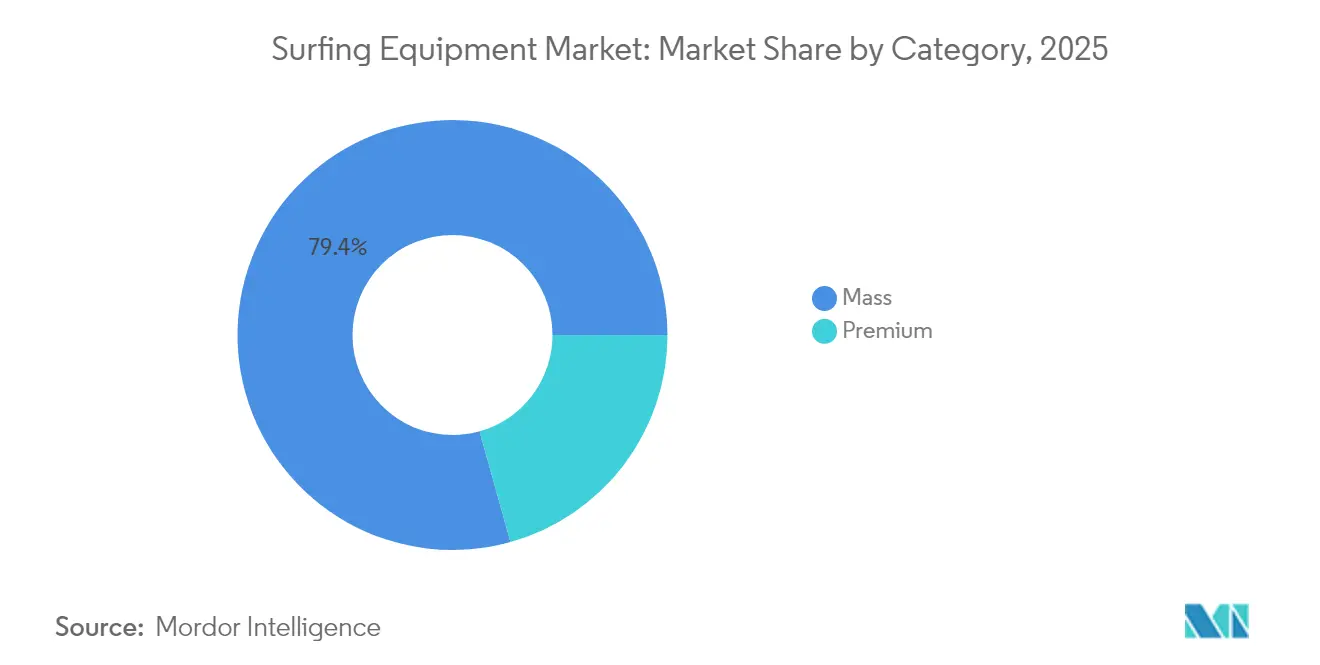
- Par catégorie, les articles de grande consommation ont capté 79,35 % des revenus en 2025, tandis que le segment premium devrait progresser à un CAGR de 5,51 %.
- Par canal de distribution, le commerce de détail hors ligne a contrôlé 74,96 % de la taille du marché des équipements de surf en 2025 ; les ventes en ligne progressent à un CAGR de 5,82 %.
- Par géographie, l'Amérique du Nord a représenté 37,28 % des revenus en 2025, tandis que l'Asie-Pacifique est en passe d'atteindre un CAGR de 5,95 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Popularité croissante du surf en tant que sport et style de vie | +0.8% | Mondial, avec l'impact le plus fort en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Avancées technologiques dans les matériaux et la conception des planches de surf | +0.7% | Mondial, porté par les pôles d'innovation australiens et californiens | Long terme (≥ 4 ans) |
| Expansion des écoles de surf et des programmes de formation | +0.6% | Cœur Asie-Pacifique, extension vers l'Amérique du Sud | Court terme (≤ 2 ans) |
| Croissance du tourisme côtier et des destinations de surf | +0.5% | Régions côtières mondiales, marchés émergents, priorité | Moyen terme (2 à 4 ans) |
| Influence des réseaux sociaux et des influenceurs de surf | +0.4% | Mondial, avec la pénétration la plus élevée en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Participation croissante aux événements de surf compétitif | +0.3% | Mondial, l'influence olympique stimulant le développement régional | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Popularité croissante du surf en tant que sport et style de vie
L'inclusion du surf au programme olympique a non seulement validé ses voies compétitives, mais a également élargi sa couverture médiatique. Cette promotion a transformé les planches de surf et les vêtements de marque en symboles de style de vie convoités, étendant leur attrait bien au-delà du public de surfeurs traditionnels. À mesure que la popularité du sport augmente, les tournois locaux se multiplient et les surfeurs amateurs affluent dans les camps d'été, stimulant la demande d'équipements de surf. Par exemple, l'Association internationale des surfeurs a rapporté en 2023 qu'il y avait environ 23 millions de surfeurs dans le monde. Les marques ont réorienté leur stratégie marketing en ciblant les amateurs de fitness urbains qui voient désormais le surf comme un complément attrayant à leurs routines de salle de sport et de club de course à pied. Ce changement est manifeste dans la demande croissante de planches premium, les nouveaux venus donnant la priorité à des équipements alliant performance et attrait esthétique. De plus, les contenus lifestyle sur les réseaux sociaux amplifient cette tendance, les influenceurs de surf gagnant une audience mondiale, traduisant harmonieusement l'exposition culturelle en une demande accrue pour les produits.
Avancées technologiques dans les matériaux et la conception des planches de surf
Les équipements de surf se transforment grâce aux innovations de matériaux qui améliorent les performances, la durabilité et la durabilité environnementale. Des innovations telles que les mâts en fibre de carbone, les fuselages à noyau en titane et les bio-résines recyclables permettent non seulement de réduire le poids de 15 à 20 %, mais aussi d'améliorer la précision de la flexion et la résistance. Prenons par exemple les mâts composites carbone Quad C-Beam d'Armstrong Foils. Ils permettent la création de foils plus fins et plus rapides sans sacrifier la durabilité, répondant aux besoins des riders qui naviguent dans diverses conditions de vagues. En outre, les avancées dans le façonnage numérique et les technologies de CAO rendent les planches semi-personnalisées plus abordables, démocratisant l'accès aux équipements haut de gamme. Les fabricants de combinaisons de surf se tournent désormais vers des matériaux respectueux de l'environnement, tels que le caoutchouc naturel et le néoprène à base de calcaire, trouvant un équilibre entre chaleur, flexibilité et réduction de l'impact environnemental. Les designs de ailerons tirent désormais parti de la fibre de carbone et des structures en nid d'abeille, améliorant la maniabilité. Grâce à des pratiques durables comme l'utilisation de noyaux recyclés et de résines biosourcées, le secteur entre en résonance avec les valeurs écologiques des surfeurs. Cela rend non seulement les équipements avancés et respectueux de l'environnement plus accessibles, mais propulse également le sport vers un avenir plus vert.
Expansion des écoles de surf et des programmes de formation
L'enseignement professionnel réduit la barrière d'intimidation pour les enfants, les femmes et les adultes plus âgés, les encourageant à pratiquer le surf tout en favorisant des mises à niveau systématiques, passant des planches d'apprentissage à surface souple aux planches composites plus courtes à mesure que leurs compétences s'améliorent. Les écoles de surf, tant saisonnières qu'estivales, se développent rapidement pour répondre à la demande croissante de surf. Par exemple, en septembre 2024, les écoles saisonnières Woolworths SurfGroms ont lancé leurs programmes saisonniers, offrant une formation à la fois aux surfeurs amateurs et aux participants professionnels. De plus, sur la côte sud de l'Australie, des écoles comme la Pines Surfing Academy proposent des forfaits complets comprenant la location d'équipements, des cours et des cliniques de progression. Cette approche intégrée assure non seulement un renouvellement régulier des équipements, bénéficiant aux fabricants de planches, mais offre également aux marques l'opportunité de tester de nouveaux matériaux dans des conditions réelles, permettant des boucles de rétroaction plus rapides et plus efficaces.
Croissance du tourisme côtier et des destinations de surf
Après la pandémie, les gouvernements ont considérablement augmenté leurs investissements dans les spots de surf, amélioré l'accès aux plages et ouvert des boutiques de location, ce qui a collectivement stimulé les ventes récurrentes de matériel. La France est devenue une destination clé, attirant un nombre substantiel de touristes dans ses villes côtières, où les activités de surf aventureuses gagnent en popularité et stimulent la croissance du marché. Selon le rapport de CAMPUS FRANCE, environ 100 millions de touristes ont visité la France en 2024, soulignant son importance en tant que pôle touristique mondial[2]Source : CAMPUS FRANCE, "2024, une année record pour le tourisme international en France", www.campusfrance.org. Par ailleurs, les destinations émergentes en Asie du Sud-Est et en Amérique centrale font activement la promotion de la culture du surf comme alternative distinctive aux vacances balnéaires traditionnelles. Cette orientation stratégique a stimulé la demande de planches de surf adaptées aux voyages et de combinaisons compactes et faciles à transporter, répondant aux préférences des voyageurs en quête d'aventure.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Nombre limité d'installations de surf et faibles taux de participation dans certaines régions | -0.9% | Régions intérieures à l'échelle mondiale, marchés émergents avec un accès côtier limité | Long terme (≥ 4 ans) |
| Déclin des étendues d'eau et des ressources naturelles | -0.6% | Mondial, avec un impact aigu dans les régions touchées par la sécheresse | Long terme (≥ 4 ans) |
| Coût élevé des équipements de surf | -0.4% | Marchés émergents, segments de consommateurs sensibles aux prix | Moyen terme (2 à 4 ans) |
| Dépendance saisonnière et météorologique | -0.3% | Régions tempérées, marchés à schémas saisonniers marqués | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Nombre limité d'installations de surf et faibles taux de participation
Bien que l'intérêt pour le surf continue d'augmenter en ligne, une part importante de la population mondiale réside loin des côtes surfables, limitant la participation directe au sport. Les parcs à vagues artificielles ont émergé comme solution potentielle ; cependant, leurs exigences élevées en capital et leurs complexités opérationnelles confinent leur développement aux complexes hôteliers haut de gamme et aux zones urbaines aisées. Cette exclusivité limite l'accessibilité pour de plus larges données démographiques. Dans les pays en développement, les dépenses publiques sont souvent orientées vers des projets d'infrastructure critiques, laissant peu de ressources pour les investissements dans des bassins à vagues coûteux. Par conséquent, la croissance de la demande locale d'équipements de surf, tels que les planches de surf et les combinaisons de surf, reste limitée. Ces facteurs freinent collectivement l'adoption généralisée du surf, malgré sa popularité croissante dans les espaces numériques et les réseaux sociaux.
Coût élevé des équipements de surf
Les frais d'inscription élevés et le coût des équipements constituent des obstacles significatifs pour les surfeurs en devenir, en particulier sur les marchés à faibles revenus. Selon un article publié en avril 2024 dans Surf Expedition, le prix des planches de surf commence à environ 150 USD, tandis que les planches de surf en mousse premium oscillent entre 600 et 800 USD, faisant du surf un sport coûteux. Bien que les marques en vente directe aux consommateurs et l'utilisation de matériaux alternatifs visent à réduire les coûts, des baisses de prix substantielles dépendent du passage à l'échelle des bio-résines et des mousses recyclées, qui impliquent actuellement des coûts de production élevés. Ces prix élevés découragent les surfeurs occasionnels ou ponctuels d'acheter de nouvelles planches de surf. Ils préfèrent souvent louer des planches de surf existantes comme option plus économique. Les coûts élevés associés aux équipements de surf continuent de limiter l'accessibilité, en particulier pour ceux dont le budget est limité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
Les planches maintiennent leur domination malgré l'accélération des vêtementsEn 2025, le segment des planches a dominé le marché des équipements de surf, représentant 69,78 % du chiffre d'affaires total. Cette domination est attribuée à des cycles de remplacement plus courts, à la tendance à posséder plusieurs planches pour différents spots, et aux mises à niveau continues de matériaux qui soutiennent la demande. Soulignant les nuances du marché, North Foils a dévoilé sa gamme 2025 en juillet 2024, comprenant des foils de wing, de prone et de kite. Cette démarche souligne la demande croissante de planches spécialisées dans les sous-disciplines, les consommateurs recherchant de plus en plus des équipements adaptés à des styles et des conditions de surf spécifiques. En outre, le virage du secteur vers des constructions en carbone plus légères a fait monter les prix de vente moyens, permettant au segment des planches de maintenir sa part même à mesure que d'autres catégories s'élargissent. La combinaison de l'innovation et de l'adaptabilité fait du segment des planches un pilier du marché des équipements de surf.
Les vêtements devraient croître à un CAGR de 5,45 % jusqu'en 2031, parallèlement à l'évolution du surf vers la mode urbaine grand public. Des articles comme les lycras de marque, les tops anti-UV et les t-shirts lifestyle séduisent à la fois les surfeurs assidus et les vacanciers décontractés, mettant en valeur un style de vie côtier. Ces produits répondent non seulement à des besoins fonctionnels, tels que la protection UV et le confort, mais servent également de vecteur d'expression de soi et d'identité. Bien que l'économie unitaire des vêtements diverge de celle des produits rigides, les marques trouvent les marges des vêtements attrayantes, mêlant tendances de la mode et fonctionnalité technique. Par conséquent, le marché des équipements de surf témoigne d'une interaction harmonieuse entre planches et vêtements, le prestige des produits rigides renforçant la valeur de marque des produits souples. Cette synergie permet aux marques d'élargir leur base de consommateurs tout en renforçant leur présence sur le marché dans plusieurs catégories de produits.


Par utilisateur final :
La stabilité du segment adulte contraste avec le potentiel de croissance des enfantsEn 2025, les adultes ont représenté 71,88 % des ventes sur le marché des équipements de surf, soulignant leur pouvoir d'achat constant et stimulant les demandes techniques qui alimentent la recherche et le développement. Les riders expérimentés, possédant souvent plusieurs planches adaptées à différentes conditions de vagues, renforcent davantage les achats répétés. Ces riders privilégient la performance et la durabilité, ce qui les amène à préférer des matériaux premium qui améliorent leur expérience de surf. Cette demande de produits de haute qualité contribue de manière significative au prix de vente moyen élevé du segment, faisant des adultes un segment démographique clé sur le marché.
Les équipements pour enfants, avec un CAGR de 5,36 %, soulignent le succès des camps de surf et des fédérations nationales dans l'engagement des jeunes. Les parents, qui voient le surf comme une combinaison de fitness et d'éducation maritime, mettent fréquemment à niveau les équipements pour suivre la croissance de leurs enfants. Soulignant cette tendance, la Fédération nationale des associations sportives des lycées (NFHS) a noté une augmentation de la participation au surf dans les lycées, passant de 1 428 élèves en 2023 à 1 588 en 2024. Cette augmentation reflète un intérêt croissant et une accessibilité améliorée pour les jeunes. Par ailleurs, les programmes de location servent de passerelles, introduisant les jeunes surfeurs au marché. Ces programmes permettent aux enfants de renforcer leur confiance et leurs compétences avant de passer à l'achat, favorisant un lien plus profond avec le sport et ouvrant la voie à une fidélité durable à l'industrie des équipements de surf.
Par catégorie :
L'élan du segment premium remet en question la domination de la grande consommationEn 2025, les offres de grande consommation ont représenté 79,35 % du chiffre d'affaires total, portées par leur solide position dans les usages d'entrée de gamme et occasionnels. Les pôles de production asiatiques, qui tirent parti des économies d'échelle, parviennent à maintenir des prix abordables sans compromettre la qualité. Ces pôles permettent aux fabricants de produire de grands volumes de manière efficace, garantissant un approvisionnement régulier pour répondre à la demande mondiale. Cependant, un changement subtil est en cours : à mesure que les plateformes en ligne mettent en avant les équipements premium, la part du marché de grande consommation connaît un déclin progressif, les consommateurs explorant de plus en plus des alternatives haut de gamme.
Les produits premium, quant à eux, devraient croître à un taux robuste de 5,51 %. Cette croissance est largement attribuée aux innovations telles que la fibre de carbone, les stratifiés à base de lin et les combinaisons en bio-caoutchouc, qui présentent toutes des avantages distincts en matière de performance ou de durabilité environnementale. Ces matériaux améliorent non seulement la durabilité et la fonctionnalité, mais s'alignent également sur la préférence croissante des consommateurs pour les produits respectueux de l'environnement. Avec une sensibilisation environnementale croissante, les surfeurs commencent à associer des prix plus élevés à une empreinte écologique plus faible, propulsant davantage le segment premium du marché des équipements de surf. De plus, des campagnes marketing ciblées et des parrainages par des surfeurs professionnels amplifient l'attrait des offres premium, stimulant leur adoption parmi les passionnés et les professionnels.
Par canal de distribution :
La transformation numérique s'accélère malgré la domination du commerce hors ligneEn 2025, les boutiques de surf hors ligne ont dominé le marché, représentant 74,96 % du total des ventes. Cette domination souligne l'importance de la sélection des planches en présentiel et le besoin crucial d'essayages de combinaisons en personne. Les clients préfèrent souvent l'expérience tactile de l'évaluation des planches et de l'ajustement des combinaisons, ce que les plateformes en ligne ne peuvent pas reproduire pleinement. Au-delà des ventes, ces boutiques servent de centres communautaires animés, accueillant des événements tels que des soirées cinéma, des concours locaux et des journées de démonstration. Ces activités favorisent non seulement un sentiment de communauté, mais renforcent également la fidélité et l'engagement des clients, faisant des magasins hors ligne une partie intégrante de l'écosystème du surf.
Parallèlement, les plateformes en ligne sont sur le point de croître, anticipant un CAGR de 5,82 %. Des innovations telles que les visionneuses de planches à 360 degrés, les essayages de combinaisons en réalité augmentée et les configurateurs de planches en vente directe aux consommateurs avec livraison mondiale sous vide stimulent cette hausse. Ces avancées offrent des options de commodité et de personnalisation qui séduisent les surfeurs technophiles. De plus, la montée rapide des services click-and-collect mêle les atouts des canaux en ligne et hors ligne, permettant aux surfeurs de faire leurs recherches en ligne avant de procéder au retrait en magasin. Cette approche hybride répond au besoin de commodité tout en conservant les avantages des interactions en personne.
Analyse géographique
Marché des équipements de surf en Amérique du Nord
En 2025, l'Amérique du Nord représentait 37,28 % des revenus mondiaux, portée par une culture du surf profondément ancrée, des spots de surf de premier plan et des résidents côtiers aisés prêts à investir dans des composites légers haut de gamme et des combinaisons en mousse d'origine végétale. Les houles régulières tout au long de l'année en Californie et à Hawaï stabilisent les ventes, soutenues par la couverture médiatique de la World Surf League, qui maintient le sport dans l'œil du public et attire de nouveaux participants. Une infrastructure bien établie permet aux détaillants spécialisés de proposer des réparations de planches, des locations et des flottes de démonstration, renforçant ainsi la demande de remplacement et fidélisant la clientèle. À mesure que le surf gagne en popularité, la demande en équipements augmente. Par exemple, la Sports and Fitness Industry Association a signalé une hausse du nombre de surfeurs, passant de 3,99 millions en 2023 à 4,23 millions en 2024, soulignant l'intérêt croissant pour ce sport.
Marché des équipements de surf en Europe
L'Europe associe des hauts lieux historiques du surf en France, au Portugal et en Espagne à des marchés plus froids comme le Royaume-Uni et la Scandinavie, qui s'appuient sur les avancées en matière de combinaisons pour répondre à leurs besoins spécifiques. Le tourisme français a rebondi à 100 millions d'arrivées en 2024, stimulant la location de planches et de combinaisons le long de l'Atlantique et donnant un coup de pouce au marché des équipements de surf. Cette augmentation du tourisme soutient non seulement les boutiques de surf locales, mais encourage également l'adoption du surf comme activité de loisir parmi les visiteurs. De plus, les politiques européennes favorisant des matériaux plus écologiques amplifient la demande de combinaisons biosourcées et de noyaux de planches recyclés, s'alignant sur les objectifs de durabilité de la région et les préférences des consommateurs pour des produits respectueux de l'environnement.
Marché des équipements de surf en Asie-Pacifique
L'Asie-Pacifique est en plein essor, avec un CAGR projeté de 5,95 % jusqu'en 2031. Des pays comme l'Indonésie, les Philippines et la Thaïlande commercialisent activement leurs plages auprès des touristes régionaux, tirant parti de leurs ressources naturelles pour attirer aussi bien les débutants que les surfeurs expérimentés. Des festivals de surf parrainés par les gouvernements et des stages animés par des influenceurs stimulent la participation nationale, soutiennent les startups locales de fabrication de planches et créent un écosystème favorable à l'industrie du surf. Bien que la pénétration actuelle du marché soit en retrait par rapport à l'Amérique et à l'Europe, le vaste potentiel démographique de la région, conjugué à la hausse des revenus disponibles et à l'intérêt croissant pour les activités de plein air, la positionne comme un pôle émergent pour les futurs clients d'équipements de surf.
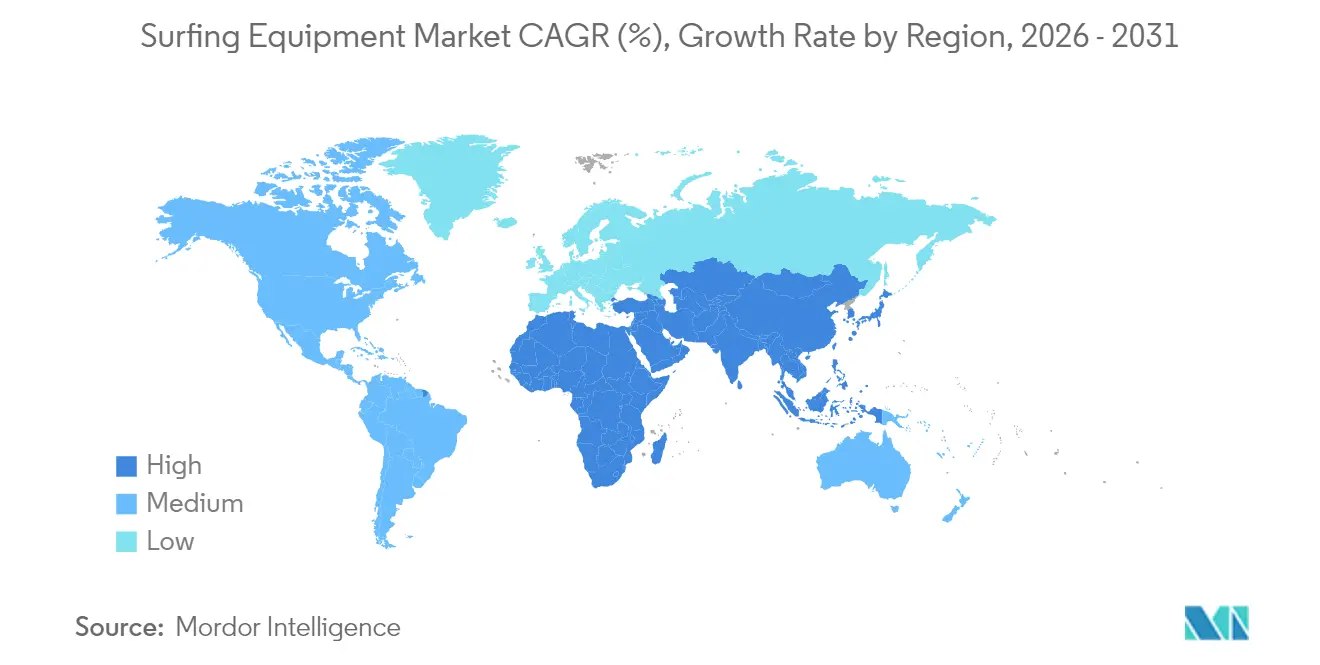
Note: Les parts de segment de tous les segments individuels seront disponibles à l'achat du rapport

Paysage réglementaire
Les exigences en matière de durabilité et de transparence de la chaîne d'approvisionnement deviennent de plus en plus importantes pour les marques d'équipement de surf qui vendent sur de grands marchés de consommation. Aux États-Unis, la loi californienne SB 253 introduit des obligations de reporting climatique pour les grandes entreprises opérant dans l'État, avec un reporting des émissions de Scope 1 et 2 à partir de 2026 et du Scope 3 à partir de 2027. Ce calendrier pousse les marques et les licenciés à formaliser la collecte de données en amont sur les chaînes d'approvisionnement des planches, combinaisons et vêtements. En Europe, la directive européenne sur le reporting de durabilité des entreprises (CSRD) est déployée progressivement auprès des grandes entreprises éligibles, avec une importance croissante accordée aux divulgations environnementales et sociales auditables liées aux matériaux, à la fabrication et à la logistique.
La conformité dans la fabrication et l'approvisionnement du surf est également façonnée par des écosystèmes d'audit social tiers et de certification utilisés dans l'ensemble des pôles de production, plutôt que par une réglementation spécifique au surf. Des programmes tels que Amfori BSCI, la Fair Labor Association (FLA) et WRAP sont couramment référencés pour la conformité sociale. Au niveau des produits, des initiatives de durabilité pour les planches de surf telles que le projet ECOBOARD de Sustainable Surf fournissent des lignes directrices que les marques utilisent pour justifier des matériaux et des procédés à moindre impact. Les engagements pris au niveau des marques, tels que l'engagement du groupe Beaumanoir (propriétaire de Boardriders) envers la Science Based Targets initiative (SBTi) cité dans son rapport 2025, renforcent davantage cette évolution vers des objectifs mesurables et des pratiques fournisseurs vérifiables.
Paysage concurrentiel
La fragmentation modérée du marché suggère des opportunités de différenciation. Les marques mondiales, notamment Boardriders (regroupant Quiksilver, Billabong et Roxy), Rip Curl et O'Neill, combinent échelle et attrait lifestyle, assurant une présence de premier plan dans les rayons à l'échelle mondiale. Leur gamme de produits diversifiée couvre les produits rigides, les vêtements et les accessoires, garantissant une visibilité importante tant dans les points de vente des zones touristiques que dans les commerces de détail urbains.
Les spécialistes, portés par l'innovation, se taillent des parts de marché grâce à leur expertise technique. Par exemple, les foils à noyau en titane d'Armstrong Foils s'adressent aux riders avancés, en mettant l'accent sur les rapports poids/rigidité. Sur un autre front, Yulex défend la durabilité, proposant des alternatives en caoutchouc naturel désormais privilégiées par de nombreuses marques de combinaisons par rapport au néoprène traditionnel à base de pétrole. De telles stratégies séduisent les consommateurs soucieux de l'environnement, permettant aux petites entreprises de se distinguer sans concurrencer directement sur les volumes.
Les approches numériques en vente directe aux consommateurs redéfinissent la distribution traditionnelle. Firewire Surfboards, par exemple, propose des configurateurs en ligne permettant aux clients de personnaliser les contours, les configurations d'ailerons et les motifs, avec des planches neuves expédiées depuis l'usine en quelques semaines. Cette stratégie contourne les marges de détail, soutient la recherche et le développement continus, et recueille des données détaillées sur les riders pour améliorer les conceptions. Parallèlement, les boutiques de surf traditionnelles se transforment en centres de services, se concentrant sur les réparations et l'expertise locale, favorisant une relation symbiotique entre les anciens et les nouveaux canaux.
Leaders du secteur des équipements de surf
Nike, Inc.
Firewire Surfboards, LLC
Authentic Brands Group
Channel Islands Surfboards Inc
Rip Curl Group Pty Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements de surf
- Authentic Brands Group
- Rip Curl Group Pty Ltd
- Nike Inc
- Channel Islands Surfboards Inc
- Firewire Surfboards, LLC
- VF Corporation
- O’Neill
- Patagonia, Inc.
- Decathlon SA
- Global Surf Industries(GSI)
- Vegas Enterprises Pty Ltd
- Lost Enterprises
- NSP International
- JS Industries
- Haydenshapes Surfboards
- Catch Surf
- Lightning Bolt Surf Company
- Wedge Brands LLC
- Fin Control Systems Pty Ltd
- Marquee Brands LLC

Opportunités de marché et perspectives d'avenir
La durabilité vérifiable et la transparence en amont apparaissent comme une opportunité claire, à mesure que les cadres de reporting et l'examen des consommateurs augmentent la demande de matériaux et de pratiques de fabrication documentés. Les entreprises qui investissent dans des intrants traçables et des procédés à moindre impact peuvent se différencier tant dans les produits durs que dans les produits souples, notamment les systèmes de bio-résine, les initiatives de réduction des déchets et les matériaux certifiés par des tiers (par exemple, les mousses biosourcées certifiées USDA et les textiles certifiés GOTS mentionnés dans les discussions sectorielles). Firewire Surfboards a aligné sa stratégie de planches haut de gamme sur des systèmes de résine biosourcée propriétaires et des travaux de réduction des déchets (y compris des initiatives liées aux déchets d'EPS), ce qui correspond aux exigences de preuve que les détaillants et les régulateurs mettent de plus en plus en avant.
Par ailleurs, le retour de marques et le repositionnement de portefeuille créent des espaces vierges dans les croisements entre performance et style de vie, ainsi que dans les modèles de mise sur le marché numériques. Le retour de Nike au surf en 2025, via des activités de parrainage d'athlètes, a intensifié la concurrence dans les vêtements inspirés du surf, tout en augmentant la valeur des récits produits portés par des athlètes liés aux grands cycles d'événements. Les modèles de vente directe au consommateur et de configurateurs en ligne, déjà visibles à travers des marques spécialisées comme Firewire, favorisent la personnalisation et des boucles de retour plus rapides sur le design, et élargissent la portée géographique là où le commerce spécialisé de surf est limité, en particulier alors que la premiumisation se poursuit parallèlement au volume du marché de masse.
Recent Industry Developments in Marché des équipements de surf
- Avril 2026 : Firewire Surfboards LLC a lancé le modèle de planche de surf DRK, conçu par Dan Mann et intégrant la technologie I-Bolic 2.0. Ce lancement cible le segment des planches haut de gamme et étend la présence de Firewire auprès des riders orientés performance. Cette sortie renforce le leadership en innovation de Firewire et son positionnement haut de gamme sur le marché.
- Février 2026 : Firewire Surfboards LLC a lancé le modèle de planche de surf Mindcraft, une collaboration entre Kelly Slater et Daniel Thomson. Cela introduit un nouveau modèle haute performance lié à un partenariat de conception reconnu. Cette collaboration renforce l'autorité de Firewire dans les planches technologiques et consolide sa différenciation en vente directe au consommateur.
- Février 2026 : Nike Inc. a dévoilé le Nike Surf Symphony Kit lors de l'Open d'Australie 2026. Cela relie une image de marque à forte visibilité à la culture du surf lors d'un événement majeur. Ce retour dans l'écosystème du surf vise à capter les publics jeunes et à s'aligner sur la demande en matière de style de vie et de vêtements.


Marché des équipements de surf Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des équipements de surf est défini comme la valeur des produits achetés pour la pratique de glisse sur vague et les activités connexes. Cela comprend les planches de surf ainsi que les vêtements et accessoires de surf couramment achetés, vendus via des canaux en ligne et hors ligne dans les principales régions.
Exclusions du périmètre : nous excluons les transactions de particulier à particulier d'occasion, la location, et le matériel de sports nautiques non spécifique au surf qui n'est pas acheté principalement pour la pratique du surf.
Aperçu de la segmentation
- Par type de produit
- Planches de surf
- Vêtements
- Chaussures
- Protections et accessoires
- Par utilisateur final
- Adultes
- Enfants
- Par catégorie
- Grande consommation
- Premium
- Par canal de distribution
- Magasins de vente au détail hors ligne
- Magasins de vente au détail en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier le bassin de la demande et ancrer des hypothèses difficiles à observer à partir des seules communications des entreprises. Nous avons examiné les indicateurs de participation et de voyage, les flux commerciaux et le contexte des dépenses de consommation issus de sources publiques telles que l'International Surfing Association, l'Outdoor Industry Association, l'Organisation mondiale du tourisme, et les agences statistiques nationales pertinentes.
Nous avons également consulté les rapports annuels des entreprises, les présentations aux investisseurs et les catalogues de produits pour comprendre les échelles de prix, les cycles de remplacement et les évolutions du mix de canaux. Pour les vérifications croisées, des abonnements payants pour les données financières des entreprises et pour les registres d'importation et d'exportation au niveau des expéditions ont été utilisés de manière sélective afin de vérifier la cohérence de la direction de croissance et l'exposition aux fournisseurs. Les sources citées ici sont illustratives, et de nombreux autres documents publics et jeux de données ont été utilisés pour clarifier, valider et compléter l'analyse.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation des produits les plus fréquemment achetés, l'évolution des prix de vente moyens par région, et l'évolution de la répartition entre la vente en ligne et le commerce spécialisé. Nous avons échangé avec des fabricants, des distributeurs, des détaillants spécialisés, des écoles de surf et des fournisseurs de matériaux, puis avons utilisé des vérifications complémentaires pour confirmer les hypothèses présentant une forte sensibilité dans le modèle à travers l'APAC, l'EMEA et les Amériques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 25% | Cadres dirigeants (CXO) : 15% | APAC : 49% |
| Niveau intermédiaire : 56% | Responsables fonctionnels/d'unité : 34% | EMEA : 29% |
| Petits acteurs : 19% | Managers : 51% | Amériques : 22% |
Dimensionnement du marché et prévisions
Le dimensionnement de base est construit selon une approche descendante, où la participation et l'activité de surf liée aux voyages sont traduites en une base d'acheteurs adressable, puis converties en demande annuelle à l'aide des cycles de remplacement et de la dépense typique par surfeur. Pour conserver des totaux réalistes, nous avons corroboré le résultat avec des vérifications ascendantes sélectives telles que des prix de vente moyens échantillonnés multipliés par des volumes unitaires estimés pour les principaux groupes de produits, ainsi que des vérifications de canaux auprès des détaillants et distributeurs.
Quelques intrants ont eu le plus d'importance : la participation et la fréquence estimées des surfeurs, le calendrier de remplacement des planches, les taux d'attachement des combinaisons et accessoires, la part en ligne par rapport au hors ligne par région, et la dispersion des prix entre les produits de masse et haut de gamme. Lorsque des points de données directs manquaient pour les pays plus petits, les lacunes ont été traitées à l'aide de ratios proxy issus de destinations de surf similaires, puis révisées à nouveau lors des rappels d'experts.
Pour les prévisions, une analyse de scénarios a été appliquée, puis normalisée à l'aide d'un lissage de séries temporelles courtes sur les principaux moteurs, afin que les pics ponctuels du tourisme ne surestiment pas la trajectoire à moyen terme. Les hypothèses n'ont été ajustées qu'après que les retours primaires ont montré une direction cohérente entre les régions et les cohortes de clients.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants tels que les indicateurs de participation au surf, l'orientation plus large des dépenses en articles de sport, et les changements de prix visibles en rayon. Si un pays ou une région présentait une hausse qui ne pouvait être expliquée par l'ensemble des moteurs, elle était signalée, examinée et retravaillée avant validation interne.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs modifient les prix, la disponibilité ou les schémas de demande. Avant la livraison, un analyste effectue un nouveau passage sur les principaux intrants et les actualités récentes afin que le jeu de données final reflète les conditions de marché les plus récentes.
Estimation du marché des équipements de surf par Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées pour les équipements de surf ne coïncident pas toujours, car le périmètre est souvent défini différemment, et parce que les mêmes moteurs de demande peuvent être convertis en chiffre d'affaires à l'aide d'hypothèses de prix et de remplacement différentes. Les différences proviennent également de l'année de référence choisie, de la manière dont les devises sont converties, et de la fréquence de mise à jour du modèle.
Certaines estimations intègrent des catégories adjacentes liées au style de vie de plage ou traitent la location comme faisant partie des ventes, ce qui peut augmenter les totaux même si la participation ne change guère. D'autres estimations s'appuient fortement sur les données commerciales, ce qui peut omettre les planches fabriquées localement et brouiller la distinction entre les produits spécifiques au surf et les sports nautiques en général. Dans ces cas, la trajectoire du prix de vente moyen est parfois appliquée comme une majoration uniforme. En revanche, la répartition est maintenue plus stricte pour Mordor Intelligence, où le chiffre d'affaires n'est comptabilisé que pour les ventes d'équipements spécifiques au surf à travers les canaux et régions définis, avec des paliers de prix et un calendrier de remplacement revérifiés par des rappels d'experts.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,85 milliards USD (2026) | |
| Revue sectorielle A | 5,27 milliards USD (2024) | Utilise un périmètre plus large axé sur le style de vie, pouvant inclure des produits de plage non liés au surf, et applique une majoration de prix de vente moyen plus rapide sans revalidation du comportement de remplacement par région. |
| Cabinet de conseil régional B | 4,10 milliards USD (2024) | Couverture plus restreinte mettant l'accent sur les biens échangés et le commerce formel, ce qui peut sous-estimer les planches produites localement et les ventes en boutiques spécialisées dans les principales destinations de surf. |
Dans l'ensemble, l'écart s'explique principalement par le périmètre et par la manière dont les signaux de demande sont convertis en volumes valorisés. Notre approche reste traçable en termes de participation, de remplacement, de mix de canaux et de paliers de prix par région, ce qui rend le chiffre final plus facile à reproduire et à tester.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des équipements de surf ?
Le marché des équipements de surf était évalué à 4,85 milliards USD en 2026 et devrait atteindre 6,19 milliards USD d'ici 2031.
Quel type de produit génère le plus de revenus ?
Les planches de surf arrivent en tête avec 69,78 % de la part du marché des équipements de surf en 2025, grâce à des cycles de remplacement plus rapides et à une innovation continue dans les matériaux.
Quelle région présente le plus grand potentiel de croissance ?
L'Asie-Pacifique devrait se développer à un CAGR de 5,95 % jusqu'en 2031, la hausse des revenus de la classe moyenne et l'infrastructure touristique stimulant la participation.
Quelle est l'importance du commerce en ligne pour les équipements de surf ?
Les canaux en ligne représentent une base plus réduite aujourd'hui, mais progressent à un CAGR de 5,82 %, surpassant la croissance des magasins physiques à mesure que les outils de visualisation s'améliorent et que les marques en vente directe aux consommateurs prennent de l'ampleur.
Pourquoi les produits premium gagnent-ils en élan ?
Les surfeurs paient de plus en plus pour des constructions en carbone plus légères et des matériaux durables ; ce segment premium est parti pour un CAGR de 5,51 % qui dépasse la croissance de la grande consommation.
Dernière mise à jour de la page le:



