
医薬品メンブレンろ過市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
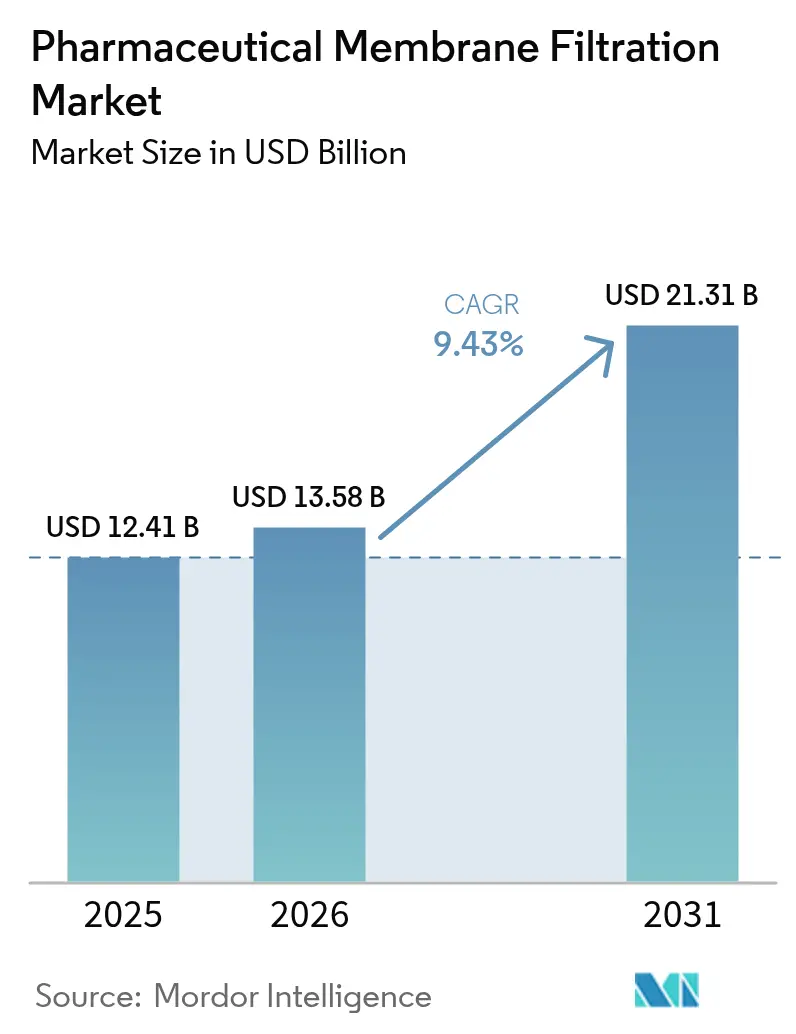
| 市場規模 (2026) | 13.58 十億米ドル |
| 市場規模 (2031) | 21.31 十億米ドル |
| Growth Rate (2026 - 2031) | 9.43 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医薬品メンブレンろ過市場分析
医薬品メンブレンろ過市場規模は、2025年の124億1,000万米ドルから2026年には135億8,000万米ドルに成長し、2026年~2031年の年平均成長率9.43%で2031年までに213億1,000万米ドルに達すると予測されています。
需要は、無菌かつ高性能なフィルターを必要とするバイオロジクス、遺伝子治療、ワクチンプログラムの急増から生じています。本セクターはまた、ウイルス除去の実証を求める規制上の圧力や、コンタミネーションリスクを抑えながら生産の機動性を高めるシングルユースシステムからも恩恵を受けています。ナノろ過、連続プロセス、リアルタイム分析への投資が、特にウイルス除去、タンパク質濃縮、注射用水製造における採用をさらに押し上げています。北米は、確立されたバイオプロセシング基盤とFDAによる明確なガイダンスを背景にリーディングポジションを維持しており、アジア太平洋は大規模な設備増強とバイオテクノロジーへのインセンティブを追い風に勢いを増しています。
主要レポートのポイント
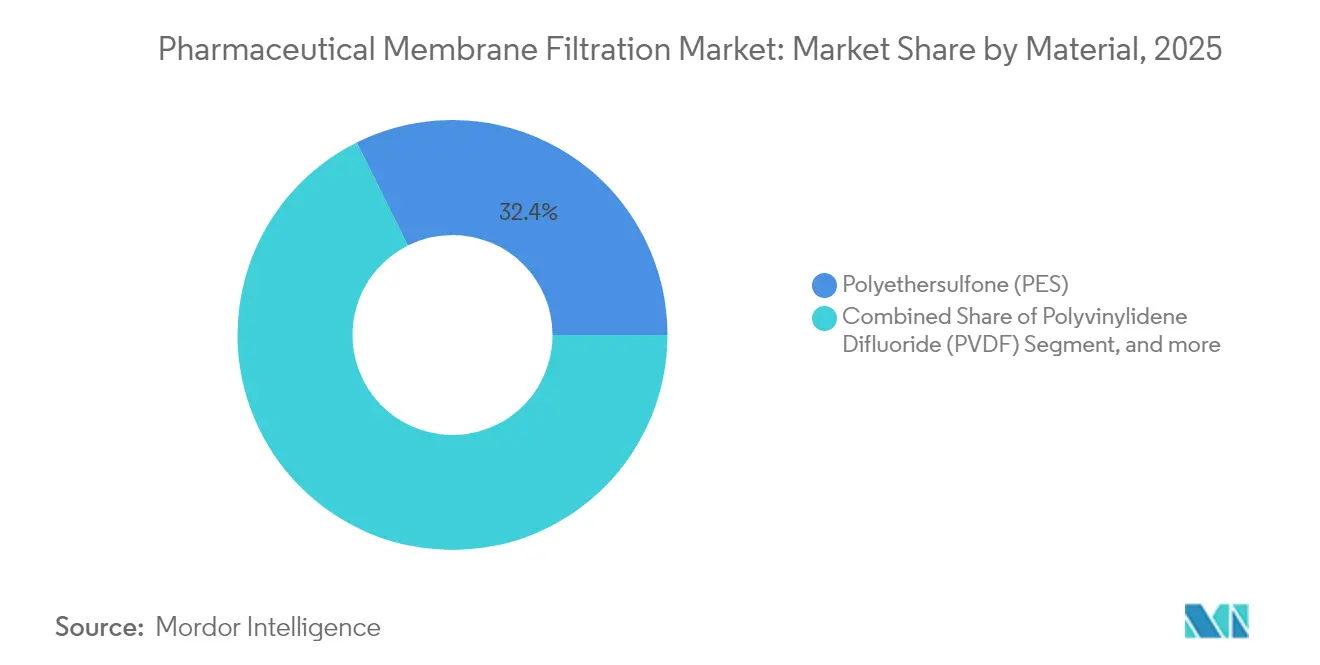
- 素材別では、ポリエーテルスルホンが2025年に32.35%の収益シェアでトップとなり、ポリフッ化ビニリデンは2031年にかけて年平均成長率9.73%で拡大する見込みです。
- 技術別では、精密ろ過が2025年の医薬品メンブレンろ過市場規模の43.75%を占め、ナノろ過は2031年にかけて年平均成長率12.45%で成長すると予測されています。
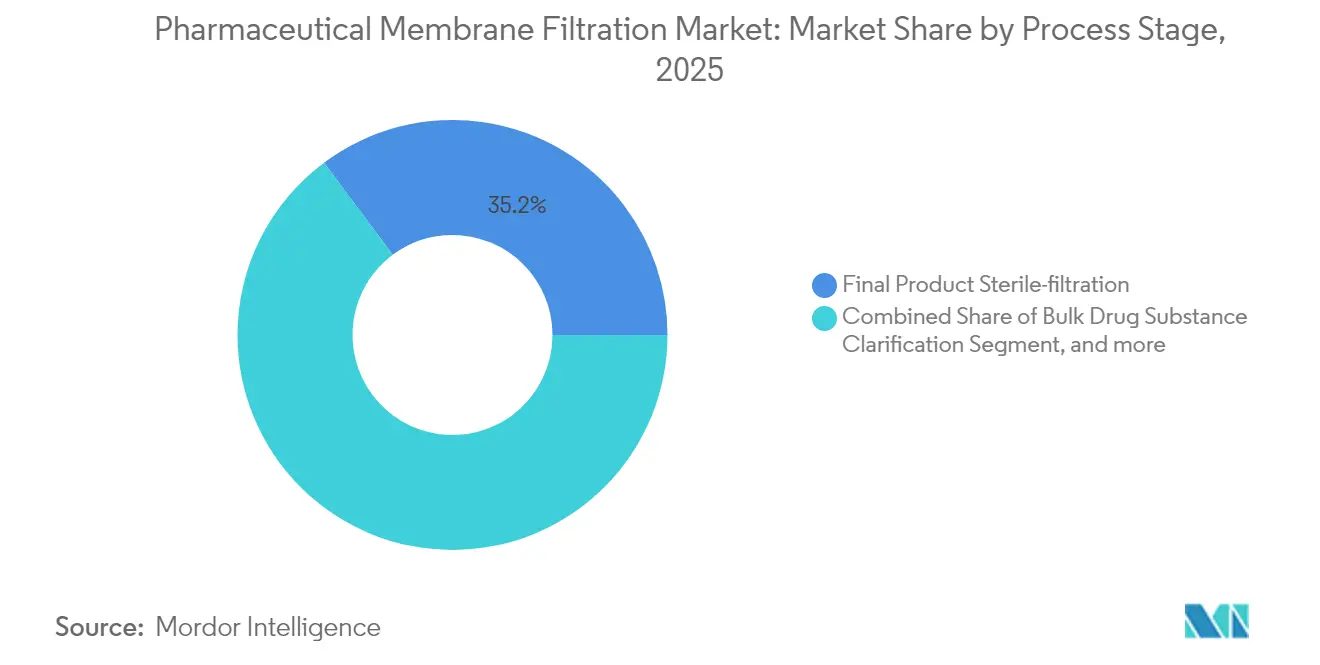
- プロセス段階別では、無菌ろ過が2025年の医薬品メンブレンろ過市場シェアの35.20%を占め、原薬バルク清澄化は2031年にかけて年平均成長率14.07%で拡大する見込みです。
- スケール別では、商業生産が2025年の医薬品メンブレンろ過市場の52.90%を占め、ラボラトリースケールは2031年にかけて年平均成長率10.04%を示す見込みです。
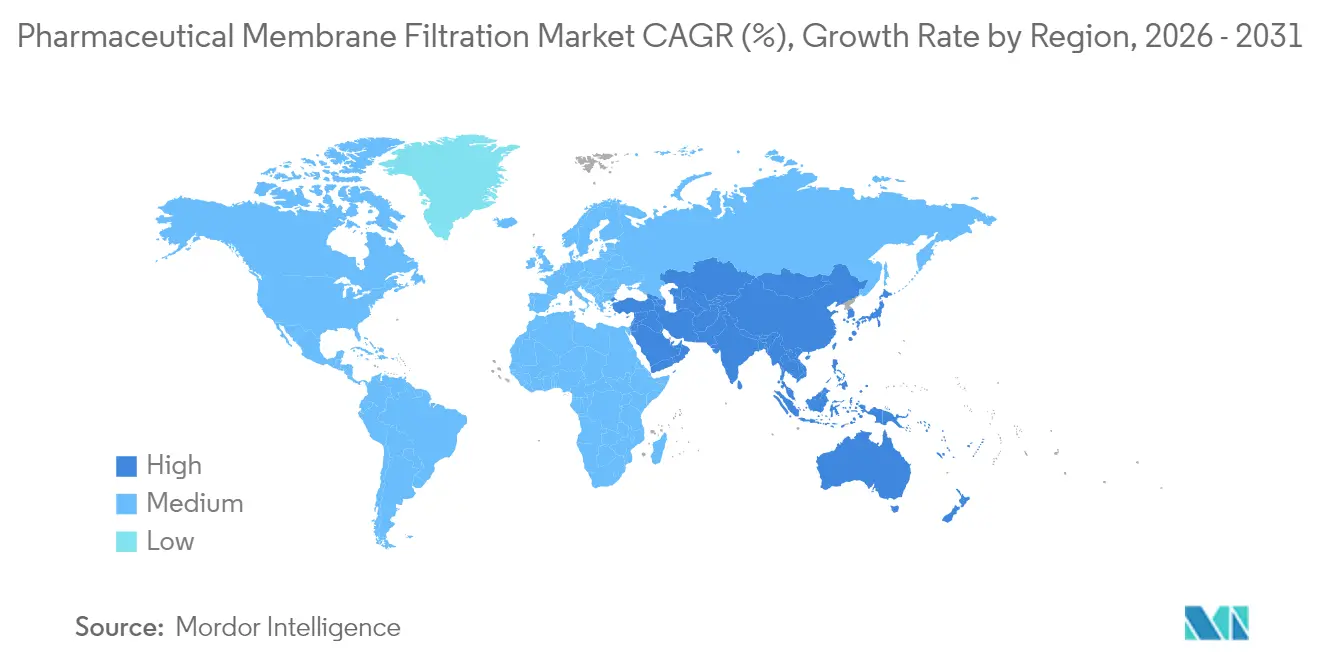
- 地域別では、北米が2025年の医薬品メンブレンろ過市場シェアの36.10%を獲得し、アジア太平洋は2031年にかけて最速の年平均成長率11.23%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
医薬品膜ろ過市場のドライバー影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| シングルユース技術の 採用拡大 | +1.8% | グローバル、 特に北米と欧州で顕著 | 中期 (2~4年) |
| バイオロジクスおよび遺伝子治療 パイプラインの拡大 | +2.1% | 北米と欧州が中核、 アジア太平洋へ拡大中 | 長期( 4年以上) |
| 厳格な 規制要件 | +1.2% | グローバル、 EUがPUPSIT義務化を主導 | 短期( 2年以内) |
| ナノろ過技術の 進歩 | +1.5% | グローバル、 研究開発は先進国市場に集中 | 中期 (2~4年) |
| 研究開発投資の 増加 | +1.0% | 北米、 欧州、新興アジア太平洋市場 | 長期( 4年以上) |
| 新興市場における 医薬品製造の拡大 | +1.4% | アジア太平洋が中核、 ラテンアメリカおよび中東・アフリカ | 長期( 4年以上) |
| 情報源: Mordor Intelligence | |||
シングルユース技術の採用拡大
シングルユースろ過アセンブリは段取り替え時間を最大50%短縮し、洗浄バリデーションを不要にすることで、現代のバイオロジクス施設の中核的な柱となっています。中空糸接線流設計との互換性により、生産者は既存ラインを迅速に改修できます。フレキシブルなバッグベースシステムは個別化治療の並行キャンペーンを可能にし、内蔵センサーはFDAの継続的モニタリング要件を満たす重要品質データを送信します。ユーティリティと労働力の削減によりコスト優位性が高まり、軽量な構造材料により廃棄物量も減少します。遺伝子治療の量産化が進む中、エンドトキシン除去率99.999%以上に対応したシングルユースカートリッジは、製品間キャリーオーバーのリスクなしに迅速なバッチターンアラウンドを実現します。[1]Masahito Tahashi、「Planova FG1:次世代ウイルスフィルター」、asahi-kasei.com このモデルは、迅速なサイト展開とサージキャパシティを必要とするパンデミック対策戦略と整合しています。
バイオロジクスおよび遺伝子治療パイプラインの拡大
グローバルバイオロジクスパイプラインは1万件を超える活性プログラムを有し、それぞれが6 log10超の除去要件を満たす堅牢なウイルスろ過を必要としています。プラスミドDNAおよびウイルスベクターは高粘度負荷をもたらし、せん断誘発性分解を回避するために最適化された細孔形状を持つメンブレンへの需要を促進しています。[2]食品医薬品局、「Q5A(R2) ウイルス安全性評価」、fda.govAsahi KaseiのPlanova FG1は7倍高いフラックスを実現し、保持性を損なうことなくプロセス時間を短縮します。改訂されたQ5A(R2)ガイダンスはリスクベースのバリデーションを推進し、迅速な商業化を支援するアプリケーション固有のフィルター開発を促しています。このトレンドはmRNAワクチンにも及んでおり、清澄化と滅菌は脆弱な脂質ナノ粒子を保護するために低結合条件下で実施される必要があります。
厳格な規制要件
改訂されたEU附属書1は使用前滅菌後完全性試験を義務付け、製造業者にリアルタイムリーク検出と自動報告の統合を強制しています。[3]製薬・ヘルスケア協会、「附属書1 無菌製造改訂」、pda.org 米国とEUの立場の相違が二重コンプライアンス経路を生み出し、グローバル企業は再適格化を避けるためにより厳格な基準を採用するよう促されています。当局は現在、すべてのフィルタートレインに対して故障モード影響解析を求めており、イベントを記録してオペレーターエラーを防止する完全自動テスターの採用を促進しています。継続的プロセス検証はインライン分析にさらなる重点を置き、設備投資を増加させる一方で逸脱対応を加速させます。PDUFA VIIは先進製造に対するFDAの継続的な支援を示し、最先端ろ過への投資対効果を強化しています。
ナノろ過技術の進歩
グラフェンおよびMXene層のブレークスルーにより、原子に近い厚さで高いフラックスを同一の選択性で実現するメンブレンが生まれ、従来の透過性と選択性のトレードオフが緩和されています。高圧システムは現在200~1,000 Daの精密なカットオフを維持し、製造業者がタンパク質精製を微調整できるようにしています。耐溶剤性バリアントは有機反応ストリームの直接処理を可能にし、乾燥工程を省略してエネルギーを節約します。最適化研究では、pH、導電率、圧力のバランスを取ることでナノろ過スループットが100 L/m²から900 L/m²に向上し、バイオロジクス1グラム当たりのろ過コストを削減できることが示されています。スキッドコントロールに組み込まれた予測モデリングソフトウェアは、様々な原料のパフォーマンスをシミュレートすることでテクノロジートランスファーを加速します。
医薬品膜ろ過市場の抑制要因影響分析*
| 阻害要因 | (~)% CAGRへの影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高い設備 投資 | -1.3% | グローバル、 新興市場でより高い | 短期( 2年以内) |
| メンブレンファウリングと ライフサイクルの短縮 | -1.1% | グローバル、 連続操業に影響 | 中期 (2~4年) |
| 統合の 複雑性 | -0.8% | 先進製造を持つ 先進国市場 | 中期 (2~4年) |
| 途上地域での 認知度の低さ | -0.6% | アジア太平洋新興市場、 ラテンアメリカ、中東・アフリカ | 長期( 4年以上) |
| 情報源: Mordor Intelligence | |||
高い設備投資
商業規模のろ過スイートは、スキッド、分析機器、バリデーションを含めると1,000万米ドル以上のコストがかかり、中小企業やCDMOにとって障壁となっています。PATセンサーの統合はデータヒストリアンとサイバーセキュリティレイヤーの認証が必要なため、支出をさらに増加させます。新興市場の製造業者は資金確保のために補助金やパートナーシップに頼ることが多く、為替変動が予算を圧迫する可能性があります。Thermo FisherによるSolventumの41億米ドルでの買収は、精製技術において競争力を維持するために必要な投資規模を示しています。多国籍企業は地域をまたいでテストプロトコルを複製する必要があり、重複設備に縛られる資本が膨らみます。
メンブレンファウリングの問題とライフサイクルの短縮
タンパク質凝集体、DNA、脂質がケーキを形成し細孔壁に吸着することで、管理されない場合は透過フラックスが35%低下します。ウイルスろ過は、負荷下でシフトする深層内にナノ粒子が捕捉されやすく、ブレークスルーのリスクがあります。洗浄サイクルはダウンタイムと薬品コストを増加させ、強力な薬剤はメンブレン寿命を短縮します。防汚表面処理と非対称細孔設計は影響を軽減しますが、ユーザーは新素材を検証する必要があり、プロジェクトのタイムラインが延長されます。連続製造はフィルターがより長時間オンラインに保たれるためリスクを高め、予測ファウリング分析の需要が高まっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
医薬品膜ろ過市場セグメン分析
素材別:
PESの優位性がPVDFのイノベーションに直面PESは高い耐薬品性と低タンパク質結合性が評価され、2025年の医薬品メンブレンろ過市場の32.35%を占めました。その親水性は211 mL/minの流量でタンパク質吸着を1%未満に抑え、モノクローナル抗体精製において安定した収率を実現します。表面スルホン化とPEGグラフティングにより親水性が向上し、寿命が延び、ファウリングが抑制されます。
PVDFはPFAS規制の不確実性にもかかわらず、低抽出物と最終充填ラインへの適合性から年平均成長率9.73%で成長すると予測されています。規制上の不確実性はサプライヤーにPFASフリーバリアントの開発を促していますが、ユーザーはスチームインプレースサイクルに対するPVDFの熱安定性を評価しています。混合セルロースエステル、ナイロン、ポリプロピレンメンブレンは、極端な堅牢性が必要でないニッチなラボまたはコスト重視の用途に対応しています。比較研究では、PESが高固形分負荷下で透過性を維持する一方、PVDFは低結合無菌ろ過に優れることが示されています。製造業者は、保管全体を通じて製品純度を維持するために、より厳格な浸出物限界を満たす超高純度グレードを目指しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


技術別:
精密ろ過がリードしナノろ過が加速精密ろ過は、細胞回収とバイオバーデン低減への定着した使用により、2025年に43.75%の収益シェアを占めました。直列抵抗モデルにより正確なスケールアップが可能となり、パイロットデータが製造に確実に反映されます。交互接線流と組み合わせた連続精密ろ過は、強化フェドバッチ培養の回収力価を向上させます。ナノろ過は、高フラックス下でのウイルス除去を求めるワクチンおよび遺伝子治療パイプラインを背景に、年平均成長率12.45%で上昇する見込みです。
二次元材料コーティングは20 nmの細孔排除を犠牲にすることなく水透過性を高め、6 log10超のウイルス除去を促進します。スケールダウンリグは最適なpHと導電率の範囲を定義するのに役立ち、パラメーターを調整することで900%のスループット向上をもたらします。限外ろ過はバッファー交換とタンパク質濃縮に不可欠であり、逆浸透は注射システム向け水処理を担います。
プロセス段階別:
無菌ろ過の優位性が清澄化の成長に挑戦される最終無菌ろ過は、充填・仕上げ前の最後の障壁としての役割を反映し、2025年の医薬品メンブレンろ過市場規模の35.20%を占めました。当局は絶対保持を証明するBrevundimonas diminutaチャレンジテストを要求しており、0.22 µmのPESおよびPVDFカートリッジの広範な使用を促しています。シングルユースカプセル形式は、製品ロスなしにインラインで完全性テストを実施できるため、小規模キャンペーン薬品で人気を博しています。
原薬バルク清澄化は、高細胞密度培養が不純物負荷を増加させ、クロマトグラフィー精製前に深層ろ過が必要となることから、年平均成長率14.07%で上昇すると予測されています。デュアルレイヤー設計を持つ次世代深層ろ過媒体はDNAとHCPを除去しながら濁度を制御します。水・ユーティリティろ過、空気・ガスフィルター、細胞回収工程は引き続き上流の衛生管理を支えていますが、連続プロセスへのシフトにより、数日間の操業を維持できる堅牢な清澄化トレインへの需要が高まっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
スケール別:
商業生産がラボラトリーイノベーションをリード商業プラントは2025年の医薬品メンブレンろ過市場の52.90%を占め、成熟したブロックバスターポートフォリオの重要性を示しています。統合スイートは清澄化、濃縮、ウイルスろ過を単一スキッドに統合し、フットプリントを最小化します。パイロットラインはせん断とフラックス条件を一致させることで、研究開発と製造をつなぐ確実なテクノロジートランスファーを提供します。
ラボラトリーシステムは、遺伝子編集とmRNA研究の加速を背景に年平均成長率10.04%で拡大すると予測されており、GMPプラットフォームへと発展できる柔軟なベンチリグへの需要を促進しています。スケールダウンクロスフローセルは供給比率を維持するため、開発者は設備投資承認前にファウリングをモデル化しCIPを最適化できます。モジュラー設計によりユーザーは段階的に工程を追加でき、プログラムのマイルストーンに合わせた支出と財務リスクの低減を実現します。
地域分析
北米および欧州の医薬品膜ろ過市場
北米は2025年に医薬品膜ろ過市場の36.10%のシェアを維持しており、バイオロジクス工場の密なネットワークと、明確なガイダンスにより先進的な製造を支持するFDAによって支えられています。パンデミック対策に向けた連邦政府のインセンティブが、大容量シングルユースシステムおよび連続ラインへの支出を持続させています。欧州はこれに続いており、生産者にPUPSITおよび自動完全性検査の採用を義務付けるアネックス1の改訂によって牽引されています。各企業は、厳格な監査要件に対応するため、ウイルスフィルターおよびデータ豊富なスキッドに投資しています。
アジア太平洋、中南米および中東の医薬品膜ろ過市場
アジア太平洋地域は、各国政府がバイオテクノロジーハブへの資金投入を進める中、2031年までに11.23%のCAGRで成長する見込みです。CytivaによるKoreaサイトへの1.5億米ドルの投資、およびMilliporeSigmaによる大田(テジョン)への3億ユーロの工場建設は、同地域の台頭を示しており、無菌フィルターおよびシングルユースキトの現地供給によりロジスティクスチェーンの短縮を実現しています。中国およびインドはGMP遵守を強化しており、中国のバイオマネージャーの約90%、インドのバイオマネージャーの100%がグローバル市場参入を目指しています。中南米および中東では、ブラジルおよびサウジアラビアが主導し、経済多角化を目的としてCDMOを誘致するなど、段階的な進展が見られます。ICHガイドラインの調和により技術移転が容易となり、グローバル企業が複数の大陸にわたって同一のろ過トレインを展開することが可能となっています。

規制環境
無菌製造とウイルス安全性への要求は、医薬品ろ過における膜選定、バリデーションの深度、インテグリティテストの実施方法を引き続き形作っている。欧州連合では、EU GMPアネックス1が全面的に施行されており(最終条項は2024年8月に発効)、サイト全体の汚染管理戦略(CCS)を要求し、無菌ろ過工程の管理、特に無菌グレードフィルターの使用前・滅菌後インテグリティテスト(PUPSIT)の強化を求めている。アネックス1の施行と並行して、EDQMは2024年11月に改訂ガイダンス(PA PH CEP (23) 54)を発行し、無菌物質に関するドシエ要件、特に無菌ろ過に関するフィルター識別や微生物チャレンジ試験などの明示的な文書化とバリデーションの証拠について明確化した。
米国では、21 CFR Part 210および211に基づくcGMP要求事項が引き続きフィルターバリデーションおよび工程内管理の基盤となっており、FDAガイダンスは膜フィルターの細菌保持能力を実証するために広く用いられている。2026年の重要な規格改訂もろ過アセンブリおよびシングルユース部材に影響を及ぼす。USP一般試験法665および1665は2026年5月1日に全面施行され、ポリマー部材由来のプロセス機器関連溶出物(PERL)を評価するリスクベースの枠組みが確立された。これにより、原薬および製剤製造に使用されるプラスチック製ハウジング、コネクター、シングルユースろ過フローパスに対する文書化および適格性評価の負担が増加している。
競合環境
医薬品メンブレンろ過市場は中程度の集約を示しています。DanaherはCytivaとPallを統合し、エンドツーエンドのろ過・精製を提供する75億米ドルのバイオプロセシング部門を形成しました。Thermo Fisherはクロマトグラフィー樹脂とシングルユースシステムを連携させるため、Solventumの精製事業を41億米ドルで買収し、フットプリントを拡大しました。Asahi KaseiはPlanova FG1でウイルスフィルターを進化させ、サイクルタイムを短縮する高フラックスを実現しています。
サプライヤーは、特にPUPSITと附属書1に関する規制専門知識と、ファウリングを予測するデジタルツインによって差別化を図っています。Parker-Hannifinは産業用ろ過のノウハウを活用して医薬品ガスおよびユーティリティラインに対応し、セクターリーチを拡大しています。アジア太平洋では輸入ボトルネックを回避するために地域サプライヤーを求める現地製造業者が増え、競争が激化しています。新興プレーヤーは防汚コーティングを施したグラフェンおよびMXeneメンブレンに注力し、高付加価値のウイルス除去ニッチで既存企業の置き換えを目指しています。
医薬品メンブレンろ過産業リーダー
3M
Danaher Corporation
GE Healthcare
Thermo Fisher Scientific
Merck KGaA
- *免責事項:主要選手の並び順不同

本レポートで取り上げた医薬品膜ろ過市場の企業
- 3M
- Danaher
- Merck
- Sartorius
- Thermo Fisher Scientific
- Parker Hannifin
- Repligen
- GEA Group
- Graver Technologies
- GE Healthcare
- Meissner Filtration
- Alfa Laval
- Cobetter Filtration
- Amazon Filters
- Porvair Filtration Group
- Novasep
- Donaldson Company
- Asahi Kasei
- Tami Industries
- Cole-Parmer

市場機会と将来展望
アネックス1の施行に加え、より広範な汚染管理への要求は、オペレーターによるばらつきを低減しつつ監査対応可能な電子記録を支援する、バリデーション済みの自動インテグリティテストおよびクローズドシステム型無菌ろ過構成への短期的な需要を生み出している。標準化の取り組みも対象となるニーズを拡大させている。ASTMは2026年4月に、医薬品および生物学的製剤のエンドユーザー無菌ろ過をバリデーションするための標準実施要領E3469-26を発表した。これにより、サイトおよびCDMO間でより一貫性のある適格性評価アプローチが可能となり、無菌グレード膜フィルターに関連する目的適合型試験方法、トレーニング、バリデーションサービスに対するプルスルー需要も生まれている。
バイオ医薬品およびウイルスベクター製造におけるプロセス強化は、より高スループットなTFF/UF-DFシステム、改良された洗浄戦略、連続または長時間運転で見られるファウリングや生産性の制約に対応した新しい膜材料において具体的な機会を生み出している。2026年に発表された査読論文もまた、ウイルスベクター対応膜、スケールアップツールキット、用途特化型消耗品への実用的な開発経路を示しており、これにはデュアルメンブレン技術を用いたスケーラブルな連続濃縮・ダイアフィルトレーション(Biotechnology Progress誌、2026年6月)や、AAV8下流工程の再現性評価用に検討されたTFFカセット形状(MDPI Membranes誌、2026年2月)が含まれる。同時に、精密な医薬品分子分離のためのCOFベース膜(Journal of Membrane Science誌、2025年5月)を含む新たなバリデーションおよび材料研究は、収率とサイクルタイムの制約が最も顕著なウイルス除去、タンパク質濃縮、精製工程において、製造可能性を維持しながらより厳密な選択性目標を支える技術パイプラインを反映している。
医薬品膜ろ過市場における最近の業界動向
- 2026年4月:Merck KGaAは、インド・ベンガルールのピーニャにある製造施設の拡張を発表し、ろ過ハードウェアシステムおよびPellicon 2限外ろ過カセットの新たな生産ラインを追加した。この拡張により、シングルユースおよび膜ベースの運用に対する地域内供給が強化され、アジア太平洋地域全体でのバイオプロセスろ過需要に対する迅速な対応と冗長性の確保が支援される。
- 2025年9月:Thermo Fisher Scientificは、Solventumの精製・ろ過事業を現金約40.0億米ドルで買収完了した。この統合により、Thermo Fisherのバイオプロセッシングおよび関連工業用途にわたるろ過・精製ポートフォリオが拡大し、上流から下流工程にわたる統合ワークフローを提供する能力が強化される。
- 2024年6月:Thermo Fisher Scientificは、プラスミドDNA精製の自動化システムであるKingFisher PlasmidPro Maxiプロセッサーを発売した。細胞・遺伝子治療開発に用いられるプラスミド調製を加速させることで、この製品の投入は、候補品がGMP製造へと移行する過程で下流ろ過、UF/DF、無菌処理のニーズを促進する、よりハイスループットなプログラムを支援する。


医薬品膜ろ過市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、原薬、製剤、および実験室・パイロット・商業生産にわたる支援プロセス流体から、粒子、微生物、場合によってはウイルスを除去するために医薬品およびバイオ医薬品製造で使用される膜ベースのろ過技術を対象とする。
対象範囲外:深層ろ過のみ、遠心分離、クロマトグラフィーのみの工程など、一体型膜を使用しない分離は除外する。
セグメンテーション概要
- 素材別
- ポリエーテルスルホン(PES)
- ポリフッ化ビニリデン(PVDF)
- 混合セルロースエステルおよびセルロースアセテート(MCEおよびCA)
- ナイロン
- ポリプロピレンおよびその他
- 技術別
- 精密ろ過
- 限外ろ過
- ナノろ過
- 逆浸透およびその他
- プロセス段階別
- 最終製品無菌ろ過
- 原薬バルク清澄化
- 細胞分離・回収
- 水・ユーティリティろ過
- 空気・ガスろ過
- スケール別
- ラボラトリー
- パイロット
- 商業生産
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルに必要な境界を設定し、製造活動、無菌処理に関する規制上の要求事項、能力増強が行われている場所など、議論の余地の少ない前提情報を提供する。当社は通常、米国FDAデータベースおよびガイダンスライブラリ、EMA刊行物、米国国際貿易委員会の貿易統計、UN Comtrade、および膜性能や無菌グレードろ過に関する査読付き学術論文などの公開情報源を参照する。
この文脈を市場規模算定のためのインプットに変換するため、企業の年次報告書や投資家向けプレゼンテーション、業界団体の資料、能力増強やバイオ医薬品パイプラインに関する信頼性の高い報道なども利用する。場合によっては、企業財務データ、特許インテリジェンス、出荷レベルの貿易情報に関する有料サブスクリプションを用いて、収益、技術採用状況、輸出入シグナルを相互検証する。これらのデスクソースはあくまで例示であり、データ収集、検証、明確化の過程では他にも多くの参考資料が用いられる。
一次インタビューおよび調査
一次調査は、各プロセス段階でろ過がどのように計上されるか、シングルユースアセンブリがどのように価格設定されるか、品質・バリデーション要件が需要をどのように変化させるかなど、公開データだけでは十分に示せない事項を検証するために用いられる。当社はAPAC、EMEA、南北アメリカ地域にわたるメーカー、販売代理店、エンドユーザーへの取材を通じて、実際の購買・適格性評価の意思決定に基づいて数量、更新サイクル、平均販売価格(ASP)の変動に関する前提を調整している。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:34% | 経営幹部(CXO):12% | APAC:41% |
| ミドルティア:49% | 機能/部門責任者:29% | EMEA:36% |
| 小規模プレーヤー:17% | マネージャー:59% | 南北アメリカ:23% |
市場規模算定と予測
市場規模算定は、生産・貿易シグナルおよび無菌処理の強度を用いて、医薬品製造で使用される膜ろ過の需要プールを再構築するトップダウン方式から出発する。次に、一般的に購入される形態についてサンプル抽出したASPに数量を乗じるなど、選択的なボトムアップの概算やサプライヤーチャネルの確認によってモデルを裏付け、ギャップはインタビューによって絞り込まれる保守的な範囲を用いて対処する。
主要なインプット(例示)には、バイオ医薬品およびワクチン製造のスケールアップ活動、無菌充填仕上げのスループット、シングルユースろ過アセンブリの採用、バリデーションおよびインテグリティテストの要件、技術・プロセス段階別の膜タイプ構成が含まれる。予測については、シナリオ分析を用いて、能力増強、バイオ医薬品へのミックスシフト、契約や適格性評価サイクルで回答者が確認する価格動向の見込みに基づいて需要を柔軟に調整できるようにしている。前提条件が矛盾する場合、最終的な数値は、観測された生産活動および更新行動に最も一致するセットに固定される。
データ検証および更新サイクル
算出結果は、製造能力拡張の発表、関連ろ過製品の貿易動向、バイオプロセッシングおよび医薬品消耗品への主要サプライヤーの報告されているエクスポージャーなど、独立したシグナルと照合される。地域およびプロセス段階にわたって差異チェックが行われ、外れ値は最終承認前に2回目のアナリストレビューで検討される。
データセットは年次サイクルで更新され、需要または価格の前提を変化させる重大な出来事が発生した場合には随時更新が行われる。納品前には最終レビューが実施され、クライアントには最新の公開情報およびフォローアップ通話で専門家が確認した内容と一致する更新済みのビューが提供される。
Mordor Intelligenceの医薬品膜ろ過技術市場推定値と他の発表済み推定値との比較
医薬品膜ろ過技術に関する公表市場規模は、一見同じテーマに見えても大きく異なることがある。当社の経験では、この差異は主に各調査が膜ろ過販売として何を境界に含めるか、そして予測期間にわたって価格や更新サイクルをどのように扱うかによって生じる。
貿易関連シグナルおよびプロセス段階の確認は、しばしば決定的な証拠となる。なぜなら、それらは、ある数値が誤って隣接する分離ツールを混入させているか、あるいは定期的に適格性評価・交換されるシングルユースアセンブリを見落としているかを示すからである。同様の確認により、Mordor Intelligenceは、非膜工程やより広範な水処理範囲を混在させることなく、実験室、パイロット、商業医薬品製造全体で使用される膜一体型ユニットおよびアセンブリに整合させている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 13.58 B (2026) | |
| 業界出版社A | USD 5.11 B (2025) | 膜フィルター消耗品や特定の医薬品用途に偏った、より狭い対象範囲を用いている可能性があり、複数の製造段階にわたる膜一体型アセンブリを計上する場合と比較して合計が小さくなる傾向がある。 |
| 業界出版社B | USD 2.87 B (2025) | より厳格な包含ルールおよび技術範囲を適用しているように見え、シングルユースろ過アセンブリやプロセス流体ろ過の一部を対象外として扱っている可能性があり、これが公表値を低くしている。 |
3つの数値を比較すると、その差異は主に何が対象範囲内の膜ろ過として計上されているか、そして複数段階にわたる医薬品製造での使用が十分に捕捉されているかどうかによって説明される。観測可能な生産強度、技術・段階の構成、およびインタビューに基づく更新・価格の実態にモデルを結び付けることで、公開データが不完全な場合でも、推定値は追跡可能かつ再現可能な状態を保っている。


レポートで回答される主要な質問
医薬品メンブレンろ過市場の成長を牽引しているものは何ですか?
バイオロジクスへの需要、厳格なウイルス除去規制、シングルユースシステムへの移行が、2031年にかけて年平均成長率9.43%を維持する主要な成長触媒です。
現在、医薬品メンブレンろ過市場をリードしている素材はどれですか?
ポリエーテルスルホンは化学的安定性、耐熱性、低タンパク質結合性から32.35%のシェアを占めています。
ナノろ過が他の技術よりも速く成長しているのはなぜですか?
ナノろ過は精密なウイルス除去と選択的な低分子分離を提供し、遺伝子・細胞治療の拡大に伴い年平均成長率12.45%を牽引しています。
規制変更は無菌ろ過操業にどのような影響を与えますか?
EU附属書1は現在、使用前滅菌後完全性試験を義務付けており、製造業者に自動テスターと強化されたリーク検出の導入を強制しています。
最も速い成長が期待される地域はどこですか?
アジア太平洋は大規模な施設建設とバイオテクノロジーへの強力な政府支援により、年平均成長率11.23%で際立っています。
最終更新日:



