
空間オミクス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 0.61 十億米ドル |
| 市場規模 (2032) | 1.01 十億米ドル |
| 成長率 (2027 - 2032) | 10.61 % |
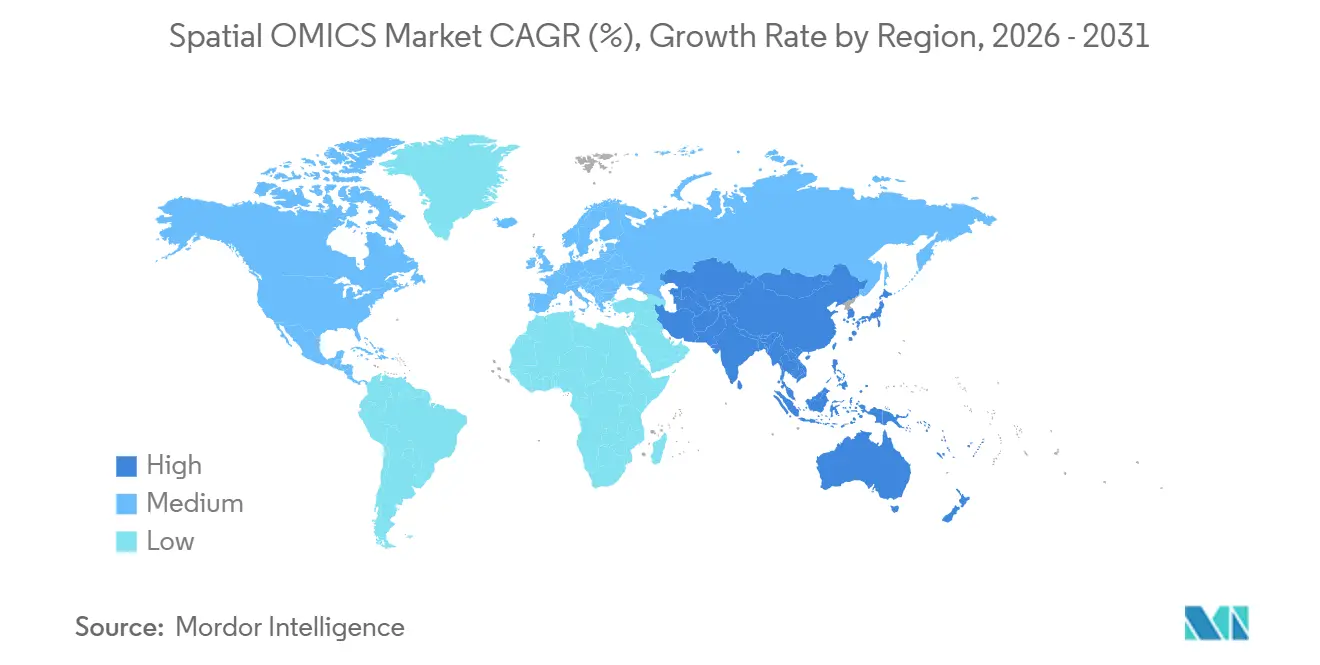
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
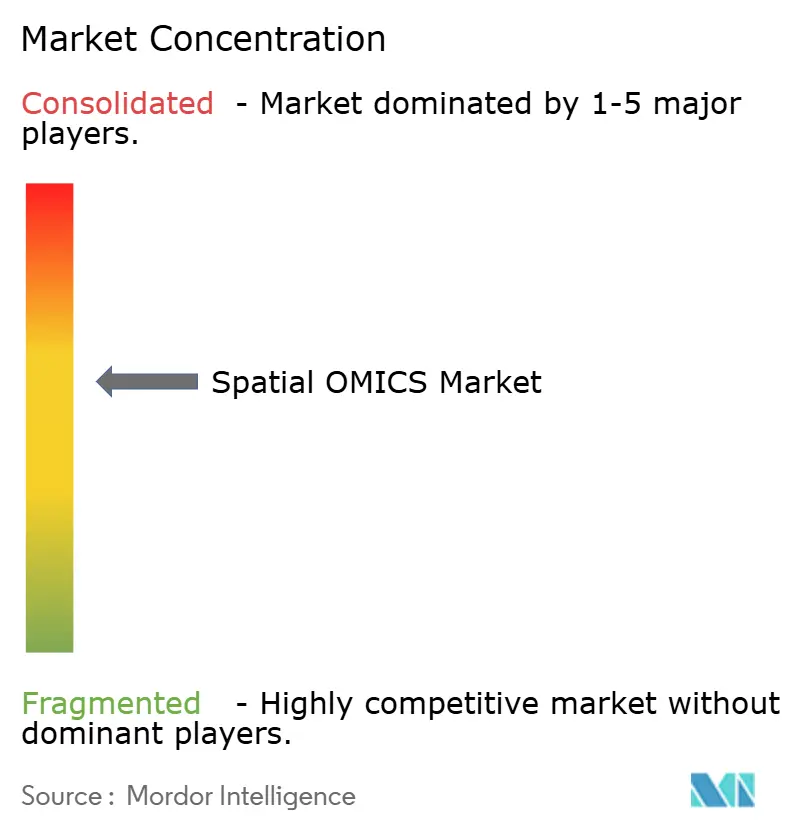
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる空間オミクス市場分析
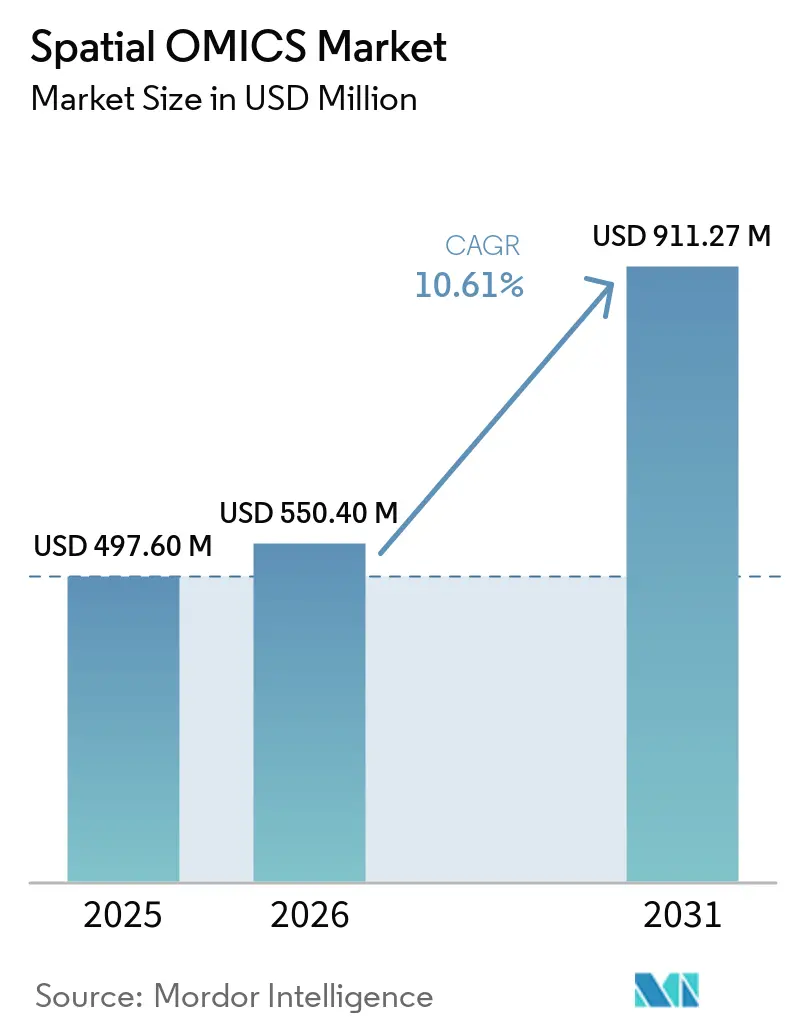
スペーシャルOMICS市場規模は、2026年の0.55 ビリオン 米ドル、2027年の0.61 ビリオン 米ドルから2032年までに1.01 ビリオン 米ドルへと拡大し、2027年から2032年の間に10.61%のCAGRを記録する見込みです。
空間オミクス市場の二桁成長軌道は、創薬開発者、トランスレーショナル研究機関、および受託研究機関(CRO)が次世代シーケンシングケミストリー、高多重イメージング、および機械学習推論エンジンを日常的なワークフローに統合するにつれて、組織レベルの分子プロファイリングへの構造的シフトを反映しています。シーケンシングベースのプラットフォームは2025年においても過半数のシェアを維持しましたが、ベンダーがライブラリ調製のボトルネックを回避する多重化エラーロバスト蛍光インサイチュハイブリダイゼーション(MERFISH)ケミストリーを改良するにつれて、イメージング手法がその差を縮めています。50万米ドルを超える機器への設備投資が初期予算を占める一方、サービスとしてのソフトウェアバイオインフォマティクスツールがサンプルごとの定期課金を収益化し、収益プールを下流へシフトさせています。北米は、ベンダーの集積とNIH資金調達により、空間オミクス市場において最大の地域拠点であり続けています。一方、アジア太平洋地域は中国の深圳エコシステムと日本の精密腫瘍学プログラムを背景に最も急速な成長を示しています。近期の普及は、ベンダーがデータフォーマットを標準化し、ターンアラウンドタイムを48時間未満に短縮し、空間的知見が米国食品医薬品局(FDA)承認のコンパニオン診断を支えられることを実証できるかどうかにかかっています。
主要レポートのポイント
- 技術別では、スペーシャルトランスクリプトミクスが2026年に40.93%の収益シェアをリードし、スペーシャルプロテオミクスは技術カテゴリーの中で最高となる15.65%のCAGRで2032年まで拡大する見込みです。
- ワークフロー別では、シーケンシングベースのプラットフォームが2026年のスペーシャルOMICS市場シェアの62.43%を占め、イメージングベースの手法は2032年まで15.76%のCAGRで進展しています。
- 製品別では、機器が2026年のスペーシャルOMICS市場規模の45.02%のシェアを獲得しましたが、ソフトウェアおよびアナリティクスは2027年~2032年の間に15.82%のCAGRで長すると予測されています。
- サンプルタイプ別では、ホルマリン固定パラフィン包埋検体が2026年に56.92%のシェアで優位を占め、フレッシュフローズンワークフローは2032年まで16.44%のCAGRで成長しています。
- 用途別では、創薬・開発が2026年の収益の31.68%を占め、シングルセル解析は2032年まで16.98%のCAGRで拡大しています。
- エンドユーザー別では、学術・トランスレーショナル研究機関が2026年の支出の40.06%を占め、CROおよびCDMOは2027年~2032年にかけて16.43%のCAGRを記録しています。
- 地域別では、北米が2026年のヘルスケアクラウドコンピューティング市場規模の41.74%を占め、アジア太平洋地域は2032年まで18.36%のCAGRで最も急速に拡大している地域です。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 組織レベルの分子的知見に対する需要の増大 | +3.2% | グローバル、北米およびEUの腫瘍学センターで早期牽引力 | 中期(2〜4年) |
| 高スループット空間プロファイリング技術の急速な進歩 | +2.8% | 北米およびアジア太平洋地域の研究開発拠点 | 短期(2年以内) |
| 精密医療およびコンパニオン診断の拡大 | +2.5% | 北米およびEU、アジア太平洋地域への波及 | 長期(4年以上) |
| 空間生物学における官民資金調達の増加 | +1.9% | グローバル、米国NIHおよびEUホライズンプログラムに集中 | 中期(2〜4年) |
| 空間データと人工知能ワークフローの融合 | +1.7% | 北米および中国のAIゲノミクスクラスター | 短期(2年以内) |
| エンドツーエンド空間オミクスサービスモデルの台頭 | +1.2% | グローバル、北米CRO拡大が主導 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
組織レベルの分子的知見に対する需要の増大
バルク組織RNAシーケンシングは、間質、免疫、および悪性クローンがミクロンスケールのニッチ内で相互作用する腫瘍微小環境の空間的構造を隠してしまいます。空間オミクスプラットフォームはXY座標を保持しながら分子状態をプロファイリングし、腫瘍専門医が抗PD-1耐性を予測する免疫チェックポイント勾配をマッピングできるようにします。Owkinのモザイクコンソーシアムは2024年に7,000の腫瘍から空間データを生成するために5,000万米ドルを投資し、予測的空間バイオマーカーに対する製薬業界の需要を強調しています[1]。同様のニーズは神経学や心臓病学にも浸透しており、そこでは無傷組織分析が疾患特異的な細胞間コミュニケーションを明らかにします。2024年、FDAのガイダンスは空間的コンテキストを有効な層別化基準として認め、規制上のインセンティブを臨床普及と一致させました。
高スループット空間プロファイリング技術の急速な進歩
2024年から2026年にかけて、ベンダーは空間分解能を向上させ、多重化能力を拡大しました。Illuminaの2025年プラットフォームは9倍大きいキャプチャエリアと4倍細かい分解能を提供し、コストを削減しながら全スライドFFPEプロファイリングを可能にします。10x GenomicsのXenium Prime 5Kはインサイチュパネルを5,000遺伝子に拡大し、画像解析を自動化することで、ハンズオン時間を数日から数時間に短縮しました[2]。VizgenのMERFISH 2.0は2026年に4,800万米ドルの資金調達後、10,000遺伝子パネル全体でシングル分子感度を達成し、中堅ラボの技術的障壁を低下させました。ハードウェア、消耗品、クラウドアナリティクスを統合したターンキーバンドルは、かつてエリートゲノムセンターに限られていたアクセスを民主化しています。
精密医療およびコンパニオン診断の拡大
標的療法および免疫調節薬は、患者の反応を予測する空間バイオマーカーを必要とします。プラットフォームは、バスケット試験の転帰と相関する免疫排除スコアおよび三次リンパ構造密度を算出します。RocheとBristol Myers Squibbは、AkoyaおよびNanoStringシステムを使用してフェーズII試験に空間プロファイリングを組み込み、規制経路を加速しました。2024年のFoundationOne CDxのFDA承認は、組織コンテキストの主張に対する先例を確立しました。経済的メリットは明確です:奏効者割合を30%引き上げる空間的エンリッチメントはフェーズIII費用を半減させる可能性があり、診断薬と治療薬の共同開発を促進しています。
空間生物学における官民資金調達の増加
米国国立衛生研究所のBRAINイニシアチブは2024年に神経回路の空間トランスクリプトミクスに1億2,000万米ドルを配分し、欧州研究会議はホライズンヨーロッパの下で15の空間生物学コンソーシアムに資金を提供しました。民間資本もこれに続き、Moleculentは2024年にリガンド受容体ネットワークのマッピングに2,600万米ドルを確保し、Vizgenの2026年ラウンドはMERFISH 2.0製造のスケールアップを支援しています。投資はプラットフォームの小型化、試薬コストの削減、ソフトウェア自動化を加速させますが、高所得地域への集中はグローバルなアクセス格差を拡大するリスクがあります。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 空間プラットフォームの高い設備・運用コスト | -1.8% | グローバル、コスト意識の高いアジア太平洋地域およびラテンアメリカ市場で顕著な圧力 | 短期(2年以内) |
| 標準化されたサンプル調製プロトコルの入手可能性の限界 | -1.3% | グローバル、北米およびEUの研究室間でのプロトコル断片化 | 中期(2〜4年) |
| データ管理と相互運用性の課題 | -1.1% | グローバル、特に多施設製薬試験およびCROデータ交換に影響 | 中期(2〜4年) |
| 予測モデル検証を複雑にする生物学的変動性 | -1.0% | グローバル、腫瘍組織および高複雑性臨床検体で顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
空間プラットフォームの高い設備・運用コスト
40万〜75万米ドルの機器価格は、十分な資金を持つセンターへの普及を制限しています。消耗品はサンプルあたり500〜3,000米ドルを追加し、テラバイト規模のデータセットは高性能コンピューティングを必要とします。DNAnexusのようなクラウドサービスはオンサイトインフラを削減しますが、サンプルあたり200〜500米ドルを請求します。CROは、クライアントがバルクシーケンシング価格で空間プロファイリングを期待する場合、マージン圧力に直面し、次世代プラットフォームへの投資を遅らせています。リースおよび試薬レンタルスキームは、根本的なコスト集約度を解決することなく資本リスクをシフトさせます。
標準化されたサンプル調製プロトコルの入手可能性の限界
固定、透過処理、およびプローブハイブリダイゼーションプロトコルの相違は、研究間比較を混乱させるバッチ効果をもたらします。FFPE回収は、フレッシュフローズンサンプルと比較して空間トランスクリプトミクス感度を最大50%低下させる可能性がありますが、後者は多くのクリニックが欠くコールドチェーン物流を必要とします。ISO認定参照材料の欠如は規制上の検証を妨げており、FDAガイダンスは現在「検証済みサンプル取り扱い手順」を強調しています。2025年の空間オミクス標準化ワーキンググループは標準化を目指していますが、試薬ベンダーがターンキーキットにコンセンサスプロトコルを組み込むまで、普及は任意のままです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
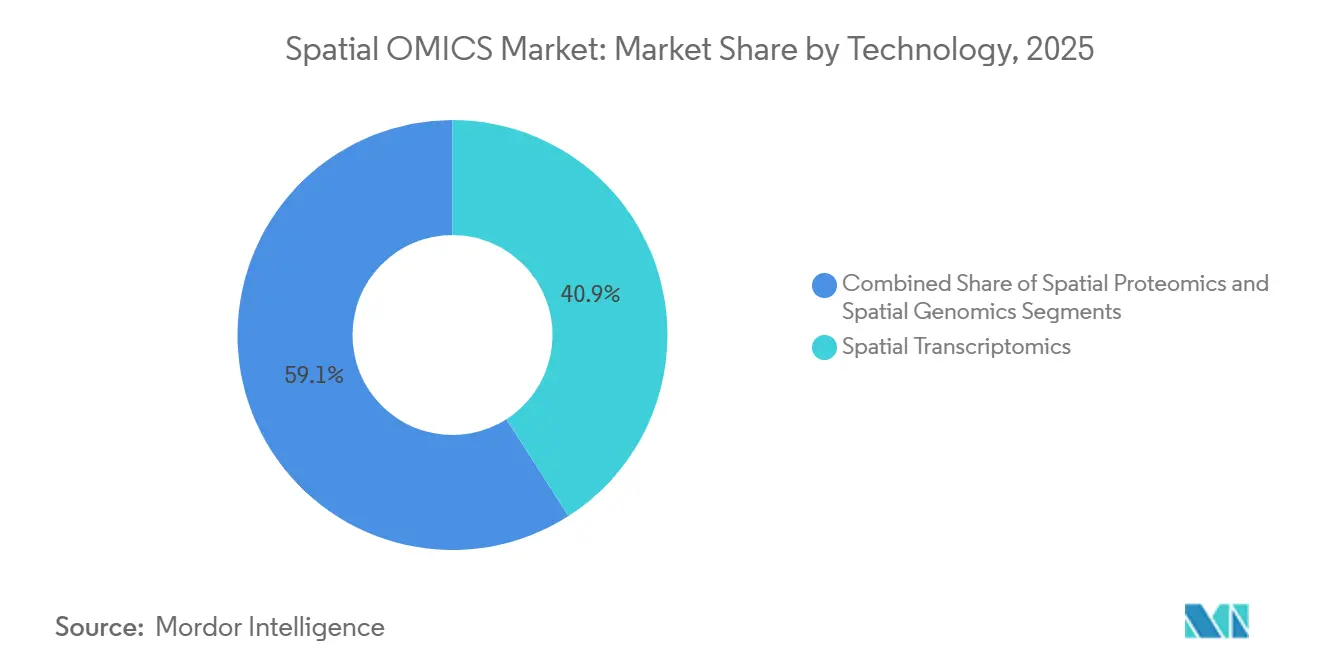
トランスクリプトミクスがリード、プロテオミクスが上回るスペーシャルトランスクリプトミクスは2026年のスペーシャルOMICS市場収益の40.93%を占め、ゲノミクスコアにすでに導入さている10x GenomicsおよびIlluminaの確立されたプラットフォームを基盤として、大規模な設備投資の入れ替えなしに段階的なスペーシャルアップグレードを可能にしています。シーケンシングの網羅性(2万遺伝子以上)は探索研究を支援し、イメージングの亜細胞精度はバリデーションにおける差別化要因であり続けています。しかしながら、スペーシャルプロテオミクスは2032年まで15.65%のCAGRで拡大しており、スペーシャルOMICS市場において最も高い成長率を示しています。これは、抗体コンジュゲート化学がFFPEセクションあたり100種類以上のタンパク質を局在化できるようになったためであり、この能力は免疫腫瘍学プログラムにとって不可欠です。
抗体薬物複合体およびチェックポイント阻害剤に対する製薬企業の注力がプロテオミクス需要を高めており、mRNA・タンパク質の不一致がトランスクリプトのみの解析結果を曖昧にすることが多いためです。Akoya PhenoCyclerおよびLunaphore COMETなどのプラットフォームは、組織構造を保持した反復染色を実現しています。スペーシャルエピゲノミクスおよびゲノミクスはニッチな市場を占めていますが、Illuminaの2025年統合マルチオミクスプラットフォームがクロマチンアクセシビリティ、トランスクリプト、タンパク質を単一ワークフローで同時プロファイリングするにつれて勢いを増す可能性があります。スペーシャルゲノミクスおよびトランスクリプトミクス市場では、先進的なバーコーディング化学がRNAとタンパク質の同時検出をサポートするようになっており、Bio-TechneのプロテアーゼフリーRNAscopeマルチオミクスワークフローは、包括的な分子プロファイリングを可能にしながら組織形態を保持しています。これらの収束するオファリングはカテゴリーの境界を曖昧にし、個別化された支出を抑制する可能性があります。
注記: 全セグメントのシェアはレポート購入後に入手可能
ワークフロー別:
シーケンシングの優位性がイメージングの急増に直面シーケンシングベースのワークフローは2026年のスペーシャルOMICS市場シェアの62.43%を占め、NovaSeqおよびDNBSEQのスループットを活用して1回のランで数百枚のスライドを処理しています。しかし、MERFISHおよびXeniumパイプラインが24時間以内に単分子感度と亜細胞分解能を提供するにつれて、イメージング手法は15.76%のCAGRを記録し、差を縮めています。学術的な探索研究は依然として包括的なカバレッジのためにシーケンシングを好みますが、製薬・診断ラボはスピードと臨床的なターンアラウンドタイムのためにイメージングへと移行しています。仮説生成のためのシーケンシングに続いてターゲットイメージングバリデーションを行うハイブリッドアプローチが台頭しており、両モダリティを統合するBroad InstituteのSpatial Flagship Projectがその例として挙げられます[3]。
ワークフロー選択はAIの収束にますます依存しています。イメージングベンダーは自動細胞セグメンテーションおよびフェノタイピングのためにニューラルネットワークを組み込み、解析タイムラインを数週間から数時間に短縮しています。一方、シーケンシングの既存プレイヤーはオンインストゥルメントのベースコーリングを加速させていますが、依然として複数日にわたるライブラリ調製に対処しています。網羅性と分解能の共存により、2032年まで完全な代替ではなく並行した成長が確保されます。
製品別:
機器がリード、ソフトウェアが加速機器は2026年のスペーシャルOMICS市場における製品収益の45.02%を占め、Visium HDやMERSCOPE Ultraなど500,000 米ドルを超えるプラットフォームの高い参入コストを反映しています。消耗品は継続的なキャッシュフローをもたらしますが、化学がより効率的になるにつれて成長は鈍化しています。しかし、ソフトウェアおよびアナリティクスは2032年まで15.82%のCAGRで拡大し、クラウドネイティブスイートがサンプルごとの解析と機械学習由来のインサイトを収益化するにつれてハードウェアを上回る成長を示します。ベダーは現在、リガンド・受容体シグナリングを推定し、電子カルテを統合し、21 CFR Part 11に基づく規制コンプライアンスをサポートする独自のAIモデルによって差別化を図っています。
SeuratやScanpyなどのオープンソースツールは認知度を維持していますが、臨床ラボが求める検証済みの監査証跡を欠いています。その結果、スペーシャルOMICS市場は、周期的な機器販売よりも予測可能な収益ストリームと粘着性の高い顧客関係を約束するサブスクリプションベースのアナリティクスへと傾いています。ハードウェアの更新サイクルは、下取りインセンティブとパフォーマンスの飛躍的向上に支えられて継続していますが、価値はデータ解釈へと下流に移行しています。
サンプル別:
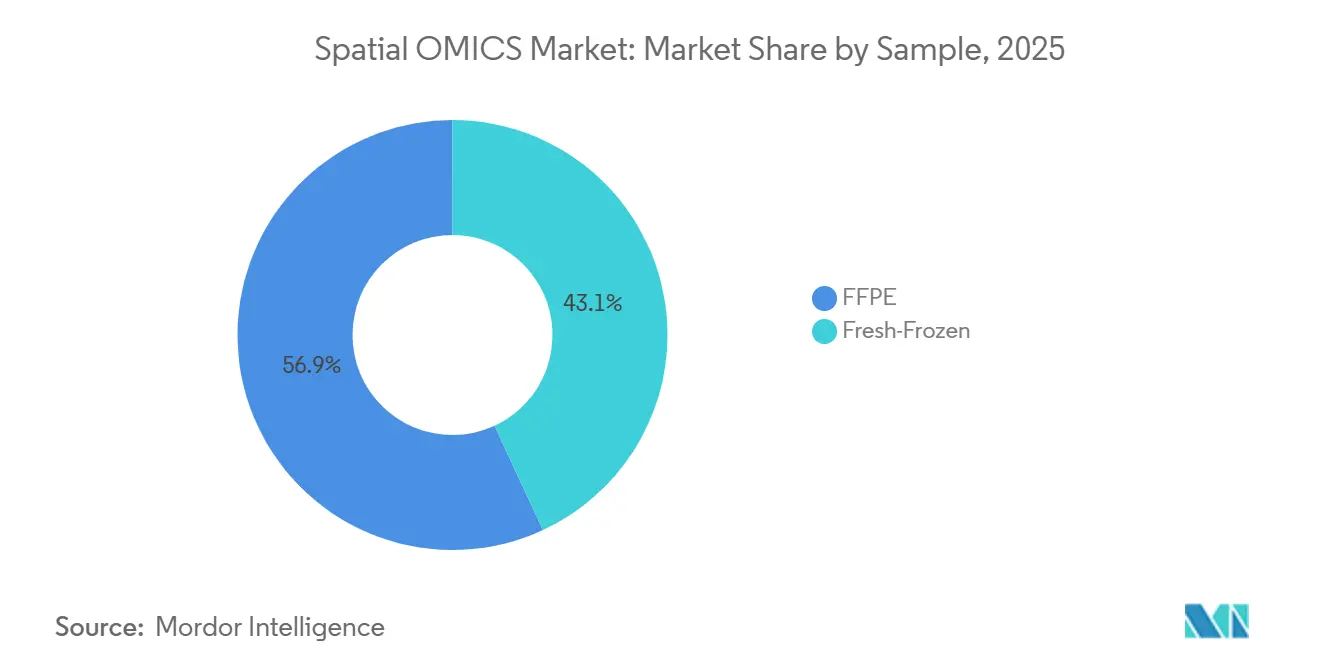
FFPEが主流を維持、フレッシュフローズンが上昇FFPEサンプルは、アーカイブとしての普及度と後ろ向き臨床コホートとの適合性から、2026年のスペーシャルOMICS市場でプロファイリングされた検体の56.92%を占めました。OwkinのMOSAICプロジェクトは、数十年前のブロックが長期アウトカムに関連するスペーシャルバイオマーカーを解明できることを示しています。しかし、フレッュフローズンワークフローは、凍結保存によりRNA完全性が向上し、架橋組織では達成できない亜細胞マッピングが可能になるにつれて、16.44%のCAGRで成長しています。フレッシュフローズンアッセイのスペーシャルOMICS市場は、データ品質を運用上の利便性より優先する探索志向の製薬グループを中心に、2027年から2032年の間に急速に拡大する見込みです。
規制上のダイナミクスは、既存の請求コード、品質管理基準、および病理医のワークフローが固定組織に合わせて調整されているため、診断においてFFPEを支持しています。Illuminaなどのベンダーは酵素的脱パラフィン処理を追加し、FFPEからフレッシュフローズン感度の80%を回復させ、性能差を縮小しています。それでも、両サンプルパスを維持するデュアルパイプラインラボは、規制上の不確実性と研究の柔軟性に対してヘッジしています。
注記: 全セグメントのシェアはレポート購入後に入手可能
アプリケーション別:
創薬が優位、シングルセル解析が加速創薬・開発は2026年のスペーシャOMICS市場収益の31.68%を占め、スペーシャルリードアウトを活用してオンターゲットエンゲージメント、オフターゲット毒性、および患者層別化の手がかりをマッピングしています。NanoStringとのBristol Myers Squibbのコラボレーションは、メラノーマにおける無増悪生存期間を予測する12遺伝子スペーシャルシグネチャーを生み出し、このユースケースを典型的に示しています。シングルセル解析は最も急速に成長しており、16.98%のCAGRを示しています。これは、研究者が懸濁液法における固有の解離アーティファクトを認識しているためです。シングルセルスペーシャルアッセイのスペーシャルOMICS市場は、腫瘍微小環境フェノタイピングが免疫療法パイプラインを牽引するにつれて急速に成長しています。
診断への採用は慎重ながらも着実に進んでいます。FDA承認アッセイの欠如が償還を停滞させていますが、PathAIなどのAI補助病理グループは、2027年以降の臨床需要を解放する可能性のあるブレークスルーデバイス指定を追求しています。Human Tumor Atlas Networkを含むトランスレーショナル研究プロジェクトは、バイオマーカー探索パイプラインと標準化の勢いを育む公開アクセス可能なデータセットを提供しています。
エンドユーザー別:
学術機関がリード、CROが急速にスケール学術・トランスレーショナル研究機関は2026年のスペーシャルOMICS市場支出の40.06%を占め、コア施設の整備を補助するNIH、欧州研究会議、およびウェルカムトラストの助成金に支えられています。共有利用モデルは資本コストを分散させ、数十のラボが機器にアクセスできるようにし、サンプルあたりの価格を低下させています。しかし、CROおよびCDMOは、バイオファーマがコストとタイムラインのプレッシャーを管理するためにスペーシャルプロファイリングをアウトソーシングするにつれて、16.43%のCAGRで成長しています。CROのスペーシャルOMICS市場シェアは、サービスプロバイダーが規制コンプライアンス、バイオインフォマティクス、およびターンキーレポーティングをバンドルするにつれて、2032年までに二桁に達すると予想されています。
製薬企業は独自パイプラインの保護のために社内プラットフォームを維持していますが、ピーク時の作業負荷においてはフィーフォーサービスエンゲージメントで能力を補完することが増えています。政府機関および農業バイオテクノロジーは小規模ながら影響力の高いセグメントであり続けており、それぞれ感染症病理学および植物ゲノミクスにスペーシャル手法を活用しており、ヒト腫瘍学を超えたエンドユーザープロファイルの多様化を示しています。
地域分析
北米スペーシャルオミクス市場
北米は2026年のスペーシャルOMICS市場収益の41.74%を占め、ボストン、サンフランシスコ、サンディエゴを中心とした成熟した導入基盤を反映しています。NIH資金とベンチャーキャピタルが早期採用を促進し、2025年の米国国防総省のイニシアチブが外傷性脳損傷スペーシャルプロファイリングに7,500万 米ドルを追加し、地域のリーダーシップをさらに強固にしました。成長は、機器の飽和が収益を消耗品とアナリティクスへとシフトさせるにつれて、全体的な10.61%のCAGRに沿ったものとなるでしょう。
アジア太平洋スペーシャルオミクス市場
アジア太平洋地域は2032年まで14.65%のCAGRを記録すると予測されており、中国の深圳ハブと日本の国家支援による精密腫瘍学プログラムがローカライズされたプラットフォームを展するにつれて、地域の中で最も急速な成長を示しています。Complete GenomicsによるSTOmics Stereo-seqの北米での流通と中国への相互展開は、国境を越えた技術フローを示しています。インドとオーストラリアは、それぞれ結核および腫瘍学コンソーシアムを通じて段階的な需要を加えており、韓国の国立センターは東アジアの疫学に特有の胃がんおよび肝臓がんアトラスを構築しています。
欧州・中南米・アフリカ スペーシャルオミクス市場
欧州は2026年収益の約4分の1を占めました。Horizon Europe助成金および各国の精密医療政策が、ドイツ、英国、フランスでの採用を促進しています。欧州医薬品庁の2024年リフレクションペーパーは、バイオマーカー適格性評価におけるスペーシャルコンテキストの重要性を確認し、トランスレーショナル統合を支援しています。断片化した償還制度と遅いベンチャー資金調達が地域のCAGRを抑制していますが、マックスプランク研究所やウェルカムサンガー研究所などのコア施設が堅固な学術顧客基盤を支えています。ラテンアメリカとアフリカの新興市場は合わせて現在の収益の10%未満を占め、インフラの不足と限られた償還によって制約されていますが、ブラジルと南アフリカのパイロットプロジェクトは、低コストで堅牢な機器によって加速する可能性のある初期段階の採用を示しています。
競合ランドスケープ
スペーシャルOMICS市場は中程度の集中度を示しており、10x Genomics、Illumina、NanoString、およびAkoya Biosciencesが2025年収益の約55%を集合的に支配し、15社以上の小規模ベンダーが残りを分け合っています。既存プレイヤーは、スペーシャルモジュールをアップセルするために導入済みの次世代シーケンシングおよびシングルセルインフラに依存しています。Resolve Biosciences、Vizgen、およびLunaphoreは、分解能、マルチプレキシング、およびターンアラウンドタイムで競争しており、ResolveのMolecular CartographyはVisiumの組織キャプチャグリッドを超える50nmの分解能を達成しています。
競争戦略は、サンプル調製からクラウドアナリティクスまでのエンドツーエンドワークフローを提供する水平統合と、組織または用途のニッチへの垂直特化に分かれています。特許ランドスケープがポジショニングを形成しており、10x Genomicsのバーコードビード知的財産は競合他社に代替化学の採用を強いています。規制への準備は新たな差別化要因となっており、ISO 13485プロセスを組み込み、臨床用途のCE-IVDまたはFDA承認を追求するベンダーが、スペーシャルバイオマーカーが診断応用に近づくにつれて優位に立っています。低コストでフィールド展開可能なシステムおよび完全規制対応のコンパニオン診断プラットフォームにはホワイトスペースの機会が残っています。
プラットフォームの差別化は3つの軸に焦点を当てています。イメージングソリューションは40〜100プレックスのタンパク質または1,000〜10,000遺伝子パネルを処理しながら亜細胞精度を提供し、シーケンシングシステムは2万遺伝子以上をプロファイリングしますがシングルセルの明確さを犠牲にしています。ターンアラウンドタイムはイメージングで数時間、シーケンシングで数日であり、診断ラボをイメージングへ、探索チームをシーケンシングへと誘導しています。相互運用性は遅れており、標準を押し付けるほどの影響力を持つベンダーはなく、コンソーシアムがオープンデータフォーマットを推進しています。したがって、スペーシャルOMICS産業は引き続きイノベーション主導であり、急速な製品サイクルと製薬大手とのパートナーシップ契約が2032年までのシェア再分配を左右しています。
空間オミクス産業リーダー
-
10x Genomics
-
Illumina Inc.
-
Danaher (Leica / Cytiva)
-
Revvity, Inc.
-
Bruker(NanoString Technologies)
- 注:主要企業の掲載順は順位を示すものではありません。
スペーシャルOMICS市場 このレポートでカバーされる企業
- 10x Genomics
- Agilent Technologies
- Akoya Biosciences
- Bio-Techne
- Danaher (Leica / Cytiva)
- Illumina
- Ionpath
- NanoString Technologies
- Oxford Nanopore Technologies
- RareCyte
- Resolve Biosciences
- Revvity, Inc.
- Roche Diagnostics (Ventana)
- S2 Genomics
- Standard BioTools
- Thermo Fisher Scientific
- Ultivue
- Vizgen
最近の産業開発事情 スペーシャルOMICS市場
- 2026年1月:VizgenはMERFISH 2.0の商業化とMERSCOPE Ultra製造のスケールアップのために4,800万米ドルを調達し、2026年末までに200台の設置を目標としています。
- 2025年3月:ゲノムシーケンシングの主要イノベーターの一つであるComplete Genomicsは、NextGen Omics & Spatial Biology Conferenceにおいて、ヒト細胞アトラス(HCA)との商業パートナーシップを締結し、HCAメンバーにSTOmics空間トランスクリプトミクス製品を提供することを発表しました。
- 2025年2月:Illuminaは9倍大きいキャプチャエリアを持つ空間トランスクリプトミクスプラットフォームとConnected Multiomicsソフトウェアを発表し、2026年上半期に出荷予定です。
グローバル空間オミクス市場レポートの範囲
レポートの範囲によると、空間オミクスは分子プロファイリングと空間情報を統合する技術を包含し、生物学的サンプルをその本来の空間環境で分析することを可能にします。
空間オミクス市場は、技術(空間トランスクリプトミクス、空間ゲノミクス、空間プロテオミクス、空間エピゲノミクス)、ワークフロー(シーケンシングベースおよびイメージングベース)、製品(機器、消耗品、ソフトウェア&アナリティクス)、サンプル(FFPE、フレッシュフローズン)、アプリケーション(診断、トランスレーショナルリサーチ、創薬・開発、シングルセル解析、細胞生物学)、エンドユーザー(学術・トランスレーショナル研究機関、製薬・バイオテクノロジー企業、CRO・CDMO、その他のエンドユーザー)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)別にセグメント化されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われました。
セグメンテーション概要
| 空間トランスクリプトミクス |
| 空間ゲノミクス |
| 空間プロテオミクス |
| 空間エピゲノミクス |
| シーケンシングベース |
| イメージングベース |
| 機器 |
| 消耗品 |
| ソフトウェア&アナリティクス |
| FFPE |
| フレッシュフローズン |
| 診断 |
| トランスレーショナルリサーチ |
| 創薬・開発 |
| シングルセル解析 |
| 細胞生物学 |
| 学術・トランスレーショナル研究機関 |
| 製薬・バイオテクノロジー企業 |
| CRO・CDMO |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 技術別 | 空間トランスクリプトミクス | |
| 空間ゲノミクス | ||
| 空間プロテオミクス | ||
| 空間エピゲノミクス | ||
| ワークフロー別 | シーケンシングベース | |
| イメージングベース | ||
| 製品別 | 機器 | |
| 消耗品 | ||
| ソフトウェア&アナリティクス | ||
| サンプル別 | FFPE | |
| フレッシュフローズン | ||
| アプリケーション別 | 診断 | |
| トランスレーショナルリサーチ | ||
| 創薬・開発 | ||
| シングルセル解析 | ||
| 細胞生物学 | ||
| エンドユーザー別 | 学術・トランスレーショナル研究機関 | |
| 製薬・バイオテクノロジー企業 | ||
| CRO・CDMO | ||
| その他のエンドユーザー | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
スペーシャルOMICS市場は2027年から2032年の間にどのくらいの速度で成長すると予測されていますか?
2027年の0.61 ビリオン 米ドルから2032年までに1.01 ビリオン 米ドルへと上昇し、10.61%のCAGRで拡大すると予測されています。
どの技術セグメントが最も急速に拡大していますか?
スペーシャルプロテオミクスは、組織切片あたり100種類以上のタンパク質を局在化する抗体コンジュゲート化学のおかげで、2032年まで15.65%のCAGRで進展しています。
イメージングベースのワークフローがシェアを獲得しているのはなぜですか?
MERFISHおよびXeniumパイプラインは数時間以内にサブセルラー分解能を提供し、臨床ターンアラウンド要件に対応しており、シーケンシングは依然として複数日を要します。
コミュニティラボでの広範な普及を制限しているものは何ですか?
40万米ドルを超える機器価格とサンプルあたり最大3,000米ドルの消耗品コストは、新興のリースおよび試薬レンタルモデルにもかかわらず、依然として障壁となっています。
どの地域が最も急速に成長していますか?
アジア太平洋地域は、中国および日本の政府支援精密医療イニシアチブと国内プラットフォーム製造により、14.65%のCAGRを記録しています。
CROはこの分野でどのように位置づけられていますか?
CROは、バイオファーマがコストと複雑さを管理しながら迅速なプロジェクトターンアラウンドを維持するために空間プロファイリングをアウトソーシングするにつれて、16.43%のCAGRでスケールしています。