
韓国鉱物処理装置市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
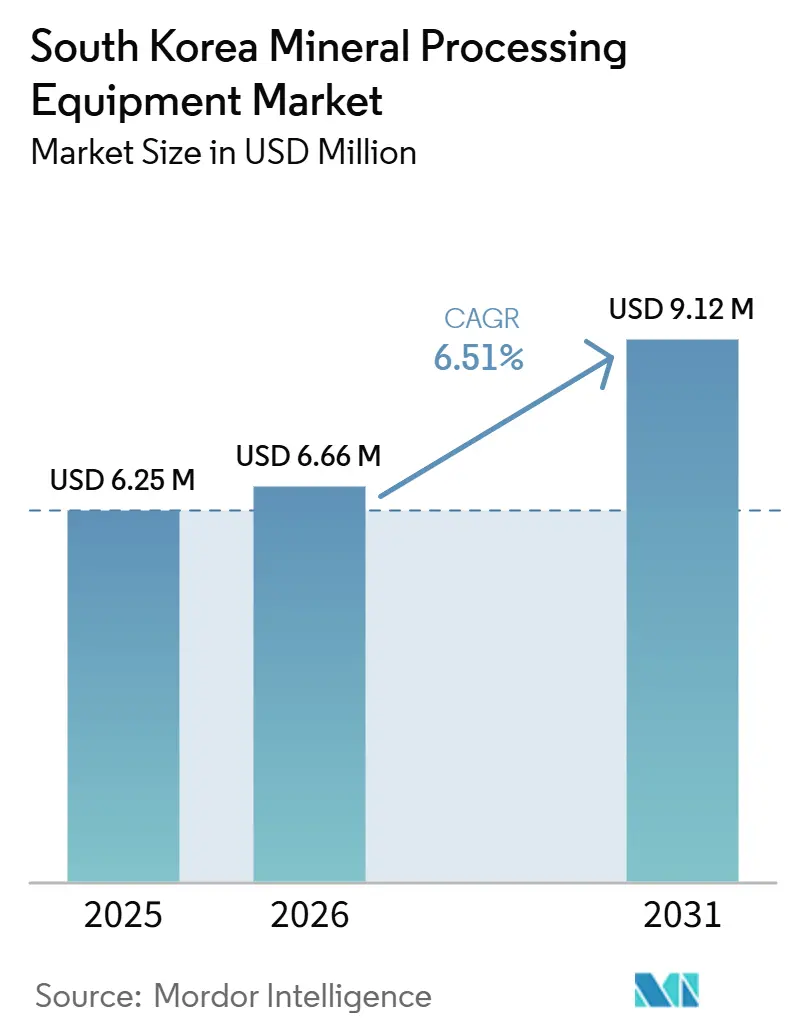
| 市場規模 (2026) | 6.66 百万米ドル |
| 市場規模 (2031) | 9.12 百万米ドル |
| Growth Rate (2026 - 2031) | 6.51 % |
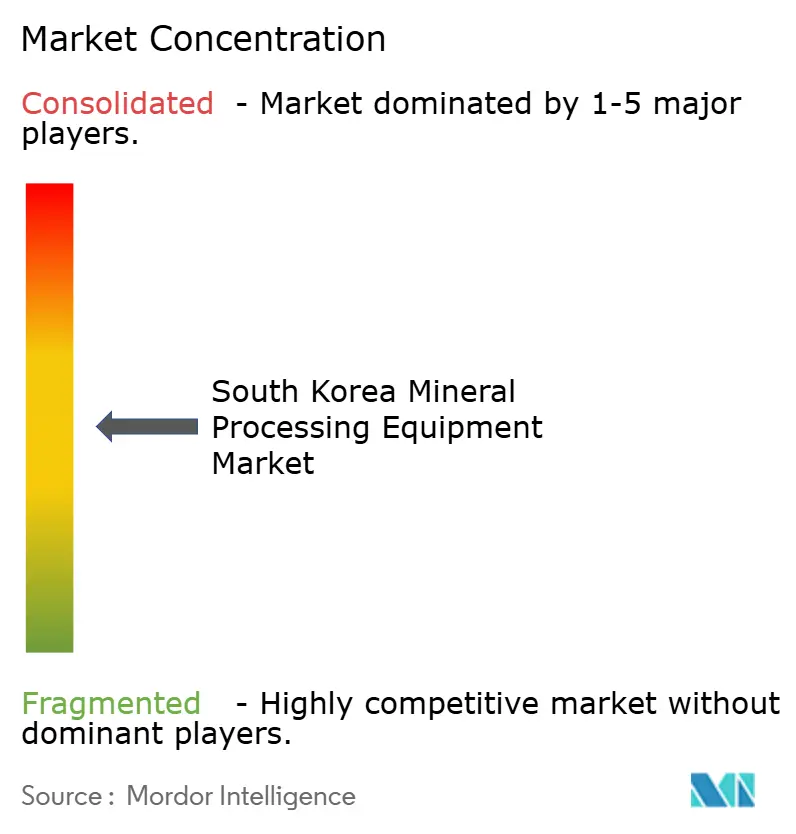
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる韓国鉱物処理装置市場分析
韓国鉱物処理装置市場規模は2025年に625万米ドルと評価され、2026年の666万米ドルから2031年には912万米ドルに達すると推定されており、2026年から2031年にかけて6.51%のCAGRで成長する見込みです。ソウルのバッテリー金属における自給自足推進、サンドン(Sangdong)タングステン鉱山の復活、および先進処理ラインのコストを大幅に削減することを目的とした政府の財政的インセンティブが、この成長を牽引しています。リチウム、希土類、バッテリーリサイクルの新たな生産能力が生まれるにつれ、高圧粉砕ロール、静電分離機、溶媒抽出カスケードへの需要が急増しています。さらに、テーリングダムへの義務的なアップグレードが脱水システムの急成長を促しています。また別の側面として、電気料金の急激な上昇が、AIを活用した状態監視と無人操業を重視した、完全自動化・省エネ型プラントへの移行を加速させています。
主要レポートのポイント
- 鉱物タイプ別では、リチウム処理が2025年の韓国鉱物処理装置市場シェアの35.34%を占めてトップとなり、希土類酸化物が2031年にかけて9.46%のCAGRで最も速い成長を記録しました。
- 装置タイプ別では、クラッシャーが2025年の売上高の28.72%を占め、テーリング脱水システムは2031年にかけて9.23%のCAGRで成長すると予測されています。
- 採掘方法別では、露天掘り操業が2025年の収益シェアの64.26%を占め、地下採掘は2031年にかけて10.28%のCAGRで成長すると予測されています。
- 自動化レベル別では、半自動化ユニットが2025年の支出の47.74%を占めましたが、完全自動化システムは2026年から2031年にかけて10.37%のCAGRを記録する見込みです。
- 調達モデル別では、新規装置が2025年の収益の71.19%を占め、アフターマーケットセグメントは予測期間中に9.43%のCAGRで拡すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
韓国鉱物処理装置市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| バッテリー金属ブーム | +1.8% | 京畿道および江原道 | 中期(2〜4年) |
| 財政インセンティブ | +1.2% | 全国、戦略的採掘地域 | 短期(2年以内) |
| リサイクル需要 | +0.9% | 京畿道および忠清南道の産業クラスター | 中期(2〜4年) |
| テーリングアップグレード | +0.7% | 稼働中の採掘地域、特に江原道 | 長期(4年以上) |
| 戦略的備蓄 | +0.6% | 国家備蓄および処理施設 | 長期(4年以上) |
| AI状態監視 | +0.4% | 全国の先進採掘事業 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
バッテリー金属供給のための鉱物生産拡大
韓国の電化戦略は、特に水酸化リチウム、硫酸ニッケル、希土類抽出ラインにおける鉱物処理投資の連鎖を引き起こしています。光陽(Gwangyang)にあるPOSCOの7,600億ウォン規模の水酸化リチウム複合施設は年間43,000トンを目標とし、堅牢な破砕、粉砕、湿式製錬モジュールに依存しています[1]「光陽水酸化リチウムプロジェクト最新情報」、POSCO Holdings、posco.com。10種類の戦略的鉱物を優先する国家調達プログラムは、分離、ろ過、乾燥ユニットに対する複数年にわたる需要の見通しを確保しています。また、バッテリー前駆体精製所が追加されるたびに、フィーダー、コンベヤー、袋詰めステーションへの並行発注が促進され、韓国鉱物処理装置市場全体に乗数効果をもたらしています。重要鉱物の輸入依存度を2030年までに80%から50%に削減するという政府目標が、グリーンフィールドおよびブラウンフィールドの装置契約の安定したパイプラインをさらに強固なものにしています。
国内採掘近代化のための拡張的財政インセンティブ
改正税法は、大幅な装置税額控除、AI関連機器の初年度全額償却、手厚いR&D控除など、重要なインセンティブを導入しています。これらの措置はスマートファクトリーへの移行コストを大幅に引き下げます。RE100産業団地で事業を行うスタートアップは、延長された所得税免除の恩恵を受け、その後の年度には一部軽減が適用されます。こうした財政的優位性が、デジタルクラッシャー、IoT対応フィーダー、クラウド連携コンベヤーへの投資を促進しています。その結果、中堅採石場オーナーは当初の想定より早く設備投資サイクルに入っています。
産業副産物リサイクルプラントへの需要急増
忠北(Chungbuk)バッテリーリサイクルハブへの政府支援が、シュレッダー、磁気分離機、湿式製錬リアクターなどの必須装置への需要増加を牽引しています。SK エコプラントのBMW、Ascend Elements、LG・トヨタ合弁企業などとの協業は、リサイクル業者がスクラップ材料を国際的に調達し、国内で処理するアプローチを示しています。このアプローチは原料の安定確保を現しつつ、モジュール式処理システムへの安定した需要を育んでいます。
テーリングダムの義務的アップグレードによる装置改修の促進
水環境保全法に基づく新規則は、リアルタイムの水質監視とより厳格な排水基準を義務付けています。その結果、石灰岩および黒鉛採石場は現在、脱水スクリーン、シックナー、ペーストフィルプラントへの投資が求められており、グリーンフィールドの設備投資が大幅に増加しています。これらの規制は一時的に生産性向上投資への資金を転用させますが、同時に水管理OEMに対して長期的かつ安定した収益源を確保します[2]「鉱山向け水管理ソリューション」、Veolia Korea、veolia.com。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 温室効果ガスおよび水規制 | -0.8% | 全国、産業地帯での厳格な執行 | 短期(2年以内) |
| 高い電力料金 | -0.5% | 全国、特にエネルギー集約型処理に影響 | 中期(2〜4年) |
| メカトロニクス技術者不足 | -0.4% | 京畿道、江原道、忠清道の産業クラスター | 中期(2〜4年) |
| 輸入依存リスク | -0.3% | 全国、装置のメンテナンスおよび交換サイクルに影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
温室効果ガスおよび水排出規制の強化
韓国の統合環境管理システムは、統一許可制度を通じてプロジェクトのタイムラインを大幅に延長しています。これらの許可は、粉塵抑制装置、密閉型コンベヤー、閉回路水循環システムの使用を義務付けています。コンプライアンス対応は小規模サイトの運転資本を圧迫し、更新サイクルを遅らせる一方で、環境制御装置の販売を同時に押し上げています。
産業用電力料金の上昇
産業用電気料金が大幅に上昇し、破砕・粉砕マージンが縮小するとともに、エネルギー集約型機械へのアップグレード意欲が低下しています。オペレーターは現在、電力コスト管理のために高効率ドライブ、可変周波数フィーダー、無人粉砕を優先しています。しかし、運営費(オペックス)の上昇が、老朽化した採石場における裁量的設備投資(キャペックス)を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
鉱物タイプ別:バッテリー金属需要が価値を維持し、希土類が成長ペースを加速
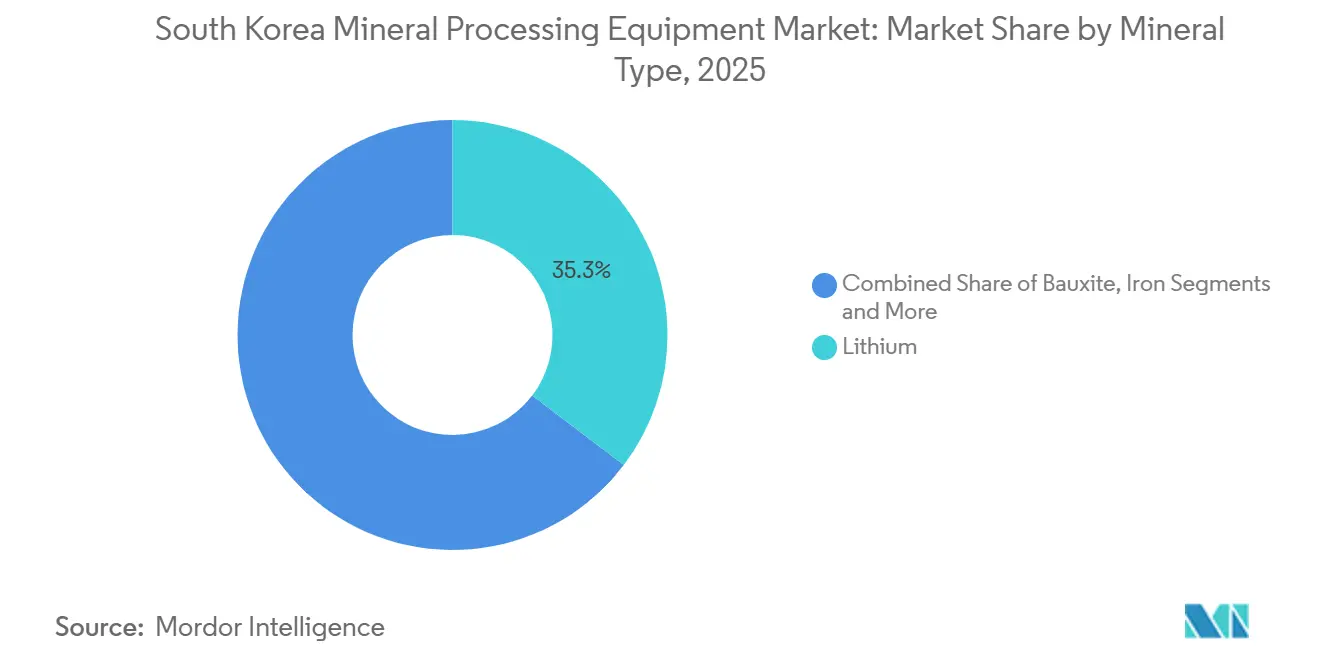
リチウム施設は2025年の収益の35.34%を占め、POSCO Future Mのセマングム(Saemangeum)プロジェクトおよびCNP New Materialsの正極材計画に支えられています。希土類酸化物は、韓国が希土類鉱物を戦略的重要鉱物リストに指定したことに支えられ、9.46%のCAGRが見込まれています。鉄鉱石の取り扱いは安定を維持しており、サンドン鉱山からのタングステン産出が高密度粉砕回路における韓国鉱物処理装置市場規模を再編しています。
バッテリーリサイクルハブへの政策支援が、クラッシャーよりもシュレッダーと浸出リアクターに依存する新興の第6カテゴリーを生み出しており、韓国鉱物処理装置市場をさらに多様化させています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


装置タイプ別:一次クラッシャーが支出を支配し、テーリング技術が成長を上回る
クラッシャーは2025年の売上高の28.72%を占め、鉄、リチウム、タングステンのフローシートにおける第一段階の主力装置としての地位を確固たるものにしています。露天掘り操業では10,000 t/h超の大型ジャイレトリー式ユニットが好まれ、地下プロジェクトでは換気制限を満たすために粉塵抑制フドを装備したコンパクトなジョークラッシャーが採用されました。可変速ドライブによる電力消費の最適化がkWh/メートルトン指標を低下させ、装置の耐用年数を20年超に延ばすレトロフィットを促進しています。標準化されたクラッシャーモジュールが遠隔地鉱山のスペアパーツ物流を簡素化し、流通業者がユニバーサルウェアライナーと偏心ブッシングを在庫として保有できるようにしています。
テーリング脱水システムは、より厳格な水リサイクル義務とダム安定性基準に牽引され、最速の9.23%のCAGRを記録しています。水分15%以下のケーキを生成する高圧プレートフィルターが従来のシックナーポンド方式に取って代わり、設置面積を縮小して土地を再生利用に解放しています。施設はアンダーフロー密度とフィードポンプ振動を記録するスマートセンサースイートにアップグレードし、リアルタイム調整によりポリマーコストを削減しています。脱水されたテーリングはセメント系ペーストバックフィルに二次利用され、脱水投資が地下生産性向上と結びついています。鉱山がグローバルスチュワードシップ基準に基づく保険会社のコンプライアンスを求める中、監視ソフトウェアと機械パッケージをバンドルするベンダーが競争上の優位性を獲得しています。
採掘方法別:露天採掘が量を維持し、自動化された坑内採掘が加速
露天掘りは2025年に64.26%のシェアを維持しました。これは鉄鉱石、石灰岩、骨材採石場がコスト効率の高いトラック・ショベルフリートと固定式破砕ステーションに依存しているためです。装置の発注は、ストリップ比の経済性に合致した大容量エプロンフィーダー、オーバーランドコンベヤー、モバイルインピットサイジングユニットに集中しています。霧状粉塵抑制や低排出ディーゼルエンジンなどの環境アップグレードにより、オペレーターは生産率を落とすことなく地域条例を遵守できます。フリート管理ソフトウェアがGPS配車とペイロード計量を統合し、運搬路のサイクルタイムを改善して燃料消費を削減しています。
地下採掘は最も速い拡大を見せており、タングステン、モリブデン、希土類鉱床が維持管理段階から商業化へと移行するにつれ、10.28%のCAGRを記録しています。高速交換パックを備えたバッテリー電気式積込運搬機が換気電力消費を削減し、充電バンクと自動交通管理ビーコンへの投資を正当化しています。発破掘削面ではLiDARガイドジャンボブームが導入され、余掘りを削減して爆薬を節約しています。コンベヤー化された鉱石搬送システムが狭い鉱脈でのディーゼルトラック輸送に取って代わり、スループットの安定性を高めています。自律型測量ドローンが3次元空洞スキャンを鉱山計画スイートに送信し、鉱石採掘をミルフィード目標に合わせた迅速な地盤工学的意思決定を可能にしています。
自動化レベル別:半自動ラインが現在を支配し、完全自律化が将来の利益を獲得
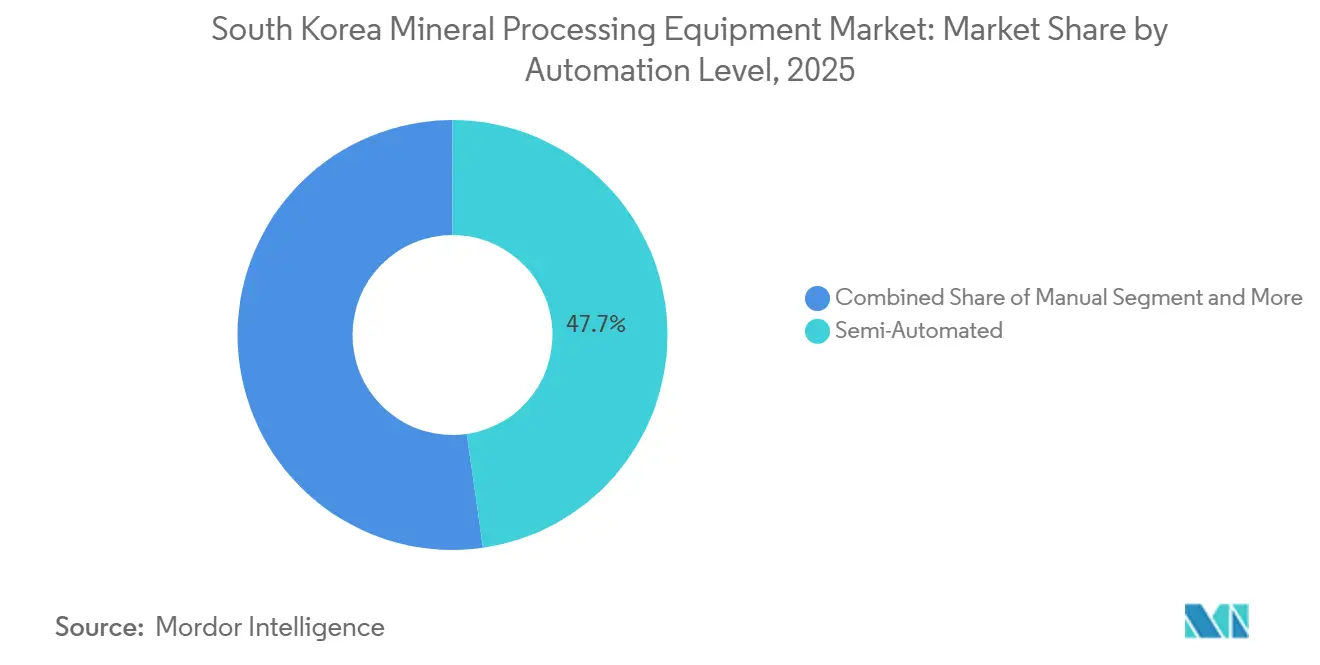
半自動化プラントは2025年の収益の47.74%を占め、オペレーターがクラッシャー、浮選セル、フィルタープレスのプログラマブルロジック制御に人的監視を組み合わせています。タッチスクリーンHMIが起動シーケンスを合理化し、プラント全体のSCADAダッシュボードがベアリング温度の異常をチームに警告して計画外のダウンタイムを抑制しています。ハイブリッドスタッフィングモデルにより、企業は技術者をより高付加価値のデータ業務に育成でき、技術導入への抵抗を和らげています。光学式鉱石選別アドオンやAI状態監視サーバーなどのレトロフィットキットが、全面的な更新なしに装置寿命を延ばしています。
完全自動化構成は10.37%のCAGRで成長しており、プロセスの再現性を重視するグリーンフィールドリチウム精製所と希土類分離ハブが牽引しています。閉ループ先進プロセス制御アルゴリズムがpH、試薬投与量、パルプ密度を狭い範囲内でバランスさせ、バッテリーおよび半導体顧客に必要な製品純度を保護しています。ロボット式サンプリングラボが1時間未満の分析ターンアラウンドを実現し、粉砕粒度と試薬調整を加速しています。デジタルツインがライナーとサイクロンの摩耗プロファイルをシミュレートし、ジャストインタイムの部品配送を可能にして在庫コストを削減しています。労働力不足と安全規制が強まる中、無人操業への設備投資の正当性が高まり、統合自動化スイートへの需要が拡大しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
調達モデル別:新規装置が支出を固定し、ライフサイクルサービスが成長を上回る
新規装置の購入が2025年の支出の71.19%を占め、リチウム転換、鉄鉱石選鉱、タングステン再稼働プロジェクト全体にわたる生産能力拡大の波を反映しています。ターンキーEPC契約がエンジニアリング、調達、試運転サービスをバンドルし、タイトなバッテリー供給マイルストーンを達成するためにプロジェクトタイムラインを加速しています。資本財は税制優遇措置と国家補助金の恩恵を受け、鉱山開発業者のハードルレートを引き下げています。大型一次粉砕機と浮選セルが最大の単一ライン品目を占め、多くの場合ベンダー支援の後払いスキームで資金調達されています。
アフターマーケットおよびスペアパーツサービスは、オペレーターが全面更新よりも稼働率を優するにつれ、2031年にかけてより速い9.43%のCAGRで成長すると予測されています。予知保全プラットフォームが振動とオイル分析データをクラウドベースの分析システムに送り込み、スクリーンパネル、ポンプインペラー、クラッシャーマントルなどの重要部品の自動補充を促進しています。OEMフィールドチームが定期停止中にミルライニング交換作業を実施し、労働、工具、ライナー供給をバンドル契約で受注しています。パフォーマンスベースのサービス契約がスループットまたはエネルギー消費目標を保証し、ベンダーのインセンティブをプラント経済と一致させています。この転換により、かつて景気循環的だった設備投資が安定した継続的収益へと変わり、資産ライフサイクル全体を通じてサプライヤーとオペレーターの協力関係が深まっています。
地理的分析
韓国の沿岸産業三角地帯(浦項(Pohang)、セマングム(Saemangeum)、光陽湾(Gwangyang Bay)で構成)では、新たなバッテリー金属プラントが次々と建設されています。これらのハブは微粉砕、球形化、溶媒抽出パッケージの発注を集中させています。一方、丹陽(Danyang)、太白(Taebaek)、忠北(Chungbuk)周辺の内陸石灰岩地帯は、クラッシャー、スクリーン、脱水装置を擁する重要な拠点であり、露天掘り支出の大部分を占めると予想されています。
江原道(Gangwon Province)は地下自動化のリーダーとして台頭しています。サンドン(Sangdong)タングステン鉱山の本拠地であり、早期の5G対応スマートマイニング構想を試験的に導入しています。熟練労働力とLTEインフラへの近接性が、完全自動化掘削リグとローダーの統合を促進し、AIを活用した制御室への需要を高めています。
RE100複合施設に指定された蔚山(Ulsan)や麗水(Yeosu)などの南部港湾は、強化された税制優遇措置の恩恵を享受しています。これらの優遇措置は、設置コストを最小限に抑えたモジュール式コンテナ型処理ユニットを好む中堅リサイクル業者を引き付けています。このトレンドが韓国鉱物処理装置市場を多様化させながら、安定した成長軌道を維持しています。
競争環境
Metso、Sandvik、Weir、FLSmidth、Komatsu Ltd.などのグローバルOEMが大規模粉砕・分離技術をリードしています。一方、広範な支店ネットワークを持つ地元企業のWellcron HantecとHAEINは、サービスのギャップを迅速に解消しています。戦略的な動きとして、WeirはESCO鋳造所を中国でアップグレードし、鋳造コストを削減して韓国の価格競争の激しい骨材市場での競争力を強化しました。
Asia CementにおけるSandvikのAutoMineの成功は、掘削自動化における同社の専門性を示すとともに、安定したサービス収入を確保しています。MetsoがSangdongにSAGミルとボールミルを戦略的に配置したことで、将来の拡張フェーズに向けて有利なポジションを確立しています。Emerson Koreaはレトロフィットセンサーと分析の分野で存在感を確立しており、レガシーラインと統合して迅速なリターンを約束するソリューションを提供しています。
政府のクラスター資金援助が、地元製造またはR&Dパートナーシップを持つサプライヤーへの将来の発注を誘導しています。これに対応して、多国籍OEMはこれらの補助金を活用するために合弁事業やライセンス契約をますます追求しています。この戦略的転換は競争を激化させると同時に、韓国の鉱物処理装置セクターの技術的景観を豊かにすることが見込まれています。
韓国鉱物処理装置産業リーダー
Metso Oyj
FLSmidth A/S
Sandvik AB
Weir Group PLC
Komatsu Ltd.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年2月:産業通商資源部(MOTIE)は全17種の希土類を重要鉱物に指定し、675億ウォン相当の海外資源開発融資を確保するとともに、国内能力の強化と輸入依存度の低減を目的とした希土類専用R&D基金を設立しました。この取り組みは、サプライチェーンの強化とこれらの重要材料の持続可能な供給確保を目指しています。
- 2025年3月:Atlas Copcoは、製造能力の強化と地域市場でのプレゼンス拡大を目的として、京元機械工業(Kyungwon Machinery Industry Co.)を買収し、地元のコンプレッサー生産を強化しました。


韓国鉱物処理装置市場レポートの範囲
韓国鉱物処理装置市場レポートは、鉱物タイプ(ボーキサイト、鉄、リチウム、希土類酸化物、その他)、装置タイプ(クラッシャー、ミルおよびグラインダー、フィーダー、コンベヤー、ドリルおよびブレーカー、分離機(磁気式、静電式)、スクリーンおよびサイクロン、テーリング脱水システム、その他)、採掘方法(露天掘り、地下採掘、海洋・浚渫採掘)、自動化レベル(手動、半自動化、完全自動化)、調達モデル(新規装置、アフターマーケット・スペアパーツ)によってセグメント化されています。市場予測は金額(米ドル)で提供されています。
| ボーキサイト |
| 鉄 |
| リチウム |
| 希土類酸化物 |
| その他 |
| クラッシャー |
| ミル・グラインダー |
| フィーダー |
| コンベヤー |
| ドリル・ブレーカー |
| 分離機(磁気式、静電式) |
| スクリーン・サイクロン |
| テーリング脱水システム |
| その他 |
| 露天採掘 |
| 坑内採掘 |
| 海洋・浚渫採掘 |
| 手動 |
| 半自動 |
| 完全自動 |
| 新規装置 |
| アフターマーケット・スペアパーツ |
| 鉱物タイプ別 | ボーキサイト |
| 鉄 | |
| リチウム | |
| 希土類酸化物 | |
| その他 | |
| 装置タイプ別 | クラッシャー |
| ミル・グラインダー | |
| フィーダー | |
| コンベヤー | |
| ドリル・ブレーカー | |
| 分離機(磁気式、静電式) | |
| スクリーン・サイクロン | |
| テーリング脱水システム | |
| その他 | |
| 採掘方法別 | 露天採掘 |
| 坑内採掘 | |
| 海洋・浚渫採掘 | |
| 自動化レベル別 | 手動 |
| 半自動 | |
| 完全自動 | |
| 調達モデル別 | 新規装置 |
| アフターマーケット・スペアパーツ |


レポートで回答される主要な質問
2026年の韓国鉱物処理装置市場の規模はどのくらいですか?
韓国鉱物処理装置市場規模は2026年に666万米ドルと定されており、2031年にかけて6.51%のCAGRで成長する軌道にあります。
どの鉱物が最も高い装置需要を牽引していますか?
リチウム施設が2025年の需要をリードし、新たな球状黒鉛およびLFP正極材プラントが稼働したことで収益の35.34%を獲得しました。
坑内採掘が露天採掘より速く成長すると予測される理由は何ですか?
自動化の進歩が地下採掘コストを低減し、坑内採掘の予測CAGRは10.28%となっています。
財政インセンティブは装置の近代化をどのように支援しますか?
資本支出の最大80%をカバーする補助金と7年間の税制優遇措置が、旧来の機械の交換を加速させています。
より強い成長を示す調達モデルはどれですか?
アフターマーケットおよびスペアパーツサービスは9.43%のCAGRで拡大しており、ライフサイクルサービス収益へのシフトを反映しています。
最終更新日:



