
スマートトイ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 24.01 十億米ドル |
| 市場規模 (2031) | 42.61 十億米ドル |
| 成長率 (2026 - 2031) | 12.18 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
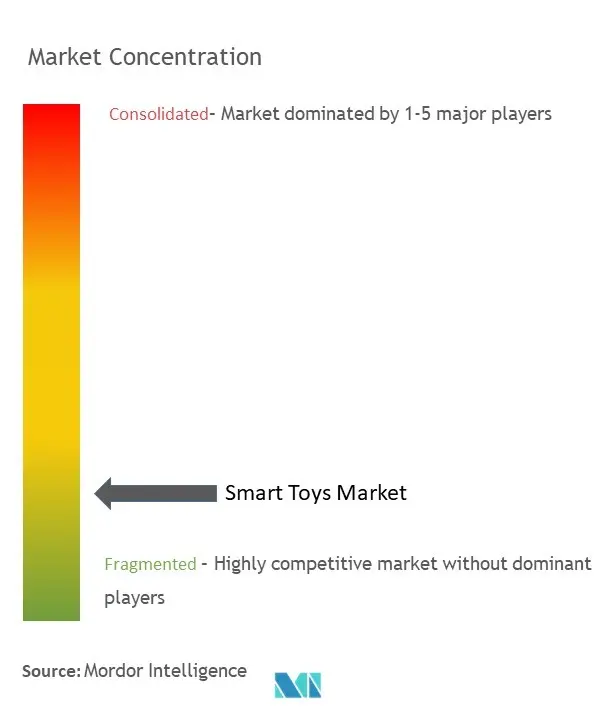
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスマートトイ市場分析
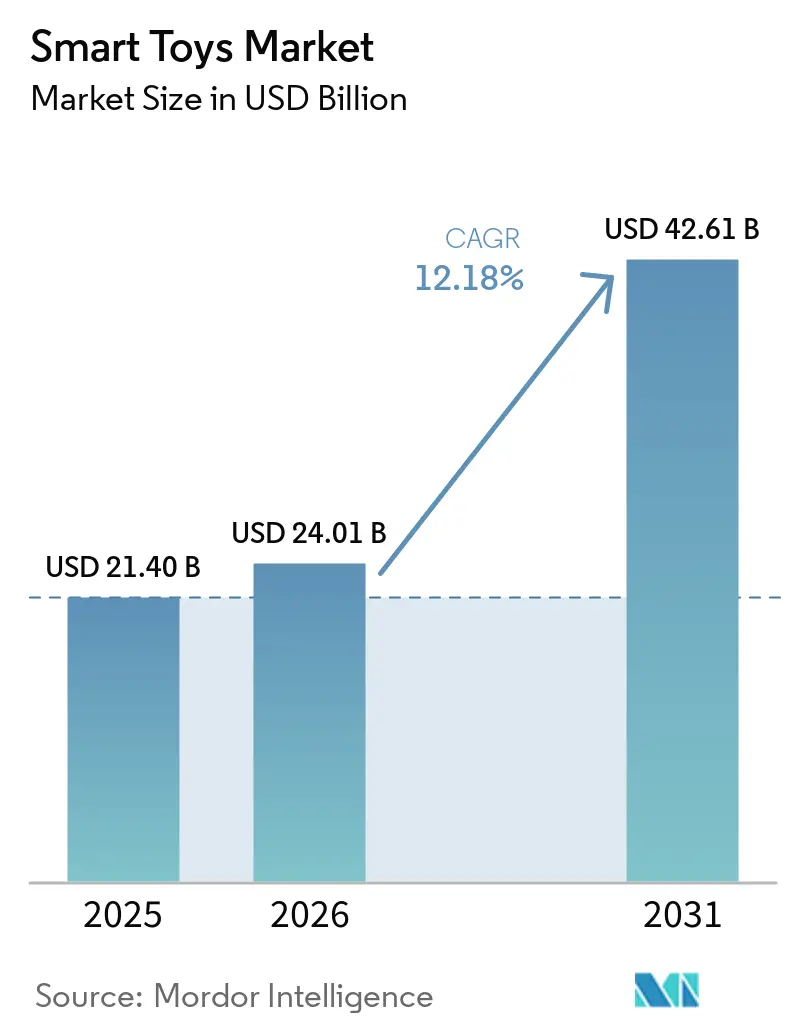
スマートトイ市場規模は2025年に214億米ドルと評価され、2026年の240億1,000万米ドルから2031年には426億1,000万米ドルに達すると推定され、予測期間(2026年〜2031年)のCAGRは12.18%です。
この成長は、子ども向け安全大規模言語モデルの急速な進歩、スクリーンフリー学習に対する保護者の需要の高まり、そして子どものデータを保護しながらイノベーションを妨げない規制の明確化によって支えられています。エッジAIと5Gを活用したプレミアムコネクテッド体験が平均販売価格を押し上げる一方、サブスクリプション型コンテンツ更新が製品ライフサイクルを延長し、収益の流れを安定させています。既存の玩具メーカーとクラウドまたはAIベンダーとの戦略的技術パートナーシップがイノベーションのタイムラインを短縮しており、小売業者のプライベートブランドの取り組みがサプライチェーンの交渉力を再編しています。地理的には、北米が高い可処分所得と確立されたエドテック導入を背景にリーダーシップを維持していますが、アジア太平洋地域は政府がSTEMカリキュラムに実践的なロボティクスを組み込むにつれて最も急速に加速しています。
主要レポートのポイント
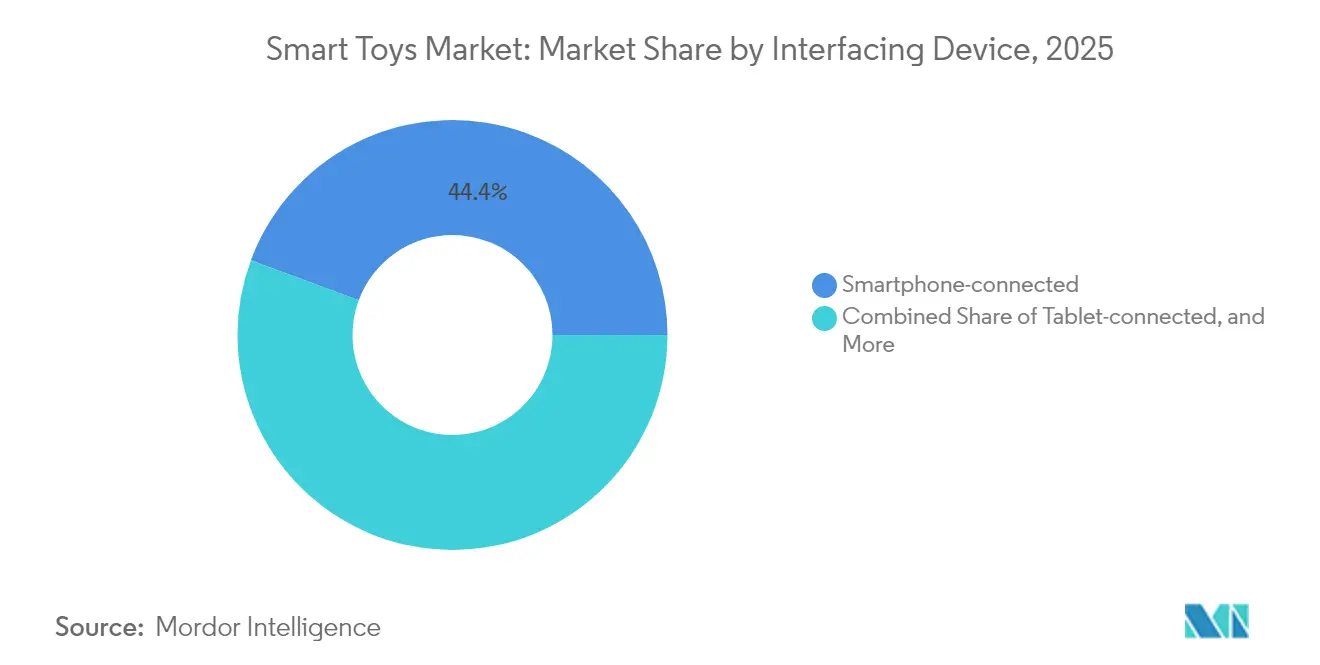
- インターフェースデバイス別では、スマートフォン接続型玩具が2025年に44.35%の収益シェアでリードし、コンソール接続型玩具は2031年までに21.73%のCAGRで成長する見込みです。
- 技術別では、Wi-Fiソリューションが2025年にスマートトイ市場シェアの51.25%を占め、NFC/RFID接続は2031年まで19.52%のCAGRで拡大しています。
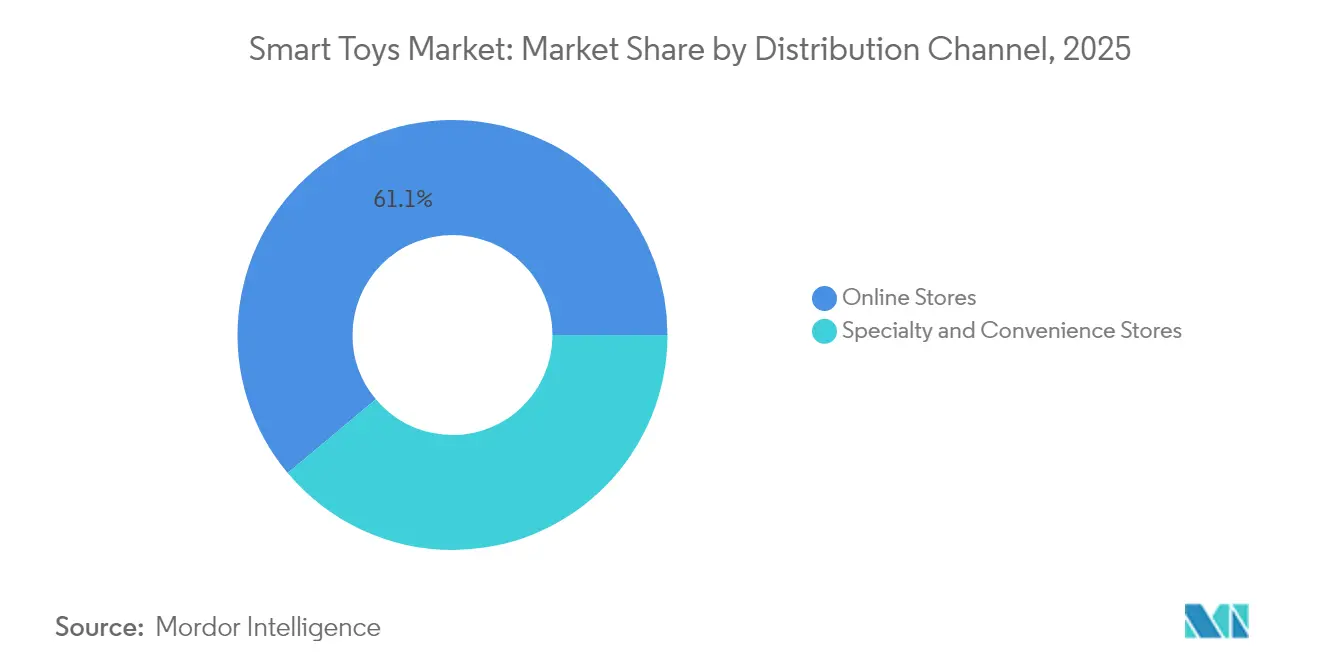
- 流通チャネル別では、オンラインストアが2025年にスマートトイ市場規模の61.10%のシェアを占め、2026年から2031年にかけて18.23%のCAGRで拡大しています。
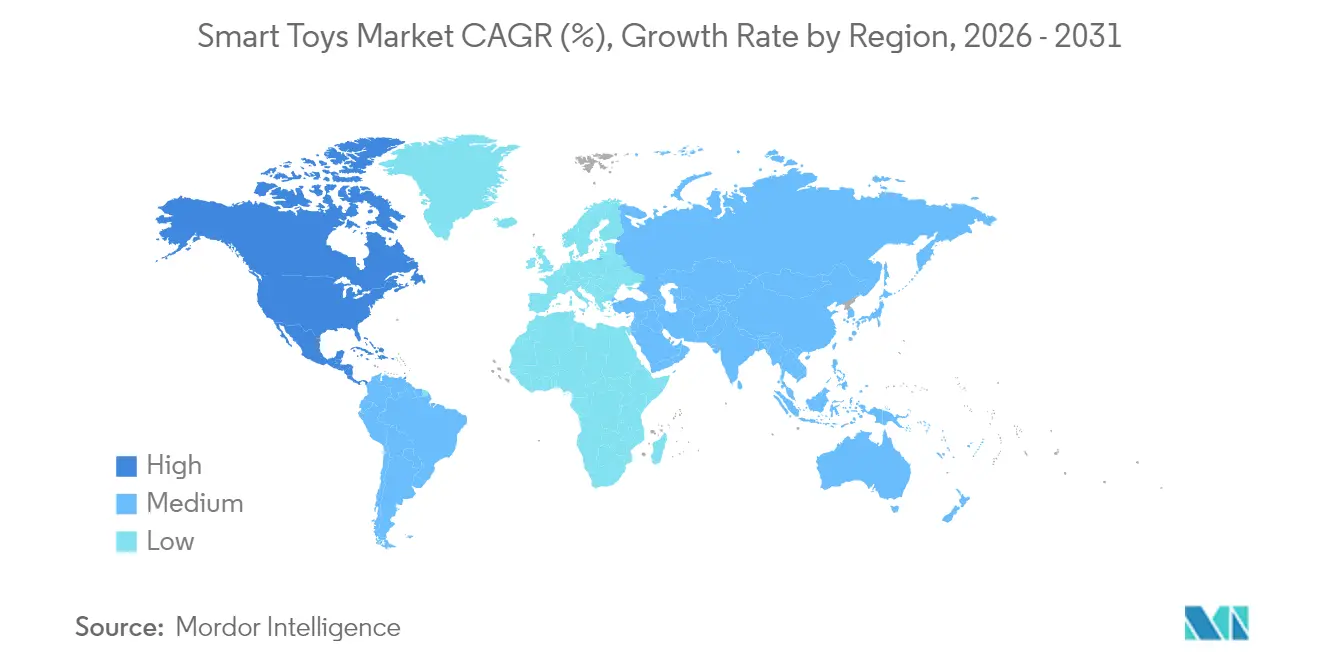
- 地域別では、北米が2025年の世界収益の33.55%を占め、アジア太平洋地域は2031年まで14.58%の最高地域CAGRを記録すると予測されています。
- Mattel、LEGO、Hasbro、Spin Master、WhalesBotが2024年の世界収益の54%を合計で支配しており、中程度に集中した競争環境を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
スマートトイ市場のドライバー影響分析*
| 促進要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 子ども向け安全AI/大規模言語モデル音声エンジンの急速な普及 | +3.20% | 北米とEUでの早期導入を伴うグローバル | 中期(2〜4年) |
| スクリーンフリーのインタラクティブなエドテックへの保護者のシフト | +2.80% | 北米とEUが中核、アジア太平洋地域へ拡大 | 短期(2年以内) |
| 小売業者のプライベートブランドのスマートトイラインが棚スペースを拡大 | +1.90% | グローバルな小売チェーン、北米で最も強い | 短期(2年以内) |
| 主流のSTEMカリキュラムが実践的なロボティクスキットを義務化 | +2.10% | アジア太平洋地域が中核、EUと北米での政策採用 | 長期(4年以上) |
| 5G/エッジクラウドがリアルタイムマルチプレイヤーゲームのレイテンシを低下 | +1.40% | アジア太平洋地域と北米が主導するグローバルな都市部 | 中期(2〜4年) |
| サービスとしての玩具(TaaS)サブスクリプションモデルが普及 | +1.10% | 北米とEUの早期採用者、グローバルに拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
子ども向け安全AI/大規模言語モデル音声エンジンの急速な普及
子ども向けの言語モデルがリアルタイムで適応する会話型プレイを可能にし、玩具を事前設定されたスクリプトから真にインタラクティブなコンパニオンへと変革しています。DAVIDスマートトイプラットフォームなどのエッジベースのアーキテクチャは音声をローカルで処理し、プライバシーを守りながら豊かな対話を提供します。Curio InteractiveのGrokなどの商業製品は99米ドルの価格でWi-Fi接続と3歳以上の子ども向けの安全な生成AIを組み合わせています。上海を拠点とするFoloToyのAlilo Honey Bunnyは多言語サポートでこのアプローチを拡張しており、自然言語インタラクションがプレミアム層の中核的な差別化要因となっていることを示しています。
スクリーンフリーのインタラクティブなエドテックへの保護者のシフト
広州と深圳で実施された横断的研究では、多感覚教育玩具がタブレットのみの代替品と比較してエンゲージメント指数と認知的成果を大幅に改善することが示されています。並行して実施された日本の調査では、早期学習における感情AIの受容が高まっており、フィジカルとデジタルのハイブリッドに対する幅広い文化的準備が示されています。ロボティクスベンダーのWhalesBotはすでに31カ国の11,000校と提携し、年間100,000人の参加者を集めるコンテストを開催しており、実体的なコーディングプラットフォームに対する機関の需要を実証しています。
小売業者のプライベートブランドのスマートトイラインが棚スペースを拡大
大型量販店および専門小売業者は、マージンを高め顧客ロイヤルティを強化するために、独占的なコネクテッド玩具のアソートメントを作成しています。Learning Express Toysは、手頃な価格のプライベートブランドSTEMキットに売り場スペースを割き、ライブソーシャルメディア販売を開始した後、年初来で5%の売上増加を報告しており、平均バスケットサイズを42.20米ドルに押し上げています。これらのハウスブランドの粗利益率は40〜50%に達し、積極的なSKU拡大を促しています。
主流のSTEMカリキュラムが実践的なロボティクスキットを義務化
中国の国家スマート教育計画はデジタルリテラシーを優先し、教室での体験的なロボティクス演習を義務付けています。補完的な就学前教育法は技術強化環境の品質基準を設定し、プログラム可能なキットへの需要を確固たるものにしています。WhalesBotおよび同様のサプライヤーは、公式の授業計画に直接組み込まれるブロックベースのコーディングコースをカスタマイズしており、裁量的支出が軟化した場合でも安定した機関調達を確保しています。
スマートトイ市場の抑制要因影響分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 世界的な子どものデータ法に基づくコンプライアンスコストの上昇 | -2.30% | グローバル、EUと北米で最も厳格な執行 | 短期(2年以内) |
| 電池安全リコールが消費者の信頼を損なう | -1.70% | グローバル、北米での規制上の焦点 | 短期(2年以内) |
| オープンソースファームウェアのクローニングがプレミアムブランドを直撃 | -1.40% | グローバル、ODMハブとオンラインマーケットプレイスにリスクが集中 | 短期から中期(3年以内) |
| 半導体供給の不安定性がBOMコストを押し上げる | -2.20% | グローバル、東アジアのファウンドリ能力と米中輸出規制に敏感 | 短期的ショックと中期的な循環性(1〜4年) |
| 情報源: Mordor Intelligence | |||
世界的な子どものデータ法に基づくコンプライアンスコストの上昇
EUのおもちゃ安全規制草案は、コネクテッドトイに対してデジタル製品パスポートおよびメンタルヘルス保護措置を導入しており、30か月の猶予期間が設けられているものの、広範な文書化要件が課されています。米国では、消費者製品安全委員会がリースの法律に基づくボタン電池の耐久性試験を追加しており、中小ブランドの認証費用が増大しています。[1]米国消費者製品安全委員会、「ボタン電池安全規則制定」、cpsc.gov これらの二重義務はエンジニアリング費用を引き上げ、製品リリースサイクルを長期化させており、専任の規制チームを持つ既存大手企業に有利に働いています。
電池安全リコールが消費者の信頼を損なう
消費者製品安全委員会の調査では、2010年から2019年にかけて電池誤飲事故による救急受診が70,000件以上に上ることが示されており、より厳格なコンパートメント完全性基準の導入を促しています。メーカーは最終規則公布から6カ月以内にラッチを再設計してねじり試験に合格する必要があり、工具費用が増加する一方で保護者は電池式玩具に対して慎重になっています。風評被害が長引き、多くの家庭が実績ある安全記録を持つ確立されたブランドを好む傾向があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
スマートトイ市場セグメント分析
インターフェースデバイス別:
スマートフォンの優位性がエコシステム統合を推進スマートフォン接続型玩具は2025年にスマートトイ市場シェアの44.35%を獲得し、家庭が制御、表示、音声のために既存のモバイルハードウェアを活用していることを示しています。コンソール接続型製品は2026年から2031年にかけて21.73%のCAGRを記録する見込みで、AAAゲームエコシステムおよび専用グラフィックスパイプラインとのシナジーを反映しています。
スマートフォンコホートは追加スクリーンが不要でモバイルデータが普及していることから恩恵を受けており、企業はプロセッサではなく感覚アクチュエータとAI機能に集中できます。TCLのモジュール式AIコンパニオンロボット「Ai Me」はこれを体現しており、重い計算処理にユーザーのスマートフォンを活用しながら、搭載サーボを通じてアニメーション表情を提供します。コンソール接続型の成長は、中級スマートフォンでは実現できないリアルタイムのマルチユーザーSTEMシミュレーションをサポートするハードウェアの処理能力から生まれており、すでに家庭用ゲームに投資している家族を引き付けています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


技術別:
Wi-Fiインフラが高度な機能を実現Wi-Fiモジュールは2025年の総収益の51.25%を支え、帯域幅を必要とするクラウド推論とマルチプレイヤーモードが引き続き主要な購入動機であることを確認しています。NFC/RFIDタグは、パスワードやルーターを必要としないタップアンドプレイのペアリングを採用する就学前向けラインにより、2031年まで19.52%のCAGRで加速する見込みです。
Wi-Fiの勢いは、4Kセキュリティ映像をストリーミングしながら音声インタラクションのためにGPT-4oミニをホストするEBO Xなどのデバイスに支えられており、安定したブロードバンドがなければ実現できないワークロードです。NFC/RFIDの普及は、即時認識が「魔法のような」原因と結果のフィードバックを促進する早期学習玩具で深まっており、シリコンコストの低下と最小限のユーザー設定がさらに訴求力を高めています。
流通チャネル別:
オンライン小売の集約が加速オンラインストアは2025年の世界収益の61.10%を占め、2031年まで18.23%のCAGRで拡大すると予測されており、持続的なチャネル移行を示しています。専門店は発見とデモンストレーションの役割を維持していますが、成長ペースでは後れを取っています。
Eコマースリーダーはファーストパーティの行動データを活用してレコメンデーションをパーソナライズし、サブスクリプションコンテンツのクロスセルを行い、実店舗形式では実現できないスムーズなコンバージョンを提供しています。実店舗小売業者は没入型デモゾーンのキュレーションとライブストリームコマースの実施によってデジタルリーチと触覚的評価を融合させることで対応していますが、在庫の幅と動的価格設定は依然としてオンラインモデルに有利です。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米スマートトイ市場
北米は2025年の世界収益の33.55%をリードし、消費者信頼を高める厳格かつ透明性の高い安全規制に支えられています。可処分所得水準は依然として高く、2025年初頭の関税調整に伴うトイ価格の2.2%上昇にもかかわらず、充実した製品への親の支出は堅調を維持しています。主要ベンダーは中国からの組立拠点を分散させることでリスクをヘッジしており、Mattelは2026年までに中国生産を15%未満に引き下げる計画を立て、サプライチェーンの強靭性を強化しています。
アジア太平洋スマートトイ市場
アジア太平洋地域は、STEMカリキュラムにロボティクスを組み込む政府の義務化に後押しされ、2031年までに14.58%のCAGRを記録すると予測されています。中国のヒューマノイドロボットガイドラインおよびインドの30億米ドルの国内トイプログラムは、生産コストを低下させリドタイムを短縮し、地域のサプライエコシステムを触媒しています。感情的なロボティクスに対する日本の文化的親和性は、エンターテインメントと治療的価値を融合させた高スペックのコンパニオンへの需要をさらに高めています。
EMEAおよび南米スマートトイ市場
欧州は、参入障壁を生み出し価格プレミアムを正当化する厳格なコンプライアンス体制を背景に、中一桁台の安定した成長を維持しています。EUのデジタル製品パスポート構想は、徹底したトレーサビリティを持つ企業を優遇し、安全で持続可能な購買を求める消費者の需要と合致しています。一方、南米および中東・アフリカは中産階級の支出増加により初期段階の勢いを見せていますが、通貨の変動性とブロードバンドの整備不足がプレミアム製品の普及を遅らせています。

規制環境
スマート・コネクテッドトイに関する規制は、基本的な物理的玩具安全性、デジタル時代の製品トレーサビリティ、および子供向けプライバシー規則という3つの柱に収束しつつある。米国では、ASTM F963-23が2024年1月に消費者製品安全委員会(CPSC)の枠組みの下で連邦の強制的な玩具安全基準となり、機械的、電気的、材料安全性試験のコンプライアンス基準が引き上げられた。これはテクノロジー対応玩具にも適用範囲が広がっている。
欧州では、規則(EU)2025/2509が2025年11月に採択され、指令2009/48/ECを廃止し、2026年1月1日に施行、2030年8月1日から適用される。この規則は、EUで販売される玩具に対してデジタル製品パスポートを義務付け、トレーサビリティ、サイバーセキュリティ関連の文書化、コネクテッドトイのリスク評価を、製品設計およびサプライヤー資格認定の段階でより早期に組み込むことを求めている。別途、改正された米国のCOPPA規則には2026年4月のコンプライアンス期限があり、個人情報の定義がバイオメトリクスを含むように拡大され、AI対応玩具に一般的な音声、視覚、行動特徴に直接影響を与える。2026年2月には、CPSC指導部もAI対応の傷害監視ツールへの投資を進めつつ、スマートおよびAI対応玩具の危険性に対して既存の権限を活用することを強調した。英国では、科学・イノベーション・技術省が2026年7月にAI対応玩具の安全性に関する意見募集を開始し、新たな法定義務が確定する前から政策的な精査が行われていることを示している。
バリューチェーン分析
スマートトイのバリューチェーンは、コンセプトおよびキャラクターライセンシング、工業デザインおよび安全性エンジニアリング、電子機器およびファームウェア開発、製造および組立、そしてオムニチャネル流通と継続的なデジタルサービス提供にまで及ぶ。上流の投入材には、従来の玩具部品向けのプラスチックおよび金型に加え、PCB、センサー、マイク/スピーカー、電池、そして接続モジュール(Wi-Fi、Bluetooth、NFC/RFID)が含まれ、これらはコンパニオンアプリやクラウドサービスと統合される。スマートトイがコネクテッド家電のように振る舞うことが増えるにつれ、ソフトウェアの保守、サイバーセキュリティのパッチ適用、コンテンツ運用(サブスクリプションコンテンツの更新を含む)は、オプションの付加要素ではなく、下流のサービス層に位置づけられるようになっている。
製造は、玩具の成型/組立と電子機器の統合/試験に一般的に分けられ、従来型玩具よりもODM/EMSパートナーの役割が大きくなっている。サプライチェーン計画は、部品価格の不安定性や物流の混乱、さらには関税による コスト圧力の影響を受けている。MattelやHasbroなどの主要メーカーは、2025年中に生産を中国からインド、ベトナム、インドネシアへ移す動きを加速させ、また着地コストの上昇に対応するため、パッケージの簡素化や非必須の電子アクセサリーの削除といったコスト重視の設計対応も進めた。コンプライアンスはよりデジタル化されつつあり、特に欧州では規則(EU)2025/2509が玩具のデジタル製品パスポートを要求しているため、ブランドやサプライヤーは、証明を工程末端のステップとして扱うのではなく、トレーサビリティと文書化を調達、製造品質保証、製品ライフサイクル管理に組み込むよう求められている。
競争環境
既存の大手企業はブランディング、ライセンス、小売リーチにおいてスケールの優位性を維持していますが、AIネイティブの新規参入者による破壊に直面しています。MattelのOpenAIおよびGoogle Cloudとの提携が機能展開を加速させ、データ処理サイクルを1カ月から1分に短縮しています。LEGOは2024年に過去最高の収益である743億デンマーク・クローネ(108億米ドル)を記録し、環境意識の高い購買者に響く持続可能な素材に多額の投資を行っています。
クロスライセンスは対立ではなく協力を示しています。MattelとHasbroは現在、モノポリーバービーエディションなどのタイトルを共同制作し、ブランドエクイティを結集して棚への影響力を高めています。Spin MasterによるMelissa & Douglasの買収は教育的な深みを広げ、流通力を強化しており、STEMの信頼性を高めるボルトオン型取引へのトレンドを反映しています。
Curio InteractiveやCasioなどの破壊的企業は、サブスクリプション型または大人向けのスマートコンパニオンに注力し、既存企業が低ボリュームながら高エンゲージメントとみなすニッチを開拓しています。オープンソースのAIスタックがソフトウェアコストを低下させるため、市場参入障壁は中程度にとどまっていますが、認証と小売アクセスは依然として確立された企業に有利に働き、競争環境は中程度に集中した状態を維持しています。
スマートトイ業界リーダー
LEGO Group
Mattel
Playmobil(Brandstätter)
VTech Holdings
Hasbro
- 注:主要企業の掲載順は順位を示すものではありません。
本レポートで取り上げたスマートトイ市場の企業
- Mattel
- LEGO Group
- Hasbro
- Spin Master
- VTech Holdings
- Playmobil (Brandstatter)
- LeapFrog Enterprises
- Sphero
- UBTECH Robotics
- WowWee Group
- Pillar Learning
- Seebo Interactive
- Curio Interactive
- TOSY Robotics
- TCL
- Fisher-Price (Mattel)
- Xiaomi (Smart Bunny line)
- Silverlit Electronics
- Miko.ai
- Casio

市場機会と将来展望
短期的な機会は、クラウド依存度を低く維持できる、プライバシーに配慮した子供向け安全な会話型プレイにある。これは、子供データに関する期待が厳しくなる中で製品差別化を支える。改正COPPA規則の2026年4月のコンプライアンス期限は、バイオメトリクスを含む個人情報の定義拡大を伴い、データ収集を最小限に抑え、明確な保護者管理をサポートするアーキテクチャの価値を高める一方で、現在プレミアムの主要な訴求点となっている対話型音声機能を可能にし続ける。同時に、EU玩具安全規則(EU)2025/2509は2026年1月1日に施行され、2030年8月1日からの適用でデジタル製品パスポートを義務付けている。これは、トレーサビリティ、文書化ワークフロー、コネクテッドトイのリスク評価をブランドおよびOEM/ODMパートナー向けの拡張可能なツールチェーンにまとめるプラットフォームやサービス提供者にとって、空白地帯を生み出している。
もう一つの機会は、サプライチェーンの現地化と、コネクテッドトイ電子機器向けの新たな製造拠点の構築である。関税、リードタイムのリスク、部品調達の圧力が、中国中心の生産体制を超えた多様化を促している。2026年の企業の動きはこの変化を示している。Pop Martはメキシコに製造拠点を開設し、カンボジアとインドネシアでの生産を拡大して北米需要を支え、インドは引き続きスマートトイの製造とR&D資本を呼び込んでいる。これには、Mirana Toysが2026年4月に57.5クロールルピーのシリーズAラウンドを実施したことや、Veva Toys Globalが研究開発と製造にわたる1,000クロールルピーの5年間投資計画を発表したことが含まれる。需要側では、特にアジア太平洋地域での学校関連のSTEMおよびロボティクス調達が、カリキュラム対応のロボティクスキットやモジュール式アップグレードパスを組み込んだ製品ロードマップを支えている。この需要は、有料コンテンツやソフトウェア更新によって物理的な製品が更新される「サービスとしての玩具」モデルを補完している。
スマートトイ市場における最近の業界動向
- 2026年6月:LEGOグループは、The Pokemon Company Internationalとの提携によりLEGO Pokemon SMART Playセットを発表し、2026年8月1日に商業発売を予定している。この発表は、LEGOのコネクテッドプレイのアプローチを別のグローバルライセンスフランチャイズに拡張し、ハイブリッド型の物理・デジタルプレイエコシステムの対象層を広げるものである。
- 2025年6月:MattelはOpenAIと提携し、13歳以上を対象としたAI搭載玩具を開発し、この協業における安全性と責任ある利用のコミットメントを表明した。これは玩具における生成AI機能の製品化を加速させ、コネクテッドトイのポートフォリオ全体にわたる対話的インタラクション、コンテンツ更新、ガバナンスに関する競争基準を引き上げるものである。
- 2024年1月:米国消費者製品安全委員会はASTM F963-23を玩具の連邦強制安全基準とした。これにより、スマートトイメーカーがプライバシーおよびサイバーセキュリティに関する考慮事項と併せて満たすべき、物理的・電気的安全性試験の明確なコンプライアンス基準が確立された。


スマートトイ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、スマートトイ市場には、子どもや周囲の環境に反応するためにオンボードエレクトロニクスと接続機能を使用し、インタラクティブな遊びと学習を可能にするおもちゃが含まれます。市場規模は、これらのコネクテッドおよびテクノロジー対応おもちゃの消費者購入額して価値ベースで算出されています。
調査対象外:非電子式の従来型おもちゃ、および感知・接続・適応機能を実質的に持たない単純な電池式おもちゃは対象に含まれません。
セグメンテーション概要
- インターフェースデバイス別
- スマートフォン接続
- タブレット接続
- コンソール/その他接続
- 技術別
- Wi-Fi
- Bluetooth
- NFC/RFIDおよびその他
- 流通チャネル別
- オンラインストア
- 専門店およびコンビニエンスストア
- 地域別(金額)
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- ヨーロッパ
- ドイツ
- 英国
- フランス
- ロシア
- アジア太平洋
- 中国
- 日本
- インド
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- 北米
データソース、市場規模算出、および検証
デスクリサーチ
デスクワークは、明確な市場定義を構築し、測定可能な公開指標へのマッピングから開始しました。需要の方向性と地域別ウェイトについては、米国国勢調査の小売業取引データ、貿易フロー向けのUSITC DataWeb、Eurostatの消費者・貿易統計、国連コムトレードの税関データ、OECDの家計支出指標などのソースを使用しました。
前提条件を裏付けるため、収益構成のシグナルを得るために企業の年次報告書や投資家向けプレゼンテーションも精査し、技術採用のタイミング(Wi-Fi、Bluetoothおよび類似規格)を検証するために信頼性の高い報道や製品発表も確認しました。必要に応じて、企業財務情報や特許データベースへの有料サブスクリプションを活用し、企業活動を確認するとともに、隣接するおもちゃ電子機器カテゴリー間での二重計上を回避しましたこれらのデスクソースは網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開資料や参考資料も参照しています。
一次インタビューおよびサーベイ
一次調査は、各地域においてスマートトイとして実際に販売されているものと、予測期間中の価格動向を確認することに重点を置きました。APAC、EMEA、および南北アメリカにわたるおもちゃブランド、コンポーネントおよびモジュールのエコシステム参加者、流通業者・小売業者、および専門家と対話し、チャネルミックス、機能採用、平均販売価格に関する前提条件を確認・調整しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:16% | APAC:39% |
| 中位層:54% | 部門・ユニットリーダー:36% | EMEA:34% |
| 中小プレイヤー:19% | マネージャー:48% | 南北アメリカ:27% |
市場規模算出と予測
市場規模は、消費者のおもちゃ支出パターン、輸出入シグナル、およびコネクテッドトイの採用状況をスマートトイの価値合計として再構築するトップダウ需要プールアプローチを用いて算出しました。モデルの現実性を保つため、チャネル別のサンプル製品価格、地域別の出荷・在庫状況確認、サプライヤーおよび小売業者からの数量動向フィードバックなど、選択的なボトムアップ近似値を用いて結果を検証しました。
モデルへの入力には、接続機能ミックス(Wi-Fiとbluetoothおよび類似規格)、オンラインとオフラインのチャネルシェア、インタラクティブトイの一般的な販売価格帯、新製品発売のペース、主要ギフティング期間における地域別季節性が含まれます。小規模国のデータギャップが存在する場合は、類似市場(所得水準、子ども一人当たりのおもちゃ支出、チャネル成熟度)からのプロキシ比率を使用し、インタビューフィードバックで出力を再確認しました。
予測については、価格と機能採用がテクノロジーサイクルとともに急速に変化する可能性があるため、ベースケースと感度範囲を用いたシナリオ分析を採用しました。最終的な成長経路は、単一の直線的な前提ではなく、採用率、チャネル拡大、および現実的な価格推移に関する門家のコンセンサスに沿って設定されました。
データ検証と更新サイクル
アウトプットは、貿易動向パターン、小売チャネル成長指標、および店舗調査から観察された価格帯などの独立したシグナルとモデル合計を比較することで検証されました。高すぎるまたは低すぎると判断された差異はフラグを立て、修正した上で、基本的な計算、通貨換算、および前提条件の一貫性を確保するために承認前に第二のアナリストによるレビューを実施しました。
レポートは年次で更新され、コネクテッドトイに関する重大な規制変更、接続規格の大幅な変化、または急激な需要ショックなど、重要なイベントが発生した場合には中間更新が実施されます。納品前に最終的なアナリストレビューを完了し、公表数値が最新の入手可能情報を反映するようにしています。
Mordor Intelligenceのスマートトイ市場規模と他の公表推計値との比較
スマートトイの公表数値は、同じ年を参照している場合でも大きく異なることがあります。これは、各出版社がスマートトイの定義範囲や価格・チャネルミックスの予測方法を異なる形で設定しているためです。また、選択した基準年、通貨換算のタイミング、および採用加速の前提の積極性によっても差異が生じます。
一部の外部推計は、より広範なインタラクティブまたは教育用電子おもちゃを含んでいるように見受けられ、バンドルされる内容によって出発点の価値が上下する可能性があります。Mordor Intelligenceでは、オンボードエレクトロニクスとコネクテッドまたはセンシング機能が適応的なインタラクションを実現している場合にのみ製品を計上し、スマートトイ以外の製品が価値を過大評価しないよう、チャネルレベルの価格と地域別採用シグナルを用いて合計を検証しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 24.01 ビリオン 米ドル(2026年) | |
| グローバルリサーチパブリッシャーA | 14.39 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、デバイスおよびテクノロジーマッピングを通じて把握される一部のコネクテッドカテゴリーを除外する可能性のある、より狭い範囲のスマートトイ計上セットを適しているように見受けられます。チャネル全体で初期年の価格を保守的に設定している場合、差異はさらに拡大する可能性があります。 |
| 産業リサーチパブリッシャーB | 19.30 ビリオン 米ドル(2024年) | より早い年から開始しており、接続性と適応的な動作が常に明確に区別されていない、より広範なインタラクティブ電子機器セットを含む可能性があります。通貨換算のタイミングと採用率の前提が積極的な場合、予測期間が始まる前から価値がずれる可能性があります。 |
3つの数値にわたる差異は、主にスマートトイとして分類されるものの定義、換算に使用される開始年、および平均販売価格の推移方法によって説明されます。推計値を観察可能なチャネル価格、接続機能ミックス、および地域レベルの採用確認に結び付けることで、当社のモデルは再現性が高く、実際の市場シグナルとの照合が容易になっています。


レポートで回答される主要な質問
スマートトイ市場の現在の価値はいくらですか?
スマートトイ市場は2026年に240億1,000万米ドルに達しており、2031年までに426億1,000万米ドルに成長すると予測されています。
2031年まで最も速く成長する地域はどこですか?
アジア太平洋地域が14.58%のCAGRで成長をリードしており、政府が義務付けたSTEMカリキュラムと国内製造能力の拡大によって推進されています。
スマートトイで主流の接続技術はどれですか?
Wi-Fiはクラウドベースのアプリケーション、映像、マルチプレイヤー機能をサポートする能力により、51.25%の収益シェアを占めています。
なぜメーカーのコンプライアンスコストが上昇しているのですか?
EUの新しいデジタル安全規則と米国の電池安全基準は、広範な文書化と設計変更を必要とし、開発費用を増加させています。
小売業者はどのように競争環境に影響を与えていますか?
大手チェーンはより高いマージンと機能に対するより厳格な管理を提供するプライベートブランドのスマートトイラインを立ち上げており、メーカーから交渉力を移転させています。
どのようなビジネスモデルのイノベーションが生まれていますか?
サービスとしての玩具のサブスクリプションは、物理的な製品と継続的なコンテンツ更新を組み合わせ、継続的な収益を生み出しエンゲージメントを延長しています。
最終更新日:



