
スマートピルボックスおよびボトル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
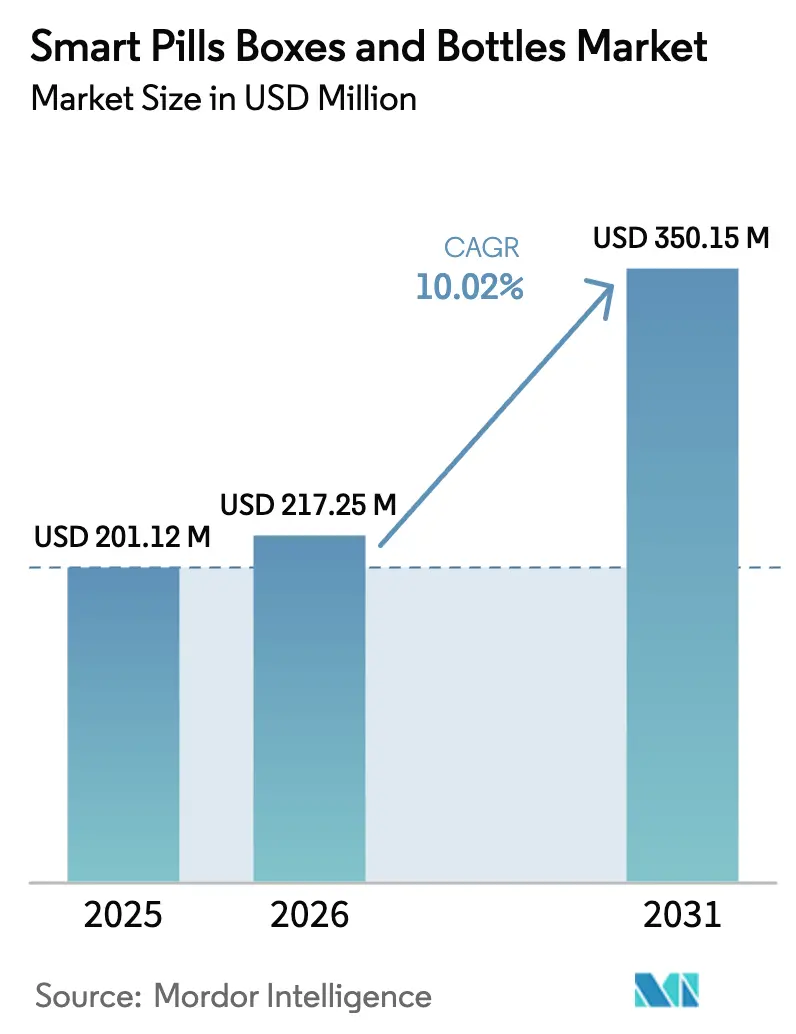
| 市場規模 (2026) | 217.25 百万米ドル |
| 市場規模 (2031) | 350.15 百万米ドル |
| Growth Rate (2026 - 2031) | 10.02 % |
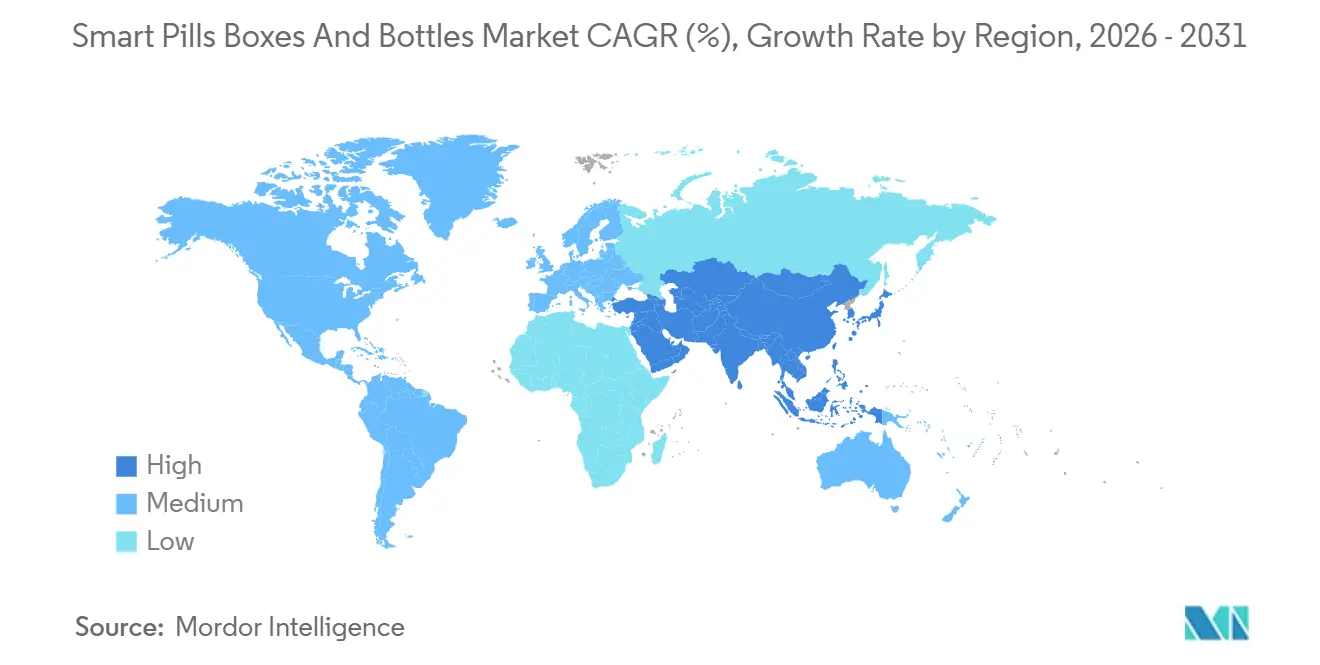
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスマートピルボックスおよびボトル市場分析
スマートピルボックスおよびボトル市場規模は、2025年の2億112万米ドルから2026年には2億1,725万米ドルに成長し、2026年〜2031年の年平均成長率10.02%で2031年までに3億5,015万米ドルに達すると予測されています。
持続的な成長は三つの構造的変化に支えられています。すなわち、支払者がリアルタイムのアドヒアランスデータに基づいて償還を連動させるようになったこと、慢性疾患の有病率が上昇し続けていること、そしてコネクテッドパッケージングが服薬ごとのコンプライアンス測定コストを低下させていることです。米国のメディケア・アドバンテージプランがBluetoothピルボックスへの補助を開始した後、デバイス出荷台数は増加しました。一方、ドイツの2025年デジタルヘルス法はスマートディスペンサーを償還対象の「デジタルヘルスアプリケーション」に追加しました。臨床試験スポンサーも需要を加速させており、患者のスマートフォンを必要とせずに治験薬の服薬を確認できるセルラー対応ボトルを採用しています。ベンダーは低コストのNFCブリスターパック、アドヒアランス不良を予測する予測分析、および欧州の電子廃棄物規制を満たす省電力チップで対応しています。新たな半導体工場が稼働した2025年以降、サプライチェーンの脆弱性は緩和されましたが、長期的な成長はGDPRおよびHIPAA要件を満たす相互運用可能なデータプラットフォームにかかっています。
主要レポートのポイント
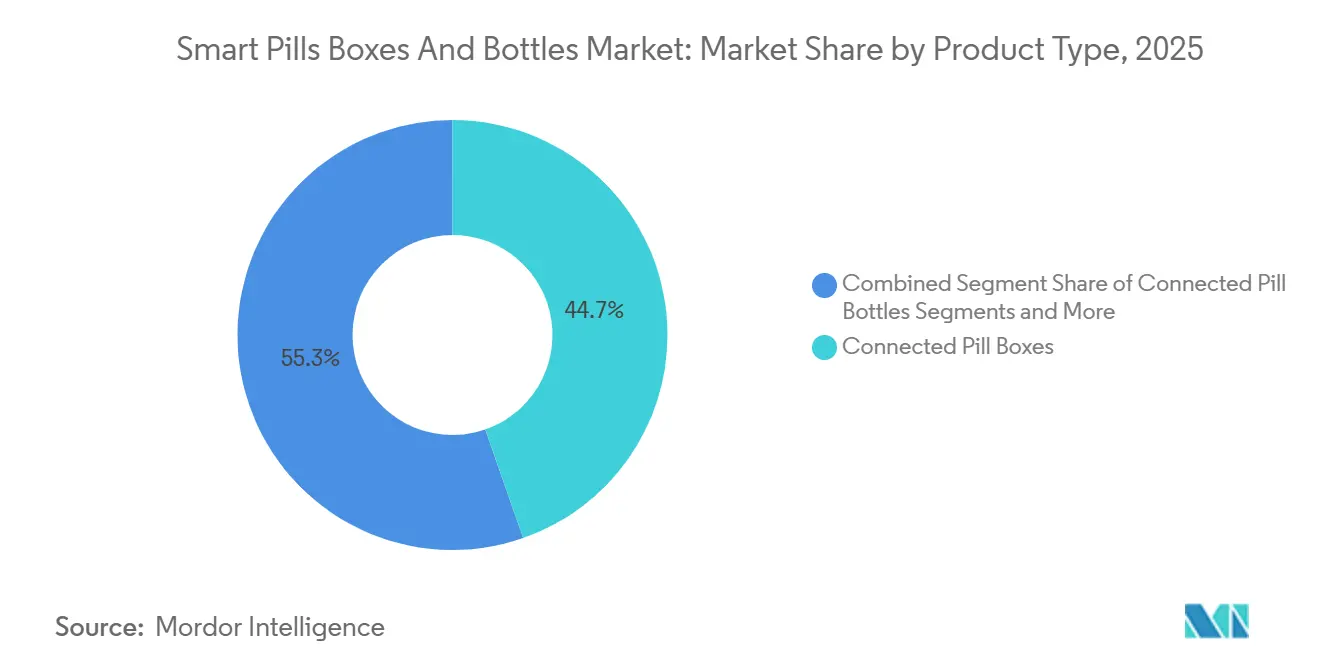
- 製品タイプ別では、コネクテッドピルボックスが2025年に44.67%の収益シェアを占め、スマートブリスターパックは2031年にかけて年平均成長率8.26%で拡大する見込みです。
- 接続技術別では、Bluetooth低エネルギーが2025年のスマートピルボックスおよびボトル市場シェアの53.26%を占め、セルラーおよびNB-IoTが2031年にかけて7.23%と最高の予測年平均成長率を記録しました。
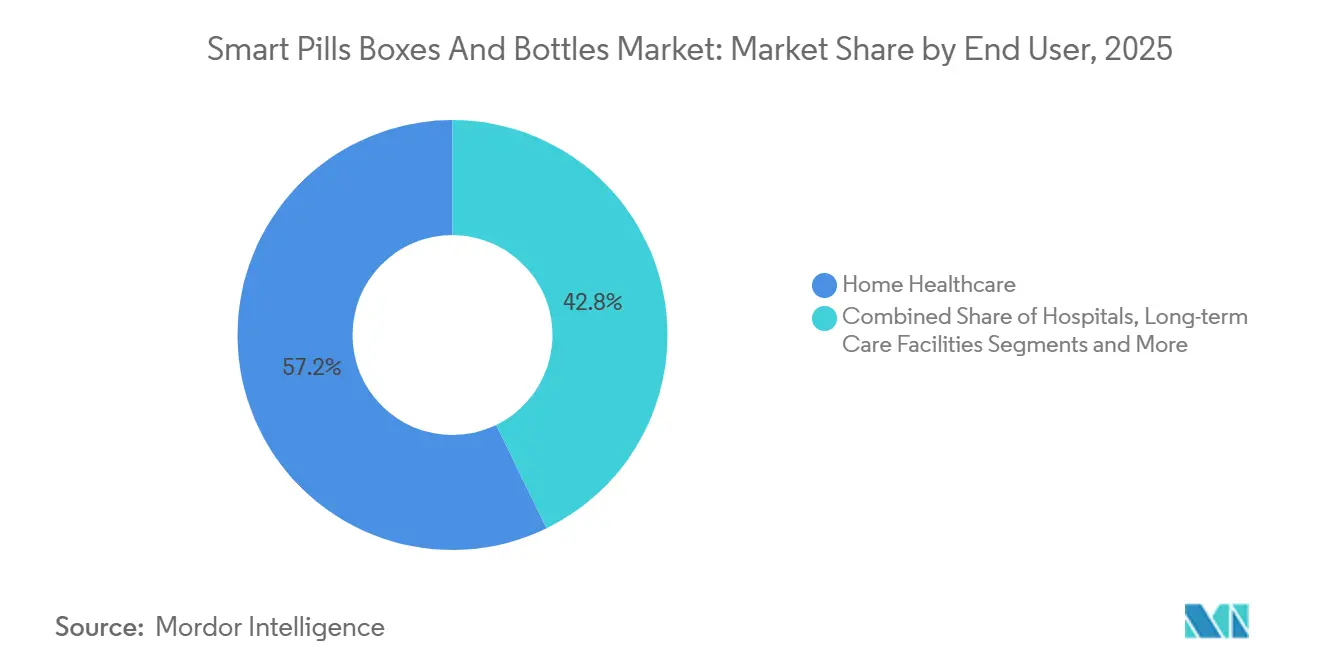
- エンドユーザー別では、在宅医療が2025年のスマートピルボックスおよびボトル市場規模の57.21%を占め、臨床試験スポンサーは2031年にかけて年平均成長率8.66%で拡大しています。
- 地域別では、北米が2025年に36.52%の収益シェアでトップとなり、アジア太平洋地域は2031年にかけて年平均成長率6.34%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性疾患有病率の急速な上昇と多剤併用 | +2.1% | 北米、欧州、および高所得アジア太平洋地域で最も高い強度を持つグローバル | 長期(4年以上) |
| 服薬アドヒアランス連動型償還に向けた支払者の推進 | +1.8% | 北米および西欧、オーストラリアでの初期パイロット | 中期(2〜4年) |
| デジタルセラピューティクスエコシステムへのスマートパッケージングの統合(DTx) | +1.5% | 北米およびEU、日本および韓国で規制経路が開かれつつある | 中期(2〜4年) |
| 高所得アジアにおける高齢化人口が在宅医療技術の普及を牽引 | +1.3% | 日本、韓国、シンガポール、中国都市部 | 長期(4年以上) |
| 電子薬局によるスマートブリスター補充プログラム | +1.2% | 北米、英国、ドイツ、インドおよびブラジルで新興 | 短期(2年以内) |
| 臨床試験向け「サービスとしてのトラック・アンド・トレース」の台頭 | +1.1% | 米国、EUが主導し、東欧およびアジアの医薬品受託研究機関ハブが参加するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
慢性疾患有病率の急速な上昇と多剤併用
非感染性疾患は現在、世界の死亡原因の74%を占めており、高所得国では65歳以上の成人の40%が毎日5種類以上の薬を服用しています。[1]世界保健機関、「非感染性疾患ファクトシート」、WHO、who.int 薬が1種類増えるごとに服薬忘れのリスクが12%増加しますが、コネクテッドピルボックスはタイムスタンプ付きリマインダーを通じてこのギャップを埋め、遠隔医療の診察時に確認できます。[2]欧州医薬品庁、「2025年に向けたEMA規制科学 — 戦略的考察」、EMA、ema.europa.eu 米国の支払者はアドヒアランス不良に起因する回避可能な入院に年間3,000億米ドルを費やしており、メディケア・アドバンテージプランはハイリスク加入者向けにデバイスへの補助を行っています。治療域が狭い腫瘍科レジメンは、リアルタイムの服薬記録の必要性を高めています。これらの要因により、スマートピルボックスおよびボトル市場は持続的な上昇軌道を維持しています。
服薬アドヒアランス連動型償還に向けた支払者の推進
米国の医療保険・メディケイドサービスセンターの2024年規則により、パートDプランはデジタルアドヒアランスエンドポイントを算入できるようになり、一部の欧州保険会社は認定デバイスデータを共有する会員に対して5%〜10%の保険料割引を提供しています。患者1人当たり5万米ドルを超える専門薬は、アドヒアランスが80%を超えると純収益が高まるため、メーカーはスマートボトルをバンドルしてフォーミュラリー入札を強化しています。Philipsのパイロット試験では、コネクテッドボトルで87%のアドヒアランスが達成されたのに対し、標準包装では62%にとどまり、支払者のROI論拠を支持しています。2025年の欧州医薬品庁のドラフトガイダンスでは、スマートデバイスデータを市販後試験の副次エンドポイントとして使用することが認められています。[3]Lisa RosenbaumおよびWilliam H. Shrank、「薬を服用する — アカウンタビリティの時代におけるアドヒアランスの改善」、ニューイングランド・ジャーナル・オブ・メディシン、nejm.org
デジタルセラピューティクスエコシステムへのスマートパッケージングの統合
米国食品医薬品局は2024年にソフトウェアベースのセラピューティクスを37件承認しており、その多くが薬剤使用のハードウェアによる証明を必要としています。ドイツの連邦医薬品・医療機器研究所は2025年に12件のデジタルヘルスアプリを償還対象とし、そのうち4件はピルディスペンサーとバンドルされていました。ノバルティスとロシュはそれぞれ経口腫瘍科ポートフォリオ向けにコネクテッドデバイスベンダーと提携しており、スマートパッケージングがより広範なデジタルヘルスオファリングの中で必須要素になりつつあることを示しています。
高所得アジアにおける高齢化人口が在宅医療技術の普及を牽引
日本は75歳以上の居住者向けにスマートディスペンサーへの補助を行っており、800万人の潜在的ユーザーに影響を与えています。韓国は2027年までに50万世帯にコネクテッドヘルスデバイスを展開するために1,400億韓国ウォンを拠出しました。中国の地方保険会社は慢性疾患患者向けのピルボックスを償還対象とし、シンガポールのパイロット試験では薬剤関連の救急受診が34%削減されました。これらのプログラムは高額な入院を回避することを目的としており、2025年から2035年にかけて75歳以上の人口が40%拡大するにつれて需要が高まるでしょう。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データプライバシーコンプライアンスコスト(GDPR/HIPAA) | -0.9% | EUおよび北米、類似の枠組みを採用する国々への波及 | 中期(2〜4年) |
| 小売薬局チャネルの低マージン | -0.7% | グローバル、北米および西欧で最も深刻 | 短期(2年以内) |
| バッテリー寿命と電子廃棄物への懸念 | -0.6% | グローバル、EUのWEEE指令の下で規制上の精査が最も高い | 長期(4年以上) |
| IoTコンポーネント供給を遅延させる集積回路不足 | -0.5% | グローバル、2024〜2025年に最も深刻な影響、2027年までに緩和 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
GDPRおよびHIPAAに基づくデータプライバシーコンプライアンスコスト
デジタルヘルス企業は監査、データ保護責任者、および情報漏洩保険に年間約52万米ドルを費やしており、これはスタートアップ企業にとって重くのしかかる固定費です。EU規制当局は2025年中にヘルステック分野で12億ユーロの罰金を科しました。ベンダーは米国食品医薬品局のMyStudiesと欧州のヘルスデータスペースに対応する並行システムを維持しなければならず、複数地域への展開が遅れています。
小売薬局チャネルにおける低マージン
米国の独立系薬局の純利益率は2%〜4%であるため、損益分岐点に達するにはデバイス1台当たり40〜60米ドルを請求する必要があり、典型的な支払い意欲を超えています。チェーン薬局のパイロット試験は高価値の慢性疾患患者に限定されており、処方箋量の5%未満にとどまっています。ドイツではデジタルアドヒアランスカウンセリングに対して月額15ユーロの請求が認められていますが、支払者の採用は遅く、チャネルの成長を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ブリスターパックが電子薬局の勢いで加速コネクテッドピルボックスは2025年の収益の44.67%を生み出しましたが、電子薬局のサブスクリプションが拡大するにつれて、スマートブリスターパックは年平均成長率8.26%で成長すると予測されています。NFCタグが埋め込まれたプレフィルドパックは患者の手間を軽減し、薬局が枯渇の5日前に自動補充を開始できるようにします。スマートブリスターの価格は1ユニット当たり3〜5ユーロであり、再利用可能なピルボックスの40〜80米ドルを下回り、支払者が補助する展開を可能にします。自動ディスペンサーは、二重投与を防ぐカルーセル回転機能を備えた長期療養施設に対応しています。2024年、米国食品医薬品局のドラフトガイダンスは新たな「服薬アドヒアランスシステム」分類を提案しており、510(k)の審査期間を短縮し、統合型ブリスターソリューションを優遇する可能性があります。欧州の医療機器規則は現在アウトカムエビデンスを要求しているため、実世界のアドヒアランスデータを持つベンダーが有利なスタートを切ることができます。したがって、電子薬局が拡大するにつれて、スマートピルボックスおよびボトル市場は使い捨てのプレフィルド形式へとシフトするでしょう。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


接続技術別:
セルラーが分散型試験で存在感を高めるBluetooth低エネルギーは低消費電力とスマートフォンとのネイティブペアリングにより2025年に53.26%のシェアを保持しましたが、患者のデバイスへの依存がデータのギャップを生じさせています。年率7.23%の成長が予測されるセルラーおよびNB-IoTモジュールは、服薬記録を直接クラウドに送信し、継続的なデータを必要とする試験スポンサーの要件を満たします。GSMAは2025年にNB-IoTモジュールが5米ドルを下回ったと報告しており、費用対効果の計算が組み込みSIM設計に傾いています。Wi-Fiディスペンサーはブロードバンドハブを設置した在宅医療機関をカバーし、NFCブリスターパックは最低のタグコストを実現しますが、患者によるアクティブなスキャンが必要です。米国食品医薬品局の分散型試験ガイダンスはセルラーデバイスをリアルタイムキャプチャの優先手段として支持しており、接続技術の構成は二極化するでしょう。すなわち、BLEは消費者向け小売で主流を維持し、セルラーは機関向け展開で優位に立ちます。
エンドユーザー別:
臨床試験スポンサーが最速の採用を牽引在宅医療は需要の57.21%を占めており、機関はより高いメディケアスコアと介護者の負担軽減を求めています。病院は脆弱な移行期間中の再入院を抑制するために退院キットにデバイスを導入しています。長期療養施設は規制コンプライアンスのために自動ディスペンサーに依存しています。臨床試験スポンサーは量的には小規模ですが、客観的なアドヒアランス記録を必要とするリモート試験に後押しされ、年平均成長率8.66%で成長すると予測されています。米国国立衛生研究所のデータによると、2025年の試験の34%にリモートモニタリングが含まれており、コネクテッドデバイスにより評価可能な患者率が91%に向上しています。スポンサーは患者1人当たりの費用を試験コストとして計上するため、消費者チャネルと比較して採用は価格感応度が低くなっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
オンライン薬局がフルフィルメントモデルを再構築小売薬局は2025年に39.63%のシェアを保持しましたが、マージン圧力と不明確な償還という課題に直面しています。オンライン薬局は月額15米ドルのスマートブリスターサブスクリプションをバンドルすることで年率7.89%の成長が予測されており、リテンションとライフタイムバリューを向上させています。病院薬局は退院および専門薬プログラムに注力し、直接消費者向けサブスクリプションは利便性のために費用を負担する意欲のある技術に精通した患者を引き付けています。米国麻薬取締局の方針により、スケジュールII薬物の改ざん防止コネクテッドパックへの使用が認められ、処方範囲が約15%拡大しました。欧州は統一された電子薬局フレームワークを検討しており、国境を越えた規模の拡大が可能になる可能性があります。
地域分析
北米スマートピルボックス・ボトル市場
北米は2025年の収益の36.52%を占め、メディケアの補助金およびFDAの明確な510(k)承認経路によって牽引されました。2025年半ばまでに、約420万人のメディケア・アドバンテージ加入者がコネクテッドデバイスを使用しました。カナダのオンタリオ州のパイロットプログラムは、より広範な州レベルでの普及を示唆しており、メキシコの民間保険会社はスマートボックスを差別化要因として提供し始めています。スマートフォンの高い普及率と成熟したeファーマシーインフラが、さらなる成長を加速させています。
アジア太平洋スマートピルボックス・ボトル市場
アジア太平洋地域は6.34%のCAGRで成長すると予測されており、地域別で最も高い成長率となっています。日本は5種類以上の薬を管理する患者向けにデバイスを補助し、韓国のシルバーテックプログラムは2027年までに50万台を展開し、中国の省レベルの制度は慢性疾患向けのピルボックスを償還対象としています。オーストラリアの薬剤給付制度(PBS)は、デジタル服薬アドヒアラン支援として患者1人あたり年間最大100豪ドルをカバーし、一般開業医の普及を促進しています。インドおよび東南アジアは依然として初期段階にありますが、都市部の民間病院においてトラクションが見られます。
欧州・中東・アフリカおよび南米スマートピルボックス・ボトル市場
ドイツの法定保険会社はアドヒアランス基準を満たす慢性疾患患者向けにデバイスを償還し、フランスは腫瘍学および抗凝固療法向けに3つのコネクテッドデバイスを承認し、英国はNHSのパイロットプログラムにおいて薬剤関連入院を19%削減しました。南欧および東欧は遅れをとっていますが、カタルーニャ州の糖尿病患者向けパイロットが勢いを示しています。中東、アフリカ、南米を合わせると収益の10%未満を占めており、ブラジルと南アフリカが地域のパイロットをリードしています。

規制環境
米国では、スマート薬箱、コネクテッドボトル、自動ディスペンサーは通常、服薬管理システムに関するFDAの機器規則の対象となり、リスクの高い服薬管理機能については510(k)クリアランスを要するクラスIIの経路(21 CFR 880.6315)が適用される。特定の服薬リマインダーおよび固形薬剤ディスペンサーは21 CFR 890.5050(NXQやNXBなどの製品コードを含む)に分類され、一般的に上市前通知の対象外となるが、事業所登録および一般規制は依然として適用される。この区分により、ベンダーがクレーム(リマインダーか服薬管理か)をどう位置づけるか、文書化をどう構成するか、品質システムをどう構築するかが規定され、特に監査可能なアドヒアランス記録が必要な臨床プログラムで機器が使用される場合にその影響が大きい。
主要地域全体において、市場アクセスはデータガバナンスにも大きく依存する。アドヒアランス記録は健康データとして扱われ、HIPAAおよびGDPRの運用モデルに適合させる必要がある。本レポートの対象範囲は、電池駆動のコネクテッドパッケージングに関する電子廃棄物規制とも関連しており、これによりサプライヤーは規制対象の医療展開におけるライフサイクルリスクを低減するため、低消費電力の接続技術と保守可能な電池設計を優先する傾向がある。
バリューチェーン分析
バリューチェーンは、BLE、セルラー/NB-IoTモジュール、NFCタグ、電池を含む電子部品およびセンシング部品から始まる。プラスチックおよびパッケージングのサプライヤーは、薬箱、ボトル、ディスペンサー、スマートブリスター形式を組み立てる受託製造業者に供給する。上流の設計選択は規制上の分類および接続コストの動向を反映し、医療現場向けの機器プロビジョニング、キャリブレーション、サイバーセキュリティ強化といった下流のサービス需要を生み出す。
中流層では、ベンダーはファームウェア、コンパニオンアプリ、クラウド分析、および統合ツールを提供し、アドヒアランスイベントを薬局システムに、さらには提供者のワークフローやEHR環境に接続する。下流の価値は、小売およびオンライン薬局、病院の退院プログラム、長期介護薬局、臨床試験スポンサーを含む流通パートナーおよびケア提供チャネルを通じて獲得される。収益はしばしば継続的なものであり、監視サブスクリプション、患者サポートサービス、および支払者・提供者・スポンサーがアドヒアランス指標を大規模に運用するのを支援するデータインターフェースが中心となる。
競合環境
スマートピルボックスおよびボトル市場は適度に断片化されています。BDとPhilipsはグローバルな病院との関係と規制上の専門知識を活用し、Hero Health、AdhereTech、およびPillsyはユーザーエクスペリエンスとサブスクリプションモデルで競争しています。BaxterはコネクテッドボトルをDoseEdgeワークフローに統合し、入院患者から外来患者へのアドヒアランス追跡を拡張しています。Philipsは2024年にマルチデバイス集約プラットフォームの特許を取得し、統合ダッシュボードに対する支払者の需要を満たすことを目指しています。医薬品受託研究機関とのパートナーシップにより、中小企業は分散型試験向けにハードウェアと分析をバンドルできます。アドヒアランス不良が発生する前に予測する予測分析が現在トップベンダーを差別化しており、大規模なデータセットとAI人材が参入障壁を高めています。
スマートピルボックスおよびボトル業界リーダー
Koninklijke Philips N.V.
MedMinder Systems
AdhereTech Inc.
Spencer Health Solutions
Hero Health Inc.
- *免責事項:主要選手の並び順不同
スマートピルボッス・ボトル市場
- AdhereTech Inc.
- Amiko Digital Health
- Baxter’s DoseEdge Pharmacy Workflow
- Beckton Dickinson
- CareOS Health, Inc.
- Dose Health LLC
- E-pill, LLC
- Hero Health Inc.
- iRxReminder LLC
- Koninklijke Philips
- MedAdvisor Ltd.
- Medisafe Ltd.
- MedMinder Systems Inc.
- Omnicell
- Pillsy
- Popit Ltd.
- Shenzhen Kangwei Smart Pharm Tech
- SMRxT, Inc.
- Spencer Health Solutions

市場機会と将来展望
ホワイトスペース領域の一つは、臨床ワークフローとのより深い相互運用性であり、アドヒアランスイベントが患者向けリマインダーを超えて、提供者向けの意思決定支援まで拡張する分野である。PhilipsとEpicの協業のような取り組みは、コネクテッドデバイスの信号が日常のケアツール内に表示される様子を示しており、これにより検証済みデータストリーム、設定可能なアラート、臨床文書化と支払者報告の両方を支える監査記録を提供するベンダーに機会が生まれる。
制度的チャネルもまた、消費者による自己負担購入に依存するのではなく、サービスや既存の服薬プログラムに機器を結び付けられることから、短期的な拡大経路を提供する。Spencer Health SolutionsとPharMericaの提携は、長期介護薬局ネットワークがスマートディスペンサーの大規模な流通・実装パートナーとして機能できることを示している。同時に、客観的な用量確認のためにコネクテッドパッケージングを使用する臨床試験プログラムは、分散モニタリングおよびプロトコル遵守に使用されるセルラー対応機器およびプラットフォーム分析への需要を引き続き支えている。
Recent Industry Developments in スマートピルボッス・ボトル市場
- 2026年2月:iZafe Group ABは、Dosell服薬ロボットとSmilaディスペンシングソリューションを欧州市場向けの統合デジタルプラットフォームに統合するため、JDM Innovation GmbHとの意向表明書に署名した。この統合により、欧州のスマートディスペンシングエコシステム向けの相互運用プラットフォームが構築される。この協業により、欧州展開および支払者との相互運用性のための統一プラットフォームが確立される。
- 2025年9月:PillSafeは、2026年の商業展開に先立ちSAFE投資ラウンドを開始した。安全なスマート処方箋配送の商業化を加速するための資金調達。2026年の市場参入および安全なディスペンシングソリューションの規模拡大を支援する。
- 2025年8月:Pill Connectは、Pill Connectのコネクテッドカプセルディスペンサーをフェーズ2A臨床試験向けにAARDEX MEMS Mobileアプリと統合するため、AARDEX Groupと戦略的提携を結んだ。MEMSプラットフォームとの臨床試験アドヒアランス監視統合。分散型試験におけるデータ駆動型アドヒアランスを強化し、製薬エコシステムとの提携を拡大する。


スマートピルボッス・ボトル市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、ユーザーが服薬スケジュールを遵守できるように支援し、デジタル接続を通じてアドヒアランス情報を記録・通知・共有できるコネクテッド服薬保管・ディスペンシング形式を対象とする。
対象範囲の除外事項:センシング、接続性、またはアドヒアランス追跡機能を持たない標準的な非コネクテッド薬箱および基本的なパッケージングは除外する。
セグメンテーション概要
- 製品タイプ別
- コネクテッドピルボックス
- コネクテッドピルボトル
- 自動ピルディスペンサー
- スマートブリスターパック
- 接続技術別
- Bluetooth低エネルギー(BLE)
- Wi-Fi
- セルラー / NB-IoT
- 近距離無線通信(NFC)
- 流通チャネル別
- 小売薬局
- オンライン薬局
- 病院・クリニック薬局
- 直接消費者向けサブスクリプション
- エンドユーザー別
- 在宅医療
- 病院
- 長期療養施設
- 臨床試験スポンサー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、何がスマート薬箱またはボトルとみなされるか、およびそれがどこで使用されているかを整理することから始まり、これによりモデルが実際の採用状況に結びついたものとなる。服薬アドヒアランスの必要性の規模と成長を理解するため、米国CDC、世界保健機関、国連の人口統計、OECDの健康指標といった公的な医療・高齢化トレンドデータを参照する。
技術および規制の背景を確立するため、米国FDAの機器データベースおよびガイダンス文書、コネクテッドパッケージングおよびアドヒアランスデバイスに関する特許データベース、医療機器およびパッケージングに関連する業界団体・規格サイトも参照する。次に、企業の年次報告書、投資家向け説明資料、決算説明会の記録、および信頼性のある報道を用いて、製品発表、地理的拡大、チャネル戦略の枠組みを構築する。有料サブスクリプションは、該当する場合に限り、企業財務・ニューススクリーニング、特許検索、出荷レベルの貿易確認にのみ選択的に使用する。これらのソースは例示であり、データ収集、検証、および前提条件の明確化には他にも多くの公開文書が使用された。
一次インタビューおよび調査
一次調査は、実際に購入・使用されているものを確認すること、および接続性、チャネル、ケア環境によって価格がどのように変化するかを確認することに重点を置く。主要地域全域にわたり、機器およびパッケージングの関係者、薬局・流通の参加者、ケア提供者と対話し、採用曲線と平均販売価格のロジックを確認し、必要に応じて調整する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:30% | CXO:16% | APAC:49% |
| ミドルティア:54% | 機能/事業部門リーダー:30% | EMEA:31% |
| 小規模プレイヤー:16% | マネージャー:54% | アメリカ大陸:20% |
市場規模算定と予測
中核モデルは、コネクテッド薬箱、コネクテッド薬ボトル、自動ディスペンサー、スマートブリスターパックに関するケア環境別の採用状況と機器普及率の前提から再構築されたトップダウン需要プールを用いて構築され、平均販売価格を用いて収益に変換される。結果は、限られた国のセットについて、機能別ASPのサンプル確認、チャネルマークアップ、サプライヤー・ディストリビューターのロールアップなど、選択的なボトムアップ近似によって裏付けられ、その後慎重にスケーリングされる。
インプットは、市場の実際の動きに合わせて実務的に保たれており、多剤併用療法を受けている患者の割合、高齢化人口の増加、在宅医療の普及、補充頻度パターン(買替サイクルに影響する)、および価格設定を変化させる接続性タイプ(Bluetooth、Wi-Fi、セルラー、NFC)間のミックスシフトを含む。公開の出荷または販売シグナルが限られる小規模な国など、カバレッジのギャップが存在する場合は、類似国の採用状況と所得の代替指標を用いて推定し、その後インタビューのフィードバックで再確認する。
予測については、採用状況が償還行動、提供者のワークフロー、機器統合の速度に影響されるため、短期系列のトレンド平滑化を補助としたシナリオ分析に依拠する。将来見通しは、想定される普及率の変化、チャネルミックス(小売薬局、オンライン、病院・クリニック薬局、直接サブスクリプション)、および一律の価格成長を仮定せずに現実的なASPの推移に基づいて構築される。
データ検証と更新サイクル
出力結果は、地域別の成長パターン、価格と収益の分割から推定される暗示的な出荷台数、および病院、長期介護施設、在宅環境における既知の採用制約と結果が一致しているかどうかを含む独立したシグナルと照合される。急激な変動があれば見直され、前提条件はインタビューのフィードバックや観察可能な発売・調達活動と一致しない場合に再検討される。
最終承認前に、計算、換算、および国別ロールアップを再確認する複数段階のレビューを経て、推進要因および抑制要因に関する最終的な論理チェックが行われる。レポートは毎年更新され、大規模な規制変更、新たな接続要件、ケア提供における顕著な変化など重大な出来事が発生した場合には、中間更新が追加される。提供直前には、アナリストが最新の見解をクライアントに提供できるよう、最終確認を行う。
Mordor Intelligenceのスマート薬箱・ボトル市場規模算定と他の公表推定値との比較
スマート薬箱およびボトルに関する公表数値は、製品の境界がソース間で一致しておらず、また同一の収益がチャネル内の異なる時点で計上されることがあるため、めったに一致しない。一部の調査が、薬剤保管・ディスペンシングに使用されない、より広範な服薬管理機器や隣接するコネクテッドパッケージングを混在させている場合にも、差異が生じる。
出荷およびチャネルのシグナル、および買替サイクルや接続性別価格設定に関するインタビューからの相互確認は、Mordor Intelligenceを薬局および直接チャネルを通じて販売されるスマート薬箱、スマート薬ボトル、自動ディスペンサー、スマートブリスターパックを反映する定義された収益プールに結び付ける根拠となっている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 201.12 M (2025) | |
| 業界出版社A | USD 160.20 M (2023) | より早い基準年および異なる時間枠を使用しており、インフレおよび通貨のタイミングが地域間で単一の基準年に正規化されていない場合、値が変動する可能性がある。 |
| 業界出版社B | USD 195.00 M (2025) | 消費者利用の場面を重視する傾向があり、薬局、病院、直接サブスクリプションチャネルの会計を完全に一致させていない場合があり、収益フローの一部を過小評価または二重計上する可能性がある。 |
値の差異は主に、何がスマートアドヒアランス製品として含まれるか、そしてチャネル収益が地域や年ごとにどのように扱われるかによって説明される。対象範囲をコネクテッド薬箱、ボトル、ディスペンサー、スマートブリスターパックに限定し、再現可能な確認を通じて価格設定および採用状況の前提を検証することで、結果として得られる推定値は追跡と更新が容易なままとなる。


レポートで回答される主要な質問
スマートピルボックスおよびボトル市場の現在の価値はいくらですか?
市場は2026年に2億1,725万米ドルと評価されており、2031年までに3億5,015万米ドルに達すると予測されています。
どの製品タイプが最も速く成長していますか?
スマートブリスターパックは最も成長が速い製品であり、2031年にかけて年平均成長率8.26%で拡大しています。
臨床試験スポンサーがコネクテッドピルボトルを採用する理由は何ですか?
セルラー対応ボトルはリアルタイムのアドヒアランスデータを提供し、プロトコル逸脱を減少させ、規制当局への申請を強化します。
これらのデバイスにおけるBluetoothとセルラー接続の比較はどうですか?
Bluetoothは低コストとスマートフォンとのペアリングにより消費者向け用途で主流を占め、セルラー接続は独立したクラウドアップロードを必要とする機関向け展開で優位に立ちます。
どの地域が最も高い成長ポテンシャルを示していますか?
アジア太平洋地域は2031年にかけて予測年平均成長率6.34%で成長をリードしており、高齢化人口と在宅医療技術に対する政府補助によって牽引されています。
ベンダーにとっての主な規制上のハードルは何ですか?
GDPRおよびHIPAAのデータプライバシー規則への準拠であり、二地域での運用に対して年間約52万米ドルのコンプライアンスコストが加算されます。
最終更新日:



