
避妊薬・避妊器具市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
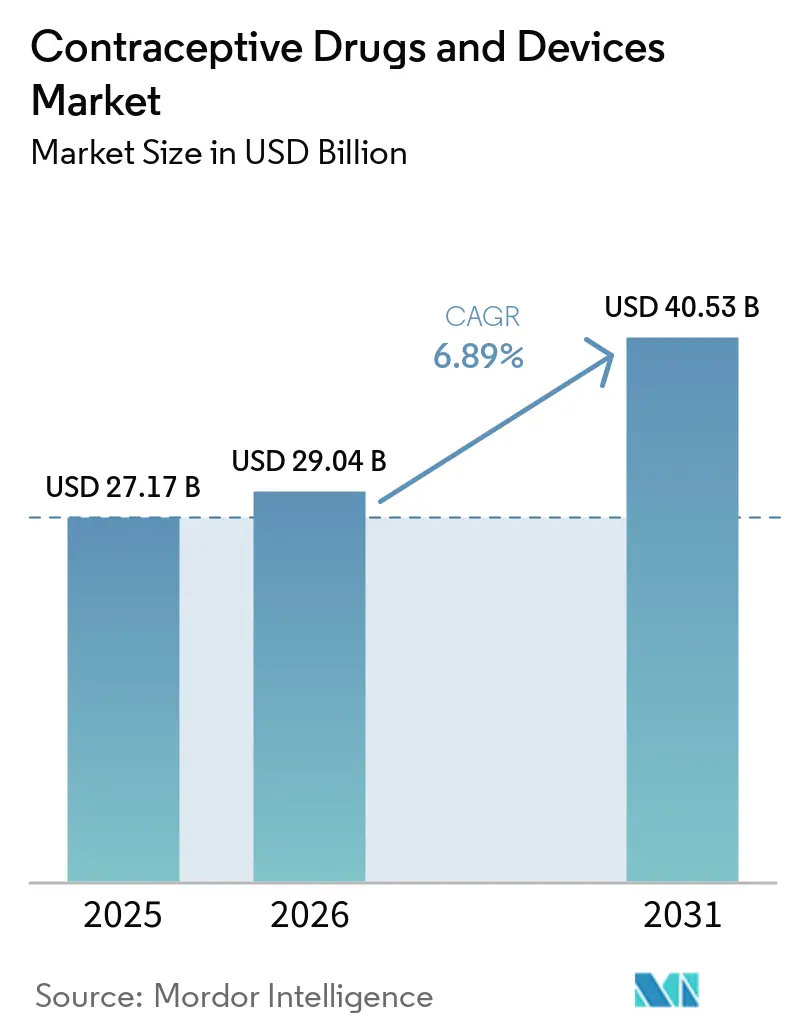
| 市場規模 (2026) | 29.04 十億米ドル |
| 市場規模 (2031) | 40.53 十億米ドル |
| 成長率 (2026 - 2031) | 6.89 % |
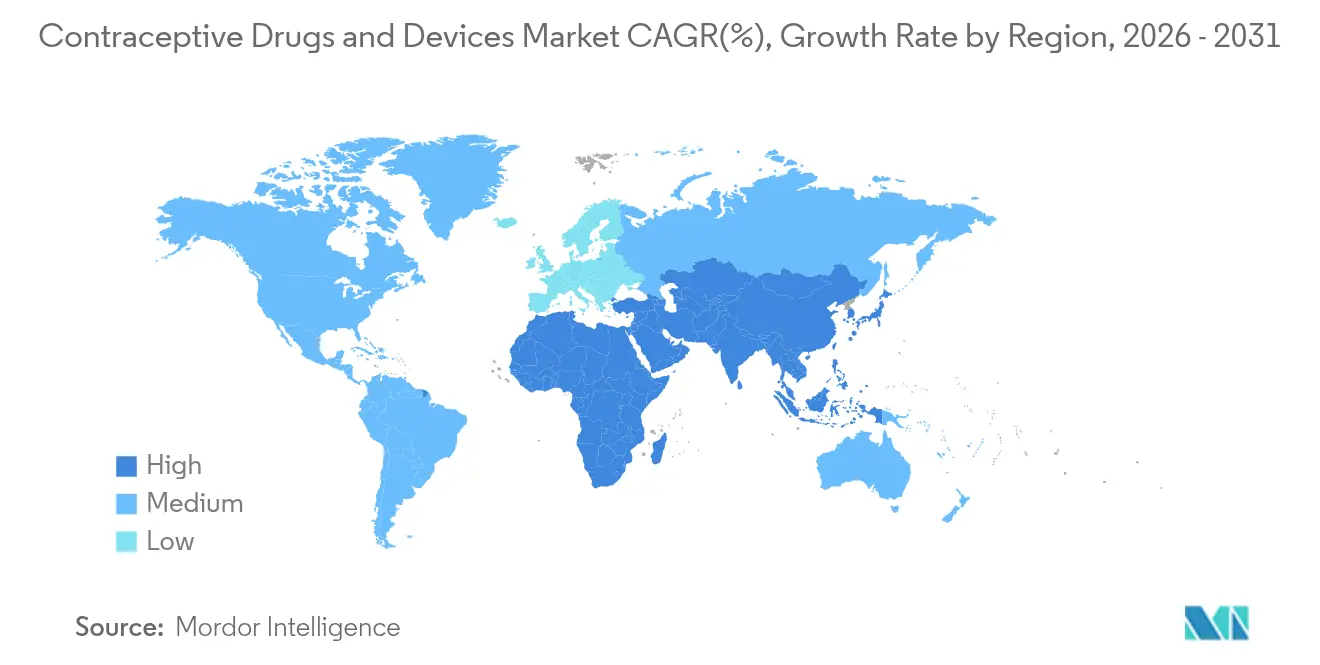
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
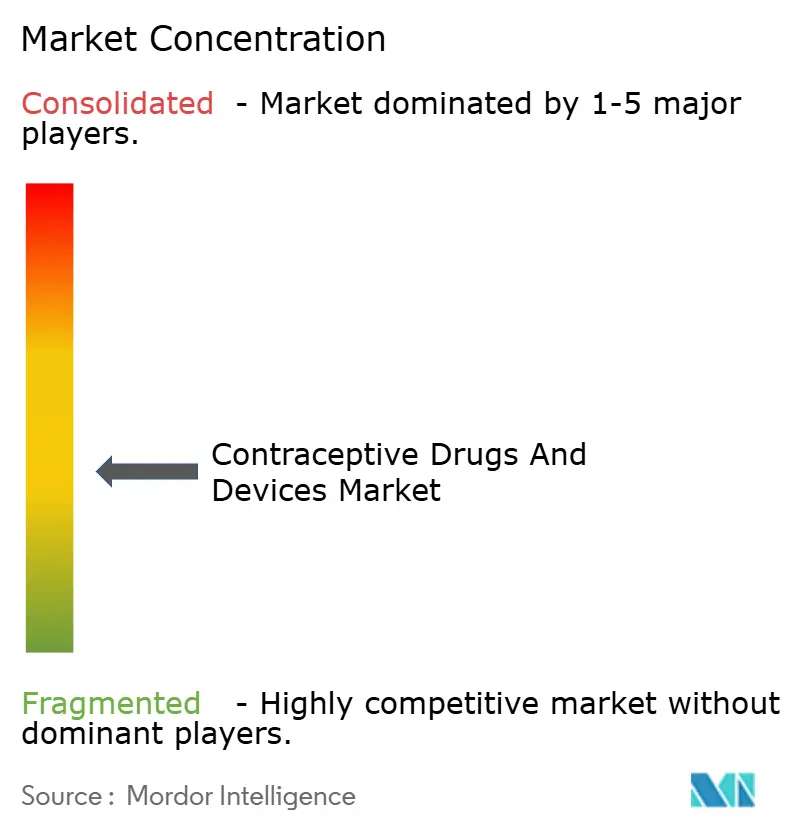
| 市場集中度 | 中 |
主要プレーヤー
注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 |
|
Mordor Intelligenceによる避妊薬・避妊器具市場分析
避妊薬および避妊器具市場規模は、2025年の271億7,000万米ドルから2026年には290億4,000万米ドルへと成長し、2026年〜2031年にかけてCAGR 6.89%で推移し、2031年までに405億3,000万米ドルに達すると予測されています。成長の背景には、長期作用型可逆的避妊法(LARC)への持続的な投資、非ホルモン性手法に対する需要の高まり、アクセス障壁を低減するデジタル購買チャネルへの着実なシフトがあります。アジア太平洋地域は政府の家族計画プログラムに支えられ、2024年の収益の33.33%を占めました。一方、中東・アフリカ地域は新たな償還制度が文化的抵抗を和らげることを背景に、CAGR 8.67%で最も急速な拡大が見込まれています。[1] 器具は2024年の売上の65.34%を占め、インプラントおよびホルモン性子宮内避妊器具がユーザーの操作を最小限に抑えながら99%超の有効性を発揮することから、年率8.2%の成長を記録しています。年率9.78%で拡大するオンライン流通は、遠隔医療相談と直接消費者向けロジスティクスを組み合わせることで調達のあり方を再構築しています。
主要レポートのポイント
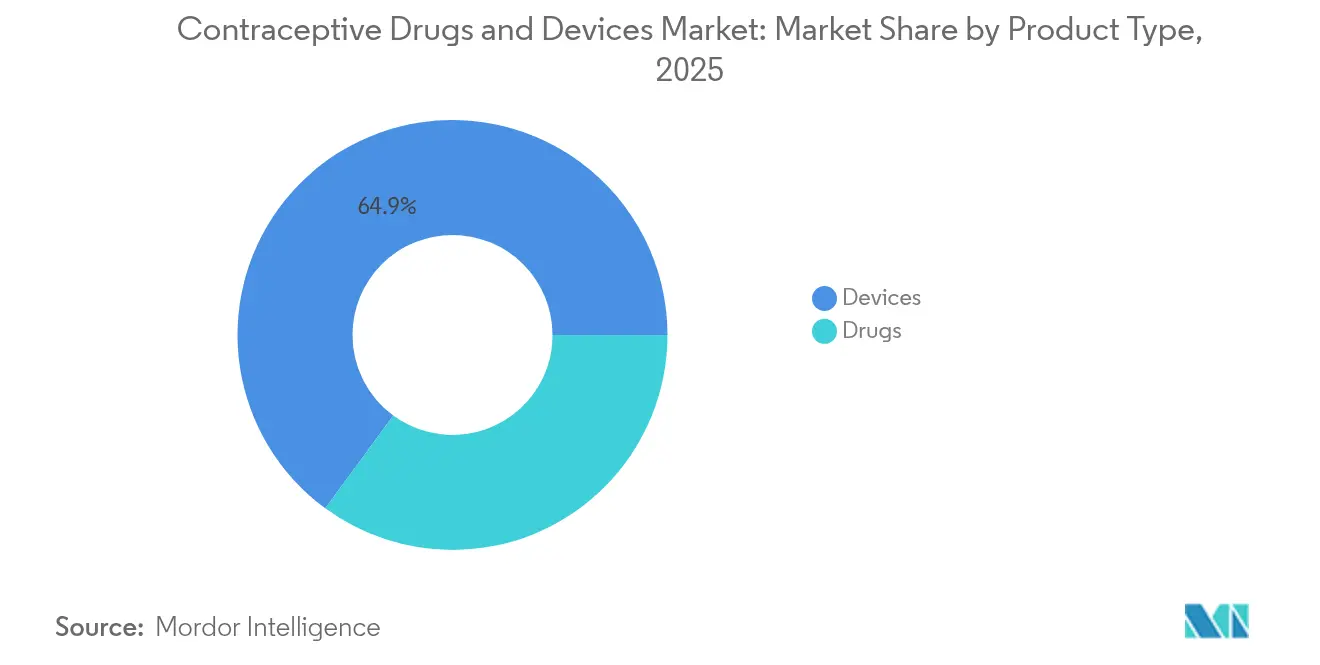
- 製品タイプ別では、器具が2025年の収益シェアの64.92%をリードし、薬剤は2031年にかけてCAGR 7.03%で成長しています。
- ホルモン分類別では、ホルモン性手法が2025年の避妊薬および避妊器具市場シェアの60.75%を占め、非ホルモン性の選択肢は2031年にかけてCAGR 8.61%で拡大すると予測されています。
- 性別では、女性向け製品が2025年に79.86%のシェアで優位を占め、男性向けソリューションは2031年にかけてCAGR 7.98%と最も高い予測成長率を記録しました。
- 年齢層別では、25〜34歳が2025年の市場の35.92%を占め、15〜24歳のコホートは2031年にかけてCAGR 7.67%で成長する見通しです。
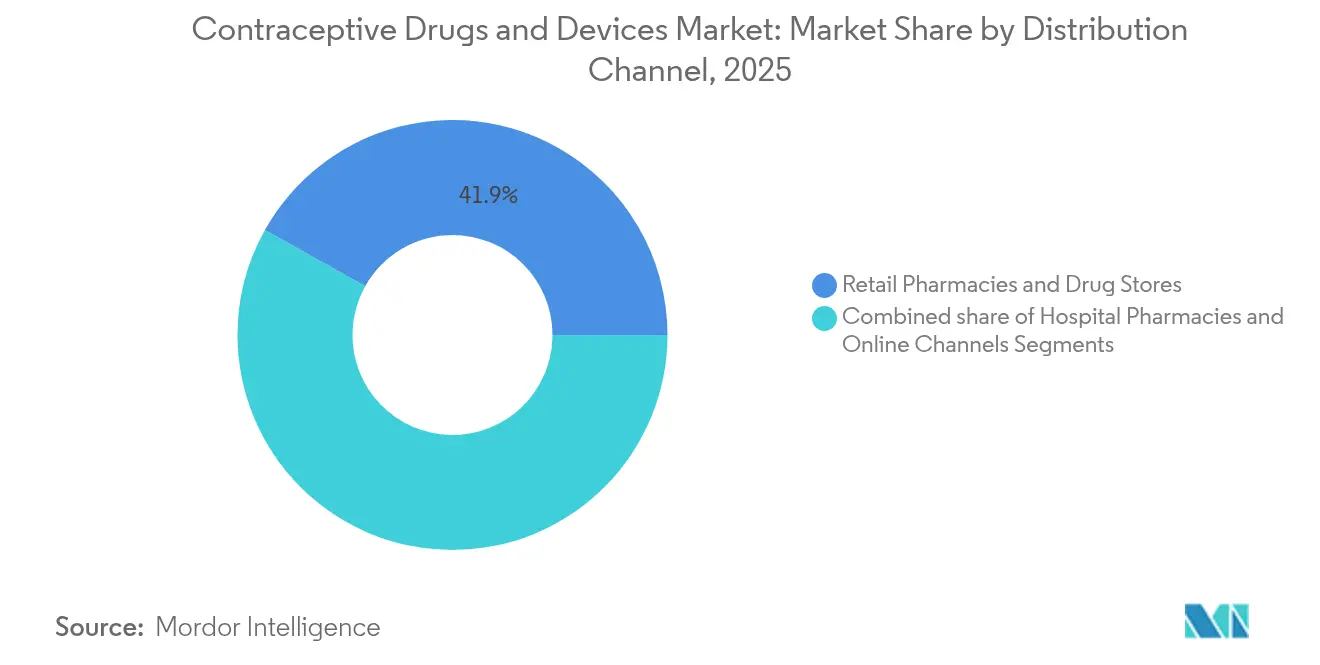
- 流通チャネル別では、小売薬局が2025年の収益の41.88%を支配しましたが、オンラインプラットフォームは2031年にかけてCAGR 9.56%で拡大しています。
- 地域別では、アジア太平洋地域が2025年に最大の33.05%のシェアを保持し、中東・アフリカ地域は2026年〜2031年にかけてCAGR 8.54%で最も速い成長が予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| LARCの普及拡大 | +2.1% | 北米、欧州、 世界 | 中期(2〜4 年) |
| 償還制度の拡充 および認知向上 | +1.7% | アジア太平洋、中東 ・アフリカ、世界 | 中期(2〜4 年) |
| 技術的 進歩とイノベーションパイプライン | +1.5% | 北米、欧州、 世界 | 長期(4年 以上) |
| OTCバリア製品の 電子商取引へのシフト | +0.9% | 先進地域、 世界 | 短期(2年 以内) |
| 家族計画に対する 認知の向上 | +0.6% | 発展途上地域、 世界 | 中期(2〜4 年) |
| 世界人口の増加 および意図しない妊娠 | +0.8% | アジア太平洋、アフリカ、 世界 | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
長期作用型可逆的避妊法の普及拡大
長期作用型可逆的避妊法(LARC)は99%以上の有効性を誇り、ユーザーエラーを大幅に低減することから、臨床医の間で第一選択として推奨されています。産後即時挿入に対するメディケイドの別途償還といった政策転換により、利用率が0.74パーセントポイント上昇しました。[2] 第1相試験中の生分解性インプラントに関するイノベーションは、除去処置の必要性をなくすことを目的としています。短時間作用型避妊薬からLARCへのわずかな移行でも意図しない妊娠率が低下するため、支払者にはコスト削減効果が生じ、支払者の支持が強まっています。こうした動向が相まって、避妊薬・避妊器具市場は構造的により高い成長軌道を維持しています。
アクセスおよび認知向上プログラムと連携した償還制度の拡充
2025年の米国タイトルX予算3億9,000万米ドル(36%増)は、低所得者層への補助付きアクセスを拡大します。他の14カ国政府は配分を維持または増加させ、合計3,530万米ドルに達しました。[1] ブリティッシュコロンビア州全域の無料避妊政策は、コスト障壁が取り除かれた際に生じる数量増加を示していますが、既存のプロバイダーは収益モデルを再調整する必要があります。BayerのYour LifeおよびUNFPAインドとのコラボレーションなどのデジタルパートナーシップは、教育と提供を融合させ、低・中所得国への浸透を深めています。これらの取り組みが総合的に近代的手法の普及率を高め、避妊薬および避妊器具市場の拡大を持続させています。
技術的進歩とイノベーションパイプライン
米国国立衛生研究所(NIH)は2024〜2025年の避妊研究開発に4億2,000万米ドルを拠出し、資金のほぼ3分の1を男性向けソリューションに充てています。世界保健機関(WHO)は、手法の多様化により2030年までに世界の避妊普及率が8パーセントポイント向上する可能性があると推定しています。[3] 次世代フォーマットは、マイクロニードルパッチや6ヶ月持続型注射剤から、妊娠とHIV予防を組み合わせた二重予防ピルまで多岐にわたります。生分解性インプラントのCasea Sと、フェーズ3試験中のホルモンフリー膣内リングOvapreneは、非ホルモン性設計が副作用の問題に対処する方法を示しています。これらのパイプラインは選択肢を多様化し、避妊薬および避妊器具市場の長期的な勢いを強化しています。
OTCバリア製品の電子商取引へのシフト
バリア製品はオンラインでの購入が増加しており、セグメントの成長をCAGR 10.20%で牽引しています。遠隔避妊相談はウェブベースの相談と自宅配送を統合し、特に農村部でのアクセスを拡大しています。しかし、偽造品リスクは重大であり、米国食品医薬品局(FDA)による偽造避妊具の押収は2024年に43%増加しました。プラットフォームは利用者を保護するために認証技術と薬剤師チャット機能で対応しています。全体として、デジタルチャネルは実店舗を補完し、避妊薬および避妊器具市場のフットプリントを拡大しています。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 避妊採用における 文化的・宗教的障壁 | –0.8% | 中東・ アフリカ、アジア太平洋の一部、ラテンアメリカ | 長期(4年 以上) |
| 副作用および 認知されたリスク要因 | –0.5% | 世界 | 中期(2〜4 年) |
| 規制上の問題 と偽造品の増殖 | –0.3% | 発展途上地域、 世界 | 中期(2〜4 年) |
| 器具の高い初期費用 と農村部での限られたアクセス | –0.4% | 発展途上地域、 農村部 | 中期(2〜4 年) |
| 情報源: Mordor Intelligence | |||
避妊採用における文化的・宗教的障壁
宗教的反対意見は、サウジアラビアでの非使用の37%、ナイジェリアでの42%、パキスタンでの28%を占めています。強い宗教的影響力を持つ国々は、同等の所得水準の国々と比較して避妊普及率が18ポイント低い傾向があります。インディアナ州のメディケイドによる子宮内避妊器具(IUD)制限などの政策事例は、こうした障壁の制度化を示しています。モザンビークの州レベルの格差は、地域固有のニュアンスを浮き彫りにしています(contraceptionmedicine.biomedcentral.com)。メーカーは宗教指導者との対話を積極的に進め、コミュニティアウトリーチを展開して抵抗を和らげ、避妊薬および避妊器具市場の軌道を守ろうとしています。
規制上の問題と偽造品の増殖
2024年に押収された偽造医薬品の39%が避妊具であり、非公式チャネルにおける品質リスクが浮き彫りになっています。規制の相違が複雑さをもたらしており、米国の29の管轄区域では薬剤師による処方が認められている一方、他の地域では依然として医師の診察が義務付けられており、普及が遅れています。基準の調和と市販後サーベイランスの強化が業界の優先課題として残っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
器具が有効性の優位性によって優位を占める器具は2025年の収益の64.92%を占め、IUDおよびインプラントの99%超の有効性により、避妊薬および避妊器具市場において最大のシェアを保持しています。このカテゴリーは、生分解性インプラントおよび長期持続型ホルモン性IUDが普及を後押しし、年率6.15%で成長しています。ホルモン性IUDは過多月経の治療にも用いられ、臨床的な魅力を高めています。Ovapreneのような新興の非ホルモン性器具は、副作用を意識するセグメントへの対応を目指しています。
薬剤ベースの製品は2025年に残りの35.08%を占めましたが、より速い成長が見込まれています。緊急避妊薬の避妊薬および避妊器具市場規模は、72時間以内の使用に関する認知が高まる市場で拡大しています。2024年3月のFDAによるOpillの市販薬(OTC)販売承認は処方の障壁を取り除き、ピルの販売量を回復させる可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
ホルモン分類別:
非ホルモン性手法が勢いを増すホルモン性手法は収益の60.75%を支配していますが、非ホルモン性の代替手法は年率8.61%で拡大しており、避妊薬および避妊器具市場全体のCAGRを大きく上回っています。ユーザーがホルモンフリーの選択肢を求めるにつれ、銅製IUDの需要も高まっています。初期研究におけるOvapreneの86〜91%の有効性は、強力な商業的見通しを示唆しています。
低用量ホルモン性イノベーションは、有効性を維持しながら全身への影響を軽減しようとしています。一方、ゲイツ財団の非ホルモン性研究開発への年間2億8,000万米ドルの拠出は、投資家の確信を裏付けています。この資金流入により、ホルモンフリーソリューションの避妊薬および避妊器具市場規模が拡大すると予想されています。
性別:
男性用避妊法が成長のフロンティアとして台頭女性向け製品は2025年の売上の79.86%を占め、ピル、リング、インプラント、IUDを含む幅広い製品ラインナップに支えられています。CEマーク取得のFemBlocシステムは、初の非外科的永久避妊オプションを導入し、イノベーションの幅広さを強化しています。
現在20.14%の男性用手法は、社会的態度の変化に伴い年率7.98%で拡大しています。オーストラリアの試験中の可逆的ハイドロゲルであるPlan AとGalactic Capは、研究開発パイプラインの一例です。2025年のJAMA調査では、18〜45歳の男性の78%が新しい避妊法を採用する意向を示しており、潜在的な需要の大きさを示しています。
年齢層別:
若年層セグメントが将来の成長を牽引25〜34歳の消費者は2025年の支出の35.92%を占め、より高い妊娠管理ニーズと一致しています。彼らは15〜24歳と比較して近代的手法を採用する可能性が31%高くなっています。
しかし、15〜24歳のコホートは最も成長が速く、2031年にかけてCAGR 7.67%を記録しています。米国の調査でホルモン性副作用への不満を挙げた42%が、使いやすい非ホルモン性オプションへの関心を高めています。遠隔医療チャネルはこのデジタルネイティブなセグメントに強く響き、認知とアクセスを拡大しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
オンラインプラットフォームがアクセスに革命をもたらす小売薬局は2025年に41.88%のシェアを維持し、29の州とワシントンD.C.での薬剤師処方プログラムによって注目されています。月額19.99米ドルのOTC Opillはこのチャネルをさらに強化しています。
オンラインポータルはCAGR 9.56%で拡大しており、バーチャル相談と自宅への目立たない配送を統合しています。遠隔医療による避妊処方は2023年から2025年の間にほぼ倍増し、農村部での利用が急増しています。真正性の課題は依然として残っており、偽造品のFDA押収が前年比43%増加したことを受け、プラットフォームはサプライチェーン検証の強化を迫られています。
地域分析
北米の避妊薬およびデバイス市場
北米は、2025年のタイトルX資金として3億9,000万ミリオン米ドルの多額の償還と、処方箋の障壁を取り除くOTC Opillの入手可能性により、大きな恩恵を受けている。それにもかかわらず、プロジェクト2025などの取り組みは、4,800万人の女性への無料緊急避妊薬の提供を制限する恐れがあり、政策上の不確実性を生み出している。
アジア太平洋地域の避妊薬およびデバイス市場
アジア太平洋地域は33.05%のシェアで最も顕著な地域的地位を占めているが、地域内格差は依然として存在しており、妊娠を避けたいバングラデシュ人女性のうち長期作用型可逆的避妊法(LARC)を使用しているのはわずか20.2%にとどまり、大きな成長余地があることを示している。デジタル流通と償還の拡大により、このギャップが縮小することが期待されている。
中東・アフリカの避妊薬およびデバイス市場
中東・アフリカの2031年までのCAGRが8.54%に達するのは、ザンビアが2026年までに普及率を40%に引き上げる計画など、資金調達とアウトリーチの強化によるものである。ウガンダの若者調査では、72.4%が障壁が緩和されれば避妊を使用する意向があることが明らかになっている。
欧州の避妊薬およびデバイス市場
欧州の成熟した市場は、多様な避妊方法の組み合わせの中で安定した成長を示しており、ホルモン剤の使用率は南部の28%から北部の54%まで幅がある。2024年における欧州医薬品庁(EMA)による3つの製剤の承認が、製品刷新サイクルを維持している。
南米の避妊薬およびデバイス市場
南米では、無償のLARCが継続使用を促進することで堅調な需要が見られており、ブラジルでは24ヶ月時点でのLNG子宮内避妊器具(IUD)の継続率が82.1%に達しており、公共部門の調達戦略の有効性を裏付けている。
規制環境
規制は医薬品、医療機器、および複合製品の各承認経路にわたり、ホルモン避妊薬と長時間作用型可逆的避妊法(LARC)についてはライフサイクル安全管理の重要性が増している。米国では、FDAが一部のLARCについて使用管理を強化しつつアクセスを拡大している。これには、Organon社のNEXPLANONインプラントの使用期間を最長5年まで延長する2026年1月の補足NDA承認と、適切な挿入と使用に関するREMSに基づく施術者要件が含まれる。
欧州では、EMAのファーマコビジランス活動が、広く使用されているプロゲストゲン系製品の添付文書と リスクコミュニケーションに引き続き影響を与えている。これには、デソゲストレルおよびエトノゲストレルを含む避妊薬の製品情報を更新し、髄膜腫を潜在的な副作用として含めるようにするという2026年7月のPRAC勧告が含まれる。公的セクターの調達およびアクセスプログラムについては、WHO/UNFPAの品質フレームワークおよびWHOの事前承認(プリクオリフィケーション)が、製品品質保証および男女コンドームや銅付加型IUDなどの機器の入札参加を支援するための重要な基盤であり続けている。
バリューチェーン分析
バリューチェーンは原材料や特殊部品から始まり、経口剤・注射剤用の原薬(API)、コンドーム、インプラント、IUD用の医療グレードのポリマーや金属が続く。これらは規制された品質システムの下での製剤化または機器製造に続く。市場供給は多国籍メーカーと地域重視の企業が混在しており、需要は商業卸業者や薬局を通じて流通するほか、UNFPAやUSAID関連プログラムなど、ドナー資金による公的セクターの購買者に依存する組織的な調達を通じて、各国の医療システムやNGOネットワークに供給される。
下流の実績は、最終区間の流通能力、LARCの挿入施術者の可用性、およびオンライン販路が拡大する中で偽造品や横流しのリスクを減らす追跡可能性に依存する。パートナーシップ構造は、企業が管理された流通経路での商業化をどのように管理しているかを示している。Medicines360とDKT WomanCareは、供給と規制品質の責任を調整しながらAvibelaホルモンIUDへのアクセス拡大に向けて提携した(2024年1月)。AfaxysとExeltisも、米国の公的医療市場においてTwirlaへのアクセスを維持するための取り決めを更新した(2025年6月)。供給計画は資金の変動に敏感であり、報告されている混乱により、一部の低所得国環境では在庫と現地での実際の入手可能性との間にずれが生じている。
競合環境
Bayer AGはMirenaフランチャイズを活用し、2030年までに1億人の女性への避妊アクセスを誓約しています。Organon & Co.は2022年の収益の27%をNexplanonとNuvaRingから得ており、避妊薬および避妊器具市場における同社の重要性を示しています。
イノベーション重視のプレーヤーが注目を集めています。Daré BioscienceはOvapreneとCasea Sを推進し、Theramexと提携して生分解性インプラントの商業化を進めています。NEXT Life SciencesはPlan Aのために2,000万米ドルを調達し、男性向けソリューションへの投資家の関心の高さを示しています。既存企業とスタートアップが差別化された提供システム、投与プロファイル、性別バランスのとれたポートフォリオで未充足ニーズを満たそうと競い合う中、競争の激しさが増しています。
避妊薬・避妊器具業界リーダー
-
Bayer AG
-
Teva Pharmaceutical Industries Ltd
-
Johnson and Johnson
-
Organon
-
CooperSurgical Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
避妊薬・避妊器具市場 このレポートでカバーされる企業
- Bayer
- Organon
- Pfizer
- Teva Pharmaceutical Industries
- The Cooper Companies
- Reckitt Benckiser Group
- Church & Dwight
- Abbvie
- Agile Therapeutics Inc.
- Viatris
- Gedeon Richter Plc
- Glenmark Pharmaceuticals
- Cipla
- Pregna International Ltd
- Mayer Laboratories
- HLL Lifecare
- Karex Berhad
- Okamoto Industries Inc.
- Femcap Inc.
- Amneal Pharmaceuticals
市場機会と将来展望
利用者と支払者が、毎日服用する錠剤を超えて、アドヒアランスの負担を軽減したりホルモン関連の懸念に対応したりする差別化された投与形態へと方法の組み合わせを広げている領域に、ホワイトスペースが見られる。近い将来の機会は、活発な後期開発とライセンシングに支えられたホルモンフリーかつ患者主導型の選択肢にある。2026年5月、Daré Bioscienceは、月1回使用のホルモンフリー膣内避妊具Ovaprenaについて、良好な第3相中間結果を開示した。2026年6月、OrganonはSebela社のFDA承認済みホルモンフリー銅IUDであるMIUDELLAに関する世界的なライセンス契約を完了し、非ホルモン系LARCに対する需要に対応しつつ、銅IUDセグメントに新たなブランド製品を追加した。
商業的なホワイトスペースは、償還や流通改革によって摩擦が減少する領域でも現れており、特に、ラベル上の使用期間を拡大したり、アクセスを簡素化したりする規制措置と組み合わされる場合にはそうである。カナダでは、Duchesnay社が2026年4月に発売した、最長1年間の使用を想定した再利用可能かつ患者主導型の膣内システムPrRingzaが、臨床医が処方する避妊法における製品の継続的な刷新と選択肢の拡大を反映している。供給側では、Bayer社がLARC事業(Mirena、Jaydess、Kyleena、Jadelle)を収める新設事業体の非支配的少数株を対象にApollo社が運用するファンドと2026年7月に締結した取引に支えられ、ポートフォリオを重視した資本配分がLARCにおける規模拡大と地理的拡大の余地を生み出している。この構造は、中核的で大量出荷型の機器事業への継続的な投資を後押ししている。
最近の産業開発事情 避妊薬・避妊器具市場
- 2026年7月:Bayerは、Mirena、Jaydess、Kyleena、Jadelleを含む同社のLARCポートフォリオを収める新設事業体の非支配的少数株と引き換えに、Apollo社が運用するファンドから30億ユーロの株式資本を確保した。この構造により財務上の柔軟性が向上する一方で、経営上の支配権はBayerが維持し、世界のLARCの入手可能性に影響を与える中核収益事業への継続的なリソース投入を支えている。
- 2026年6月:OrganonはSebela Pharmaceuticals社と、2025年に米国FDAの承認を得たホルモンフリー銅IUDであるMIUDELLAに関する世界的なライセンス契約を完了し、2026年後半の商業化が予定されている。この契約により、Organonの女性ヘルスケア領域のポートフォリオに新たな非ホルモン系機器が加わり、REMSに基づく研修や使用要件などの管理された流通モデルの下で、業界がホルモンフリーの選択肢へと移行する動きが強まっている。
- 2025年3月:Femasysは、非外科的で永久的な避妊機器として位置付けられるFemBlocのCEマークを取得した。この節目は、欧州における新たな永久避妊法の進展を促し、機器主導の代替経路を可能にすることで、従来の永久避妊法を超えて競争環境を広げるものである。
避妊薬・避妊器具市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、妊娠を防ぐために使用される避妊薬および避妊器具から生じる収益を対象とし、主要な医療・小売チャネルにおける販売時点で計上されます。市場規模は、主要なグローバル地域にわたってUSD建ての金額ベースで算出しています。
対象外の範囲:妊娠追跡アプリ、避妊目的以外のホルモン療法、および外科的中絶機器は除外しています。
セグメンテーション概要
-
製品タイプ別
-
薬剤
- 経口ピル
- 経皮パッチ
- 避妊注射剤
- 緊急避妊薬
-
器具
-
バリア器具
- 男性用コンドーム
- 女性用コンドーム
- ダイアフラム
- 子宮頸管キャップ
- 避妊スポンジ
-
長期作用型可逆的避妊法
- ホルモン性IUD
- 銅製IUD
- 皮下インプラント
- 膣内リング
-
永久避妊
- 卵管閉塞器具
-
バリア器具
-
薬剤
-
ホルモン分類別
- ホルモン性手法
- 非ホルモン性手法
-
性別
- 男性
- 女性
-
年齢層別
- 15〜24歳
- 25〜34歳
- 35〜44歳
- 45歳以上
-
流通チャネル別
- 病院薬局
- 小売薬局およびドラッグストア
- オンラインチャネル
-
地域
-
北米
- 米国
- カナダ
- メキシコ
-
欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
-
アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
-
中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
-
南米
- ブラジル
- アルゼンチン
- その他の南米
-
北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは需要コンテキストの設定から始まり、その後供給シグナルと結びつけることで規模モデルが乖離しないようにします。世界保健機関(WHO)、国連人口部門、世界銀行、各国保健機関などのソースから公衆衛生・人口指標を通常レビューします。これらは基礎となるユーザーベースと手法の組み合わせを形成するためです。
こうしたコンテキストを市場価値に変換するため、国連コムトレード、各国税関統計、承認・表示を記述する公的規制ポータルなどのソースを用いて製品の入手可能性とフローを確認します。これにより、薬剤と器具を分離し、カテゴリーが重複する際の二重計上を削減します。また、企業の提出書類、投資家向けプレゼンテーション、業界団体のウェブサイト、信頼性の高いプレスを活用してポートフォリオの組み合わせとチャネルエクスポージャーを把握し、企業財務・インテリジェンス、特許データベース、出荷レベルの貿易データに関する有料サブスクリプションを選択的に参照して収益と技術サイクルをクロスチェックします。ここに挙げたソースはあくまで例示であり、データ収集、検証、リサーチの明確化には他にも多くの参考資料を使用しています。
一次インタビューおよびサーベイ
一次調査は、特に価格設定、チャネルマージン、および手法の切り替えが売上にどのように現れるかについて、デスクの提を検証するために使用されます。アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、および南北アメリカ地域の製造業者、流通業者、臨床医、調達・薬局側のステークホルダーからインタビューおよびサーベイの入力を収集しました。これらの入力は、合計値を確定する前に、採用パターン、交換サイクル、および市販薬(OTC)対処方箋の分割に関する前提を精緻化するのに役立ちました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | 最高経営幹部(CXO):16% | APAC:41% |
| 中位層:46% | 部門・ユニットリーダー:35% | EMEA:35% |
| 中小規模プレーヤー:16% | マネージャー:49% | 南北アメリカ:24% |
市場規模算定と予測
規模算定は、生殖年齢コホートと避妊普及率を手法レベルの需要プールに変換し、手法別の典型的な年間ユーザーコストを用いて価値評価するトップダウンアプローチで構築されています。初期合計値が形成された後、主要手法のサンプル平均販売価格(ASP)×数量、小売・オンラインシェアのチャネルチェッ、公開収益分割が入手可能な場合の部分的なサプライヤーロールアップなど、選択的なボトムアップ近似値によって裏付けられます。
この市場で重要な実務的インプットには、長期作用型可逆的避妊法(LARC)対短時間作用型手法のシェア、処方箋対OTCの入手可能性、子宮内避妊器具(IUD)やインプラントなどの器具の平均交換サイクル、および数量を迅速に動かし得る公共部門の購買強度が含まれます。価格は一貫した通貨タイミングを使用してUSDに正規化され、現地価格ポイントが少ない場合は、国のピアセットを使用してギャップを処理し、範囲が現実的に感じられるまで専門家のフィードバックを通じて再テストします。
予測については、採用の変化(セルフケアトレンドやチャネルシフトを含む)を明確なアップサイドおよびダウンサイドケースとして表現し、ベースケースに統合できるよう、シナリオ分析を使用します。年次推移も、規制変更と製品更新サイクルの予想ペースと照合して確認します。これらのイベントは滑らかな成長ではなく段階的な変化をもたらす可能性があるためです
データ検証と更新サイクル
検証は、モデル化された合計値を、関連する器具カテゴリーの貿易フロー、可視化された公共調達活動、および既知の手法コストと比較した暗示的なユーザー一人当たり支出などの独立したシグナルと三角測量することで行われます。大きな差異が生じた場合は前提を再検討し、外れ値を文書化し、結果が単一のインプットに左右されないようフォローアップのアウトリーチを実施します。
承認前に、モデルと報告書は多段階のアナリストレビューを経ます。これには、前年比の急変、通貨換算の一貫性、および対象外の範囲が地域をまたいで同じ方法で適用されたかどうかの確認が含まれます。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、その後最終的な納品前スキャンを実施することで、クライアントが最新の更新されたビューを受け取れるようにします。
Mordor Intelligenceの避妊薬・避妊器具市場推計と他の公表推計との比較
避妊薬・避妊器具の公表市場規模がしばしば一致しないのは、含まれる製品、販売チャネル、および通貨換算のタイミングが調査によって異なる可能性があるためです。また、各モデルが公共部門の購買、手法の交換サイクルをどのように扱うか、および需要が普及率と手法の組み合わせから再構築されるか、主に企業側の収益分割から推定されるかによっても差異が生じます。
この市場で最も一般的なギャップの要因は、対象範囲の選択(例えば、妊娠意識アプリが計上されるかどうか)と、入札価格と小売価格の両方が存在し国によって大きく異なる場合の価格設定方法です。一部の推計では、近期の手法切り替えと交換前提を新鮮な専門家インプットで再確認することなく、より積極的な成長ケースを見出しとして掲げており、これが報告されるベースイヤーを押し上げる可能性があります。アプリベースのツールを対象外とし、普及率、手法の組み合わせ、および交換サイクルに合計値を固定することが、Mordor Intelligenceにとってスプレッドの大部分を説明しています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 29.04 ビリオン USD(2026年) | |
| グローバルコンルタンシーA | 31.18 ビリオン USD(2024年) | より早いベースイヤーを使用しており、入札価格と小売価格の差異および手法の組み合わせの変化を再調整せずに平均販売価格を延長した場合、高い値になる可能性があります。 |
| データパブリッシャーB | 21.80 ビリオン USD(2024年) | より広いカテゴリーマップを適用しており、妊娠意識アプリおよび関連するセルフケア診断を合計に組み込むと、市場として計上されるものが変わる可能性があります。 |
全体として、スプレッドは主にベースイヤーの選択、チャネルおよび価格の正規化の選択、ならびに隣接するデジタルカテゴリーが含まれるかどうかによって説明されます。明確に定義された対象範囲と需要シグナルおよび貿易・チャネル指標に対する繰り返し可能なチェックにより、新しいデータポイントが出現するにつれて市場合計値の調整が容易になります。
レポートで回答される主要な質問
避妊薬および避妊器具市場の現在の規模はどのくらいですか?
市場は2026年に290億4,000万米ドルと評価されており、2031年までに405億3,000万米ドルに達すると予測されています。
どの製品カテゴリーが市場をリードしていますか?
器具はIUDおよびインプラントの有効性と利便性に牽引され、2025年の収益シェアの64.92%を占めて優位に立っています。
非ホルモン性手法がホルモン性オプションよりも速く成長しているのはなぜですか?
ホルモン性副作用に対する消費者の懸念の高まりと、ホルモンフリー技術への研究開発投資の拡大が、非ホルモン性製品のCAGR 8.61%を推進しています。
電子商取引は避妊へのアクセスをどのように変えていますか?
年率9.56%で成長するオンラインチャネルは、遠隔医療相談と自宅配送を統合し、農村部やプライバシーを重視するユーザーへのリーチを拡大しています。
どの地域が最も速く拡大していますか?
中東・アフリカ地域は、新たな償還プログラムと啓発キャンペーンに牽引され、2026年〜2031年にかけてCAGR 8.54%で成長すると予測されています。
男性用避妊法ではどのようなイノベーションが生まれていますか?
Plan Aハイドロゲルやガラクティックキャップなどのパイプライン製品は、可逆的でホルモンフリーの男性用オプションの提供を目指しており、初期臨床試験が進行中です。