
ホルモン避妊薬市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 18.06 十億米ドル |
| 市場規模 (2031) | 22.38 十億米ドル |
| 成長率 (2026 - 2031) | 4.38 % |
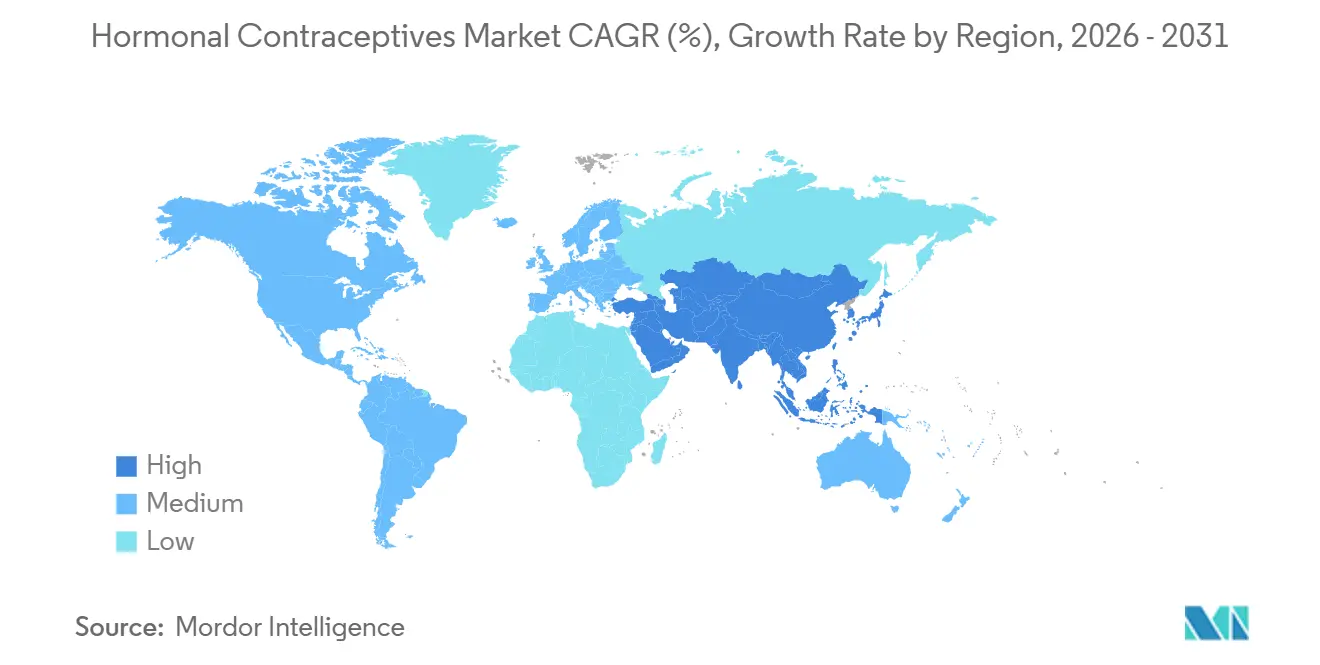
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
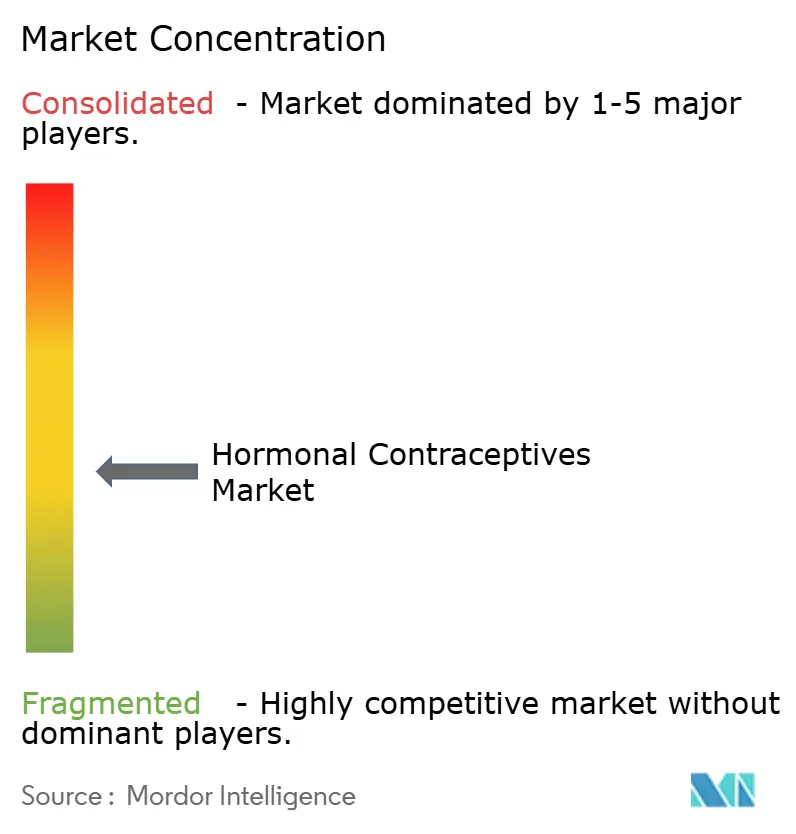
| 市場集中度 | 中 |
主要プレーヤー
注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 |
|
Mordor Intelligenceによるホルモン避妊薬市場分析
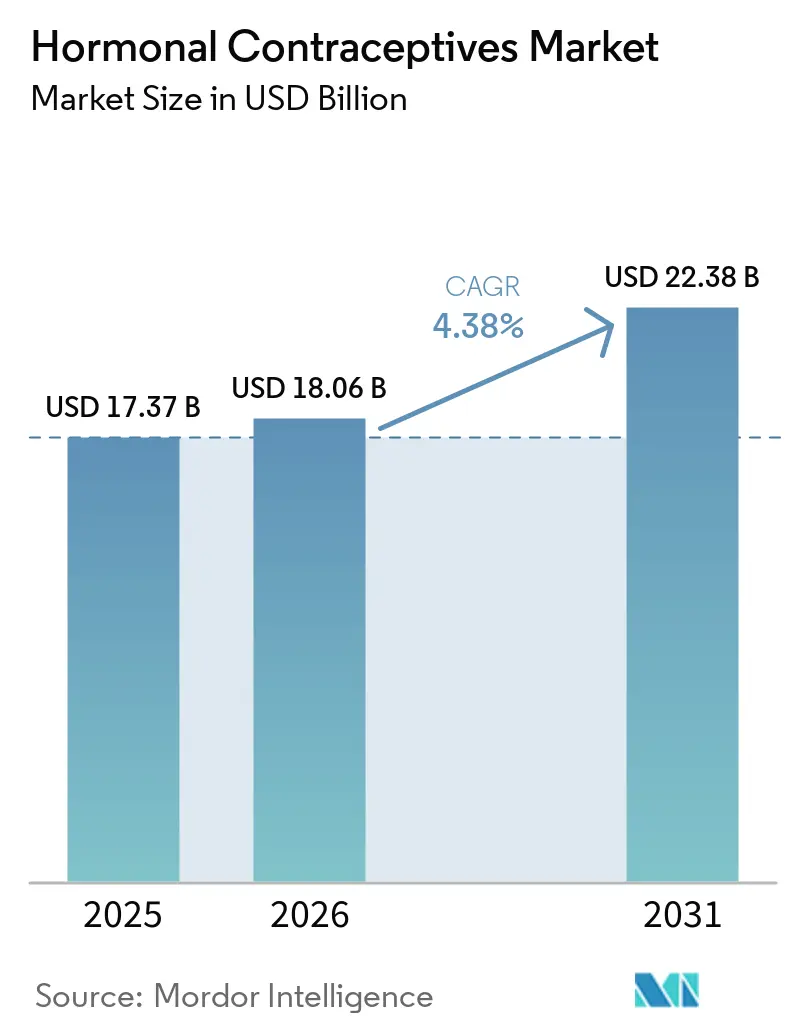
ホルモン避妊薬市場規模は2025年に173億7,000万米ドルと評価され、2026年の180億6,000万米ドルから2031年には223億8,000万米ドルに達すると推定されており、予測期間(2026〜2031年)中のCAGRは4.38%です。
ホルモン避妊薬市場の継続的な成長は、販売数量の増加よりも、ユーザーが製品を入手する方法における構造的な変化によるところが大きい。処方箋不要(OTC)承認の拡大により、検討から購入までの過程が短縮されている一方、遠隔医療による処方が、歴史的に実店舗薬局を通じて需要を集めてきた対面診療からの需要を奪いつつある。プロゲスチン注射剤をめぐる訴訟はコンプライアンスコストを引き上げ、注射剤の利益率を侵食しており、長期作用型可逆的避妊法(LARC)へのシェア移行を促している。アジア太平洋地域では雇用主負担の福利厚生や学校ベースの配布パイロットプログラムの急速な普及が進んでおり、成熟した北米チャネルから投資が再配分されている。また、ソーシャルメディア上のコンテンツモデレーションをめぐる課題が、前例のない速度で消費者心理を形成し続けている。
主要レポートのポイント
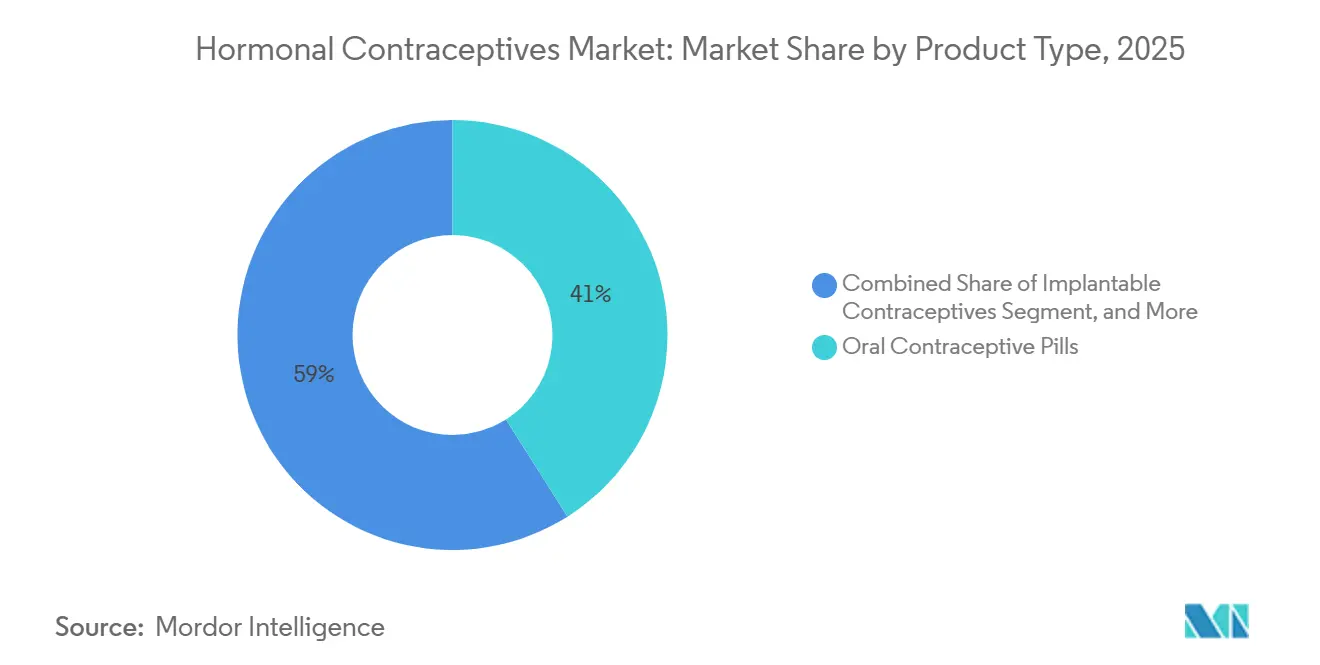
- 製品タイプ別では、経口避妊薬が2025年のホルモン避妊薬市場シェアの41.02%をリードし、インプラントは2031年までに5.96%のCAGRで拡大する見込みです。
- ホルモンタイプ別では、プロゲスチンのみの製剤が2025年のホルモン避妊薬市場規模の47.17%のシェアを獲得し、2026〜2031年にかけて6.13%の成長が予測されています。
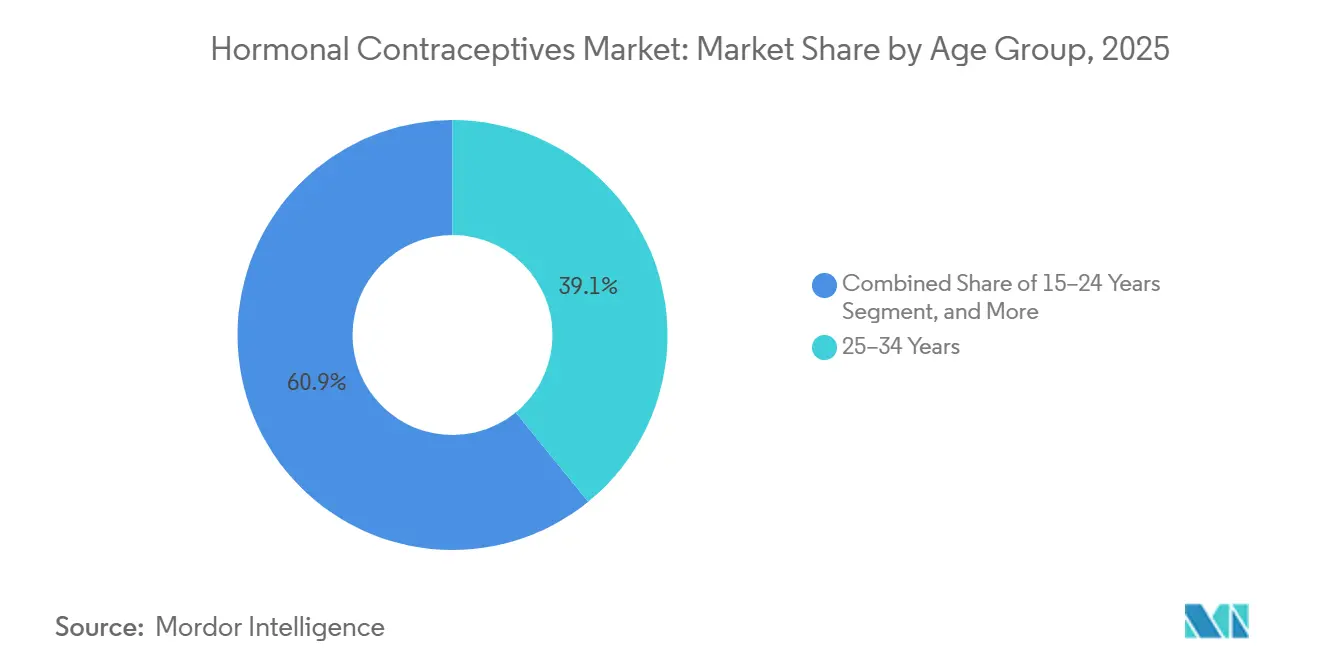
- 年齢層別では、25〜34歳が2025年のホルモン避妊薬市場シェアの39.12%をリードし、15〜24歳のコホートは2031年まで年率6.91%で成長し、他のすべての年齢層を上回る見込みです。
- 流通チャネル別では、小売薬局が2025年のホルモン避妊薬市場シェアの52.08%をリードし、オンライン薬局はCAGR 7.11%で拡大しており、すべての販売チャネルの中で最も高い成長率となっています。
- 地域別では、北米が2025年のホルモン避妊薬市場シェアの34.78%をリードし、アジア太平洋地域は2031年までに8.52%のCAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 経口避妊薬のOTC承認の増加 | +0.8% | 北米、欧州は遅れ | 短期(2年以内) |
| 意図しない妊娠の有病率の上昇 | +0.6% | サハラ以南アフリカ、南アジア、世界的な波及 | 中期(2〜4年) |
| 政府の家族計画推進施策の充実 | +0.7% | 北米、アジア太平洋、ラテンアメリカ | 中期(2〜4年) |
| 長期作用型可逆的避妊法の進歩 | +0.9% | 世界全体、オーストラリアおよびスカンジナビアでの早期導入 | 長期(4年以上) |
| 遠隔医療による処方の拡大 | +0.7% | 北米、西欧、都市部のアジア太平洋 | 短期(2年以内) |
| 新興市場における雇用主負担の福利厚生の拡大 | +0.5% | アジア太平洋、ラテンアメリカ、湾岸協力会議(GCC) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
経口避妊薬のOTC承認の増加
米国食品医薬品局(FDA)が2023年にノルゲストレルベースのOpillを処方箋不要(OTC)ステータスに移行する決定を下し、2024年3月に小売デビューを果たしたことで、処方の過程が当日の小売インタラクションに凝縮された。[1]米国食品医薬品局、「避妊薬処方のための遠隔医療ガイダンス」、fda.gov メーカー各社は現在、複合製剤についてもこのモデルを再現しようと競い合っており、Cadence OTCは2026年後半の承認取得を目指している。米国の消費者はほぼ即時のアクセスを得ているが、欧州医薬品庁(EMA)が心血管スクリーニングに関する懸念を検討する中、欧州は依然として医師によるゲートキーピングに縛られており、大西洋を挟んだ収益格差が維持されている。ホルモン避妊薬市場で活動するブランドは、欧州の競合他社が同等のOTC経路を確保する前に、消費者向け直接広告を活用してロイヤルティを構築している。
意図しない妊娠の有病率の上昇
2024年には世界の全妊娠の半数が意図しないものであり、生殖年齢の女性における避妊の未充足ニーズは8%に達していた。[2]世界保健機関(WHO)、「家族計画・避妊ファクトシート」、who.int サハラ以南アフリカおよび南アジアの農村部における診療所不足が、ピルや注射剤などの自己投与型手段への需要を増幅させている。この負担は15〜24歳に不均衡に集中しており、複数の低所得国では意図しない妊娠率が60%を超えており、サプライヤーとNGOとのパートナーシップによる学校ベースのプログラム展開を促している。製品の入手可能性が高まる一方で、需要の弾力性は、避妊を家族制限ではなく人生設計として再定義する教育キャンペーンにかかっている。
政府の家族計画推進施策の充実
米国のタイトルX予算は2025会計年度に36%増の3億9,000万米ドルに拡大し、LARCおよび補助金付きピルの長期的な調達指針となっている。オーストラリアの2024年メディケアコード追加により、5年間のインプラントの自己負担コストが70%削減され、6ヶ月以内に利用率が15%急増した。これらのプログラムは販売数量を押し上げる一方で、義務付けられた価格上限はメーカーに対し、ホルモン避妊薬市場においてアドヒアランスアプリ、遠隔医療バンドリング、延長サイクルの革新から利益を得ることを求めている。
長期作用型可逆的避妊法(LARC)の進歩
Nexplanonの5年間の有効性確認およびMirenaの8年間のラベル取得により、ユーザー1人当たりの年間コストと再挿入の物流的負担が軽減される。生分解性インプラントのフェーズ1試験は、除去不要のソリューションとして有望であり、医療資源が乏しい環境でのプロバイダー不足に対応するものである。これらの革新は、短期作用型ピルから設置後放置型デバイスへの選好を傾け、2030年までにホルモン避妊薬市場を再構成するだろう。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ホルモン副作用に関するソーシャルメディアの反発 | −0.6% | 北米、西欧、世界的な波及 | 短期(2年以内) |
| 副作用への懸念と訴訟 | −0.9% | 北米、欧州への波及 | 中期(2〜4年) |
| 文化的・宗教的反対 | −0.4% | 中東、サハラ以南アフリカ、ラテンアメリカの一部 | 長期(4年以上) |
| 需要を侵食する妊孕性追跡アプリ | −0.5% | 北米、西欧、都市部のアジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ホルモン関連副作用に関するソーシャルメディアの反発の増大
2024年のTikTokレビューでは、避妊に関する投稿の54.4%がネガティブな傾向を示し、78.8%が副作用を強調しており、有効性データを覆い隠している。このようなコンテンツへの露出は、ノセボ効果として記録された気分障害の報告を40%増加させる。医薬品プロモーションに対する規制上の制限により、ブランドは反応の選択肢が限られており、リスクと便益のバランスを回復するために医療インフルエンサーとのパートナーシップを育成することを余儀なくされている。
副作用への懸念と訴訟
MDL 3140における2,100件以上の訴訟が、長期的なデポ・プロベラ使用による髄膜腫リスクを主張しており、2024年のBMJ研究では5.55倍のリスク上昇が報告されている。[3]Christina Munk et al.、「酢酸メドロキシプロゲステロンと頭蓋内髄膜腫リスク」、bmj.com Pfizerの2025年12月のラベル改訂および広告停止により、支払者の選好がインプラントおよび子宮内避妊器具(IUD)へとシフトしている。この波及効果はプロゲスチンカテゴリー全体への信頼を脅かし、ホルモン避妊薬市場において新たに承認されたプロゲスチンのみのピルの普及を遅らせる可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
訴訟が注射剤に影を落とす中、インプラントが台頭経口避妊薬は2025年の売上の41.02%を占め、5年間の有効性延長によりケアの総コストが低下することから、ホルモン避妊薬市場平均を上回る5.96%のCAGRで成長する見込みである。注射剤のマージンは継続的な訴訟により圧迫されており、各国の医薬品処方集はインプラントおよびホルモン性IUDを優先する方向にシフトしている。経口薬は絶対的な金額においてホルモン避妊薬市場規模を依然として支配しているが、ユーザーが手間のかからないソリューションへ移行するにつれて成長は鈍化しつつある。この段階的なシフトは、急激な置き換えではなく緩やかな再構成を示しており、すべての製品タイプにおけるマルチチャネルの重要性を維持している。
デポ注射剤に対する安全性審査の高まりは、アジア太平洋地域の公共入札においてインプラントの普及を加速させており、ジェネリック品の発売を受けて保護年あたりのコストは現在7米ドル未満となっている。経皮パッチおよび膣リングはニッチな存在にとどまっいるが、Annovaraの再利用可能なデザインに引き付けられる環境意識の高い消費者の間で足がかりを得る可能性がある。緊急避妊薬は中絶へのアクセスが制限されている地域で断続的な需要急増を維持しているが、全体収益の3%未満にとどまっており、ホルモン避妊薬市場における戦略的な重要性は限定的である。
注記: 個別セグメントのすべてのシェアはレポート購入時に入手可能


ホルモンタイプ別:
プロゲスチンのみの製剤がエストロゲン忌避ユーザーを獲得複合エストロゲン・プロゲスチンは2025年の収益の47.17%を維持した。プロゲスチンのみの製品は、心血管リスクに関するメッセージングが複合ピルの候補者プールを狭める中、2031年までに6.13%のCAGRで成長すると予測されている。ホルモン避妊薬市場のシェア再配分は、出血プロファイルとサイクルの規則性を差別化できるブランドに有利に働く。低用量エストロゲンオプションは初めてのユーザーに引き続き関連性があるが、喫煙者および閉経周辺期の女性における血栓リスクへの認識の高まりにより、プロゲスチンのみのSKUへの移行が進んでいる。
欧州の規制当局は現在、リスク因子のない35歳未満の女性に主として複合ピルを推奨しており、潜在的な普及範囲を制限している。米国でのOTCノルゲストレルピルの普及は、利便性がブランドロイヤルティを上回り得ることを示しており、ミニピルの競合他社は無月経緩和の調整を加えて急速に追随している。延長サイクルレジメンは、プロバイダーの不慣れと限られたマーケティング予算に阻まれ、まだ突破口を開くには至っていないが、ホルモン避妊薬市場におけるライフサイクルイノベーションの潜在的なレバーを表している。
年齢層別:
雇用主福利厚生の拡大に伴い若年コホートが成長を牽引25〜34歳は2025年の収益の39.12%を維持し、15〜24歳のコホートは企業福利厚生における自己負担ゼロのカバレッジと学校ベースの配布プログラムに支えられ、2031年まで最大の増分CAGRである6.91%を貢献する見込みである。このグループにおける遠隔医療のエンゲージメント率は60%を超えており、デジタルネイティブ世代の非同期ケアへの選好を裏付けている。25〜34歳の層は現在も最大の単一収益プールであるが、高所得市場での家族形成の加速に伴い成長は頭打ちになりつつある。35〜44歳のユーザーは過多月経の緩和のためにホルモン性IUDへと移行しており、数量は維持されているが補充頻度は低下している。
米国の複数の州における未成年者への親への通知義務化に向けた不確かな立法努力は、成立した場合に成長を冷え込ませる可能性がある。逆に、カリフォルニア州およびニューヨーク州の既存の州プログラムは、親の同意なしに避妊の普及率を18%向上させており、ホルモン避妊薬市場における需要弾力性の決定要因としてのアクセス政策を強化している。
注記: 個別セグメントのすべてのシェアはレポート購入時に入手可能
流通チャネル別:
オンライン薬局が小売の優位性を崩す小売チェーンは2025年の収益の52.08%を維持しているが、オンラインプラットフォームはCAGR 7.11%でより速く拡大しており、薬剤師の調剤拒否条項を回避し、48時間以内の自宅配送を提供している。病院・クリニックの販売チャネルは公的資金調達サイクルを反映しており、数量を支えているが入札価格設定により収益性は上限が設けられている。雇用主への直接配布は初期段階にあるが拡大しており、企業ウェルネスプラットフォームがLARCを償還しており、特にインド都市部および湾岸地域で顕著である。
州をまたいだ遠隔医療および調剤ライセンスに関する規制上の精査が依然として主要な摩擦点となっている。従来の小売業者は完全な遠隔医療エコシステムではなくクリック・アンド・コレクト機能で対応しており、ホルモン避妊薬市場に根付いたデジタルネイティブ薬局に先行者優位を意図せず与えている。
地域分析
北米およびアジア太平洋地域のホルモン避妊薬市場
北米は2025年に収益シェアの34.78%を占め、アジア太平洋地域は2030年までに8.52%のCAGR成長を記録したが、その内実は多様である。インドの避妊普及率は67%まで上昇したものの、農村部における需要にはいまだ追いついていない。一方、中国では産児制限から産み分け・間隔調整へと政策が転換したことにより、長期作用型避妊法の普及が促進されている。日本の補助金制度は少子化対策の緊急性を反映しているが、文化的な抵抗感がホルモン避妊薬の普及に影響を与えている。北米は一人当たり支出の高水準を維持するものの、市販薬(OTC)への切り替えによりクリニック受診が横ばいとなり、妊娠追跡アプリが新規利用者の一部を取り込むことで、成長は緩やかになると見込まれる。
欧州・中東・アフリカ、中南米およびアジア太平洋地域のホルモン避妊薬市場
欧州では複合ピルの市販薬(OTC)化に向けた規制承認の遅れにより成長が停滞しており、中東・アフリカ地域は文化的規範による制約が続いているが、GCC域内の駐在員集積地では雇用主による保険適用が拡大しつつある。中南米では入札主導による安定した販売量が見られ、ジェネリック子宮内避妊器具(IUD)の発売により価格水準が低下している。これらのトレンドを総合すると、アジア太平洋地域がホルモン避妊薬市場における増分収益の主要な牽引役であることが改め確認される。

規制環境
米国では、ホルモン避妊薬の規制経路は、市販後管理の強化と並行して、より広範な非処方箋アクセスへと移行しています。このカテゴリーを形成するFDAの措置には、2024年の非処方使用に関する追加条件(ACNU)枠組みを創設する最終規則(2025年1月27日施行)があり、これは技術を活用した安全使用条件のもとで特定の製品がOTCへ移行する方法を制度化するものです。臨床実践およびアクセス政策も進展を続けており、CDCによる2024年版避妊使用に関する米国推奨診療実践の公表や、非患者特定オーダーのもとで薬剤師による自己投与型ホルモン避妊薬の調剤を可能にするニューヨーク州のような州レベルの規則も含まれます。
欧州全域では、監督は依然としてファーマコビジランス(医薬品安全性監視)とリスク最小化を重視しており、欧州医薬品庁(EMA)とそのファーマコビジランス・リスク評価委員会(PRAC)が、中央承認製品および各国承認製品に関連する安全性シグナルを審査・伝達しています。2026年、PRACはシグナル勧告を採択し(2026年6月)、EMAは女性の健康に関する医薬品分野での取り組み拡大を伝え、承認後のエビデンス生成支援やラベル更新も含まれました。公的資金による家族計画ガイダンスも利用状況や調達パターンに影響を与えており、ミシガン州保健福祉省によるTitle X家族計画プログラムの基準およびガイドラインの更新(2026年1月)がその一例です。
競合環境
Bayer、Organon、Viatris、Pfizer、AbbVieが世界収益の相当部分を占め、ホルモン避妊薬市場は中程度の集中度に位置している。2024〜2026年にかけてのレボノルゲストレルおよびエトノゲストレルの特許崖が後発品およびバイオシミラーIUDの波を引き起こし、特に欧州およびラテンアメリカでブランド経口ピルへの圧力をかける一方、プロバイダートレーニングの参入障壁によりLARCを保護している。小規模参入者は消費者向け直接チャネルを活用しており、Cadence OTCによる複合OTCピルの追求やAgile Therapeuticsのパッチ製剤改良がその例として挙げられ、いずれもフィールドセールスよりもデジタルエンゲージメントを優先している。
戦略的な動きは現在LARCイノベーションに集中しており、特に除去処置を不要とし有効期間を5年に延長する生分解性インプラントが注目されている。FDAの遠隔医療ガイダンスは、臨床スクリーニングのオーバーヘッドを削減することでデジタルネイティブブランドをさらに強化している。既存企業はアドヒアランスアプリのバンドル、遠隔医療パートナーシップ、妊孕性追跡プラットフォームとの共同マーケティングで対抗し、粘着性を維持しようとしている。コモディティピルにおける価格競争が激化する中、差別化は利便性、デジタルエコシステム、および付随的な健康サービスへとシフトしており、ホルモン避妊薬市場において価値が統合ケアパッケージへと移行する二極化した競争環境が結晶化している。
ホルモン避妊薬業界リーダー
-
Merck & Co., Inc.
-
Pfizer Inc.
-
Bayer AG
-
Teva Pharmaceutical Industries Ltd
-
Johnson & Johnson
- 注:主要企業の掲載順は順位を示すものではありません。
ホルモン避妊薬市場
- Abbvie
- Agile Therapeutics Inc.
- Amneal Pharmaceuticals
- Bayer
- Cipla
- Endo International
- Exeltis
- Glenmark Pharmaceuticals
- HRA Pharma
- Johnson & Johnson
- Lupin
- Merck
- Mylan Laboratories Ltd.
- Organon
- Perrigo Company
- Pfizer
- Sanofi
- Shanghai Dahua Pharmaceutical
- Teva Pharmaceutical Industries
- TherapeuticsMD
- Viatris
- Zydus Lifesciences

市場機会と将来展望
ライフサイクルの延長と差別化された投与プラットフォームは、メーカーが受診頻度を減らし、アドヒアランスを改善し、入札依存度の高い環境での価値を守ることができる明確な空白地帯を生み出しています。具体的な例としては、Organonの米国におけるNEXPLANONのラベル拡大が挙げられます。2026年1月、FDAは承認された使用期間を3年から5年に延長する追加新薬承認申請(sNDA)を承認しました。この変更は、より長時間作用型の選択肢を好む支払者および医療提供者の意向と合致し、利用者1人当たりの年間コストを低減させます。また、拡張可能な挿入・除去トレーニングの需要も高まり、これにより医療提供者の対応力強化と関連するリスク管理プロセスが、商業的実行の中心にとどまり続けます。
毎日服用する経口剤を超えた分野でのイノベーションは依然として活発であり、特に薬局やテレヘルスでの提供モデルに適合できる非日次かつ低用量の選択肢を求める利用者層に向けたものです。2026年5月、Viatrisは、治験段階の低用量エストロゲン週1回貼付型経皮パッチに関する第3相臨床データをACOG年次臨床科学会議で発表し、週1回投与という利便性を備えた短時間作用型ホルモン製剤の近代化に向けた継続的な取り組みを示しました。研究開発の面では、避妊薬有効成分の徐放性経皮システム(溶解性マイクロニードルやその他の放出延長アプローチを含む)に関する学術研究が進んでおり、副作用への懸念やソーシャルメディア上の意見が従来の製剤に圧力をかける中、選択肢を広げる可能性のある投与技術を示しています。これらのアプローチは、確立されたホルモン有効成分にジェネリックが広がる中で、メーカーに追加の知的財産および製剤上の手段も提供します。
Recent Industry Developments in ホルモン避妊薬市場
- 2026年4月:Sun Pharmaceutical Industries Limitedは、企業価値117.5億米ドルでOrganon & Co.を買収する最終契約を発表しました。この取引は、確立されたホルモン避妊薬事業を含む主要な女性の健康関連ポートフォリオを統合し、規模と流通の統合を通じて世界的な商業化および入札参加のあり方を再構築する可能性があります。
- 2025年12月:Bayer AGは、非典型子宮内膜増殖症を対象としたMirena(52 mgレボノルゲストレル放出子宮内システム)のSUNFLOWER第III相臨床試験を開始しました。治療用途に関する臨床エビデンスの拡大は、避妊以外の用途におけるLARCプラットフォームの位置づけの拡大を支え、長期作用型ホルモンシステムに関する処方医の関与を深める可能性があります。
- 2024年12月:米国食品医薬品局(FDA)は、非処方使用に関する追加条件(ACNU)を有する製品の要件を定める最終規則を公表し、2025年1月27日に施行されました。安全使用条件を組み込むことができるOTC枠組みを制度化することで、この規則は、アクセスまでの時間を短縮し、小売およびオンラインチャネルへの取扱量の移行を進める将来の非処方箋への切り替えのための規制基盤を強化します。


ホルモン避妊薬市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、主要国においてエストロゲン、プロゲスチン、またはその組み合わせを供給する処方薬および市販薬、ならびにホルモン放出デバイスを含む、妊娠を防止するために使用されるホルモン療法の価値を対象とする。
対象外の範囲:非ホルモン性バリア法、妊娠追跡アプリ、および永久的な不妊手術は除外する。
セグメンテーション概要
-
製品タイプ別
- 経口避妊薬
- 注射型避妊薬
- 経皮パッチ
- 膣リング
- インプラント型避妊薬
- ホルモン性IUD
- 緊急避妊薬
-
ホルモンタイプ別
- 複合エストロゲン・プロゲスチン
- プロゲスチンのみ
- 低用量製剤
- 延長サイクルレジメン
-
年齢層別
- 15〜24歳
- 25〜34歳
- 35〜44歳
- 45歳以上
-
流通チャネル別
- 病院・クリニック薬局
- 小売薬局
- オンライン薬局
- その他
-
地域別
-
北米
- 米国
- カナダ
- メキシコ
-
欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
-
アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
-
中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
-
南米
- ブラジル
- アルゼンチン
- 南米その他
-
北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、避妊へのアクセス、使用状況、および医療提供に関する正確なファクトベースを構築することから始まり、次にそれを錠剤、注射剤、パッチ、リング、インプラント、ホルモン性IUDなどの製品形態にマッピングする。世界保健機関、国連人口部門データセット、世界銀行の健康指標、CDCの刊行物、OECDの健康統計などの公的情報源は、定義を整合させ、現実的な普及率の範囲を確立するために活用される。
また、製品の入手可能性に関するシグナルを得るためにFDAおよび類似機関などの規制当局・公衆衛生ポータルを参照するとともに、切り替えパターンに影響を与える可能性のある臨床実践の変化に関する査読済み学術誌も確認する。企業レベルのコンテキストを確実なものとするため、企業の財務報告書、投資家向けプレゼンテーション、信頼性の高いプレスリリース、および入手可能な場合は入札・調達に関する開示情報を活用する。一部のクロスチェックには、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および貿易の方向性とタイミングを検証するための輸出入貨物レベルデータベースを利用する。上記のデスクソースはあくまで例示であり、データ収集、検証、および明確化のために他の多くの公的参考資料も使用した。
一次インタビューおよびサーベイ
一次調査は、需要ドライバーおよび価格設定に関する前提条件を検証するために使用され、特に処方薬シェア、チャネルミックス、および予測期間における方法間の切り替えに関して重点的に行われる。製造業者、流通業者、臨床医、および薬局チャネル参加者にわたるバランスの取れたステークホルダーと対話し、地域ごとのアクセス格差が平均化されないよう、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ全体で見解を検証する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | 最高経営幹部:15% | アジア太平洋地域:42% |
| 中位層:52% | 部門・ユニットリーダー:30% | 欧州・中東・アフリカ地域:37% |
| 小規模プレイヤー:17% | マネージャー:55% | 南北アメリカ:21% |
市場規模算定と予測
当社の規模算定モデルは、生殖年齢の女性と避妊普及率を起点とするトップダウンの需要プール構築を採用しており、次に方法ミックスおよび国別のホルモン剤シェアでフィルタリングされる。治療対象プールが構築された後、ユーザーあたりの典型的なサイクル数、リフィル行動、および方法固有の年間消費ロジック(例:経口薬の月次パック、インプラントおよびホルモン性IUDの交換タイミング、注射剤の投与頻度)を用いて価値に換算する。
合計値を実用的なものに保つため、チャネル別のサンプル平均販売価格や、開示が入手可能な場合のサプライヤーおよび流通業者の収益範囲の確認など、選択的なボトムアップ近似によってモデルを裏付ける。主要なインプットには、長期作用型可逆的避妊法の普及、緊急避妊薬の処方薬対OTCダイナミクス、償還および自己負担の強度、ならびに時間の経過とともに純価格に影響を与える製品ライフサイクルの変化が含まれる。予測は、データ品質が許す範囲で軽量な多変量回帰によって支援されるシナリオ分析を用いて行われ、過学習なしに医療支出、家族計画プログラムの強度、および都市部へのアクセスの変化を反映できるようにしている。小規模国でボトムアップデータが不足している場合は、比較可能な市場に基づくプロキシ前提を適用し、レビュー時にユーザーあたりの暗示的な年間支出を再確認する。
データ検証と更新サイクル
検証は独立したシグナル間のトライアンギュレーションによって行われ、普及率トレンド、チャネル構造、および方法別の妥当なユーザーあたり年間支出など、少なくともいくつかの外部健全性チェックとモデルが整合するまで承認しない。外れ値は早期にフラグが立てられ、その背後にあるドライバーが再確認され、続いて同じロジックが地域全体で成立することを確認するための第二アナリストレビューが行われる。
新たな政策変更、主要な承認、安全性の更新、または供給障害が発生した場合、専門家への対象を絞った再コンタクトを実施し、最も感度の高い入力前提を更新する。レポートは年次で更新され、納品前に最新の公開リリースおよびマクロ指標がアウトプットに反映されていることを確認する最終チェックを行う。
Mordor Intelligenceのホルモン避妊薬市場規模と他の公表推計との比較
ホルモン避妊薬の公表市場規模は、対象製品が類似していても異なって見える場合がある。これは、各出版社が対象範囲、基準年、および予測における価格の繰り越し方法について独自の判断を行うためである。また、一部の調査が人口使用率から構築する一方で、他の調査がより狭い企業・チャネル収益の視点に依存している場合にも差異が生じる。
主な乖離は、ホルモン放出デバイスおよび緊急避妊薬が日常的・注射型療法とともに計上されているかどうかによる。Mordor Intelligenceは、市場を錠剤、注射剤、パッチ、リング、インプラント、およびホルモン性IUDにわたる統合的な価値プールとして扱い、バリア避妊法や不妊手術などの非ホルモン性手法は除外している。対象範囲を超えて、差異は通貨換算タイミングの処理方法、剤形別の価格侵食のモデル化の有無、および地域全の臨床医・チャネル参加者との前提の再確認頻度によっても生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 18.06 ビリオン 米ドル(2026年) | |
| グローバルリサーチパブリッシャーA | 16.75 ビリオン 米ドル(2024年) | より早い基準年を使用しており、方法および国別の異なるミックスウェイトを適用している可能性があり、長期作用型方法およびホルモン性IUDの普及が高く価格が維持されている地域で価値を過小評価する可能性がある。 |
| 産業リサーチパブリッシャーB | 17.30 ビリオン 米ドル(2023年) | 過去の年を基準とし、方法レベルの置き換えおよびリフィルロジックを明示せずに、より滑らかな成長経路を繰り越しているように見受けられ、錠剤、注射剤、および長期作用型デバイス間のシフトを希薄化する可能性がある。 |
3つの数値を比較すると、差異の大部分は対象範囲の整合性と、需要プールが方法別の年間単位および価格にどのように換算されるかによって説明される。錠剤とホルモン放出デバイスにわたって定義を一貫して保ち、交換タイミングやチャネル価格などの前提を確認することで、結果として得られる市場規模は追跡・再現が容易になる。


レポートで回答される主要な質問
2031年までにホルモン避妊薬への支出はどの程度になるか?
ホルモン避妊薬市場規模は2031年までに223億8,000万米ドルに達すると予測されており、2026〜2031年にかけてCAGR 4.38%を反映している。
最も速く成長する製品タイプはどれか?
皮下インプラントは、延長された有効性と低いメンテナンスが支払者の選好を促進することから、2031年まで年率5.96%で拡大する見込みである。
プロゲスチンのみのピルがシェアを拡大している理由は何か?
喫煙者、授乳中の女性、心血管リスクを持つユーザーへの幅広い適合性と、Opillの最近のOTC承認が相まって、プロゲスチンのみの普及をCAGR 6.13%で押し上げている。
遠隔医療は避妊薬へのアクセスにどのような役割を果たしているか?
2024年のFDAガイダンスにより、低リスクの女性に対して対面でのバイタルサイン測定なしの遠隔処方が可能となり、Nurxなどのプラットフォームが48時間以内に製品を発送し、オンラインチャネルの成長を加速させている。
最も多くの新規収益を追加する地域はどこか?
インドと中国を中心とするアジア太平洋地域は年率8.52%で成長し、2031年までに世界の増分売上の最大シェアを貢献する見込みである。
最終更新日:



