
睡眠障害治療市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 市場規模 (2026) | 24.98 十億米ドル |
| 市場規模 (2031) | 35.1 十億米ドル |
| Growth Rate (2026 - 2031) | 7.03 % |
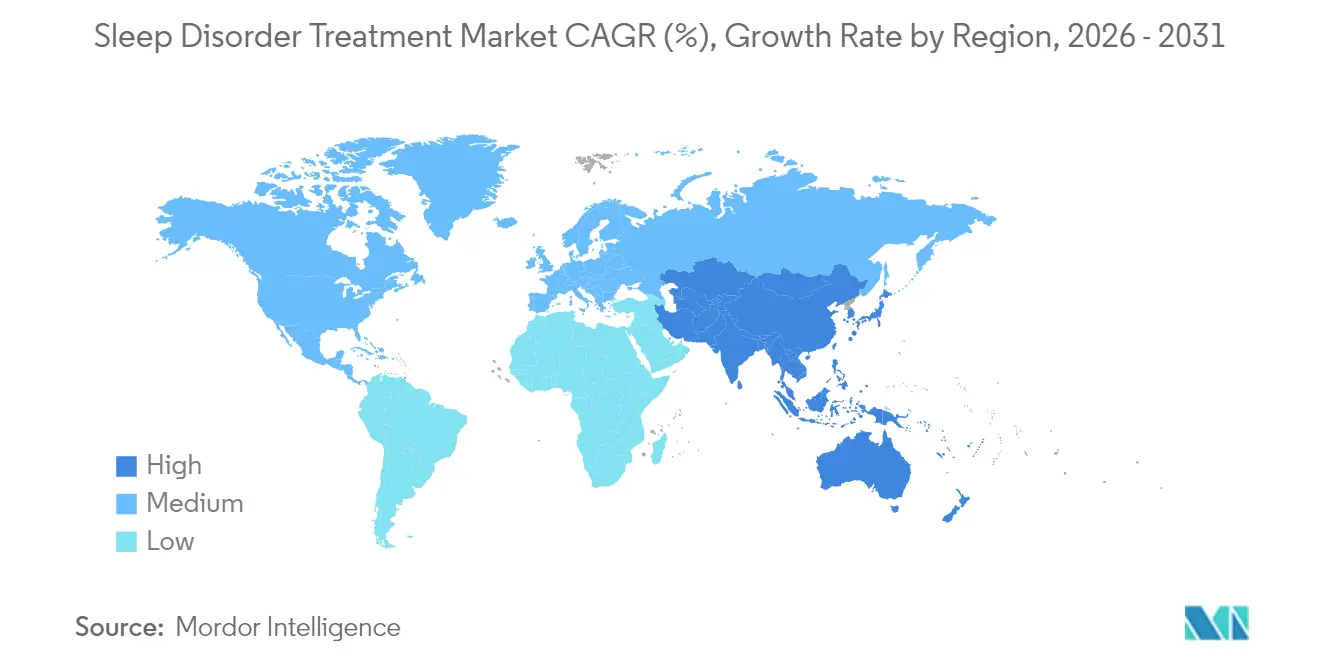
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる睡眠障害治療市場分析
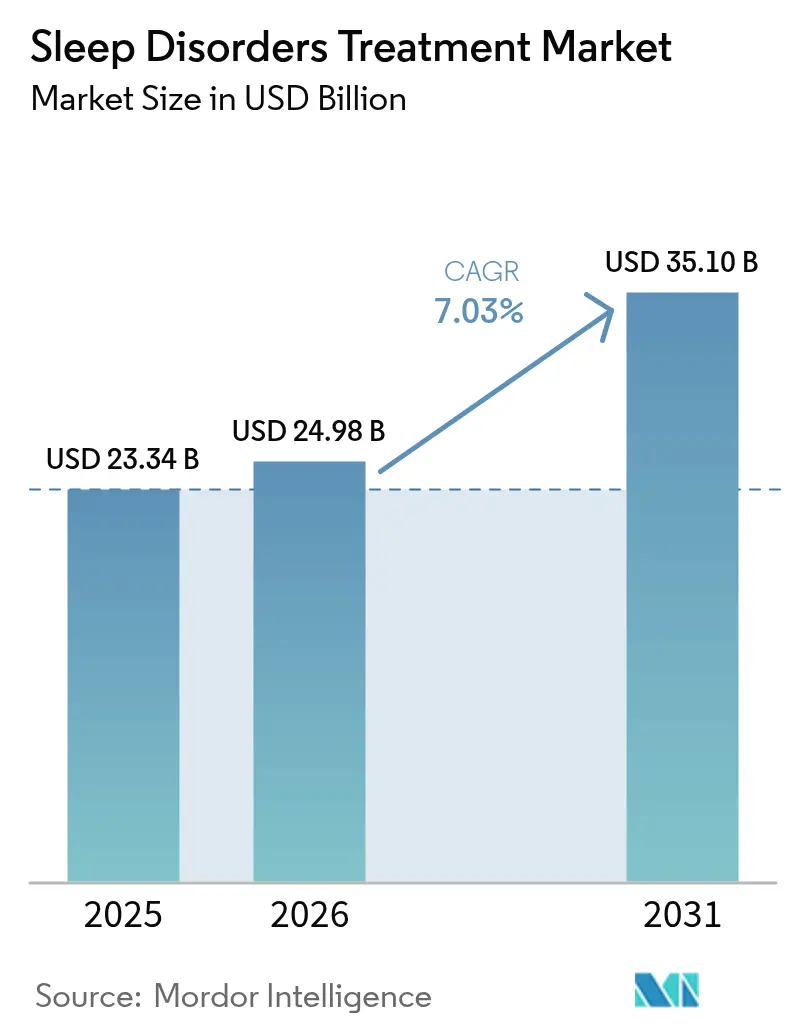
睡眠障害治療市場規模は2025年に233億4,000万米ドルと評価され、2026年の249億8,000万米ドルから2031年には351億米ドルに達すると推定され、予測期間(2026年〜2031年)のCAGRは7.03%です。先進国・新興国の双方における不眠症、閉塞性睡眠時無呼吸症候群(OSA)、ナルコレプシーの有病率の上昇、デュアルオレキシン受容体拮抗薬(DORA)などの画期的な薬理学の進展、および2024年12月のOSAに対するチルゼパチドの承認が、持続的な収益成長を支えています。デジタルヘルスの統合により、AI対応診断とアドヒアランスモニタリングを通じて患者へのリーチが拡大する一方、償還制度改革によりSleepioRxなどのデジタル治療薬が主流のケアパスウェイに組み込まれています。ResMedなどのデバイスリーダーが、ファーストインクラスの代謝薬や次世代催眠薬を提供する製薬企業の挑戦を受けるなか、競争の激化が進んでいます。同時に、利便性の高い購入手段に対する消費者需要が処方量をオンライン薬局へとシフトさせており、睡眠障害治療市場全体でオムニチャネル戦略が強化されています。
主要レポートのポイント
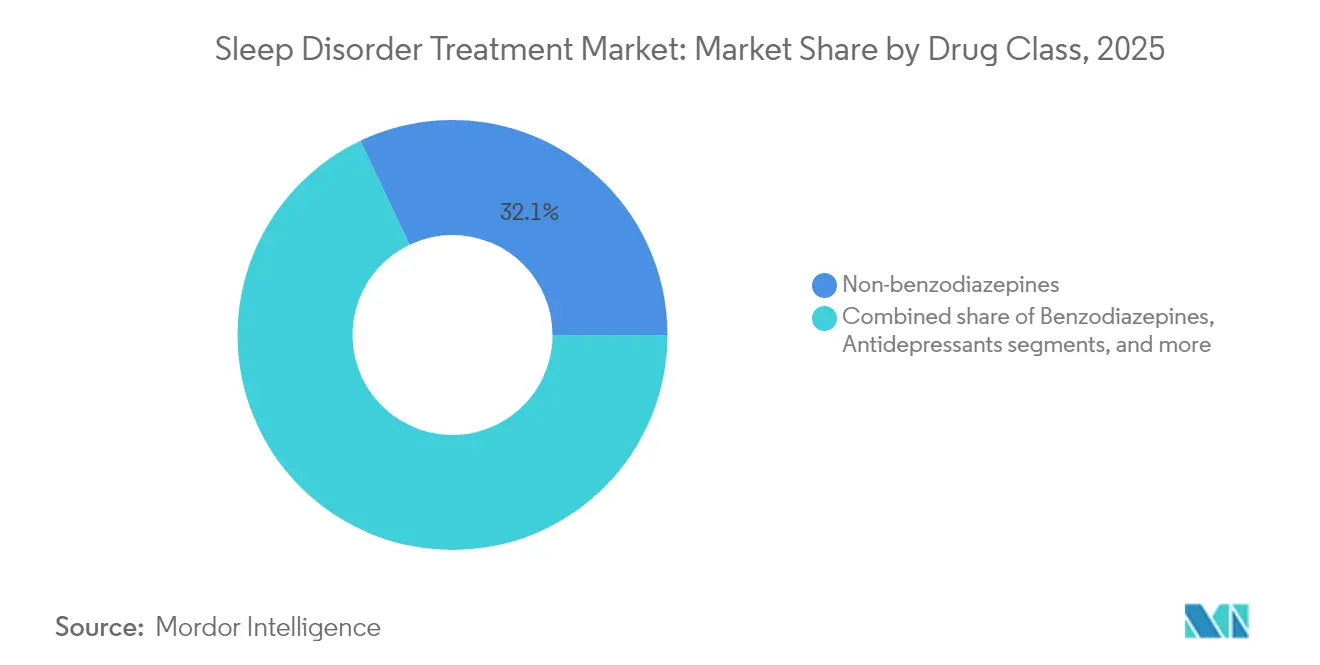
- 薬剤クラス別では、非ベンゾジアゼピン系が2025年に32.06%の収益シェアでリードし、DORAsは2031年にかけて9.52%のCAGRで拡大する見込みです。
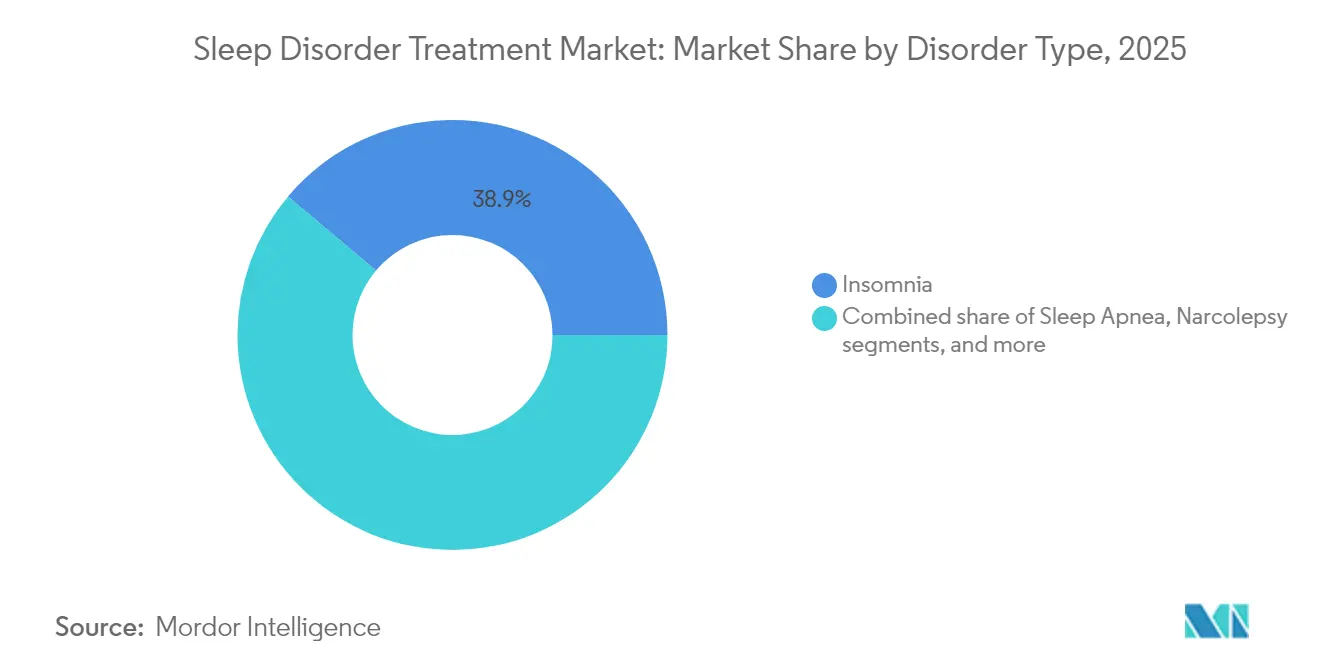
- 障害タイプ別では、不眠症が2025年の睡眠障害治療市場シェアの38.86%を占めてトップとなり、ナルコレプシー治療薬は2031年にかけて9.78%のCAGRで最も速い成長軌道を維持しています。
- 流通チャネル別では、小売薬局が2025年の睡眠障害治療市場規模の41.98%のシェアを維持し、オンライン薬局は2031年にかけて10.18%のCAGRで拡大しています。
- 地域別では、北米が2025年の睡眠障害治療市場の42.35%を占め、アジア太平洋は2031年にかけて8.22%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 加齢、肥満、メンタルヘルスストレスによる不眠症・OSAの世界的負担の増大 | 1.80% | 世界全体;北米・欧州で最も高い | 長期(4年以上) |
| 診断率を加速させるスクリーニングおよび公衆啓発プログラムの強化 | 1.20% | アジア太平洋中心;中東・アフリカへの波及 | 中期(2〜4年) |
| 治療選択肢を拡大する新規薬理クラスの上市 | 2.10% | 北米・EU;アジア太平洋へ拡大中 | 短期(2年以内) |
| デバイスベースおよびデジタル治療薬の継続的なイノベーションによるアウトカム改善 | 1.50% | 世界全体;先進国市場での早期採用 | 中期(2〜4年) |
| AI搭載睡眠データ分析による早期個別化介入の実現 | 0.90% | 北米・EU | 長期(4年以上) |
| 雇用主・保険会社主導の睡眠ウェルネス施策による償還範囲の拡大 | 0.70% | 北米;EUへ拡大中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
加齢、肥満、メンタルヘルスストレスによる不眠症・睡眠時無呼吸症候群の世界的負担の増大
推定3,000万〜9,000万人のアメリカ人がOSAを抱えているにもかかわらず、正式に診断されているのはわずか600万人であり、睡眠障害治療市場を支える未治療ニーズの深い層を示しています。肥満の蔓延がOSAの発生率を高めており、2024年12月のFDAによるチルゼパチドの承認は、肥満OSA患者に対する初の薬理学的経路を創出し、代謝コントロールと呼吸改善を結びつけました[1]米国食品医薬品局、「Zepbound(チルゼパチド)が閉塞性睡眠時無呼吸症候群に承認」、fda.gov。パンデミック時代の不安・うつ病があらゆる主要地域で慢性不眠症を増加させ、DORAsは精神科患者集団で87.5%の反応率を示し、新しいメカニズムに対する臨床医の信頼を強化しました。ResMedは現在2,800万台のクラウド接続デバイスを監視し、200億夜分の睡眠データを収集して独自のAIエンジンに供給し、リアルタイムで個別化された治療調整をスケールアップしています。高齢者の間では、2024年8月にFDAが承認したSleepioRxのような非侵襲的なデジタル提供プログラムへの選好が高まっており、服薬負担を軽減しながら持続的な有効性を維持しています。
スクリーニングおよび公衆啓発プログラムの強化による診断率の加速
システム全体のスクリーニングプロトコルが、プライマリケアおよび消費者向け環境での検出率を高めています。Samsungとスタンフォード医科大学の協力により、スマートフォンにアルゴリズムによる睡眠時無呼吸スクリーニングが組み込まれ、検査室での終夜睡眠ポリグラフ検査から在宅トリアージへの移行を示しています。2024年2月、FDAはEnsoDataのパルスオキシメトリーAIプラットフォームを承認し、リソースが限られた環境でのOSAリスクの低コスト識別を可能にしました。日本で10年ぶりとなる不眠症薬の承認——2024年9月のQUVIVIQ——は、成人の20%に影響する未治療の睡眠障害を取り上げた全国的なメディアキャンペーンに続くものであり、医師教育を促進しました。Sleep Cycleなどのスタートアップは2025年6月にスマートフォンベースの無呼吸スクリーニングを検証するための臨床試験を開始し、専門クリニックのない農村コミュニティへのリーチを潜在的に拡大しています。ResMedのNightOwl在宅検査のFDA承認は、直接消費者向けパスウェイに医療グレードのサポートを追加し、治療開始までの時間を短縮して睡眠障害治療市場を拡大しています。
新規薬理クラスの上市による治療選択肢の拡大
DORAsはベンゾジアゼピン系以来、睡眠薬理療法において最も重要な進歩を代表しています。ダリドレキサント、レンボレキサント、スボレキサントは、FDAの有害事象報告システムの分析が示すように、Z薬と比較して複雑な睡眠行動や翌日の機能障害が少ないことを一貫して示しています。2025年5月の中国によるDAYVIGO(レンボレキサント)の承認は、1億7,250万人の成人不眠症患者という対応可能なベースを開放し、安全性への懸念が軽減された際の機会の規模を示しています。次世代アゴニストは急速に進展しており、Takeda Pharmaceutical Co.のオベポレキシンはナルコレプシー1型において有意な第2b相の成果を示し、Alkermes社のアリキソレキサントは第II/III相試験で特発性過眠症を標的としています[2]Takeda Pharmaceutical Co.、「オベポレキシン第2b相データ公表」、takeda.com。パイプラインにはさらに、大うつ病性障害と併存不眠症を対象としたオレキシン2拮抗薬であるセルトレキサントが含まれており、従来の適応症の境界を曖昧にし、睡眠障害治療市場のフットプリントを拡大しています。長期コホートにおける87%という高いコンプライアンス率は、これらの薬剤が獲得した臨床的信頼を裏付けており、フォーミュラリーへの収載と保険会社の受け入れを促進しています。
デバイスベースおよびデジタル治療薬の継続的なイノベーションによるアウトカムとアドヒアランスの改善
デバイス開発者は、歴史的にCPAP療法のアキレス腱であったアドヒアランスを再定義しています。2024年2月、FDAはNeurovalens社のModius Sleepを承認しました。これは薬剤を使用せずに概日リズム中枢に影響を与え、6週間以内に睡眠効率の測定可能な改善をもたらす頭部装着型神経調節装置です。シンシナティ大学の研究者はVortexPAPを導入し、密着したフェイスインターフェースなしに気道圧を安定させ、従来のマスクを断念するユーザーへの救済を約束しています。デジタル治療薬は注目を集めており、SleepioRxの認知行動アルゴリズムはユーザーの76%で健全な睡眠ベンチマークを達成し、有害事象リスクを軽減する非薬物パスウェイを検証しています。植込み型デバイスはCPAP不耐性コホートの選択肢を広げており、Nyxoah社のGenio舌刺激装置は2024年12月に英国で初めて使用され、患者に合わせた治療のためのBluetooth制御を活用しています。ResMedのAirSenseラインからのリアルタイムデータストリーミングは、自動コーチングが夜間データダッシュボードに重ねられた際に87%のコンプライアンスに達し、AIが生データを睡眠障害治療市場を持続させる行動変容に変換できることを示しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長期催眠薬に関連する安全性への懸念と依存リスク | -0.80% | 世界全体;EU・北米で最も厳しい審査 | 長期(4年以上) |
| ブランド薬・高度デバイスの高コストによる低・中所得国でのアクセス制限 | -1.10% | アジア太平洋新興市場、中東・アフリカ、ラテンアメリカ | 中期(2〜4年) |
| CPAP療法および行動療法に対する患者アドヒアランスの低さによる有効性の低下 | -0.90% | 世界全体;北米・欧州で顕著 | 中期(2〜4年) |
| 規制されていないOTC・ニュートラシューティカル睡眠補助薬の急増による患者のエビデンスベースケアからの離脱 | -0.60% | 世界全体;北米・アジア太平洋で増加 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
長期催眠薬理療法に関連する安全性への懸念と依存リスク
規制当局は従来の催眠薬に対する監視を強化し、適応症の拡大を抑制し、より安全な代替薬を奨励しています。2024年3月、FDAはVanda Pharmaceuticalsに対してHETLIOZ時差ぼけサプリメントへの完全回答書を発行し、睡眠医学における曖昧なベネフィット・リスクプロファイルへの不寛容を示しました[3]連邦官報、「HETLIOZへの完全回答書」、federalregister.gov。ベンゾジアゼピン系およびZ薬は睡眠運転などの複雑な行動の発生率が高いことが引き続き示されており、非薬物療法またはDORAベースのアプローチを優先するガイドラインの改訂を促しています。米国睡眠医学会の2024年むずむず脚症候群ガイダンスは、衝動制御障害と増強リスクを軽減するためにドーパミンアゴニストをカルシウムチャネルリガンドに置き換えています。実世界データはダリドレキサントの重篤な有害事象頻度の低さを確認しており、北米、欧州、アジア太平洋の規制当局はより広い適応症を承認する際にこれらの知見を引用しています。並行して、耳介迷走神経刺激が薬理学なしに臨床的に意味のある睡眠の質の改善をもたらし、リスク回避患者に薬物フリーの選択肢を提供し、睡眠障害治療市場内の多様化を強化しています。
ブランド薬・高度デバイスの高コストによる低・中所得地域でのアクセス制限
価格設定は高所得市場以外では依然として大きな障壁となっています。DORAsはプレミアムポジショニングを維持しており、ジェネリック競合が限られているため、臨床的パフォーマンスは優れているにもかかわらず、南アジアおよびサハラ以南のアフリカでは依然として高望みの治療薬となっています。ResMedのクラウド接続CPAPシステムは、多くの低・中所得国で平均月収を超える初期費用とサブスクリプション料金を必要とし、技術的優位性は認識されているものの普及量を抑制しています。保険のギャップが格差を悪化させており、OSAに対するチルゼパチドのメディケア適用に関する議論は、償還政策が実世界での普及をいかに左右するかを浮き彫りにしていますが、ほとんどの新興国では同様の適用が存在しません。オンライン薬局はジェネリックの可視性を高めることで価格摩擦を和らげており、世界のe-ファーマシー部門は2022年に988億米ドルに達しましたが、規制薬物に関する規則が国境を越えた履行を複雑にしています。公的システムはコスト障壁を相殺できることが示されており、英国国民保健サービスがSleepioを無料で提供していることは、堅固な費用対効果のエビデンスが得られれば他の税金で賄われる医療モデルでも複製できる先例となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:
DORAsが従来の催眠薬の優位性に挑戦非ベンゾジアゼピン系は2025年の睡眠障害治療市場の32.06%を占め、臨床医がベンゾジアゼピン系に対する親しみやすさと改善された安全性のバランスをとっています。その基盤にもかかわらず、DORAsは9.52%のCAGRで成長しており、ガイドラインが慢性不眠症の第一選択療法としてオレキシンベース療法を引き上げるにつれて歴史的シェアを侵食すると予測されています。実世界の薬剤安全性監視は残存認知効果の少なさと依存シグナルの低さを確認しており、この組み合わせが支払者にDORAsを優先ティアに含めることを促し、睡眠障害治療市場内の数量成長を強化しています。
第二選択クラスも依然として重要です。ベンゾジアゼピン系は急速な発現が重要な急性・重症不眠症に対して保持されていますが、医師は依存を軽減するために処方期間を制限するようになっています。適応外抗うつ薬は気分障害を合併した複雑な不眠症を満たし、メラトニン受容体アゴニストは神経発達の安全性が速度を上回る小児ニッチを支配しています。パイプラインの勢いはオレキシン生物学に集中しており、Takeda Pharmaceutical Co.のオベポレキシンとAlkermes社のアリキソレキサントは、現在の多回投与オキシバートレジメンを簡素化できる1日1回経口投与を約束しています。これらの力が合わさって、薬理学的セグメントの睡眠障害治療市場規模を2031年まで持続的な拡大軌道に乗せています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


障害タイプ別:
ナルコレプシー治療薬がイノベーションパイプラインを牽引不眠症障害は2025年の睡眠障害治療市場規模の38.86%を占め、ライフスタイル、精神医学的、概日リズムの要因が広く存在しています。SleepioRxなどのデジタル介入の普及と雇用主のウェルネスプログラムの増加は、不眠症が主要な適応症であり続けることを示していますが、非薬物アプローチが従来の催眠薬から一部の数量を転換するにつれて成長は緩やかになります。2024年12月のチルゼパチド承認はOSA管理を再形成し、CPAPへの初の薬物ベースの代替手段を創出し、肥満と睡眠呼吸障害の統合管理を加速する心臓代謝指向のケアパスウェイを開放しました。
ナルコレプシーはより小さなベースを占めますが、9.78%のCAGRで最も速く成長しています。オレキシン2アゴニズムの進歩は、症状抑制ではなく根本的な神経化学的欠損に対処し、より広いバイオテク不安定性の中でもベンチャーおよび戦略的資本を引き付けています。FDAの2024年10月の小児用ナトリウムオキシベートの承認は治療対象集団を拡大し、Avadel Pharmaceuticalsの7年間の希少疾病用医薬品独占権が付与された1日1回夜間投与のLUMRYZは、差別化された製剤に対する規制上の奨励を示しています。これらの要因が合わさって、睡眠障害治療市場内でのナルコレプシーの増分収益への不均衡な貢献を確保しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
デジタルトランスフォーメーションがオンライン成長を加速小売薬局は2025年に41.98%のシェアを維持し、対面カウンセリング、即時履行、広範な保険ネットワークを活用しています。高い来客数の立地は、特に慢性療法の処方箋補充において一貫した処方量を確保しています。病院および睡眠クリニック薬局は、高リスク薬剤の用量調整や同期デバイスセットアップを必要とする複雑なケースを担っていますが、遠隔モデルを促進する容量制限に直面しています。
オンライン薬局は10.18%のCAGRで拡大しており、慢性不眠症またはOSAを管理する労働年齢の成人に訴求するプライバシー、在宅配送、透明な価格設定から恩恵を受けています。テレヘルスベースの確認が規制コンプライアンスを橋渡しし、保険会社はバーチャル受診への償還を増やしており、摩擦をさらに軽減しています。Sunriseの2024年12月のDreem Health買収は、診断ウェアラブルとデジタルケアプラットフォームの垂直統合を示しており、診断から調剤までの全行程をアプリ内に留め、生涯エンゲージメント指標を向上させています。その結果、チャネルシフトはマージンを再分配しますが、全体的なアクセスを拡大し、予測期間にわたって睡眠障害治療市場を強化します。
地域分析
北米睡眠障害治療市場
北米は2025年の睡眠障害治療市場において42.35%のシェアを占め、画期的な治療法を迅速に承認する高度な保険支払い制度と、睡眠が心代謝の健康に与える影響に関する高い社会的認知によって支えられています。チゼパチドおよび複数のDORAに対するFDAの承認は、規制当局が新たなメカニズムに対して開放的であることを示しています。Sleepio利用権の補助やCPAPサブスクリプションモデルを含む雇用主主導のウェルネス福利厚生が、積極的な睡眠管理を標準化しつつあります。ResMedの2025年度第3四半期の売上高は8%増の1.3 ビリオン 米ドルとなり、電子カルテのワークフローと連携するクラウド接続型デバイスへの堅調な需要を反映しており、服薬アドヒアランスの向上と入院リスクの低減に貢献しています。
アジア太平洋睡眠障害治療市場
アジア太平洋地域は2031年までのCAGR 8.22%で最も急速に成長している地域です。中国だけで1億7,250万人の不眠症患者を抱えており、2025年5月のDAYVIGO承認を受けた製品のローカライズおよび広範なフォーミュラリー交渉を促進しています。日本では2024年9月にQUVIVIQが承認され、新規不眠症治療薬における10年以上の空白期間が終わり、臨床医向け教育キャンペーンが再活性化されるとともに処方量が増加しています。韓国のダリドレキサントの第3相臨床試験は地域における規制上の勢を示しており、筑波大学で開発中の光感受性睡眠誘発分子など、大学においても基礎研究が加速しています。中間層の所得向上と睡眠検査施設の近代化に向けた政府の取り組みが、プレミアム製品の持続的な普及を支えており、アジア太平洋地域は睡眠障害治療市場における数量および収益拡大のエンジンとなっています。
欧州睡眠障害治療市場
欧州は、普遍的な医療保障制度と欧州医薬品庁を通じた協調的な規制プロセスを背景に、安定した成長を維持しています。IdorsiaはQUVIVIQにおいて先行者優位を活かし、EU全域の相互承認制度を利用してMerckのBelsomraおよびEisaiのDayvigo参入前にシェアを構築しました。公的調達においては、安全性と医療経済的便益が実証された医薬品を優遇する数量連動価格協定が重視されています。英国国民保健サービスによるSleepio無償提供の全国展開は、デジタル治療薬が大規模な公的医療制度に浸透し、コスト削減効果をもたらす可能性を示しており、同様のモデルが欧州大陸全体に広がる可能性があります。スイスのSleep House Bernなどの多職種連携クリニックは、欧州の睡眠医療提供における新たな基準となり得る迅速なトリアージ経路を試験的に導入しています。これらの動向が総合的に作用し、成熟した普及水準を基盤としながらも、欧州の睡眠障害治療市場への貢献は底堅さを維持しています。

規制環境
睡眠障害治療における規制は、薬剤承認、医療機器の承認経路、および臨床的に検証されたデジタル療法の監督にまで及びます。米国では、FDAが機器以外にも閉塞性睡眠無呼吸症(OSA)の承認された治療選択肢を拡大しており、その一例として、肥満を伴う中等度から重度のOSAの成人に対する薬理学的治療としてZepbound(チルゼパチド)が2024年12月に承認されたことが挙げられます。同時に、FDAはCPAP不耐性の患者集団に対する植込み型療法について、PMA経路を継続的に採用しており、これには中等度から重度のOSAに対するLivaNovaのaura 6000システム(舌下神経刺激)の2026年3月の市販前承認が含まれます。
欧州では、欧州医薬品庁(EMA)および欧州委員会が、適応拡大および小児適応に関して厳格な証拠基準を維持しています。これは、特定の小児期の睡眠障害に対するHetlioz(タシメルテオン)の適応拡大について、EMAが(2026年3月に)拒否を確認した事例に示されています。EU規制はまた、承認が確立された後の複数国での商業化を支援しており、EPARの更新によれば、Quviviq(ダリドレキサント)はEUにおいて有効な販売承認を維持していることが反映されています。EU医薬品手続きの近代化に向けた政策的取り組みは、加盟国全体にわたる承認、安全性モニタリング、およびライフサイクルの変更に関する調和された要件への継続的な重視をさらに示しています。
競合ランドスケープ
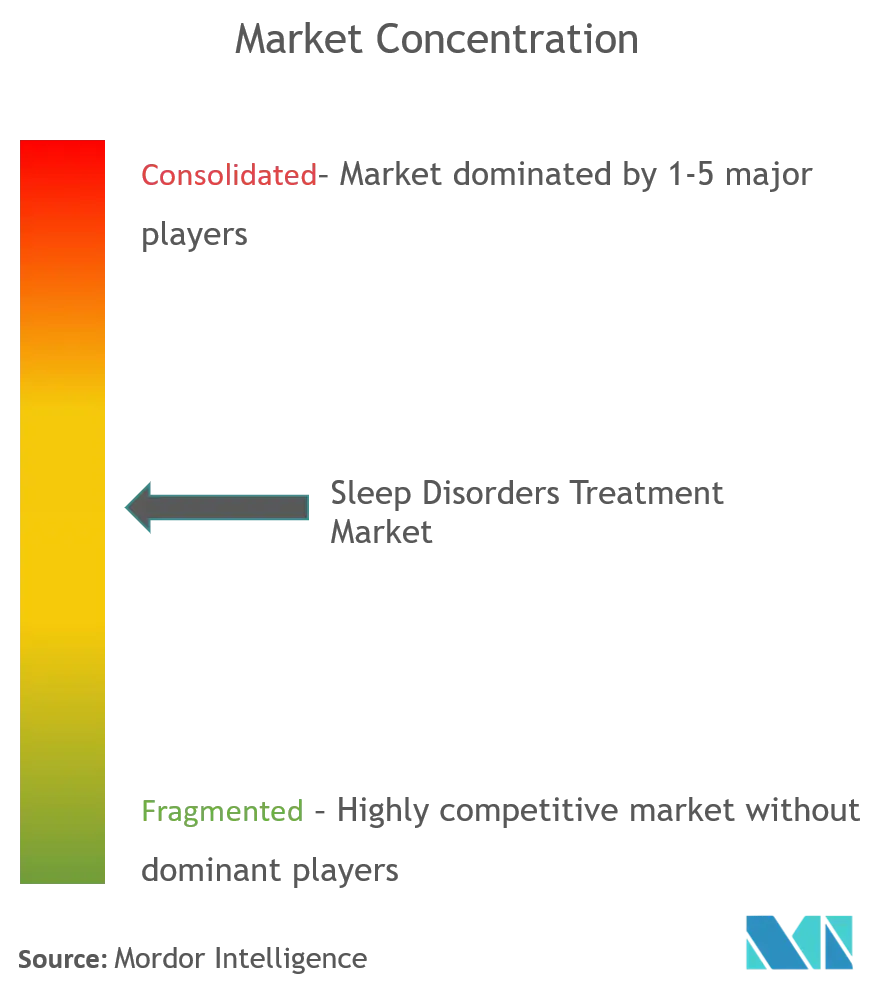
競合ランドスケープは中程度に集約されています。ResMedは10.24%の収益シェアと11.27%の前年比成長率でデバイスリーダーシップを確立しており、数十億夜分の使用記録を含む独自のデータレイクによって推進されています。このデータはアルゴリズム誘導の圧力調整と患者向けコーチングを促進し、業界標準の60%未満に対してデバイスコンプライアンスを87%に高めています。このような成果は、アドヒアランスパフォーマンスに償還を結びつける支払者契約を通じて持続的な競争優位性をもたらしています。
製薬イノベーターは、特定の表現型においてCPAPに匹敵できるオレキシン調節技術に二桁のR&D予算を割り当てることで、デバイス既存企業に挑戦しています。Idorsia、Takeda Pharmaceutical Co.、Jazz Pharmaceuticalsはそれぞれオレキシン調節技術に二桁のR&D予算を割り当てています。Jazzの2025年6月における住友ファーマの後期段階ナルコレプシー資産の15億9,000万米ドルでの買収は、大型企業が差別化されたパイプラインを確保するために競争するなか、取引規模の拡大を示しています。Big Healthなどのデジタルファーストの参入者は代替的な支払者パスウェイを構築しており、SleepioRx製品は調剤手数料を回避し、薬局チャネルのマージンを侵食しながら、支払者が集団分析のために価値を置く新たなデータを生成しています。
消費者電子機器大手と学術センターの戦略的提携、特にAI睡眠時無呼吸検出のためのSamsung–スタンフォードの提携は、競争の境界を再描画する可能性のある産業横断的な収束を予兆しています。代謝医学の新規参入者——チルゼパチドを持つEli Lilly、セマグルチド第3相OSA試験を持つNovo Nordisk——は、従来の睡眠企業を超えて競争を拡大しています。小児適応症は未開拓の白地を代表しており、Harmony Biosciences社の2025年に8億2,000万〜8億6,000万米ドルへの24%の計画収益増加は、ニッチ集団における勢いを反映し、希少疾病用医薬品パスウェイをナビゲートできる企業の機会を強調しています。
睡眠障害治療業界リーダー
Eisai Co., Ltd.
Merck & Co.
Jazz Pharmaceuticals
Pfizer Inc.
ResMed Inc.
- *免責事項:主要選手の並び順不同
睡眠障害治療市場
- Dr Reddy's Laboratories
- Merck
- Viatris (Mylan)
- Pfizer
- Sanofi
- Takeda Pharmaceutical Co.
- Teva Pharmaceutical Industries
- Transcept Pharmaceuticals
- Vanda Pharmaceuticals
- Zydus Lifesciences
- Eisai
- Jazz Pharmaceuticals
- Resmed
- Koninklijke Philips
- Fisher & Paykel Healthcare
- Sommetrics Inc.
- Minerva Neurosciences
- Neurocrine Biosciences
- Avadel Pharmaceuticals
- Currax Pharmaceuticals
- Arena Pharmaceuticals
- SomnoMed Limited

市場機会と将来展望
主要なホワイトスペースは、OSAに対する非PAP経路の拡大であり、複数のモダリティが後期規制段階と臨床検証を進めています。FDAによるLivaNovaのaura 6000舌下神経刺激システムの2026年3月のPMA承認は、PAP治療が失敗または不適応な中等度から重度のOSA成人向けの植込み型選択肢を広げ、CPAPとより侵襲的な外科的アプローチとの間で成長するセグメントを強化しています。経口OSA治療薬においては、Apnimedが2026年7月にFDAからAD109のNDAの受理を得たこと(PDUFA日は2027年2月28日)が、近い将来の規制上のマイルストーンを生み出し、夜間の機器使用を継続できない患者に対する薬理学的代替療法への支払者・提供者の関与を支える可能性があります。
ナルコレプシーは依然として集中的なイノベーション回廊であり、オレキシン生物学が規制上の意思決定点に向かって進展しており、差別化された機序主導の新規参入者や、既存企業によるライフサイクル管理の余地を生み出しています。武田のオベポレクトン(TAK-861)は、ナルコレプシータイプ1に対してFDAの優先審査受理(2026年2月)を得ており、Axsomeのナルコレプシーにおけるカタプレキシー治療のためのAXS-12のNDAは、2026年7月に受理されました。ケア提供の側面では、複雑なOSA表現型に対する併用療法モデルが登場しており、これは薬理学的刺激と舌下神経刺激を併用評価する2026年6月のBrigham and Women’s Hospitalの臨床試験など、登録された臨床研究によって裏付けられています。これは、機器と薬剤の相互運用性、共有データ基盤、および睡眠クリニックと在宅診断エコシステムに根ざした新たな臨床経路を示しています。
Recent Industry Developments in 睡眠障害治療市場
- 2026年7月:Eisaiは、英国MHRAが成人不眠症に対するレンボレキサント(Dayvigo)の販売承認申請を評価のために受理したことを報告し、これまでのAPAC地域での承認を超えて規制上の取り組みを拡大しました。この措置は、処方および償還の経路が規制当局によって審査された証拠パッケージに密接に結びついている市場での地理的拡大を支援します。
- 2026年6月:Jazz Pharmaceuticalsは、SLEEP 2026において、ナルコレプシーおよび特発性過眠症におけるXywavに関する大規模なレイトブレイキング実臨床データを公表しました。このデータセットは、アウトカムおよび耐性に関する差別化を支持し、希少な睡眠障害セグメントにおける長期治療選択に対する支払者および臨床医の信頼を強化するのに役立ちます。
- 2024年12月:米国FDAは、肥満を伴う成人の中等度から重度の閉塞性睡眠無呼吸症に適応する初の薬剤としてZepbound(チルゼパチド)を承認しました。この規制上の決定は、代謝療法と睡眠呼吸アウトカムを結び付け、従来の機器主導の管理を超えてOSAにおける競争ダイナミクスを広げました。


睡眠障害治療市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、睡眠障害の管理に使用される医療治療から得られる収益をカバーしており、処方薬、承認された医療機器、およびケア経路で使用される臨床的に検証されたデジタル療法が含まれます。
対象範囲外:フォローアップケアサービス、および医療機器として承認されていない消費者向けウェルネス睡眠アプリは除外されます。
セグメンテーション概要
- 薬剤クラス別
- ベンゾジアゼピン系
- 非ベンゾジアゼピン系
- デュアルオレキシン受容体拮抗薬
- 抗うつ薬
- メラトニン受容体アゴニスト
- その他の薬剤クラス
- 障害タイプ別
- 不眠症
- 睡眠時無呼吸症候群
- ナルコレプシー
- 概日リズム障害
- その他の障害タイプ
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 睡眠クリニック
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模測定、および検証
デスクトップリサーチ
デスクトップリサーチは、治療収益として数えられるものと市場外にあるものとの境界を設定するのに役立ちました。私たちはCDC、NIH、WHO、OECDなどの公的な保健情報源を活用し、罹患率、診断トレンド、および治療認知度に関する信号の根拠としました。製品および規制上の根拠については、FDAの薬剤・医療機器データベース、公表された臨床ガイドライン、および有効性と標準治療の変化を記述した査読付き学術誌を精査しました。
需要と供給を結び付けるため、収益動向や製品ミックスに関する解説について、公開企業の開示資料や投資家向け説明資料も参照し、政策および償還の最新情報についてはさらに業界団体のウェブサイトや信頼できる報道記事を活用しました。一部では、企業財務情報や特許確認のために有料サブスクリプションを使用し、単独の主張に依存せずにパイプラインの方向性を把握できるようにしました。ここに記載されている出典は例示に過ぎず、データ収集、検証、および明確化のために他の公開情報源も使用しました。
一次インタビューおよび調査
一次調査は、臨床医、睡眠検査施設の管理者、在宅ケアチャネルの関係者、および実務における処方および導入パターンを把握している機器・治療の専門家に重点を置きました。また、APAC、EMEA、アメリカ地域の関係者とも対話し、対象範囲、アクセス、および償還の違いが最終的な前提に反映されるようにし、その入力情報を用いてデスクトップリサーチの結果を確認し、残存するデータのギャップを埋めました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:31% | CXO:15% | APAC:49% |
| ミドルティア:53% | 機能/事業部門リーダー:34% | EMEA:32% |
| 中小規模プレイヤー:16% | マネージャー:51% | アメリカ:19% |
市場規模測定と予測
市場規模測定は、罹患率と診断率から治療対象患者集団を再構築するトップダウン方式から始まり、その後、障害タイプ別のアクセスと治療導入によってフィルタリングされます。その需要プールは、薬剤の一般的な治療期間および補充パターン、および治療に使用される医療機器の製造業者出荷価格を反映した価格階層を使用して価値に変換されます。総額を現実的なものに保つため、主要な機器カテゴリーについてサンプルASPと単位数量を掛け合わせた選択的なボトムアップチェックや、公開財務情報の分割が可能な場合のサプライヤーレベルの集計を実施しました。
モデルで使用される主要な入力には、不眠症および睡眠無呼吸症の診断トレンド、CPAPおよび連携治療の導入、新しい薬剤クラスへの処方ミックスの変化、睡眠ケアに対する支払者のカバレッジ方向、および主要機器タイプの買い替えサイクルが含まれます。予測にはトレンド平滑化に基づくシナリオ分析を使用し、主要な変数は専門家の合意および観察された政策や臨床実務の変化に基づいて調整されます。ボトムアップの信号が不完全な場合は、保守的な浸透率および価格の前提を適用してギャップを処理し、その後インタビューのフィードバックを用いて再確認しました。
データ検証と更新サイクル
検証は、診断件数、治療導入指標、主要カテゴリーの収益トレンドなど、同じ方向に動くべき独立した信号とモデル出力を比較することによって行われます。特定の国または治療ラインで異常な急上昇が見られる場合、前提が再検討され、承認前に追加の専門家によるフォローアップ確認が行われます。作業は段階的にレビューされ、まずモジュールレベルで、次に市場全体レベルで確認することで、計算、対象範囲、および論理上の問題を早期に検出します。
本レポートは毎年更新され、主要な承認、政策変更、または価格イベントが見通しを変える場合には随時更新が行われます。提供前には最新の利用可能なデータがモデルに取り込まれ、クライアントが最新の市場実態に整合した更新版を受け取れるようにしています。
他の公表推計値と比較したMordor Intelligenceの睡眠障害治療市場規模
睡眠障害治療の公表市場規模は、同じトピックを対象としているように見えても、大きく異なることがあります。この違いは通常、治療収益として何が数えられているか、価格設定と通貨換算にどの年が使用されているか、そして主要な承認や償還変更後にどれだけ迅速に数値が更新されるかによって生じます。
一般的なギャップの要因は、診断および睡眠検査サービスが含まれているかどうかであり、これにより市場が治療製品および検証された治療法を超えて拡大します。もう一つの要因は価格構築の方法であり、一部の調査は単一の混合ASPを適用するのに対し、他の調査は薬剤の補充動向と機器の買い替えサイクルを分離しており、これが総額に大きな影響を与えます。四半期ごとの価格変動と外国為替のタイミングも重要であり、これらの入力を更新する更新頻度が、Mordor Intelligenceにおける2026年の値が製造業者出荷価格および現在の治療ミックスの前提と整合的に保たれている理由の一つです。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 24.98億米ドル(2026年) | |
| 業界出版社A | 35.61億米ドル(2026年) | この推計は、診断および睡眠検査関連の収益を同じ総額に組み込むことができる、より広い境界を使用しているように見えます。これにより、2026年の数値が治療製品のみを超えて上昇します。また、機器の価格レベル(製造業者価格対最終ユーザー支出)が明確に示されておらず、これが結果を広げる可能性があります。 |
| 市場情報誌B | 16.17億米ドル(2025年) | この数値は2025年を基準としており、より狭い治療薬中心の焦点に傾いている可能性があり、閉塞性睡眠無呼吸症における機器主導の治療価値を過小評価する可能性があります。通貨タイミングの違いや、予測期間全体でASPの推移がどのように処理されるかも、基準年を低く引き下げる要因となる可能性があります。 |
これら3つの出典間の差異は、主にスコープの選択と、価格および通貨のタイミングの取り方によって説明されます。機器収益を製造業者出荷価格で保持し、薬剤の期間ロジックを機器の買い替え行動から分離することにより、本モデルは時間をかけて再現・再確認可能な入力に対して追跡可能な状態を維持しています。


レポートで回答される主要な質問
睡眠障害治療市場の現在の規模はどのくらいですか?
市場は2026年に249億8,000万米ドルと評価されており、2031年までに351億米ドルに達すると予測されています。
最も速く成長している治療クラスはどれですか?
デュアルオレキシン受容体拮抗薬は、優れた安全性と有効性により9.52%のCAGRで拡大しています。
睡眠障害治療市場における北米のシェアはどのくらいですか?
北米は世界収益の42.35%を占めており、成熟した償還システムと革新的な治療薬の早期採用を反映しています。
オンライン薬局が将来の成長にとって重要な理由は何ですか?
オンラインチャネルは10.18%のCAGRで拡大しており、労働年齢の患者に響くプライバシー、利便性、価格の透明性を提供しているためです。
チルゼパチドが閉塞性睡眠時無呼吸症候群にとって重要な理由は何ですか?
2024年12月に承認されたチルゼパチドは、肥満成人における中等度から重度のOSAを治療する初の薬剤であり、デバイスベース療法の代替手段を提供しています。
2031年にかけて最も速く成長すると予想される地域はどこですか?
アジア太平洋が8.22%のCAGRでリードしており、大規模な未治療集団と新規薬理療法の最近の承認によって牽引されています。
最終更新日:



