
半導体ウェーハ研磨・研削装置市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.67 十億米ドル |
| 市場規模 (2031) | 2.22 十億米ドル |
| Growth Rate (2026 - 2031) | 5.86 % |
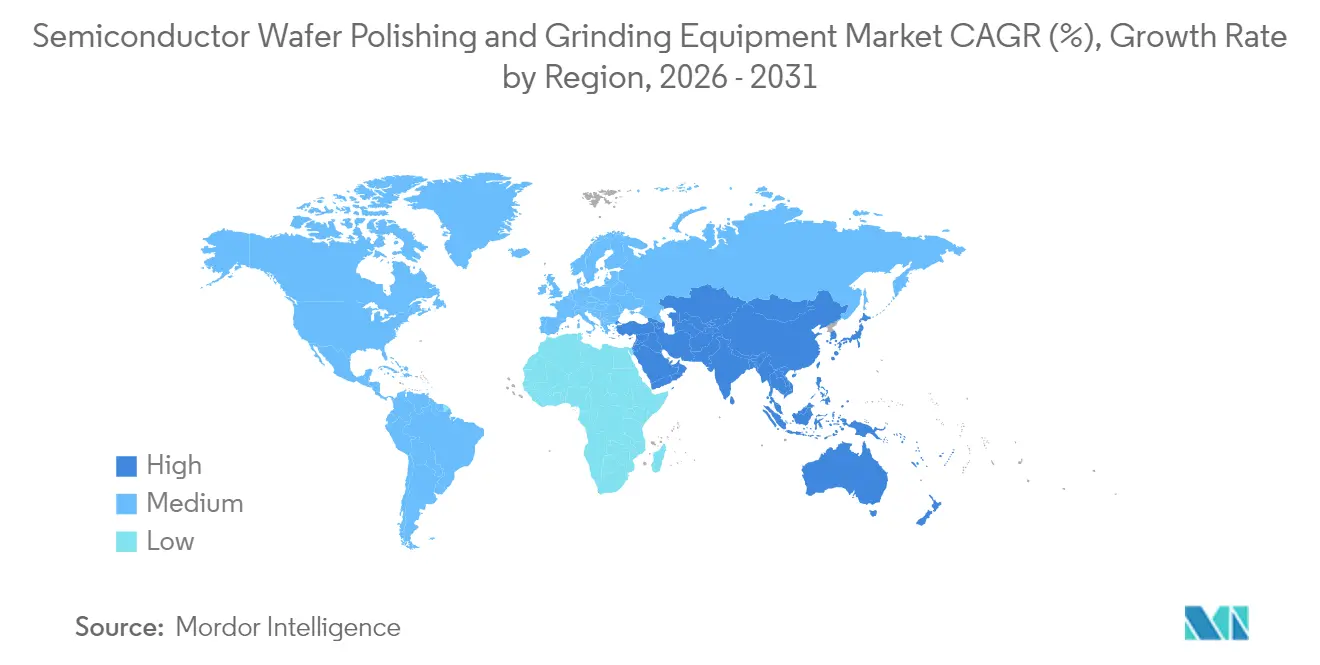
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
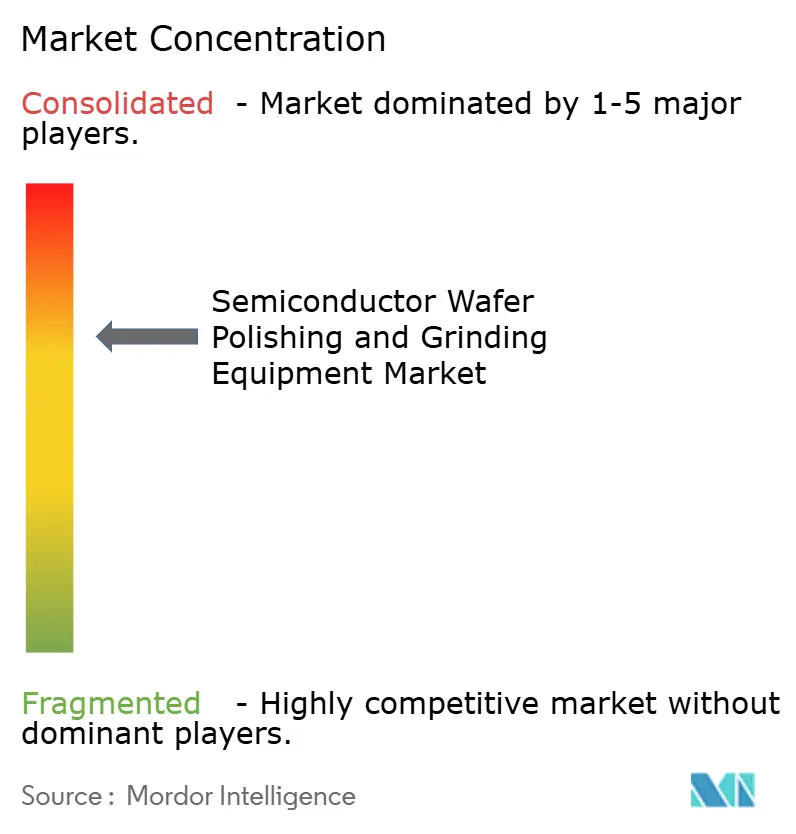
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる半導体ウェーハ研磨・研削装置市場分析
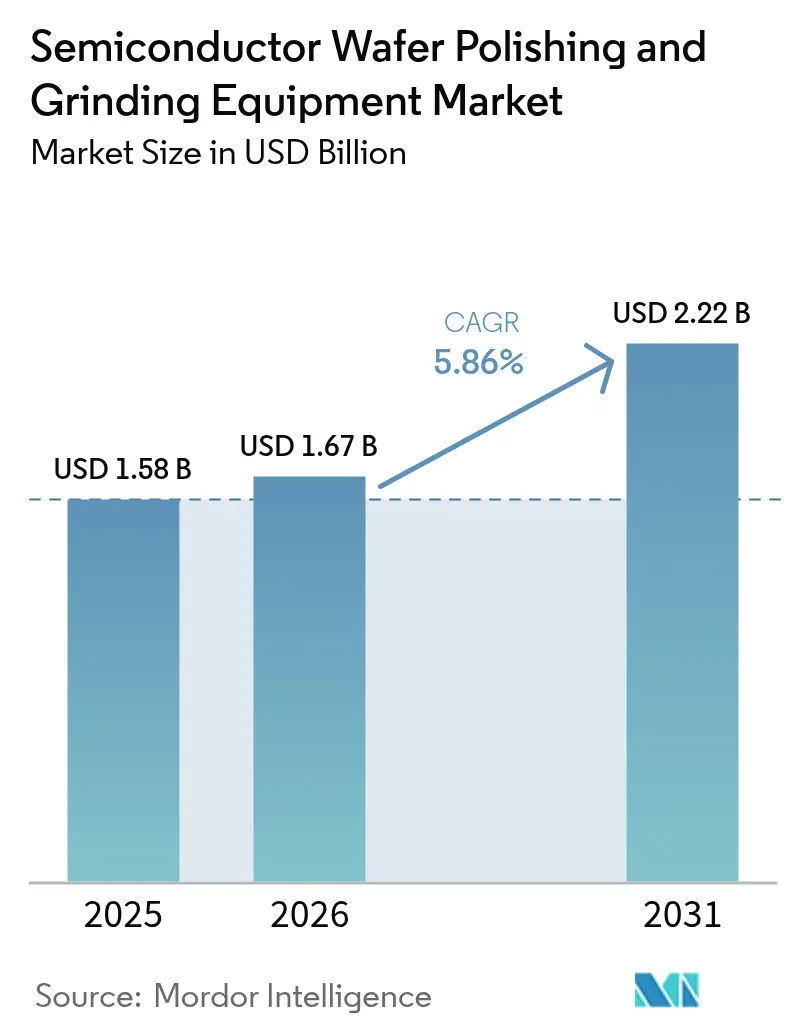
半導体ウェーハ研磨・研削装置市場規模は、2025年の15億8,000万米ドルから2026年には16億7,000万米ドルへと成長し、2026年から2031年にかけての年平均成長率5.86%で2031年までに22億2,000万米ドルに達すると予測されています。[1]米国半導体工業会、「2024年米国半導体産業の現状」、semiconductors.org この期間において、大口径ウェーハ、ワイドバンドギャップ材料、および自動化ツールへの設備投資が、精密材料除去システムへの持続的な受注量を牽引しました。装置サプライヤーは原子レベルの公差を管理するためにリアルタイムプロセス制御機能を拡充し、AI対応診断技術が技術者不足を補い歩留まりを向上させました。輸出規制ルールが調達戦略を再編し、北米および欧州への並行投資を促すことでアジアへの過度な依存を低減し、地域サービス基盤を強化しました。持続可能性に関する規制もツール選定に影響を与え、スラリーフリーCMPパッドおよび低消耗品研削技術への移行を加速させました。
主要レポートの要点
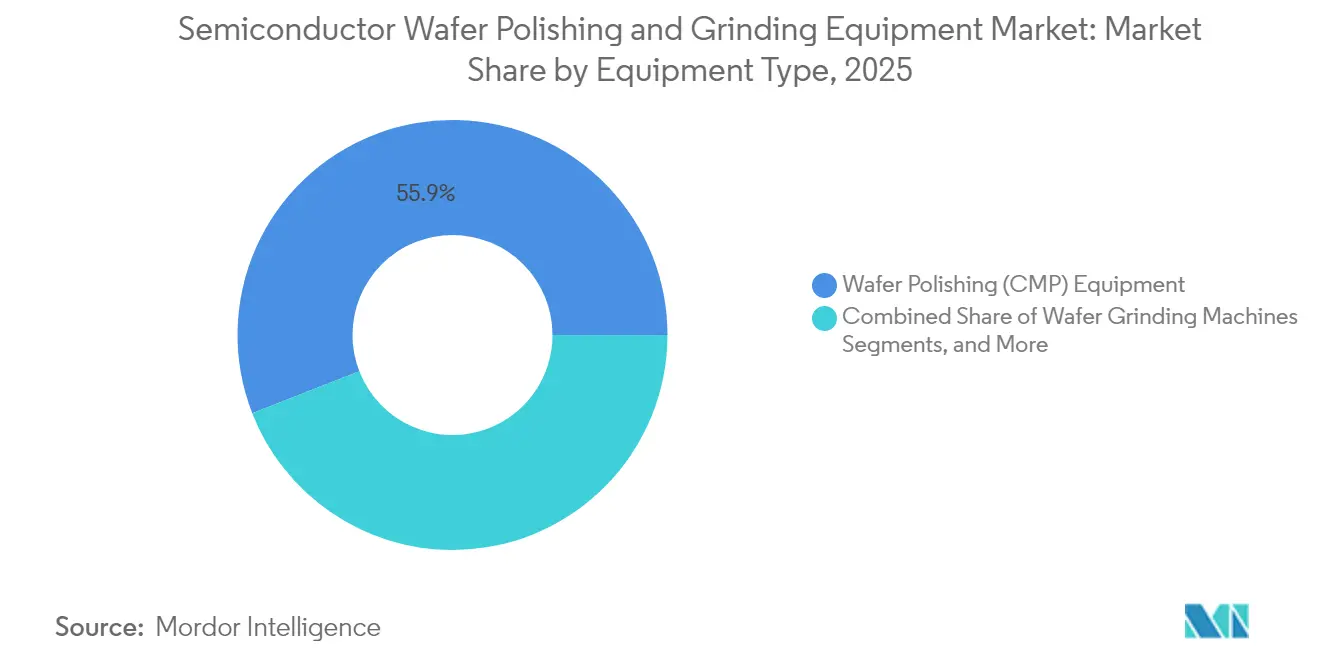
- 装置タイプ別では、化学機械研磨(CMP)が2025年に55.92%の収益シェアを占めてトップとなり、統合型研削・研磨ツールは2031年までに年平均成長率7.55%で拡大する見込みです。
- ウェーハサイズ別では、300mmが2025年の半導体ウェーハ研磨・研削装置市場シェアの61.88%を占め、450mm以上のセグメントは2031年までに年平均成長率10.84%を達成する見通しです。
- 技術別では、CMPツールが2025年に55.92%の収益を占め、エッジ研削およびベベル研磨ソリューションは予測期間中に年平均成長率8.56%で進展しています。
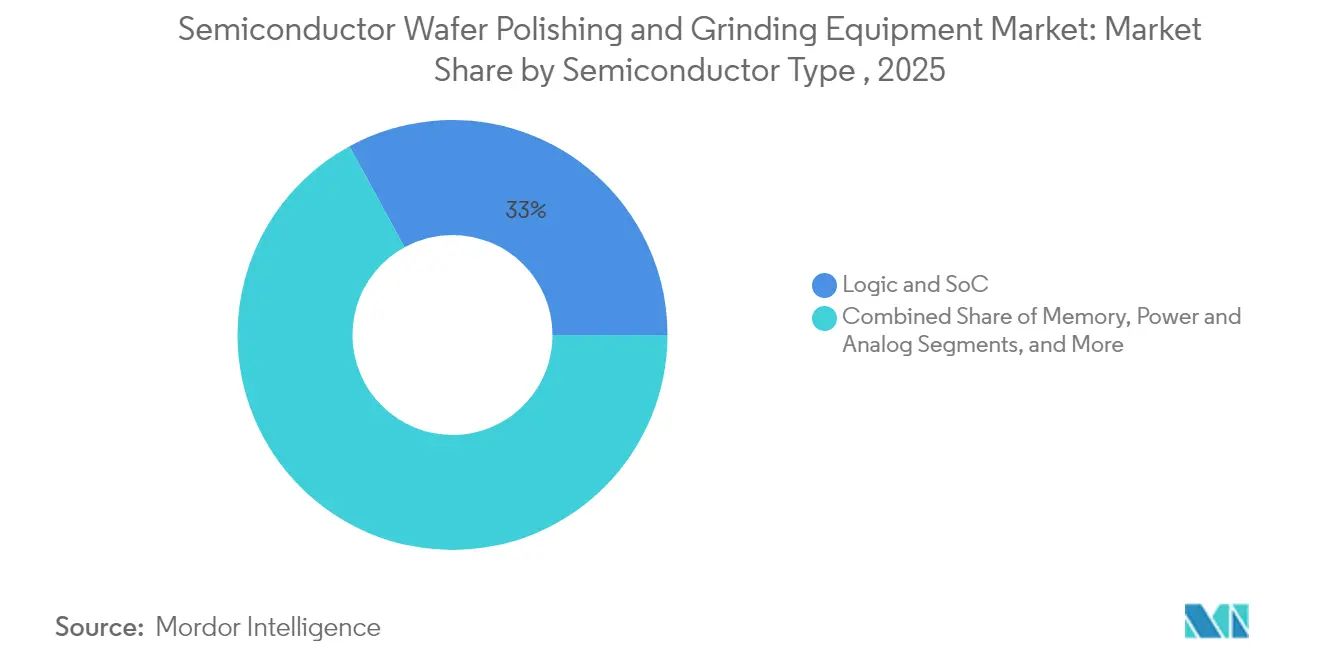
- 半導体タイプ別では、ロジックおよびSoCデバイスが2025年に32.95%のシェアを保持し、SiC/GaNパワーデバイスは2031年までに年平均成長率9.78%で成長する見込みです。
- エンドユーザー別では、ファウンドリが2025年の需要の49.86%を占め、OSATおよび先端パッケージング施設は年平均成長率7.46%で成長しています。
- 地域別では、アジア太平洋が2025年に67.94%の収益でトップを占め、中東・アフリカ地域が2026年から2031年にかけて最も速い年平均成長率8.84%を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先端ノードチップを搭載した消費者向け電子機器の消費拡大 | +1.2% | アジア太平洋、北米および欧州への波及 | 中期(2〜4年) |
| 300mmおよび450mm CMPツールへの需要を牽引する小型化の推進 | +1.5% | 台湾、韓国、日本への世界的集中 | 長期(4年以上) |
| CHIPS法に基づく米国および欧州のファウンドリ設備投資 | +1.8% | 北米、欧州 | 中期(2〜4年) |
| SiC/GaNパワーデバイスへの移行に伴う超精密研削の必要性 | +1.3% | 世界規模、日本・ドイツ・米国での早期採用 | 中期(2〜4年) |
| 3D-ICおよびヘテロジニアス統合における歩留まり向上ニーズ | +0.9% | 世界規模:台湾、韓国、米国 | 短期(2年以内) |
| スラリーフリー研磨技術を推進する持続可能性規制 | +0.7% | 欧州、北米、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジアにおける先端ノードチップを搭載した消費者向け電子機器の消費拡大
中国、インド、東南アジア全域でのフラッグシップスマートフォンおよびAI対応ウェアラブルの急速な普及が、原子レベルで平滑なウェーハ表面と十億分の一単位で測定される欠陥密度を必要とする3nm未満デバイスへの需要を加速させました。地域のファウンドリは輸出ライセンスの不確実性にもかかわらずCMPおよび精密研削能力を拡大し、ツールメーカーは平坦性を損なうことなく厳格な環境基準を満たす塩素フリーパッドを導入しました。マルチコアSoCが普及するにつれ、多様な材料スタック全体でのプロセス均一性が重要となり、ヘテロジニアス層向けに調整された適応制御CMPシステムへの投資が促進されました。
300mmおよび450mm CMPツールへの需要を牽引する小型化の推進
コスト効率の高いダイ密度の追求により300mmが主流フォーマットとして維持されましたが、より大きなブランクが2.25倍のダイ面積をもたらすことから450mmの探索的開発が再浮上しました。ツールメーカーはプラテンの補強、スラリー分配の最適化、およびインサイチュ計測の組み込みにより、より広い表面全体でナノメートルレベルの除去均一性を維持するというスケールアップの課題に取り組みました。TSMCの510mm×515mmの矩形基板プロトタイプは、レガシーツールアーキテクチャを全面的に刷新することなく使用可能面積を3倍にできる代替経路を示唆しました。
CHIPS法に基づく米国および欧州のファウンドリ設備投資
2024年から2025年にかけて、米国では4,500億米ドルを超える民間プロジェクトが発表され、欧州チップス法は2030年までに地域の生産シェアを倍増させるために430億ユーロを動員しました。両プログラムは、より厳格な輸出規制に準拠し迅速なサービス対応を実現するローカライズされたCMPおよび研削エコシステムを必要としました。ベンダーは米国の再整備センターおよびEUのデモラボを拡充し、リードタイムを短縮するとともに外国直接製品(FDP)規制への準拠を確保することで対応しました。
SiC/GaNパワーデバイスへの移行に伴う超精密研削の必要性
SiCおよびGaNウェーハは2024年にパワーデバイス生産の16%の普及率に達し、2029年までに32%を超えると予測されており、この転換により硬質ホイール、超音波支援、および表面下損傷を防ぐEDMベースの非接触方式が必要となりました。材料除去速度はシリコンより30〜50%遅れていたため、ツールメーカーはプロセス効率を優先し、ウェーハの完全性を保護しサイクルタイムを短縮するためにAI駆動のスパーク検出および冷却液流量分析を統合しました。
制約要因の影響分析*
| 制約要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 300mmツールの高い設備投資コストと長い投資回収サイクル | -1.2% | 世界規模、新興市場でより高い影響 | 中期(2〜4年) |
| 消耗品コストのインフレ(パッド、スラリー、ホイール) | -0.8% | 世界規模 | 短期(2年以内) |
| 中国への出荷を制限する輸出規制とIP障壁 | -1.4% | 中国、世界的な波及効果あり | 中期(2〜4年) |
| プロセスセットアップおよびメンテナンスにおける熟練技術者不足 | -0.9% | 世界規模、北米および欧州で深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
300mmツールの高い設備投資コストと長い投資回収サイクル
2024年において単一の300mm CMPプラットフォームの価格は300万〜500万米ドルであり、施設のアップグレードにさらに100万〜200万米ドルが加算され、低稼働率ファブでは投資回収期間が4年を超えました。中小規模のプレーヤーは拡張を延期し、再整備済みまたは共有キャパシティモデルを選択したため、規模拡大時のダイあたりコスト優位性が明確であるにもかかわらず、全体的なツール普及が鈍化しました。
中国への出荷を制限する輸出規制とIP障壁
2024年12月の米国暫定規則によりFDPフレームワークが拡大され、2025年の中国向け装置出荷予測が最大30%削減され、米国技術を組み込んだモジュールの再設計をベンダーに強いることとなりました。[2]米国産業安全保障局、「外国製直接製品規則の追加および先端コンピューティングと半導体製造品目の管理の改良」、federalregister.gov 中国の顧客は国内ツールプログラムを加速させ、グローバル需要を多様化させましたが、市場への露出度が高い企業の利益率を圧迫しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:
CMPが優位、統合ソリューションが加速CMPツールは2025年収益の55.92%を生み出し、0.1nm未満の除去精度を義務付ける先端ノード平坦化目標の中心的存在であり続けました。半導体ウェーハ研磨・研削装置市場は、ファブが研磨材フリースラリーとAI支援エンドポイント検出を採用して3nm未満の歩留まりを向上させるにつれて恩恵を受けました。統合型研削・研磨プラットフォームはウェーハ搬送を削減し、パーティクルリスクを低減してキュータイムを短縮しました。
統合システムの2031年までの年平均成長率7.55%は、顧客がクリーンルームスペースを確保するためにプロセスステップを統合するにつれて、スタンドアロン研削機を上回りました。ベンダーはクローズドループ温度制御、予知保全、および消耗品寿命分析をバンドルし、ハイミックス生産のOEEを向上させました。新興のラッピングおよびスライシングツールはダイヤモンドその他の超硬基板に対応し、半導体ウェーハ研磨・研削装置市場のリーチをニッチなフォトニクスおよび量子デバイスラインへと拡大しました。
注記: 全個別セグメントのシェアはレポート購入時に入手可能


ウェーハサイズ別:
300mmが優位、450mmが台頭300mmノードは2025年市場収益の61.88%を占め、数十年にわたるプロセス成熟度、最適化された消耗品、および十分に償却されたファブ資産を裏付けています。CMPパッドテクスチャおよびバックグラインディングホイール形状の継続的な改善がスループットをさらに向上させ、半導体ウェーハ研磨・研削装置市場におけるセグメントの経済的優位性を強化しました。
一方、450mm以上のカテゴリは最速の年平均成長率10.84%を記録し、300mmウェーハの3倍のダイ面積を約束する矩形フォーマットを探索するパイロットラインによって牽引されました。装置メーカーは拡大されたプラテン、ロボットハンドラー、および複数の直径に対応可能な大容量スラリー供給システムのプロトタイプを製作し、半導体ウェーハ研磨・研削装置産業が規模でのROIを評価する2028年以降の潜在的な量産採用に向けて準備を進めました。
技術別:
CMPがリード、エッジ研削が加速金属および酸化物ステップにまたがるCMPは、オングストロームレベルの平坦性を実現する化学的選択性と機械的研磨を組み合わせることで、2025年に55.92%のシェアを維持しました。リアルタイム摩擦センシングと機械学習モデルがウェーハ内非均一性を1.5%未満に抑制し、これはゲートオールアラウンドトランジスタにとって重要な指標です。これらの進歩により、ロジック、メモリ、および3D-ICフローにおける半導体ウェーハ研磨・研削装置市場の機会が拡大しました。
エッジ研削およびベベル研磨は、300mm以上のウェーハが周辺部での応力を高め亀裂抑制の取り組みを促進したことで、年平均成長率8.56%を記録しました。ベンダーは積層パッケージ向けの薄型ダイを保護するために自動センタリングチャックおよびレーザー計測モジュールを投入しました。両面研削は液浸リソグラフィの焦点深度ウィンドウに優れた平行度を提供することで安定した成長を維持し、バックグラインディングは厚さ目標が50µm未満に低下した先端パッケージングで活況を呈しました。
半導体タイプ別:
ロジックおよびSoCがリード、パワーデバイスが急増ロジックおよびSoCラインは2025年収益の32.95%を獲得し、AI、エッジ、およびクラウドサービスからの絶え間ないコンピューティング需要を反映しています。多層銅インターコネクトおよびハイk誘電体がウェーハあたりのCMPステップを増加させ、半導体ウェーハ研磨・研削装置市場のアドレス可能な支出を拡大しています。
SiC/GaNベースのパワーおよびアナログデバイスは年平均成長率9.78%で成長すると予測されており、より高い電圧と温度に耐えるEVインバーターおよび再生可能エネルギーステージによって牽引されています。ナノメートル級の研削はオン抵抗を劣化させる表面下マイクロクラックを最小化し、専用ホイールと冷却液化学が半導体ウェーハ研磨・研削装置産業における決定的な差別化要因となっています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:
ファウンドリが優位、OSAT施設が加速ファウンドリは5nm未満での積極的な能力増強と厳格な稼働率コミットメントにより、2025年需要の49.86%を占めました。ツールサプライヤーはマルチファブのコピーイグザクト要件を満たすためにオンサイトフィールドエンジニアとクラウドベース分析を提供し、半導体ウェーハ研磨・研削装置市場のトップティアファブへの集中を強化しました。
OSATおよび先端パッケージングハウスは、ヘテロジニアス統合とチップレットがバックエンドラインへの薄化、研磨、およびボンディングステップを移転させたことで、年平均成長率7.46%の軌道にあります。これらの顧客はコンパクトなフットプリント、ウェーハレベルの反り制御、および多様な基板スタックを管理するためのレシピの俊敏性を必要とし、システム仕様を拡大して半導体ウェーハ研磨・研削装置市場の漸進的な成長を促進しました。
地域分析
アジア太平洋地域 半導体ウェーハ研磨・研削装置市場
アジア太平洋地域は2025年の世界収益の67.94%を占め、台湾、韓国、日本、中国が牽引した。これらの地域では、統合デバイスのロードマップとファウンドリの拡張により、装置調達が継続的に支えられた。TSMCによる塩素フリーパッドの展開と、日本の補助金支援による半導体クラスターは、環境最適化装置に対する地域的な選好を強化した。輸出規制をめぐる不確実性により、中国のファブはローカルサプライヤーへの移行を余儀なくされたが、ライセンス例外を通じたハイエンドCMP装置の輸入は継続し、半導体ウェーハ研磨・研削装置市場の基礎的需要が維持された。
北米 半導体ウェーハ研磨・研削装置市場
北米は、2022年のCHIPSおよび科学法を契機に投資の復興を迎えた。同法は520 ミリオン 米ドルのインセンティブを動員し、2025年までに総額約450 ビリオン 米ドル相当の90件以上のファブ建設計画を促した。生産能力の増強により装置受注が増加した一方、2030年までに67,000ポジションに達する技術者不足が自動化の優先課題を押し上げ、労働力パイプラインの加速に向けた学術コンソーシアムとの連携が進んだ。
欧州 半導体ウェーハ研磨・研削装置市場
欧州は430 ビリオン ユーロ(498.3 ビリオン 米ドル)規模の半導体法を策定し、2030年までに世界生産シェア20%の達成を目標に掲げた。ドイツの精密工学企業、フランスの先端パッケージングハブ、および北欧の材料科学研究機関は、エネルギー回収ポンプと水リサイクルループを備えたCMPシステムを求め、EUグリーンディールの目標に沿った調達を推進するとともに、差別化された半導体ウェーハ研磨・研削装置市場ソリューションの育成に貢献した。

規制環境
貿易・輸出管理措置が、ウェーハ研磨・研削装置の調達および出荷ルートにますます影響を及ぼしている。米国では2026年1月、通商法232条に基づく措置により、特定の半導体製造装置およびその派生製品の輸入に対して25%の従価関税が導入されたが、米国の技術サプライチェーン構築、修理・交換、研究開発用途に関連する除外規定が設けられている。これにより、用途分類および提出書類に応じて陸揚げコストの結果が異なることになる。
輸出コンプライアンス要件は、米国商務省産業安全保障局(BIS)の措置によっても強化された。2026年5月、BISの指針は、15 CFR part 742.6(a)(6)(iii)(A)に基づき、Country Group D:5またはマカオに本社を置く事業体を対象とする先端コンピューティング関連品目のライセンス要件を、事業体の所在地にかかわらず再確認した。調達面では、2026年2月の連邦調達規則(FAR)の実施により、特定の半導体製品・サービスに対する禁止事項が導入され、米国連邦顧客に対応するサプライヤーに審査義務が追加された。2026年4月の立法活動(H.R. 8287、Semiconductor Controls Effectiveness Act of 2026)は、装置構成、エンドユーザー確認、アフターマーケット支援モデルに影響を及ぼしうる半導体製造装置の管理への継続的な注力をさらに示している。
バリューチェーン分析
半導体ウェーハ研磨・研削装置のバリューチェーンには、精密サブコンポーネントサプライヤー(プラテン、スピンドル、セラミック部品、真空・冷却システム、モーション制御)、ツール設計に組み込まれた消耗品関連インターフェース(パッドコンディショニング、スラリー・ろ過供給ハードウェア、研削ホイール)、およびOEM統合と工場出荷試験が含まれる。その後、直接販売による流通が行われ、現地でのフィールドサービス、スペアパーツ拠点、プロセスアプリケーション支援が伴う。需要はデバイスメーカーおよびファウンドリから引き出されるほか、OSATおよび先端パッケージングラインからも生じており、そこではウェーハの薄化、平坦化、表面処理がハイブリッドボンディング、HBMスタック、異種統合の歩留まり要件に直結している。
上流の制約と政策的な規制は、研削およびCMPプラットフォーム全体で使用される重要モジュールのリードタイムと現地化判断にますます影響を与えている。日本の2024年の半導体製造装置輸出規制の強化は、中国向けの先端薄化装置および関連精密ツールの出荷に大きな影響を与え、代替調達と国内ツール開発の両方の増加につながった。同時に、最先端製造への投資はツールエコシステムの要件を押し上げており、ASMLのHigh NA EUVを使用したIntel Foundryの量産開始(2026年7月発表)は、先端ノードにおけるプロセスの高度化が継続していることを示している。これは通常、ウェーハあたりのCMP工程数を増加させ、研磨・研削ツールチェーン全体にわたるインサイチュ計測と均一性制御の必要性を高める。
競合環境
ベンダーは性能閾値、特許取得済みスラリー供給アーキテクチャ、および密なサービスネットワークで競争しています。Applied MaterialsはCMPシステムで70%超のシェアを保持し、独自のプラテン設計とエンドポイント光学を活用しながら消耗品収益を固定するグローバルサポート契約をバンドルしています。Tokyo Seimitsu(ACCRETECH)、Ebara、Logitech、およびDISCOは研削、エッジ研磨、および特殊バックグラインディングラインにおける戦略的ニッチを埋めています。
技術ロードマップは原子スケール計測、AIドリブンのフィードフォワード補正、および総所有コストを削減する消耗品ライフサイクル分析を重視しました。持続可能性も競争軸として浮上し、フラウンホーファーの低CO₂シリカスラリーが複数のツールOEMとの共同認定に入り、ベンダーはスラリー廃棄物を30%削減するクローズドループろ過を宣伝しました。[4]フラウンホーファーIPMS、「CMPのための環境適合性シリコン酸化物ベーススラリー」、ipms.fraunhofer.de 2025年5月、三井物産はOkamoto Machine Tool Worksの30%株式を取得し、販売網の拡大と次世代研削機のR&D共同資金調達を行い、専門セグメントにおける規模拡大の経路としての戦略的アライアンスを示しました。
地域化トレンドがアフターセールスモデルを再編しました。米国のラボは輸出ライセンス遅延を回避するために再整備ラインを追加し、EUの子会社は大陸間輸送リスクをヘッジするためにスペアパーツデポをローカライズしました。Axus Technologyなどの小規模イノベーターは、ワイドバンドギャップウェーハ向けにカスタマイズされたモジュール式CMPベンチを提供することでSiCの機会を獲得し、支配的な既存企業にもかかわらず広範な半導体ウェーハ研磨・研削装置市場での地位を確立しました。
半導体ウェーハ研磨・研削装置産業リーダー
DISCO Corporation
Tokyo Seimitsu Co. Ltd (ACCRETECH)
Applied Materials Inc.
Ebara Corporation
Revasum Inc.
- *免責事項:主要選手の並び順不同
半導体ウェーハ研磨・研削装置市場
- Applied Materials Inc.
- Ebara Corporation
- DISCO Corporation
- Tokyo Seimitsu Co. Ltd (ACCRETECH)
- Revasum Inc.
- Komatsu NTC Ltd.
- Okamoto Machine Tool Works Co. Ltd.
- Lapmaster Wolters GmbH (Precision Surfacing Solutions)
- Logitech Ltd.
- Entrepix Inc. (Amtech Systems)
- G&N Genauigkeits Maschinenbau Nürnberg GmbH
- Hantop Intelligence Tech Co. Ltd.
- CMP-Tec Inc.
- Koyo Machinery Co. Ltd.
- Shanghai ShinEne Technology Co. Ltd.
- Qingdao Lapping & Polishing Equipment Co. Ltd.
- Nagase Integrex Co. Ltd.
- Strausbaugh Inc. (S-Cubed)
- Pureon AG
- Vibrantz Technologies Inc.
- Axus Technology
- SHANGHAI FAMOUS TRADE CO.,LTD (ZMSH)
- Huahai Machinery Group
- Hansung Engineering Co. Ltd.
- GPMT Co. Ltd.

市場機会と将来展望
先端パッケージングと異種統合により、CMPおよび精密研削の仕様範囲が従来の前工程平坦化を超えて広がっている。これにより、リアルタイムセンシング、マルチゾーンキャリア制御、ハイブリッドボンディングおよびHBM関連プロセスフロー向けのウェーハ面内均一性の向上を組み合わせたプラットフォームの余地が生まれている。Applied Materialsは2026年6月、先端パッケージング用途向けにリアルタイムモニタリングと研磨中の動的調整を軸としたOpta Quad CMPプラットフォームを発表し、これはノードのみの段階的アップグレードではなく、パッケージング主導のCMP要件をめぐるベンダーの積極的な製品化を反映している。
ワイドバンドギャップ材料と非シリコンワークフローにおける300 mm化への移行も、特にプロセス能力がスループットのみならず制約要因となる場合において、増分需要を生み出している。Mipox Corporationは2026年3月、12インチ(300 mm)ウェーハ対応のCMP処理ラインの本格稼働を開始し、12インチSiCウェーハ向けの受託研磨サービスも開始しており、パワーエレクトロニクスに使用されるより硬い基板向けの300 mmクラスのツールおよびサービスへのシフトを浮き彫りにしている。サプライヤー側では、プロセスソリューションの準備を加速することに焦点を当てた協業が、新材料およびプロセスウィンドウの採用サイクルの迅速化を支えており、2026年5月にはApplied MaterialsがEPIC CenterにおいてSCREEN Semiconductor Solutionsと提携し、CMPおよび研削周辺の洗浄・表面処理といった隣接工程に影響を与えうる先端プロセスソリューションを共同開発した例が挙げられる。
Recent Industry Developments in 半導体ウェーハ研磨・研削装置市場
- 2026年6月:Applied Materialsは先端パッケージング向けにOpta Quad CMPプラットフォームを発表し、研磨中のリアルタイムモニタリングと動的調整によりウェーハ面内均一性を改善した。この発売により、CMPツールのロードマップはハイブリッドボンディングおよびHBM主導の平坦性要件と整合し、計測および工場自動化とのインサイチュ制御・統合の水準がさらに高まった。
- 2026年5月:Applied MaterialsはSCREEN Semiconductor SolutionsとApplied社のEPIC(Equipment and Process Innovation and Commercialization)Centerにおいて先端プロセスソリューションを共同開発する提携を結んだ。この協業により、洗浄・表面処理などのプロセスモジュールと下流の研磨工程との連携が強化され、先端ノードおよびパッケージングで使用される新材料スタックの認定サイクルの迅速化を支えている。
- 2025年12月:DISCO Corporationは、300 mmウェーハ向けの全自動グラインダーであるDFG8561を発表し、従来システムと比較して高い生産性と小型化を実現した。この発売は、薄型ウェーハ取扱いリスクを管理しつつ平方メートルあたりのスループットを高めようとするファブの圧力に対応するものであり、先端パッケージングおよび最先端デバイスフローに供給する大量研削工程におけるDISCOの地位を強化するものである。


半導体ウェーハ研磨・研削装置市場 レポートの範囲と調査方法論
市場の定義と範囲
本市場は、デバイス製造または先端パッケージングの前に、ウェーハを薄化、平坦化するために使用される、統合型CMPシステムを含む新品の半導体ウェーハ研磨・研削装置から得られる収益を対象とする。
対象範囲の除外事項:研磨・研削サービス、消耗品、リファービッシュ品、および光学ガラス仕上げ専用の機械は除外する。
セグメンテーション概要
- 装置タイプ別
- ウェーハ研削機
- ウェーハ研磨(CMP)装置
- 統合型研削・研磨ツール
- その他(ラッピング、スライシング薄化機)
- ウェーハサイズ別
- 150mm以下
- 200mm
- 300mm
- 450mm以上
- 技術別
- バックグラインディング
- 両面研削
- 化学機械研磨(CMP)
- エッジ研削・ベベル研磨
- 半導体タイプ別
- メモリ(DRAM、NAND)
- ロジックおよびSoC
- パワーおよびアナログ(Si、SiC、GaN)
- MEMSおよびセンサー
- CMOSイメージセンサー
- LEDおよびオプトエレクトロニクス
- エンドユーザー別
- ファウンドリ
- 統合デバイスメーカー(IDM)
- OSAT・先端パッケージング施設
- 研究開発機関およびパイロットライン
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- 台湾
- 日本
- 韓国
- インド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ツール需要がどこから生じるかをマッピングすることから始まり、通常はファブおよびパッケージング能力計画、ノード移行、ウェーハサイズの移行を追跡する。モデルの根拠を確実にするため、SEMIの刊行物やイベントブリーフィング、World Semiconductor Trade Statisticsの発表、OECDおよび世界銀行のマクロ指標、装置関連の輸出入パターンを示す政府の貿易統計ポータルなど、公的および公式な情報源を参照した。
また、出荷時期および典型的な購買サイクルを理解するため、企業の年次報告書、投資家向けプレゼンテーション、決算説明会の書き起こし、信頼できる半導体製造関連の報道を確認した。可能な場合には、企業財務やニュースの有料購読サービスを利用して報告された収益内訳を標準化し、特許データベースはCMPおよびバックグラインド関連の出願など、プロセス変化を方向づける確認手段として使用した。これらのデスクリサーチ資料は網羅的なものではなく、データ収集、検証、および明確化の過程で追加の公開情報源も利用した。
一次インタビューおよび調査
ツールの購入は稼働率やファブの立ち上げスケジュールによって変動しうるため、需要要因および価格設定の前提を検証するために一次調査を実施した。APAC、EMEA、アメリカ大陸の主要製造拠点にわたる装置側およびファブ側の専門家に話を聞き、研磨、研削、または統合型CMPツール収益として何が該当するかを確認するとともに、更新サイクルおよびリードタイムを検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:30% | 経営幹部(CXO):14% | APAC:44% |
| 中堅層:55% | 機能・部門責任者:39% | EMEA:34% |
| 小規模事業者:15% | マネージャー:47% | アメリカ大陸:22% |
市場規模算定と予測
規模算定は、ウェーハ投入枚数、能力増強、およびプロセス工程ごとの装置密度を用いて、主要なウェーハサイズ(100 mmから450 mm)およびプロセスフロー全体にわたる年間ツール需要を再構築するトップダウン構築から始まる。需要プールが形成された後、単体研磨機、研削機、および統合型CMPシステムに対して平均販売価格帯を適用し、その後、最先端および先端パッケージングの立ち上げに伴う構成比の変化に応じて調整する。
推計値を現実的に保つため、サンプリングされたサプライヤー収益の積み上げ、出荷時期に関するチャネルチェック、主要ファブ建設サイクルにおける出荷台数別ASPの妥当性確認など、選択的なボトムアップ手法により合計値を裏付けている。主要な入力要素には、ファブおよびOSATの設備投資の方向性、稼働率および立ち上げ率、300 mmへのウェーハサイズ移行、より厳しい平坦化を要求する先端パッケージングフローの採用、および年をまたいで収益認識を変動させる出荷リードタイムが含まれる。予測は、ファブ建設スケジュールおよび稼働率回復に関するシナリオ分析を用いて生成され、その後、受注状況および納期に関して一次調査の回答者が予想する内容を用いて調整される。小規模国や小規模設備についてボトムアップの詳細が不足している場合は、インタビューで検証された輸入シグナルおよび地域シェアのパターンを用いてギャップを埋めている。
データ検証と更新サイクル
モデルの出力は、発表されたファブ拡張計画、半導体装置支出全体の方向性、およびツール納入が加速する際に通常現れる貿易フローの動きなど、独立したシグナルと照合される。外れ値はフラグ付けされ、ASPの推移、ツール構成比、立ち上げ時期などの前提条件は、社内承認の前に二次確認で見直される。
作業は年次サイクルで更新され、大規模なファブの遅延、輸出規制の変更、稼働率の急激な変化など、重大な出来事が発生した際には中間更新が行われる。納品前には最終確認を実施し、クライアントが最新の公開情報および専門家が現在把握している状況に合致した最新の見解を受け取れるようにしている。
Mordor Intelligenceの半導体ウェーハ研磨・研削装置市場規模と他の公表推計値との比較
ウェーハ研磨・研削装置の公表市場規模は、対象範囲の定義が必ずしも統一されておらず、また一部のモデルが出荷サイクルに、他のモデルが長期的な設備投資見通しに、より重きを置いているため、大きく乖離して見えることがある。著者がツール収益をサービスや消耗品と合算している場合や、通貨換算のタイミングおよび年次表記が緩やかに扱われている場合にも差異が生じる。
主な乖離は、隣接するCMP消耗品や研磨サービスが装置数値に組み込まれているかどうかに起因しており、Mordor Intelligenceは、サービス、消耗品、およびリファービッシュ品を除外し、新品の研磨、研削、および統合型CMPツールからの収益のみを計上することで、合計値をツール出荷額に紐付けている。一部の推計では、光学ガラス仕上げ機や半導体ウェーハ処理以外のより広範な平坦化用途が含まれる場合や、新規ファブプロジェクトに対して積極的な立ち上げ前提が使用され、後の遅延に照らした確認が行われていない場合に、さらなる乖離が生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論の乖離点 |
|---|---|---|
| Mordor Intelligence | USD 1.67 B (2026) | |
| グローバルコンサルティング企業A | USD 5.40 B (2024) | 新規ツール収益を超えてCMP関連品目を混在させうる、より広範なカテゴリーを使用しており、基準年が早いことも、異なる設備投資ピーク時期および通貨換算期間を反映している可能性がある。 |
| 業界出版社B | USD 1.31 B (2025) | 異なる包含基準および調査期間を用いていると見られるCMPと表示された市場を追跡しており、非半導体用途や付属品カテゴリーを混在させ、装置収益として計上される範囲を変化させている可能性がある。 |
この比較から、差異の大部分は装置として何が含まれるか、および基準年が半導体設備投資サイクルとどのように整合しているかによって説明できることがわかる。計上基準を厳格に保ち(新規ツール出荷のみ)、立ち上げに関する前提を能力および稼働率のシグナルと照合することで、この推計値は明確な要因と再現可能な手順に紐付いたものとなっている。


レポートで回答される主要な質問
半導体ウェーハ研磨・研削装置市場の現在の規模はどのくらいですか?
市場は2026年に16億7,000万米ドルに達し、年平均成長率5.86%で2031年までに22億2,000万米ドルに達すると予測されています。
最大の収益シェアを持つ装置タイプはどれですか?
化学機械研磨ツールが2025年に55.92%の収益でトップとなり、原子レベルの平坦性達成における重要な役割によるものです。
450mmウェーハセグメントが改めて注目を集めている理由は何ですか?
より大きな基板は300mmウェーハの2.25倍のダイ面積を提供し、技術的および資本的なハードルが解決されれば、チップあたりのコスト低減を約束します。
輸出規制ルールは装置需要にどのような影響を与えていますか?
より厳格な米国、オランダ、および日本の規制により、2025年の中国向け出荷予測が最大30%削減され、ベンダーは米国および欧州でサプライチェーンをローカライズするよう促されています。
SiC/GaNパワーデバイス研磨ツールの急速な成長を牽引するものは何ですか?
電気自動車および再生可能エネルギーシステムはワイドバンドギャップデバイスを好み、超硬材料を扱い表面下損傷を最小化する専用研削機への需要を高めています。
最終更新日:



