
半導体および電子部品製造市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
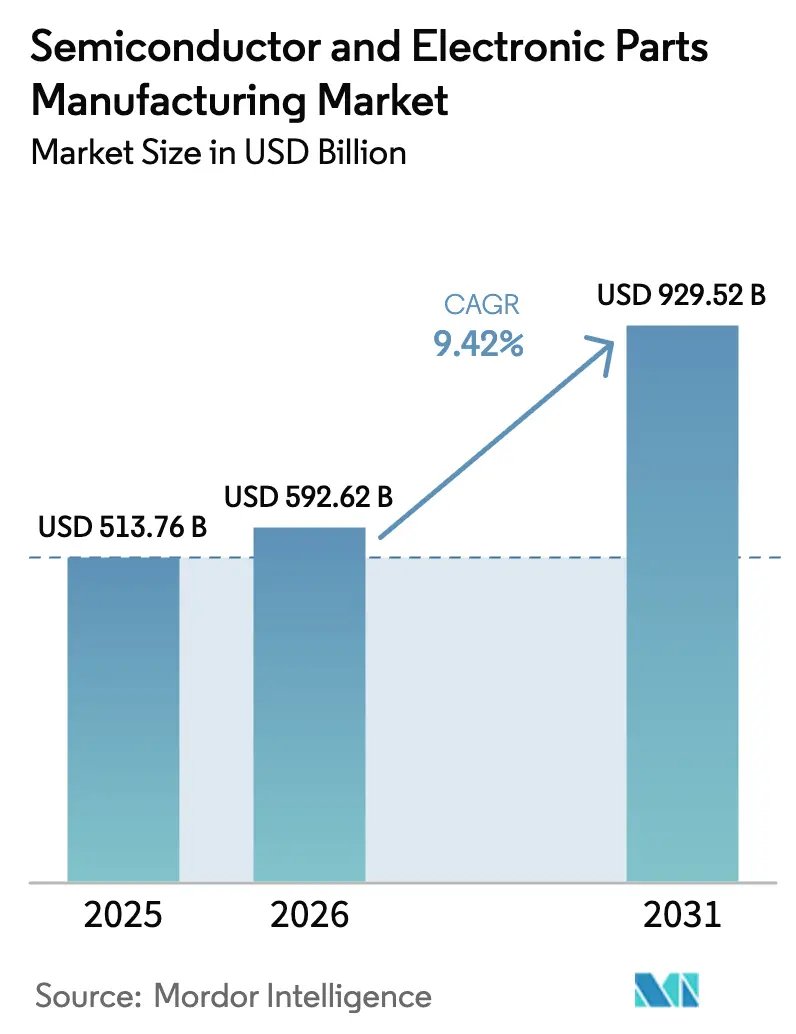
| 市場規模 (2026) | 592.62 十億米ドル |
| 市場規模 (2031) | 929.52 十億米ドル |
| Growth Rate (2026 - 2031) | 9.42 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
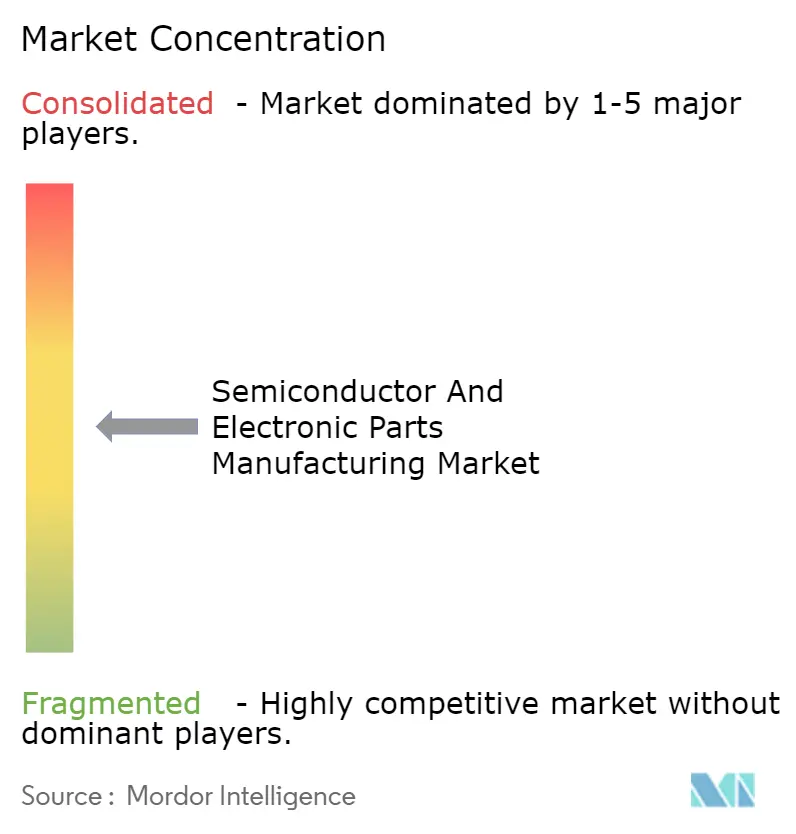
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる半導体および電子部品製造市場分析
半導体および電子部品製造市場規模は、2025年の5,137億6,000万米ドルから2026年には5,926億2,000万米ドルへと成長し、2026年〜2031年にかけて9.42%のCAGRで拡大し、2031年までに9,295億2,000万米ドルに達すると予測されています。この拡大は、2000年代半ば以降当セクターが記録した中で最も急速な絶対的価値創出を意味しており、パンデミック後の回復ではなく、サプライチェーンの構造的再編が資本形成を牽引していることを裏付けています。人工知能(AI)インフラの急速な展開が半導体アーキテクチャの優先事項を再定義し、追加のノード縮小よりも高帯域幅メモリおよび先進パッケージングを優先する方向へとシフトしています。輸送の電動化加速と化合物半導体パワーデバイスへの移行が相まって、炭化ケイ素(SiC)および窒化ガリウム(GaN)においてプレミアム収益源を開拓しています。国家補助金プログラム、とりわけ米国のCHIPSおよび科学法ならびに欧州連合チップス法は、1,000億米ドルを超える直接インセンティブを製造施設建設パイプラインに投入し、30年前にこれらの地域から流出した生産拠点の一部を事実上国内回帰させています。[1]米国商務省、「CHIPS法助成金配分」、commerce.gov 同時に、フレンドショアリング戦略がベトナム、インドおよびメキシコにわたる成熟ノード能力を拡大する一方、輸出規制体制は垂直統合型リーダーに有利なコンプライアンス上の障壁を高めています。リスク要因としては、地政学的制約の激化および7nm未満技術に特化したプロセスエンジニアの不足が挙げられます。
主要レポートのポイント
- 製品タイプ別では、ロジックICが2025年に36.54%の収益シェアをリードし、ディスクリートおよびパワーセグメントは2031年にかけて10.42%のCAGRを記録する見込みです。
- コンポーネント別では、装置が2025年に収益の51.26%を占め、サービスは2026年〜2031年にかけて10.15%のCAGRで成長すると予測されています。
- アプリケーション別では、通信およびネットワーキングが2025年に収益の30.68%を占め、データセンターおよびクラウドソリューションは2031年にかけて10.86%のCAGRで成長すると予測されています。
- テクノロジーノード別では、7nm未満が2025年収益の43.48%を占め、2031年にかけて9.88%のCAGRで拡大すると予測されています。
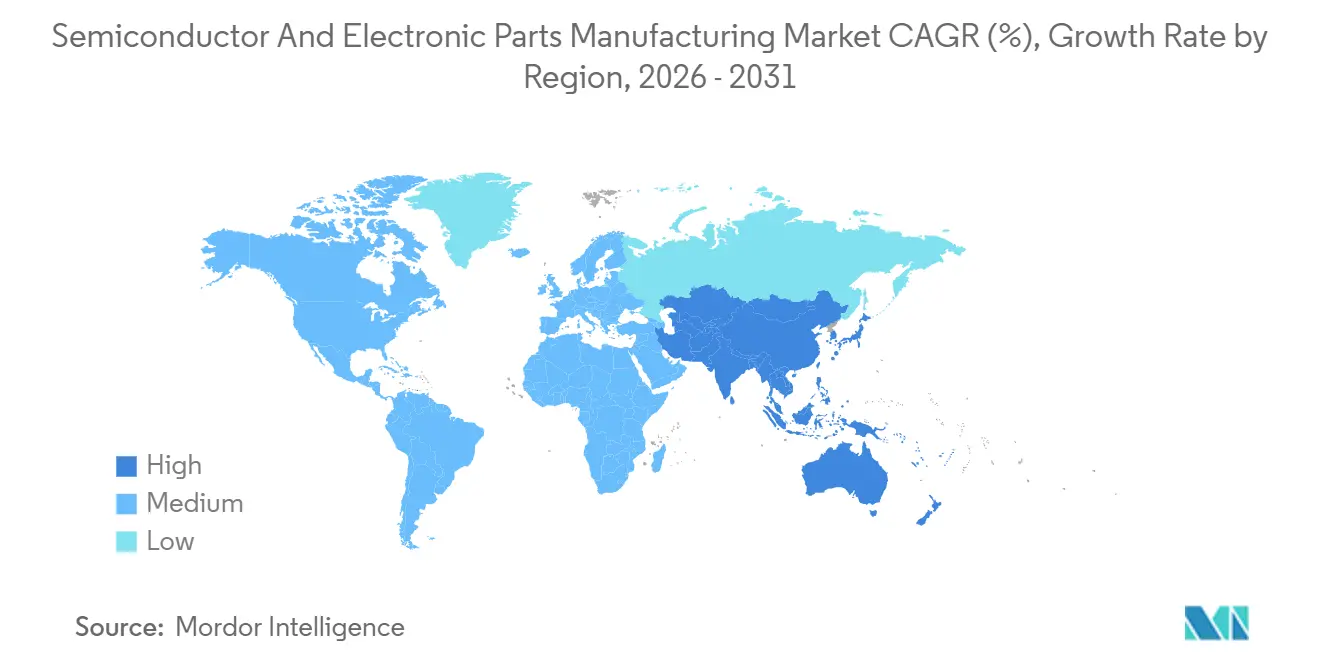
- 地域別では、アジア太平洋地域が2025年収益の49.66%を占め、北米は2031年にかけて最も速い地域CAGRである11.26%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI主導の高帯域幅コンピューティング需要 | +2.8% | 世界規模、北米および東アジアに集中 | 中期(2〜4年) |
| 輸送の電動化によるSiC/GaNコンテンツの拡大 | +1.9% | 世界規模、欧州、中国および北米が主導 | 長期(4年以上) |
| 政府による製造施設補助金競争(CHIPS、EUチップス法、Kチップス等) | +2.1% | 北米、欧州、韓国、日本 | 短期(2年以内) |
| 5GおよびエッジIoTデバイスの普及 | +1.2% | アジア太平洋中核、中東およびアフリカへの波及 | 中期(2〜4年) |
| チップレットおよび3D異種集積によるノード非依存型成長の加速 | +0.9% | 世界規模、北米および台湾にR&Dハブ | 長期(4年以上) |
| 重要なレガシーノード能力のフレンドショアリングによる複製 | +0.5% | 北米、欧州、東南アジア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AI主導の高帯域幅コンピューティング需要
高帯域幅メモリ(HBM)の出荷量は2025年に前年比150%拡大し、パッケージあたり1.2TB/sの帯域幅を必要とする生成AIワークロードを反映しています。ハイパースケーラーはファウンドリとのカスタムアクセラレーターの共同設計を開始し、マーチャントGPUのアドレス可能市場を縮小させ、先進パッケージング技術を次の競争フロンティアとして位置付けています。2026年に量産出荷が始まるNvidiaのBlackwellアーキテクチャは8スタックのHBM3Eを統合しており、2026年後半の拡張が実現するまでクリーンルーム能力を逼迫させています。データセンターの改修では現在1.5MWラックが仕様として求められており、2024年の電力密度基準の3倍となり、グリッド連系インバーター向けSiCモジュールの需要を牽引しています。アラブ首長国連邦、サウジアラビアおよびインドにおけるソブリンAIプログラムは、輸出規制対象のGPUを回避することを目的としたローカライズされたコンピューティング予算としてさらに300億米ドルを追加しています。この乗数効果はネットワークファブリックおよび熱管理サブシステムにも及び、合わせてサーバーラック1台あたり12,000米ドルの半導体コンテンツを追加しています。
輸送の電動化によるSiC/GaNコンテンツの拡大
電気自動車の半導体コンテンツは2025年に1台あたり1,200米ドルに達し、内燃機関ベースラインの2倍となり、SiCインバーターがその上昇分の35%を占めています。[2]Infineon Technologies、「SiCパワーモジュールコストトレンド」、infineon.com テスラの分解データにより、SiCモジュールコストがキロワットあたり150米ドル未満であることが確認され、3万米ドル未満の大衆向けモデルへの採用が加速しています。中国の自動車メーカーであるBYDおよびGeely(吉利)は200mm SiCウェーハラインを垂直統合しており、歩留まりギャップが25パーセントポイント残存する中でも欧米ベンダーにコスト面で挑戦しています。オンボード充電器に活用されるGaNデバイスは30%の体積削減を可能にしますが、自動車の温度サイクル下での信頼性に懸念があり、2025年のプラットフォーム普及率は15%にとどまっています。2025年7月から新型乗用車に48V マイルドハイブリッドを義務付けるユーロ7規制により、パワーディスクリートの月産ウェーハスタート数が30万枚増加します。
政府による製造施設補助金競争
米国は2025年12月までにCHIPS法助成金として290億米ドルを支出し、その中にはTSMCのアリゾナFab 21向けの66億米ドルが含まれており、2027年までに3nmの生産を目標としています。欧州連合は2025年半ばまでに直接支援として150億ユーロ(164億米ドル)を拠出し、そのうち100億ユーロ(109億米ドル)をIntelのマクデブルク複合施設に向けています。韓国のKチップスプログラムは26兆ウォン(195億米ドル)の税額控除を約束し、サムスンの平沢P4施設を2025年後半の2nm量産に向けて加速させています。これらの補助金は資本収益率の閾値を低下させ、テキサス・インスツルメンツ、GlobalFoundriesおよびUnited Microelectronicsが2027年までに月産120万枚のウェーハスタートを計画している28nmラインに過剰生産能力リスクをもたらしています。「ガードレール」条項により、受給者は「懸念される外国」での拡張を10年間凍結することが義務付けられ、米国と中国のエコシステムを構造的に切り離しています。
5GおよびエッジIoTデバイスの普及
世界の5G契約数は2025年に19億件を超えましたが、半導体の上昇余地はオープンRANおよびプライベートネットワークゲートウェイに移行しており、RFフロントエンドコンテンツはハンドセット1台あたり18米ドルで安定しています。産業用5G展開は時間敏感型ネットワーキングを必要とし、BroadcomおよびMarvellによるASIC統合を促進してモデムとイーサネット機能を融合させ、2025年のエッジスイッチシリコン市場の60%を獲得しています。エッジAI推論はタワーでのコンピューティング密度を10倍に増加させ、NvidiaおよびAMDのカスタムアクセラレーターの通信事業者採用を促しています。IoTデバイスの統合はMatterおよびThreadが相互運用性の障壁を低減することで加速しており、Nordic SemiconductorおよびSilicon Labsが効率性のリーダーシップを確立しています。3GPPリリース18はRedCapサポートを義務付け、部品表5米ドル未満の産業用センサー向けにコスト最適化された経路を開いています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 地経学的輸出規制の強化 | –1.4% | 世界規模、米中間の回廊で深刻 | 短期(2年以内) |
| 知的財産権侵害およびクロスライセンス紛争 | –0.6% | 世界規模、モバイルおよび自動車に集中 | 中期(2〜4年) |
| 7nm未満プロセスエンジニアリングにおける深刻な人材不足 | –0.9% | 北米、欧州、東アジア | 長期(4年以上) |
| ネオンおよび先進ガスのサプライチェーンの脆弱性 | –0.7% | 欧州および東アジアに脆弱性が集中する世界規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
地経学的輸出規制の強化
米国商務省産業安全保障局の2024年10月の規則拡大により、140の中国企業がエンティティリストに追加され、14nm未満ツールへのアクセスが制限されました。ASMLの中国向け収益は、高開口数EUV出荷が欧州および北米に転換されたことにより、2025年に35%減少しました。中国のガリウムおよびゲルマニウムに対する対抗措置は、カナダおよびオーストラリアが2025年半ばまでに生産を拡大するまで、GaNおよびSiCのサプライを混乱させました。コンプライアンスコストは現在、中堅サプライヤーにとって年間800万米ドルを超え、マージンを侵食し設計サイクルを90日超に延長しています。ITARおよびEARの下での二重管轄監督が、デュアルユース技術の市場投入時間をさらに遅延させています。
7nm未満プロセスエンジニアリングにおける深刻な人材不足
2027年までに世界で67,000人のプロセスエンジニアが不足すると予測されており、7nm未満の専門知識は世界12のファブに集中しています。[3]SEMI、「世界半導体人材予測」、semi.org TSMCのアリゾナ事業は、現地の歩留まり最適化スキルの不足により6ヶ月の遅延が生じ、台湾人エンジニア500人の移転が必要となりました。フェニックスにおけるシニアプロセスエンジニアの報酬は35万米ドルに達し、2022年比60%のプレミアムとなり、ファブの営業利益率を低下させています。Intelの1億米ドルの大学パートナーシップは、40%の卒業生ギャップを埋めるには至っていません。技術者訓練パイプラインも同様に逼迫しており、年間8,000件の求人に対してコミュニティカレッジの卒業生はわずか3,000人しか確保できていません。CHIPS法の人材育成資金は建設スケジュールより24ヶ月遅れており、新ラインの潜在的な立ち上げリスクを生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ロジックが基盤を固め、パワーが上回るロジックICに帰属する半導体および電子部品製造市場規模は2025年収益の36.54%を占め、アプリケーションプロセッサおよびAIアクセラレーターへの持続的な需要を反映しています。メモリ需要は、新たなHBM能力が供給制約を緩和するにつれて2026年以降に安定すると予測されています。アナログおよびミックスドシグナルコンポーネントは、産業および自動車アプリケーションにおける長い製品ライフサイクルに牽引され、引き続き大きな収益を生み出しています。ディスクリートおよびパワーデバイスは、電動モビリティにおけるSiCおよびGaNの普及に牽引され、10.42%のCAGRで同業他社を上回る成長が見込まれています。
チップレットベースのアーキテクチャは、最先端のコンピューティングチップレットと並んで成熟ノードのメモリおよびI/Oダイを組み込むことでこれらのカテゴリーの境界を曖昧にし、利益プールをパッケージング専門企業へと再分配しています。メモリの積層構成への移行は製造原価を引き上げますが、価格決定力をもたらす一方、アナログサプライヤーは独自の高電圧フローによってマージンを守っています。中国の新規参入者は低価格帯のディスクリートデバイスに圧力をかけており、欧米の既存企業を歩留まりと信頼性が参入障壁となる1,200V SiCへと上位市場に追いやっています。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


コンポーネント別:
装置が支配的、サービスが台頭装置は2025年のコンポーネント収益の51.26%を占め、数十億ドル規模のリソグラフィ支出に支えられています。3億8,000万米ドルの高開口数EUVシステムは前例のない受注残を積み上げています。ソフトウェアは3nm未満プロセスへの戦略的な関門であり続けており、SynopsysおよびCadenceが先進ノードのツールチェーンにおいて支配的な役割を果たしています。サービスは予測期間中に10.15%のCAGRで最も速い成長軌道を描き、設計アウトソーシングの強度の高まりを反映しています。
サービスに関する半導体および電子部品製造市場規模は、ファブレス企業がターンキーパートナーシップを深化させるにつれて、2031年までに4,000億米ドルを超えると予測されています。装置ベンダーはスペアパーツおよび予知保全アナリティクスを通じて設置済みベースをますます収益化しており、粗利益率は60%を超えています。ソフトウェアはSynopsysの2024年のAnsys買収に示されるように垂直統合が進んでいます。地理的な賃金格差により、定型的な検証作業はインドおよびベトナムに向かう一方、ISO 26262などのコンプライアンスフレームワークが成熟市場における高付加価値監査を固定化しています。
アプリケーション別:
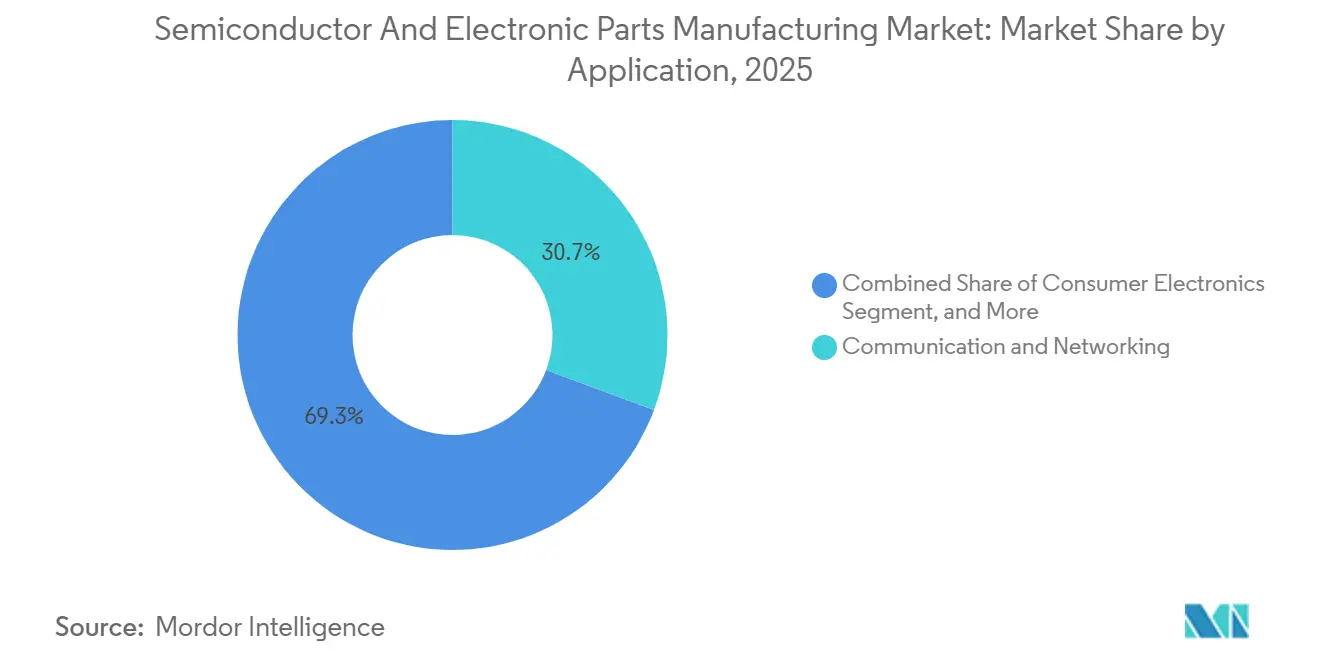
通信が堅調、データセンターが急増通信およびネットワーキングは2025年収益の30.68%を占め、5Gインフラの展開に支えられて最大のアプリケーションであり続けています。データセンターおよびクラウドは電気自動車インバーターおよびADASコンピューティング需要に牽引され、10.86%のCAGRで最も速く成長するセグメントです。コンシューマーエレクトロニクスは成熟しているものの、ウェアラブルおよびスマートホームデバイスで増分的な数量を獲得しています。産業およびエネルギーアプリケーションはインダストリー4.0オートメーションおよびグリッド近代化プログラムを活用しています。
自動車の厳格なゼロ欠陥基準は機能安全に特化したプロセスバリアントを必要とし、ファブの稼働率を二分化しています。データセンターの購買担当者はワットあたりスループットを重視し、推論向けにGPUからカスタムASICへの転換を促しています。通信におけるオープンRANの分解は、ターンキー基地局からマーチャントプロセッサへとシリコンの価値を再配分しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
テクノロジーノード別:
最先端が鈍化、成熟ノードが躍進7nm未満の能力は2025年に43.48%の収益シェアを保持していましたが、マスクセットコストおよび歩留まりの逆風が経済性を侵食するため、9.88%のCAGRに鈍化する見込みです。8〜16nmの階層は自動車およびエッジAIの要件に合致しています。22〜28nmの区分はチップレットアーキテクチャに牽引された復活を遂げており、予測期間中の半導体および電子部品製造市場において引き続き重要な位置を占めています。28nm超のノードは以前は時代遅れとみなされていましたが、アナログおよびパワー市場でのアプリケーションにより引き続き需要が見られます。
TSMCの3nmノードは2.5倍のウェーハコストに対してわずか15%の性能向上にとどまり、アクセス可能な市場を縮小させている一方、サムスンの2nmゲートオールアラウンドプロセスは改善を約束しますが歩留まりに制限があります。Intelの18Aロードマップは2027年までにリーダーシップを取り戻すためにバックサイド電力供給を組み込んでいます。中国のファウンドリは輸出規制下でも成熟ノードを拡大し、28nmウェーハ価格を押し下げています。
地域分析
アジア太平洋地域の半導体および電子部品製造市場
アジア太平洋地域は2025年の世界収益の49.66%を占め、台湾と韓国が最先端ロジックおよびメモリ分野をリードしている。地政学的な多様化によりインド、ベトナム、マレーシアへの生産能力の分散が進む中、同地域の成長は緩やかなペースで推移すると見込まれる。中国は依然として最大の単一国バイヤーであるが、輸出規制により先端ツールへのアクセスが制限されている。日本は二桁台の補助金に後押しされ、TSMCの熊本合弁事業を通じた22〜28 nmラインで復活を遂げている。インドはMicronおよびAMDがテスト・組立キャンパスを建設するにあたり、バックエンド分野での存在感を取り戻しつつある。
北米の半導体および電子部品製造市場
北米はCHIPS法の補助金が12の新規フロントエンドファブを支援することにより、2031年までに最も高い11.26%のCAGRを記録する見通しである。米国の半導体および電子部品製造市場規模は2031年までに急速に拡大し、30年にわたるオフショアリングの傾向を逆転させると推定される。カナダはSiC材料ハブとして台頭する一方、メキシコは自動車サプライチェーンのニアショア向けにOSAT能力を拡大している。
EMEAの半導体および電子部品製造市場
欧州は430億ユーロの補助金プールを通じて、2030年までに世界的なプレゼンスの拡大を目指している。ドイツはIntelのマクデブルク工場を旗艦拠点として擁し、フランスはSTMicroelectronicsを通じてSiC分野に特化している。中東は人工知能に特化したファブに対して政府系ファンドを投入しているが、国内エコシステムはパイロット規模にとどまっている。アフリカの存在感は萌芽段階にあるものの、南アフリカおよびナイジェリアにおける民生用電子機器の組立を通じて拡大しつつある。

規制環境
規制環境は、先端ノードの製造能力や重要な設備の調達・展開の場所に影響を与える貿易措置、輸出管理、補助金関連のコンプライアンス要件によって、ますます形成されています。米国では、2026年1月の大統領布告により、輸入された特定の半導体、半導体製造装置、および派生製品に対して25%の従価関税が導入され、国境を越えたサプライチェーンにコストと文書作成の負担が加わりました。
輸出管理と調達規則も、機微な最終市場に供給するサプライヤーに対する制約を強めています。米国商務省産業安全保障局(BIS)は、厳格な条件の下で中国に輸出される特定の先端コンピューティング半導体に関するライセンス審査方針を更新しました。一方、連邦調達規則審議会は2026年2月に、FY23 NDAA第5949条を実施するための規則案を発表しました。この規則は、行政機関がSMIC、CXMT、YMTCを含む特定の中国企業から対象半導体製品またはサービスを調達することを禁止するもので、禁止の適用開始日は2027年12月23日とされています。
バリューチェーン分析
バリューチェーンは、上流の材料・特殊ガスから始まり、ウエハー製造・製造装置、IDMやファウンドリによる前工程での製造、そして組立・テスト・先端パッケージングの後工程を経て、OEMやハイパースケーラー主導の最終市場へと続きます。政策主導のローカライゼーションは、これらの各段階における拠点決定に既に影響を与えており、2026年7月には、TSMCがアリゾナ州拡張のために追加で1,000億米ドルを投資する計画(米国への総投資計画額は2,650億米ドルに達する)と、Intelがアイルランドのレイクスリップでの製造拡張に50億ユーロを投資する計画が発表されました。これらの動きは、地域の設備・材料エコシステムの周辺での活動をさらに集中させています。
メモリとパッケージングの制約も、設計者、メモリサプライヤー、基板・OSATパートナー間の関係を再構築しています。2026年6月、NVIDIAとSK hynixは、AIインフラ向け次世代メモリを共同開発する複数年にわたる技術パートナーシップを発表し、取引的な購買から共同エンジニアリングへの移行を強化しました。材料面では、GlobalWafersとMicronが2026年7月に10年間の長期契約に向けて動き、Micronの米国事業に対する戦略的資金調達に支えられました。これは、複雑なリソグラフィやプロセス制御ツールのリードタイムが長期化する中で、長期にわたる供給保証の価値を裏付けています。パッケージングおよびテスト分野での人材不足も、短期的な立ち上げに追加的な摩擦を生んでいます。
競合環境
最先端は寡占的であり、TSMC、サムスンおよびIntelが7nm未満能力の85%を保有しています。逆に、レガシー階層は15社以上のプレーヤーに分散しており、自動車および産業顧客にデュアルソーシングの交渉力を与えています。ファブレス設計者が独自ノード開発を断念するにつれて、ファウンドリはプロセスIPライセンスを収益化しています。資本集約度は、多世代にわたる後方互換性を確約しなければならない装置ベンダーにマージン圧力を転嫁しています。
チップレットエコシステムは、ファブを建設することなくUCIeインターフェースを介して統合される特化ダイを提供できるスタートアップに新規ニッチを開放しています。中国メーカーのSMICおよびHua Hongは先進パッケージングを通じて成熟ノードの性能限界を押し広げ、14nmジオメトリで7nm相当の結果に近づいています。アナログリーダーのTexas InstrumentsおよびAnalog Devicesは、差別化された高電圧フローにより合算粗利益率65%を守っています。RISC-Vの採用は出荷コア数100億個を超え、Armの既存ロイヤルティモデルに挑戦しています。特許トレンドでは、TSMCが2025年にゲートオールアラウンドおよびバックサイド電力に関する特許を1,200件出願し、今後10年間のIPリーダーシップを固めています。
半導体および電子部品製造産業リーダー
Intel Corporation
Samsung Electronics Co. Ltd
Taiwan Semiconductor Manufacturing Co. Ltd.
SK Hynix Inc.
Micron Technology Inc.
- *免責事項:主要選手の並び順不同
半導体および電子部品製造市場
- Taiwan Semiconductor Manufacturing Co. Ltd.
- Samsung Electronics Co. Ltd.
- Intel Corp.
- SK Hynix Inc.
- Micron Technology Inc.
- Qualcomm Technologies Inc.
- Broadcom Inc.
- Texas Instruments Inc.
- Analog Devices Inc.
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- Infineon Technologies AG
- ON Semiconductor Corp.
- Renesas Electronics Corp.
- Nvidia Corp.
- Advanced Micro Devices Inc.
- GlobalFoundries Inc.
- United Microelectronics Corp.
- Semiconductor Manufacturing International Corp.
- ASE Technology Holding Co. Ltd.
- Lam Research Corp.
- Applied Materials Inc.
- KLA Corp.

市場機会と将来展望
政府プログラムや補助金パイプラインは、先端ロジックを超えて、地域全体、スタック全体にわたってホワイトスペースを開き続けており、特に先端パッケージング、化合物半導体、パイロットラインの商業化において顕著です。2026年7月、インドは連邦内閣がSemicon 2.0を承認し、1,27,500クロールインドルピーの予算で、機械・材料製造、先端パッケージング、化合物半導体を明示的に対象とすることで政策支援を拡大しました。欧州では、欧州委員会が2026年6月にChips Act 2.0を提案し、パイロットラインや、フォトニック集積回路や量子チップなどの新興分野を重視しており、異種統合が継続的なノード縮小への依存を減らす技術に関連した機会が生まれています。
北米では、資金提供を受けたプロジェクトパイプラインが、メモリ、パワーデバイス、パッケージング分野における製造能力とエコシステムの構築を支えています。2026年7月、米国商務省は、カリフォルニア州ローズビルにおける20億米ドルのシリコンカーバイド投資に関連して、Robert Bosch Semiconductor LLCに対する2.25億米ドルの直接資金提供契約を発表し、電動化に関連するSiCデバイスの商業化経路を強化しました。同月、Micronはニューヨーク州クレイの工場サイトでコンクリート打設の初期マイルストーンを達成し、NISTはTSMCの計画に触れ、米国への総投資計画額が2,650億米ドルに達するとしました。これは、国内供給に対する幅広い需要の高まりを示しており、AIアクセラレータやHBM統合においてますます重要となっている先端パッケージング能力を含んでいます。
Recent Industry Developments in 半導体および電子部品製造市場
- 2026年7月:TSMCは米国に追加で1,000億米ドルを投資すると発表し、米国への総投資計画額を2,650億米ドルに引き上げ、アリゾナ州における先端製造・パッケージングを含む12拠点体制を構築しました。これにより、先端製造能力の地理的分散が強化され、先端パッケージングと高付加価値プロセス統合に必要な現地エコシステムが深化します。
- 2025年12月:TSMCは、アリゾナ州のFab 21において、2028年までに2nm生産を追加するため120億米ドルの拡張を発表し、CoWoSパッケージング工場を含めました。前工程能力に加えてパッケージングを追加することで、AI主導の異種統合需要に対応し、高帯域幅コンピューティングプラットフォーム向けの海外先端パッケージングへの依存を減らします。
- 2024年10月:米国商務省産業安全保障局(BIS)は、140の中国企業をエンティティリストに追加することで輸出管理を拡大し、14nm未満のツールへのアクセスを厳格化しました。この措置により、設備・部品サプライヤー全体でコンプライアンスとライセンスの負担が増大し、輸出管理の経路が明確な法域や顧客へのサプライチェーン再編が加速しました。


半導体および電子部品製造市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、半導体デバイスおよびそれに密接に関連する電子部品の製造から生じる収益を対象とし、生産・出荷時点で計上され、グローバルな視点のために米ドルで報告されています。
対象範囲の除外事項:下流の電子機器組立およびデバイスブランドは除外し、製造以外での再販・流通マークアップの二重計上も避けています。
セグメンテーション概要
- 製品タイプ別
- ロジックIC
- メモリ(DRAM、NAND、新興)
- アナログおよびミックスドシグナル
- ディスクリートおよびパワー(Si、SiCおよびGaN)
- データセンターおよびクラウド
- コンポーネント別
- 装置(フロントエンド、バックエンド)
- ソフトウェア(EDA、IPコア)
- サービス(設計、組立、テスト)
- アプリケーション別
- 通信およびネットワーキング
- 輸送およびモビリティ
- コンシューマーエレクトロニクス
- 産業およびエネルギー
- データセンターおよびクラウド
- テクノロジーノード別
- 7nm未満
- 8〜16nm
- 22〜28nm
- 28nm超
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクトップリサーチは、サプライチェーンを把握し、製造出力が追随する傾向にある初期需要シグナルを構築するのに役立ちました。World Semiconductor Trade Statisticsのリリース、Semiconductor Industry Associationの更新情報、米国商務省センサス局やEurostatなどの機関による工業生産・貿易統計、世界銀行やOECDなどの機関によるマクロ系列といった公的・公式ソースに依拠しました。
仮定を現実的なものに保つため、上場製造企業の年次報告書、投資家向け説明資料、決算コメントも確認し、その後、生産能力の増強や政策プログラムに関する信頼性のある報道を検討しました。必要に応じて、有料の企業財務・インテリジェンスサブスクリプション、輸出入出荷レベルのデータベース、および特許データベースを使用して、技術移行の方向性を相互確認しました。これらのソースは網羅的なものではなく、データ収集、定義の確認、特定のデータポイントの明確化のために、他の多くの参考資料も使用されました。
一次インタビューおよび調査
一次インタビューと調査は、市場が地域や最終用途にわたって実際にどのように動いているかに対してモデルロジックを検証するために使用されました。データセンター、通信、自動車、産業用サプライチェーンにおける製造業者、設備・材料関係者、購買担当者と対話し、APAC、EMEA、アメリカ大陸における利用率、価格動向、出荷タイミングのギャップを埋めるのに役立ちました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:38% | CXO:13% | APAC:41% |
| ミッドティア:40% | 機能・部門リーダー:27% | EMEA:33% |
| 中小規模プレイヤー:22% | マネージャー:60% | アメリカ大陸:26% |
市場規模算定と予測
中核となる規模算定では、製品カテゴリー別の売上、地域別の需要パターン、技術ミックスの変化から製造収益を再構築するトップダウン方式を採用し、二重計上を避けて単一のグローバル総計に整合させます。その後、主要デバイスファミリーのサンプル抽出した平均販売価格(ASP)に出荷量を乗じた値や、公開されている限られた数の製造企業のサプライヤー集計といった、選択的なボトムアップ推計によって出力を確認し、総計が妥当であるかを検証します。
モデルに大きな影響を与える入力要素には、世界の半導体売上系列、ロジックとメモリのサイクルの分け方、ノード移行のペース(7nm未満と成熟ノードの比較)、データセンターおよびAIサーバーの構築、自動車電動化コンテンツの成長(パワーデバイスを含む)、利用率に影響する能力拡張のタイミングなどがあります。国別やノード別に詳細な入力データが得られない場合、欠落部分は公開されている地域別の分布に基づく比率配分によって処理され、その後インタビューによって検証されます。
予測については、価格や利用率がこの業界では急速に変動しうるため、短期サイクル指標に支えられたシナリオ分析に依拠しました。シナリオは、想定されるウエハー投入量、在庫の正常化、先端パッケージングとノード移行のペースに関するインタビューでのフィードバックを用いて調整され、その後、一貫した通貨・タイミングの前提のもとで年間収益経路に変換されました。
データ検証と更新サイクル
結果は複数のチェックを通じて検証され、総計は公表されているグローバル売上系列、地域別成長率、主要デバイスカテゴリー別の暗示的な価格変動といった独立したシグナルと比較されます。差異が生じた場合は、その要因まで遡って調査されます。要因は多くの場合、利用率に関する前提、能力のタイミングのずれ、または過度に楽観的なASP曲線であり、承認前に調整されます。
モデル全体で定義、計算、年度の整合性が一致していることを確認するため、第二の分析者によるレビューが実施されます。レポートは毎年更新され、大きな出来事(大規模な生産能力の発表や急激な最終市場の変動など)が供給または需要に重大な影響を与える場合には、臨時の更新が行われます。提供前には、クライアントが入手可能な最新データに基づく最新の見解を受け取れるよう、最終確認を実施します。
Mordor Intelligenceの半導体・電子部品製造市場規模と他の公開推計との比較
この分野の公表されている市場価値は、各発行元がデバイス売上、製造サービス、より広範な電子部品の間で独自に境界線を引いているため、しばしば異なります。また、通貨のタイミングが常に同じであるとは限りません。差異は、研究が単一年のスナップショットを使用しているか、より新しいサイクル時点を反映した将来を見据えた基準年を使用しているかによっても生じます。
もう一つの要因は、モデルが半導体生産に関連する設備、ソフトウェア、サービスといった隣接項目をどのように扱っているか、また技術ノードミックスと最終用途需要が計算に明示的に組み込まれているかどうかです。ある推計が単一のグローバル売上系列に大きく依拠している一方で、別の推計が製品タイプ、用途、ノード、地域にわたる、年次更新トリガーを備えたより完全な製造ビューを構築している場合にも差が生じます。これがMordor Intelligenceが採用するアプローチです。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 513.76億米ドル(2025年) | |
| 業界団体A | 791.70億米ドル(2025年) | この数値は世界の半導体売上を反映しており、より広範なデバイス売上の対象範囲や報告慣行が用いられている場合、製造のみを対象としたビューよりも高くなることがあり、設備や関連サービスの扱いについては明示されていません。 |
| 貿易統計機関B | 795.60億米ドル(2025年) | この推計値は世界の半導体売上として提示されており、通常出荷統計から構築されるため、対象範囲の重複を避けるために構成部品、用途、ノードミックスを分離する製造市場モデルとは異なる場合があります。 |
この表は、主な変動要因が小さな計算上の違いではなく、対象範囲と市場として計上されているものに起因することを示しています。定義を製造収益に結び付け、売上系列、サイクル指標、および利用率と価格に関するインタビューによる検証を用いてストレステストを行うことで、結果は明確な入力と再現可能なステップに追跡可能な状態を維持します。


レポートで回答される主要な質問
2031年までに世界の半導体および電子部品の売上高はどの程度になりますか?
収益は2026年ベースラインから9.42%のCAGRで拡大し、2031年までに9,295億2,000万米ドルに達すると予測されています。
今後5年間で最も速く成長する地域市場はどこですか?
北米はCHIPS法に支援されたファブ建設に牽引され、11.26%のCAGRで最も速い成長軌道を示しています。
最も高い成長ポテンシャルを示すコンポーネントカテゴリーはどれですか?
設計アウトソーシングおよび検証を包含するサービスは、10.15%のCAGRで成長すると予測されています。
輸出規制ルールは中国の半導体メーカーにどのような影響を与えますか?
エンティティリスト制限の拡大により先進リソグラフィツールへのアクセスが拒否され、中国における主要装置ベンダーの収益に35%の打撃を与え、現地企業を成熟ノードでのイノベーションに向かわせています。
高帯域幅メモリ需要の急増を牽引しているものは何ですか?
生成AI学習クラスターおよびデータセンターGPUは毎秒数テラバイトの帯域幅を必要とし、2025年にHBM出荷量を前年比150%押し上げています。
最終更新日:



