
エレクトロニクス製造サービス市場規模とシェア
Mordor Intelligenceによるエレクトロニクス製造サービス市場分析
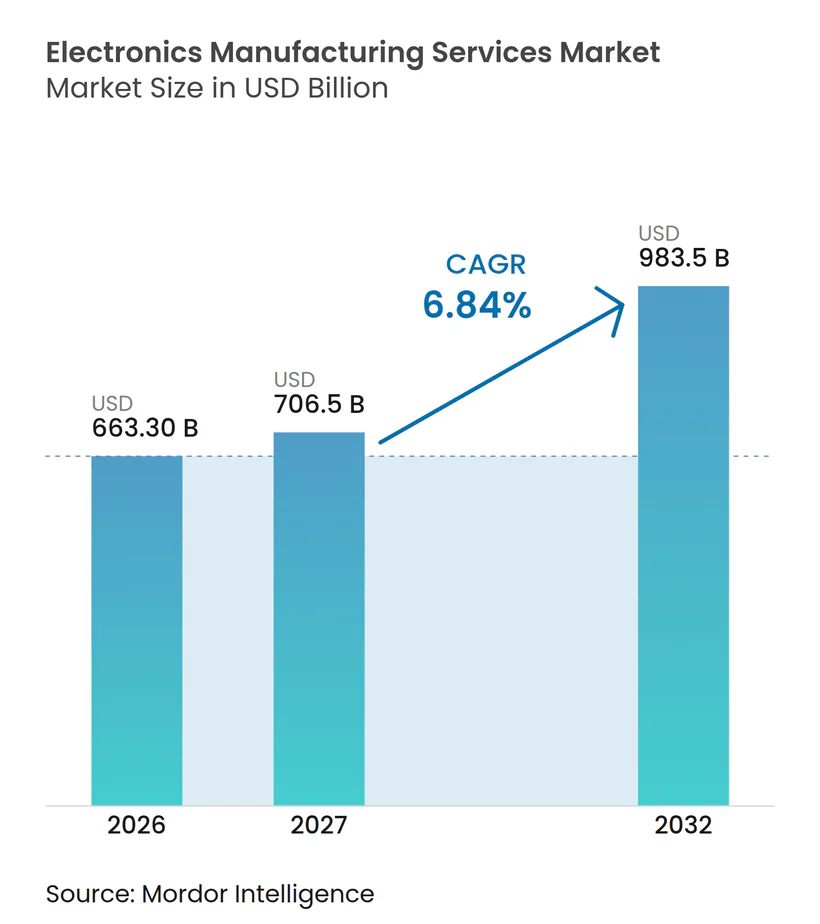
エレクトロニクス製造サービス市場規模は2026年に6,633億米ドルと推計され、2027年には7,065億米ドル、2032年には9,835億米ドルに達すると予測されており、2027年から2032年にかけてCAGR 6.84%で成長しす。
OEM(オリジナル機器メーカー)は引き続き組立を外注しており、メキシコにおける地域展開の拡大がローカル生産の選択肢を広げています。EV(電気自動車)のパワーエレクトロニクスおよびコンパクト基板設計は、顧客のアウトソーシングおよびルーティング要件によって形成される潜在的な案件を生み出しています。プロバイダーは、より広範な製品エンゲージメントを追求するため、プリント基板(PCB)組立、テスト開発、および設計参加を組み合わせています。部品の逼迫と欧州連合の防衛設計機密保持に関する懸念は、納期コミットメントと海外アウトソーシングの範囲を制約しています。希少部品を確保し、機密設計の取り扱いを管理できるプロバイダーは、OEMのアウトソーシング決定を実際の生産案件に転換するうえで優位な立場にあります。
主要レポートのポイント
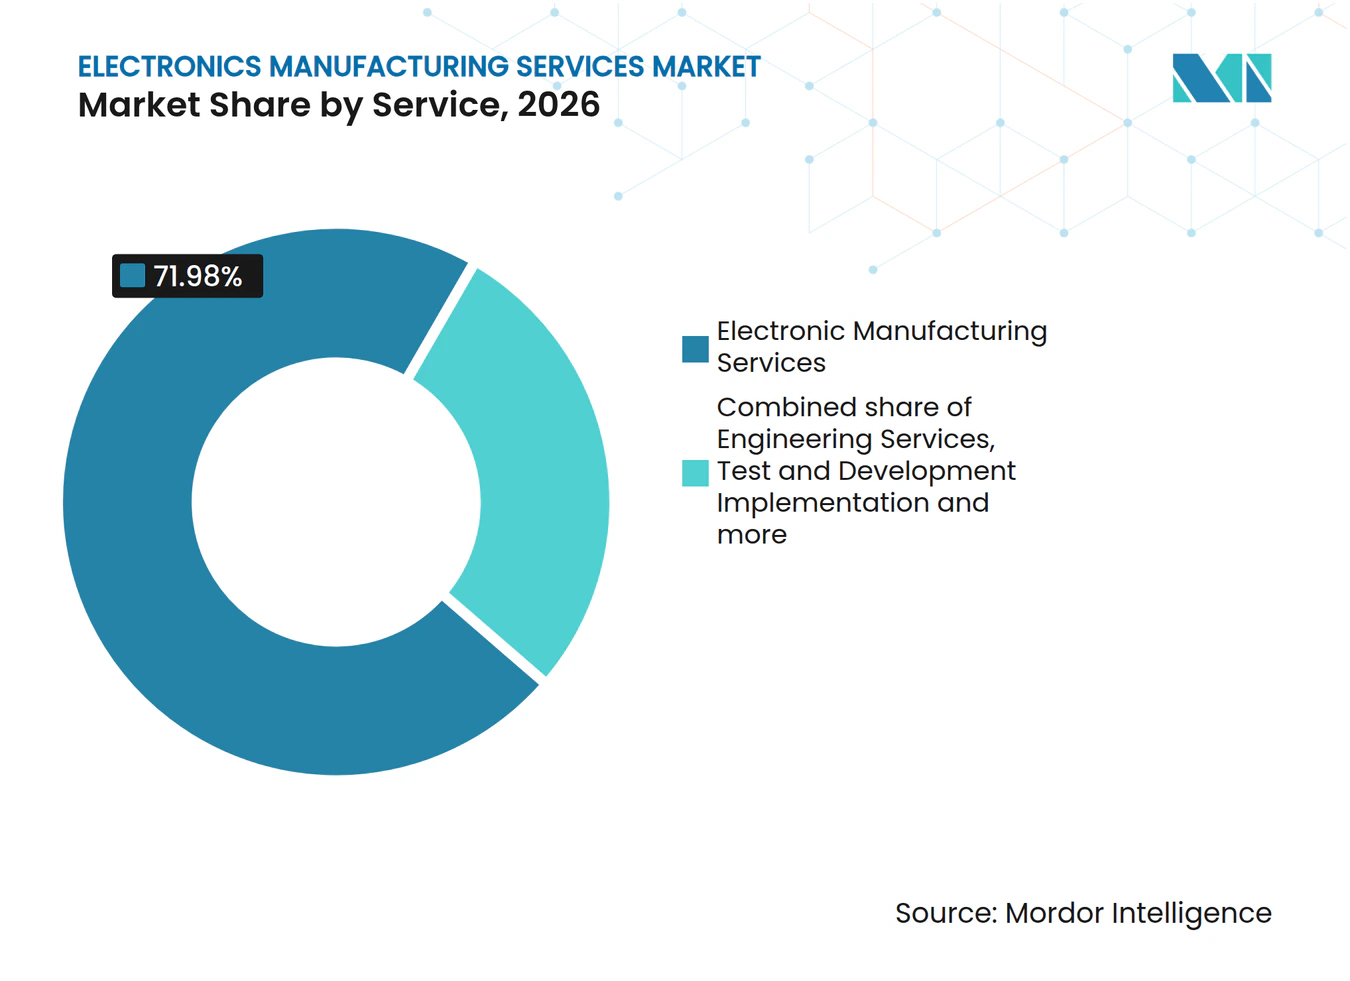
- サービス別では、電子機器製造サービスが2026年のエレクトロニクス製造サービス市場シェアの71.98%をリードし、テストおよび開発実装が2027年から2032年にかけてCAGR 7.3%で最も速く成長するセグメントとなっています。
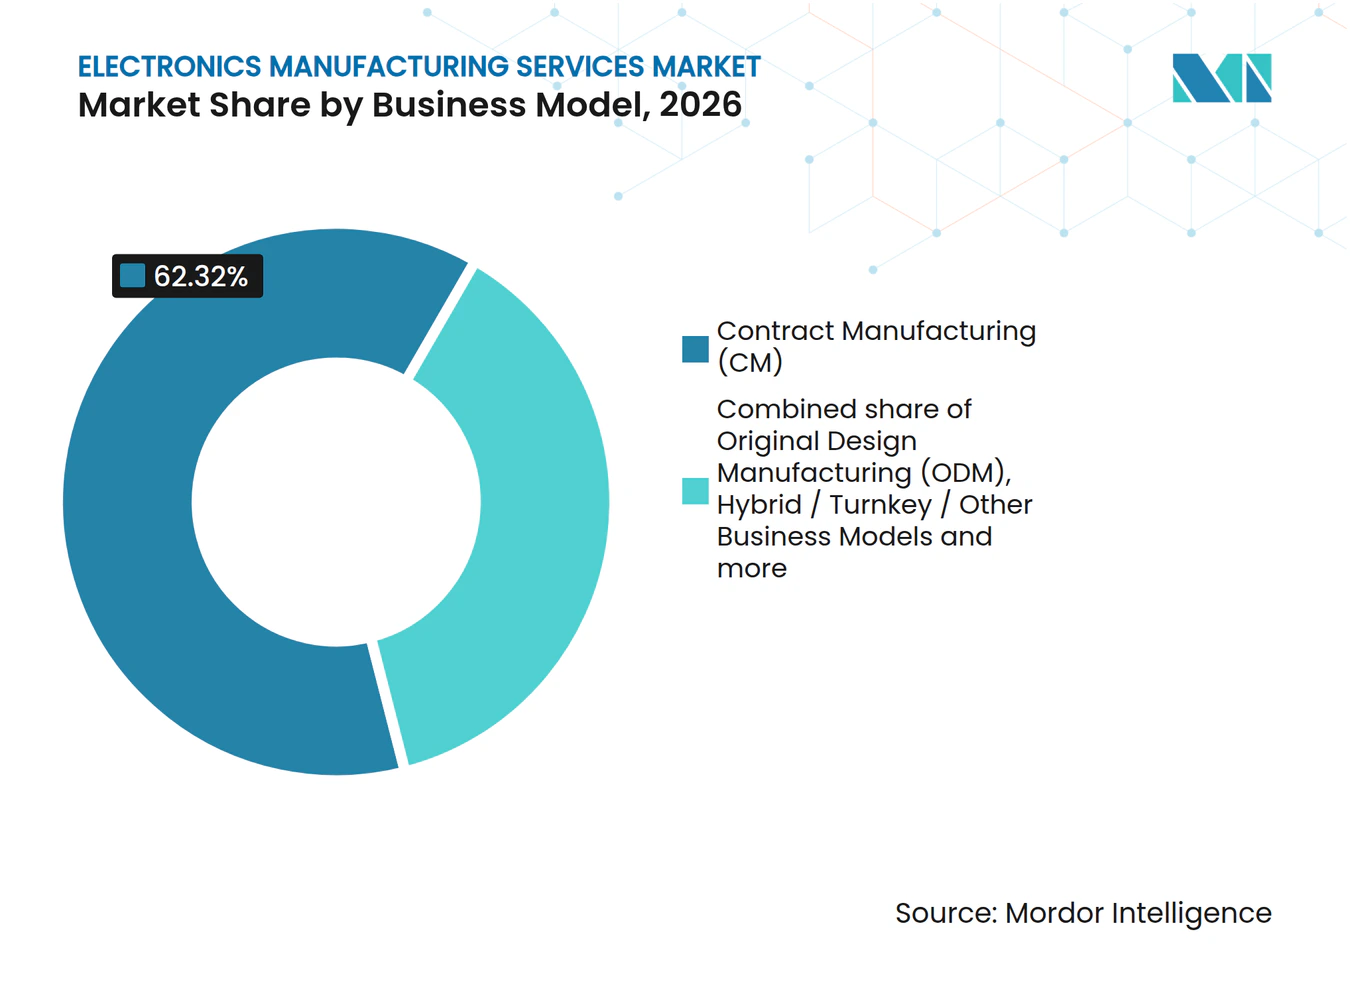
- ビジネスモデル別では、受託製造(CM)が2026年のエレクトロニクス製造サービス市場規模の62.32%を占め最大シェアとなり、ハイブリッド・ターンキー・その他ビジネスモデルが2027年から2032年にかけてCAGR 7.4%で最も速く成長するセグメントを形成しています。
- 製造プロセス別では、先進パッケージングおよびハイブリッドプロセスが2027年から2032年にかけてCAGR 7.6%で最も速く成長するセグメントであり、表面実装技術(SMT)が2026年の売上の54.39%をリードしています。
- エンドユーザー別では、家電製品が2026年の売上の38.74%をリードし、自動車が2027年から2032年にかけてCAGR 8.8%で最も速く成長すると予測されています。
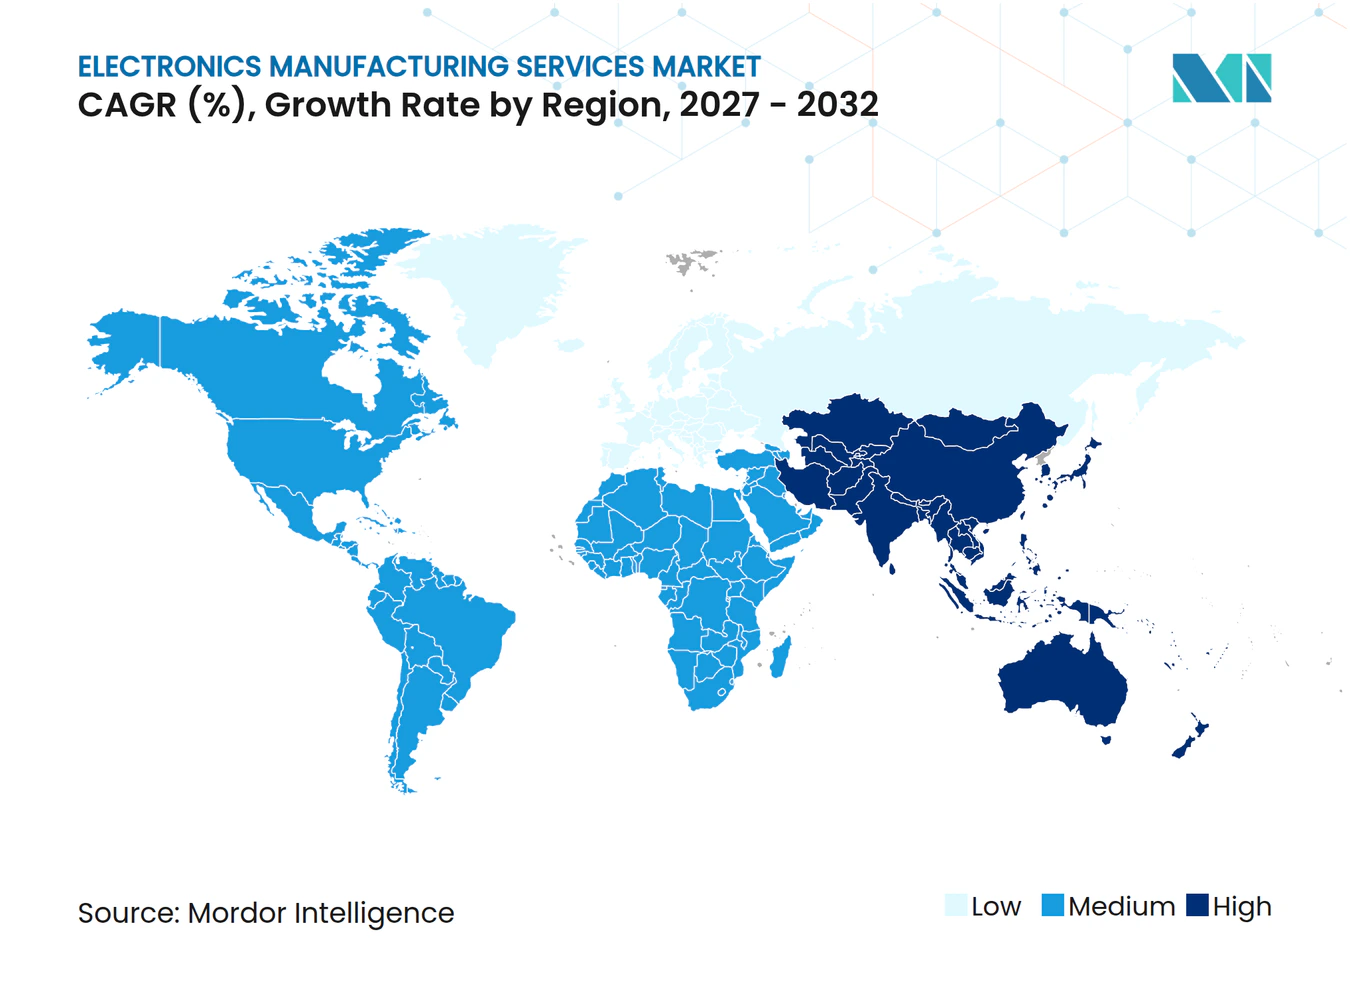
- 地域別では、アジア太平洋地域が2026年の売上の56.67%を占め最大地域であり、2027年から2032年にかけてCAGR 7.2%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コアコンピタンスへの集中を目的としたOEMのアウトソーシング | +2.4% | アジア太平洋地域、北米、欧州 | 長期(4年以上) |
| メキシコ、東欧、ASEANへのサプライチェーンのニアショア化・再ショア化の加速 | +1.8% | メキシコ、東欧、ASEAN | 中期(2〜4年) |
| 高度なPCB組立能力を必要とするEVパワーエレクトロニクスの急増 | +1.6% | ドイツの電動ドライブ製造拠点 | 中期(2〜4年) |
| IIoTエッジデバイスの普及がHDIおよび先進パッケージングEMS需要を牽引 | +1.3% | ドイツの産業生産拠点 | 長期(4年以上) |
| インドにおける政府の生産連動型インセンティブとベトナムにおける国内EMS施設向け税制優遇措置 | +0.8% | インドおよびベトナム | 中期(2〜4年) |
| AIを活用したデジタルMESによる初回合格率の改善および手直しコストの削減 | +0.6% | アジア太平洋地域、北米、欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
コアコンピタンスへの集中を目的としたOEMのアウトソーシング
専門組立に対するOEM需要は、顧客と生産プログラムが変化するにつれて継続的な機会を生み出します。Kimball Electronicsは、OEMがコアコンピテンシーを持つ企業への組立外注を継続していると述べています。同社はこのトレンドを、電子機器製造および受託開発・製造産業の成長要因として特定しました。また、期限切れプログラムが更新される際に、新たな顧客関係とプログラムが頻繁に始まると述べています。新規顧客の案件は、サプライヤーの継続的な組立基盤を拡大する前に期限切れプログラムを代替する必要があり、プログラムの更新がアウトソーシング活動を持続的な売上に転換する中心となっています。
メキシコ、東欧、ASEANへのサプライチェーンのニアショア化・再ショア化の加速
地域製造は、追加スペースがより広範な生産エンゲージメントを可能にする場合にOEMにとってより有益となります。2025年2月10日、Federal Electronicsはメキシコ・ソノラ州エルモシージョの施設を30,000平方フィートから80,000平方フィート超に拡張すると発表しました。[1] このEMSプロバイダーは、顧客需要の増大を支援し、地域における垂直統合をさらに強化するために同サイトを拡張したと述べています。エルモシージョの拡張により、1つのサイトで垂直統合が強化され、OEMはメキシコにおける組立の多くを1つのサプライヤーに集約できます。
高度なPCB組立能力を必要とするEVパーエレクトロニクスの急増
電動ドライブ生産の拡大は、車両パワーエレクトロニクスに関連する下流の作業量を増加させます。Volkswagen Group Componentsは2025年、カッセル工場における電動ドライブ生産を約24%増加させ、85万ユニット超としました。同工場はVolkswagenの自社部品生産ネットワークの一部です。車両購入者がパワーエレクトロニクス生産を外部契約業者に委託する場合、EMSプロバイダーが組立案件を獲得できる可能性があります。その委託により、契約業者の基板組立能力と並んで、購入者の生産責任の配分が重要となります。独立したメーカーがこの下流の拡大からサービス収益を得るのは、車両プログラム内で外注案件を獲得した場合に限られます。
IIoTエッジデバイスの普及がHDIおよび先進パッケージングEMS需要を牽引
コンパクトな基板設計が高密度配線を必要とする場合、産業用エッジアプリケーションはハードウェアの機会を提供します。2026年1月、アウディはドイツ・ネッカーズルムの生産拠点において、約100台の産業用ロボットがEdge Cloud 4 Productionプラットフォームを通じて働していると報告しました。同プラットフォームは産業用デバイスをミリ秒単位の精度で調整していました。シーメンスは、HDI(高密度相互接続)がより小さな基板フットプリントおよびファインピッチ・高部品密度エリアにおいて高密度配線を可能にすると説明しています。この配線を実装できるEMSサプライヤーは、コンパクトな基板製造案件で競争できるため、設計密度が受注可能な生産案件に関連します。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 半導体およびパッシブ部品コストのボラティリティ上昇 | -0.7% | アジア太平洋地域、北米、欧州 | 短期(2年以内) |
| 欧州連合の航空宇宙・防衛分野におけるアウトソーシングを制限する知的財産保護の懸念 | -0.5% | 欧州連合加盟国 | 長期(4年以上) |
| スマートフォン分野におけるODMおよびOEM自社ラインとの競合 | -0.3% | アジア太平洋地域および北米 | 中期(2〜4年) |
| レガシー施設における設備投資を増加させる環境規制(RoHS、REACH)への対応 | -0.2% | 欧州連合加盟国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
半導体およびパッシブ部品コストのボラティリティ上昇
顧客が生産案件を発注する準備が整っている場合でも、部品の入手可能性はEMSプロバイダーの納期コミットメントを制約することがあります。Kimball Electronicsは、EMS企業が直近の会計年度において、特に半導体の不足、配分、輸送遅延を経験しており、さらなる混乱が部品コストを押し上げ、操業を中断させる可能性があると述べています。2026年7月、PlexusのCFOであるDavid Abuhlは、サプライチェーンが逼迫しており、一部の部品で品薄状態が生じていると述べました。AbuhlはPlexusが顧客と部品予測を調整し、特定の部品の先手を打つべく行動していると述べました。特定の部品が入手できない場合、生産コミットメントが履行されないまま残り、EMSプロバイダーは納期遅延および追加の部品コストのリスクにさらされます。
欧州連合の航空宇宙・防衛分野におけるアウトソーシングを制限する知的財産保護の懸念
機密性の高い防衛設計はアウトソーシングの制約を生み出します。2025年、IPCおよびDECISIONは、アウトソーシングされた欧州連合の防衛電子機器産において機密設計を外国事業体に開示することを、特に価値ある知的財産を含む戦略的PCBに対する技術漏洩およびセキュリティ脆弱性リスクとして特定しました。技術的に有能なサプライヤーでも、基板の製造にその機密設計の開示が必要な場合、アウトソース可能な案件の範囲が縮小される可能性があります。そのため、防衛の購入者は戦略的PCBを外国メーカーに移転する前に設計開示のリスクを考慮する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:
製造規模が専門的なテストを支援電子機器製造サービスは2026年のエレクトロニクス製造サービス市場規模の71.98%のシェアを占め、最大セグメントとなりました。サプライチェーンソリューション、製品、技術、ライフサイクルサービスも提供する製造パートナーであるFlexは、会社全体の2026会計年度の純売上高が279億米ドルと、2025会計年度比8%増を報告しました。OEMは、いくつかの関連能力を提供する組織において、この規模の製造事業に生産案件を依頼することができます。製造は、中核的な生産契約をプロバイダーが提供する追加のライフサイクルサービス結びつけ、製品サポートへと継続する顧客関係を固定することができます。
テストおよび開発実装は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 7.3%が予測されています。Creation Technologiesは2025年5月12日、デンバー製品実現センターの40%拡張のリボンカットを実施し、施設の床面積を45,000平方フィートに拡大しました。拡張されたスペースは、迅速なプロトタイプと少量生産に重点を置き、エンジニアリングサービス、テスト開発、製造をサポートします。これらのタスクを同一拠点に置くことで、テストアプローチの開発と、それが支援すべき製造作業を結びつけることができます。テスト開発と少量生産がデンバーの1つのサイトを共有するため、顧客は施設を変更することなく迅速なプロトタイプを生産に移行できます。


注記: 個別セグメントのシェアはレポート購入後に入手可能
ビジネスモデル別:
ターンキー責任が製造エンゲージメントを拡大受託製造(CM)は2026年のエレクトロニクス製造サービス市場シェアの62.32%を占め、最大セグメントとなりました。Flexは2026年7月にCerebras Systemsとの製造パートナーシップの拡大を発表し、カリフォルニア州ミルピタスの新ラインにより2026年を通じてCS-3の生産能力が約7倍に増加する見込みです。[2] 発表された拡張では、生産ライン、フロアスペース、先進テストインフラ、熟練した製造人材が組み合わされました。Flexの拡張により、追加ラインとテストインフラおよび製造人材がCS-3に集中され、契約業者の新しい生産能力がこの顧客のAIシステムに結びつけられています。
ハイブリッド・ターンキー・その他ビジネスモデル最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 7.4%が予測されています。2025会計年度において、Jabilはターンキー製造サービス向けに部品やその他の材料を調達したと述べています。これにより、調達と生産実行の両方がプロバイダーの商業的責任の範囲内に置かれます。OEMにとって、両タスクを製造カウンターパーティに委託することは、材料と生産作業を一体的に管理する方法を提供します。顧客指示による部品は移転前にコントロールを取得しないため純額会計が適用され、完全な部品価値が売上に加算されない場合でも、調達によりJabilの納品責任は拡大します。

注記: 各セグメントのシェアはレポート購入後にご確認いただけます
製造プロセス別:
設置済みSMT能力がパッケージングコミットメントを充足表面実装技術(SMT)は最大セグメントであり、2026年の市場売上の54.39%を占めました。Kitronの2025年版年次報告書では、施設内に35ラインを超えるSMTラインが稼働していることが説明されています。2026年1月、Kitronは蘇州のエンジニアが多品種少量生産向けの自動PCBラベリングラインを構築したと報告しました。一部の製品は顧客または規制上の規則により紙ラベルが必要であり、大量生産向けに設計されたラベリングシステムが操業に適合しなかったため、Kitronは独自の社内自動化を構築しました。
先進パッケージングおよびハイブリッドプロセスは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 7.6%が予測されています。2025年3月3日、JabilとEnosemiはAI演算インターコネクト向けのフォトニクスパッケージング開発を発表し、Jabilがパッケージングサービスを提供、AMDは2025年5月にEnosemiの買収を発表しました。隣接する半導体パッケージング分野では、Amkorが2026年9月、顧客のコミットメントがアリゾナキャンパの計画済みフェーズ1クリーンルーム能力を上回ったと報告しました。提案されているフェーズ2では60,000平方メートルが追加され、建設は2027年後半に予定され、2029年末までの完了が見込まれています。JabilのEMS機会をインターコネクト開発に結びつける役割と、Amkorの拡張は別個のパッケージング能力コミットメントに対応するものです。
エンドユーザー別:
家電製品の規模が自動車の拡大と並存家電製品は最大セグメントであり、2026年の市場売上の38.74%を占めました。Dixon Technologiesは2024〜25会計年度において、インドで年間600万台のLEDテレビ生産能力を報告しました。2025年9月期の四半期において、同社はオリジナルデザイン製造がLEDテレビ出荷量の最大65%に達したと述べています。この設計主導の生産ミックスは、テレビブランドが1つのサプライヤー関係の中で製造能力と製品設計参加の両方を活用することを可能にします。設計参加によりテレビメーカーのビジネス上の役割がブランド製品の開発まで拡張され、消費者向けデバイスの生産契約が表す業務が広がります。
自動車は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 8.8%が予測されています。Flexは2025年11月、電気自動車およびハイブリッド車向けの高電圧部品を製造するため、ハンガリーのザラエゲルセグに10,000平方メートルの自動化された自動車工場を開設しました。Kimball Electronicsは2026会計年度の自動車向け純売上高が6億5,690万米ドルと報告しており、商業輸送を産業部門に移行する再算定後の比較で2025会計年度比7%減となりました。新たな部品プログラムを確保することで、契約業者の既存売上が減少している場合でも自動車製造案件を追加できます。
地域分析
アジア太平洋地域のエレクトロニクス製造サービス市場
アジア太平洋地域は2026年のエレクトロニクス製造サービス市場規模の56.67%を占め、2027年から2032年にかけてCAGR 7.2%が予測される最も速く成長する地域です。インドの電子機器生産額は、インド報道情報局によると、2025〜26会計年度に2024〜25会計年度比15.8%増加しました。Jabilのプネー市ランジャンガオン施設は2026年6月17日に開所し、AIデータセンターシステム、5G、ハイエンドネットワーキング、産業用電源システム電子機器、家電製品の能力を備えています。台湾のサプライヤーベースには、2025年に研究開発、スマート製造、テスト、物流を備えたKenmecグループのハブとして操業を開始したKentecの桃園EMS施設が含まれます。インドの生産増加とJabilのプネー工場は同地域の製造能力拡大を示しており、Kentecの桃園ハブは1つのサプライヤーで研究開発・テストと生産を結びつけています。
北米と欧州は、計画されているインフラ製造と既存の自動車事業への露出が異なる能力決定を意味するため、異なるプログラム機会を提供します。2025年6月、JabilはクラウドおよびAIデータセンター顧客向けのノースカロライナ州ローワン郡施設の計画を発表し、約5億米ドルの投資と1,181の雇用創出が見込まれています。Global Electronics Associationの2025年調査は、欧州EMS生産の約31%を占める397社を対象としました。[3] 欧州のEMS企業は売上が2.9%減少したと報告しており、自動車に特化した国で最も大きな落ち込みがみられ、バルト諸国、ポーランド、バルカン諸国、北欧では相対的に堅調でした。Jabilが計画するローワン郡サイトは北米の能力をAIデータセンター顧客に結びつけており、欧州の2025年の売上落ち込みはオーストリア、フランス、ドイツなど自動車に特化した国で最も大きくなっています。
南米には、電子機器メーカーが特定の製品プログラムを担う確立されたローカル生産拠点が存在します。2025年9月、ジュンジャイー市政府は、Foxconnの2つの地元工場がノートブックと電子基板を製造しており、ブラジルにおけるAppleデバイスの唯一の生産者であると報告しました。中東・アフリカでは、Cicorが2025年11月14日にモロッコのベレシド所在のValtronic施設の買収を完了し、医療・診断デバイス製造をその電子機器製造サービス部門に取り込みました。FoxconnのジュンジャイーI工場はブラジルにおけるノートブックと電子基板の組立を支えており、CicorのベレシドI買収はEMS部門にモロッコでの医療・診断デバイス生産能力をもたらしました。
規制環境と見通し
選定された法域は、関連する規制の対象となる完成電子製品のコンプライアンス責任を担うEMSプロバイダーの観点から比較されています。アクセス条件には、部品サプライヤーの適格性、エネルギー性能、有害物質の管理が含まれます。中国の措置は、電力の発生・送電・配電に関与する機器を除き、直流1,500V以下または交流1,000V以下で動作する電気・電子機器を対象としています。商業上の負担は製品およびメーカーまたは輸入者の役割によって異なるため、各要件の適用範囲が生産エンゲージメントにとって重要です。
規制テーブル
| 判断要因 | 米国 | 英国 | 中国 |
|---|---|---|---|
| 主要当局 | 米国連邦通信委員会(FCC) | 製品安全・基準局 | 工業情報化部(省レベルおよびその他の所管当局と連携) |
| 主要な規制手段または指針 | FCC機器認証;対象リスト部品制限(2026年10月13日発効) | エネルギー関連製品エコデザイン則2010;英国本島における家庭・オフィス機器が対象 | 有害物質規制;GB 26572-2025(2027年8月1日より評価基準として適用) |
| 商業上の効果 | 組み込まれた論理回路を含むハードウェアが、自社のデバイスが認可拒否を受ける対象リストの事業体由来である場合、デバイス認可が拒否される | 対象機器のオフモード消費電力の現行上限は0.5W | 対象生産者および輸入者に対する有害物質規制および製品情報表示 |
| 現行の政策の魅力度 | 中 | 中 | 中 |
| 政策の魅力度の将来方向性 | 強化 | 強化 | 変化なし |
| 情報源: Mordor Intelligence | |||
米国が「中」と評価されているのは、FCC規制が定義された機器および部品のリスクを対象としているためであり、2026年7月のハードウェア・ソフトウェアの部品表および部品原産地開示に関する提案が「強化」を支持しています。英国の「中」評価は、英国本島のエネルギー性能条件を反映しており、「強化」は2026年10月のオフモード上限を0.3Wに引き下げる提案と2026年12月24日を締め切りとするパブリックコンサルテーションに基づいています。中国の「中」評価は複数省庁による有害物質規制とベリング義務を反映しており、「強化」は2026年5月に23のRoHSカタログカテゴリーが追加されたことによります。GB 26572-2025の義務化は2027年8月1日に発効し、カタログ掲載製品に対して10物質の制限が義務付けられ、カタログ外製品に対する表示および開示義務が設定されます。
バリューチェーンの段階
バリューチェーンでは、設計、部品調達、製造を参加者の役割、サプライヤー収益、および各段階が管理すべき制約という観点から比較しています。Flexは2026会計年度の申告において、4大陸約30か国の100拠点超を説明しました。同社は設計・エンジニアリング、サプライチェーン、製造、付加価値フルフィルメントおよび前方物流、アフターマーケットサービスを提供しています。OEMにとって商業上の区別は、エンゲージメントが生産実行のみに対価を支払うか、より早期のエンジニアリングと調達業務にも対価を支払うかです。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 製品設計およびエンジニアリング | Flexなどの設計・エンジニアリングプロバイダー | 設計・エンジニアリングサービス収益 | 製品要件と製造計画のミスアライメント | 設計移転前に生産要件を解決する |
| 部品調達とサプライ | Jabilなどのやみのような調達チーム;Samsung、Intel、LG Displayなどの部品メーカー | オリジナル部品メーカーの部品販売 | 必要な生産タイミングでの部品入手可能性 | 部品購入を生産スケジュールと調整する |
| 製造 | Flexなどの製造サービスプロバイダー | 製造サービス収益 | 合意した製品仕様を維持しながら生産量を拡大すること | 生産管理を顧客の受入要件に合わせる |
| 情報源: Mordor Intelligence | ||||
2026会計年度において、Flexの製造オペレーションおよびシステム組立が売上の大部分を生み出しました。統合プロバイダーにとって、早期のエンジニアリング業務は実行すべき責任が増加する一方で、下流の製造収益を獲得するポジションを確立できます。Flexは製造から売上の大部分を得ているため、設計と調達はより大きな収益機会をもたらす生産プログラムを支えることができます。
競合状況
市場集中度
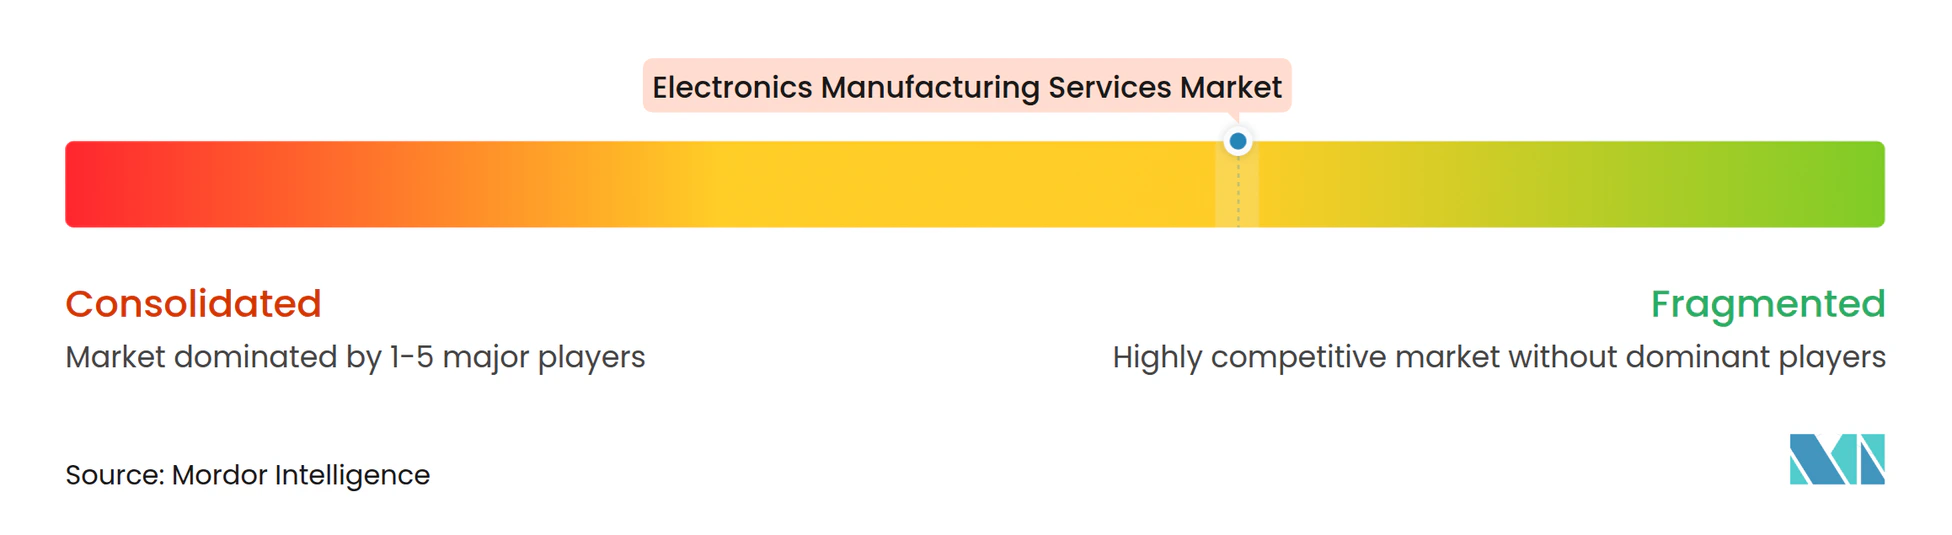
市場は程度に応じて分散しており、グローバルな製造ループと専門プロバイダーが異なるエンジニアリングおよび生産能力を通じて競合しています。Benchmark Electronics Inc.は、先進コンピューティング・通信、航空宇宙・防衛、産業、医療、および半導体製造装置にわたり、設計、エンジニアリング、サプライチェーン、製造サービスを提供しています。Hon Hai Precision Industry Co., Ltd.(Foxconn)は、2026年第2四半期(ICTオフシーズン)において、クラウドおよびネットワーク製品がグループ売上の50%超を初めて超えたと報告しました。Flex Ltd.は設計・エンジニアリング、サプライチェーン、製造、アフターマーケットサービスを組み合わせ、製品開発から生産・サポートまで幅広い役割を担っています。
2025年10月27日、AMDはZT Systemsの米国本社所在のデータセンターインフラ製造事業のSanminaへの売却を完了しました。Sanminaは、AMDのクラウドラックおよびクラスタースケールAIソリューションの優先的な新製品導入製造パートナーとなり、AMDはZT Systemsの設計および顧客対応チームを保持しました。この取引は製造責任の移転と顧客側に継続する設計機能を組み合わせ、AIードウェアのエンゲージメントを補完的な能力を中心に組織化する方法を示しました。AMDが設計と顧客対応を社内に残し、Sanminaがラック製造を引き継ぐことで、取得した生産事業が受託製造業者に移転されました。
Pegatronは2025年にNVIDIA GB300 NVL72およびHGX B300の高性能AIサーバーを大規模出荷し、空冷および液冷の両アーキテクチャをサポートしました。両アーキテクチャをサポートすることで、AIインフラ製造プログラムに対応するための複数のシステム構成を提供できます。Benchmarkのミネソタ州ウィノナにある受託製造拠点は、2025年に航空・宇宙・防衛組織向けのAS9100:2016品質マネジメント認証を保有していました。同認証は2027年1月31日まで有効です。Pegatronの出荷とSanminaが買収した製造事業はAIインフラへの注力を示し、Benchmarkの認証済みウィノナ拠点は期限付きの品質マネジメント枠組みの中で航空宇宙・防衛のポジショニングを支えています。
エレクトロニクス製造サービス産業リーダー
-
Benchmark Electronics Inc.
-
Hon Hai Precision Industry Co., Ltd. (Foxconn)
-
Flex Ltd.
-
Sanmina Corp.
-
Pegatron Corp.
- 注:主要企業の掲載順は順位を示すものではありません。
エレクトロニクス製造サービス市場 このレポートでカバーされる企業
- Hon Hai Precision Industry Co., Ltd. (Foxconn)
- Pegatron Corp.
- Flex Ltd.
- Jabil Inc.
- Luxshare Precision Industry Co., Ltd.
- Wistron Corp.
- Sanmina Corp.
- Celestica Inc.
- Benchmark Electronics Inc.
- Plexus Corp.
- Compal Electronics Inc.
- Inventec Corp.
- Universal Scientific Industrial Co., Ltd. (USI)
- BYD Electronic (International) Co., Ltd.
- Shenzhen Kaifa Technology Co., Ltd.
- Asteelflash Group
- Kimball Electronics Inc.
- Sumitronics Corp.
- Nortech Systems Inc.
- Creation Technologies Ltd.
- Integrated Micro-Electronics Inc.
- Zollner Elektronik AG
- New Kinpo Group (Cal-Comp)
- SIIX Corp.
市場参加者にとっての主要機
これらの機会は、米国の消費者向けデバイス組立とインドのAIインフラ製造を比較しており、特定の生産案件とそれに対応するための準備に焦点を当てています。OpenAIは2026年1月に米国のハードウェア製造RFP(提案依頼書)を発行し、初期提案の締め切りは2026年6月、ベンダー選定は2027年3月、共同計画は2027年4月に予定されています。この調達要件では、迅速なサイト準備態勢と、品質・トレーサビリティおよびMES(製造実行システム)、安全な取り扱い、サイバーセキュリティに関する証拠が求められています。
市場機会テーブル
| 機会 | 今が好機である理由 | 購入者・主要セグメント | 推奨アプローチ | 主な障壁 | 有力な受益者 |
|---|---|---|---|---|---|
| 米国における消費者向けデバイスのPCB組立 | 電子機器PCB組立が明示的に求められている | OpenAIの消費者向けデバイスプログラム | トレーサブルな生産記録を伴う基板組立を提供する | 米国サイトにおける基板生産品質とトレーサビリティの証拠 | 米国拠点のPCB組立請負業者 |
| 米国における消費者向けデバイスの最終組立とテスト | 最終組立とテスト明示的に求められている | OpenAIの消費者向けデバイスプログラム | 最終組立と定義された製品テスト計画を組み合わせる | 安全な取り扱いを伴う迅速な組立・テストの立ち上げ | 米国拠点の最終組立・テスト専門業者 |
| インドにおけるAIラックおよびネットワーキング製造エンゲージメント | インドのデータセンター能力は2030年までに5〜8GWに達すると予測 | ハイパースケーラー、ネオクラウド、データセンター事業者および企業 | ローカルのラックおよびネットワーキング生産プログラムを開発する | 非拘束力のある製造プラットフォームコミットメント | Jabil |
| 情報源: Mordor Intelligence | |||||
2026年10月13日、Adani Enterprises LimitedとJabilは、インドにおける50:50の製造合弁会社設立に関する非拘束力の覚書に署名しました。これは最終契約書、適用される承認、および通例の条件に従うものです。提案される合弁会社は、国内および輸出顧客向けにAIラック、サーバー、ストレージ、ネットワーキング機器を製造します。その条件付き構造は、プラットフォーム形成を顧客との製造エンゲージメントの獲得とは別個の商業ステップしています。最も明確な機会は、稼働準備態勢を実証できるメーカーへの生産案件であり、提案されたインドプラットフォームは将来のプログラムへのより条件付きのルートを提供します。
最近の産業開発事情 エレクトロニクス製造サービス市場
- 2026年10月:Adani Enterprises LimitedとJabil Inc.は、AIおよびデータセンター機器の製造・組立を行うインドにおける50:50の合弁会社設立に関する非拘束力の覚書に署名しました。この合弁会社は最終契約書、適用される承認、および通例の条件に従うものです。
- 2026年7月:FlexとCerebras Systemsは、カリフォルニア州ミルピタスでの製造パートナーシップの拡大を発表し、新ラインにより2026年を通じてCerebras CS-3の生産能力が約7倍に増加する見込みです。
- 2026年6月:インドの電子機器担当大臣とマハラシュトラ州首相が、インド・プネー市ランジャンガオンのJabil Inc.先進製造施設の開所式を執り行いました。
エレクトロニクス製造サービス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
エレクトロニクス製造サービス市場は、OEMに向けた電子製品およびサブアセンブリの生産において第三者の受託・設計主導型メーカーがグローバルに得る年間収益を測定します。OEM顧客向けにエンドユース産業全体で実施される製造および関連サービスを対象とします。
対象外の範囲:純粋な部品販売、原材料取引、ブランドの社内使用のみを目的とした自家製造、およびOEMによる完成電子製品の再販は除外されています。
セグメンテーションの概要
- サービス別
- 電子製造サービス
- PCBアセンブリ
- 電気機械アセンブリ・ボックスビルド
- プロトタイピング
- その他の電子製造サービス
- エンジニアリングサービス
- テスト・開発実装
- 物流サービス
- その他のサービス
- 電子製造サービス
- ビジネスモデル別
- 契約製造(CM)
- オリジナルデザイン製造(ODM)
- ハイブリッド・ターンキー・その他のビジネスモデル
- 製造プロセス別
- 表面実装技術(SMT)
- スルーホール技術(THT)
- 先進パッケージング・ハイブリッドプロセス
- エンドユーザー別
- モバイルデバイス(スマートフォンおよびタブレット)
- コンシューマーエレクトロニクス
- コンピュータ(PC・デスクトップ・ラップトップ)
- 産業用
- 自動車
- 通信
- 照明
- 医療
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 東南アジア
- その他のアジア太平洋
- 南米
- 中東・アフリカ
- 北米
データソース、市場規模推計、および検証
デスクリサーチ
IPCの欧州EMS調査サマリー、米国国勢調査局のメーカー出荷シリーズ、ユーロスタットのハイテク生産・貿易リリース、インドの報道情報局の電子機器生産ファクトシートなどの例示的なソースは、地域のEMS、出荷、生産、貿易のシグナルを提供します。これらのソースは、アナリストがプロバイダーのサービス収益と並行して参照する地域の需要、出荷、生産、貿易トレンドを枠組みします。
企業の年次報告書および10-K申告書、投資家向け資料、公式生産リリース、信頼性の高い業界紙のレビューにより、サービスミックス、エンドマーケットへの露出、設備投資、顧客プログラム、地域変化を相互検証できます。これらの指定ソースは網羅的ではなく、さらに多くのソースが収集、検証、明確化に役立っています。
一次インタビューおよびサーベイ
インタビューおよび構造化アンケートには、EMSプロバイダーの経営幹部および部門責任者、OEMの調達・製造担当者、グローバル市場における生産計画、エンジニアリング、サプライチェーンを担当するマネージャーが含まれることがありま。これらの関係者の意見は、アウトソーシング、サービスミックス、エンドマーケット需要、能力、地域活動の二次推計を検証するために活用でき、フォローアップ質問と企業開示および独立した業界指標との比較を通じて不明点が明確にされます。相反する回答は、回答者の役割、製品への露出、報告期間を利用可能な証拠と照合することでトライアンギュレーションされます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役割 | 地域 |
|---|---|---|
| 大手:30% | CXO(最高責任者クラス):20% | アジア太平洋地域:45% |
| 中堅:45% | 機能・事業部門責任者:35% | 欧州・中東・アフリカ(EMEA):30% |
| 中小規模:25% | マネージャー:45% | 南北アメリカ:25% |
市場規模推計・予測
本モデルはトップダウンで第三者EMS活動からのグローバル年間収益を推計し、次いでサプライヤー収益の集計、チャネルチェック、サンプリングされた平均販売価格と生産量の乗算によって選定合計値を確認します。本モデルは5つの実用的指標を追跡しており、EMSプロバイダーの報告済み収益とサービスックス、電子機器の出荷と新規受注、EMSの受注と残高、自動車・家電製品などのエンドマーケット生産、ならびに発表された能力または輸出の変化が含まれます。これらを合わせて、根本的な顧客需要を短期的な納品または供給制約から区別するのに役立てます。過去の市場および指標シリーズは多変量回帰で検証でき、調達、貿易、または能力の変化が生産とEMS収益の最近の関係を変える可能性がある場合はシナリオ分析が使用されます。セグメントシェアは、プロバイダーサービス、ビジネスモデル、製造プロセス、エンドユースプログラム、地域収益に関する証拠を比較し、結果として得られる配分が市場合計に合致することを確認することで構築されます。証拠が不完全な場合、最も近い裏付け可能な公開プロキシを使用し、仮定を文書化し、有界の代替案を検討することができます。関連する専門家へのインタビューは、定量的証拠を置き換えることなく各予測変数の役割と方向性を確認できます。
データ検証・更新サイクル
推計は独立したプロバイダー開示、業界出荷・受注シグナル、公生産・貿易データ、インタビュー証拠の全体にわたってトライアンギュレーションされ、各比較は地理、期間、単位、市場境界に整合されます。アナリストは異常な変動を調査し、差異をソース定義または報告期間に照らして調整し、承認前にインプット、計算、ナラティブの逐次レビューを完了します。材料上の説明のつかない差異、または新たな施設、買収、貿易措置、主要顧客プログラムが生じた場合には、ソースへの再問い合わせまたは的を絞ったフォローアップが促されます。証拠とモデルは年次で更新され、重要なイベントが生じた場合は更新サイクルの間にレビューされ、納品前に新たな事前納品パスで再確認されます。
Mordor Intelligenceのエレクトロニクス製造サービス市場規模と他の公表推計との比較
公表された推計は、カウントされる取引・製品および需要モデル化に用いられるインプットによって異なる場合があります。エレクトロニクス製造サービス市場は、OEMに向けた電子製品およびサブアセンブリの生産において第三者の受託・設計主導型メーカーがグローバルに得る年間益を測定します。
主要な差異要因には、本調査の定義された対象範囲と市場固有のモデリング上の選択が含まれます。本モデルは5つの実用的指標を追跡しており、EMSプロバイダーの報告済み収益とサービスミックス、電子機器の出荷と新規受注、EMSの受注と残高、自動車・家電製品などのエンドマーケット生産、ならびに発表された能力または輸出の変化が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 7,065億米ドル(2027年) | |
| グローバルリサーチファームA | 6,485.1億米ドル(2025年) | 2025年時点のベースとして、この推計は本レポートの2027年の値7,065億米ドルを8.2%下回っており、2年後の数値です。より早い測定年度と上昇する予測パスがこの推計を後年の合計を下回る位置に置いています。 |
| グローバルリサーチファームB | 6,268億米ドル(2026年) | 2026年時点のベースとして、この推計は本レポートの2027年の値7,065億米ドルを11.3%下回っており、1年後の数値です。より早い測定年度と上昇する予測パスがこの推計を後年の合計を下回る位置に置いています。 |
Mordor Intelligenceの推計は独立したプロバイダー開示、業界出荷・受注シグナル、公式生産・貿易データ、インタビュー証拠の全体にわたってトライアンギュレーションされ、各比較は地理、期間、単位、市場境界に整合されます。
レポートで回答される主要な質問
エレクトロニクス製造サービス市場の規模と成長見通しはどうですか?
規模は2027年の7,065億米ドルから2032年までに9,835億米ドルに拡大し、2027年から2032年にかけてCAGR 6.84%で成長すると予測されています。
電子機器の委託生産の需要を牽引しているものは何ですか?
OEMの外注と、メキシコにおける製造拡大が委託組立の需要を支えています。
電子機器アウトソーシングにおいて最大のエンドユースグループはどれですか?
家電製品が2026年の売上の38.74%を占め、自動車が2027年から2032年にかけてCAGR 8.8%で最も速く成長すると予測されています。
電子機器の委託製造の主要プロバイダーはどの企業ですか?
主要プロバイダーには、Benchmark Electronics Inc.、Hon Hai Precision Industry Co., Ltd.(Foxconn)、Flex Ltd.、Sanmina Corp.、Pegatron Corp.が含まれます。
電子機器製造請負業者の主な運営上の制約は何ですか?
Plexusは2026年7月に一部の部品で品薄状態が生じていると報告しました。さらなる不足は部品コストを押し上げ、操業を中断させる可能性があります。
委託電子機器産業をリードしている地域はどこですか?
アジア太平洋地域が2026年の売上の56.67%を占め、2027年から2032年にかけてCAGR 7.2%が予測される最も速く成長する地域です。