
収穫機械市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
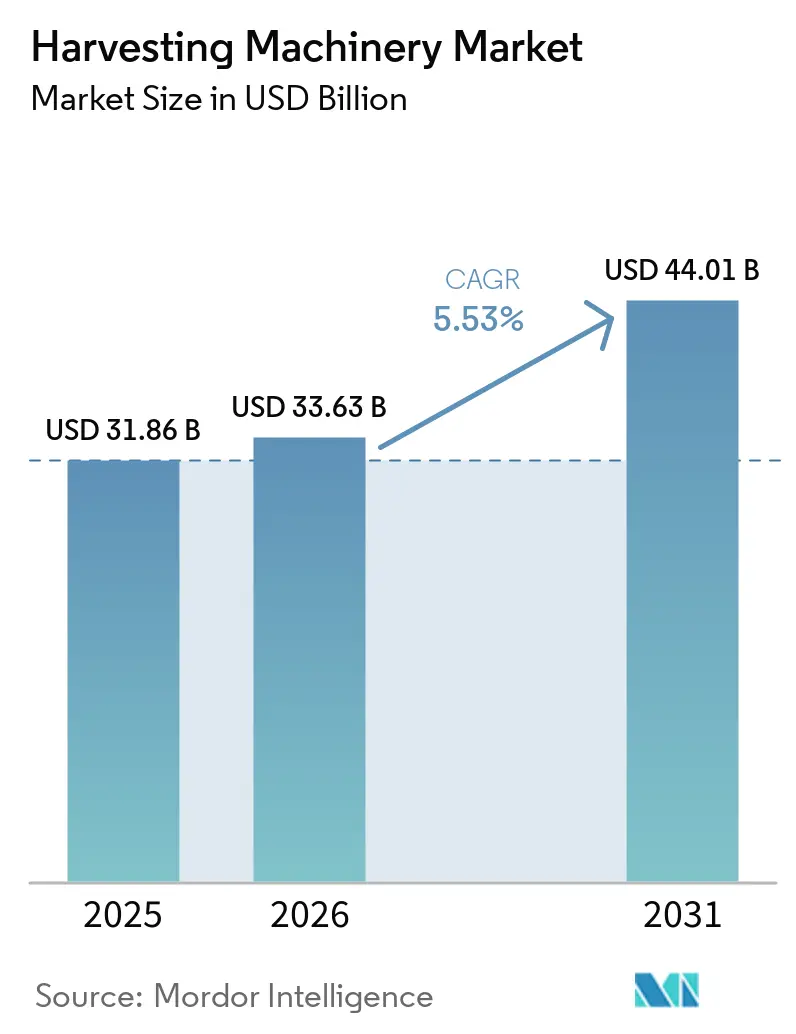
| 市場規模 (2026) | 33.63 十億米ドル |
| 市場規模 (2031) | 44.01 十億米ドル |
| 成長率 (2026 - 2031) | 5.53 % |
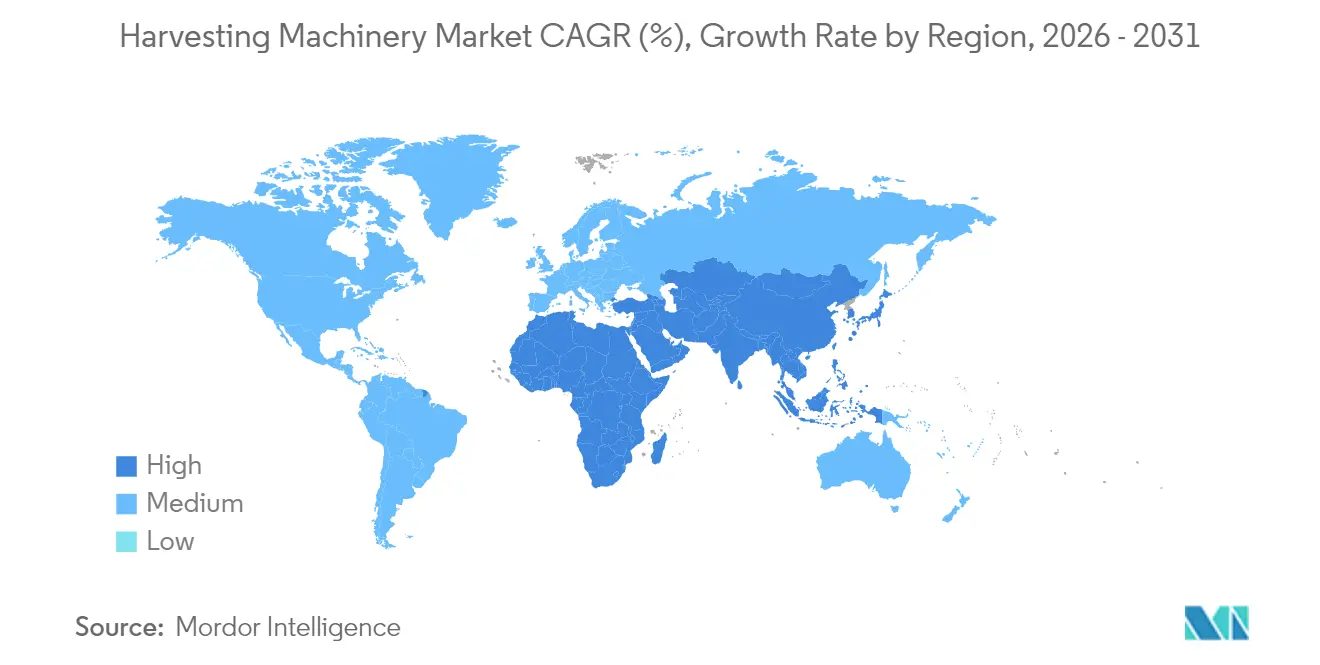
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
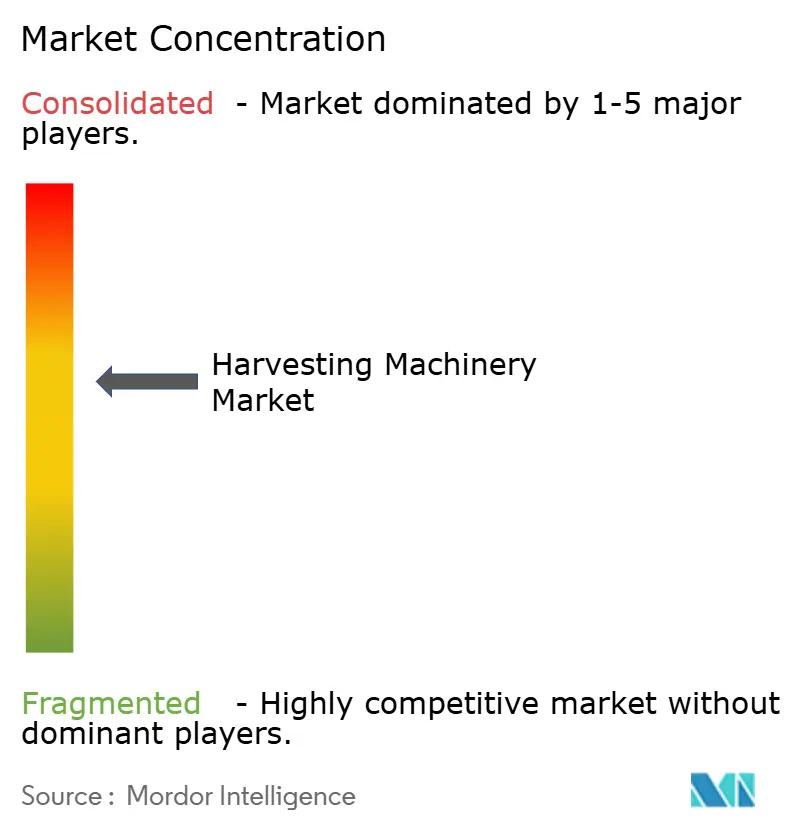
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる収穫機械市場分析
収穫機械市場規模は2025年に319.86億米ドル(31.86 ビリオン 米ドル)と評価され、2026年の336.3億米ドル(33.63 ビリオン 米ドル)から2031年には440.1億米ドル(44.01 ビリオン 米ドル)に達すると推定されており、予測期間(2026年〜2031年)のCAGRは5.53%です。成長は、着実な機械化の進展、精密農業の普及、および労働依存度を低減する自律機能の登場によって牽引されています。アジア太平洋地域が引き続き需要の中心であり、中東・アフリカ地域は補助金プログラムおよびコントラクト収穫モデルが定着するにつれて最も急速な伸びを示しています。ディーゼルエンジンが依然としてパワートレインを支配していますが、ハイブリッド・電動ソリューションの二桁成長は、排出規制の強化と歩調を合わせた重要な転換を示しています。特に特産作物の台頭に代表される作物の多様化が、高度な機械の用途基盤を拡大し、データ駆動型サービス提供における新たな収益源を創出しています。
主要レポートのポイント
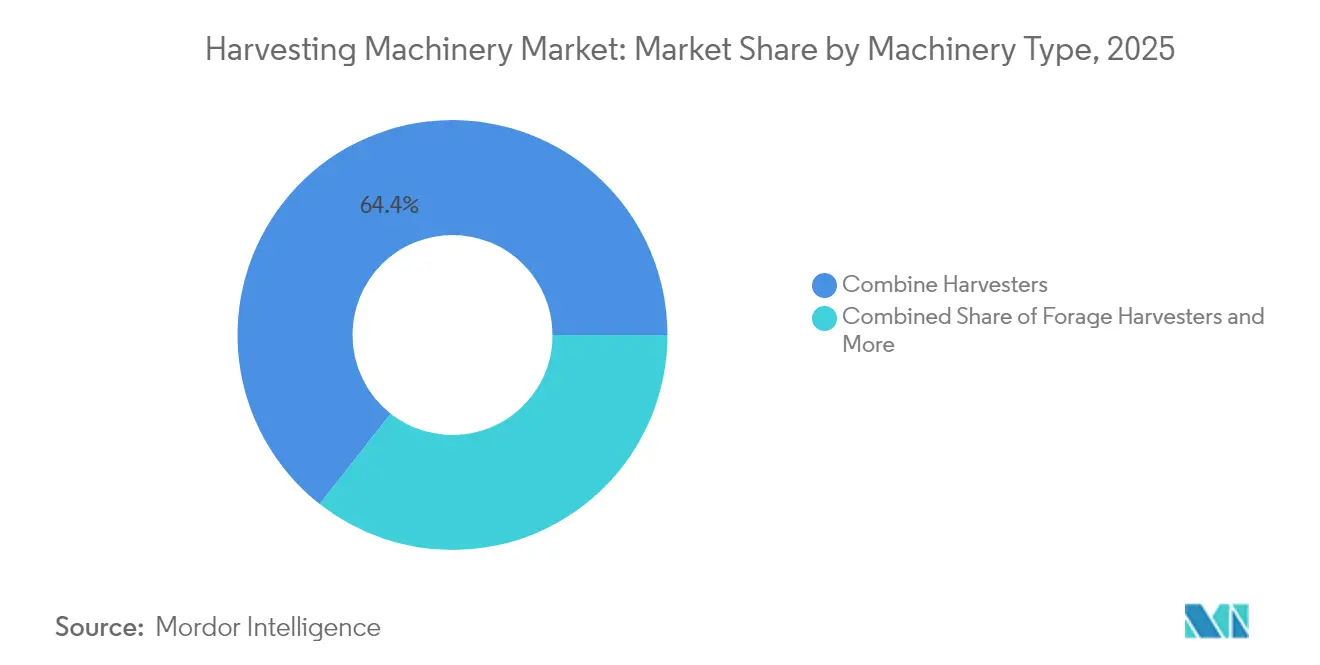
- 機械タイプ別では、コンバインハーベスターが2025年に64.40%の収益シアをリードし、サトウキビハーベスターは2031年にかけてCAGR 7.39%で拡大すると予測されています。
- 動力源別では、ディーゼルエンジンが2025年の収穫機械市場シェアの91.20%を占め、ハイブリッド・電動ユニットは2026年から2031年にかけてCAGR 11.30%で増加すると予測されています。
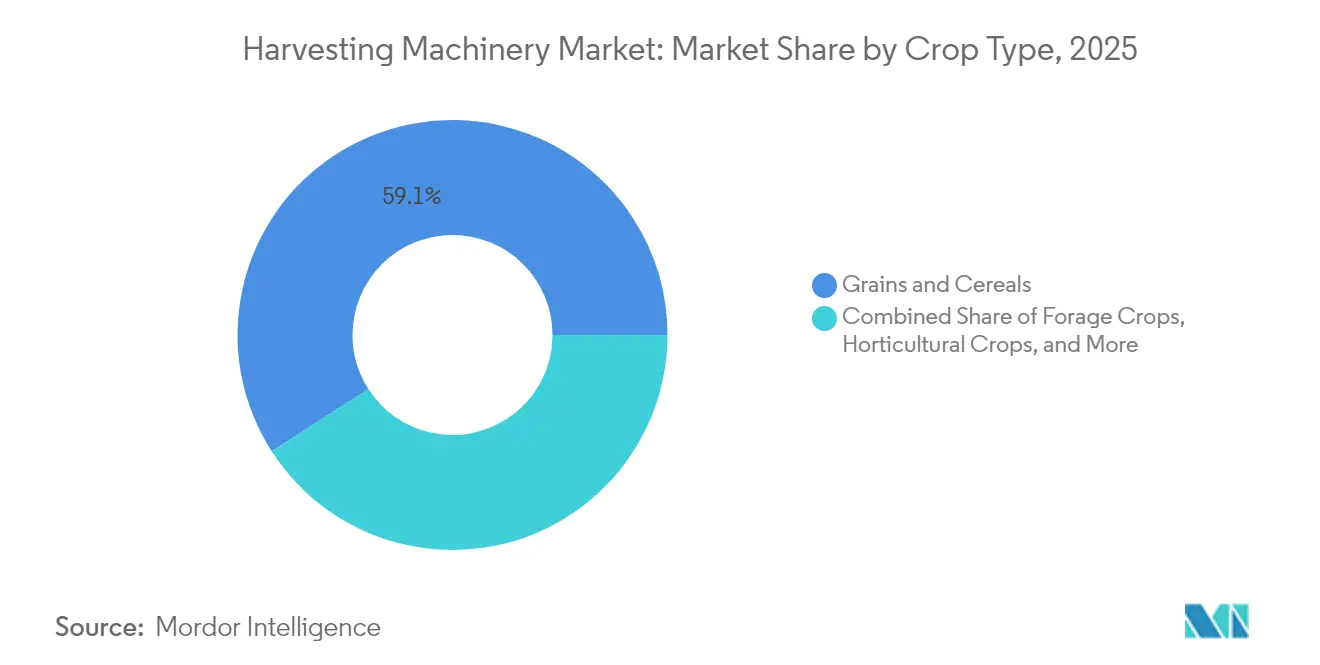
- 作物タイプ別では、穀物・シリアルが2025年の収穫機械市場規模の59.10%を占め、特産作物は2031年にかけてCAGR 8.55%で拡大しています。
- 地域別では、アジア太平洋地域が2025年の収穫機械市場の44.60%を占め、中東・アフリカ地域が2026年〜2031年のCAGR 7.62%で最も成長の速い地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
収穫機械市場のドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 大容量コンバインハーベスターへの需要増加 | +1.2% | アジア太平洋 | 中期(2~4年) |
| 政府のインセンティブが途上国における機械化を加速 | +0.9% | アフリカ、南米、南アジア | 長期(4年以上) |
| 労働力不足と賃金インフレが自動化を推進 | +0.8% | 北米、欧州、オーストラリア | 短期(2年以内) |
| コントラクトハーベスティングビジネスモデルの拡大 | +0.7% | グローバル | 中期(2~4年) |
| 精密農業とテレマティクスのハーベスターへの統合 | +0.6% | 北米、欧州、および先進アジア市場 | 中期(2~4年) |
| 設備投資負担を軽減するOEMファイナンシングおよびリースプログラム | +0.5% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
大容量コンバインハーベスターへの需要増加
中国とインドでは、大規模農場クラスターの出現と政策立案者が近代的な機器への補助金を投入するにつれ、機械収穫が勢いを増しています。高スループットのコンバインで収穫される広大な作物は、収穫後の損失を低減し、穀物品質を向上させ、植付けサイクル間のターンアラウンド時間を短縮します。規模、技術、政策のこの融合により、中期を通じてコンバインのアップグレードにおける同地域のリーダーシップが維持されると予測されています。
途上国における機械化を加速する政府インセンティブ
公共部門の補助金、税額控除、および低利融資が収穫機械市場を再形成しており、特にアフリカおよび南米の一部地域でその傾向が顕著です。国家機械化ロードマップは現在、ハーベスターをトラクターと並んで優先し、収穫後の損失削減と食料安全保障目標に不可欠なものとして位置付けています。複数の国が補助金を国内組立条件に連動させており、グローバルブランドにノックダウン施設の設立とアフターサービス支援のための地元パートナーとの連携を促しています。
労働力不足と賃金インフレが自動化を推進
季節的な移住パターンが変化し、競合する産業がより高い賃金を提供する高賃金経済圏では、農業労働力の供給が逼迫しています。北米と欧州における農業平均賃金コストは近年の季節に二桁上昇し、収益性を侵食し、農業者が手作業の作業員をセルフレベリング、自動操舵、そして最終的には無人ハーベスターに置き換えることを余儀なくさせています。
精密農業とテレマティクスのハーベスターへの統合
現代のハーベスターは走行するデータハブとして機能し、収量、水分、機械の健全性指標をリアルタイムで収集しています。クラウド接続は分析プラットフォームにデータを供給し、翌シーズンの植付け処方と施肥量を微調整することで、収穫と投入計画の間のループを閉じます。高度なビジョンシステムが走行速度と脱穀設定をその場で調整し、穀物の損傷と燃料消費を削減します。
収穫機械市場の抑制要因影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い初期費用対小規模農家の収入水準 | -0.8% | アフリカ、南アジア、南米 | 中期(2~4年) |
| 商品価格の変動が機械購入を抑制 | -0.7% | グローバル | 短期(2年以内) |
| アフリカおよび中東における販売店・サービスネットワークの限界 | -0.5% | アフリカ、中東 | 長期(4年以上) |
| ディーゼル排出に関する環境上の懸念 | -0.4% | 欧州、北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い初期費用対小規模農家の収入水準
現代のコンバインは30万米ドルから50万米ドルの費用がかかる場合があり、ほとんどの小規模農家の手の届かない金額です。アフリカと南アジアの分散した農地保有は機械の稼働率を低下させ、回収期間を長引かせます。深刻な資金調達のギャップが技術導入の格差を広げ、燃料と穀物品質において性能が劣る老朽化した高排出機械の二次市場を維持させています。
アフリカおよび中東における販売店・サービスネットワークの限界
収穫期間中の機器のダウンタイムは収量の向上を帳消しにする可能性があります。販売店の少ない拠点と不十分な道路インフラが対応時間と部品物流コストを増大させます。農業者は現在世代の輸入品より性能が劣っても、より単純でローカルにサービス可能な機械を選ぶことが多いです。成功は、サービスモデルを地域の農業カレンダーに合わせ、店頭での待ち時間を短縮する部品ハブを構築することにかかっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
収穫機械市場セグメント分析
機械タイプ別:
コンバインハーベスターがリードコンバインハーベスターは2025年に最高の収益を生み出し、収穫機械市場の64.40%を占めました。センシングモジュールおよびオートメーションパッケージの継続的な改善により、オペレーターは脱穀・分離・清掃の調整のほとんどをソフトウェアに委ねることが可能となり、燃料を節約しながらスループットを向上させています。このコストベネフィットの優位性が、労働市場の逼迫に直面する商業農場における代替需要を牽引しています。手作業による刈り取りによる収量損失の増大に加え、健康・安全規制が、これらの地域における自走式サトウキビ機械の導入根拠を強化しています。
一方、サトウキビハーベスターは量的には小規模ながら、ブラジル・インド・タイが機械化サトウキビの作付面積を拡大するにつれて、2031年にかけてCAGR 7.39%を記録すると予測されています。手作業による刈り取りによる収量損失の増大に加え、健康・安全規制が、これらの地域における自走式サトウキビ機械の導入根拠を強化しています。メーカーは狭畦レイアウト・急斜面・湿潤土壌に対応したサトウキビ専用モデルを開発し、ビレット長の均一性および排出ファン速度を報告するテレマティクスを統合しています。こうした作物特化型の改良がプレミアム価格設定を支えています。酪農飼料品質に不可欠なフォレージハーベスターは、オペレーターが精密チョップ長制御およびサイレージ接種剤アプリケーターを備えたモデルへアップグレードするにれて、中一桁台の成長を維持しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


動力源別:
ディーゼル優位の中で電動化への移行が加速ディーゼルエンジンは、比類のないエネルギー密度と広大な給油ネットワークのおかげで、2025年に収穫機械市場シェアの91.20%を維持しました。ハイブリッドおよび完全電動プラットフォームは、バッテリーコスト曲線の低下と粒子状物質排出に関する規制上限の強化に伴い、CAGR 11.30%で進展しています。電動およびハイブリッドセグメントの収穫機械市場規模は2030年までに成長すると予測されており、静粛な運転とゼロローカル排出が農業上および地域社会上の利点を提供する高付加価値スペシャルティ作物でのパイロットプログラムによって推進されています。早期採用者は可動部品の削減による低いメンテナンス費用を報告しており、回生ブレーキとパワーアシストシステムが日々の燃料または電力使用量を削減しています。
作物タイプ別:
穀物優位の中でスペシャルティ作物がイノベーションを牽引穀物・シリアルは2025年の世界収益の59.10%を占め、南北アメリカ、欧州、オーストラリアにわたる大規模コンバインの既存設備基盤を反映しています。それにもかかわらず、スペシャルティ作物(果物、野菜、ナッツ)が成長のエンジンであり、CAGR 8.55%で拡大しています。繊細な農産物は、熟度を検出するマシンビジョンシステム、打撲を避けるロボットグラップル、および採取間に自己洗浄するエンドエフェクターを必要とします。このような技術への投資は急増しており、農業者は労働力不足と生鮮市場における品質プレミアムを理由として挙げています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の収穫機械市場
アジア太平洋地域は収穫機械市場の44.60%を占め、2031年まで世界平均を上回るペースで成長を続けている。中国における農地の急速な集約化およびインドにおける契約収穫フリートの拡大が、継続的なフリート更新を促進している。中国の省レベルの補助金は対象機械コストの最大30%を還付しており、国家の収量改善目標に沿った精密誘導モデルへの技術選択に影響を与えている。
中東・アフリカの収穫機械市場
中東・アフリカは2026年から2031年にかけてCAGR 7.62%で最も急成長している地域である。各国政府は穀物自給の確保および小規模農家システムで20%を超えることもある収穫後損失の削減を目的として機械化を優先している。部品への輸入関税免除および協同組合フリートへの信用保証は、規模の効果を活用することを目的としている。中東は、施設型農業および政府支援による砂漠農業がハウス栽培トマト、葉物野菜、ナツメヤシ向けの特殊収穫機を必要とする新興地域であり続けている。投資インセンティブおよびフリーゾーン物流は、多国籍ブランドが地域流通ハブを設置することを促し、リードタイムのギャップを縮小し部品供給を促進している。
北米・欧州の収穫機械市場
北米と欧州は世界販売の合計で約4分の1を占めるが、更新動態において異なる特徴を示している。北米の業者は既存フリートへの自律性および接続性の統合に注力しており、高度な機能を提供しながら資産寿命を延長するレトロフィットキットの増加につながっている。欧州は、厳格な排出規制および共通農業政策のインセンティブに導かれ、ハイブリッドおよび電動ユニットの採用を加速させている。

競合状況
収穫機械市場は中程度の集中度を特徴としています。Deere & Company、CNH Industrial、AGCO Corporationが合わせて世界販売の50%以上を占めています[3]AGCO Corporation、「2024年第2四半期決算発表」、farm-equipment.com。彼らの規模の優位性は研究開発予算、自社ファイナンシング、販売店リーチに及んでいますが、それぞれが農業収入の循環的な軟化による収益圧力に直面しています。Deereは2024年に71億米ドルの純利益を報告し、前年から大幅に減少し、2025年にはさらなる減少を示唆しました。
技術的差別化が中核的な競争の場となっています。市場リーダーはAI対応の収穫設定、収量監視センサー、クラウドベースの農業ポータルに投資しています。衛星画像会社やテレマティクス専門家とのパートナーシップがデータセットを拡大し、予知保全を強化しています。特定の作物や自律ナビゲーションを対象とするスタートアップは、既存企業がロードマップを加速するためにライセンス供与または買収するニッチなソリューションを提供しています。
サービスイノベーションも同様に重要です。販売店は現在、稼働時間保証、遠隔診断、および農業アドバイスと機械性能分析を組み合わせたサブスクリプションベースのソフトウェアパッケージを提供しています。コントラクトハーベストサービスプロバイダーは、低いライフタイムコスト、迅速な部品配送、クロスブランドの車両管理ツールを重視する影響力のある購買者として台頭しています。
収穫機械業界リーダー
Deere & Company
CNH Industrial N.V
AGCO Corporation
CLAAS KGaA mbH
Kubota Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
本レポートで取り上げた収穫機械市場企業
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation
- CLAAS KGaA mbH
- Kubota Corporation
- Mahindra & Mahindra Ltd.
- Yanmar Co., Ltd.
- SDF Group (Same Deutz-Fahr)
- Tractors & Farm Equipment Ltd.

市場機会と将来展望
自律性と高度なセンシングは、特に労働力の確保と品質損失が深刻な特産作物において、従来の大容量穀物収穫を超えたプレミアムアップグレードの経路を支えています。Deere & Companyによる2025年5月のSentera買収(空中スカウティングをジョン・ディア・オペレーションズ・センターに統合するため)、および高価値作物における自律性に特化したGUSS Automationの完全買収(2025年8月)は、OEMが収穫に隣接するデータと自動化をコア機器ワークフローに組み込もうとしていることを示しています。EICアクセラレーー賞を受賞した自律型柑橘類収穫ロボットや2026年に発表された果樹園ロボットの検証研究など、査読済みおよび助成金支援によるロボット工学の活動も、OEMパートナーシップ・アタッチメント・サービスプロバイダーフリートを通じて製品化可能な作物特化型収穫ソリューションのパイプラインを示しています。
新興市場におけるサービスインフラおよび部品供給においては、アフリカおよび中東で指摘された参入障壁として、さらなる拡大の余地があります。このギャップは、OEMおよびディーラーが機械仕様だけでなく、稼働率・部品物流・ファイナンシングで競争する機会を生み出しています。ジョン・ディアが2026年1月にインディアナ州ヘブロンへの新たな部品流通センター着工を発表したことは、アフターマーケットの準備態勢と迅速なフルフィルメントの見返りを強調するものであり、OEMは子会社および地域ハブを通じて成長地域でのローカルフットプリントの構築を続けています。現代のコンバインは30万〜50万米ドル(300,000〜500,000 米ドル)の機器コストベースを持つことから、バンドルフイナンシング・テレマティクス対応の予防保全・コントラクト収穫フリート管理は、異なる農場規模にわたる稼働率と普及率を高める実践的な手段であり続けています。
収穫機械市場における最近の業界動向
- 2026年3月:Deere & CompanyはTarter USAと提携し、米国内でFrontierブランドのフレックスウィングロータリーカッターを製造することとした。収穫機の発売ではないものの、現地生産と実装機器の入手性拡大は、ディーラーの取扱量や、農場全体の機械化パッケージに関する購買判断に影響を与えうるバンドル機器提案を支えるものである。
- 2025年5月:Deere & CompanyはSenteraを買収し、John Deere Operations Centerに空中圃場スカウティングを統合した。この統合により、収穫時期、収量結果、機械利用率を判断するためのデータ基盤が強化され、ソフトウェア連携型の機器エコシステムへの移行が一層進んでいる。
- 2024年4月:AGCOとTrimbleは合弁事業を完了し、PTx Trimbleを設立した。これにより、精密農業機能を専用プラットフォーム下に統合した。この動きは、収穫性能やサービス収益に直結する統合ガイダンス、接続性、農学的ワークフローに関する競争圧力を高めている。


収穫機械市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、市場は収穫時に作物を刈り取り・持ち上げ・脱穀・裁断するために使用される新規製造収穫機械のグローバル価値として定義されています。主要な畑作物および特産作物の農場内収穫向けに販売される自走式・トラクター装着式・牽引式機器を対象としています。
対象外:中古機器の販売、レンタルフリート、収穫前の農機具、ならびにベーラーや乾燥機などの収穫後ツールは除外されています。
セグメンテーション概要
- 機械タイプ別
- コンバインハーベスター
- フォレージハーベスター
- その他のハーベスター(サトウキビハーベスター、ポテトハーベスター、ビートハーベスター、コットンハーベスターなど)
- 動力源別
- ディーゼル
- ハイブリッド・電動
- 作物タイプ別
- 穀物・シリアル
- 飼料作物
- 園芸作物
- スペシャルティ作物(サトウキビ、綿花、その他)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場境界の設定、一貫した国別・作物別マップの構築、および農場活動を収穫機器需要に結びつける再現可能なシグナルの収集に使用されました。FAOSTATの作物生産・面積シリーズ、USDA及びその他農業省の刊行物、機械カテゴリーに関する国連コムトレードの貿易フロー、および入手可能な国別農業機械化・労働統計などの公開データセットを活用しました。
価格および出荷の前提を裏付けるため、メーカーの年次報告書・投資家向けプレゼンテーション・製品カタログ、ならびに播種・収穫期間・代替サイクル・技術変化に関する業界団体および信頼性の高い報道も参照しました。並行して、企業財務および特許分析に関する有料サブスクリプションを活用し、収益エクスポージャーのクロスチェック、イノベーション強度のモデル化、主要製品変更のタイミングの確認を行いました。これらのソースは例示的なものであり、データ収集・検証・明確化のために他にも多数の参考資料を使用しています。
一次インビューおよびサーベイ
一次調査は、デスクの前提を検証し、特に平均販売価格・自走式と牽引式ユニット間のミックスシフト・作物カレンダーが四半期需要にどう反映されるかなど、各国で一貫して報告されていないギャップを埋めるために使用されました。インタビューには、アジア太平洋・欧州中東アフリカ・南北アメリカにわたるOEM側エグゼクティブ・地域ディストリビューターおよびディーラー・農場コントラクター・大規模農場オペレーターが含まれており、モデルが操業条件および購買行動の違いを反映するようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:14% | アジア太平洋:47% |
| 中位層:50% | 機能・ユニットリーダー:30% | 欧州中東アフリカ:31% |
| 小規模プレーヤー:18% | マネージャー:56% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は、主要生産国別の作物面積および生産量を、機械化普及率・標準的な機械生産性・代替タイミングを用いて収穫可能な需要プールに変換するトップダン構築から始まります。これらの需要量は、動力クラス・ヘッダー幅・自走式とトラクター装着式または牽引式の比率に応じて調整された地域別価格帯を適用することで価値に換算されます。
合計値の現実性を保つため、サンプリングされた出荷指標・チャネルからのユニット稼働率フィードバック・収穫エクスポージャーを分離するのに十分な報告が得られた一部サプライヤーの収益集計を用いた選択的なボトムアップ検証を実施しました。モデルで使用した主要インプットには、収穫面積トレンド・季節的収穫期間・農場労働力の確保と賃金圧力・ファイナンシングの利用可能性・平均販売価格の推移に影響する自動化機能の採用ペースが含まれます。
予測にあたっては、予想される作物生産見通し・農業機械化に対する政策支援・大量購入年後の代替サイクルの正常化を基軸としたシナリオ分析を使用しました。ある国のボトムアップデータポイントが欠如している場合は、農業条件および農場規模が類似する比較対象から普及率と価格のプロキシを適用し、インタビューフィードバックで方向性検証しました。
データ検証と更新サイクル
アウトプットは、作物生産の変化・機械貿易の動向・観察されたディーラー在庫の方向性などの独立したシグナルによるトライアンギュレーションを通じて検証され、既知の季節性と一致しない前年比の断絶がないかレビューされました。国レベルで大きな乖離が生じた場合は、普及率・価格帯・ミックスの前提を再確認し、公開データで説明できないギャップについては選定したインタビュー対象者への再連絡を行いました。
承認前に、別のアナリストがモデルをステップごとにレビューし、単位エラー・通貨タイミングの問題・機械カテゴリー間の二重計上を確認します。レポートは年次で更新され、重要なイベントが発生した際には中間更新が行われ、その後最終的な納品前チェックが完了することでクライアントが最新の見解を受け取れるようにしています。
Mordor Intelligenceの収穫機械市場規模と他の公表推計との比較
収穫機械の公表市場価値は、トピックラベルが同じように見えても、対象範囲の境界が異なる形で設定されること多く、比較に選択された年が必ずしも一致していないため、差異が生じることがあります。一方の推計が作物需要の観点から構築されているのに対し、もう一方が広範な機器バスケットの観点から構築されている場合、また価格が地域ミックスに紐付けられるのではなく単一のグローバル平均として扱われている場合にも差異が生じます。
収穫機関連機器カテゴリーの輸出入動向、および収穫強度を左右する作物面積・生産トレンドが、Mordor Intelligenceの推計を新規製造収穫機械のみに固定するためのチェックとなっています。これにより、隣接ツールや広範な収穫機器リストを混在させた数値とは自然に区別されます。ファイナンシングコストや機械の機能ミックスの変化が単一シーズン内で平均販売価格の前提をシフトさせる可能性があるため、基準年の通貨タイミングと更新頻度も重要です。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 319.86億米ドル(31.86 ビリオン 米ドル)(2025年) | |
| 業界出版社A | 483.0億米ドル(48.30 ビリオン 米ドル)(2025年) | 収穫アタッチメントおよびより広範な機器グループを取り込む可能性のある広義の定義を使用しており、中古・レンタル活動の除外について明示が少なく、報告合計値を押し上げています。 |
| コンサルタンシーレポートB | 325.1億米ドル(32.51 ビリオン 米ドル)(2024年) | 異なる基準年を使用し、コア収穫機械として一貫して扱われていないニッチ作物機械を含む広範な収穫機器リストを採用しており、地域別平均販売価格とミックスの正規化方法が不透明です。 |
3つの数値にわたって、差異の大部分は収穫機械として何がカウントされるか、および新規機器販売が隣接ツールやカテゴリーからどれだけ明示的に分離されているかに起因しています。対象範囲と価格ミックスを明示し、貿易・作物シグナルとクロスチェックすることで、市場合計値は再現しやすく、年度ごとに一貫して追跡しやすくなります。


レポートで回答される主要な質問
収穫機器市場の現在の規模はどのくらいですか?
収穫機器市場は2026年に336億3,000万米ドル相当であり、2031年までに440億1,000万米ドルに達すると予測されています。
どの機械タイプが世界収益を支配していますか?
コンバインハーベスターがリードし、2025年収益の64.40%を占め、継続的な自動化アップグレードによって支えられています。
ハイブリッドおよび電動ハーベスターはどのくらいの速さで成長していますか?
ハイブリッドおよび電動ソリューションは、排出規制と燃料節約目標に牽引され、2026年から2031年にかけてCAGR 11.30%で拡大しています。
アフリカが最も急成長している地域市場である理由は何ですか?
政府の機械化イニシアチブ、補助金プログラム、コントラクトハーベストモデルが、2026年~2031年のアフリカのCAGR 7.62%予測を支えています。
市場の主要企業はどこですか?
Deere & Company、CNH Industrial、AGCO Corporationが合わせて世界販売の半分以上を占め、それぞれが精密農業と自律性に多額の投資を行っています。
小規模農家にとっての採用の主な障壁は何ですか?
農場収入に対する高い初期機器コストが主要なハードルであり、協同組合所有と従量課金サービスモデルを促進しています。
最終更新日:



