
サウジアラビア データセンター サーバー市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
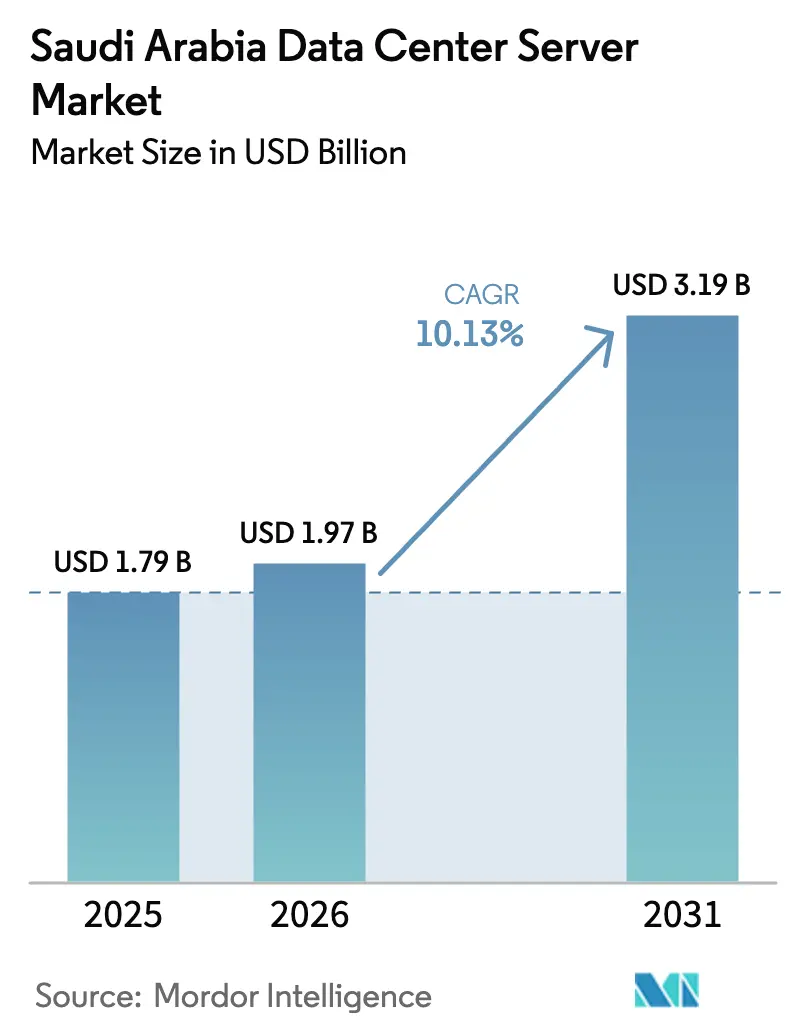
| 基準年の市場規模 (2025) | 1.79 十億米ドル |
| 市場規模 (2026) | 1.97 十億米ドル |
| 市場規模 (2031) | 3.19 十億米ドル |
| 成長率 (2026 - 2031) | 10.13 % |
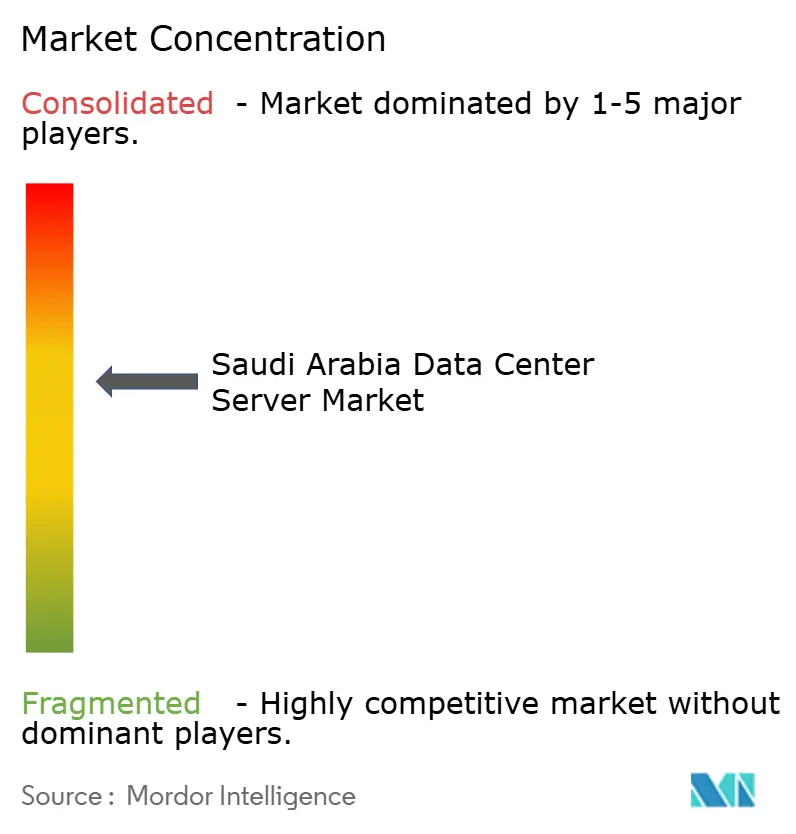
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア データセンター サーバー市場分析
サウジアラビア データセンター サーバー市場規模は2026年に19億7,000万米ドルと推定され、2025年の17億9,000万米ドルから成長し、2031年には31億9,000万米ドルに達する見込みで、2026年から2031年にかけて年平均成長率(CAGR)10.13%で成長しています。持続的な成長は、王国を湾岸地域のデジタルハブとして位置づけるビジョン2030に支えられており、データ居住義務規制および大規模なハイパースケール資本コミットメントが引き続き国内展開サーバーへの需要を加速させています。AIプロジェクトの増加、ソブリンクラウドの義務化、および経済特区における再生可能エネルギーインセンティブが組み合わさり、高密度・液冷システムへの調達パターンを再形成しています。比較的最近市場に参入したハイパースケール事業者は、従来の通信会社主導のデータセンター事業者を上回る支出を行い、収益をラックスケールGPUプラットフォームへとシフトさせています。一方、先進的な冷却コンポーネントにおける人材不足とサプライチェーンのギャップが近期の展開速度を抑制しているものの、サウジアラビア データセンター サーバー市場の長期的な拡大見通しを変えるものではありません。
主要レポートのポイント
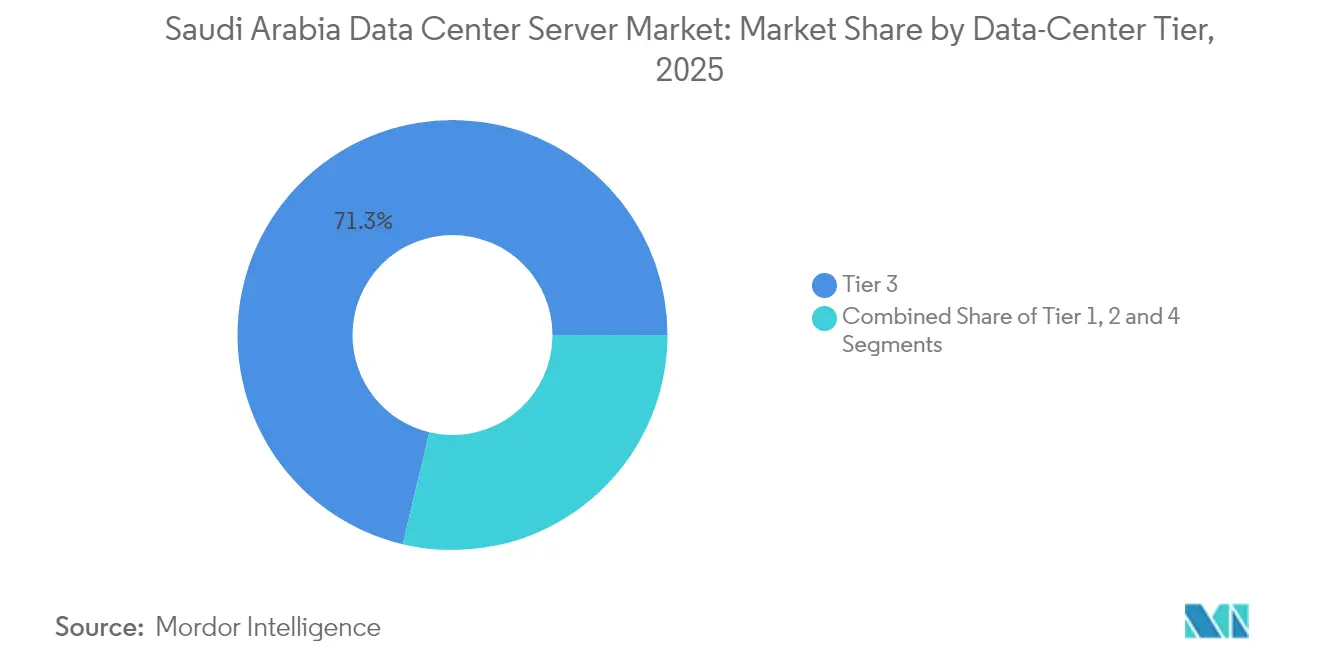
- データセンタータイア別では、タイア3施設が2025年のサウジアラビア データセンター サーバー市場シェアの71.28%を占め、タイア4が年平均成長率(CAGR)12.08%で最も急速に成長するタイアとなっています。
- フォームファクター別では、ハーフハイトブレードが2025年のサウジアラビア データセンター サーバー市場規模の62.74%を占め、クォーターハイトおよびマイクロブレードサーバーは年平均成長率(CAGR)10.36%で成長しています。
- アプリケーション別では、AI・機械学習ワークロードが2025年の市場収益の36.42%を占め、仮想化およびプライベートクラウドワークロードが2031年に向けて最も高い予測年平均成長率(CAGR)10.56%を示しています。
- データセンタータイプ別では、コロケーション施設が2025年に53.62%の収益シェアでリードし、ハイパースケールプロバイダーは2031年まで年平均成長率(CAGR)11.74%で拡大する見込みです。
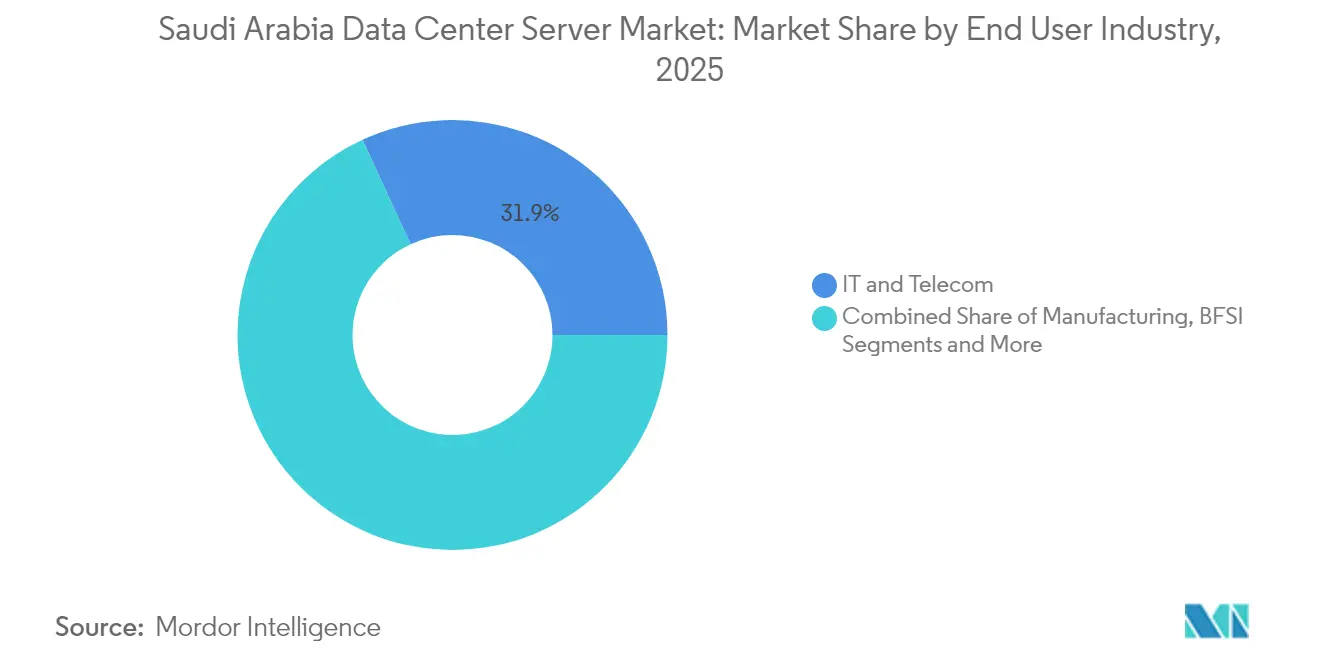
- エンドユーザー産業別では、IT・通信が2025年に31.88%のシェアを維持し、製造業およびインダストリー4.0ワークロードは年平均成長率(CAGR)10.96%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
サウジアラビア データセンター サーバー市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率(CAGR)予測への影響(約%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ハイパースケールクラウドプロバイダー投資の加速 | +2.8% | 全国規模、リヤド・ジッダ・ダンマームに集中 | 中期(2〜4年) |
| 政府主導のデジタルトランスフォーメーション(ビジョン2030およびスマートシティ) | +2.1% | 全国規模、NEOMおよびレッドシープロジェクトで早期成果 | 長期(4年以上) |
| 5GおよびIoTトラフィックの急速な成長 | +1.7% | 都市部中心、農村部へ拡大 | 短期(2年以内) |
| AI・機械学習およびHPCワークロードへの需要増加 | +2.4% | 全国規模、リヤドのテクノロジーコリドーに集中 | 中期(2〜4年) |
| データ居住義務規制 | +1.8% | 全国規模、特に政府およびBFSIセクター | 短期(2年以内) |
| 経済特区における再生可能エネルギー価格インセンティブ | +0.9% | 経済特区、NEOM、産業都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールクラウドプロバイダー投資の加速
ハイパースケールのコミットメントは、サウジアラビア データセンター サーバー市場の資本マップを塗り替えました。AWSは新たなクラウドゾーンに53億米ドルを割り当て、MicrosoftはAramco Digitalとセクター特化型クラウドでパートナーシップを締結し、Google Cloudはラックスケールの液冷GPUクラスターを必要とするローカルパートナーシップを確立しました。[1]Armada、"「Aramco、Armada、およびMicrosoftが世界初の産業用分散クラウドの展開に向けて協力」、armada.aiこれらの展開は、コンピューティング密度を最大化しワット毎テラフロップスを削減するために、マイクロブレードおよびクォーターハイトアーキテクチャを優先しています。コスト回収モデルは規模の経済を中心に据えており、全体的なユニット需要が増加する中でも従来ベンダーのマージンに圧力をかけています。複数のグローバルプラットフォームの競合参入は、したがってハードウェア供給を拡大させると同時にコモディティ化させています。
政府主導のデジタルトランスフォーメーション(ビジョン2030およびスマートシティ)
ビジョン2030は、NEOMの50億米ドルのネットゼロAIファクトリーから全国的なクラウドファースト指令に至るまで、あらゆるメガプロジェクトにデジタルインフラを組み込んでいます。サウジデータ・AI機構はデータ主権規則を施行し、国内サーバー需要の安定的な確保を保証しています。リヤドおよびジッダのスマート交通コリドーに設置されたエッジノードは、大量のカメラストリームおよび公共安全分析を処理し、10万人の国民が政府資金によるICTスキルアップ研修に登録されて新施設の人員を確保しています。その結果、サウジアラビア データセンター サーバー市場は現在、砂漠気候でもコンピューティング密度を損なわずに稼働できる、エッジ強化型・再生可能エネルギー駆動型の設計を優先しています。DataVoltとのNEOMの50億米ドルのAIファクトリーパートナーシップは、メガプロジェクトが再生可能エネルギーシステムとハイパフォーマンスコンピューティングクラスターを統合した特殊なサーバー構成への需要をいかに創出しているかを示す好例です。[2]NEOM、'DataVoltとNEOMが地域初のネットゼロAIファクトリーを開発。' neom.com
5GおよびIoTトラフィックの急速な成長
通信事業者は、20ミリ秒未満のレイテンシーを要求する自動運転車のテレメトリー、産業オートメーション、およびAR・VRサービスをサポートするために、堅牢なマイクロブレードを展開しています。インダストリー4.0を活用する製造工場は、予知保全のためにローカルで処理しなければならないセンサーデータの洪水を生み出しています。サウジアラビア データセンター サーバー市場は、したがって非従来型のデータホール環境での稼働が可能な、小型フォームファクターで高コア数のユニットへの需要増加を目の当たりにしています。
AI・機械学習およびHPCワークロードへの需要増加
ソブリンAI支出が王国全体のサーバー構成を形成しています。HUMAINは18,000基のNVIDIA Blackwell GPUを調達し、AramcoのDammam-7スーパーコンピューターは貯留層シミュレーションのために55.4ペタフロップスを提供しています。新たなアラビア語大規模言語モデルの取り組みは、直接液冷を備えたペタスケールクラスターを必要としています。医療画像診断向けのヘルスケアAIおよび不正検知向けのBFSI AIが、超低レイテンシーを備えたGPU高密度サーバーへの需要を高めています。サウジアラビア データセンター サーバー市場は、その結果、施設全体の電力および冷却アップグレードを必要とする、電力消費の大きいアクセラレーター搭載ラックへと傾いています。
制約の影響分析*
| 制約 | 年平均成長率(CAGR)予測への影響(約%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| データセキュリティ侵害件数の増加 | -0.8% | 全国規模、特に政府およびBFSIセクターに影響 | 短期(2年以内) |
| 次世代サーバーハードウェアの高い設備投資(CAPEX) | -1.2% | 全国規模、中小企業の展開に大きな影響 | 中期(2〜4年) |
| バイリンガル(アラビア語・英語)データセンター人材の不足 | -0.9% | 全国規模、特殊なAIおよびHPC職種で深刻 | 長期(4年以上) |
| 液冷コンポーネントのサプライチェーン遅延 | -0.7% | 全国規模、ハイパースケールおよびAI重点展開に影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
データセキュリティ侵害件数の増加
サイバーインシデントの増加により、サウジアラビア通貨庁はハードウェアレベルのセキュリティモジュールおよび暗号化ドライブを義務付けています。コンプライアンス対応によりサーバーの部品表コストが15〜20%増加し、EAL4+認証基準を満たすグローバルベンダーが少数に限られるため、調達サイクルが長期化しています。[3]サウジアラビア通貨庁、"「サウジアラビア通貨庁サイバーセキュリティフレームワーク」、sama.gov重要な国家インフラに求められるエアギャップ構成は、隔離を維持するために冗長クラスターがプロビジョニングされるため、資本支出をさらに膨らませています。
次世代サーバーハードウェアの高い設備投資(CAPEX)
GPUアクセラレーテッドノードのコストは従来のx86サーバーの最大5倍に達します。液冷および高密度電力配分のための追加支出25〜30%と組み合わさると、多くの企業、特に中小企業はリフレッシュサイクルを遅らせます。この価格差により、一部の企業はOPEXベースのパブリッククラウドへと移行し、直接的なハードウェア需要を抑制し、サウジアラビア データセンター サーバー市場の成長曲線の傾きに影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイア別:ミッションクリティカルワークロードがタイア4の採用を促進
タイア3施設は2025年の出荷量の71.28%を獲得し、サウジアラビア データセンター サーバー市場規模に中間層優位のプロファイルをもたらしています。企業は完全なフォールトトレランスのプレミアムなしに同時保守性を評価しています。しかし、AIトレーニングパイプラインおよび高価値トランザクションに不可欠なタイア4ラックは年率12.08%で成長しています。国家AIサービスに99.995%の可用性を義務付ける政府方針がこのシフトを加速させています。予測期間中、ハイパースケールキャンパスおよび金融データセンター内のタイア4クラスターは、サービスレベル契約が厳格化するにつれてタイア3のシェアを侵食すると予想されます。
タイア1およびタイア2からの継続的な移行が明らかです。レガシーウェブホスティングワークロードはマルチテナントのタイア3ホールに再プラットフォーム化され、低リスクの開発・テスト環境はパブリッククラウドで稼働するケースが増えています。サウジアラビア データセンター サーバー産業は、したがって、ネットゼロ義務に沿った再利用水ループおよびグリッド連携UPSシステムを備えたタイア4設計の将来対応に一層の注意を払っています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


フォームファクター別:マイクロブレードがエッジ展開で普及
ハーフハイトブレードは2025年に収益の62.74%を占め、混合エンタープライズ負荷における汎用性を示しています。しかし、クォーターハイトおよびマイクロブレードノードは、通信事業者およびスマートシティインテグレーターがエッジにコンピューティングを展開するにつれて、年平均成長率(CAGR)10.36%で成長する見込みです。これらの小型ブレードはセンサーと推論の距離を短縮し、交通分析および産業制御にとって重要です。サウジアラビア データセンター サーバー市場規模におけるエッジクラスのマイクロブレードは、したがって5Gの高密度化とともに拡大すると予測されています。
SupermicroのDataVoltとのラックスケールパートナーシップは、シャーシレベルの液冷と100kWラックを組み合わせており、フォームファクターの進化が熱管理イノベーションとどのように連動しているかを示しています。フルハイトブレードは単一サーバーのピークパフォーマンスタスクに引き続き関連性を持ちますが、密度最適化されたマイクロブレード設計と比較するとニッチな存在です。
アプリケーション・ワークロード別:仮想化の成長にもかかわらずAI・機械学習がリード
AI・機械学習ワークロードは2025年に展開コンピューティングの36.42%のシェアをすでに占めています。ソブリンAIファクトリーおよび言語モデル研究がマルチノードGPUクラスターを消費するため、このシェアは2031年まで持続する見込みです。並行して、中規模企業がインフラを近代化し抽象化を活用して利用率を向上させるにつれて、仮想化およびプライベートクラウドワークロードが年平均成長率(CAGR)10.56%で拡大しています。このデュアルダイナミクスは、アクセラレーター搭載型とCPU中心型の両方の製品群(SKU)にわたって安定した需要を支え、サウジアラビア データセンター サーバー市場をさらに多様化させています。
ハイパフォーマンスコンピューティング(HPC)はエネルギーおよびアカデミア分野に集中したままであり、ストレージ重視のアーカイブノードは規制上の保存規則を満たすために成長しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:ハイパースケールがコロケーションの優位性に挑戦
コロケーションは2025年に53.62%のシェアを保持し、独自サイトを構築せずにコントロールを望む企業から恩恵を受けています。しかし、グローバルクラウドが王国固有のリージョンを展開し次世代GPU注文の大部分を吸収するにつれて、ハイパースケールのフットプリントは年平均成長率(CAGR)11.74%で拡大しています。この進化は、クラウド仕様に対応するODMスタイルのホワイトボックスサプライヤーのサウジアラビア データセンター サーバー市場シェアを直接押し上げています。
エンタープライズおよびエッジのマイクロデータセンターは、レイテンシーまたは主権が共有インフラを禁じる場所では戦略的に重要なニッチとして残っています。通信事業者は現在、ハイパースケールの侵食に対抗するためにマネージドクラウドおよびインターコネクトサービスをバンドルし、メガホールをキャリアニュートラルハブとして再配置しています。
エンドユーザー産業別:製造業が成長リーダーとして台頭
ITおよび通信組織は依然として2025年の出荷量の31.88%を占めていますが、AramcoおよびNEOMが予知保全、ロボティクス、および品質管理AIを組み込むにつれて、製造業およびインダストリー4.0ワークロードが年平均成長率(CAGR)10.96%で加速しています。これらの展開は決定論的レイテンシーと堅牢な設計を必要とし、特殊なサーバー製品群(SKU)を工場フロアに引き込んでいます。サウジアラビア データセンター サーバー産業は、したがって純粋なITリフレッシュサイクルへの依存度が低い、多様化した需要基盤を獲得しています。
BFSIの採用はオープンバンキング規制および高速決済インフラから恩恵を受け、GPU対応の不正検知クラスターを促進しています。医療のデジタル化は画像診断専用アクセラレーターを追加し、政府および防衛は専用鍵管理ハードウェアを備えた堅牢なソブリンノードを優先しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
リヤドは国内サーバーラック出荷の主要シェアを占め、省庁データセンター、財政本部、およびハイパースケールクラウドゾーンの大部分を収容しています。ジッダは国際海底ケーブルを活用し、ホスピタリティおよび巡礼支援スマートシティプロジェクトにまで広がる物流主導の需要を有しています。ダンマームおよび東部州は産業の中心地を代表し、石油化学およびエネルギーのHPCクラスターが地下モデリングおよび製油所最適化シミュレーターを稼働させています。
NEOMは50億米ドルのDataVolt AIファクトリーとともに北部の成長拠点を導入しています。稼働開始後、この施設だけでサウジアラビア データセンター サーバー市場規模を大幅に押し上げ、特にオンサイト再生可能エネルギーで駆動する液冷GPUスレッドに貢献するでしょう。アルコバル、タイフ、メディナなどの二次都市は、デジタル化政策が外部に波及するにつれてミニハブを採用し始めていますが、電力冗長性と人材プールの限界によりシェアは抑制されています。
地域分布は、したがってリヤド中心のトポロジーから、海底ケーブルの陸揚げ地点、産業コリドー、およびスマートシティクラスターに沿ったマルチハブネットワークへと進化しています。この分散化は新たなエッジノードの機会を生み出し、サウジアラビア データセンター サーバー市場を非従来型の地域へと拡大させています。
規制環境
サウジアラビアは、複数の機関からなる枠組みを通じてデータセンターおよびクラウド運用を規制しており、これが国内サーバー調達の方向性を形成している。通信・宇宙・技術委員会(CST)は、2024年1月1日から施行されているデータセンターサービス規制を執行し、4つのカテゴリー(Qualifying、Limited、Standard、Advanced)を持つプロバイダー登録制度を運用している。登録は3年間有効で更新規定があり、料金は無料であり、エネルギー管理や持続可能性計画などの要件を含む。データガバナンス要件は、個人データ保護法(PDPL)の下でサウジデータ・AI庁(SDAIA)によって強化されており、一方で国家サイバーセキュリティ庁(NCA)はクラウドサイバーセキュリティ管理を定め、現地でホスティングされる必要のあるソブリンおよび規制対象ワークロードに対するコンプライアンス要求を高めている。
ICT規則を超えて、大規模なデータセンター開発は、エネルギー省やサウジ電力規制庁(SERA)などの機関を通じて、国家の電力・インフラ計画とますます連携するようになっている。この連携により、サイトおよび機器の意思決定において、電力供給力、効率性、持続可能性に関する文書の重要性が高まっている。ライセンスと管理の枠組みが相まって、事業者はコンプライアンスに準拠し監査可能なハードウェア構成へ向かうよう促され、業界政策で求められる場合にはセキュリティモジュールや暗号化ストレージが含まれ、より厳しいエネルギーおよび報告制約の中で性能要件を満たす高密度システムへの需要が支えられている。
競合環境
サウジアラビア データセンター サーバー市場は中程度の集中度を示しています。中国ベンダーのHuaweiおよびInspurは、価格競争力のある垂直統合プラットフォームで既存企業に挑戦しています。ODMサプライヤーであるSupermicro、Quanta、およびWiwynは、クラウド仕様のカスタム製品群(SKU)を充足することで急速に拡大し、しばしば従来の販売代理店を迂回しています。
戦略は垂直化へと傾いており、ベンダーはエネルギーセクター固有の危険区域認定キャビネット、またはハードウェアルートオブトラストを備えたフィンテックグレードのブレードを開発しています。DataVoltのSupermicroのラックスケールGPUシステムへの200億米ドルの発注はこのピボットを体現しており、グローバルサプライチェーンとコンプライアンスノウハウを橋渡しできる地元本社のシステムインテグレーターの台頭をもたらしています。一方、バイリンガルエンジニアの不足により、ベンダーと大学の共同アカデミーが将来の人材確保のために推進されています。
今後制定予定のグローバルAIハブ法をめぐる規制の不確実性は、外国の管轄下で運営される「データ大使館」を許可することで競争ルールを変える可能性があります。居住法に違反することなくソブリンエンクレーブを保証できるベンダーは、サウジアラビア データセンター サーバー市場において差別化されたポジショニングを確保するでしょう。
________________________________________
サウジアラビア データセンター サーバー産業リーダー
Dell Technologies
Hewlett Packard Enterprise
IBM Corporation
Lenovo Group Ltd
Cisco Systems Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
明確な機会の一つは、サウジアラビア国内でのAI最適化およびソブリン対応可能なコンピュートの構築であり、名前の付いた国家プログラムと容量目標によって支えられている。MCITとSDAIAは、2030年までにデータセンター容量1.5GWという国家目標を発表しており、2026年時点で60を超えるデータセンターが稼働し、投資総額は160億サウジアラビア・リヤルを超え、2025年の稼働ITロードは440MW(2021年の68MWから増加)に達している。キャンパスがシェル容量からフィット済みホールへ移行するにつれ、サーバー需要はGPU密度の高いラック、液冷対応プラットフォーム、CSTのプロバイダー義務、PDPLガバナンス、NCAクラウド管理に沿った安全な構成に集中しており、特に公共部門ワークロードやHUMAINのようなソブリンAI取り組みで顕著である。
第二の機会は、中核ハブを超えて拡大する事業者にとって、リードタイムとコンプライアンス上の摩擦を軽減するインフラのローカライゼーションおよび展開モデルである。証拠は、リヤド(企業・政府)、ジェッダ(紅海ケーブルゲートウェイ)、東部州(産業需要とガルフ接続性)にわたる急速な容量増強と多様化を示している。この組み合わせは、複数拠点・複数ティアで認定可能な標準化されたサーバープラットフォームへの需要、およびスマートシティや産業ワークロード向けのエッジノードへの需要を支えている。CST登録カテゴリー、エネルギー管理要件、持続可能性計画の組み合わせは、特に液冷コンポーネントや専門人材が制約となっている場合において、コンプライアンスに準拠したサーバー構成を熱・電力設計と組み合わせて提供するサプライヤーや統合業者にとっての余地を生み出している。
最近の業界動向
- 2026年7月:Quantum Switch Tamasuk(QST)は、2026年までに300MWのデータセンター容量を開発・運営するための事業原則協定にMCITと署名した。この取り組みは、サウジアラビアのデジタル野心に沿って容量を拡大し、政府支援によるハイパースケール展開への支持を示すものである。
- 2026年7月:サウジ電気通信会社(STC)とHumainは、Center3を通じてデータセンター合弁会社を設立するための覚書に署名し、1GW容量(当初250MW)を目標としている。この協業は、国内でのハイパースケールおよびAIワークロードの展開を加速させ、国内および国際的なパートナーシップを活用して容量を迅速に拡大する。
- 2026年6月:MagnAI(Magna AI)とEmaar Executive Companyは、ソブリンAIデータセンターおよびAIファクトリーインフラの計画、開発、提供に関する戦略的協業に署名した。この提携は、ソブリンAIコンピュートの基盤と現地データ常駐能力を強化する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、サウジアラビア国内に設置されたデータセンターに導入されるサーバーの価値を対象としており、事業者主導および企業主導の施設における新規導入とリフレッシュ購入を含む。数値は米ドルで機器レベルで計上されている。
対象外項目:データセンターの建設および内装関連項目(電力、冷却、ラック、建築工事)、および、より広範なデータセンター支出に含まれる可能性のあるソフトウェアおよびマネージドサービスは除外している。
セグメンテーション概要
- データセンタータイア別
- タイア1および2
- タイア3
- タイア4
- フォームファクター別
- ハーフハイトブレード
- フルハイトブレード
- クォーターハイト・マイクロブレード
- アプリケーション・ワークロード別
- 仮想化およびプライベートクラウド
- ハイパフォーマンスコンピューティング(HPC)
- 人工知能・機械学習およびデータ分析
- ストレージ中心型
- エッジ・IoTゲートウェイ
- データセンタータイプ別
- ハイパースケール・クラウドサービスプロバイダー
- コロケーション施設
- エンタープライズおよびエッジ
- エンドユーザー産業別
- BFSI
- ITおよび通信
- ヘルスケアおよびライフサイエンス
- 製造業およびインダストリー4.0
- エネルギーおよびユーティリティ
- 政府および防衛
- その他のエンドユーザー
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、サウジアラビアにおけるサーバー購買を促進する供給、需要、投資シグナルの事実的基盤を確立するために使用される。通信・宇宙・技術委員会の刊行物、サウジ中央銀行の指標、統計総局の発表、サウジ知的財産庁の特許検索結果、およびITUの接続性統計などの公的・公式ソースを確認し、デジタル普及とインフラ構築活動を把握する。
このモデルは、会社の年次報告書、投資家向け資料、プレスリリース、信頼できる業界メディア、および入手可能な調達通知からの事業者・サプライヤーのシグナルによって裏付けられる。出荷タイミングと価格帯に関する前提をより精緻化するために、会社財務・インテリジェンス、ニュースおよび財務、特許データベース、および選択的な輸出入出荷レベルのビューについて有料サブスクリプションも利用する。ここに記載されているデスクソースは例示であり、データ収集、検証、明確化のために追加の公開参照資料も確認した。
一次インタビューおよび調査
一次調査は、データセンター事業者や大口購買者がサーバー注文をどのように計画しているか、および構成にどのような変化が生じているか(CPUとGPUの比率、メモリ集約度、ストレージ接続)を明確にすることに重点を置いている。サウジアラビアの主要拠点にわたるデータセンター事業者、システムインテグレーター、ディストリビューター、企業ITリーダーの組み合わせと対話し、需要要因、一般的な取引構造、現実的なリフレッシュサイクルを検証し、ギャップが発生した場合には最も感度の高い前提を再確認する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:27% | CXO:14% |
| ミドルティア:59% | 機能/部門責任者:27% |
| 中小規模プレーヤー:14% | マネージャー:59% |
市場規模算定と予測
規模算定は、データセンター容量増強と稼働ITロードの見通しをサーバー需要に変換し、それを現実的な構成レベルの価格設定を用いて米ドルに変換するトップダウン方式から始まる。計算の追跡可能性を維持するため、発表済みおよび建設中のデータセンター容量、一般的なラック密度、仮想化の集約度、高性能コンピュートノードの割合、平均的な更新サイクル、および購入を年度間で変動させる可能性のある輸入主導のリードタイムを入力に含める。
これらの結果は、チャネル出荷のサンプル集計、システムインテグレーション取引フロー、フォームファクター別のASPと台数の照合など、選択的なボトムアップ近似によって裏付けられる。特定のティアやアプリケーションで明確な公開指標が不足している場合は、インタビューからの制限された範囲を用いてギャップを処理し、容量および利用率の制約と照らして検証する。予測は、容量パイプライン、クラウド導入の速度、AI関連のコンピュート集約度が業界の回答者と合意された主要な推進要因となる、単純な多変量ビューに支えられたシナリオ分析を用いて実施される。
データ検証と更新サイクル
出力は複数のシグナルにわたる三角測量によって検証され、最終承認の前に異常値が調査される。容量増強、調達タイミングのパターン、一般的な構成変化などの独立したチェックに対して、暗示されるサーバー数と価値を比較し、その後、価格やミックスの誤りを検出するために年度間の分散チェックを実施する。
多段階のレビューが社内で完了し、前提がインタビューで合意された範囲を超えて移動した場合や、重要な発表が展開タイミングを変える場合には再接触が行われる。レポートは年次で更新され、大規模な容量発注、政策変更、または供給制約が見通しを大幅に変える場合には中間更新が行われる。提供前には、クライアントが最新の更新済みビューを受け取れるよう、最終レビューが実施される。
Mordor Intelligenceのサウジアラビアデータセンターサーバー市場推定値と他の公開推定値との比較
サウジアラビアのデータセンターサーバーに関する公開市場価値は、用語がソースによって異なって定義されており、インフラ構築サイクルの間に価格とタイミングの前提が急速に変化するため、大きく異なって見えることがある。差異は通常、機器バスケットに含まれるもの、ハイパースケール注文の扱い方、そして値が出荷、導入、契約締結のどの段階で捉えられているかによって生じる。
この市場で一般的なギャップの要因は、サーバー支出をデータセンター建設支出全体と混同することであり、これにより電力や冷却が追加され、合計が過大評価される可能性がある。もう一つの要因は、アクセラレータを多く搭載したシステムが現行の高性能構成で価格設定されているか、レガシーな企業向けリフレッシュ価格を用いて平均化されているかであり、これは拡張期における価値を過小評価する可能性がある。この差は、大規模な容量発注の変更後に推定値が再確認されない場合にも拡大するため、当社の規模算定では、最終数値が確定する前に、サーバーのみのバスケットと展開のタイミングを明示的に維持している。このモデリングの選択は、Mordor Intelligenceのアプローチで採用されている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.79 B (2025) | |
| 業界誌A | USD 1.33 B (2024) | より広範なデータセンター市場の文脈を用い、その上で想定されるITインフラのシェアを適用しており、高性能構成が増加する年にはサーバー価値を希薄化させる可能性がある。 |
| 業界概況B | USD 3.90 B (2030) | 2030年までのデータセンター市場全体の投資を追跡しており、IT機器と施設の資本支出を混合しているため、サーバーのみの支出を分離していない。 |
表全体を見渡すと、主な要点は、推定値がサーバーのみ、ITインフラのみ、またはデータセンター投資全体のいずれであるか、そして価格設定が新しいコンピュートミックスを反映しているかによって数値が変動するということである。需要を容量と展開タイミングに固定し、その後インタビューフィードバックによって価格設定とリフレッシュサイクルをストレステストすることで、最終的な推定値は再現可能であり、実際の調達行動と照らし合わせやすい状態が保たれる。


レポートで回答される主要な質問
サウジアラビア データセンター サーバー市場の現在の規模はどのくらいですか?
市場は2026年に19億7,000万米ドルと評価されており、2031年までに31億9,000万米ドルに達する見込みです。
最大のシェアを持つサーバーワークロードセグメントはどれですか?
AI・機械学習ワークロードがソブリンAIイニシアチブおよび大規模GPU展開に牽引され、2025年収益の36.42%でリードしています。
最も急速に拡大しているデータセンタータイアはどれですか?
フォールトトレランスが重要になるにつれて、タイア4施設が2031年まで年平均成長率(CAGR)12.08%で最も高い成長を示しています。
サウジアラビアでマイクロブレードサーバーが普及している理由は何ですか?
5G、スマートシティアプリケーション、および産業用IoT向けのエッジコンピューティングが、マイクロブレードが提供するコンパクトで高密度なフォームファクターを必要としています。
最終更新日:
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設市場。
- データセンター冷却市場 全地域における冷却を、冷却技術、冷却コンポーネント、施設タイプ別に分類。
- サウジアラビア ハイパースケールデータセンター市場 サウジアラビアのハイパースケール拠点を、施設タイプ、コンポーネント、ティア別に分類。
- サウジアラビア データセンターストレージ市場 サウジアラビア全体のストレージ需要を、ストレージ技術、ストレージタイプ、施設タイプ別に網羅。
- サウジアラビア データセンター冷却市場 サウジアラビア全体の冷却需要を、冷却技術、タイプ、エンドユーザー業界別に網羅。
- サウジアラビア データセンター物理セキュリティ市場 サウジアラビア全域における物理セキュリティの需要を、ソリューションタイプとサービスタイプ別に網羅しています。
- サウジアラビア人工知能(AI)データセンター市場 サウジアラビアのAI施設を、施設タイプ、コンポーネント、ティア別に分類。
- サウジアラビアのデータセンタープロセッサ市場 サウジアラビア全体のプロセッサー需要を、プロセッサータイプ、アプリケーション、アーキテクチャ別に網羅。
- シンガポール データセンターラック市場 シンガポールのラックを、ラックサイズ、ラック高さ、ラックタイプ別に分類。
- サウジアラビア データセンター建設市場 サウジアラビアの建設を、ティア別に分類。



