
ルート最適化ソフトウェア市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
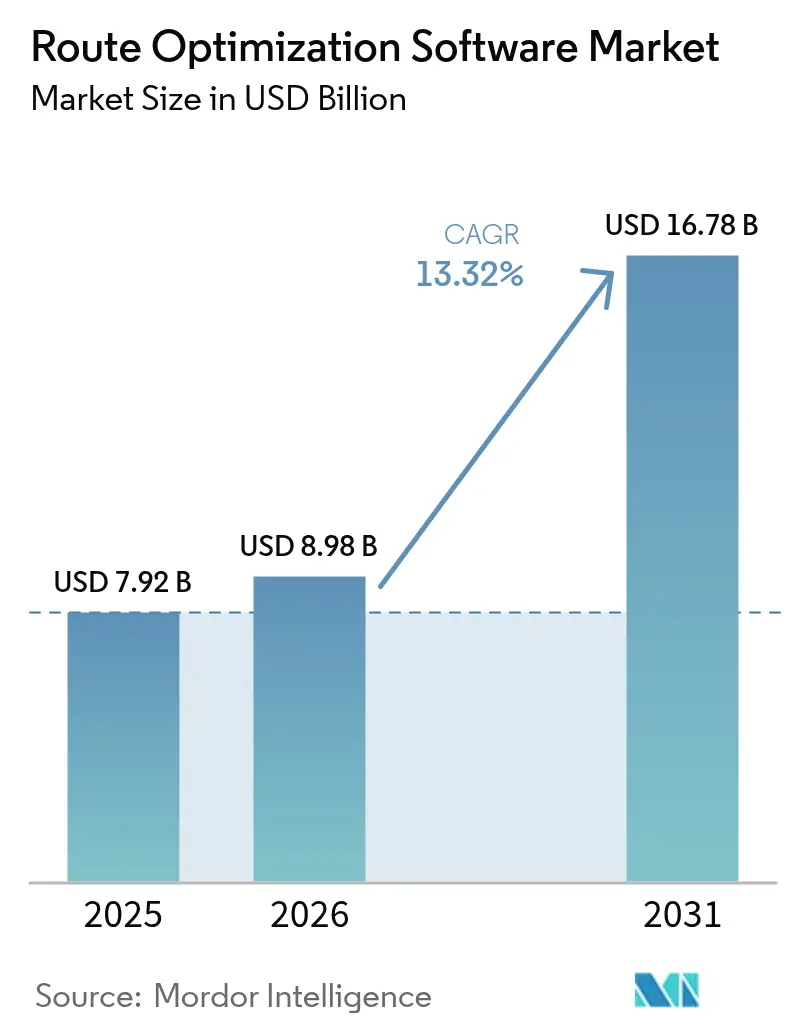
| 市場規模 (2026) | 8.98 十億米ドル |
| 市場規模 (2031) | 16.78 十億米ドル |
| Growth Rate (2026 - 2031) | 13.32 % |
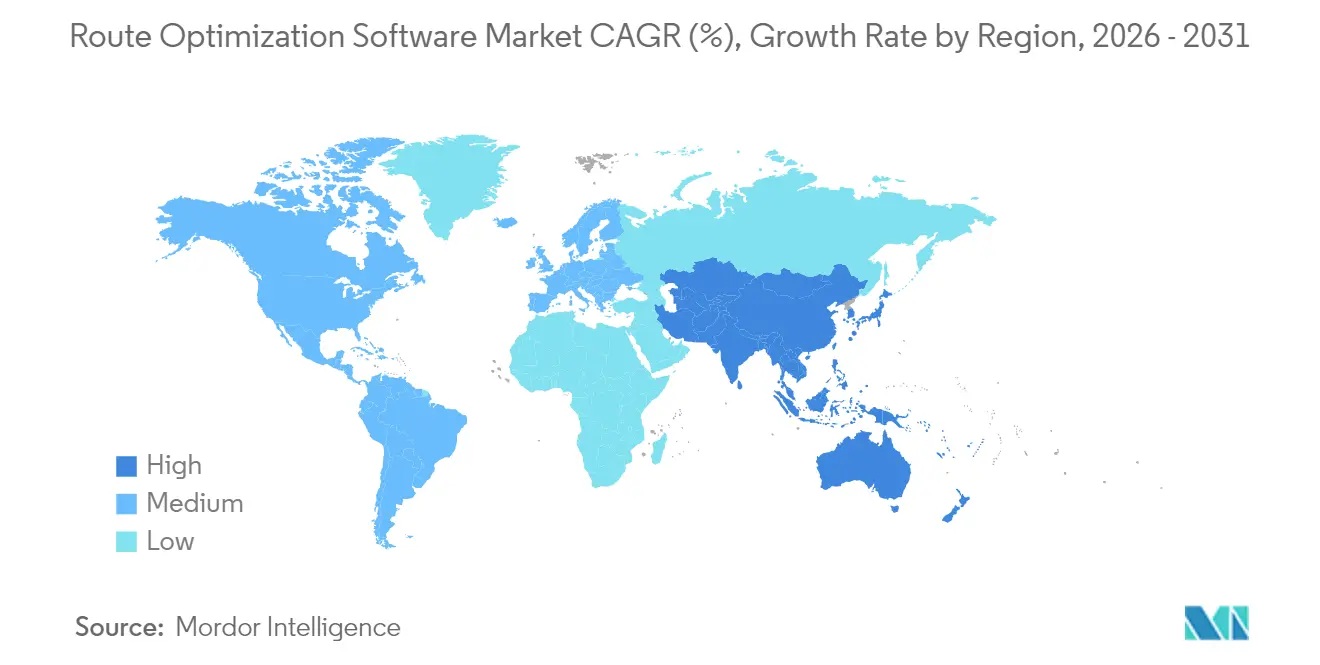
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
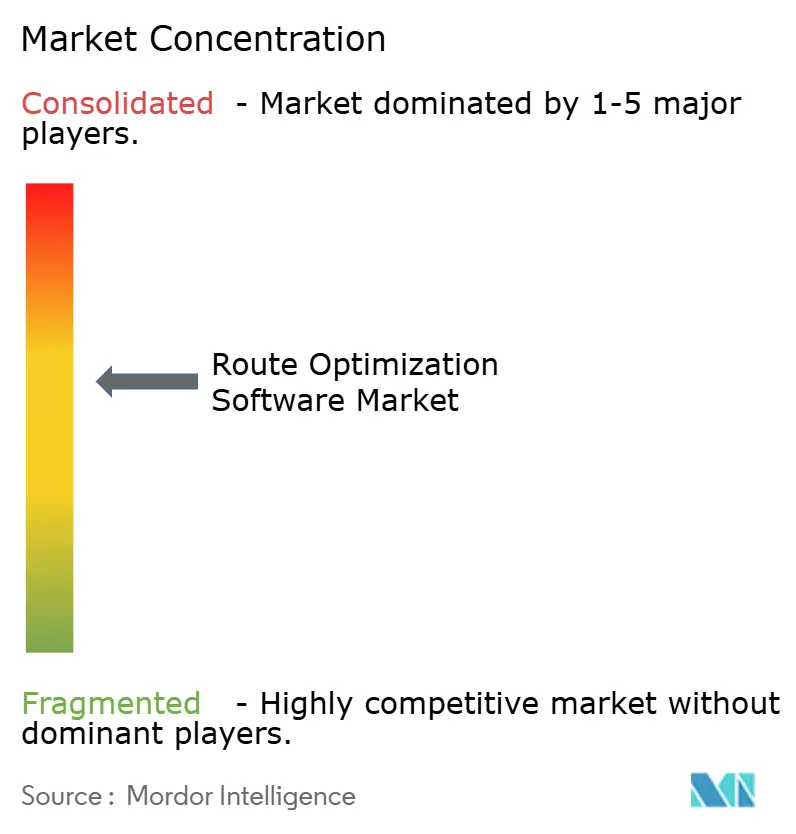
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるルート最適化ソフトウェア市場分析
ルート最適化ソフトウェア市場規模は2025年に79.2億米ドルと評価され、2026年の89.8億米ドルから2031年には167.8億米ドルに達すると推定されており、予測期間(2026年〜2031年)中に13.32%のCAGRで成長します。継続的なeコマースの成長、人工知能の統合、および慢性的なドライバー不足が物流経済を再形成し、自動化されたルート計画エンジンの世界的な採用を促進しています。クラウドネイティブプラットフォームは展開時間を短縮し、5G接続はアイドルマイルと残業コストを削減するサブ秒単位のトラフィック再計算を可能にします。低排出ゾーン規制、テレマティクスとAIの融合、および国家スマート物流プログラムが、フリートが環境目標と労働制約への準拠を求める中で需要を増幅させています。商業的なソリューションは予測メンテナンス、ドライバー安全分析、および車両非依存の最適化機能をますますバンドルするようになっており、ルートソフトウェアをラストマイルオーケストレーションのコントロールタワーへと変貌させています。
主要レポートのポイント
- ソリューションコンポーネント別では、ソフトウェアプラットフォームが2025年のルート最適化ソフトウェア市場規模において62.15%の収益シェアをリードし、一方でサービスは2031年まで14.08%のCAGRで拡大しています。
- エンドユーザー業種別では、オンデマンドフードデリバリーが2031年まで最も速い15.03%のCAGRを記録し、小売およびFMCGが2025年のルート最適化ソフトウェア市場シェアの31.25%を占めました。
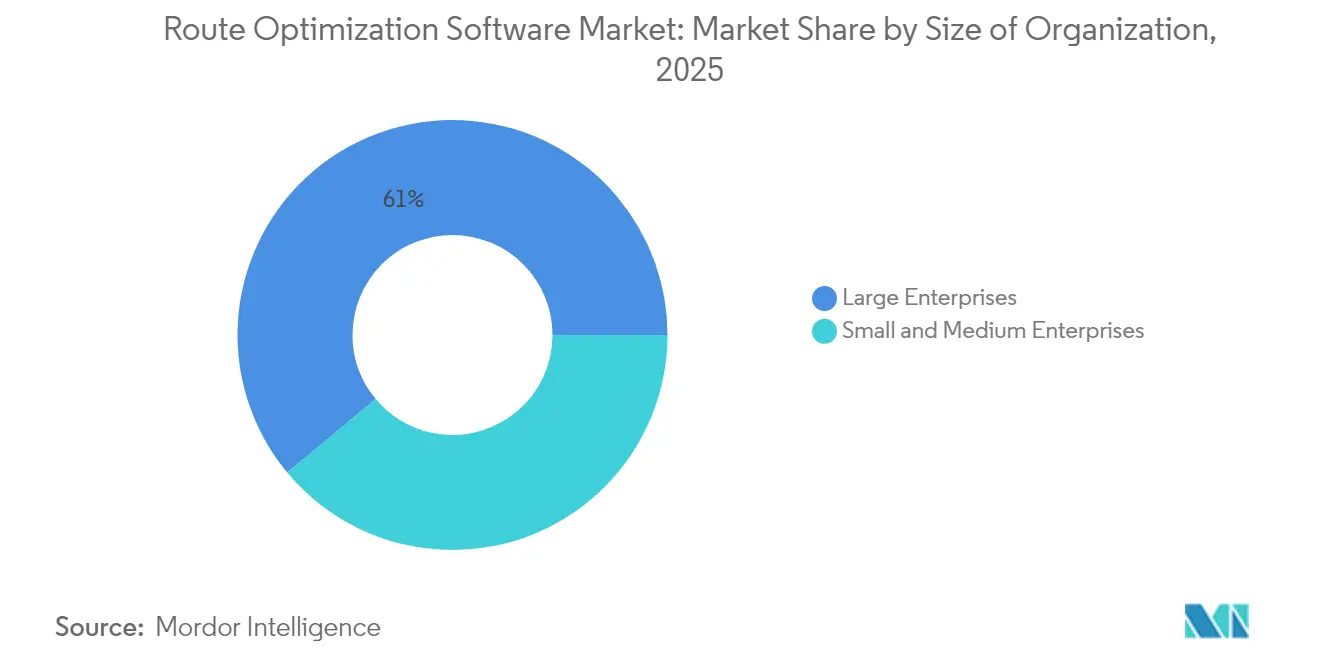
- 組織規模別では、大企業が2025年のルート最適化ソフトウェア市場規模の61.05%を占め、一方で中小企業は2031年まで最高の14.12%のCAGRを記録しています。
- 展開モード別では、クラウドソリューションが2025年のルート最適化ソフトウェア市場シェアの65.74%を占め、2031年まで13.95%のCAGRで進展しています。
- 地域別では、北米が2025年のルート最適化ソフトウェア市場において38.05%の収益シェアを獲得し、一方でアジア太平洋地域は予測期間において14.82%のCAGRで拡大する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| eコマース小包量の爆発的成長 | +3.2% | 北米およびアジア太平洋地域に集中したグローバル | 短期(2年以内) |
| 都市低排出ゾーンによるドライバー支援義務 | +2.1% | 欧州および一部の北米都市 | 中期(2〜4年) |
| ギグエコノミーフリートのための5G対応リアルタイム最適化 | +1.8% | アジア太平洋地域がコア、北米への波及 | 中期(2〜4年) |
| テレマティクスとAI搭載ルートエンジンの融合 | +2.5% | グローバル | 長期(4年以上) |
| 中小企業採用者のTCOを低下させる動的価格モデル | +1.4% | 先進市場での早期採用を伴うグローバル | 短期(2年以内) |
| 国家スマート物流プログラム(例:EU DTLF、インドULIP) | +1.7% | 欧州およびアジア太平洋地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
eコマース小包量の爆発的成長
eコマースの小包は年間数十億個規模に急増し、従来のハブアンドスポークモデルを崩壊させ、ソフトウェアプロバイダーは厳しい時間枠内で数百万の動的配送地点を処理することを余儀なくされています。Amazonだけで2024年に50億個以上の荷物を処理し、在庫の近接性、マイクロフルフィルメントセンターの位置、およびリアルタイムの交通予測を調整するアルゴリズムの必要性を浮き彫りにしました。高密度都市への配送には、過去の需要、天候、およびドライバー行動データから事前にルートを最適化できる機械学習エンジンが必要です。ミリ秒単位の再計算を提供できないプラットフォームは、小売業者がオムニチャネルサービスと当日配送の約束を拡大するにつれて、競争力を失います。[1]Amazon.com、「Amazonが2024年に50億個の荷物を配送」、amazon.com
ギグエコノミーフリートのための5G対応リアルタイム最適化
5Gとマルチアクセスエッジコンピューティングによるミリ秒単位のレイテンシーが、バッチスケジューリングを継続的最適化へと変換します。フードデリバリープラットフォームはローカルネットワークエッジを活用して、注文が急増したり交通渋滞が発生したりした際に即座にルートを再計算します。エッジノードはラウンドトリップ計算時間を1〜10ミリ秒に短縮し、ドライバーが次の信号機の前に更新された配送順序を受け取ることができます。カバレッジはまだ都市中心型であるため、地方フリートは全国展開が成熟するまで恩恵が少ない状況です。[2]GSMA、「物流のための5Gエッジコンピューティング」、gsma.com
テレマティクスとAI搭載ルートエンジンの融合
最新のエンジンは、車両診断、燃料燃焼曲線、ドライバー疲労センサー、およびリアルタイムの渋滞情報を取り込み、コスト、速度、排出量、ドライバー安全性という複数の目標を同時に最大化します。予測メンテナンススケジュールは現在、ルート割り当てに直接フィードバックされ、厳格な配送約束を台無しにする故障を防いでいます。長距離輸送業者は、AIモデルが過去の地形、積載重量、および交通周期性に基づいて配送順序を並び替えることで、1〜2%の燃料消費削減を報告しています。[3]Daimler Truck AG、「AIテレマティクスによる燃料スマートルーティング」、daimlertruck.com
中小企業採用者のTCOを低下させる動的価格モデル
クラウドプラットフォームは、大規模な初期ライセンス費用を排除する従量課金および節約共有モデルを普及させました。地域の宅配業者は、匿名化されたフリートデータから引き出された共有アルゴリズムの改善を活用して、数日以内にエンタープライズグレードの最適化を展開できます。成果ベースの契約はベンダーのインセンティブをクライアントの生産性向上に合わせ、コスト重視の市場での採用を加速させます。
制約影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| クラウドソーシングされた運転データセットにおける複雑なデータ権利 | -1.5% | 欧州でより厳格な執行が行われるグローバル | 中期(2〜4年) |
| 超高密度配送スケジュールに対するドライバーの反発 | -2.1% | 先進市場に集中したグローバル | 短期(2年以内) |
| 新興市場農村ネットワークにおける地図精度の限界 | -1.2% | アジア太平洋、アフリカ、およびラテンアメリカの農村地域 | 長期(4年以上) |
| コンプライアンスコストを引き上げるラストマイル規制の断片化 | -1.8% | 欧州および北米で特に複雑なグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クラウドソーシングされた運転データセットにおける複雑なデータ権利
GDPRおよび類似の法令は、機械学習パイプラインに利用可能な行動データの量と粒度を制限します。ソフトウェアベンダーは、コンプライアンスオーバーヘッドを増大させる同意管理、データリネージ追跡、および選択的削除ワークフローを組み込む必要があります。専任の法務チームを持たない中小ベンダーは国境を越えた拡大に障壁に直面し、十分な資本を持つプレイヤーがコンプライアンスコストを吸収するにつれて市場集中が上昇する傾向にあります。[4]Europa.eu、「GDPRと国境を越えたデータ転送」、europa.eu
超高密度配送スケジュールに対するドライバーの反発
フィールドレポートによれば、最適化アルゴリズムは路側の現実、駐車場の不足、建物のアクセスコード、および滞在時間を見落とすことが多く、ドライバーが非現実的と判断するスケジュールを生み出しています。労働組合とギグドライバー連合は主要都市圏でストライキを開始し、フリートにバッファ時間と人間のオーバーライドメカニズムを導入させています。これらの手動介入は予測された効率向上を損ない、特に労働交渉が不安定な場合にROIの実現期間を延長する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションコンポーネント別:
サービスの成長がプラットフォームを上回るソフトウェアプラットフォームは2025年のルート最適化ソフトウェア市場シェアにおいて62.15%のシェアを維持し、自動化されたディスパッチシステムのバックボーンとしての役割を反映しています。コンサルティングおよびインテグレーションサービスは絶対値では小さいものの、企業がマルチベンダーのITランドスケープと変更管理の課題に取り組む中、14.08%のCAGRで成長しています。実装担当者は、ソフトウェアが約束する節約を実現するために、倉庫ワークフロー、輸送管理システムインターフェース、およびCRM通知を再設計しています。プロセス再設計を伴わないプラットフォームの展開が二桁の配送コスト削減を達成することはほとんどないと認識し、ベンダーはますますアドバイザリーエンゲージメントをバンドルするようになっています。
企業はまた、パイロット地区を超えてフリートが拡大すると重要となる継続的なモデルチューニング、ベンチマーキング、およびエッジケース例外処理のためにサービスチームに依存しています。その結果、サービスとしての継続的な最適化(オプティマイゼーション・アズ・ア・サービス)契約が永続ライセンスを侵食し、プロバイダーの収益ストリームを平滑化しています。プロフェッショナルサービスに割り当てられたルート最適化ソフトウェア市場規模は2031年までに47.2億米ドルを超えると予想されており、成果ベースの協業モデルへのシフトを示しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能


エンドユーザー業種別:
フードデリバリーが最速成長を牽引小売およびFMCGサプライヤーが収益をリードしましたが、30分以内の配送約束が競争基準となる中、オンデマンドフードデリバリーは15.03%のCAGRで加速しています。ミールデリバリーフリートに関連するルート最適化ソフトウェア市場規模は2031年までに23.2億米ドルを超え、リアルタイムの再計算を要求する動的なライダープールと生鮮食品のペイロードによって牽引されます。アルゴリズムは数分ごとにルートを再最適化し、熱損失の制約とキッチンスループットのバランスを取る必要があります。
フィールドサービス、ヘルスケア、およびライドヘイリングはそれぞれ、医薬品の温度監視、技術者スキルマッチング、またはドライバー再配置モデルといった特化された制約ライブラリを必要とします。このような垂直化により、ベンダーはワンサイズフィットオール型のエンジンではなくプラグインをリリースするようになり、プラットフォームのランドスケープは断片化しますが、専門的なニッチ全体での総アドレス可能価値は向上します。
組織規模別:
中小企業がクラウドネイティブソリューションを採用大手多国籍企業は2025年のルート最適化ソフトウェア市場規模の61.05%を占め、航空貨物、鉄道、およびドレイジの区間を統合する高度なマルチモーダルコーディネーターを展開しています。しかしながら、中小企業はクラウド展開がインフラストラクチャとサポートの負担を大幅に削減するため、最高の14.12%のCAGRを示しています。使用量ベースの料金は断続的な出荷量に合致しており、地域の宅配業者や専門流通業者にとって最適化を経済的にしています。
中小企業の採用は、急勾配の学習曲線を不要にする直感的なダッシュボードとウィザードベースのルートビルダーによっても推進されています。マーケットプレイスおよびeコマースプラットフォームがセラーポータル内に「最適化」ボタンを組み込むにつれて、マイクロマーチャントはかつて大企業のみに予約されていたルーティングインテリジェンスへのワンクリックアクセスを獲得します。この民主化は競争上の平等を広げ、既存のプレイヤーにハイパーローカルなサービス保証を調査するよう圧力をかけています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能
展開モード別:
リアルタイム要件を反映したクラウドの優位性クラウド構成は2025年のルート最適化ソフトウェア市場シェアの65.74%を獲得し、2031年まで13.95%のCAGRを追跡しています。交通、天候、および配達地点確認システムへのリアルタイムAPI呼び出しは、オンプレミスインスタンスがプロビジョニングに苦労する帯域幅を飽和させます。自動スケーリングの弾力性は、設備投資の超過なしに季節的なスパイク、年末年始のeコマース、および収穫物流を処理します。
それでも、機密性の高い軍事用または医薬品ペイロードを扱うセクターは、オンプレミスまたはハイブリッド展開を継続しています。エッジ最適化アプライアンスは、分単位の更新のためにローカライズされた最適化を実行しながら、フリート全体の学習のために匿名化された集計をクラウドモデルと同期させます。このようなアーキテクチャはコンプライアンスとイノベーションを融合させており、重規制の業種全体でダブルデジットのハイブリッドフットプリントを維持する可能性が高いという妥協点です。
地域分析
北米ルート最適化ソフトウェア市場
北米は2025年の収益の38.05%を占め、eコマースの成熟度と深刻なドライバー不足によって支えられており、アルゴリズムによる走行距離削減がミッションクリティカルな課題となっている。Amazonの独自システムは競合他社に波及するベンチマークを設定し、カナダはクロスボーダーモジュールを活用してNAFTAコリドーを同期させている。メキシコの製造業の急成長は、産業クラスター全体で空走距離を最小化する入出荷バランシングアルゴリズムを推進している。データ共有に対する地域の規制姿勢は比較的緩やかであり、ドライバー行動トレーニングおよび燃料節約ダッシュボードの迅速な展開を可能にしている。
アジア太平洋ルート最適化ソフトウェア市場
アジア太平洋地域は最も急速に拡大している市場であり、メガシティの渋滞および国家主導のデジタル物流スキームを背景に14.82%のCAGRを記録している。インドのULIPは500社以上の運送業間で標準化されたデータパイプを導入し、小規模フリートが独自のインテグレーションなしに共有最適化エンジンを活用できるようにしている。中国の5G網が整備された都市圏では、食料品および小包配送の大規模展開に向けてサブ秒単位の再計算が可能となっている。一方、日本の「2024年問題」における時間外労働上限規制は、制約されたドライバー労働時間の中でフレートの流れを維持するための生産性向上を義務付けている。東南アジアの成長は、スマートフォンファーストのコマース、クラウド普及率の向上、および港湾物流の同期化を必要とする輸出志向型製造拠点の拡大によって牽引されている。
欧州ルート最適化ソフトウェア市場
欧州では環境規制に牽引された着実な普及が見られる。250以上の都市にわたる低排出ゾーンは、AIを活用したルーティングによってのみ経済的に対応可能な時間帯および積載量の制約を課している。EUのデジタル輸送・物流フォーラムは、国境を越えた貨物のコンプライアンスコストを削減する標準化されたAPIを公開している。しかしながら、GDPRの厳格な同規則はクラウドソーシングによるテレメトリーの利用を制限しており、ベンダーはフェデレーテッド最適化や差分マスキングなどのプライバシー保護型学習技術の開拓を余儀なくされている。

規制環境
規制はますますデジタル化され、追跡可能なデータ要件を貨物輸送業務に組み込み、ルート最適化ソフトウェアをコンプライアンスワークフローに近づけている。欧州連合では、eFTI規則(EU)2020/1056が規制対象の貨物情報のデジタル交換を推進しており、欧州委員会実施規則(EU)2025/2243は2025年11月6日にeFTIプラットフォームの機能要件を確定した。これにより、加盟国と産業界が2026年12月までの完全な運用要件に備える中、ルーティングプラットフォームには標準化されたデータ形式、当局向けインターフェース、追跡可能な意思決定ログのサポートが求められている。
道路輸送規則も、ソフトウェアが対応すべき計画上の制約を強化している。EUモビリティパッケージIの下では、カボタージュ規制と車両帰還規則が厳格なスケジューリング制約を課しており、2026年7月1日発効の第2世代スマートタコグラフ(G2V2)要件は、国際輸送に従事する2.5トン超の小型商用車にも適用範囲を拡大する。この適用拡大により、勤務時間、国境通過、車両適格性を考慮したルーティングへのコンプライアンス起因の需要が高まっている。米国では、49 USC 70102に基づくUSDOTの2026年国家貨物戦略計画が、データ駆動型のボトルネック特定と高度道路交通システム(ITS)の導入を強化し、公共部門の貨物プログラムを、商用ルーティング、テレメトリー、輸送路解析と連動する定量的手法と整合させている。
バリューチェーン分析
ルート最適化ソフトウェアのバリューチェーンは、ルーティングの精度を左右する入力データから始まる。すなわち、デジタル地図とジオコーディング、リアルタイムの交通・気象情報、テレマティクスおよびELD/タコグラフ信号、顧客・注文・拠点のマスターデータである。これらの入力は、ルーティングエンジン(制約モデリング、最適化ソルバー、そして次第にAI支援型の計画立案)内で正規化され、クラウドプラットフォーム、API、そしてナビゲーション・配達完了証明・例外処理のためのモバイルドライバーアプリを通じて提供される。下流では、最適化された計画がTMS、WMS、OMS、ERPとの統合を通じて日々の業務に組み込まれ、その後、走行距離、時間当たり停車数、サービス時間の遵守状況、必要に応じた排出量報告を追跡する実行分析によって価値が獲得される。
サービスおよびエコシステムパートナーは、バリューチェーンの主要な推進役である。というのも、最も困難な工程はコアとなるソルバーの外側にあり、統合、データガバナンス、変更管理、継続的なモデル調整などが含まれるためである。ラストマイルの実行は依然として繰り返し発生するボトルネックであり、ラストマイルは配送コストの30~50%を占めるとよく指摘される。そのため、駐車スペースの有無、荷降ろしゾーン、建物へのアクセス、時間帯依存の混雑といった運転手が直面する現実的な制約が、ソリューションの性能を左右する。ベンダーのエコシステムは、ルーティングを車両管理やテレマティクスのスタックと合わせてパッケージ化することが増えており、たとえばルート計画を予知保全やドライバー安全性分析と連携させることで、最適化の成果が静的な計画のままではなく、配車指示、保守スケジューリング、顧客とのコミュニケーションを動かすようになっている。
競争環境
ルート最適化ソフトウェア市場は適度な断片化を特徴としていますが、テレマティクス大手がニッチなAIスペシャリストを買収する中で、統合トレンドは明白です。Trimbleの2025年のMicrosoft Azureとのパートナーシップにより予測メンテナンスが追加され、ルート計画が広範なフリートヘルスエコシステムに組み込まれています。Verizon Connectは5Gバックボーンを活用してサブ秒単位の再ルーティングを開始し、従来のバッチ処理競合他社との差別化を図っています。ORTECは電気自動車の航続距離モデリングに機能を拡張し、ゼロエミッションバンへの移行フリートへの対応を強化しています。
新興のクラウドネイティブ参入者は、ウィザード駆動のUIと配送ごとの課金体系で中小企業を獲得し、エンタープライズ中心のスイートによって歴史的にサービスが不十分だったセグメントのシェアを取得しています。ヘルスケア物流向けのLocus.shやドライバーコーチング向けのBringgなどの垂直スペシャリストは、ドメイン固有の制約ライブラリの価値を強調しています。知的財産の障壁は、リアルタイムのコンピューティングアーキテクチャ、フェデレーテッドプライバシーセーフガード、およびマッピングまたはトラフィックセンサープロバイダーとの独自データパートナーシップを中心に形成されています。市場の既存プレイヤーは、ニッチな侵食を防ぐために、社内AI投資を加速させるか、小規模買収を追求するかのいずれかを迫られています。
ルート最適化ソフトウェア業界のリーダー
Trimble Inc.
Verizon Connect Solutions Inc.
The Descartes Systems Group Inc.
Omnitracs LLC
ORTEC B.V.
- *免責事項:主要選手の並び順不同
ルート最適化ソフトウェア市場
- Trimble Inc.
- Verizon Connect Solutions Inc.
- The Descartes Systems Group Inc.
- Omnitracs LLC
- ORTEC B.V.
- ESRI Global Inc.
- Caliper Corporation
- PTV Planung Transport Verkehr GmbH
- Paragon Software Systems PLC
- Microlise Group PLC
- Route4Me LLC
- Routific Solutions Inc.
- InsightGeeks Solutions Pvt. Ltd (TrackoBit)
- WorkWave LLC
- Wise Systems Inc.
- Bringg Delivery Technologies Ltd.
- FarEye Technologies Pvt. Ltd.
- Locus.sh (Marble Automation Pvt. Ltd.)
- OptimoRoute Inc.
- Mapbox Inc.

市場機会と将来展望
持続可能性に紐づいたルーティングは、最適化の出力を、車両運行事業者や荷主向けの追跡可能な炭素測定・報告へと変換する明確な余地を生み出している。2026年1月、SimpliRouteはメキシコにおける2025年の運用実績を開示し、走行回避距離(1億3,974万km)、燃料節約量(1,747万リットル)、排出削減量(CO2 29,345メトリックトン)と結び付けた。2026年3月には、リアルタイムCO2モニタリングをルート最適化と統合したNetZeroプラットフォームをブラジルで開始した。これにより、ベンダーは排出量算定、ルート単位の炭素帰属、顧客向けの持続可能性ダッシュボードを、個別のカスタムプロジェクトではなく標準モジュールとして製品化する動きを強めている。
第二の機会は、最適化の対象を都市部の配送業務からより重量のある、複数モードにわたる、ミッションクリティカルな業務へと拡大することであり、こうした業務では時間、燃料、安全性の制約が天候や交通の変動性に対してより敏感である。2026年3月、Heerema Marine ContractorsはAmphitriteとの提携を発表し、データ駆動型の航海最適化パイロットを実施して、クレーン船Sleipnirの北大西洋横断時間を2.5日短縮した。これは、ルーティングを外部のリスクおよび環境データと融合させる最適化への需要を示している。車両運行事業者もまた、日々の配車業務においてAIルーティングを大規模に運用化しつつあり、2026年5月にはNet Zero Logisticsが車両運行業務をFinmileに移行し、1日あたり約30~40ルートの管理から16~20ルートへの移行を報告した。これは、単独の計画立案ツールではなく、自動化、例外処理、実行システムへの統合を兼ね備えたツールへの商業的な需要の高まりを示している。
Recent Industry Developments in ルート最適化ソフトウェア市場
- 2026年6月:Trimbleは、Trimble PC*Miler Webに「保存済みおよび共有ルート」機能を導入し、ルート作成を一元化してチーム間で標準化されたルートを配布できるようにした。この更新により、ルートテンプレートに関する企業レベルのガバナンスが向上し、複数拠点を持つ車両群における計画担当者やドライバーのオンボーディングが迅速化される。また、運用制約の変化に応じて更新・再利用が可能な、クラウド管理されたルートライブラリへの移行を強めるものでもある。
- 2026年1月:Descartes Systems Groupは、Supergasbrasが400台超のトラックにわたりDescartesのルーティングおよび車両管理ソリューションを用いて、複雑なLPG配送業務を近代化したと発表した。この導入事例は、規制が厳しく安全性への配慮が求められる密な複数拠点配送において、クラウドベースの計画立案・実行への需要を示している。また、ルーティング、コンプライアンス、サービス信頼性が密接に結び付いているラテンアメリカの車両群デジタル化プログラムにおけるDescartesの存在感を拡大するものでもある。
- 2025年4月:Descartes Systems Groupは、都市部の配送オーケストレーション能力を強化するため、ラストマイル最適化の専門企業を1億2,500万米ドルで買収した。この取引は、大手ロジスティクステクノロジー企業が専門的なルーティング技術やラストマイル機能を自社開発だけでなく取得によって強化する、継続的な業界統合の動きを反映している。また、広範なロジスティクスプラットフォーム内で、ルート計画、配車、実行分析にわたる機能のバンドル化を加速させるものでもある。


ルート最適化ソフトウェア市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査方法において、市場は、時間枠、距離、車両制限などの制約を用いて複数拠点間のルートを計画・順序付け・再最適化するのを支援するルート最適化ソフトウェアから得られる収益を、商用車両群のユースケース全体にわたって対象とする。
対象範囲の除外事項:複数拠点の車両群ルーティングに対する最適化ロジックを提供しない、汎用ナビゲーションアプリやマッピングのみのツールは除外する。
セグメンテーション概要
- ソリューションコンポーネント別
- ソフトウェアプラットフォーム
- サービス
- エンドユーザー業種別
- オンデマンドフードデリバリー
- 小売およびFMCG
- フィールドサービス
- ライドヘイリングおよびタクシーサービス
- ヘルスケアおよび医薬品
- その他のエンドユーザー業種
- 組織規模別
- 中小企業
- 大企業
- 展開モード別
- クラウド
- オンプレミス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋地域
- 中国
- 日本
- 韓国
- インド
- シンガポール
- オーストラリア
- その他のアジア太平洋地域
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチはまず、観測可能な車両群の活動状況とデジタルロジスティクスの導入状況に需要プールを固定し、それをルート最適化ツールが対象とできるソフトウェア支出の割合へと落とし込むことから始まる。米国運輸統計局、Eurostatの輸送統計、国際交通フォーラム(OECD)、世界銀行のロジスティクス指標などの公的資料を用いて、出荷の密度、都市部の配送圧力、車両群の利用パターンを把握する。
活動量を支出額の範囲に変換するために、価格設定のアプローチ、契約構造、オンプレミスライセンスからサブスクリプションへの移行を示すSEC提出資料、投資家向け説明資料、製品資料なども確認する。三角検証のため、ルーティングおよび最適化に関するテーマの特許データベースや、企業財務情報およびニュース報道を提供する一部の有料サブスクリプションからも補完的な情報を得る。可能な場合には、出荷単位の貿易・入札データベースを用いて企業の購買行動を検証する。ここに記載したソースはあくまで例示であり、データ収集、検証、明確化のために他にも多くの公的資料および独自資料が使用された。
一次インタビューおよび調査
一次調査は、ソフトウェア利用者および販売チャネル側の専門家、具体的には主要地域の車両運行業務責任者、配車管理者、ロジスティクス計画担当者、導入パートナーとのインタビューおよび構造化調査を中心に行われた。これらの情報は、典型的な購入者の要件、平均契約額、更新行動、そしてルーティング支出のうち実際に最適化(単なる追跡や基本的な配車ではない)に当たる割合を確認するために用いられた。国や業種によって推定値に大きな差異が見られた場合には、同じ入力カテゴリーを用いて主要な仮定を再確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:29% | CXO:15% | アジア太平洋:44% |
| ミッドティア:54% | 機能・部門責任者:41% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:17% | マネージャー:44% | 米州:24% |
市場規模の算定と予測
このモデルは主にトップダウン型の需要プールアプローチを用いて構築されており、車両群および配送活動の指標を地域別に再構築した上で、有料の最適化ソフトウェアを一般的に導入する割合に絞り込む。需要プールを形成した後、インタビューを通じて検証された導入率と価格帯を用いて支出額に変換する。総額は、サンプリングしたベンダーの収益構成比や、典型的なサブスクリプションのASPに稼働中の車両群数を掛けた推定値といった、選択的なボトムアップ近似を用いてストレステストされる。
本市場における実用的な入力データには、ラストマイル配送量の成長、配車・テレマティクスシステムを利用する車両群の割合、クラウド導入の選好、都市部における複数拠点ルートの密度、ソフトウェアのROIを支える見込み生産性向上などが含まれる。ボトムアップの情報が不完全な場合には、近接する垂直業界のベンチマーク(例:小売配送と現場サービスルーティングの比較)を用い、その後保守的な浸透率調整を適用することで、小規模なニッチ市場が過大評価されないようにする。
予測に関しては、シナリオ分析を実施した上で、繰り返し発生するサブスクリプション収益に対する指数平滑法のベースラインに固定する。シナリオごとの変動幅は、AI支援型ルーティングの導入、燃料・人件費への圧力、最適化ツールの展開を加速させ得る規制または持続可能性報告要件に関する専門家の見解によって導かれる。
データ検証と更新サイクル
推定値は、需要指標、価格帯、地域別の導入信号にわたる三角検証を通じて確認され、その後、外れ値が仮定レベルで見直され、最終数値が承認される。また、出力結果を、ロジスティクスソフトウェア支出の傾向、輸送業界におけるクラウド移行の速度、調達要件における最適化機能の存在といった独立した信号と比較する。
作業は複数の段階で見直され、数式、単位変換、通貨処理に関する相互確認を経た上で、地域およびユースケース別の成長経路に関する最終的な整合性確認を行う。レポートは年次で更新され、大規模な規制変更、急激な価格リセット、貨物・配送量の急激な変動といった重大な出来事が発生した場合には、臨時の更新が行われる。納品前には、アナリストが最新の見直しを行い、クライアントには最新の更新済みの見解が提供される。
Mordor Intelligenceによるルート最適化ソフトウェア市場規模の算定と他の公表推定値との比較
ルート最適化ソフトウェアの公表市場規模は、対象とする製品範囲が一致しないこと、また、ライセンス中心のモデルとサブスクリプション中心のモデルとで価格設定のロジックが異なり得ることから、しばしば一致しない。ルート計画、配車、テレマティクスを一体として扱う調査がある場合や、更新時期の違いが燃料、人件費、eコマースサイクルの想定される影響を変化させる場合にも、差異が生じる。
一部の外部データでは、より広範なルート計画・管理カテゴリーを組み込み、大きなサービス部分を付加しており、業種によってはソフトウェアの導入がまだ不均一であっても、数値を上振れさせる要因となっている。Mordor Intelligenceでは、ツールが複数拠点の車両群ルーティング向けの有料最適化ソフトウェアとして販売されている場合にのみルート最適化として計上し、隣接するナビゲーションのみ、追跡のみ、または汎用的な車両群管理向けの支出は対象外としている。総額は一貫した米ドルの時点を用いて変換されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 7.92 B (2025) | |
| 業界調査出版社A | USD 7.20 B (2025) | 専門サービス、トレーニング、サポートをより大きな一括構成要素として扱うことが多く、また、より高価値な企業向け最適化サブスクリプションを過小評価する混合価格設定を適用している場合がある。 |
| 業界調査出版社B | USD 4.30 B (2025) | ルート計画・管理ソフトウェアに焦点を当てたより狭い定義を用いており、高度な動的最適化モジュールや、ロジスティクスに特化した一部の車両群ユースケースが除外される場合がある。 |
この比較から、差異は主に、ソフトウェアとサービスのどちらとして計上されるか、そして計画立案のみのツールが最適化と同等に扱われるかどうかによって説明されることが分かる。当社のアプローチは、再現可能な需要プール、検証済みの価格帯、明確な対象範囲の包含に基づいており、これにより地域や更新サイクルを通じて推定値の一貫性を保つことができる。


レポートで回答される主要な質問
2031年までのルート最適化ソフトウェア市場の予測CAGRは?
市場は2026年から2031年にかけて13.32%のCAGRで拡大する見通しです。
2031年まで最も速い成長を記録する地域はどこですか?
アジア太平洋地域がスマート物流プログラムと5Gカバレッジに牽引され14.82%のCAGRでリードします。
サービスがソフトウェアプラットフォームよりも速く成長しているのはなぜですか?
企業は完全な最適化の恩恵を享受するためにインテグレーション、変更管理、およびモデルチューニングの専門知識を必要とし、サービスを14.08%のCAGRへと押し上げています。
5Gネットワークはルート最適化にどのように影響していますか?
5Gはエッジコンピューティングを通じてサブ秒単位のルート再計算を可能にし、高密度都市エリアにおけるリアルタイムのフリート応答性を向上させます。
フリートにおけるソフトウェア採用を制限する課題は何ですか?
データプライバシーへのコンプライアンス、高密度スケジュールに対するドライバーの反発、および地方の地図精度の一貫性のなさが採用率を抑制しています。
中小企業はクラウドネイティブのルートソリューションからどのように恩恵を受けていますか?
使用量ベースの料金とインフラ不要の展開により、中小企業はエンタープライズグレードの最適化を迅速かつコスト効率よく展開できます。
最終更新日:



