
Mordor Intelligenceによるタイ小売市場分析
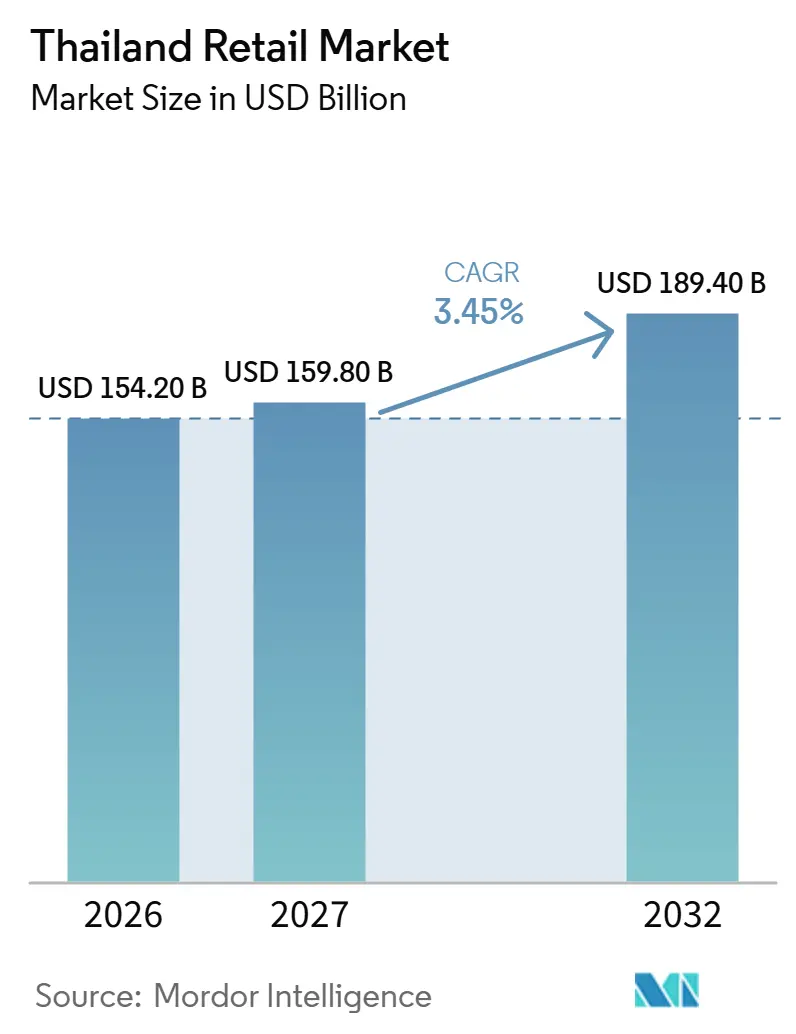
タイ小売市場規模は2026年に1,542億米ドルと評価され、2027年の1,598億米ドルから2032年には1,894億米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは3.45%です。
タイでは、家計債務が信用依存型の購買を制約する一方、地方省への店舗展開とデジタル決済が日常的な小売商品へのアクセス拡大を支援しています。小売業者は実店舗と遠隔販売を組み合わせており、購買機会をめぐる競争において流通能力が中心的な役割を担っています。スーパーマーケットや専門小売業者にとっての機会は、各店舗の直接商圏を超えた顧客と店舗の提供価値を結びつけることにあります。商業的な試練は、より広いアクセスが、賃金義務も負わなければならない小売業者にとってリピート購買につながるかどうかという点にあります。
主要レポートの要点
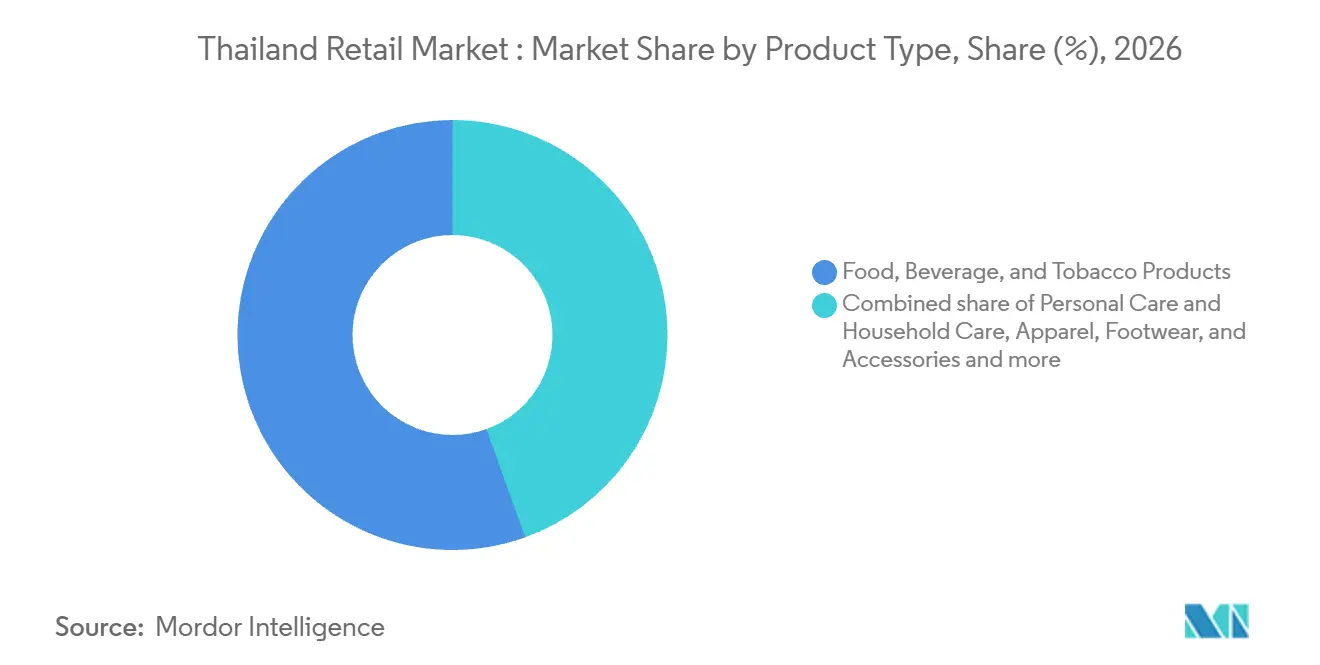
- 製品タイプ別では、食品・飲料・タバコ製品が2026年のタイ小売市場規模において55.49%のシェアで首位を占め、パーソナルケア・家庭用品は2027年~2032年にCAGR 10.65%で最も速く成長すると予測されています。
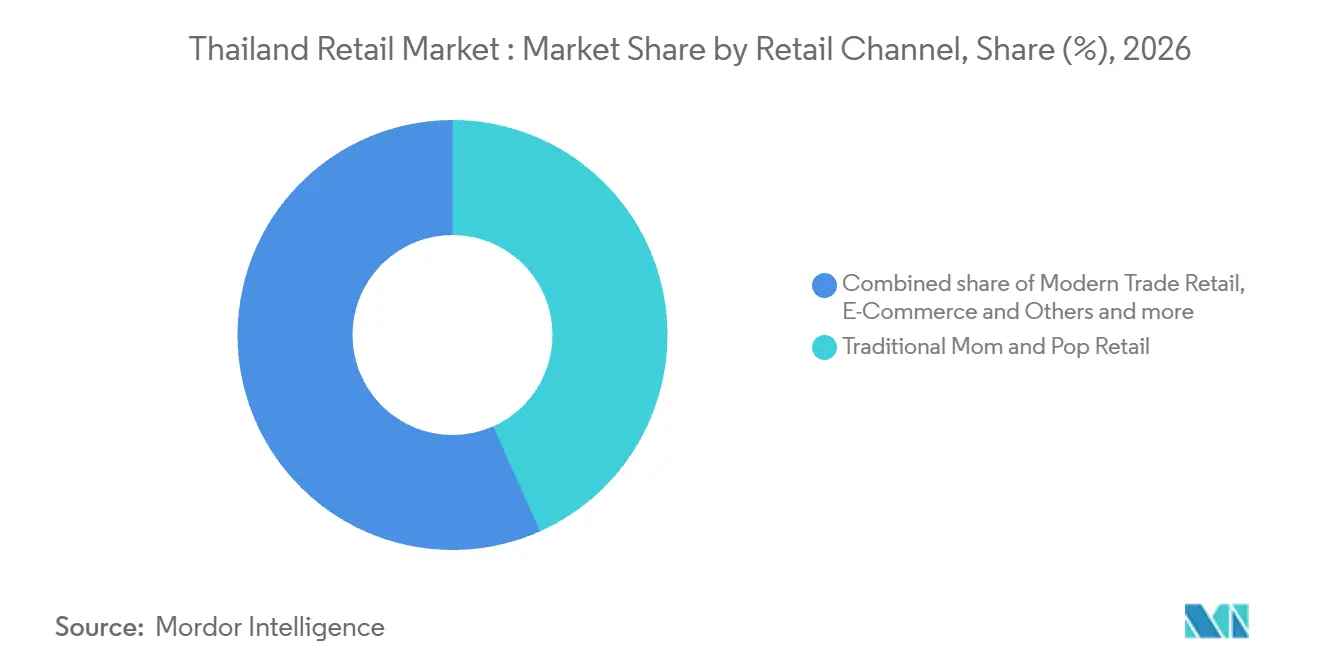
- 小売チャネル別では、伝統的な個人商店が2026年のタイ小売市場シェアの43.32%を占め、Eコマースおよびその他は2027年~2032年にCAGR 15.9%で最も速く成長すると予測されています。
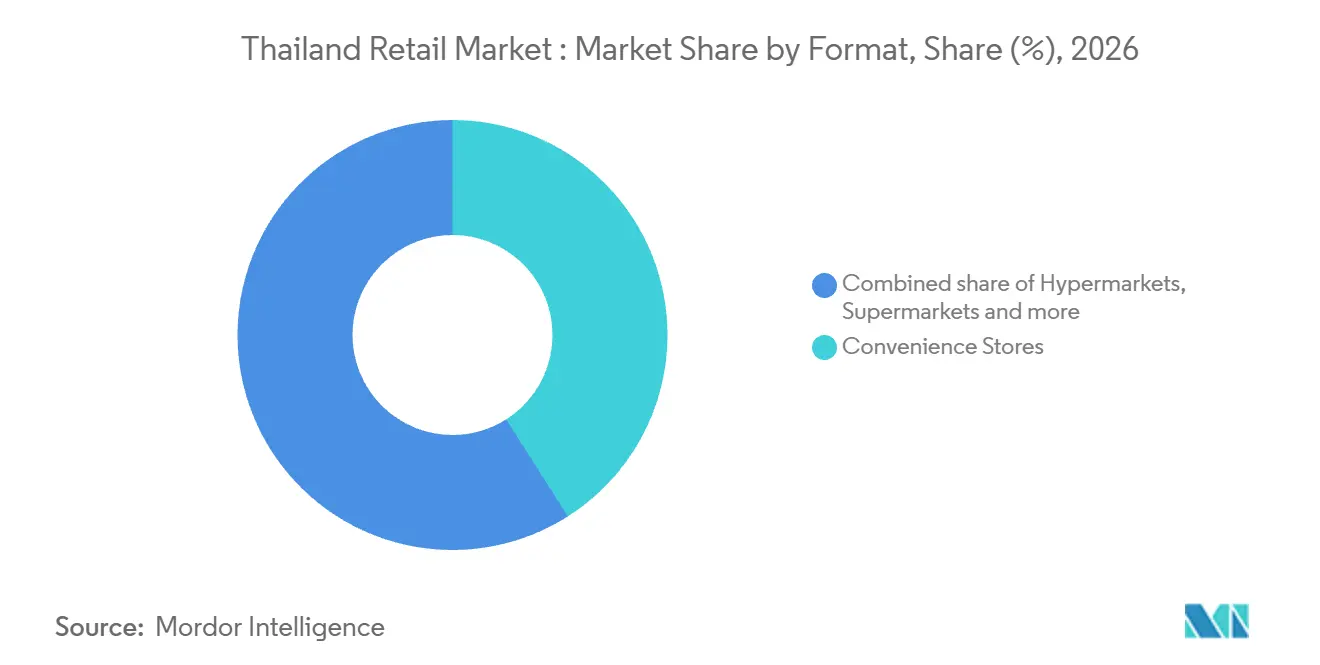
- 小売フォーマット別では、コンビニエンスストアが2026年に40.98%の最大市場シェアを保持し、2027年~2032年にCAGR 9.65%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーのインパクト分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バンコクおよびティア2都市におけるクイックコマース需要の急増 | +1.2% | バンコクおよびティア2都市 | 短期(2年以内) |
| 観光業の回復による裁量的小売支出の増加 | +1% | 全国 | 短期(2年以内) |
| 地方省へのモダントレードの拡大 | +1.4% | タイ全土の地方省 | 中期(2年~4年) |
| 政府の「タイランド4.0」デジタル決済インセンティブ | +1.1% | 全国 | 中期(2年~4年) |
| AI主導のハイパーパーソナライズド小売分析の採用(過小報告) | +0.6% | 全国 | 長期(4年以上) |
| 中国プラットフォームからのクロスボーダーライブコマース(過小報告) | +0.4% | 全国 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
バンコクおよびティア2都市におけるクイックコマース需要の急増
クイックコマースは、日常品に対する時間的制約のあるニーズを追加的な小売購買に転換することができます。バンコクおよびティア2都市にサービスを提供する小売業者は、迅速な配送を活用して、商品を素早く受け取ることに価値が依存する購買機会を競い合うことができます。短い配送時間は、フルフィルメント拠点と購買者の距離をサービスの経済性において中心的な要素にします。低価格の注文では、配送コストを賄うために利用可能な収益が限られており、厳密定義されたサービスエリアが商業的に重要となります。厳選された品揃えは、顧客の近くに必需品を確保することでこの提案を支援できます。この機会は、経済的に管理可能なローカル配送範囲内でスピードと結びついた、緊急の補充購買バスケットにあります。
観光業の回復による裁量的小売支出の増加
タイ観光庁の2025年外国人観光客行動調査によると、外国人訪問者の91.05%が旅行中に衣類、土産品、タイ食品、化粧品、香水などの買い物をしたことが明らかになりました。[1] 訪問者の買い物は、裁量的小売業者に居住世帯を超えた顧客基盤を提供します。衣類と土産品はこの需要をファッションおよびギフト販売業者と結びつけます。タイ食品、化粧品、香水は食品および美容小売業者への機会を広げます。
地方省へのモダントレードの拡大
MR. D.I.Y. Holding(タイランド)は2025年~2027年に600店舗以上の出店を計画しており、その大部分は地方および未開拓地域を対象としています。この計画された地方展開は、主要都市のショッピングセンター以外の未開拓世帯に対して、組織化されたホームインプルーブメント小売へのアクセスを広げることになります。2026年6月30日終了の四半期において、同ホームインプルーブメント・ライフスタイル小売業者は59店舗を開店し、全77県にわたるネットワークを1,248店舗に拡大しました。ネットワークは2025年6月30日の1,027店舗から2026年6月30日の1,248店舗へと増加し、12ヶ月で221店舗を追加しており、3年間で600店舗開店という年間200店舗のベンチマークを上回っています。
政府の「タイランド4.0」デジタル決済インセンティブ
デジタル決済政策は、より幅広い決済ユーザーにチェックアウトをアクセス可能にすることで小売需要を支援します。2025年、タイ銀行はデジタル決済を家計、企業、クロスボーダー取引の主要な選択肢として位置づけました。タイは2025年に56億件のQR決済取引を記録し、2024年から34%増加しました。[2] 2025年10月30日、中央銀行はタイの加盟店においてAlipay、UnionPay、WeChat Payを利用する中国人ユーザー向けにタイQRチェックアウトを開始しました。当初のサービスにはタイの6銀行が参加しました。中国人訪問者が使い慣れた決済アプリをタイのチェックアウトインフラと連携させることで、参加銀行を通じて加盟店が利用できる取引オプションが拡大します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い家計債務による高額商品購買の抑制 | -1.2% | 全国 | 中期(2年~4年) |
| 最低賃金の上昇による小売マージンの圧迫 | -0.7% | バンコク全区 | 短期(2年以内) |
| 断片化したコールドチェーンによる生鮮Eグロサリーへの悪影響(過小報告) | -0.3% | 全国 | 中期(2年~4年) |
| 並行輸入品によるブランドエクイティ希薄化(過小報告) | -0.2% | 全国 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
高い家計債務による高額商品購買の抑制
債務返済は、大型購買を資金調達する家計の能力を制限します。SCBエコノミック・インテリジェンス・センター(SCB EIC)は2026年の見通しにおいて、緩慢な所得回復、依然として高い生活費、経済的不確実性をタイ家計の債務返済能力への圧力と結びつけました。多くの家計が、特に資産購入や長期投資のための新規借入を先送りしていると報告しました。高額商品の販売業者にとって、その結果生じるリスクは、別の返済義務を必要とする購買にあります。なぜなら、製品の魅力だけでは資金調達上の制約を解決できないからです。競争力のある提案であっても家計のバランスシートという障壁に直面し、信用依存型購買の販売サイクルを長引かせ、収益実現を遅らせます。
最低賃金の上昇による小売マージンの圧迫
最低賃金義務は、店舗が営業利益を得る前に小売業者が負担しなければならない人件費の下限を生み出します。タイ労働省は、2025年7月1日付でバンコクの全事業者に対する1日当たりの最低賃金を400バーツ(2025年7月の月次平均為替レートで12.33米ドル)に設定しました。カシコーン・リサーチ・センターは2024年12月、2025年1月1日から始まる最低賃金引き上げにより人件費が平均で少なくとも2%上昇すると推定し、小売・卸売業はより影響を受けやすいセクターの一つとしました。この下限に直面する小売業者は、法定要件とは独立して日当を調整する余地が少なくなります。生産性の向上によりこの費用をより多くの売上に分散させることはできますが、対象となる労働日の法定レートを引き下げることはできません。価格主導の需要刺激策は雇用義務と競合し、店舗収益が悪化した際に値引きを吸収するマージンが少なくなる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
広範な食品流通がスケールを支え、パーソナルケアが拡大食品・飲料・タバコ製品は2026年のタイ小売市場規模において55.49%のシェアを占めました。最大のセグメントは実質的な販売拠点を持ち、国家統計局は2025年の調査において食品・飲料・タバコが主体の非専門店を443,298店と推計しています。このカテゴリーのブランドは、専用の専門店ネットワークを構築することなく、これらの総合商品店を通じて買い物客にリーチできます。
パーソナルケア・家庭用品は最も成長が速いセグメントであり、2027年~2032年の予測CAGRは10.65%です。アパレル・フットウェア・アクセサリーは独自の専門販売基盤を持ち、2025年の小売調査では衣類・フットウェア・革製品の専門店クラスに49,892店が計上されています。パーソナルケアの中では、タイのスキンケアセグメントが2025年に9.4%拡大しました。スキンケアスペースの追加は、実証済みの需要成長を持つ製品グループを対象とし、小売業者がパーソナルケア拡大を構築するための特定のカテゴリーを提供します。


注記: すべての個別セグメントのシェアはレポート購入時に入手可能
小売チャネル別:
小規模店舗のモダン化と遠隔販売によるアクセス拡大伝統的な個人商店は2026年のタイ小売市場シェアの43.32%を占めました。最大のセグメントは、スマートチョーホイプログラムを通じた小規模小売業者の重点的な育成とともに確立されたポジションを組み合わせています。事業開発局は2026年までに累計8,027店舗を開発したと報告しており、2026年度には102店舗が含まれます。2026年度に開発された102店舗は4地域にわたり、すべてが店舗イメージの刷新とテクノロジーワークショップを受けており、モダン化が一度に一つの独立店舗ずつチャネルに浸透しています。
Eコマースおよびその他は最も成長が速いセグメントであり、2027年~2032年の予測CAGRは15.9%です。モダントレード小売は、スーパーマーケット、コンビニエンスストア、百貨店を含む組織化された食料品、大型小売業者、専門小売業者にわたります。国家統計局は2025年に通信販売およびインターネット小売の合算クラスに11,610店舗を計上しました。サプライヤーにとって、これらの遠隔販売店舗は、追加の各商圏に新たな消費者向けサイトを必要とせずに買い物客にリーチするための潜在的な流通基盤を提供します。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
フォーマット別:
コンビニエンスストアのリーチと大型フォーマットの合理化の対比コンビニエンスストアは2026年に40.98%の最大セグメントシェアを保持し、2027年~2032年の予測CAGRが9.65%の最も成長が速いセグメントです。CP AllのタイのコンビニエンスストアネットワークはQ1 2026末の16,084店舗からQ2 2026末の16,284店舗へと成長し、第2四半期中は1店舗当たり1日平均959人の顧客を記録しました。同社の平均顧客数は前年同期比でわずかに減少しました。ネットワークの追加は、平均客数が軟化する中でも物理的なカバレッジを拡大し、新規出店を顧客アクセスの独自の源泉としました。
CP Allのタイのコンビニエンスストアのうち7,870店舗がQ2 2026末時点でビジネスパートナーおよびサブエリアオペレーターによって運営されており、パートナー運営がフォーマットのリーチを支えるネットワークの実質的な部分を占めています。ハイパーマーケットは縮小が予測されており、Berli Jucker Public Company Limited(BJC)傘下のBig CはQ3 2025にスリナカリンのハイパーマーケットを閉店しました。百貨店も縮小が予測されており、Central RetailのCentralおよびRobinsonネットワークは2025年末の76店舗から2026年6月30日時点で75店舗に減少しました。大型フォーマットのオペレーターは、広い店舗網の維持と保有する店舗への商業活動の集中との間で資本配分の選択に直面しています。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能
地理分析
ラヨーンのGO WHOLESALEとバンパインのBig Cの物流センターは、地域の食料供給と全国的な小売供給の異なる連携を示しています。Central Retailの子会社であるCentral Food Wholesaleは2025年10月にラヨーンにGO WHOLESALEを開設し、レストランおよび小規模小売業者の購買者にサービスを提供し、ハタと野菜を地元から調達しています。2025年、Big Cはタイおよび地域全体のオムニチャネル能力とサプライチェーンの信頼性を強化するため、バンパインにドライグッズ物流センターを開設しました。ラヨーン店は地元生産者とビジネス購買者を結びつけ、バンパインはBig Cの地元以外への流通を支援しており、両拠点はサプライチェーンの異なる段階に位置しています。
バンプリーの役割は、全国的な店舗ネットワークに連動した小売業者固有の物流コミットメントによって形成されています。2025年3月、Frasers Property(タイランド)はWatsons Thailandとバンプリー4における物流センターの建設請負契約を締結しました。サムットプラカーン施設は25,000平方メートル超をカバーする計画であり、全国750店舗以上の主要ハブとして意図されていました。この契約は特定の不動産開発の決定をパーソナルケア・美容小売ネットワークと結びつけ、提案された流通機能を一つの施設に集中させました。その商業的意義は、分散した店舗への在庫フローの調整を意図したものであり、物流上の決定の関連性をバンプリーの直接的な顧客商圏を超えて広げることにあります。
ARAYA、The Eastern GatewayにおいてMR. D.I.Y.の土地投資は、産業開発と流通インフラ計画を結びつけました。同ホームインプルーブメント・ライフスタイル小売業者は2025年11月13日に計画された統合サプライ・物流センターのために160ライ(256,000平方メートル)の取得に合意しました。自動化倉庫プロジェクトのための土地取得を2026年3月に完了しました。用地の確保は、タイ全土の小売拡大を支援するために意図されたサプライインフラへの具体的なコミットメントを確立します。土地投資は、関連する倉庫が店舗の補充を支援できる場合に小売上の優位性をもたらし、取得した用地と消費者販売を結ぶ運営能力を生み出します。
規制の枠組みと見通し
選定された管轄区域の比較は、国家製品規制とサムットプラカーンのノンプルーに適用される食品施設要件を分離しています。この評価は、適用される食品販売または食品保管の定義を満たす施設を持つ食品・家庭用必需品小売業者の観点から行われます。ノンプルーは食品販売施設を、店内または店外での即時消費のための調理または加工によって定義し、食品保管施設を後の調理または消費のための食品保管によって定義しています。したがって、製品要件と施設認可は、包装商品と適格な食品活動を組み合わせるオペレーターにとって別個のコンプライアンス上の決定を表します。
規制テーブル
| 決定要因 | タイ | サムットプラカーン(ノンプルー) |
|---|---|---|
| 主要機関 | 食品医薬品局、国内貿易局 | ノンプルー準行政区 |
| 主要な規制または方向性 | 密封容器食品通知第469号(第355号に代わり2026年5月19日施行)、固形物を分離できる場合の水切り重量表示。規制対象商品の価格引き上げには事前承認とコスト構造の詳細が必要 | 2016年食品施設条例、200平方メートル超はライセンス、200平方メートル以下は事前届出、健康に有害な事業、市場販売、公道販売は除外 |
| 商業的効果 | 食品メーカーおよび輸入業者からのラベル準拠供給、対象商品の価格引き上げの承認プロセス | 適格施設のサイズに基づく認可、200平方メートル超の施設に対する1年間のライセンスと更新申請(公衆衛生・環境部門が担当) |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来的な方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
タイの「中程度」評価と「変化なし」の方向性は、2026年5月19日施行のメーカーおよび輸入業者向け密封容器食品表示義務と、2026年3月31日に再確認された規制対象商品の販売業者による事前価格引き上げ承認を反映しています。2026年10月、環境・汚染管理局第7事務所はプラチンブリ県ノンキ市での廃棄物組成調査の計画を報告し、持続可能なパッケージング管理法草案の準備に役立てるとしました。表示移行は2026年5月に施行され、包装法案は準備中のままであるため、この小売業者の観点からの国家的な運用枠組みは安定しています。ノンプルーの「中程度」評価は、適格施設のライセンスまたは届出ルートと大型施設の年次ライセンス更新を反映しています。ノンプルーは2026年7月17日に代替草案を公表しましたが、2016年条例は引き続き有効であり、採択された改正が運営要件を変更するまで「変化なし」を支持しています。
バリューチェーンの段階
バリューチェーンの比較は、用地アクセス、流通取り扱い、卸売販売、消費者小売をその収益上の役割によって区別しています。2025年11月までに、CJ Logisticsはアユタヤ県ワンノイに67,000平方メートルの物流センターの運営を開始し、全国のMakro店舗向けに常温、冷蔵、冷凍製品を取り扱っています。[3] Central Retailの小売リース事業は、加盟店が使用する施設に結びついた別の収益ポイントを追加します。このチェーンは、販売場所へのアクセスと、それを供給するために必要な専門的な取り扱い能力を分離しています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 小売スペースの確保 | Central Retailなどの小売スペース賃貸業者 | 賃貸収入 | 店舗需要が成熟する前のリースコミットメント | 店舗展開に合わせたスペースコミットメントの段階的実施 |
| 商品の保管・流通 | 2025年のMakroサービスにおけるCJ Logisticsなどの物流オペレーター | 物流サービス収益 | 常温、冷蔵、冷凍取り扱いの調整 | 製品要件別の取り扱い条件の分離 |
| ビジネス購買者への商品販売 | GO WHOLESALEなどの食品卸売業者 | 卸売商品売上 | バルク供給は多様な下流要件に対応しなければならない | ビジネス購買者向けフルフィルメントと消費者販売の分離 |
| 消費者への商品販売 | TOPSやCP All PCL (7-Eleven Thailand)などの店舗小売業者 | 小売商品売上 | 店舗拡大は実行可能なローカル販売に転換しなければならない | 店舗レベルの販売開発に合わせた出店順序 |
| 情報源: Mordor Intelligence | ||||
Central RetailのGO WHOLESALEとTOPSのバナーは、一つのグループ内での異なる販売段階への参加を示しています。2026年1月、CP AXTRAはCJ Logisticsがワンノイセンターでプロセスされたプレミアムサーモンの冷蔵チェーンおよび物流モデルを運営し、全国のMakro店舗に流通させていると述べました。そのサーモン供給において、Makroは加工と全国店舗流通を結ぶ取り扱い段階を運営するために物流パートナーに依存していました。
競合状況
市場集中度
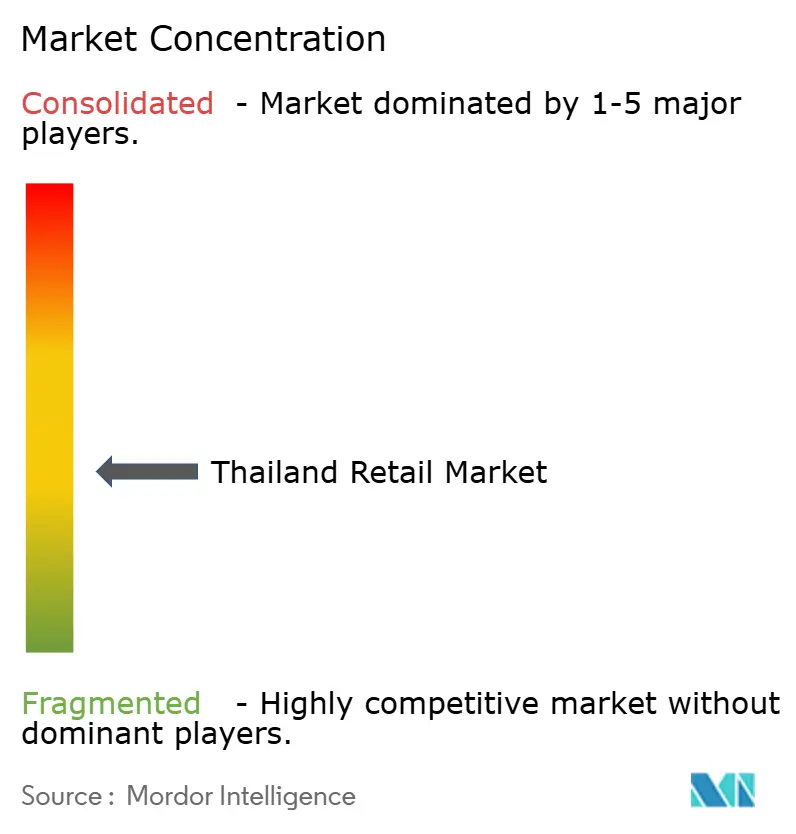
このセクターは独立系小売と広範なチェーンネットワークを組み合わせており、地域の店舗アクセスと全国オペレーターの広いリーチが共存する混合構造を形成しています。CP All PCL (7-Eleven Thailand)はコンビニエンスストアを運営し、Central Retail Corporationは2026年6月30日時点でタイの63県にわたり販売カウンターを含む3,632店舗を報告しました。Lotus's (CP Axtra PCL)は小売事業であり、Big C Supercenter PCLはBJCの小売事業です。CP Axtra PCL (Makro/Cash & Carry)はMakroの卸売事業とLotus'sの小売を組み合わせており、グループに商品流通の異なる段階での顧客アクセスを提供しています。
チェーンは追加の実店舗と店舗外の顧客にサービスを提供するチャネルを組み合わせています。CP AllのQ2 2026における7DeliveryおよびAll Onlineチャネルは、コンビニエンスストア事業の総売上収益の約11%に貢献しました。CP AxtraのMakro PROおよびLotus's SMART Appを通じた全社オンライン売上は、2026年上半期に前年比29%超成長しました。Big Cは2025年に店舗外販売ハブを全国75拠点に拡大し、小売アクセスのための別のチャネルを追加しました。チェーンは追加店舗だけでなく、フルフィルメントと遠隔販売を通じて顧客リーチを守ることができ、挑戦者が構築しなければならない運営能力を高めています。
デジタル拡大はまた、オペレーターが複数種類のビジネスパートナーを調整するプラットフォームの行動を競争上のポジショニングに持ち込みます。タイの取引競争委員会による多面的Eコマースプラットフォームのガイドラインは2026年3月25日に施行され、販売業者、物流プロバイダー、広告主、決済サービスとの関係をカバーしています。当局はケースバイケースで市場状況と契約上の取り決めを考慮して執行を評価します。ガイドラインは多面的プラットフォーム事業に適用されるため、販売業者、物流プロバイダー、広告主、決済サービスを結ぶマーケットプレイスを運営する挑戦者に関係し、小売チェーン全体には適用されません。
タイ小売業界リーダー
-
CP All PCL (7-Eleven Thailand)
-
Central Retail Corporation
-
Lotus's (CP Axtra PCL)
-
Big C Supercenter PCL
-
CP Axtra PCL (Makro/Cash & Carry)
- 注:主要企業の掲載順は順位を示すものではありません。
タイ小売市場 このレポートでカバーされる企業
- CP All PCL (7-Eleven Thailand)
- Central Retail Corporation
- Lotus's (CP Axtra PCL)
- Big C Supercenter PCL
- CP Axtra PCL (Makro/Cash & Carry)
- Shopee (Sea Ltd.)
- Lazada (Alibaba Group)
- JD Central
- HomePro
- The Mall Group
- Minor International (Fashion/F&B)
- Decathlon Thailand
- Power Buy
- Robinson Department Store
- King Power Duty Free
- B2S
- Watsons Thailand
- Boots Thailand
- PTT Oil & Retail Business (OR – Café Amazon)
- TrueMoney (Ascend Money)
市場参加者にとっての主要な機会
ここで比較される機会は、近隣の利便性、ハイパーマーケットに連動した目的地、新興ブランドのための柔軟なスペースに関するものです。計画されたフォーマットは、恒久的な施設と短期間のコンセプトテストへの異なるエクスポージャーを提供します。この区別は、より広いローカルアクセスを必要とする既存小売業者のニーズと、拡大前に顧客需要をテストする必要がある新興ブランドのニーズを分離します。
市場機会テーブル
| 機会 | 今なぜか | 購買者・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| コミュニティの利便性アクセス | CP Allは2026年8月に、コミュニティ、インフラ、観光地周辺のオンラインおよびオフライン開発とともに、2026年のタイでの約700店舗の計画出店を再確認しました | 新規コンビニエンスストア商圏近隣の世帯 | ローカル店舗アクセスとオンライン注文を連携させる | インフレ、原材料・エネルギー価格、民間消費成長 | CP All PCL (7-Eleven Thailand) |
| 刷新されたハイパーマーケットに隣接した小売 | CP Axtraは2026年~2027年に29県にわたる60の開発・改装プロジェクトを計画し、ハイパーマーケットとショッピング、ダイニング、ライフスタイルスペースを統合すると発表しました | 小売とダイニングの複合目的地を求める消費者 | アンカーを補完するテナントコンセプトを選択する | プロジェクトの実行とテナントとアンカーの適合性 | CP Axtraおよび補完的な小売テナント |
| 新興ブランドの柔軟な参入 | Central Pattanaは2027年第2四半期のバンコクにおけるCenTRal cENtrAL小売コンポーネントの開業を計画してお、300以上のブランドと柔軟なポップアップスペースを収容できます | 小売コンセプトをテストするタイおよび新興ブランド | スケールアップ前に期間限定の販売コンセプトをテストする | 計画スペースの提供と買い物客需要の検証 | タイブランド、新興ブランド、若手デザイナー |
| 情報源: Mordor Intelligence | |||||
近隣の利便性は、2026年のCP Allの計画されたタイ展開を通じて最も近い時期の機会を提供します。その収益見通しはインフレ、原材料・エネルギー価格、民間消費成長の影響を受けます。CP Allの計画出店とCP Axtraの2026年~2027年の開発・改装プログラムは恒久的な施設を伴います。Central Pattanaの計画された2027年第2四半期のポップアップスペースは新興ブランドに短期間のテストを提供し、チェーンの恒久的な用地プログラムとは別の参入決定を可能にします。
最近の産業開発事情 タイ小売市場
- 2026年8月:CP Axtraは8月21日にタイのバンナーキロメーター7にHappitatを開業し、小売とエンターテインメント、自然、コミュニティ体験を組み合わせました。
- 2026年7月:Central Pattanaはバンコクにおけるその CenTRal cENtrAL小売の2027年第2四半期開業を計画し、300以上のブランドとタイおよび新興ブランド向けの柔軟なポップアップスペースを提供します。
- 2026年5月:Big CはAWS技術を使用してタイのモバイルアプリにAIショッピングアシスタントを導入し、タイ語での製品検索と食事計画バスケットを可能にしました。
タイ小売市場 レポートの範囲と調査方法論
市場定義と対象範囲
タイ小売市場は、タイの小売チャネルを通じてエンドコンシューマーが購入した商品の年間金額を測定します。数値は現在の米ドルでの年間支出を表します。
対象範囲の除外:卸売のみの取引、消費者のチェックアウトに到達しないB2B取引、タイの小売支出に結びつけられない再輸出、および独立したサービスは除外されます。
セグメンテーション概要
- 製品タイプ別
- 食品・飲料・タバコ製品
- パーソナルケアおよびホームケア
- アパレル・フットウェアおよびアクセサリー
- 家具・玩具およびホビー
- 産業用および自動車用
- 電子機器および家電
- その他製品
- 小売チャネル別
- 伝統的な家族経営小売
- モダントレード小売
- Eコマースおよびその他
- フォーマット別
- ハイパーマーケット
- スーパーマーケット
- コンビニエンスストア
- デパートメントストア
- 専門店
- その他(ドラッグストア、キャッシュアンドキャリー、卸売業者)
データソース、市場規模算定、および検証
デスクリサーチ
国家統計局の四半期小売調査、タイ銀行の決済指標、タイ観光庁の訪問者調査、米国農務省海外農業局の小売食品年次報告書などの公式ソースは、小売売上高、取引活動、訪問者の買い物、食品小売状況を示しています。小売食品年次報告書はまた、国内市場状況を把握するための商務省の小売データも報告しています。
企業の開示書類、投資家向け資料、信頼性の高いタイのビジネス報道は、店舗ネットワーク、チャネル拡大、運営状況、報告された売上に影響する変化を明確にすることができます。これらのソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
タイを拠点とする小売業者、流通業者、フォーマットオペレーター、市場専門家へのインタビューは、二次指標が消費者のチェックアウト販売にどのようにマッピングされるかをテストし、チャネル、製品、フォーマットカバレッジの変化を明らかにすることができます。構造化された質問は、報告された売上のギャップを明確にし、消費者のチェックアウト取引を卸売またはビジネス販売と区別し、回答者の説明を公開の売上高、店舗数、決済、企業証拠と比較することができます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | |
| 中位層:45% | 部門・ユニットリーダー:35% | |
| 小規模プレーヤー:20% | マネージャー:45% |
市場規模算定と予測
この推計は、タイにおける年間小売チェックアウト支出のトップダウンモデルを使用し、サンプリングされた小売業者の売上および店舗またはチャネルのロールアップからの選択的なボトムアップチェックを行っています。小売売上高、家計消費、インフレと小売価格の変化、店舗数と店舗当たり売上、オンラインチャネルの成長が市場規模と方向性を示します。NSO売上高調査と店舗数はチャネルとフォーマットのカバレッジを確認するのに役立ちます。過去の売上とこれらの需要指標は、2027年~2032年の多変量回帰またはシナリオ予測に活用でき、セグメントシェアは報告されたチャネル、製品、フォーマットの証拠から構築され、市場合計に対してチェックされます。一次専門家は選定されたドライバーと予測の方向性が現在の取引状況を反映しているかどうかを評価でき、セグメントの証拠ギャップは文書化された範囲と合計に対するクロスチェックで対処できます。
データ検証と更新サイクル
アナリストは売上高、家計支出、決済活動、店舗数、企業開示書類、インタビュー証拠を三角測量し、独立したシグナルとモデルの間の重大な差異を調査します第2レビューでは定義、計算、単位、期間、セグメント合計を確認し、承認前に異常を解決します。ソース定義が変更された場合、回答者の説明が公開証拠と矛盾する場合、または重大なイベントが予測を大幅に変更する場合に再接触が行われます。モデルは年次更新され、重大なイベントがタイ小売に影響する場合はサイクル間にレビューされ、納品前に新たなレビューが行われます。
Mordor Intelligenceのタイ小売市場規模と他の公表推計との比較
公表された推計は、カウントする取引と製品、および需要をモデル化するために使用するインプットが異なる場合があります。タイ小売市場は、タイの小売チャネルを通じてエンドコンシューマーが購入した商品の年間金額を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリングの選択が含まれます。この推計は、タイにおける年間小売チェックアウト支出のトップダウンモデルを使用し、サンプリングされた小売業者の売上および店舗またはチャネルのロールアップからの選択的なボトムアップチェックを行っています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,598億米ドル(2027年) | |
| 政府ブリーフィングA | 1,390億米ドル(2024年) | 2024年ベースでは、この推計は3年後の本レポートの2027年値1,598億米ドルを13.0%下回っています。2024年の観測値は比較年より前であるため、その間の小売販売成長が報告合計の低下に寄与する可能性があります。 |
| リサーチセンターB | 1,292億米ドル(2025年) | 2025年ベースでは、この推計は2年後の本レポートの2027年値1,598億米ドルを19.2%下回っています。この推計は2025年の小売販売予測であるため、その早い年が売上が2027年に向けて進む中で低い金額に寄与する可能性があります。 |
Mordor Intelligenceのアナリストは売上高、家計支出、決済活動、店舗数、企業開示書類、インタビュー証拠を三角測量し、独立したシグナルとモデルの間の重大な差異を調査します。
レポートで回答される主な質問
タイ小売市場の規模と成長見通しは?
市場は2027年に1,598億米ドルと推定され、2027年~2032年のCAGR 3.45%で2032年までに1,894億米ドルに達すると予測されています。
タイの小売需要を支える要因は何ですか?
地方省への店舗展開とデジタル決済がアクセスを拡大しています。MR. D.I.Y.はQ2 2026に59店舗を開店し、タイは2025年に56億件のQR決済取引を記録しました。
タイの小売販売をリードする製品カテゴリーは何ですか?
食品・飲料・タバコ製品が2026年に55.49%の市場シェアで首位を占めました。パーソナルケア・家庭用品は2027年~2032年にCAGR 10.65%で最も速く成長すると予測されています。
タイ小売業の競争を形成する企業はどこですか?
主要参加者にはCP All PCL (7-Eleven Thailand)、Central Retail Corporation、Lotus's (CP Axtra PCL)、Big C Supercenter PCL、CP Axtra PCL (Makro/Cash & Carry)が含まれます。
高額小売購買の見通しを制約するものは何ですか?
SCB EICの2026年見通しは、緩慢な所得回復、依然として高い生活費、経済的不確実性を債務返済圧力および資産購入や長期投資のための借入の先送りと結びつけました。
地域の物流拠点はタイの小売業者をどのように支援しています?
Big Cは2025年にバンパインにドライグッズセンターを開設しました。2025年3月、Frasers Property(タイランド)は全国750以上のWatsons店舗にサービスを提供する計画のバンプリーハブの開発に合意しました。