
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2022 - 2024 |
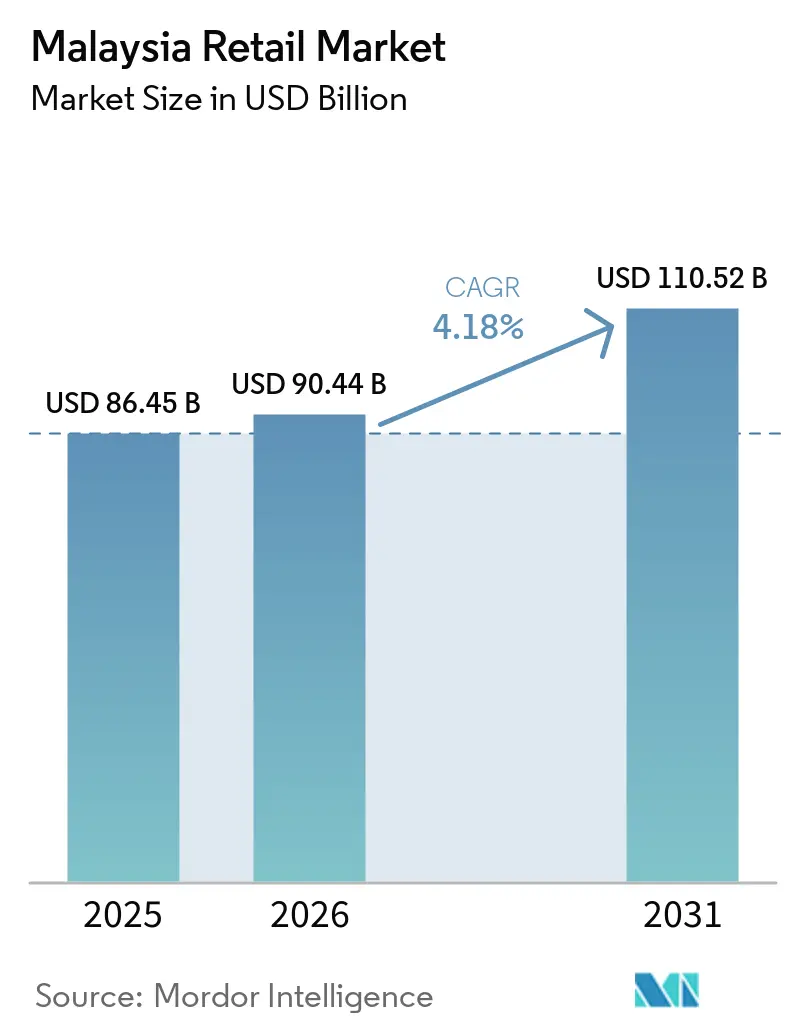
| 市場規模 (2026) | 90.44 十億米ドル |
| 市場規模 (2031) | 110.52 十億米ドル |
| 成長率 (2026 - 2031) | 4.18 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマレーシア小売市場分析
マレーシア小売市場規模は2025年に865億米ドルと評価され、2026年の904億米ドルから2031年には1,105億米ドルに達すると推定されており、予測期間2026年〜2031年のCAGRは4.1%です。マレーシア経済が2025年に5.2%拡大し、民間消費に支えられたことで、国内需要はマレーシア小売市場の重要な基盤であり続けました。小売業は2025年に6.1%増加し、非専門店は7.0%増加しており、食料品・ミニマーケット・コンビニエンス購買への継続的な需要を示しています[1]。小売業者は、拡大したサービス税の適用範囲、賃金、電気代、賃料による店舗コストの上昇に対してこの需要のバランスを取っています。デジタル決済とオンライン小売はチェックアウトの選択肢を広げており、全国チェーンは流通規模を活用して店舗拡大を支援しています。マレーシア小売市場は、特定のフォーマットでは競争がより集中しているものの、全体的には依然として広範かつ分散した状態にあります。
主なレポートの要点
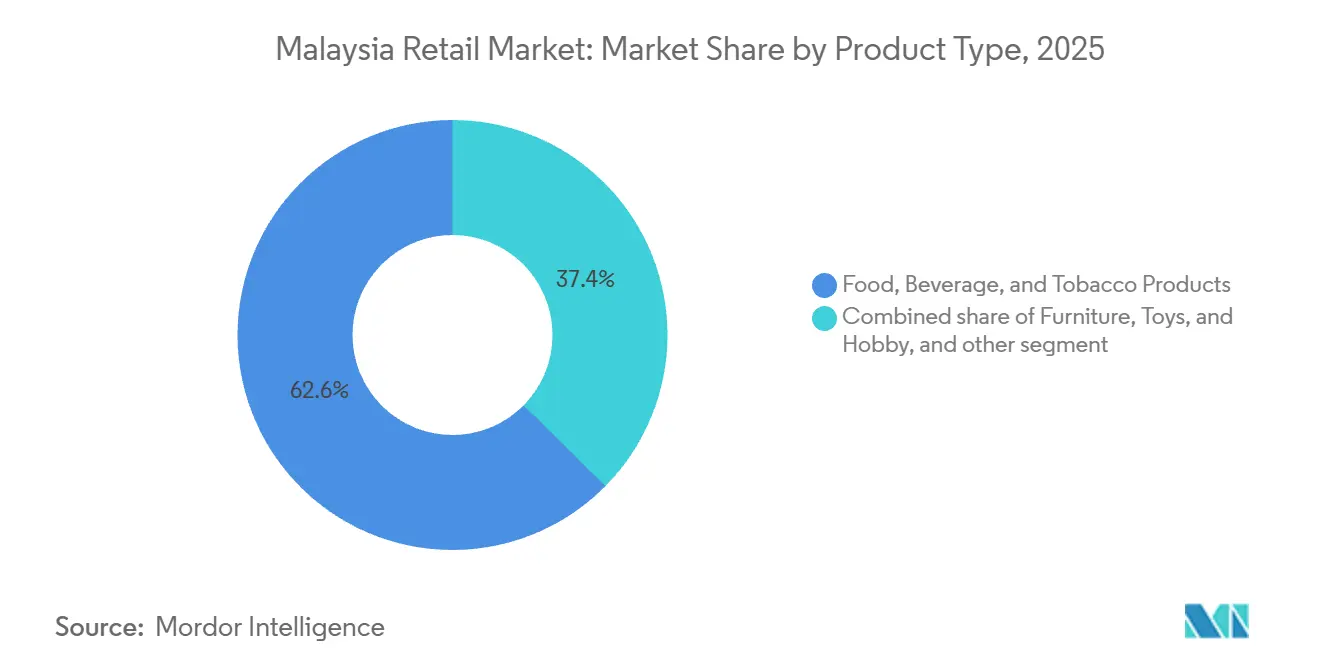
- 製品タイプ別では、食品・飲料・タバコ製品が2025年のマレーシア小売市場シェアの62.6%を占め、パーソナルケア・家庭用品は2031年までに7.5%のCAGRで拡大すると予測されています。
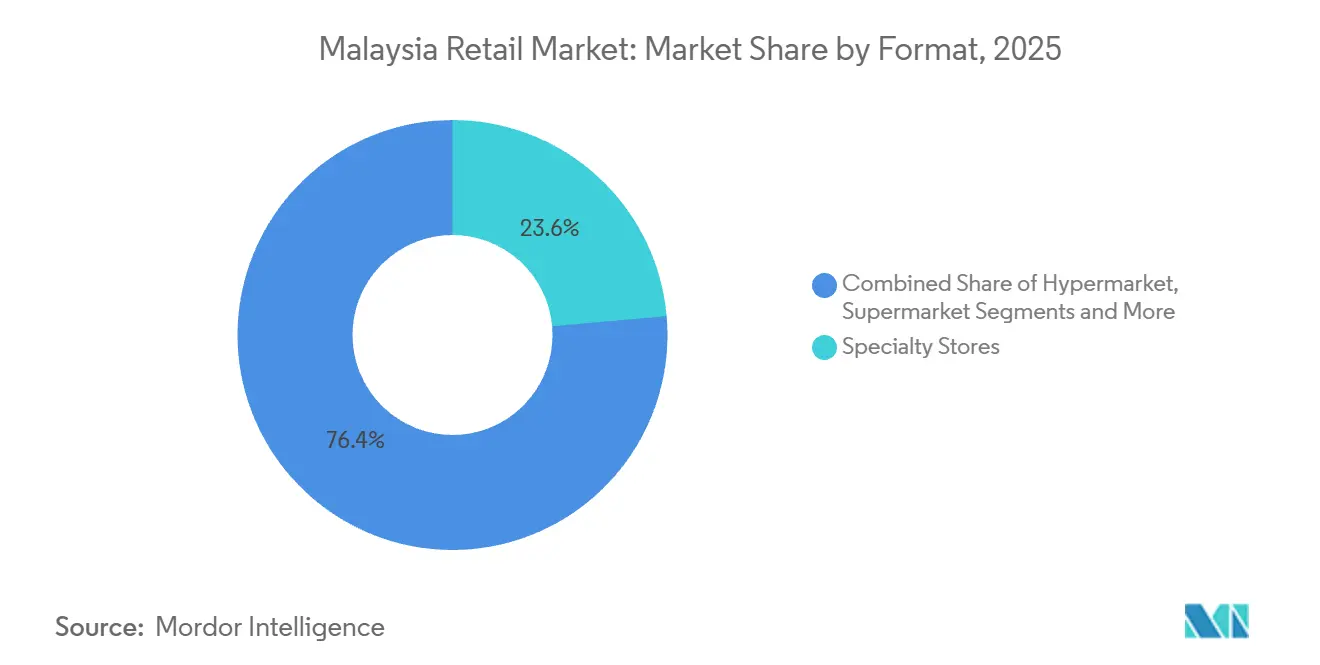
- フォーマット別では、専門店が2025年のマレーシア小売市場シェアの23.6%を占め、Eコマースは2031年までに9.3%という最高の予測CAGRを記録しました。
- 地域別では、マレー半島が2025年のマレーシア小売市場シェアの84.1%を占め、2031年までに4.2%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
マレーシア小売市場のトレンドと洞察
ドライバー影響分析*
| ドライバー | CAGR予測への(〜)%インパクト | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 99 Speedmartの流通規模とFMCG価格設定 | +0.6% | 全国規模、特にクランバレー、ペナン、ジョホール、および東マレーシア初期段階 | 中期(2〜4年) |
| DuitNow QRの相互運用性とウォレットプロモーション | +0.5% | 全国規模、観光回廊および東マレーシアの地方都市を含む | 短期(2年以内) |
| 越境小売とQR決済支出 | +0.3% | ジョホール、ペナン、ランカウイ、サバ州沿岸部、サラワク州 | 中期(2〜4年) |
| クイックコマース密度を支える都市拠点 | +0.8% | クランバレー、ペナン、ジョホールバル | 短期(2年以内) |
| 最低賃金および公共部門の給与調整 | +0.5% | 全国規模、特に半都市部および郊外の食料品回廊 | 短期(2年以内) |
| 東マレーシアのネットワーク拡大 | +0.3% | サバ州およびサラワク州、コタキナバル、クチン、ビントゥルを含む | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
99 Speedmartのスケール主導型価格体系がFMCG小売ダイナミクスを再形成
99 Speedmartは、14.5%の成長を経てFY2025の売上高としてMYR 114億(26億米ドル)を報告しました[1]。同社のネットワークは2025年12月時点で3,037店舗に達しました。同社は年間250店舗の新規出店を目標として設定しています。セメニー地区の63,000平方フィートの物流センターは、180店舗の追加供給に対応しています。この流通フットプリントにより、小売業者はネットワーク拡大に伴う物流を管理することができます。また、サプライヤーとの大量購買条件の交渉力を強化します。大規模かつ統一された発注は、日用消費財全体にわたる卸売価格と店頭価格の差を縮小することができます。このダイナミクスは、同等の購買量を持たない独立系スーパーマーケットに圧力をかけます。近隣店舗での頻繁な補充を支援します。したがって、マレーシア小売市場は、日常的な庭需要に応える近接フォーマットを通じて販売量を獲得します。同社が計画する4年間での1,000店舗追加は、地域価格競争へのこの圧力をさらに拡大するでしょう。中小小売業者は、直接的な価格競争ではなく、地域品揃え、サービス、または利便性に注力することで対応するかもしれません。
DuitNow QRの相互運用性が小売商圏とデジタル普及を拡大
DuitNow QRの取引量は2024年の15億件から2025年には30億件へと倍増しました[2]。2025年には全国で約300万の加盟店タッチポイントが登録されました。小売電子決済の金額は2025年にMYR 8,310億(1,859億米ドル)に達しました。PayNetは年間で844億件のデジタル決済取引を処理しました。越境QR決済は2.5倍の成長を経て2,970万件の取引に達しました。これらの指標は、加盟店と消費者の間でデジタル決済ツールの受け入れが広がっていることを示しています。ゼロ加盟店手数料率は、参加加盟店の直接的な受け入れコストを削減しました。これは、決済費用を吸収する余地が限られた中小小売業者にとって重要です。QR決済の普及拡大により、チェックアウト時の現金取り扱いニーズを低減できます。したがって、マレーシア小売市場はより多くの中小加盟店を追跡可能なデジタル取引に取り込むことができます。
クランバレー、ジョホール、ペナンの都市拠点がクイックコマース密度の核として機能
クランバレー、ジョホールバル、グレーターペナンは、クイックコマース事業に必要な密度と物流能力を備えています。これらの地域は、大規模な住宅商圏と発達した道路網を兼ね備えています。また、集中した配送能力と高いデジタル決済利用率も有しています。GrabMartはデジタルプラットフォームを通じてマレーシアで食料品配送サービスを提供しています[4]。この事業モデルは、各サービスエリア内での十分な注文密度に依存しています。したがって、マレーシア小売市場における9.3%のEコマースCAGRは、これらの都市拠点によって最も強力に支えられると考えられます。Grab Malaysiaは2025年9月にFAMAとのパートナーシップを拡大しました。この取り組みにより、プトラジャヤのパサール・タニ・ケカル(Pasar Tani Kekal)の18業者がGrabMartに追加されました。この動きにより、新鮮農産物の販売業者がデジタル注文チャネルに参入しました。また、半公式的な小売活動をより大きなオンライン顧客基盤と結びつけました。ジョホールバルはシンガポールへの近接性から、独自の越境需要という側面も加わります。
最低賃金の引き上げが必需品小売のバスケット規模と購買頻度を拡大
マレーシアの最低賃金は2025年に月額370米ドルから419米ドルへと引き上げられました。改定された賃金は、5名以上の従業員を雇用する事業者に対して2025年2月から適用されます。全事業者への完全実施は2025年8月に開始されました。この変更により、小売業者の人件費が増加しました。また、日常的な購買のために近隣店舗を利用する労働者の可処分所得も増加しました。この効果は、家庭の小売支出の大部分を占める必需品に最も関連しています。参加する近接小売業者を通じた公的支援の配布は、この役割を強化することができます。マレーシア小売市場は、これらの店舗が郊外および半都市部のコミュニティでアクセス可能な状態を維持することで恩恵を受けます。ただし、賃金上昇と賃金コストは同時に作用するため、小売業者の業績は生産性と調達効率に依存します。
制約要因影響分析*
| 制約要因 | CAGR予測への(〜)%インパクト | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 売上・サービス税、賃金、電気代、賃料コスト | -0.9% | 全国規模、高賃料の都市中心部での高い影響 | 短期(2年以内) |
| マーケットプレイス手数料、補助金、顧客獲得コスト | -0.6% | 全国規模、クランバレーおよびペナンのオンライン販売業者に集中 | 中期(2〜4年) |
| 東マレーシアのラストマイルプレミアムとバスケット価格格差 | -0.3% | サバ州およびサラワク州、特に内陸部および農村地域 | 長期(4年以上) |
| 電子インボイス、データコンプライアンス、デジタル能力の負担 | -0.4% | 全国規模、特に主要都市圏外の中小小売業者 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
SST、賃金、電気代、賃料が実店舗小売業者のマージンを圧迫
マレーシアは2025年7月からサービス税の適用範囲を拡大しました。この変更により、年間売上高24万米ドルの閾値を超える事業者の賃貸・リース・サービスに8%のサービス税が適用されました。この閾値は中小企業を保護することを目的としていました。大型フォーマットの小売業者とモール運営者はこの変更の影響をより受けやすい状況にあります。賃貸サイトを持つ小売業者は、賃金、光熱費、賃料の圧力とともにこのコストを吸収しなければなりません。これらの複合的な費用は、価格引き下げや店舗投資の余地を縮小する可能性があります。モール内の小売業者もリース構造を通じたコスト転嫁に直面しています。マレーシア小売市場では、調達レバレッジが限られた中規模事業者への圧力が高まる可能性があります。プライベートブランドの開発と大量購買は、このマージン環境への重要な対応策であり続けます。
マーケットプレイス手数料と顧客獲得コストの上昇がEコマースの収益性を圧迫
オンライン小売の成長は、プラットフォームが顧客トラフィックを競い合う中で販売者コストを引き上げる可能性があります。販売者は複数のプラットフォームにわたって割引、広告、プロモーション参加に資金を投じる必要があるかもしれません。2026年5月からのShopeeの改定手数料体系には、取引サービス手数料への8%のサービス税が含まれています。これにより、対象販売者の直接的な販売コストが上昇します。差別化されていない品揃えを持つ中小加盟店は、これらの費用を相殺する能力が低くなっています。オンライン販売プールが拡大するにつれて、プラットフォームは販売者からより多くの手数料収入を獲得できます。自社物流とプライベートブランド製品を持つ大手小売業者は、より高い注文量にわたってこれらのコストを分散させることができます。独立系販売者は、総売上が増加しても収益が低下する可能性があります。複数のオンラインチャネルにわたってリーチを維持する必要性は、顧客獲得費用をさらに引き上げる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:必需品が基盤を固め、パーソナルケア製品が成長を牽引
食品・飲料・タバコ製品は2025年のマレーシア小売市場シェアの62.6%を占めました。このカテゴリーは、頻繁な日常購買と基本食品への代替が比較的少ないことによって支えられています。ミニマーケットとスーパーマーケットは、これらの補充需要の大部分に対応しています。近隣店舗の継続的な追加により、より多くの日用消費財が計測された近代的小売に取り込まれています。所得支援と賃金変も、家庭支出を必需品バスケットへと向けています。したがって、このカテゴリーはマレーシア小売市場の安定した基盤を提供しています。
パーソナルケア・家庭用品は2031年までに7.5%のCAGRで成長すると予測されています。このカテゴリーのマレーシア小売市場規模は、プレミアムスキンケア、男性グルーミング、家庭衛生支出の増加によって支えられています。WatsonsとGuardianは、店舗ネットワークとロイヤルティプログラムデータを通じてポジションを確立しています。アパレル・フットウェア・アクセサリーは、裁量的支出パターンに対して引き続き敏感です。家具・玩具・ホビー小売は若い都市世帯の恩恵を受けていますが、低価格製品ではオンライン代替に直面しています。産業・自動車小売は、消費者向けカテゴリーよりも商用車と製造サービスのサイクルにより密接に連動しています。



フォーマット別:専門店が最大シェアを占め、Eコマースが最速の拡大を牽引
専門店は2025年のマレーシア小売市場シェアの23.6%を占めました。このフォーマットには、ホームインプルーブメント、ヘルス・ビューティー、ファッション、その他の特化型小売コンセプトが含まれます。MR DIYは、前年比6.5%の成長を経てFY2025の売上高としてMYR 50億(11億米ドル)を報告しました。同社の店舗ネットワークは2025年12月末時点で1,556店舗に達しました。これらの結果は、大量購買と幅広い日常品揃えが専門小売の経済性をどのように支えられるかを示しています。
Eコマースは2026年から2031年にかけて9.3%のCAGRで拡大すると予測されています。デジタル注文は裁量的商品を超えて、食料品、家庭用品、パーソナルケア購買にまで拡大しています。コンビニエンスストアは、99 Speedmartと7-Eleven Malaysiaを通じて高頻度チャネルであり続けています。スーパーマーケットとハイパーマーケットは、クイックコマースサービスがトップアップショッピングを競い合う中で圧力に直面しています。百貨店はモールの刷新とテナントミックスの改善を通じてオンライン競争に対応しています。ドラッグストア、キャッシュ・アンド・キャリー店、卸売業者は、薬局の利便性と大量購買において独自の役割を維持しています。

地理分析
マレー半島は2025年のマレーシア小売市場シェアの84.1%を占めました。クランバレー、ジョホールバル、グレーターペナンは近代的な商業取引とオンラインフルフィルメントが集中しています。これらの回廊は密度の高い消費者商圏と発達したラストマイルネットワークを有しています。また、モバイルバンキングとQR決済の普及率も高くなっています。これにより、食料品、門品、裁量的カテゴリーにわたるオムニチャネル小売事業が支援されています。この地域の物流の深さにより、小売業者はクイックコマースフォーマットをより容易にテストできます。
ジョホールバルはシンガポールへの近接性から、重要な越境小売拠点となっています。参加小売業者はQRの相互運用性を活用して、訪問客からの決済を受け入れることができます。越境QR決済は2025年に2,970万件の取引に達しました。この決済接続は、観光地および国境地帯での小売支出を支援することができます。ペナンも大規模な都市顧客基盤と確立された商業インフラの恩恵を受けています。マレーシア小売市場は、物理的なショッピングとデジタル注文能力を組み合わせたこれらの回廊から恩恵を受けています。
東マレーシアはサバ州とサラワク州を含み、異なる事業構造に直面しています。長い配送ルートにより、半島から供給される商品の着地コストが上昇します。全国小売業者は内陸部への拡大時にバスケット価格の差異を考慮する必要があります。より広いネットワークはマレー半島ほど密度が高くありません。流通投資と貨物インフラの改善により、時間をかけて店舗の経済性を向上させることができます。マレーシア小売市場は、サービス提供コストがより管理しやすくなった時点でこれらの商圏に拡大することができます。
競争環境
市場集中度
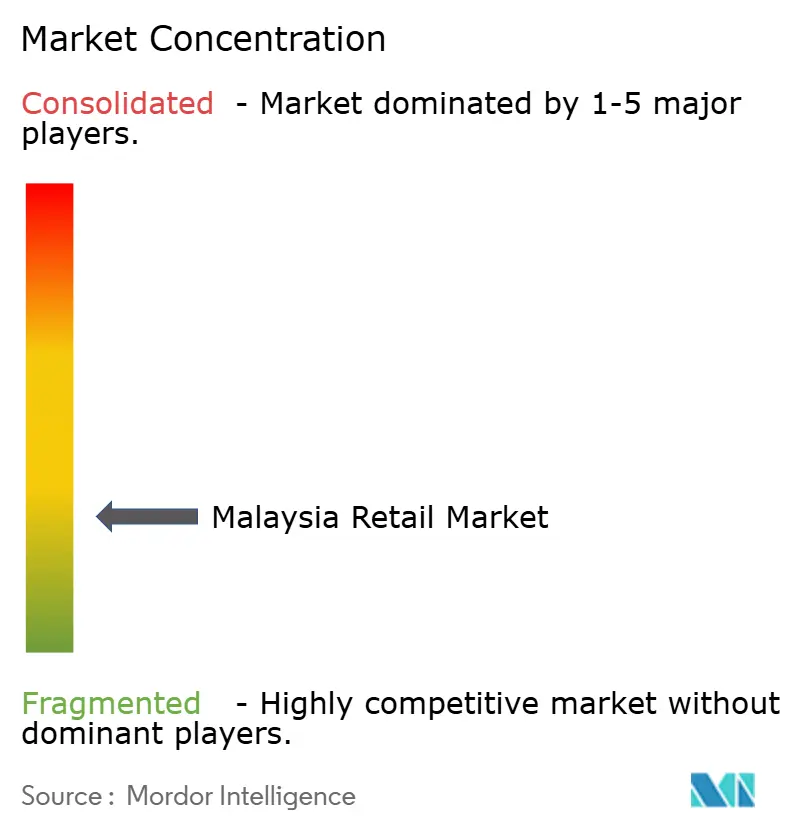
マレーシア小売市場は分散した構造を持っています。この構造は、独立系店舗、伝統的小売業者、近代的商業取引、専門チェーン、オンラインプラットフォームの存在を反映しています。したがって、競争は全体的な範囲で測定すると分散しています。特定のフォーマット内ではより激しくなります。ミニマーケットと近接小売は、集中したフォーマット競争の最も明確な例を示しています。
99 Speedmartは店舗密度と流通投資を活用して調達効率を向上させています。FY2025の業績では、MYR 114億(26億米ドル)の売上高と3,037店舗が示されました。セメニー物流センターは180店舗の追加に対応する能力を提供しています。MR DIYは18,000以上のSKUにわたるバリュー重視の品揃えを活用しています。FY2025には47.5%の粗利益率と1億9,780万件の取引を報告しました。AEONはマージン圧力を管理しながら、プライベートブランドの拡大とモール資産の最適化に注力しています。
オンラインプラットフォームは消費者トラフィックと販売者活動を競い合っています。実店舗チェーンは、店舗ネットワーク、ロイヤルティ機能、プライベートブランド提供を強化することで対応しています。農村部および地方都市市場は、一貫した在庫確保と価格設定において引き続き対応が難しい状況にあります。これは特に東マレーシアおよびマレー半島東海岸州において関連性が高くなっています。ハブ・アンド・スポーク型流通、フランチャイズ事業、共有ダークストアインフラは、これらの商圏に対応するための可能な方法です。マレーシア小売市場は、単一のビジネスモデルがすべての地域とショッピングミッションに対応できないため、多様性を維持し続けるでしょう。
マレーシア小売業界のリーダー
-
Shopee Malaysia
-
99 Speedmart
-
MR D.I.Y. Group
-
Lotus's Malaysia
-
AEON Co. (M) Bhd
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:99 Speedmartはセメニーに63,000平方フィートの新しい物流センターを稼働させました。この施設は180店舗の追加供給に対応する能力を持ち、2028年までに計画さている4,000店舗ネットワーク全体の店頭価格競争力を支える調達・物流規模を強化しています。
- 2026年4月:AEON Co. (M) BhdとKIP REITは、イポーのAEONモール・キンタシティの拡張に関する覚書を締結し、新たな小売区画、改善された共用エリア、設備のアップグレードを追加します。この拡張プロジェクトは2027年の完成を目標とし、正味賃貸可能面積を大幅に増加させることが期待されています。
- 2026年2月:MR DIY GroupはFY2025通期売上高としてMYR 49.5億(11.1億米ドル)を報告し、MYR 7億5,800万(1億8,550万米ドル)の過去最高配当を発表しました。FY2026では約155店舗の新規出店を目標とし、専門小売チェーンの全国的なフットプリント拡大を継続しています。
- 2025年11月:99 Speedmartは3,000店舗のマイルストーンを達成し、グア・ムサンにケランタン州初の店舗をオープンし、初めてマレーシア全州に拠点を確立しました。ネットワークは2025年12月に3,037店舗で締めくくられました。
マレーシア小売市場レポートの調査範囲
小売市場は、実店舗、オンラインプラットフォーム、およびその他の販売チャネルを通じた最終消費者への商品・サービスの販売を包含しています。マレーシア小売セクターに関するレポートは、市場セグメントの分析を含む市場の包括的な評価を提供しています。さらに、レポートには主要メーカーの競争プロファイルおよび地域分析も含まれています。
タバコ製品、パーソナルケア・家庭用ケア、アパレル・履物・アクセサリー、家具・玩具・ホビー、産業・自動車、電子機器・家庭用電化製品、その他製品)、小売チャネル(伝統的な個人商店小売、モダントレード小売、電子商取引およびその他)、フォーマット(ハイパーマーケット、スーパーマーケット、コンビニエンスストア、百貨店、専門店、その他(ドラッグストア、キャッシュ&キャリー、卸売業者))。
製品タイプ別(金額)
| 食品・飲料・タバコ製品 |
| パーソナルケア・家庭用ケア |
| アパレル・履物・アクセサリー |
| 家具・玩具・ホビー |
| 産業・自動車 |
| 電子機器・家庭用電化製品 |
| その他製品 |
小売チャネル別(金額)
| 伝統的な個人商店小売 |
| モダントレード小売 |
| 電子商取引およびその他 |
フォーマット別(金額)
| ハイパーマーケット |
| スーパーマーケット |
| コンビニエンスストア |
| 百貨店 |
| 専門店 |
| その他(ドラッグストア、キャッシュ&キャリー、卸売業者) |
地域別
| 半島マレーシア | 北部地域 |
| 中部地域 | |
| 南部地域 | |
| 東海岸地域 | |
| マレーシア東部 | サバ州 |
| サラワク州 | |
| ラブアン |
| 製品タイプ別(金額) | 食品・飲料・タバコ製品 | |
| パーソナルケア・家庭用ケア | ||
| アパレル・履物・アクセサリー | ||
| 家具・玩具・ホビー | ||
| 産業・自動車 | ||
| 電子機器・家庭用電化製品 | ||
| その他製品 | ||
| 小売チャネル別(金額) | 伝統的な個人商店小売 | |
| モダントレード小売 | ||
| 電子商取引およびその他 | ||
| フォーマット別(金額) | ハイパーマーケット | |
| スーパーマーケット | ||
| コンビニエンスストア | ||
| 百貨店 | ||
| 専門店 | ||
| その他(ドラッグストア、キャッシュ&キャリー、卸売業者) | ||
| 地域別 | 半島マレーシア | 北部地域 |
| 中部地域 | ||
| 南部地域 | ||
| 東海岸地域 | ||
| マレーシア東部 | サバ州 | |
| サラワク州 | ||
| ラブアン | ||
レポートで回答される主な質問
マレーシア小売の2031年までの予測成長率は?
マレーシア小売市場は2026年から2031年にかけて4.1%のCAGRで成長し、1,105億米ドルに達すると予測されています。
マレーシアで最大の小売シェアを持つ製品カテゴリーはどれですか?
食品・飲料・タバコ製品は2025年に価値の62.6%を占め、頻繁な必需品購買によって支えられています。
マレーシアで最も急速に成長している小売フォーマットはどれですか?
Eコマースは2031年までに9.3%のCAGRで成長すると予測されており、報告されたフォーマットの中で最も高い成長率です。
マレーシアの小売業者の間でデジタルチェックアウトの普及を促進しているものは何ですか?
DuitNow QRは2025年に30億件の取引と約300万の加盟店タッチポイントに達しました。
マレー半島が小売業者にとって重要な理由は何ですか?
マレー半島は2025年に価値の84.1%を占め、主要な消費者センターと強力な物流・決済インフラを組み合わせています。
実店舗小売業者に影響を与えているコスト圧力は何ですか?
対象となる賃貸・リースサービスへの拡大されたサービス税、賃金コスト、光熱費、賃料がマージンの柔軟性を低下させています。