
Taille et Part du Marché du Commerce de Détail en Thaïlande
Analyse du Marché du Commerce de Détail en Thaïlande par Mordor Intelligence
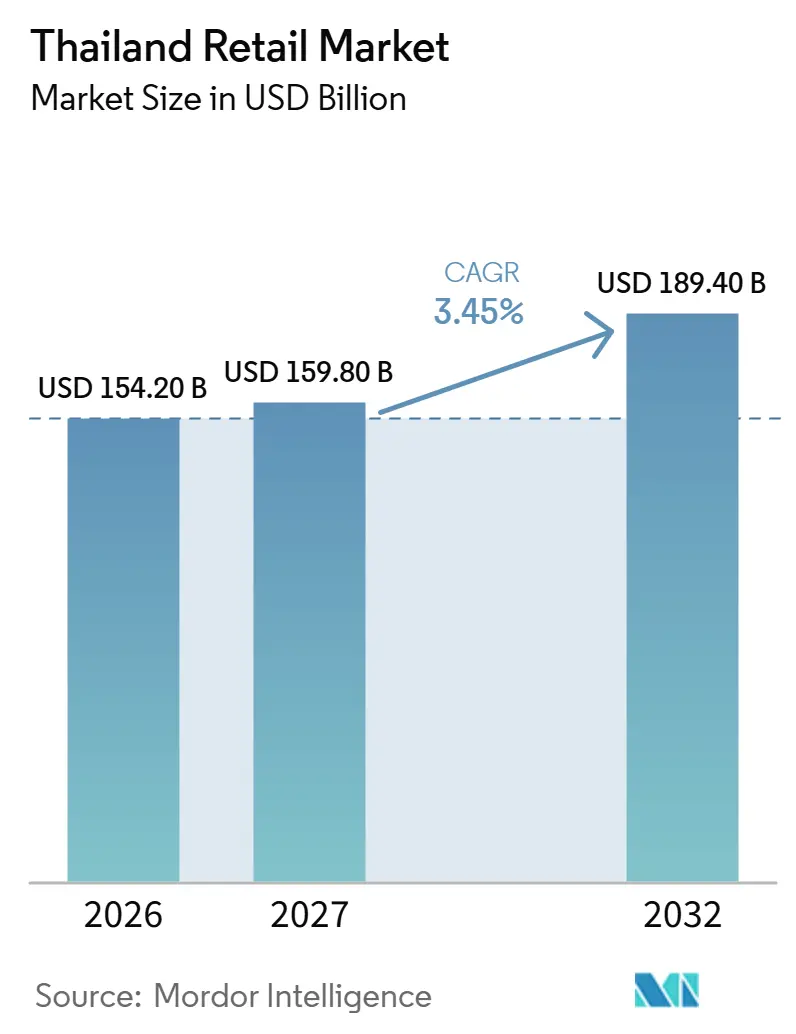
La taille du marché du commerce de détail en Thaïlande était évaluée à 154,2 milliards USD en 2026 et devrait progresser de 159,8 milliards USD en 2027 pour atteindre 189,4 milliards USD d'ici 2032, à un CAGR de 3,45 % durant la période de prévision (2027-2032).
En Thaïlande, l'endettement des ménages contraint les achats dépendant du crédit, tandis que l'expansion des points de vente en province et les paiements numériques favorisent un accès plus large aux biens de consommation courante. Les détaillants combinent des points de vente physiques avec la vente à distance, faisant de la capacité de distribution un élément central de la compétition pour les occasions d'achat. Pour les supermarchés et les détaillants spécialisés, l'opportunité consiste à relier l'offre en magasin aux clients au-delà de la zone de chalandise immédiate de chaque point de vente. Le test commercial est de savoir si un accès plus large se traduit par des paniers récurrents pour des détaillants qui doivent également assumer des obligations salariales.
Points Clés du Rapport
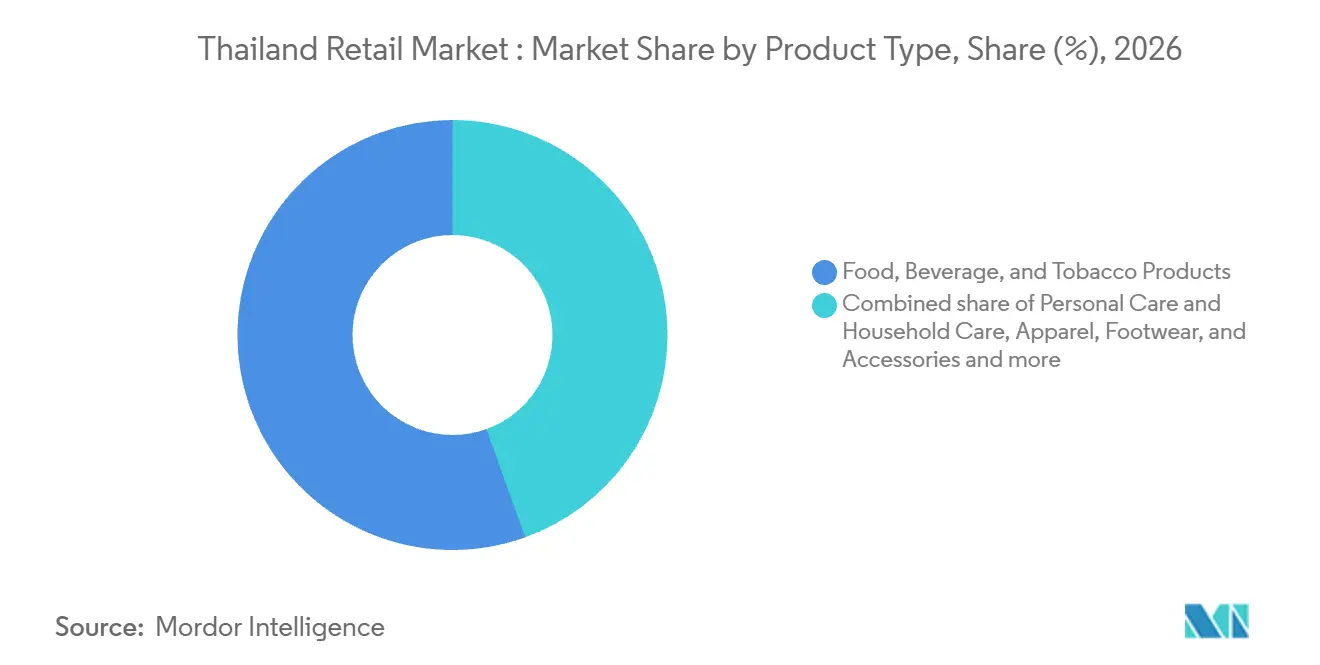
- Par type de produit, les produits alimentaires, boissons et tabac ont représenté une part de 55,49 % de la taille du marché du commerce de détail en Thaïlande en 2026, tandis que les soins personnels et l'entretien ménager devraient connaître la croissance la plus rapide avec un CAGR de 10,65 % durant 2027-2032.
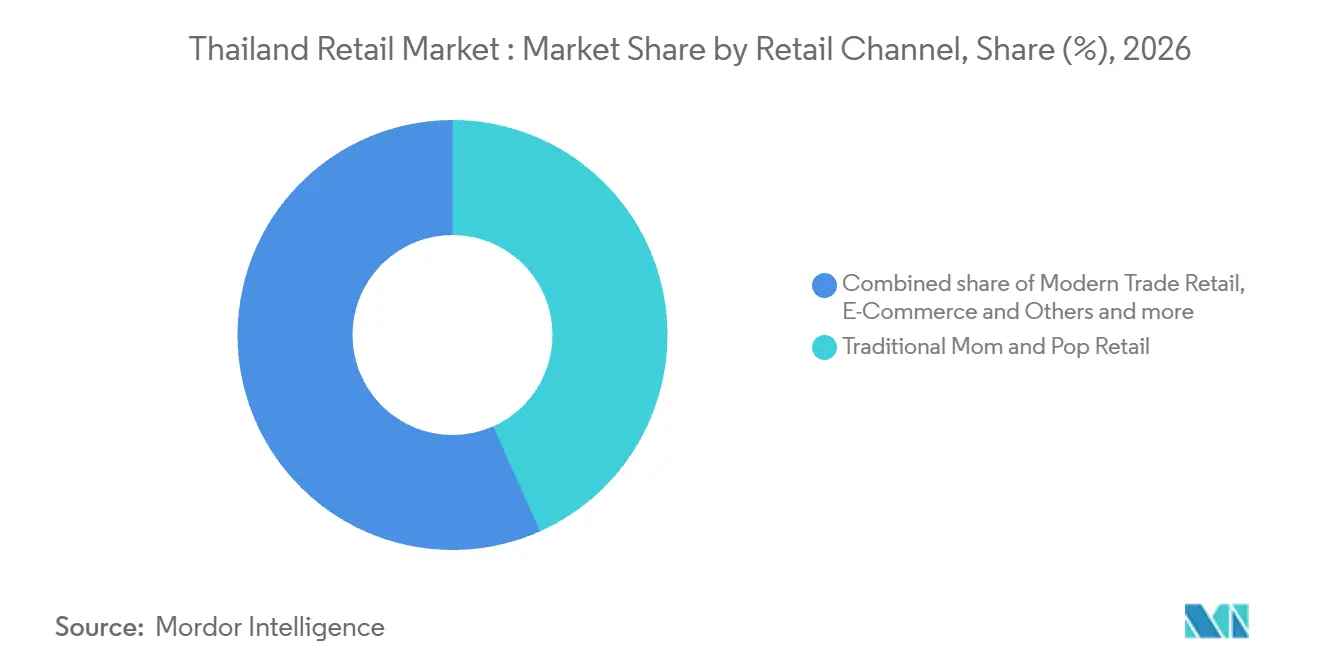
- Parmi les canaux de distribution, le commerce de détail traditionnel de proximité a détenu une part de marché de 43,32 % du marché du commerce de détail en Thaïlande en 2026, tandis que le commerce électronique et autres devrait connaître la croissance la plus rapide avec un CAGR de 15,9 % durant 2027-2032.
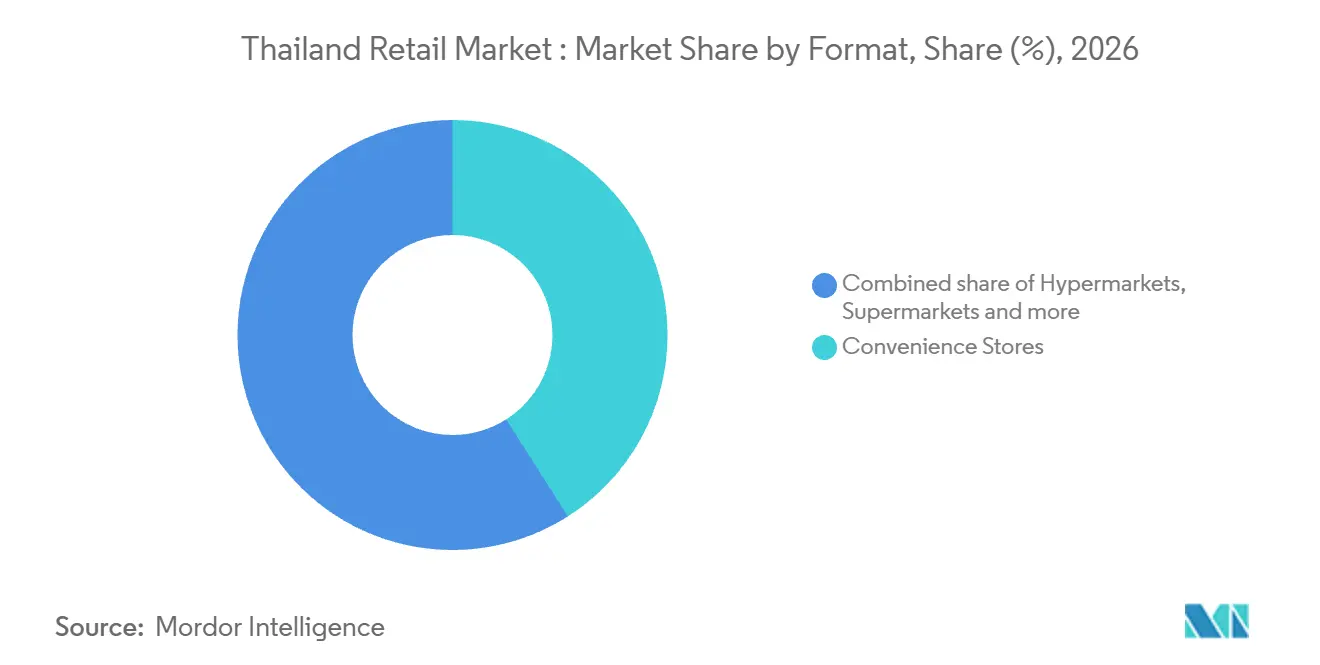
- Parmi les formats de distribution, les supérettes ont détenu la plus grande part de marché à 40,98 % en 2026 et devraient connaître la croissance la plus rapide avec un CAGR de 9,65 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Forte demande de commerce rapide à Bangkok et dans les villes de deuxième rang | +1.2% | Bangkok et les villes de deuxième rang | Court terme (≤ 2 ans) |
| Reprise du tourisme stimulant les dépenses discrétionnaires | +1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Expansion du commerce moderne dans les provinces rurales | +1.4% | Provinces rurales de Thaïlande | Moyen terme (2-4 ans) |
| Incitations aux paiements numériques dans le cadre du programme gouvernemental « Thaïlande 4.0 » | +1.1% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Adoption de l'analyse commerciale hyper-personnalisée par l'IA (sous-estimée) | +0.6% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Commerce en direct transfrontalier depuis des plateformes chinoises (sous-estimé) | +0.4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Forte demande de commerce rapide à Bangkok et dans les villes de deuxième rang
Le commerce rapide peut convertir un besoin urgent de biens de consommation courante en un achat de détail supplémentaire. Les détaillants desservant Bangkok et les villes de deuxième rang peuvent utiliser la livraison rapide pour concurrencer les paniers dont l'utilité dépend de la réception rapide des marchandises. Des délais de livraison courts rendent la distance entre le point d'exécution et l'acheteur centrale à l'économie du service. Pour les commandes de faible valeur, les revenus disponibles pour couvrir la livraison sont limités, ce qui rend une zone de service étroitement définie commercialement pertinente. Un assortiment ciblé peut soutenir cette proposition lorsqu'il maintient les articles essentiels disponibles à proximité du client. L'opportunité est un panier de réapprovisionnement urgent servi dans un rayon de livraison locale viable, associant rapidité à une tâche d'exécution économiquement gérable.
Reprise du tourisme stimulant les dépenses discrétionnaires
L'enquête 2025 de l'Autorité du tourisme de Thaïlande sur le comportement des touristes internationaux a révélé que 91,05 % des visiteurs internationaux ont effectué des achats lors de leurs séjours, notamment des vêtements, des souvenirs, des produits alimentaires thaïlandais, des cosmétiques et des parfums.[1] Les achats des visiteurs offrent aux détaillants discrétionnaires une base de clientèle au-delà des ménages résidents. Les vêtements et les souvenirs relient cette demande aux vendeurs de mode et de cadeaux. Les produits alimentaires thaïlandais, les cosmétiques et les parfums étendent l'opportunité aux détaillants alimentaires et de beauté.
Expansion du commerce moderne dans les provinces rurales
MR. D.I.Y. Holding (Thailand) a planifié plus de 600 ouvertures de magasins durant 2025-2027, la plupart destinées aux régions rurales et mal desservies. Ce déploiement provincial planifié élargirait l'accès au commerce de détail organisé d'amélioration de l'habitat pour les ménages mal desservis en dehors des principaux centres commerciaux urbains. Au cours du trimestre clos le 30 juin 2026, le détaillant d'amélioration de l'habitat et de style de vie a ouvert 59 magasins, portant son réseau à 1 248 points de vente dans l'ensemble des 77 provinces. Le réseau est passé de 1 027 magasins au 30 juin 2025 à 1 248 au 30 juin 2026, ajoutant 221 points de vente en 12 mois, au-dessus du seuil annuel de 200 magasins pour 600 ouvertures sur 3 ans.
Incitations aux paiements numériques dans le cadre du programme gouvernemental « Thaïlande 4.0
La politique de paiement numérique soutient la demande de détail en rendant le paiement accessible à un plus grand nombre d'utilisateurs. En 2025, la Banque de Thaïlande a identifié les paiements numériques comme une option principale pour les ménages, les entreprises et le commerce transfrontalier. La Thaïlande a enregistré 5,6 milliards de transactions par QR code en 2025, en hausse de 34 % par rapport à 2024.[2] Le 30 octobre 2025, la banque centrale a lancé le paiement par QR code thaïlandais pour les utilisateurs chinois d'Alipay, UnionPay et WeChat Pay auprès des commerçants thaïlandais. Le service initial impliquait 6 banques thaïlandaises. Relier les applications de paiement familières des visiteurs chinois à l'infrastructure de paiement thaïlandaise élargit les options de transaction disponibles pour les commerçants via les banques participantes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Endettement élevé des ménages freinant les achats de grande valeur | -1.2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Hausse du salaire minimum comprimant les marges du commerce de détail | -0.7% | Tous les arrondissements de Bangkok | Court terme (≤ 2 ans) |
| Chaîne du froid fragmentée pénalisant l'épicerie en ligne de produits frais (sous-estimée) | -0.3% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Importations de marché gris diluant la valeur des marques (sous-estimées) | -0.2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Endettement élevé des ménages freinant les achats de grande valeur
Le service de la dette limite la capacité des ménages à financer des achats importants. Dans ses perspectives 2026, le SCB Economic Intelligence Center (SCB EIC) a associé la lenteur de la reprise des revenus, la persistance de coûts de la vie élevés et l'incertitude économique à des pressions sur la capacité de remboursement des ménages thaïlandais. Il a signalé que de nombreux ménages ont retardé de nouveaux emprunts, notamment pour des achats d'actifs ou des investissements à long terme. Pour les vendeurs de biens de grande valeur, l'exposition résultante réside dans les achats nécessitant un engagement de remboursement supplémentaire, car l'attrait du produit seul ne peut résoudre une contrainte de financement. Même une offre compétitive se heurte à un obstacle lié au bilan des ménages, allongeant le cycle de vente pour les achats dépendant du crédit et retardant la réalisation des revenus.
Hausse du salaire minimum comprimant les marges du commerce de détail
Les obligations liées au salaire minimum créent un plancher de coût de main-d'œuvre que les détaillants doivent couvrir avant qu'un point de vente puisse dégager un rendement opérationnel. Le ministère du Travail de Thaïlande a fixé le salaire minimum journalier de Bangkok pour toutes les entreprises à 400 THB (12,33 USD au taux de change mensuel moyen de juillet 2025), en vigueur à compter du 1er juillet 2025. Le Kasikorn Research Center a estimé en décembre 2024 que la hausse du salaire minimum à compter du 1er janvier 2025 augmenterait les coûts de main-d'œuvre d'au moins 2 % en moyenne, le commerce de détail et de gros figurant parmi les secteurs les plus exposés. Les détaillants soumis à ce plancher disposent de moins de marge pour ajuster le paiement journalier indépendamment de l'exigence légale. Les améliorations de productivité peuvent répartir cette dépense sur davantage de ventes, mais ne peuvent pas abaisser le taux légal pour une journée de travail couverte. La stimulation de la demande par les prix entre en concurrence avec une obligation d'emploi, laissant potentiellement moins de marge pour absorber les remises lorsque le chiffre d'affaires du magasin faiblit.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de produit :
une large distribution alimentaire soutient les économies d'échelle tandis que les soins personnels se développentLes produits alimentaires, boissons et tabac ont représenté une part de 55,49 % de la taille du marché du commerce de détail en Thaïlande en 2026. Le segment le plus important dispose d'une empreinte de vente substantielle, l'Office national des statistiques estimant 443 298 magasins non spécialisés où les produits alimentaires, les boissons ou le tabac prédominaient dans son enquête de 2025. Les marques de cette catégorie peuvent atteindre les acheteurs via ces points de vente de marchandises générales sans avoir à construire un réseau dédié de magasins spécialisés.
Les soins personnels et l'entretien ménager constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 10,65 % durant 2027-2032. Les vêtements, chaussures et accessoires disposent d'une base de vente spécialisée distincte, l'enquête de détail 2025 comptant 49 892 établissements dans la classe de magasins spécialisés en vêtements, chaussures et articles en cuir. Dans les soins personnels, le segment des soins de la peau en Thaïlande a progressé de 9,4 % en 2025. Un espace supplémentaire dédié aux soins de la peau ciblerait un groupe de produits affichant une croissance avérée de la demande, offrant aux détaillants une catégorie spécifique autour de laquelle développer leur expansion dans les soins personnels.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par canal de distribution :
les petits commerces se modernisent tandis que la vente à distance élargit l'accèsLe commerce de détail traditionnel de proximité a représenté une part de marché de 43,32 % du marché du commerce de détail en Thaïlande en 2026. Le segment le plus important combine sa position établie avec le développement ciblé des petits détaillants via le programme Smart Chohouy. Le Département du développement des entreprises a signalé 8 027 magasins développés cumulativement jusqu'en 2026, dont 102 au cours de l'exercice 2026. Les 102 magasins développés au cours de l'exercice 2026 couvraient 4 régions et ont tous bénéficié de mises à niveau de l'image du magasin ainsi que d'un atelier technologique, de sorte que la modernisation atteint le canal un commerce indépendant à la fois.
Le commerce électronique et autres est le segment à la croissance la plus rapide, avec un CAGR projeté de 15,9 % durant 2027-2032. Le commerce de détail moderne englobe l'épicerie organisée, les grands détaillants et les détaillants spécialisés, notamment les supermarchés, les supérettes et les grands magasins. L'Office national des statistiques a recensé 11 610 établissements dans la classe combinée de la vente par correspondance et de la vente sur Internet en 2025. Pour les fournisseurs, ces établissements de vente à distance offrent une base de distribution potentielle pour atteindre les acheteurs sans nécessiter un nouveau site orienté consommateur dans chaque zone de chalandise supplémentaire.
Note: Parts de tous les segments individuels disponibles à l'achat du rapport
Par format :
la portée des supérettes contraste avec la rationalisation des grands formatsLes supérettes ont détenu la plus grande part de segment à 40,98 % en 2026 et constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 9,65 % durant 2027-2032. Le réseau de supérettes thaïlandaises de CP All est passé de 16 084 magasins à la fin du T1 2026 à 16 284 à la fin du T2 2026, avec une moyenne de 959 clients par magasin et par jour au cours du deuxième trimestre. Le nombre moyen de clients de l'entreprise a légèrement diminué par rapport au trimestre correspondant de l'année précédente. Les ajouts au réseau ont élargi la couverture physique même si le trafic moyen s'est assoupli, faisant des nouveaux emplacements une source distincte d'accès à la clientèle.
Les partenaires commerciaux en magasin et les opérateurs de sous-zone géraient 7 870 des supérettes thaïlandaises de CP All à la fin du T2 2026, faisant des opérations partenaires une part substantielle du réseau derrière la portée du format. Les hypermarchés devraient se contracter, et Big C, qui fait partie de Berli Jucker Public Company Limited (BJC), a fermé son hypermarché de Srinakarin au T3 2025. Les grands magasins devraient galement se contracter, le réseau Central et Robinson de Central Retail passant de 76 magasins à fin 2025 à 75 au 30 juin 2026. Les opérateurs de grands formats font face à un choix d'allocation de capital entre le maintien d'une large empreinte et la concentration de l'activité commerciale dans les points de vente qu'ils conservent.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Analyse Géographique
GO WHOLESALE à Rayong et le centre de distribution de Big C à Bang Pa-in illustrent différents liens entre l'approvisionnement alimentaire local et l'approvisionnement national du commerce de détail. La filiale de Central Retail, Central Food Wholesale, a ouvert GO WHOLESALE à Rayong en octobre 2025, au service des acheteurs de restaurants et de petits détaillants, et s'approvisionnant localement en mérou et en légumes. En 2025, Big C a lancé un centre de distribution de produits secs à Bang Pa-in pour renforcer ses capacités omnicanales et la fiabilité de sa chaîne d'approvisionnement en Thaïlande et dans la région. La succursale de Rayong relie les producteurs locaux aux acheteurs professionnels, tandis que Bang Pa-in soutient la distribution de Big C au-delà de la localité d'accueil, plaçant les sites à différentes étapes de la chaîne d'approvisionnement.
Le rôle de Bangplee est façonné par des engagements logistiques spécifiques aux détaillants liés à un réseau national de magasins. En mars 2025, Frasers Property (Thailand) a conclu un accord de construction sur mesure avec Watsons Thailand pour un centre de distribution à Bangplee 4. L'installation de Samut Prakan était prévue pour couvrir plus de 25 000 mètres carrés et était destinée à servir de hub principal pour plus de 750 magasins à l'échelle nationale. L'accord a lié une décision spécifique de développement immobilier à un réseau de commerce de détail de soins personnels et de beauté, concentrant le rôle de distribution proposé dans une seule installation. Son importance commerciale réside dans la coordination prévue des flux de stocks vers des points de vente dispersés, étendant la pertinence de la décision logistique au-delà de la zone de chalandise immédiate de Bangplee.
À ARAYA, The Eastern Gateway, l'investissement foncier de MR. D.I.Y. a lié le développement industriel à ses projets d'infrastructure de distribution. Le détaillant d'amélioration de l'habitat et de style de vie a convenu d'acquérir 160 rai (256 000 mètres carrés) le 13 novembre 2025, pour un centre intégré d'approvisionnement et de distribution planifié. Il a finalisé l'acquisition du terrain en mars 2026 pour son projet d'entrepôt automatisé. La sécurisation du site établit un engagement tangible envers l'infrastructure d'approvisionnement destinée à soutenir l'expansion du commerce de détail à travers la Thaïlande. L'investissement foncier produit un avantage commercial lorsque l'entrepôt associé peut soutenir le réapprovisionnement des magasins, faisant de la capacité opérationnelle le lien entre le site acquis et les ventes aux consommateurs.
Cadre réglementaire et perspectives
La comparaison des juridictions sélectionnées distingue les contrôles nationaux des produits des exigences applicables aux locaux alimentaires dans le sous-district de Nong Prue à Samut Prakan. L'évaluation adopte la perspective d'un détaillant de produits alimentaires et d'articles ménagers essentiels dont les locaux répondent aux définitions applicables de vente ou de stockage de produits alimentaires. Nong Prue définit les locaux de vente de produits alimentaires par la préparation ou la cuisson pour consommation immédiate, sur place ou hors site, et les locaux de stockage de produits alimentaires par la conservation de produits alimentaires pour une préparation ou une consommation ultérieure. Les exigences relatives aux produits et l'autorisation des locaux représentent donc des décisions de conformité distinctes pour un opérateur combinant des marchandises emballées avec des activités alimentaires qualifiantes.
Tableau réglementaire
| Facteur de décision | Thaïlande | Samut Prakan (Nong Prue) |
|---|---|---|
| Autorité principale | Administration des aliments et des médicaments ; Département du commerce intérieur | Organisation administrative du sous-district de Nong Prue |
| Instruments ou orientations clés | Notification sur les aliments en contenants hermétiques n° 469, remplaçant la n° 355, en vigueur le 19 mai 2026 ; étiquetage du poids égoutté lorsque les solides peuvent être séparés. Les augmentations de prix des biens contrôlés nécessitent une approbation préalable et des détails sur la structure des coûts | Ordonnance sur les locaux alimentaires de 2016 ; licence au-dessus de 200 mètres carrés, notification préalable à 200 mètres carrés ou en dessous ; exclusions pour les entreprises dangereuses pour la santé, les ventes sur les marchés et les ventes sur la voie publique |
| Effet commercial | Approvisionnement conforme aux étiquettes auprès des fabricants et importateurs de produits alimentaires ; processus d'approbation pour les augmentations de prix des biens couverts | Autorisation basée sur la superficie pour les locaux qualifiants ; licences d'un an et demandes de renouvellement pour les locaux de plus de 200 mètres carrés, traitées par la Division de la santé publique et de l'environnement |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
La note Moyenne de la Thaïlande et la direction Sans changement reflètent les obligations d'étiquetage des aliments en contenants hermétiques pour les fabricants et importateurs, en vigueur le 19 mai 2026, et l'approbation préalable des augmentations de prix pour les biens contrôlés par les vendeurs, réaffirmée le 31 mars 2026. En octobre 2026, le Bureau de contrôle de l'environnement et de la pollution 7 a signalé une étude de composition des déchets planifiée dans la municipalité de Nong Ki, Prachin Buri, pour préparer un projet de loi sur la gestion durable des emballages. Étant donné que la transition d'étiquetage est entrée en vigueur en mai 2026 et que le projet de loi sur les emballages est encore en préparation, le cadre national opérationnel pour cette perspective de détaillant est stable. La note Moyenne de Nong Prue reflète la voie de licence ou de notification pour les locaux qualifiants et le renouvellement annuel de licence pour les locaux plus grands. Nong Prue a publié un projet de remplacement le 17 juillet 2026, tandis que l'ordonnance de 2016 reste en vigueur, soutenant Sans changement jusqu'à ce qu'une révision adoptée modifie les exigences opérationnelles.
Étapes de la chaîne de valeur
La comparaison de la chaîne de valeur distingue l'accès aux sites, la manutention de la distribution, la vente en gros et la vente au détail aux consommateurs par leurs rôles dans la génération de revenus. En novembre 2025, CJ Logistics avait commencé à exploiter un centre de distribution de 67 000 mètres carrés à Wang Noi, Ayutthaya, traitant des produits ambiants, réfrigérés et surgelés pour les magasins Makro à l'échelle nationale.[3] L'activité de location de surfaces commerciales de Central Retail ajoute un autre point de génération de revenus lié aux locaux utilisés par les commerçants. La chaîne distingue l'accès à un emplacement de vente des capacités de manutention spécialisées nécessaires pour l'approvisionner.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Sécuriser des espaces commerciaux | Bailleurs d'espaces commerciaux tels que Central Retail | Revenus locatifs | Engagements de bail avant la maturité de la demande en magasin | Échelonner les engagements d'espace avec le déploiement des magasins |
| Stocker et distribuer les marchandises | Opérateurs logistiques tels que CJ Logistics dans son service Makro de 2025 | Revenus de services logistiques | Coordination de la manutention ambiante, réfrigérée et surgelée | Séparer les conditions de manutention par exigence produit |
| Vendre des marchandises aux acheteurs professionnels | Grossistes alimentaires tels que GO WHOLESALE | Ventes de marchandises en gros | L'approvisionnement en vrac doit répondre à des exigences variées en aval | Séparer l'exécution des commandes professionnelles de la vente aux consommateurs |
| Vendre des biens aux consommateurs | Détaillants en magasin tels que TOPS et CP All PCL (7-Eleven Thailand) | Ventes de marchandises au détail | L'expansion des points de vente doit se traduire par des ventes locales viables | Séquencer les ouvertures avec le développement des ventes au niveau du magasin |
| Source: Mordor Intelligence | ||||
Les enseignes GO WHOLESALE et TOPS de Central Retail illustrent une participation à différentes étapes de vente au sein d'un même groupe. En janvier 2026, CP AXTRA a indiqué que CJ Logistics exploitait le modèle de chaîne du froid et de logistique pour le saumon premium transformé au centre de Wang Noi et distribué aux magasins Makro à l'échelle nationale. Pour cet approvisionnement en saumon, Makro dépendait d'un partenaire logistique pour exploiter l'étape de manutention reliant la transformation à la distribution nationale en magasin.
Paysage Concurrentiel
Le secteur combine le commerce de détail indépendant avec de vastes réseaux de chaînes, créant une structure mixte dans laquelle l'accès aux magasins locaux coexiste avec la large portée des opérateurs nationaux. CP All PCL (7-Eleven Thailand) exploite des supérettes, tandis que Central Retail Corporation a déclaré 3 632 magasins, y compris des comptoirs de vente, dans 63 provinces thaïlandaises au 30 juin 2026. Lotus's (CP Axtra PCL) est une activité de commerce de détail, tandis que Big C Supercenter PCL est l'activité de commerce de détail de BJC. CP Axtra PCL (Makro/Cash & Carry) combine l'activité de vente en gros de Makro avec le commerce de détail de Lotus's, donnant au groupe un accès à la clientèle à différentes étapes de la distribution des marchandises.
Les chaînes combinent des points de vente physiques supplémentaires avec des canaux qui servent les clients en dehors du magasin. Les canaux 7Delivery et All Online de CP All ont contribué à environ 11 % du chiffre d'affaires total de l'activité de supérettes au T2 2026. Les ventes en ligne à l'échelle de l'entreprise de CP Axtra via Makro PRO et l'application Lotus's SMART ont progressé de plus de 29 % en glissement annuel au premier semestre 2026. Big C a étendu ses hubs de vente hors magasin à 75 emplacements à l'échelle nationale en 2025, ajoutant un autre canal d'accès au commerce de détail. Une chaîne peut défendre sa portée auprès des clients grâce à l'exécution des commandes et à la vente à distance ainsi qu'à des points de vente supplémentaires, augmentant les capacités opérationnelles qu'un concurrent doit assembler.
L'expansion numérique intègre également la conduite des plateformes dans le positionnement concurrentiel lorsque les opérateurs coordonnent plusieurs types de partenaires commerciaux. Les lignes directrices de la Commission de la concurrence commerciale de Thaïlande pour les plateformes de commerce électronique multifaces sont entrées en vigueur le 25 mars 2026, couvrant les relations avec les vendeurs, les prestataires logistiques, les annonceurs et les services de paiement. Les autorités évaluent les cas d'application au cas par cas, en tenant compte des conditions du marché et des arrangements contractuels. Les lignes directrices s'appliquent aux entreprises de plateformes multifaces, de sorte qu'elles concernent les concurrents qui exploitent des places de marché reliant vendeurs, prestataires logistiques, annonceurs et services de paiement, et non les chaînes de commerce de détail en tant que groupe.
Leaders du Secteur du Commerce de Détail en Thaïlande
-
CP All PCL (7-Eleven Thailand)
-
Central Retail Corporation
-
Lotus's (CP Axtra PCL)
-
Big C Supercenter PCL
-
CP Axtra PCL (Makro/Cash & Carry)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la vente au détail en Thaïlande Entreprises couvertes dans ce rapport
- CP All PCL (7-Eleven Thailand)
- Central Retail Corporation
- Lotus's (CP Axtra PCL)
- Big C Supercenter PCL
- CP Axtra PCL (Makro/Cash & Carry)
- Shopee (Sea Ltd.)
- Lazada (Alibaba Group)
- JD Central
- HomePro
- The Mall Group
- Minor International (Fashion/F&B)
- Decathlon Thailand
- Power Buy
- Robinson Department Store
- King Power Duty Free
- B2S
- Watsons Thailand
- Boots Thailand
- PTT Oil & Retail Business (OR – Café Amazon)
- TrueMoney (Ascend Money)
Opportunités clés pour les acteurs du marché
Les opportunités comparées ici concernent la commodité de proximité, les destinations liées aux hypermarchés et les espaces flexibles pour les marques émergentes. Les formats planifiés offrent une exposition différente aux locaux permanents et aux tests de concepts de courte durée. Cette distinction sépare le besoin d'un détaillant établi d'un accès local plus large du besoin d'une marque émergente de tester la demande des consommateurs avant de se développer.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Accès à la commodité de proximité | CP All a réaffirmé environ 700 ouvertures thaïlandaises planifiées pour 2026 en août, parallèlement au développement en ligne et hors ligne à proximité des communautés, des infrastructures et des destinations touristiques | Ménages à proximité de nouvelles zones de chalandise de supérettes | Relier l'accès au magasin local avec la commande en ligne | Inflation, prix des matières premières et de l'énergie, et croissance de la consommation privée | CP All PCL (7-Eleven Thailand) |
| Commerce de détail aux côtés d'hypermarchés rénovés | CP Axtra a annoncé 60 projets de développement et de rénovation planifiés dans 29 provinces pour 2026-2027, intégrant des hypermarchés avec des espaces de shopping, de restauration et de style de vie | Consommateurs recherchant des destinations combinant commerce de détail et restauration | Choisir des concepts de locataires qui complètent l'enseigne principale | Exécution du projet et adéquation entre les locataires et l'enseigne principale | CP Axtra et les locataires complémentaires du commerce de détail |
| Entrée flexible pour les marques émergentes | Central Pattana a planifié une ouverture au T2 2027 pour sa composante commerciale CenTRal cENtrAL à Bangkok avec une capacité pour plus de 300 marques et des espaces pop-up flexibles | Marques thaïlandaises et émergentes testant des concepts de commerce de détail | Tester un concept de vente à durée limitée avant de le développer | Livraison de l'espace planifié et validation de la demande des acheteurs | Marques thaïlandaises, marques émergentes et jeunes créateurs |
| Source: Mordor Intelligence | |||||
La commodité de proximité offre l'opportunité la plus immédiate grâce à l'expansion thaïlandaise planifiée de CP All en 2026. Ses perspectives de revenus sont soumises à l'inflation, aux prix des matières premières et de l'énergie, et à la croissance de la consommation privée. Les ouvertures planifiées de CP All et le programme de développement et de rénovation 2026-2027 de CP Axtra impliquent des locaux permanents. L'espace pop-up planifié de Central Pattana pour le T2 2027 offre aux marques émergentes un test de plus courte durée, séparant leur décision d'entrée des programmes de sites permanents des chaînes.
Développements industriels récents dans Marché de la vente au détail en Thaïlande
- Août 2026 : CP Axtra a ouvert Happitat le 21 août au kilomètre 7 de Bang Na en Thaïlande, combinant commerce de détail avec divertissement, nature et expériences communautaires.
- Juil. 2026 : Central Pattana a planifié l'ouverture de son commerce de détail CenTRal cENtrAL à Bangkok pour le T2 2027, avec un espace pour plus de 300 marques et des espaces pop-up flexibles pour les marques thaïlandaises et émergentes.
- Mai 2026 : Big C a lancé un assistant d'achat par intelligence artificielle sur son application mobile en Thaïlande utilisant la technologie AWS, permettant des recherches de produits en langue thaïlandaise et des paniers de planification de repas.
Marché de la vente au détail en Thaïlande Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché du commerce de détail en Thaïlande mesure la valeur annuelle des biens achetés par les consommateurs finaux via les canaux de distribution au détail en Thaïlande. Les chiffres représentent les dépenses annuelles en USD courants.
Exclusions du périmètre : les transactions exclusivement en gros, les échanges interentreprises n'atteignant pas un point de vente au consommateur, les réexportations ne pouvant être liées aux dépenses de détail en Thaïlande, et les services autonomes sont exclus.
Aperçu de la segmentation
- Par Type de Produit
- Produits Alimentaires, Boissons et Tabac
- Soins Personnels et Soins Ménagers
- Habillement, Chaussures et Accessoires
- Mobilier, Jouets et Loisirs
- Industrie et Automobile
- Électronique et Électroménager
- Autres Produits
- Par Canal de Vente au Détail
- Commerce de Proximité Traditionnel
- Commerce Moderne
- Commerce Électronique et Autres
- Par Format
- Hypermarchés
- Supermarchés
- Magasins de Proximité
- Grands Magasins
- Magasins Spécialisés
- Autres (pharmacie, libre-service, grossiste)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources officielles telles que l'enquête trimestrielle sur le commerce de détail de l'Office national des statistiques, les indicateurs de paiement de la Banque de Thaïlande, l'enquête sur les visiteurs de l'Autorité du tourisme de Thaïlande et le rapport annuel sur les produits alimentaires au détail du Service agricole étranger du Département de l'agriculture des États-Unis présentent le chiffre d'affaires du commerce de détail, l'activité transactionnelle, les achats des visiteurs et les conditions du commerce de détail alimentaire. Le rapport annuel sur les produits alimentaires au détail rapporte également les données du commerce de détail du ministère du Commerce qui informent les conditions du marché national.
Les dépôts d'entreprises, les documents destinés aux investisseurs et la presse économique thaïlandaise réputée peuvent clarifier les réseaux de magasins, l'expansion des canaux, les conditions opérationnelles et les changements affectant les ventes déclarées. Ces sources sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens avec des détaillants, distributeurs, opérateurs de formats et spécialistes du marché basés en Thaïlande peuvent tester la manière dont les indicateurs secondaires correspondent aux ventes aux caisses des consommateurs et révéler des changements dans la couverture des canaux, des produits et des formats. Des questions structurées peuvent clarifier les lacunes dans les ventes déclarées, distinguer les transactions aux caisses des consommateurs des ventes en gros ou aux entreprises, et comparer les explications des répondants avec les données publiques sur le chiffre d'affaires, les établissements, les paiements et les entreprises.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 20 % | Managers : 45 % |
Dimensionnement du marché et prévisions
L'estimation utilise un modèle descendant des dépenses annuelles aux caisses du commerce de détail en Thaïlande, avec des vérifications ascendantes sélectives à partir des ventes de détaillants échantillonnés et des agrégations par magasin ou canal. Le chiffre d'affaires du commerce de détail, la consommation des ménages, l'inflation et les variations des prix de détail, le nombre de magasins et les ventes par point de vente, et la croissance du canal en ligne indiquent l'échelle et la direction du marché. L'enquête sur le chiffre d'affaires de l'Office national des statistiques et les dénombrements d'établissements aident à vérifier la couverture des canaux et des formats. Les ventes historiques et ces indicateurs de demande peuvent alimenter une régression multivariée ou une prévision par scénario pour 2027-2032, tandis que les parts de segments sont construites à partir des données déclarées sur les canaux, les produits et les formats et vérifiées par rapport au total du marché. Les experts primaires peuvent évaluer si les moteurs sélectionnés et la direction des prévisions reflètent les conditions commerciales actuelles, et les lacunes dans les données de segments peuvent être traitées avec des plages documentées et des recoupements par rapport aux totaux.
Cycle de validation des données et de mise à jour
Les analystes triangulent le chiffre d'affaires, les dépenses des ménages, l'activité de paiement, le nombre de points de vente, les dépôts d'entreprises et les données d'entretiens, puis examinent les différences significatives entre les signaux indépendants et le modèle. Un second examen vérifie les définitions, l'arithmétique, les unités, les périodes et les totaux des segments, les anomalies étant résolues avant la validation finale. Un nouveau contact est déclenché lorsqu'une définition de source change, qu'un compte rendu de répondant entre en conflit avec des données publiques, ou qu'un événement majeur modifie substantiellement les prévisions. Le modèle est actualisé annuellement, révisé entre les cycles lorsque des événements significatifs affectent le commerce de détail thaïlandais, et fait l'objet d'un nouvel examen avant livraison.
Taille du marché du commerce de détail en Thaïlande selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché du commerce de détail en Thaïlande mesure la valeur annuelle des biens achetés par les consommateurs finaux via les canaux de distribution au détail en Thaïlande.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. L'estimation utilise un modèle descendant des dépenses annuelles aux caisses du commerce de détail en Thaïlande, avec des vérifications ascendantes sélectives à partir des ventes de détaillants échantillonnés et des agrégations par magasin ou canal.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 159,8 milliards USD (2027) | |
| Briefing gouvernemental A | 139 milliards USD (2024) | Sur la base de 2024, cette estimation est inférieure de 13,0 % à la valeur 2027 de ce rapport de 159,8 milliards USD, 3 ans plus tard. L'observation de 2024 est antérieure à l'année de comparaison, de sorte que la croissance des ventes au détail intervenant entre les deux peut contribuer à un total déclaré plus faible. |
| Centre de recherche B | 129,2 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 19,2 % à la valeur 2027 de ce rapport de 159,8 milliards USD, 2 ans plus tard. L'estimation est une prévision des ventes au détail pour 2025, de sorte que son année antérieure peut contribuer à un montant plus faible à mesure que les ventes progressent vers 2027. |
Les analystes de Mordor Intelligence triangulent le chiffre d'affaires, les dépenses des ménages, l'activité de paiement, le nombre de points de vente, les dépôts d'entreprises et les données d'entretiens, puis examinent les différences significatives entre les signaux indépendants et le modèle.
Questions Clés Traitées dans le Rapport
Quelle est la taille du marché du commerce de détail en Thaïlande et ses perspectives de croissance ?
Le marché est estimé à 159,8 milliards USD en 2027 et devrait atteindre 189,4 milliards USD d'ici 2032, à un CAGR de 3,45 % durant 2027-2032.
Quelles forces soutiennent la demande de commerce de détail en Thaïlande ?
L'expansion des magasins en province et les paiements numériques élargissent l'accès. MR. D.I.Y. a ouvert 59 magasins au T2 2026, tandis que la Thaïlande a enregistré 5,6 milliards de transactions par QR code en 2025.
Quelle catégorie de produits est en tête des ventes au détail en Thaïlande ?
Les produits alimentaires, boissons et tabac ont représenté une part de marché de 55,49 % en 2026. Les soins personnels et l'entretien ménager devraient connaître la croissance la plus rapide avec un CAGR de 10,65 % durant 2027-2032.
Quelles entreprises façonnent la concurrence dans le commerce de détail thaïlandais ?
Les principaux acteurs comprennent CP All PCL (7-Eleven Thailand), Central Retail Corporation, Lotus's (CP Axtra PCL), Big C Supercenter PCL et CP Axtra PCL (Makro/Cash & Carry).
Qu'est-ce qui contraint les perspectives des achats de grande valeur dans le commerce de détail ?
Les perspectives 2026 du SCB EIC ont associé la lenteur de la reprise des revenus, la persistance de coûts de la vie élevés et l'incertitude économique à des pressions sur le service de la dette et au report des emprunts pour des achats d'actifs ou des investissements à long terme.
Comment les emplacements logistiques régionaux soutiennent-ils les détaillants thaïlandais ?
Big C a lancé un centre de produits secs à Bang Pa-in en 2025. En mars 2025, Frasers Property (Thailand) a convenu de développer un hub à Bangplee prévu pour desservir plus de 750 magasins Watsons à l'échelle nationale.