
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
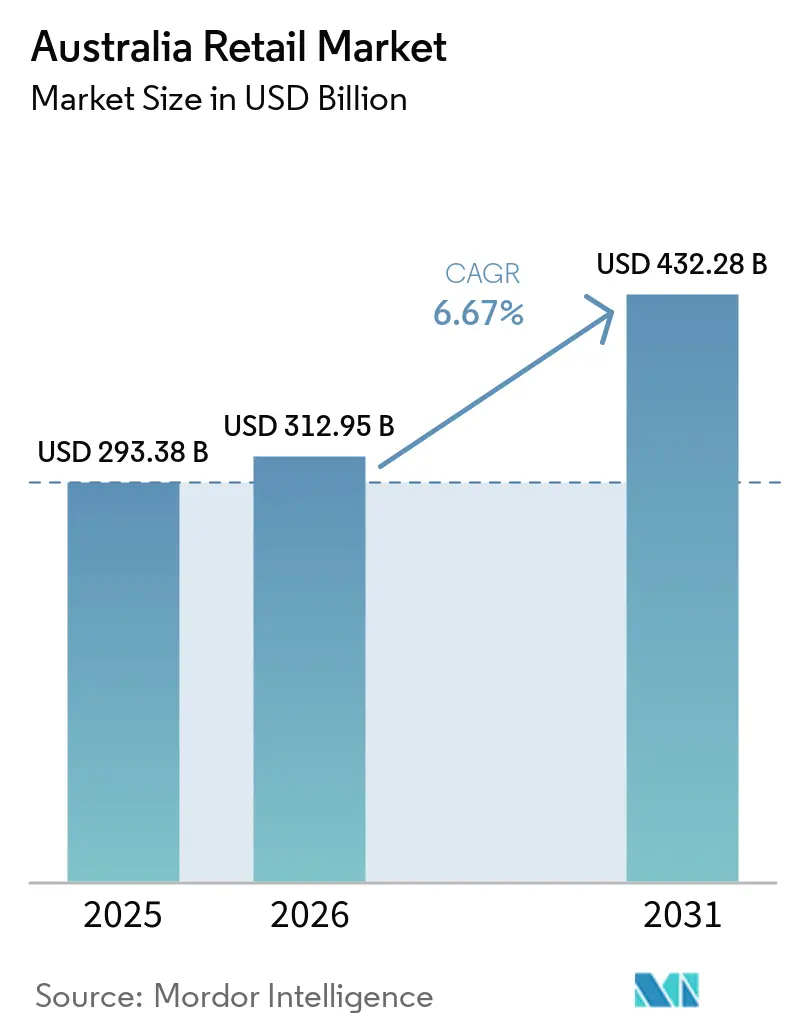
| 基準年の市場規模 (2025) | 293.38 十億米ドル |
| 市場規模 (2026) | 312.95 十億米ドル |
| 市場規模 (2031) | 432.28 十億米ドル |
| 成長率 (2026 - 2031) | 6.67 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリア小売市場分析
オーストラリア小売市場規模は2025年に2,933億8,000万USDと評価され、2026年の3,129億5,000万USDから2031年には4,322億8,000万USDに達すると推定され、予測期間(2026年~2031年)においてCAGR 6.67%で成長します。
消費者は生活費上昇の圧力のもとでバスケットを調整しながらも必需品への需要を維持しており、これによりバリュー層とプレミアム層の両方でプライベートブランドが拡大しています。既存企業は成長のてことして業務効率とスピードを強化しており、2時間以内の配送ウィンドウ、高い翌日配送達成率、Click and Collectの広範なカバレッジが今や最低限の条件となっています。大型フォーマットおよびロジスティクスへの投資は迅速なフルフィルメントを支援するためシドニーおよびパース回廊に集中しており、オムニチャネル統合がデジタルによる商品発見と信頼性の高いラストマイルオプションを結びつけています。価格行為、サプライヤー保護、合併監視に関する規制上の精査が拡大しており、買収戦略を形成するとともにプロモーションおよび棚価格の透明性を高めています。
主要レポートのポイント
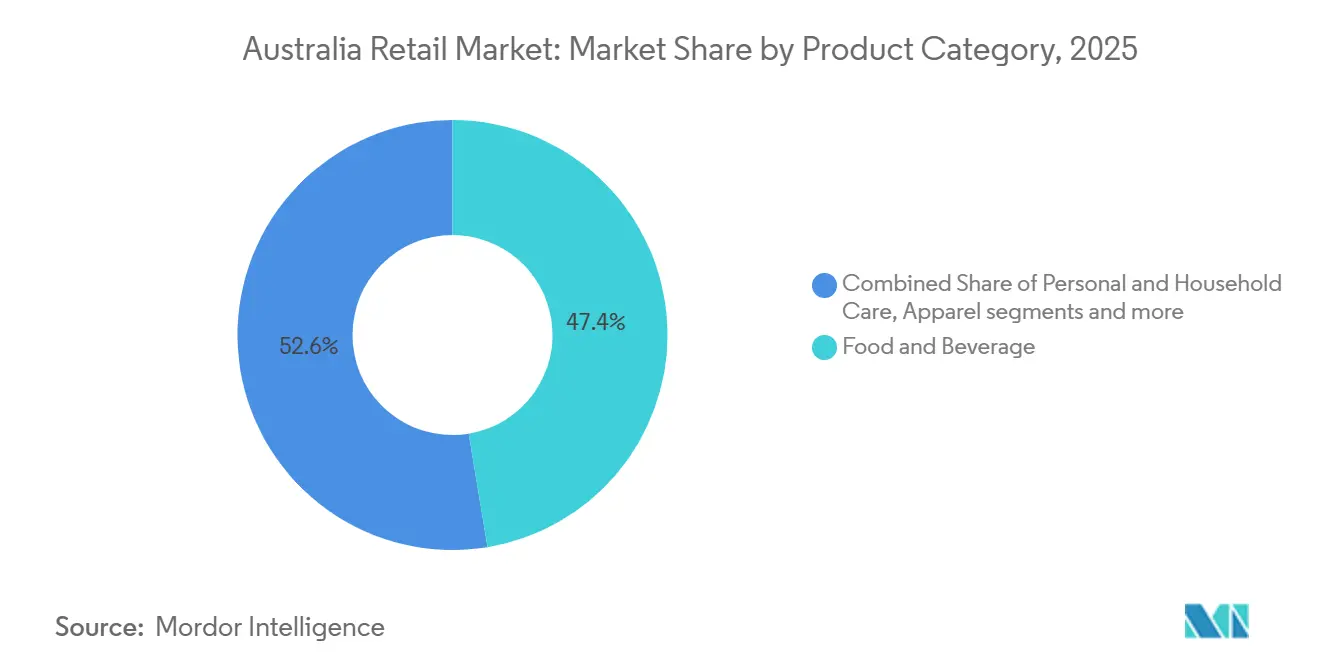
- 製品カテゴリー別では、食品・飲料が2025年のオーストラリア小売市場において47.38%の収益シェアを占めてトップとなり、パーソナルケア・ホームケアは2031年までに11.24%のCAGRで拡大する見込みです。
- 店舗規模別では、ミッドフォーマット店舗が2025年のオーストラリア小売市場において51.76%のシェアを保持し、ラージフォーマット店舗は2031年までに12.36%のCAGRで成長すると予測されています。
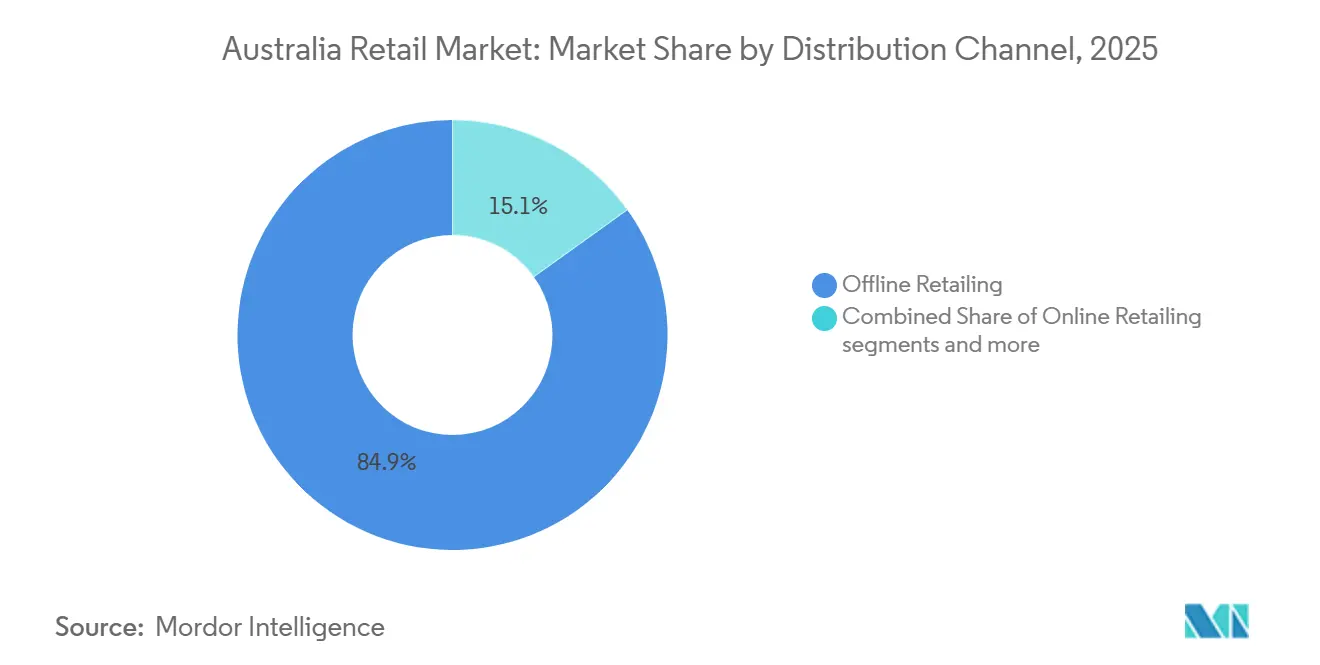
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが2025年のオーストラリア小売市場において84.87%のシェアを占め、オンラインチャネルは2031年までに13.26%のCAGRで拡大する見通しです。
- 価格セグメント別では、マス・バリューが2025年のオーストラリア小売市場において53.33%のシェアを占め、ラグジュアリーは2031年までに10.29%のCAGRで成長する軌道にあります。
- 地域別では、ニューサウスウェールズ州が2025年のオーストラリア小売市場において35.33%のシェアを保持し、西オーストラリア州は2031年までに9.33%のCAGRを記録すると予想されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
オーストラリア小売市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 生活費圧力によるプライベートブランド採用の加速 | +1.2% | グローバル、ニューサウスウェールズ州・ビクトリア州・クイーンズランド州都市部で最も顕著 | 短期(2年以内) |
| 義務的サステナビリティ報告によるサーキュラーサプライチェーンへの推進 | +0.8% | 全国、シドニー・メルボルン・ブリスベンで早期効果 | 中期(2~4年) |
| 都市部におけるZ世代主導のソーシャルコマースブーム | +1.1% | シドニー・メルボルン・ブリスベン都市部回廊 | 短中期(3年以内) |
| 5km圏内ダークストアクイックコマースの急速な展開 | +0.9% | シドニー・メルボルン・ブリスベン都市部内部ゾーン | 短期(2年以内) |
| 先住民製品の選好と「オーストラリアメイド」 | +0.4% | 全国、地方および専門小売での採用率が高い | 長期(4年以上) |
| 主要チェーンによるAI駆動棚補充・ダイナミックプライシングパイロット | +1.3% | 全国、Coles・Woolworths・Wesfarmers各部門が主導 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ColesおよびWoolworthsネットワーク全体でのプライベートブランド採用を加速させる生活費圧力
プライベートラベルは、家計が価値ティアを重視しながらもプレミアムストアブランドの試用を続けるなか、低価格の代替品から持続的なロイヤルティ強化手段へと移行しています。Woolworthsは2025年度において自社ブランドおよび独占ブランドで強いモメンタを報告しており、価格設定と品揃えの拡充が食料品および隣接カテゴリーにおけるシェア防衛を支えました[1]。Colesはプレミアムプライベートラベルをコールズ・ファイネストのもとで強化しつつ、日常的な品揃えを拡大し、棚でのプライベートラベル転換率を損なう欠品を減らすための補充精度への投資を行いました。厳選されたプレミアムティアと価値重視の定番品の組み合わせにより、小売業者はプロモーションサイクルを超えた差別化を強化しながら、価格に敏感な買い物客のバスケットインフレを抑制することができます。これらの取り組みは、オーストラリア競争・消費者委員会による価格設定とプロモーションへの監視強化と時を同じくしており、より透明性の高い価値訴求とより一貫した棚価格戦略への転換を後押ししています。両大手企業の公開資料は、製品イノベーションのパイプラインと、プライベートラベル品揃えの店舗内採用に連動したサプライチェーン最適化を強調しており、これはオーストラリアの小売業界における目に見える成長ドライバーであり続けています。
義務的サステナビリティ報告が小売業者をサーキュラーサプライチェーンへと推進
気候関連開示要件の段階的導入により、サステナビリティは上場小売業者にとって任意の活動からガバナンスおよびリスク管理上の義務へと格上げされています。主要チェーンは包装回収パイロットを拡大し、廃棄物削減プログラムを構築し、一回使用素材を削減するためにロジスティクスプロバイダーとの連携のもと再利用可能な輸送包装プラットフォームを採用しています。Colesは固形廃棄物の削減が内部目標を超えたことを開示するとともに、より広範な廃棄物階層プログラムの一環として食品救済団体への寄付を拡大しており、これはコストと評判リスクの両方を軽減するのに役立っています。CHEPなどのサプライチェーンパートナーが支援するパレットプーリングおよび再利用可能包装の協力により、流通における一回使用プラスチックが削減されており、新興基準のもとで報告可能な材料とカーボンの定量的削減が実現しています。2025年7月から開始される変更に関する企業向けの連邦政府ガイダンスにより、コンプライアンスのタイムライン、投資家の期待、サプライチェーンのトレーサビリティへの経営幹部の注目が高まっており、これらすべてがサーキュラーモデルへの投資を加速させています。これらのコンプライアンスおよび業務上のシフトは、オーストラリア小売市場における中期的な成長経路を支える差別化とリスクポジチャーの目に見える構成要素となっています。
都市部におけるZ世代主導のソーシャルコマースブーム
若い買い物客は、ソーシャルコンテンツと小売業者のエコシステム内のチェックアウト経路を結びつけるモバイルファーストの発見・購買ジャーニーに依存しています。オーストラリアポストのデータは、ソーシャルブラウジングと発見が若い世代の間で広く普及していることを示しており、これは小売業者がコンテンツ予算を配分し、自社チャネルとマーケットプレイスチャネルにわたるアトリビューションを測定する方法を形成しています[2]。同調査は、買い物客が依然として自社チャネルやメールでブランドを調査していることも示しており、ソーシャルトラフィックをロイヤルティおよびファーストパーティデータプログラムと統合する必要性を強調しています。小売業者は、プロモーションとチャネルにわたる明確な開示と一貫した価値提案を通じて信頼を維持しながら、発見からコンバージョンまでの経路を短縮する方向に動いています。このオムニチャネル統合は、デジタルエンゲージメントが密な都市部回廊からの高いコンバージョン率を支援し、専門フォーマットはコンテンツ主導のマーチャンダイジングを試みています。総合的な効果として、クロスチャネルジャーニーが進化しロジスティクスパフォーマンスが向上するにつれ、オーストラリア小売市場に恩恵をもたらすデジタル主導の需要の持続的な向上が生まれています。
5km都市圏内でのダークストアクイックコマースの急速な展開
小売業者は、高頻度バスケットのより厳しい配送ウィンドウに対応するため、都市部の集客圏にマイクロフルフィルメントおよびダークストアノードを通じてラストマイルの距離を圧縮しています。Woolworthsは、配送注文の増加するシェアが2時間以内の閾値を満たし、B2C注文の大多数が24時間以内にフルフィルメントされていることを開示しており、都市部フルフィルメントネットワークにおける業務上の成熟度が買い物客の期待を再形成していることを示しています。オーストラリアポストは、2024年に記録的なオンライン支出を追跡するとともに、オンラインショッピングをする家庭数の継続的な増加を報告しており、デジタル購買習慣の正常化を反映しています。オンラインマーケットプレイスはオンライン支出成長における役割を拡大し、小売業者は店舗ネットワークを活用してコンバージョンを高めラストマイルコストを削減するピックアップおよび返品体験を加速させました。これらの組み合わせた動きにより、スーパーマーケットとハイパーマーケットがコアバスケットミッションと週次ショッピングを引き続き支配する一方で、オンラインは構造的な上昇軌道を維持しています。
小売業者は、在庫の可視性、パーソナライズされたオファー、信頼性の高い配送またはピックアップの約束を通じて、デジタルによる発見、ロイヤルティ、店舗内サービスの連携を強化しています。住宅ローンとエネルギーコストの圧力により、裁量的オンラインのカテゴリー成長は依然として不均一であり、小売業者はバリューと高頻度買い物客の維持に注力し続けています。スーパーマーケットとハイパーマーケットにとって、AI対応の補充は代替品と欠品を削減し、オンラインバスケットの品質と顧客満足度スコアを向上させます。オーストラリア小売市場のオンライン規模は、在庫を需要に近づけるマイクロフルフィルメント、集荷ポイント、地域倉庫への継続的なアップグレードによって支えられています。オーストラリア小売業界は、注文あたりのフルフィルメントコストを抑制しながらクロスショッピングを取り込むためにチャネルの役割を継続的に洗練させていきます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 分散した人口拠点にわたる貨物・ラストマイルコスト | -0.9% | 全国、地方・遠隔地域で深刻 | 中長期(2~5年) |
| 国家最低賃金の上昇による営業費用の増加 | -0.7% | 全国、労働集約型フォーマットへの影響が最大 | 短期(2年以内) |
| 複占サプライヤーの力の不均衡によるオーストラリア競争・消費者委員会の措置誘発 | -0.5% | 全国、独立系企業と中小サプライヤーへの影響が集中 | 短中期(3年以内) |
| 住宅ローン金利主導の裁量的支出の縮小 | -1.0% | シドニー・メルボルン・キャンベラの高債務都市部 | 短中期(3年以内) |
| 情報源: Mordor Intelligence | |||
オーストラリアの分散した人口拠点にわたる貨物・ラストマイルコスト
オーストラリアの地理的条件は、遠隔地および地方コミュニティで顕著な構造的流通コストを引き上げており、輸送が複雑さと費用を加えるため、家庭はしばしば高い棚価格に直面します。オーストラリア競争・消費者委員会のスーパーマーケット調査は、大型チェーン内での遠隔地店舗の価格設定方針と免除がどのように機能しているかを明らかにし、長距離輸送と限られた競争の制約を反映しています。洪水と山火事は、鉄道・道路回廊を混乱させ、より費用がかかり信頼性の低い緊急ロジスティクスを強いることで、このコストベースラインをさらに引き上げます。地方地域でのeコマース量は増加していますが、低密度の郵便番号への配送は依然としてコストが高く、都市部の買い物客が今や期待する迅速なウィンドウへのスケールアップが困難です。自動車・ロジスティクスへのエクスポージャーを持つ事業者は、車両更新とインフラ投資を通じて流通経済に重くのしかかるフリートのエネルギー転換による追加コストを示唆しています。これらの条件は、影響を受ける地域でのマージンを制限し品揃えの幅を複雑にし、オーストラリア小売市場への地方成長の近期的な貢献に上限を設けています。
実店舗小売業者の営業費用を引き上げる国家最低賃金の上昇
国家最低賃金は2025年7月1日から3.5%引き上げられ時給24.95USDとなり、スーパーアニュエーション保証は12%に上昇しました。これらは合わせて、スーパーマーケット、百貨店、専門チェーンなどの労働集約型フォーマットの営業コストを引き上げます[3]。賃金とスーパーアニュエーションの増加は大手小売業者の労働コスト項目に反映されており、事業者はサービスレベルを損なうことなく影響を相殺するための生産性プログラムを概説しています。中央銀行の資料は、生産性の低迷のなかで単位労働コストの上昇が高まっていることを示しており、効率改善だけで賃金上昇を吸収する余地を狭めています。これらのダイナミクスは、小売業者がマージンを守るなか、店舗・サプライチェーン・サポート機能における業務自動化とプロセス簡素化の探求を強化しています。その結果、広範な値引きではなく厳格なコスト管理と的を絞った価格投資が行われ、収益性を維持しながら価値コミュニケーションを支援しています。したがって、労働・福利厚生コストの上昇は、オーストラリア小売市場における拡大と収益性に対する近期的な制約として残っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品カテゴリー別:健康志向のプレミアム化がパーソナルケアの急成長を牽引
食品・飲料は2025年に47.38%のシェアを占め、パーソナルケア・ホームケアはオーストラリア小売市場において2031年までに11.24%のCAGRで最も急成長するカテゴリーとなっています。オーストラリア小売市場規模は、必需品への堅調な需要と、薬局主導のフォーマットや専門品揃えが成長を支えるウェルネスおよびビューティーにおけるプレミアム化を反映しています。Chemist WarehouseとSigma Healthcareは2025年初頭に垂直統合を加速させ、流通、品揃え、店舗内ヘルスサービスを拡大するためのプラットフォームを構築しました。Wesfarmers Healthは、リピート来店とクロスカテゴリープロモーションを支えるロイヤルティエコシステムを背景に、Priceline Pharmacyおよび隣接するヘルスサービス全体でネットワークを拡大しています。ColesとWoolworthsは、トップアップミッションを牽引する回転の速い品揃えの在庫確保を維持するための補充技術への投資を行いながら、プライベートラベルとカテゴリー隣接領域でのイノベーションを加えています。
電子機器・家電は定期的な買い替えサイクルとコネクテッドおよびAI対応デバイスへの移行から恩恵を受けていますが、家計が住宅ローンや光熱費を管理するなか、高額サブカテゴリーでは依然として裁量的支出の軟調さが見られます。アパレルは家計の信頼感と金利コストに敏感であり、小売業者は選択的なプレミアムカプセルを守りながら基本品と価値主導のプライベートラベルを調整するよう導かれています。食品・飲料の成長は、主要定番品への戦略的な価格投資と、財布と嗜好の両方をターゲットとした価値ティアおよびプレミアムティアにわたるプライベートラベル浸透の強化によって支えられています。オーストラリアの小売業界は、需要シフトを取り込むために、より成長の速いセルフケア、ビューティー、ヘルス、および隣接するウェルネスサービスへのスペースと労働力の再配分を続けています。この再配分は、データに基づく品揃え最適化と組み合わされており、都市部の回廊における安定たシェアパフォーマンスを支える地域の人口動態と所得プロファイルを店舗の品揃えが反映するよう確保しています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
店舗規模別:倉庫拡張と自動化により大型フォーマットが加速
ミッドフォーマット店舗が2025年に51.76%で最大のシェアを保持し、ラージフォーマット店舗はオーストラリア小売市場において2031年までに12.36%のCAGRで最も急成長すると見込まれています。小売業者は、フルフィルメント統合、バルク価値提案、および自動化と集中サービスによる業務上のレバレッジのためにラージフォーマット資産を拡大しています。Bunningsの倉庫型店舗フットプリント、トレードセンター、ツールデポのカバレッジは、ラージフォーマットがDIYおよびプロフェッショナル需要の両方を取り込みながらクリック・アンド・コレクトのスループットを支える方法を例示しています。西シドニーにおけるロボティクス対応フルフィルメント能力への投資は、急速なeコマース配送のための地域規模を加え、より短いサイクルでの店舗補充を支援しています。競争当局が推奨する計画・ゾーニング改革は、新規サイトへの参入障壁を低減することを目的としており、実行可能なラージフォーマットおよびミッドフォーマット立地のプールを拡大する可能性があります。
大型店舗の成長にもかかわらず、ミッドフォーマットのスーパーマーケットと専門店は、立地密度、習慣的な来店パターン、および隣接する業態ミックスにより、都市部および郊外のショッピングの基盤であり続けています。スモールおよびマイクロフォーマットは近接性とトップアップミッションに注力していますが、閑散時間帯に営業比率を圧迫する賃料と人件費の上昇に直面しています。ラージフォーマットのプレイヤーは、顧客サービス水準を維持しながら労働力を最適化しスピードを上げるために、自動化、RFID、およびデジタル店舗サービスを優先しています。これらのレバーは1平方フィートあたりのスループットを高め、オムニチャネルフローの経済性を強化し、オーストラリアの小売市場に貢献しています。オーストラリアの小売業界は、利便性、品揃え、およびサービスコストのバランスを取るために、商圏レベルでフォーマットを組み合わせ続けるでしょう。
流通チャネル別:迅速なフルフィルメントが買い物客の期待を再形成するなかオンラインが従来型を凌駕
スーパーマーケットおよびハイパーマーケットは2025年に84.87%のシェアを保持し、オンラインチャネルはオーストラリア小売市場において2031年までに13.26%のCAGRで最も急成長しています。Woolworthsは2025年度第4四半期にeコマース浸透率15.1%を報告し、翌日配送の高い達成率と2時間以内の注文シェアの拡大を示しており、サービス速度がデジタル採用を強化する仕組みを明確にしています。オーストラリア郵便は2024年にオンライン支出の記録的な伸びと、オンラインショッピングを行う家庭数の継続的な増加を追跡しており、デジタル購買習慣の定着化を反映しています。オンラインマーケットプレイスはオンライン支出成長における役割を拡大し、小売業者は店舗ネットワークを活用してピックアップと返品体験を加速させ、転換率を高めてラストマイルコストを削減しました。これらの複合的な動きにより、オンラインは構造的な上昇軌道を維持し、スーパーマーケットとハイパーマーケットはコアバスケットミッションと週次ショッピングで引き続き優位を保っています。
小売業者は、在庫の可視性、パーソナライズされたオファー、および信頼性の高い配送またはピックアップの約束を通じて、デジタルディスカバリー、ロイヤルティ、および店舗内サービスの連携を強化しています。住宅ローンとエネルギーコストの圧力により裁量的オンラインのカテゴリー成長は依然として不均一であり、小売業者は価値と高頻度ショッパーの維持に注力し続けています。スーパーマーケットとハイパーマーケットにとって、AI対応の補充は代替品と欠品を減らし、オンラインバスケットの品質と顧客満足度スコアを向上させます。オンラインにおけるオーストラリア小売市場規模は、在庫を需要に近づけるマイクロフルフィルメント、集荷拠点、および地域倉庫の継続的なアップグレードによって支えられています。オーストラリアの小売業界は、注文あたりのフルフィルメントコストを抑制しながらクロスショッピングを取り込むために、チャネルの役割を磨き続けるでしょう。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
価格セグメント別:富裕層消費者が差別化を求めるなかラグジュアリーが回復
マスおよびバリューセグメントは2025年に53.33%のシェアを占め、ラグジュアリーはオーストラリア小売市場において2031年までに10.29%のCAGRで成長すると予想されています。家計が予算を管理するなか、バリューポジショニングは依然として中心的であり、大手食料品業者はコアアイテムの棚価格を的を絞って引き下げています。小売業者はまた、首都圏の回廊で高支出層を引き付けるためにプレミアムヘルス・ビューティー品揃えと集中カプセルを拡大しています。薬局主導のバナーは、プレミアムバスケットを支えるキュレーションと専門性の信頼性を高めるために、2025年を前にブランド提案と店舗内体験を刷新しました。小売業者は、マージンを守りイノベーション主導の品揃えによるカテゴリー成長を持続させるために、バリュー価格シグナリングとプレミアム化のバランスを取り続けています。
必需品の低価格イニシアチブは、ポートフォリオ全体の粗利益率を広く損なうことなく価格信頼を強化するために、的を絞った投資がいかに有効かを示しています。小売業者はこれらの投資をデータ主導のプロモーション計画とロイヤルティと組み合わせ、顧客セグメント別のオファーの関連性を高めています。プレミアム化は、産地、有効性、およびサステナビリティの信頼性がより高い価格を正当化するビューティー、ウェルネス、および選択された食品カテゴリーで進んでいます。このデュアルトラックアプローチはトラフィックとバスケットミックスの両方を支え、オーストラリア小売市場の成長と安定に貢献しています。したがって、オーストラリア小売市場規模はバリューによって支えられながらも、サイクルを通じて平均販売価格のバランスを保つ選択的なプレミアム成長ポケットによって持続されています。
地域分析
ニューサウスウェールズ州は2025年に35.33%のシェアでトップに立ち、シドニーの人口規模、ホワイトカラー雇用の集中、および全国小売ネットワークの物流的中心性によって支えられています。家計債務と住宅ローンコストは高価格郊外での裁量的支出を圧迫しており、小売業者は同州においてプライベートラベルの価値、的を絞ったプロモーション、およびロイヤルティ経済に注力し続けています。西シドニーのフルフィルメントインフラへの継続的な投資は、大規模な当日・翌日サービスを支え、食料品および専門カテゴリー全体でオムニチャネル採用を強化しています。ニューサウスウェールズ州の小売パフォーマンスは、金融・専門サービスの雇用動向と建設活動の分布の両方を追跡しており、これらが所得と消費者信頼感を形成しています。短期的なコスト圧力があっても、オーストラリア小売市場はその深さ、ネットワーク密度、およびインフラ上の優位性によりニューサウスウェールズ州に支えられています。
西オーストラリア州は、資源連動型の高所得と主要郊外における比較的低い家計レバレッジにより、2031年までに最も急成長する州として位置付けられています。2025年の小売取引データは、家計予算が安定した時期に前月比増加のパターンを示しており、安定した店舗トラフィックとオンラインバスケットの成長を支えました。小売業者は、大型サイトとサービスヤードを必要とする大型商品、トレード、および住宅改善カテゴリーの成長に対応するためにパース周辺の能力を拡大しています。インフレは同州の所得動態に対して管理可能な水準にあり、必需品および選択的な裁量カテゴリーでの持続的な支出を支えています。これらのファンダメンタルズは、予測期間を通じてオーストラリア小売市場の成長の柱として西オーストラリア州を位置付けています。
クイーンズランド州、ビクトリア州、南オーストラリア州、タスマニア州、オーストラリア首都特別地域、および北部準州は、住宅コスト、光熱費、および公共部門の賃金設定へのエクスポージャーの相違により、まちまちのパフォーマンスを示しています。クイーンズランド州は移住と観光から恩恵を受けており、必需品および住宅関連カテゴリーでの安定した支出を支えている一方、ビクトリア州はメルボルンの一部における高い債務感応度への適応を続けています。南オーストラリア州とタスマニア州は、バランスのとれたコスト構造と緩やかな賃料上昇により、非プロモーション週においても店舗トラフィックを維持するのに役立つ底堅さを示しています。オーストラリア首都特別地域の公共部門雇用基盤はボラティリティを平滑化しますが、賃金成長が抑制されるサイクルでは上昇余地を制約し、北部準州は品揃えの幅を制限する持続的なラストマイルおよび物流コストに直面しています。これらの地域全体において、オーストラリア小売市場は、フォーマットの実現可能性とラストマイル経済性に共同で影響を与える地域の計画規制、物流回廊の能力、および都市密度によって形成されています。
規制環境
オーストラリアの小売業に影響を及ぼす規制は、スーパーマーケットの行動、価格設定慣行、取引審査を中心に強化されており、オーストラリア競争消費者委員会(ACCC)が2010年競争消費者法および食品・食料品行動規範のもとで執行の中心的役割を担っている。改定された行動規範は2026年4月に移行期間から完全適用へと移行し、ALDI、Coles、Woolworths、Metcashを含む主要小売業者との食料品供給契約全般で更新された要件が義務化され、サプライヤー保護と運用上のコンプライアンス義務が強化された。
2026年7月1日より、食品・食料品行動規範枠組みの改正のもとで大規模小売業者に対する過剰価格設定の禁止が発効し、ACCCは遵守状況の積極的な監視を開始した。同時に、2025年競争消費者(業界規範-現金受領)規則により、スーパーマーケット小売業者は指定された営業時間中にAUD500以下の対面現金払いの合理的な機会を提供する義務が導入され、価格設定・プロモーション行動に対するACCCの継続的な注視に加えて、店舗内決済コンプライアンスの新たな層が追加された。
バリューチェーン分析
オーストラリアの小売バリューチェーンは、国内生産者・輸入業者からブランドオーナー・卸売業者を経て、小売業者が管理する配送センター、店舗、オンラインフルフィルメントネットワークへと至り、ラストマイル配送とクリック・アンド・コレクトが重要な実行ポイントとなっている。食品・食料品分野では、オーストラリア食品食料品協議会(AFGC)やTrading Partner Forumなどのサプライヤー・小売業者間の協力団体が、発注、請求、供給継続にわたるプロセス整合と標準採用を支援しており、主要小売業者はデータ駆動型の需要予測と補充によって店舗・オンライン両方のかご落ちや代替品発生を減らす取り組みを強化している。
上流の物流と輸入貨物は、コストと供給可用性における構造的な変動要因のままである。世界的なコンテナ海運の集中や、現地の港湾料金・空コンテナ保管費用は、持続的な混乱と価格圧力の一因として指摘されており、国内の道路輸送の制約(ドライバー・修理能力の不足を含む)がさらなる摩擦を生んでいる。こうしたコスト圧力に加え、気候関連情報開示の義務化により、調達チームはサプライヤー評価基準を価格だけでなくESG指標やトレーサビリティにまで拡大しており、これはパッケージング選択(例えばパレットプーリングや再利用可能な輸送用包装)に影響を与え、賃金上昇とサービスレベル要求の高まりの中でユニットエコノミクスを改善するための、より自動化された都市近接型フルフィルメントへの投資を後押ししている。
競争環境
市場集中度
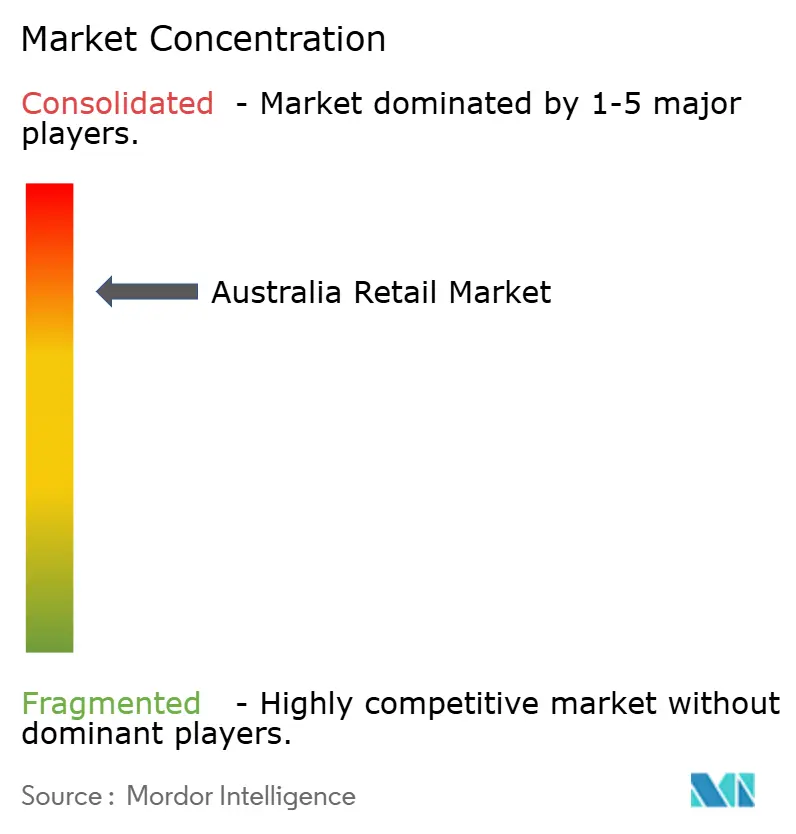
食料品の集中はオーストラリア小売の定義的な特徴であり続けており、上位2チェーンがスーパーマーケットシェアの大部分を保持し、第3のディスカウントプレイヤーが価格規律を加えています。競争規制当局の2024年~2025年調査は、従来の食料品における活発な価格競争へのインセンティブが限られていることを概説し、プロモーションとサプライヤー取引の透明性の重要性を強化しました。大手バナーはプライベートブランドの拡大、毎日の価格プログラム、バリュー層を強調して信頼を構築しながらマージンを守っています。スーパーマーケットリーダーはまた、棚での在庫確保を維持し代替品を削減するために予測と補充にAIを導入しており、オンライン満足度を維持しています。これらのてこは、バリュー、信頼、利便性が競争の主要軸であるオーストラリア小売市場のプレイブックを形成しています。
スーパーマーケットを超えて、Wesfarmersはネットワーク最適化とサプライチェーンアップグレードを通じてホームインプルーブメント、ディスカウントデパートメントストア、オフィス用品を強化し続けています。Bunningsは商業トレード能力とサプライ統合に投資してアドレス可能な市場を拡大し、Kmart Groupは店舗自動化とオムニチャネルサービスを強化してスループットを向上させています。Officeworksはビジネス向けおよび教育ソリューションを拡大し、翌日サービスと大量注文を支援するオムニチャネルサプライチェーン施設を計画しています。これらの戦略的動きは、生産性と顧客体験を向上させるためにデータ主導の計画とフルフィルメントオーケストレーションに依存しており、賃金と賃料インフレの影響を緩和するのに役立っています。これらは合わせて、多角化した小売グループがオーストラリア小売市場での成長を支援する堀のような能力を構築している方法を示しています。
eコマース専門業者とマーケットプレイスは、配送時間を圧縮しマーケットプレイスの品揃えを拡大するために主要都市圏近くのフルフィルメント能力への投資を続けています。Amazonの西シドニーへの投資は、迅速な配送のための地域能力を増加させ、マーケットプレイスプログラムへの中小企業の参加を拡大します。オーストラリアポストのデータは、信頼性の高い配送と便利なピックアップに対する買い物客の選好を示しており、主要オンラインプラットフォームの採用と維持を支えています。買収者が2026年から義務的通知制度に直面するなか、ロジスティクスと技術への有機的投資が機密カテゴリーでのシェア獲得の主要ルートであり続けると予想されます。店舗とオンライン業務全体での実行が改善するにつれ、オーストラリア小売市場はバリューとスピードを定義的な競争要因として二重に注力し続ける可能性が高いです。
オーストラリア小売業界リーダー
-
Woolworths Group Ltd
-
Coles Group Ltd
-
Wesfarmers Ltd
-
Aldi Stores (Australia) Pty Ltd
-
Metcash Ltd(IGAネットワーク)
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
オーストラリアがより介入主義的なスーパーマーケット枠組みへと移行する中、コンプライアンス主導の透明性とサプライヤーガバナンス能力を中心に明確な機会群が形成されている。ACCCが2026年7月1日から大規模小売業者(売上高AUD300億超)に対する過剰価格設定禁止を監視し、更新された食品・食料品行動規範の義務が食料品供給契約全般に適用される中、小売業者およびそれを支える技術プロバイダーには、審査対応可能な価格ガバナンス、プロモーション根拠の立証、サプライヤー条件のコンプライアンスツールを拡大する余地がある。これにより紛争リスクが低減され、一貫した店頭価格の実行が支えられる。
小売業者はまた、大規模な自動化と車両群の取り組みを通じて、より速く低コストなフルフィルメントとより環境に配慮した配送の運用範囲を拡大しており、都市圏の物流水準を再定義している。Amazon Australiaは、クイーンズランド州ローガンにおけるロボティクスフルフィルメントセンターへの7.5億米ドルを超える投資(2026年3月発表)と、西シドニー・ブラッドフィールドにおける17.2ヘクタールの土地購入契約(2026年7月発表)を公表し、需要に近接した大規模自動化拠点への戦略的傾斜を強めている。Woolworthsも、Zenobeとの提携(2026年7月)を通じて148台のバッテリー電動トラックの導入を開始し、充電インフラ、ルート最適化、複数温度帯対応のラストマイルソリューションの実装余地を生み出し、2時間配送や翌日配送を支えつつ、運用コストと報告要件への対応を進めている。
最近の業界動向
- 2026年7月:Woolworthsは、Zenobeとの提携により148台のバッテリー電動トラックの導入を開始し、オーストラリア複数州における食料品配送を支援した。この動きは、労働力・燃料に敏感な配送網における車両電動化を推進し、排出量報告への対応を進めつつ、より厳密な配送時間枠の運用能力を強化するものである。
- 2025年2月:Sigma HealthcareはChemist Warehouseの買収を完了し、株主承認および規制審査を経て、オーストラリアおよびニュージーランド全域で垂直統合型の小売薬局グループを形成した。この取引は薬局小売の規模と流通管理を再構築し、ヘルス・パーソナルケア小売分野における競争の激化をもたらした。
- 2024年7月:Australia Postは2024年のオンライン支出が過去最高を記録したと報告し、オンラインで購買する家庭数の継続的な増加を示した。これはデジタル購買行動の定着を強化するものであり、サービスの信頼性と利便性がチャネル選択に一層影響を与える中、クリック・アンド・コレクト、返品、フルフィルメントの高度化への小売業者投資を後押しした。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本方法論において、オーストラリア小売市場は、日常品および裁量的製品購入にわたる店舗販売とオンライン小売を含む、オーストラリアの小売チャネルを通じて消費者に販売された商品の価値として測定されます。
調査範囲の除外事項:カフェ、レストラン、テイクアト食品などのサービス主導の消費者支出は、この小売市場規模算定から除外されています。
セグメンテーション概要
- 食品・飲料
- パーソナルケア・家庭用品
- アパレル
- フットウェア・アクセサリー
- 家具
- 玩具・ホビー
- 電子機器・家庭用電化製品
- その他製品
- 店舗規模別
- 大型フォーマット
- 中型フォーマット
- 小型・マイクロ
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- 百貨店
- 専門店
- オンライン
- その他チャネル
- 価格セグメント別
- マス・バリュー
- プレミアム
- ラグジュアリー
- 地域別
- ニューサウスウェールズ州
- ビクトリア州
- クイーンズランド州
- 西オーストラリア州
- 南オーストラリア州
- その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、支出プールの規模とその経時的な変動をマッピングすることから始まり、その後小売チャネルとカテゴリーに結び付けられます。オーストラリア統計局の小売取引シリーズ、オーストラリア郵便のeコマースレポート、およびオーストラリア準備銀行のマクロ指標などの公的統計と公式リリースを活用しており、これらは年度ごとに確認できる一貫した時系列データを提供しています。
前提条件を精緻化するために、業界団体(例:オーストラリア小売業者協会)、特定の輸入製品グループの税関・貿易統計、およびカテゴリーシフトと家計需要パターンを説明する査読済み研究などのソースも活用しています。企業の年次報告書と投資家向けプレゼンテーションはチャネルの重点とカテゴリーエクスポージャーの検証に役立ち、企業財務と情報の有料サブスクリプションは収益スナップショットと所有構造の標準化に使用されています。ここに記載されているソースは例示的なものであり、網羅的ではなく、インプットの収集、検証、および明確化のために他の公開資料も使用されました。
一次インタビューおよびサーベイ
一次調査は、カテゴリーとチャネルの分割を検証し、オンライン販売、プロモーション、および店舗フォーマットが実際にどのように変化しているかを確認するために使用されます。モデルが立地カバレッジ、製品ミックス、および買い物客の行動による違いを反映するよう、オーストラリア全土の小売業者、流通業者、ショッピングセンター関係者、およびカテゴリー専門家と幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:38% | 最高経営幹部:14% |
| 中位層:44% | 部門・ユニットリーダー:35% |
| 中小プレイヤー:18% | マネージャー:51% |
市場規模算定と予測
規模算定は、公式の小売売上高シグナルを小売商品の関連需要プールに再構築し、レポートで使用される製品およびチャネル構造に整合させるトップダウン構築から始まります。公的シリーズには純粋な小売商品ではないアイテムが含まれる場合があるため、デスクリサーチのカテゴリーレベルのコンテキストとインタビューで収集した実務的なフィードバックを使用して調整が行われます。
裏付けのために、選択的なボトムアップ近似が使用されており、サンプリングされた小売業者の収益、店舗ネットワーク指標、およびカテゴリー強度が合理的な店舗あたり売上または顧客あたり売上のロジックと組み合わされ、トップダウン合計と比較されます。オーストラリアの状況で重要なインプットには、家計消費動向、インフレと実質賃金の動き、カテゴリー別のオンライン浸透率、プロモーションの深さと割引頻度、および店舗フォーマットのシフト(コンビニエンスとラージフォーマットの比較など)が含まれます。小規模なチャネルやニッチカテゴリーにデータギャップが生じた場合、隣接カテゴリーに基づく保守的なプロキシを使用して補完し、シェアを確定する前に専門家によるレビューを行います。
予測はシナリオ分析を使用しており、一次回答者が共有したドライバー期待値によって支えられ、シナリオは毎年追跡可能な少数のシグナルに結び付けられています。短期シリーズにノイズが見られる場合、1つの異常な四半期が将来の見通しを歪めないようにスムージングが適用され、最終的なトレンドはマクロ指標と一致するよう保たれます。
データ検証と更新サイクル
アウトプットは、報告された小売売上高の動き、オンライン販売成長の方向性、および広範な消費者需要指標などの独立したシグナルと照合され、大きな乖離があれば調査されます。カテゴリーに予期しない急増が見られた場合、基礎となる前提条件に立ち返り、ソースシリーズを再確認し、必要に応じて回答者に再連絡して市場で何が変化したかを確認します。
承認前に、計算、シェア、および前年比の動きが内部的に一貫性を保つよう、モデルは複数のステップでレビューされます。レポートは年次で更新され、小売需要またはチャネルミックスを変化させる可能性のある重要なイベントが発生した場合には中間更新が追加されます。納品直前に最終確認が行われ、クライアントは最新の更新されたビューを受け取ります。
Mordor Intelligenceのオーストラリア小売市場規模と他の公表推計との比較
オーストラリア小売の公表市場価値は、同じ支出プールを測定していない場合や、通貨の取り扱いと年度の定義が異なる場合に大きく乖離して見えることがあります。差異は通常、あるパブリッシャーが小売を消費財支出のバケツとして扱い、別のパブリッシャーが追加の売上高ラインを混在させる可能性のある小売取引報告に依拠している場合に現れます。
カフェ、レストラン、およびテイクアウト食品の売上はMordor Intelligenceのこの小売市場の調査範囲外であり、これらの受取額を小売売上高ビューに含める場合に一部の公表合計が大きくなる理由の一つです。ギャップはまた、オンラインが小売チェックアウトを通じて販売された商品のみでカウントされるか、マーケットプレイス手数料と配送料が混在するかどうか、および予測においてインフレが価格上昇と実質数量成長にどのように変換されるかによっても生じます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2,938億米ドル(2025年) | |
| 業界調査パブリッシャーA | 3,582億米ドル(2025年) | 非商品売上高ラインを合計に混在させる可能性のある広義の小売定義を使用しており、外国為替換算のタイミングが基準年の平均レートに明確に整合していないため、米ドル価値が押し上げられる可能性があります。 |
| 公式統計プロキシB | 2,925億米ドル(2024年) | 手数料やその他の受取額を含む可能性のある暦年の小売取引売上高プロキシから導出されており、予測に使用される商品のみの小売市場定義と一致しない場合があります。 |
この比較は、乖離が主に小売の分子に何が含まれるか、および年度と通貨の取り扱い方から生じることを示しています。調査範囲を定義されたチャネルを通じて販売された小売商品に限定し、ミックスをインタビューと公的需要シグナルを通じて検証することで、最終的な合計は明確なインプットと再現可能なステップに追跡可能な状態に保たれます。
レポートで回答される主要な質問
オーストラリア小売市場の2031年までの成長見通しはどうですか?
オーストラリア小売市場は、プライベートブランドのプレミアム化、オムニチャネル採用、ロジスティクスのアップグレードに支えられ、CAGR 6.67%で2031年までに4,322億8,000万USDに達する見込みです。
オーストラリア小売ランドスケープで最も急成長しているチャネルはどれですか?
オンラインは2031年までに13.26%のCAGRで最も急成長するチャネルであり、2時間以内の配送ウィンドウ、翌日フルフィルメント、信頼性の高い配送・ピックアップオプションに支えられています。
オーストラリア小売環境において主要食料品業者はどのように競争していますか?
ColesとWoolworthsは、家庭にとってのバリューと利便性を強化するためにプライベートブランド、必需品の棚価格引き下げ、AI対応の在庫・補充に投資しています。
オーストラリア小売エコシステムにおけるプレミアムセグメントを牽引するものは何ですか?
ラグジュアリーは、産地、有効性、格上げされた店舗体験を組み合わせたプレミアムビューティー、ウェルネス、厳選カプセルに支えられ、2031年までにCAGR 10.29%で成長する予測です。
オーストラリア小売分野で最も急成長する州はどこですか?
西オーストラリア州は、資源連動所得、堅固なバランスシート、パースにおける継続的なロジスティクスと店舗投資により、2031年までに9.33%のCAGRで首位に立つ見込みです。
オーストラリア小売スペースにおける統合にどのような規制変更が影響しますか?
2026年から開始される義務的合併通知制度により、主要スーパーマーケットはスーパーマーケット事業または土地の買収を通知することが求められ、統合への精査が強化されます。