
Mordor Intelligenceによるフィリピン小売市場分析
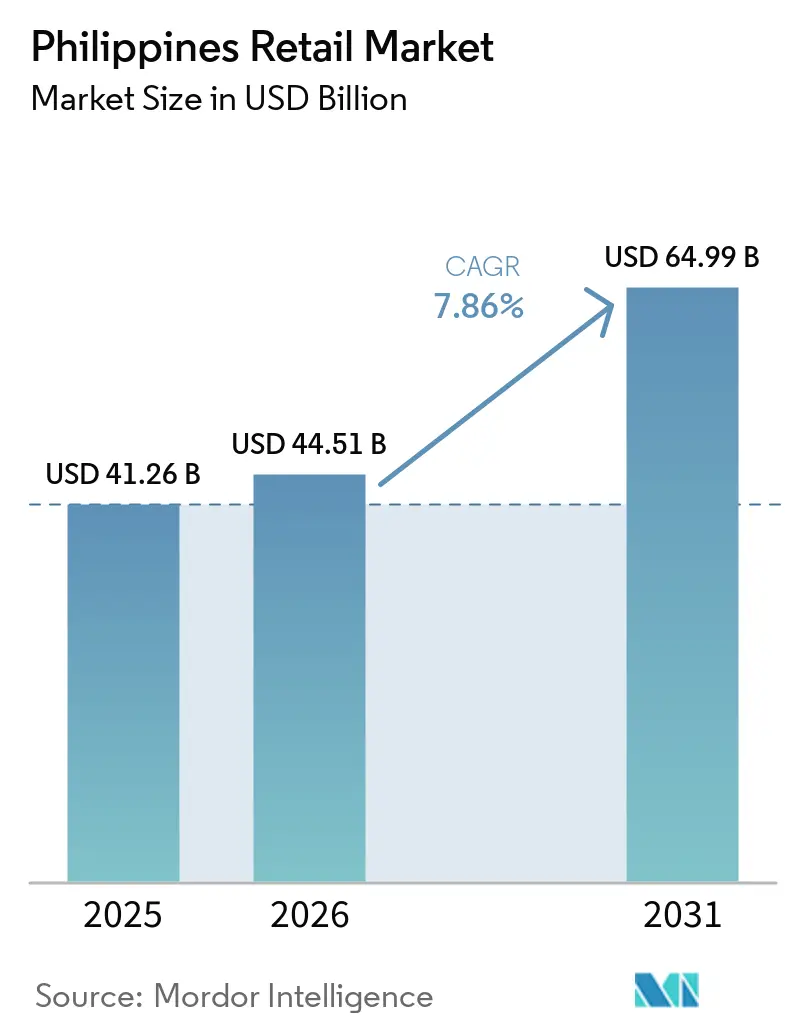
フィリピン小売市場規模は、2026年の44.51 ビリオン 米ドル、2027年の48.01 ビリオン 米ドルから2032年までに68.67 ビリオン 米ドルへと拡大し、2027年から2032年にかけて7.42%のCAGRを記録すると予測されている。
フィリピンでは、家族の平均収入の上昇とデジタル決済の普及が、食料品店やオンラインチャネルを通じた小売需要を支えている。より広い決済オプションはコンビニエンスストアでの支出増加につながる可能性があり、カテゴリー別のオンラインオファーは差別化された実店舗フォーマットを補完する。電力・物流コストの上昇はその追加支出の一部を吸収する可能性があり、各店舗や注文のサービスコストが店舗収益の中心的課題となる。コンビニエンス事業者は既存カウンターでより大きなバスケットを追求でき、食料品配送は各追加注文がフルフィルメントコストをカバーする場合にのみ収益性を持って拡大できる。
レポートの主要ポイント
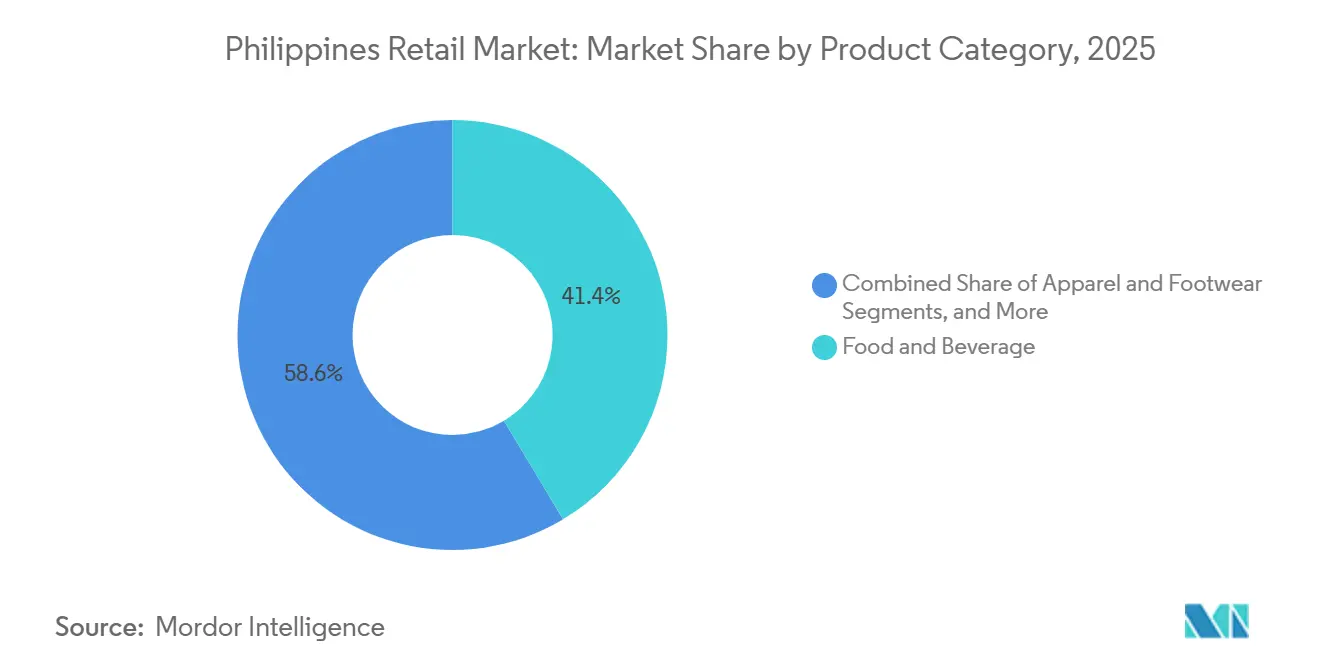
- 製品カテゴリー別では、食品・飲料が2026年のフィリピン小売市場シェアの41.18%をリードし、健康・美容・パーソナルケアが2027年から2032年にかけて11.45%のCAGRで最も速く成長すると予測されている。
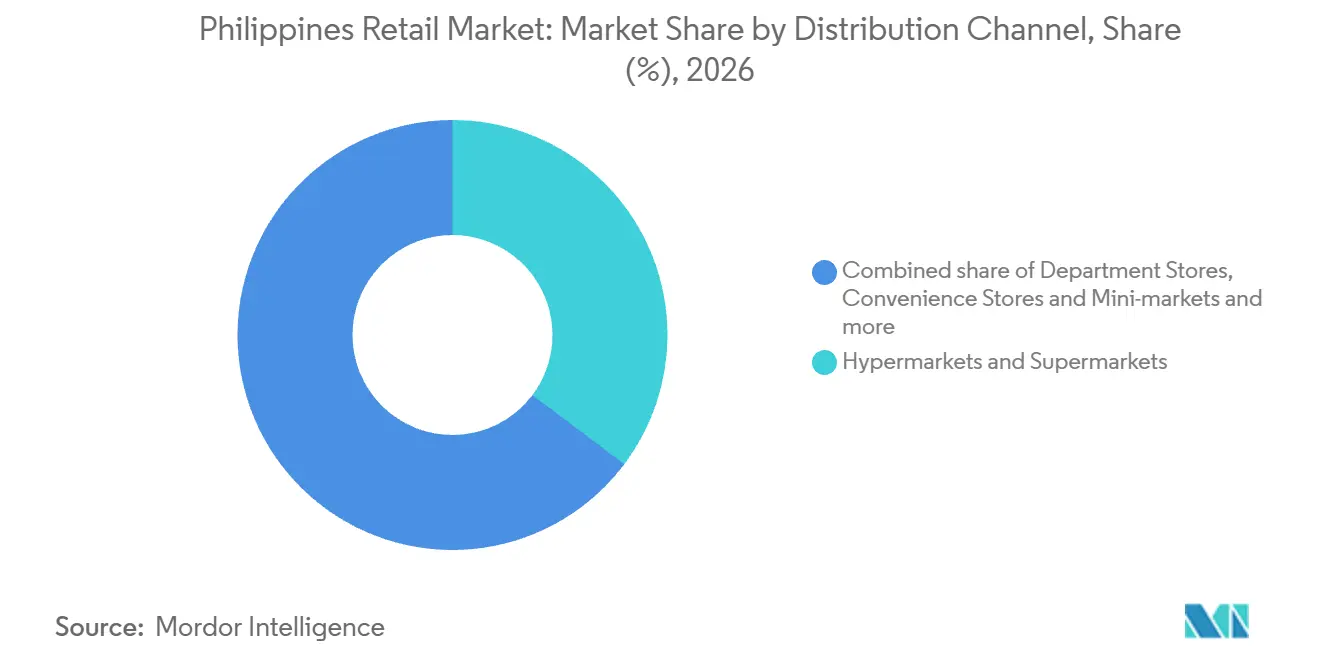
- 流通チャネル別では、ハイパーマーケット・スーパーマーケットが2026年のフィリピン小売市場規模の35.26%のシェアを占め、オンライン小売が2027年から2032年にかけて7.95%のCAGRで最も速く成長すると予測されている。
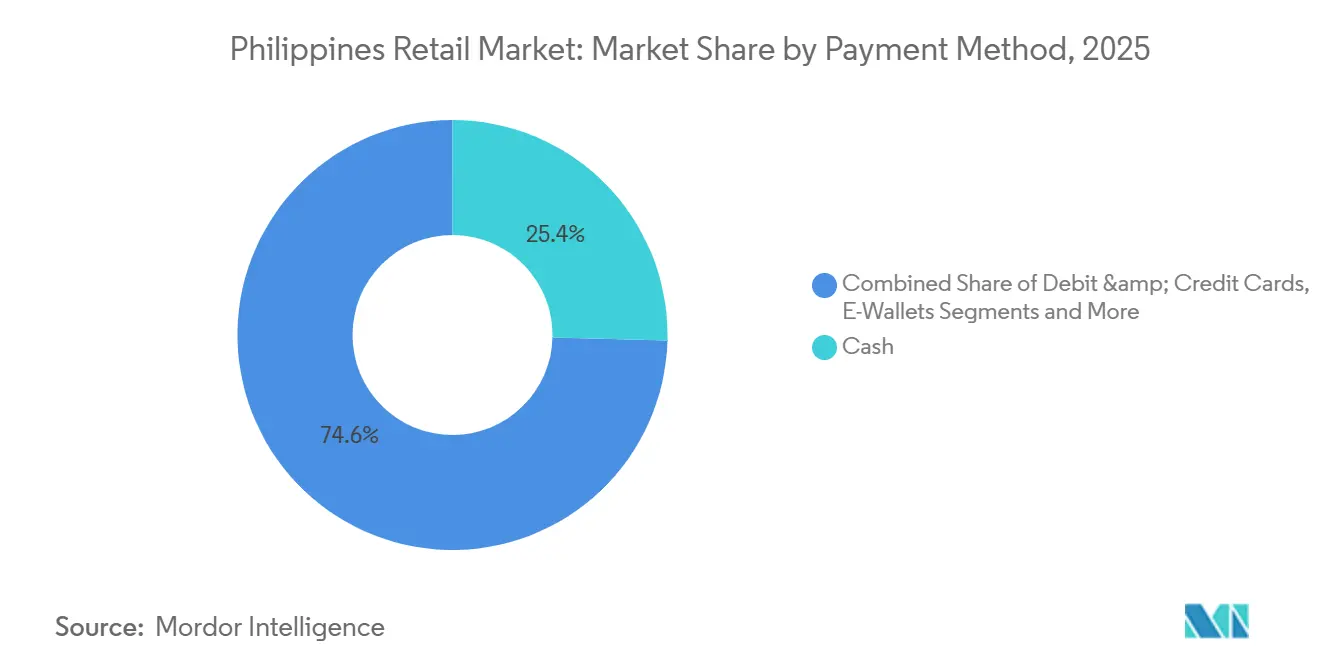
- 支払方法別では、現金が2026年のフィリピン小売業界25.14%のシェアをリードし、電子ウォレットが2027年から2032年にかけて13.15%のCAGRで最も速く成長すると予測されている。
- 地域別では、ルソンが2026年のフィリピン小売業界シェアの59.36%を占め最大の地域となり、ミンダナオが2027年から2032年にかけて7.55%のCAGRで最も速く成長すると予測されている。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 可処分所得の上昇と中間層の拡大 | +2.5% | 全国 | 中期(2〜4年) |
| 電子商取引の普及加速とデジタル決済 | +2.9% | 全国 | 短期(2年以内) |
| 利便性重視の飲食品小売の成長 | +1.9% | 全国 | 短期(2年以内) |
| 政府による物流インフラの改善 | +0.9% | サマールおよびレイテ | 中期(2〜4年) |
| 海外送金による裁量消費の促進 | +0.8% | 全国 | 短期(2年以内) |
| マクロフルフィルメント「ダークストア」の台頭 | +0.5% | メトロマニラ、バギオ、セブ、ダバオ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
可処分所得の上昇と中間層の拡大
家族収入の上昇と家計支出の急速な増加は、支出選択への圧力を伴いながら需要拡大を示している。フィリピン統計局は、フィリピンにおける平均年間家族収入が2023年から2025年にかけて16.5%上昇したと報告した。同期間の平均年間家族支出は24.7%増加した。より大きな支出基盤は商品需要を支えることができるが、支出の急速な増加はプレミアム購買のみに依存するリスクを高める。支出が収入を上回っている場合、プレミアムラインの隣にエントリー価格帯を設けることで、小売業者は追加支出の獲得競争において優位に立てる可能性がある。
電子商取引の普及加速とデジタル決済
デジタル決済の普及が進む中、決済手段へのアクセスはコンビニエンスストアの顧客基盤を拡大できる。バンコ・セントラル・ング・ピリピナスによると、デジタル決済は2025年のフィリピン小売決済量の64.7%を占め、2024年の57.4%から上昇した。[1] Philippine Sevenは2025年10月から12月にかけて1,000店舗以上の7-Elevenにカード決済端末を設置した。同社はこの取り組みにより対象店舗の売上の6%以上を創出し、より大きな平均バスケットを持つ新規顧客を獲得したと述べた。報告された売上とより大きなバスケットは、カード決済の受け入れが既存店舗内での商業的レバーとなることを示しており、決済利便性としての役割を超えている。
利便性重視の飲食品小売の成長
利便性重視の食品小売は、既存の店舗ネットワークの活用を深めるとともに、追加出店を支援できる。2026年8月18日の投資家向けデー・プレゼンテーションにおいて、Philippine Seven Corporationは、すぐに食べられる米飯、サンドイッチ、スナック食品を含むフードサービスが総収益の20%を占めたと述べた。同オペレーターは2025年末時点でフィリピンに4,491店舗の7-Elevenを展開していた。食品サプライヤーにとって、この組み合わせは大規模な運営ネットワークを通じて消費者へのルートを提供し、小売業者にとってはショッパーがコンビニエンスフォーマットを利用する理由をさらに与える。ョッパーは新規出店前にPhilippine Sevenの既存店舗を通じてより幅広い調理済み食品レンジにアクセスでき、食品品揃えの拡大をネットワーク成長のペースから切り離すことができる。
政府による物流インフラの改善
途絶した貨物輸送リンクの復旧は、事業者が追加店舗を建設することなく小売サプライを改善できる。サン・ファニコ橋は2025年12月12日に15トントラックへの通行を再開し、サマールとレイテ間の貨物トラックの往来が可能となった。この再開は部分的なものであり、橋の修繕は当時未完了であった。このリンクを通じた貨物アクセスは、以前は通行できなかったトラックのルートを再開することで、両側の店舗への補充を支援できる。許可されたトラック重量が、サマールとレイテの小売業者が復旧した渡河地点を経由してルーティングできる補充荷物を決定する。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性的な交通渋滞とラストマイルの非効率性 | -0.7% | 全国 | 短期(2年以内) |
| 現代的フォーマットにおける光熱費・運営コストの上昇 | -0.9% | 全国 | 中期(2〜4年) |
| 非公式なサリサリストアの支配 | -0.3% | 全国 | 長期(4年以上) |
| 海外電子商取引プラットフォームへのVAT均等化 | -0.2% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
慢性的な交通渋滞とラストマイルの非効率性
フィリピンの都市における食料品配送は、注文が顧客に届く前に交通渋滞でフリート稼働時間を失う。車両が交通渋滞でより多くの稼働時間を費やすと、同じフリートが店舗補充や玄関先配送に使える時間が減少する。長距離の移動は車両が稼働時間内に完了できる配送数を減らすため、広いカバレッジはフリート能力を圧迫する可能性がある。低価格注文では、より高い配送コストが商品で得られる価値の多くを吸収する可能性がある。低価格注文でほとんど収益を得られない移動は、事業者に配送半径の縮小か利益率の低下かの選択を迫る。
現代的フォーマットにおける光熱費・運営コストの上昇
現代的小売の拡大は、繰り返し発生する運営コストを吸収するのに十分な店舗収益を生み出す必要がある。2026年8月の投資家向けデーにおいて、Philippine Seven Corporation光熱費・物流コストの増加が利益率を圧迫していると述べた。この圧力は、商品販売が拡大の可能性を示している場合でも、追加出店の収益ハードルを引き上げる。追加された各店舗は、チェーン全体の収益に貢献する前に、その店舗自身の売上でカバーしなければならない光熱費・物流コストを抱える。同社は小売アグリゲーションプログラムを通じて再生可能エネルギー供給業者への切り替えを進め、コスト削減を目指していると述べたが、デジタルメーターの入手可能性が完全移行を妨げていた。その調達変更がコスト削減をもたらすまで、事業者は同じ店舗レベルの収益要件に対してより高いコストを負担し続ける。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品カテゴリー別:
食品支出が需要を支え、美容がアクセスを拡大食品・飲料は2026年のフィリピン小売市場規模の41.18%のシェアを占め、最大のセグメントとなった。2025年、食品・非アルコール飲料はフリピン家族の総支出の33.3%を占め、最大の支出グループとなった。[2] この家族支出の集中は食品小売業者に実質的な需要基盤を与える一方、その商業的リーチは品揃えが対応できる家庭の食品購買に依存する。日常的な食品バスケットを確実に提供する小売業者はこの確立された予算を活用でき、裁量購買と並んで繰り返しの食品購買が商業的に重要となる。
健康・美容・パーソナルケアはフィリピン小売市場で最も成長が速いセグメントであり、2027年から2032年にかけて11.45%のCAGRが予測されている。2025年9月、SM Beautyはフィリピン77店舗で1,000以上の美容ブランドを提供した。この幅広さにより、ショッパーはより幅広い美容品揃えと同じ小売ネットワーク内でグローバルプレミアムブランドを求めることができる。家電・電気製品は異なる要件をもたらし、Robinsons Retailは耐久性、エネルギー効率、強力なサービスネットワークを家電・家庭用電気製品選択時の顧客の主要要件として挙げている。美容の機会は多様な品揃えへのアクセス拡大に集中しており、家電小売業者は製品選をその要件に対応するサービス提案と結びつける必要がある。


注記: 全セグメントのシェアはレポート購入後に入手可能
流通チャネル別:
スーパーマーケットの規模がデジタルおよび近隣ショッピングニーズに対応ハイパーマーケットとスーパーマーケットは2026年のフィリピン小売市場シェアの35.26%を占め、最大のセグメントとなった。USDA FASは2025年のフィリピンスーパーマーケット売上を12.2 ビリオン 米ドルと推計した。食品はそのスーパーマーケット推計の売上の大部を占めた。この食品加重の基盤は、食料品サプライヤーに組織化された小売を通じた実質的なルートを提供する。
オンライン小売はフィリピン小売市場で最も成長が速いセグメントであり、2027年から2032年にかけて7.95%のCAGRが予測されている。電子商取引は2025年のフィリピンデジタル経済の粗付加価値の32.2%を占めた。デジタル商業活動は小売注文の確立された環境を生み出すが、オンラインチャネルは家計支出における役割を果たすために、アクセスを配送済み商品に変換しなければならない。伝統的なサリサリストアは最低賃金以下で生活する消費者に、季節的または日次収入に適した少量の食品購買と信用を提供する。信用による少量購買は近隣店舗の役割を維持できる。なぜなら、より幅広いオンライン品揃えだけでは日次または季節的収入のタイミングに対応できないからである。

注記: 全セグメントのシェアはレポート購入後に入手可能
支払方法別:
現金アクセスとウォレット普及の共存現金は最大のセグメントであり、2026年の小売売上の25.14%のシェアを占めた。Worldpayのグローバル決済レポート2026は、現金が2025年のフィリピンの店頭取引額の42%を占めたと報告した。これは、小売業者がデジタルオプションにも投資している場合でも、現金の役割の中心に実店舗アクセスを置く。対面取引が示す実質的な現金利用にもかかわらず、アプリアクセスのみを中心に実店舗の決済を構築する小売業者は、決済ルートを狭めることになる。
電子ウォレットはフィリピン小売市場で最も成長が速いセグメントであり、2027年から2032年にかけて13.15%のCAGRが予測されている。GCashは2025年12月のSensor Towerのデータに基づき、月間アクティブユーザー数でフィリピンの金融アプリの中で1位にランクされた。G-Xchange Inc.(Mynt社)がGCashウォレットを運営している。レジでGCashを受け入れることで、小売業者はショッパーがすでに使用しているアプリを通じてそのオーディエンスにリーチでき、ウォレット購買を開始する手間を軽減できる。
注記: 全セグメントのシェアはレポート購入後に入手可能
地域分析
ルソン小売市場
ルソンは2026年のフィリピン小売市場規模の59.36%のシェアを占め、最大の地域となった。SM Investmentsは、Alfamart Philippinesが2025年にルソン内で280店舗の新規ミニマート食料品店を開店したと報告した。2025年末時点で、Alfamartのフィリピンネットワークはメトロマニラ以外を中心に2,309店舗で構成され、そのミニマートは主に住宅街に立地していた。ルソンでの出店、近隣食料品アクセスが地域の小売供給基盤にどのように加わるかを示している。
ミンダナオ小売市場
ミンダナオは最も成長が速い地域であり、2027年から2032年にかけて7.55%のCAGRが予測されている。Packworksの2025年アプリネットワーク数値によると、バンサモロ・ムスリム・ミンダナオ自治地域(BARMM)ではアプリアクティブなサリサリストアが116%増加し、商品取引総額が119%増加し、取引件数が97%増加した。2025年8月までに、Puregold Price Club Inc.はサンボアンガ・デル・ノルテ州シンダンガンにスーパーマーケット支店を開設した。BARMMにおけるPackworksのアプリネットワーク活動とシンダンガンでの単一スーパーマーケット開設は、ミンダナオ内の小売アクセスへの異なるルートを示しており、小規模店舗の参加と組織化された食料品能力がそれぞれ異なる地域環境に対応している。
ビサヤスの拡大は複数の小売フォーマットへのアクセスを改善でき、Metro Retailの連結業績は上昇しながらも抑制された運営コストを示している。2026年6月までに、Metro Retail Stores Groupはビリラン州ナバルにMetro Navalを開設し、ビリラン州全域のコミュニティに向けてマーケット、百貨店、ホームライフスタイルの提供を組み合わせた。同グループの全社的な運営費用は、契約サービス、修繕、光熱費、人件費の増加により、2026年上半期に2025年同期比で4.8%増加した。新規出店と法定最低賃金引き上げが人件費・契約サービスコストに寄与した一方、連結営業利益は同期間に22.8%増加した。収益の増加とコスト管理により、この拡大する小売業者は地方コミュニティにサービスを提供しながら、より大きな費用基盤を吸収する余地を持てる。
規制の枠組みと見通し
選定された管轄区域の比較は、実店舗とオンラインチャネルの両方を運営する正規小売業者の観点から、国内オンライン小売の関税とイロイロ州の小売包装規制を検討する。適格な企業間および企業・消費者間のインターネット取引について、インターネット取引法は消費者クレームに対する主要責任を電子小売業者およびオンライン商人に課している。イロイロ州の州条例は商品・物資に対する使い捨てプラスチックおよびスチロールを規制し、在来のバスケット、エコバッグ、その他の生分解性・リサイクル可能な素材を推進している。これにより、取引の説明責任と商品の取り扱いに使用される素材が分離され、同一事業者に対して異なるコンプライアンス上の決定が生じる。
規制テーブル
| 決定要因 | フィリピン | イロイロ州 |
|---|---|---|
| 主要機関 | DTI電子商取引局;内国歳入庁(BIR) | 環境プログラム管理サービス部門 |
| 主要な法令または方向性 | 共和国法第11967号;BIR登録シール表示要件 | 商品・物資に対する使い捨てプラスチックおよびスチロールを規制する州条例第2019-193号 |
| 商業的効果 | 販売者の価格設定、配送条件および主要責任義務;対象オンライン事業者の登録証明表示 | 規制された包装材料の使用;在来のバスケット、エコバッグ、その他の生分解性・リサイクル可能な代替品の推進 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来的方向性 | 強化 | 変化なし |
| 情報源: Mordor Intelligence | ||
国内の「中程度」評価は、明確な販売者義務と登録表示作業のバランスを反映しており、非表示のみに対するペナルティの免除は2026年10月31日まで続される。この免除の終了期限は、対象オンライン事業者に対する強化の方向性を支持する。イロイロ州の「中程度」評価は、推奨される代替品を伴う規制された素材選択を反映しており、2025年4月23日のハニアウ公設市場での州コンプライアンス監視によって裏付けられている。2026年8月13日の審査は循環型経済条例案に関するものであり、既存の包装枠組みを有効なまま維持し、「変化なし」の方向性を支持している。
バリューチェーンの段階
バリューチェーンの比較は、農産物の調達、商品の集約、店舗への配送、小売業務を追跡し、参加者がどのように収益を得るかを示す。2025年9月17日、Nueva Vizcaya Agricultural Terminal Inc.はメトロマニラの6つのRobinsonsスーパーマーケット支店に1,900キログラムのサツマ柑橘類を配送した。[3] この配送は農産物ターミナルと複数のスーパーマーケット支店を結びつけ、複数支店への流通を農産物販売のサプライヤールートの一部とした。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジエンス対応 |
|---|---|---|---|---|
| 農産物の調達 | Nueva Vizcaya Agricultural Terminal Inc.などの農産物サプライヤーおよびターミナル | 農産物の販売 | 出荷量と支店注文のマッチング | 対応支店全体での注文集約 |
| 商品の集約 | Robinsons Retail Holdings Inc.などの物流センター事業者 | 内部流通によって支援される小売商品販売 | ディスパッチのタイミングはセグメントと目的地によって異なる | 目的地のディスパッチウィンドウに合わせてリリーススケジュールを調整 |
| 店舗への配送 | FAST Logistics Groupなどのサードパーティ物流プロバイダー | スペースベースの輸送料金 | 小口貨物はトラックを満載にできない場合がある | 複数の荷主からの貨物を集約 |
| 小売業務 | Philippine Seven Corporationなどのコンビニエンスストアフランチャイザー | フランチャイザーの店舗利益の取り分 | バックオフィス業務が店舗販売と競合 | フランチャイザーの帳簿管理・メンテナンスサポートを活用 |
| 情報源: Mordor Intelligence | ||||
2025年、Robinsons Retailの非生鮮品クロスドッキングのディスパッチウィンドウは、メトロマニラで1〜5日、ビサヤスおよびミンダナオでは事業セグメントによって3〜10日の範囲であった。ビサヤスおよびミンダナオへのより長いディスパッチウィンドウは、サプライヤーの受領から店舗へのリリースまでの間により多くのスケジュール余裕を必要とする。ビサヤスおよびミンダナオのRobinsons店舗に非生鮮品を出荷するサプライヤーにとって、ディスパッチは受領後最大10日かかる場合があり、その後に先方への配送が行われる。
競合環境
市場集中度
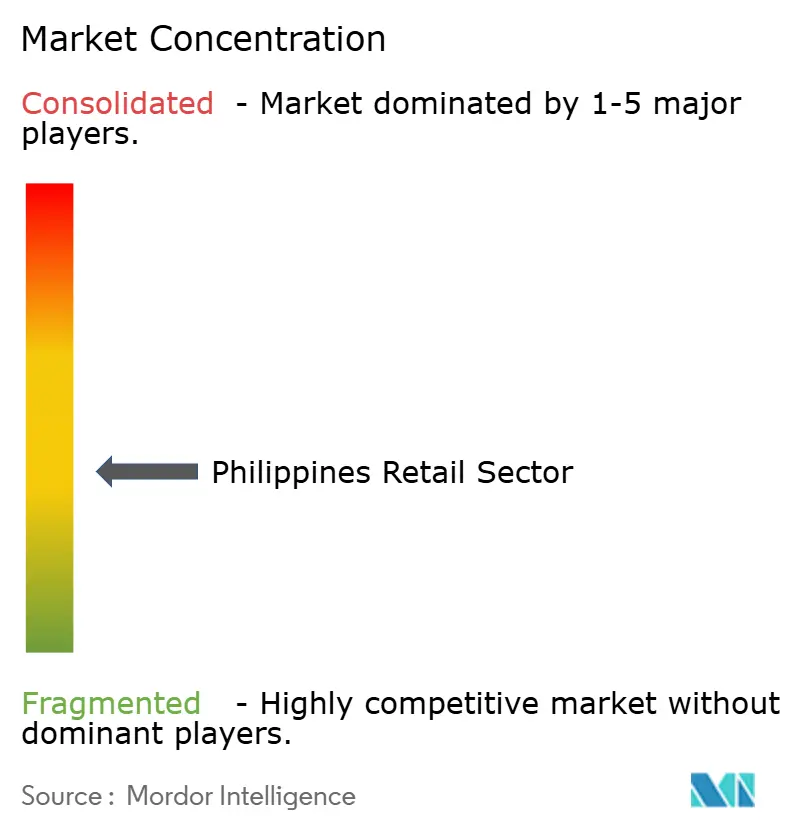
競争は大規模なマルチフォーマットグループと専門小売業者を組み合わせており、家計支出への複数のルートを持つ適度に分散した構造を生み出している。SM Investments Corp.(SM Retail Inc.)は美容小売業者SM Beautyを含む小売子会社を通じて参加している。Robinsons Retail Holdings Inc.は2025年末時点で食品、ドラッグストア、百貨店、DIY、専門小売にわたって2,763店舗を運営しており、2,154店舗のTGPフランチャイズ店舗は除く。食料品小売業者のPuregold Price Club Inc.は2025年に28店舗のPuregoldと3店舗のS&Rメンバーシップショッピング倉庫を開設した。これらのネットワークは、同等の幅広さを求める挑戦者にとって実質的な参入障壁を生み出す一方、特定のフォーマットや購買機会に特化した競合他社には余地を残している。
Metro Retail Stores Group Inc.は2025年11月までにバイス市にネグロス・オリエンタル初の拠点を開設し、スーパーマーケットと百貨店を組み合わせた。マンダウエ市の別のMetro Cornerフォーマットは生活必需品、職人製品、国際的な特産品を提供した。SSI Group Philippinesは2025年末時点でフィリピンの約110のモール全体で628の専門店を運営し、自社ポートフォリオで102ブランドを展開していた。サプライヤーにとって、食料品と百貨店を組み合わせた拠点はモール専門店ポートフォリオとは異なるアクセスポイントを生み出すため、流通の選択は各フォーマットが対応できる購買ミッションに依存する。
2025年、Robinsons RetailはRobinsons Appliancesを通じて家電・電子機器の電子商取引サイトを立ち上げた。2025年9月、貿易産業省(DTI)はDAO No. 25-12がオンライン商人、電子小売業者、電子マーケットプレイス、デジタルプラットフォームに対して2025年9月30日までに電子商取引フィリピントラストマークへの登録を義務付ける述べた。DTIのFAQは申請を任意と説明している。SSIは2025年第4四半期に43店舗を開設し、21店舗を閉鎖した。SSIの同時開設と閉鎖は実店舗の拡大がその専門店ネットワークを再形成していることを示し、Robinsonsの家電サイトは既存グループのカテゴリーオファーをオンラインに拡張している。
フィリピン小売業界のリーダー企業
-
SM Investments Corp. (SM Retail Inc.)
-
Robinsons Retail Holdings Inc.
-
Puregold Price Club Inc.
-
Metro Retail Stores Group Inc.
-
SSI Group Philippines
- 注:主要企業の掲載順は順位を示すものではありません。
フィリピン小売市場 このレポートでカバーされる企業
- SM Investments Corp. (SM Retail Inc.)
- Puregold Price Club Inc.
- Robinsons Retail Holdings Inc.
- Metro Retail Stores Group Inc.
- SSI Group Philippines
- Rustan Supercenters Inc.
- Alfamart Philippines
- Philippine Seven Corp. (7-Eleven)
- Golden ABC Inc.
- Mercury Drug Corp.
- Rose Pharmacy Inc.
- Ever Bilena Cosmetics Inc.
- AllDay Marts Inc.
- Landers Superstore / S&R
- Gaisano Capital Group
- Prince Retail Group
- WalterMart (WM Retail)
- LCC Supermarket
- Davao Central Warehouse Club Inc.
- Uncle John's
市場参加者にとっての主要機会
機会の比較は、24時間オンライン食料品サービスが購買可能性、サプライヤーアクセス、都市集中型運営における異なる戦略をどのように支援できるかを評価する。2026年3月、foodpanda Philippinesはpandamartを24時間365日運営に移行し、メトロマニラ、バギオ、セブ、ダバオを含む主要都市圏でサービスを開始した。その物流センターはオンライン注文専用であり、サービス時間とハブベーの商品供給をサプライヤーと事業者が商業的オファーを開発できる実用的な次元としている。
市場機会テーブル
| 機会 | なぜ今か | バイヤー・リードセグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 時間外オンライン食料品品揃え | 24時間サービスウィンドウの展開 | 都市部のオンライン食料品購買者 | 追加サービス時間中のコア食料品ニーズを優先 | 追加時間は人件費・配送コストを賄う必要がある | foodpanda Philippinesなどのオンライン食料品事業者 |
| 注文専用ハブへのサプライヤーアクセス | オンライン注文専用の物流センター | 食料品サプライヤーおよびハブ購買チーム | 定義されたハブ品揃えの補充を集約 | 供給頻度はハブの販売消化に合わせる必要がある | 食料品サプライヤーおよびオンライン食料品事業者 |
| 都市集中型オンライン食料品カバレッジ | バギオ、セブ、ダバオでのライブサービス事例 | これらの都市圏にサービスを提供するオンライン食料品事業者 | 対応する各都市のマーチャンダイジングおよびディスパッチ計画を策定 | 各都市はそれ自身のサービスコストを支える必要がある | foodpanda Philippinesおよび都市フルフィルメントプロバイダー候補 |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、実証されたサービスウィンドウを、それが対応できる都市ハブ内で商業的に生産的にすることである。焦点を絞った食料品オファーは、商品と運営のコミットメントを引き付ける注文に比例させながら、追加の購買機会を狙うことができる。事業者は次の都市にコミットする前に、各ハブの時間外需要を人件費・配送コストと照らし合わせてテストできる。
最近の産業開発事情 フィリピン小売市場
- 2026年9月:Metro Retail Stores Group Inc.は9月18日、Market! Market!の既存Metro百貨店のホームセクションにMetro Livingを開設した。
- 2026年6月:Metro Retail Stores Groupはビリラン州ナバルにMetro Navalを開設し、一つの小売拠点にマーケット、百貨店、ホームライフスタイルの提供を組み合わせた。
- 2026年2月:Robinsons Retail Holdings Inc.との提携により、Konvyは2月6日にケソン市のRobinsons Galleriaにフィリピン初の店舗を開設し、美容ブランドとプライベートラベル製品を提供した。
フィリピン小売市場 レポートの範囲と調査方法論
市場定義と対象範囲
フィリピン小売市場は、フィリピンの小売業者が販売する消費財に対する家計の年間支出を最終チケット価格で測定し、年間平均為替レートを使用してペソから米ドルに換算する売上を製品カテゴリー、小売チャネル、支払方法、地域によって分類する。
対象範囲の除外:卸売取引、観光客向け免税店、国外でフルフィルメントされるオフショア電子商取引注文は除外される。
セグメンテーションの概要
- 製品カテゴリー別
- 食品・飲料
- アパレル・フットウェア
- 家電・電気製品
- ホーム・家具
- 健康・美容・パーソナルケア
- その他
- 流通チャネル別
- ハイパーマーケト・スーパーマーケット
- 百貨店
- コンビニエンスストア・ミニマーケット
- 専門店
- 伝統的チャネル(ワルン・キオスク)
- オンライン
- 支払方法別
- 現金
- デビット・クレジットカード
- 電子ウォレット
- 銀行振込・後払い
- 地域別
- ルソン
- ビサヤス
- ミンダナオ
データソース、市場規模算定、および検証
デスクリサーチ
二次調査は、消費と商品移動を把握するためのフィリピン統計局の家計支出・国内貿易シリーズ、支払利用を評価するためのバンコ・セントラル・ング・ピリピナスの小売決済報告、スーパーマーケットおよび食品チャネルの文脈のためのUSDA外国農業局の小売食品年次報告、より広い支出背景のための世界銀行の家計消費指標などのソースを活用する。これらのソースはカテゴリー需要、チャネルカバレッジ、地域的変動、価格変動、通貨換算インプット、および家計購買と上流取引の区別を把握するために活用される。
企業の年次報告書、投資家向けプレゼンテーション、規制当局への提出書類、小売業者の発表、信頼性の高いビジネスプレスは、店舗ネットワーク、売上トレンド、オンライン事業、フォーマット拡大に関するロスチェックを提供する。記載されたソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、明確化に活用される。
一次インタビューおよびサーベイ
構造化インタビューおよびサーベイは、現代チェーン、伝統的取引事業者、オンライン商人、決済・流通専門家を含む、食品、アパレル、電子機器、ホーム、健康・美容、総合商品にわたるフィリピンの小売業者を対象とする。回答者には、売上定義、チャネルの重複、カテゴリーミックス、地域の運営条件を説明できる経営幹部、機能リーダー、マネージャーが含まれる。その意見は二次ソースの解釈をテストし、欠落している分割や一貫性のない定義を明確にし、未解決のギャップは独立した企業開示、政府データ、観察された市場指標と照合して三角測量される。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:45% | 機能・ユニットリーダー:35% | |
| 中小規模プレイヤー:25% | マネージャー:45% |
市場規模算定と予測
トップダウン推計はフィリピンの家計小売支出を基点とし、卸売再販、観光客向け免税販売、国外でフルフィルメントされるオフショア電子商取引注文を除いた小売業者の最終チケット価格での消費財売上を分離する。アナリストは目的別家計消費、小売取引指標、企業売上開示、報告されたフォーマット活動を照合し、年間平均為替レートを使用してペソ価値を換算する。選択的なボトムアップチェックは、サンプリングされた小売業者またはチャネルの売上に店舗数または取引量と平均販売価格を乗じる(これらのインプットが開示されている場合)。スーパーマーケット、コンビニエンス、専門店、伝統的チャネル、オンラインの証拠を使用して、完全なボトムアップモデルを構築するのではなく合計をテストする。製品、チャネル、支払方法、地域のシェアは、互換性のある公表された分割、企業開示、取引指標、回答者チェックから導出され、残余カテゴリーは特定されたカバレッジギャップの照合にのみ使用される。予測は家計収入・支出、人口・世帯形成、小売価格変動、デジタル決済普及、店舗拡大、物流アクセスにづくシナリオ分析を使用し、アナリストは価値成長を価格・ミックス効果について個別にチェックし、関連するフィリピン市場専門家と変数レベルの前提を検証する。ソース定義や年度が一致しない場合、アナリストは最も近い文書化されたシリーズを保持し、支持されたカバレッジおよびタイミングの差異のみを調整し、サポートされていない詳細を埋めるのではなく範囲またはシナリオを使用する。
データ検証と更新サイクル
アナリストは推計を家計支出、小売取引活動、決済トレンド、企業開示、選択的なチャネルロールアップと照合し、承認前に外れ値、説明のつかない前年比変化、比較可能な推計との重大な差異を調査する。第二のレビューは市場境界、ソース日付、為替レートの取り扱い、単位の一貫性、セグメントシェア、計算をチェックし、回答者の証拠が公表された開示と矛盾する場合、または重要な定義が不明確なままである場合に再接触が行われる。モデルは年次で更新され、重大な経済的、規制的、または業界的イベントの後にサイクル間でレビューされ、納品前の新たなレビューが実施される。
Mordor Intelligenceのフィリピン小売市場規模と他の公表推計との比較
公表された推計は、カウントする取引・製品および需要モデリングに使用するインプットが異なる場合がある。フィリピン小売市場は、フィリピンの小売業者が販売する消費財に対する家計の年間支出を最終チケット価格で測定し、年間平均為替レートを使用してペソから米ドルに換算する。
主要なギャップ要因には、本調査の定義されたカバレッジと市場固有のモデリング選択が含まれる。製品、チャネル、支払方法、地域のシェアは、互換性のある公表された分割、企業開示、取引指標、回答者チェックから導出され、残余カテゴリーは特定されたカバレッジギャップの照合にのみ使用される。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 48.01 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 74.8 ビリオン 米ドル(2025年) | 2025年の基準値において、この推計は本レポートの2027年値48.01 ビリオン 米ドルを2年後の時点で55.8%上回っている。その幅広い小売カバレッジは、同じ最終チケット家計商品の境界や除外事項を明記していない。 |
| グローバルコンサルタンシーB | 107.7 ビリオン 米ドル(2025年) | 2025年の基準値において、この推計は本レポートの2027年値48.01 ビリオン 米ドルを2年後の時点で124.3%上回っている。その2020年予測はパンデミック後の2021年および2022年の小売売上の急激な成長を想定していた。 |
Mordor Intelligenceのアナリストは推計を家計支出、小売取引活動、決済トレンド、企業開示、選択的なチャネルロールアップと照合し、承認前に外れ値、説明のつかない前年比変化、比較可能な推計との重大な差異を調査する。
レポートで回答される主要な質問
フィリピン小売市場の規模と成長見通しは?
業界は2027年の48.01 ビリオン 米ドルから2032年までに68.67 ビリオン 米ドルへと拡大し、2027年から2032年にかけて7.42%のCAGRを記録すると予測されている。
フィリピンの小売需要を牽引しているものは何か?
家族収入の上昇、デジタル決済へのアクセス、利便性重視の食品小売が需要を支えている。デジタル決済は2025年のフィリピン小売決済量の64.7%を占めた。
フィリピンの小売売上でリードしている製品カテゴリーはどれか?
食品・飲料が2026年に41.18%のシェアでリードした。健康・美容・パーソナルケアは2027年から2032年にかけて11.45%のCAGRで最も速く成長すると予測されている。
フィリピンの主要小売業者はどの企業か?
主要プレイヤーにはSM Investments Corp.(SM Retail Inc.)、Robinsons Retail Holdings Inc.、Puregold Price Club Inc.、Metro Retail Stores Group Inc.、SSI Group Philippinesが含まれる。
小売拡大を制限する可能性のある運営上の課題は何か?
Philippine Sevenは2026年8月の投資家向けデーで光熱費・物流コストが利益率を圧迫していると報告した。これらのコストは店舗追加の収益ハードルを引き上げる。
フィリピンのどの地域が最も強い成長見通しを持っているか?
ミンダナオは2027年から2032年にかけて7.55%のCAGRで最も速く成長すると予測されている。ルソンは2026年に59.36%のシェアでリードした。