
インドネシア小売市場規模とシェア
Mordor Intelligenceによるインドネシア小売市場分析
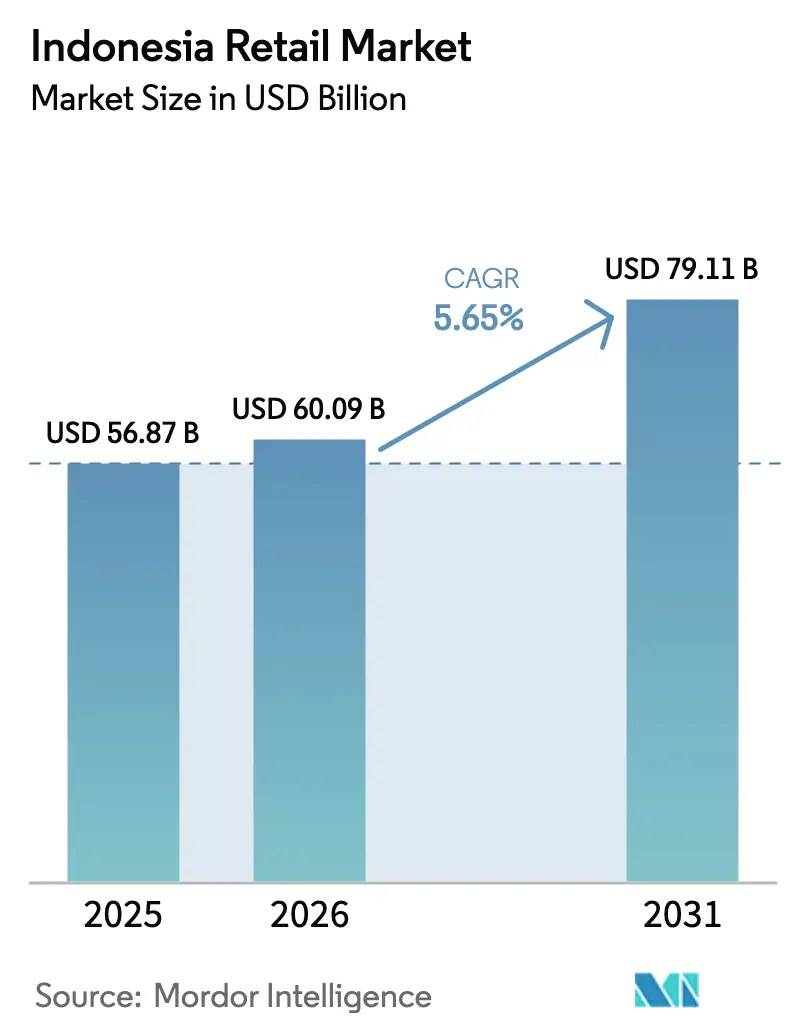
インドネシア小売市場規模は、2026年の600.9億米ドルから2027年には634.9億米ドルに増加し、2032年までに820億米ドルに達する見込みで、2027年~2032年にかけてCAGR 5.25%で成長します。
インドネシアにおける小売成長は、デジタルアクセスと家庭内支出を、価格意識の高い消費者が購入に値すると判断する取引へと転換できるかどうかにかかっています。共通の決済規格はチェックアウトへのアクセスを拡大し、メーカー主導の流通はジャワ島の製造供給と地域小売チャネルを結びつけます。物流コストや立地固有のライセンス条件は、追加店舗の収益がその運営コストを正当化できる場所を制限する可能性があります。小売業者は地域に特化した品揃えと独自のサービス形態で対応することができ、リピート購入と安定した供給が拡大からの商業的リターンを左右します。
主要レポートのポイント
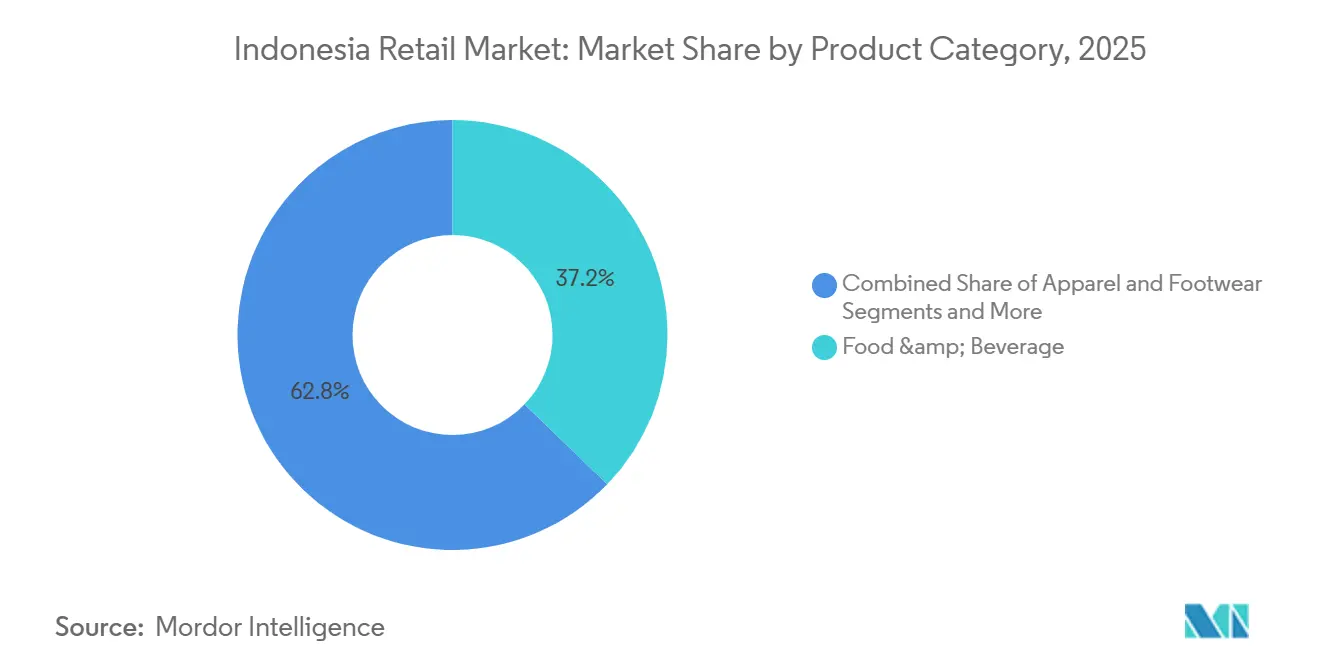
- 製品カテゴリー別では、食品・飲料が2026年のインドネシア小売市場シェアの37.06%を占め、ヘルス・ビューティー・パーソナルケアが2027年~2032年にかけてCAGR 8.1%で最も速く成長すると予測されています。
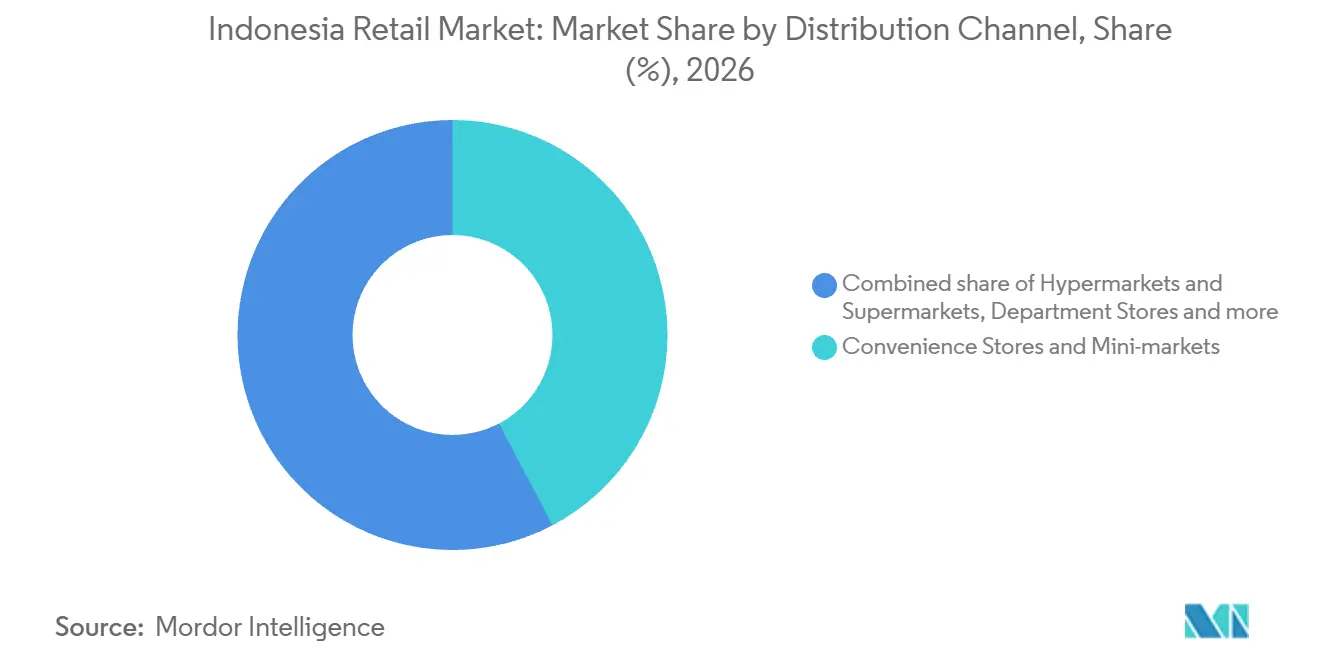
- 流通チャネル別では、コンビニエンスストア・ミニマーケットが2026年のインドネシア小売市場規模の42.3%のシェアを占め、ハイパーマーケット・スーパーマーケットが2027年~2032年にかけてCAGR 7.52%で最も速く成長すると予測されています。
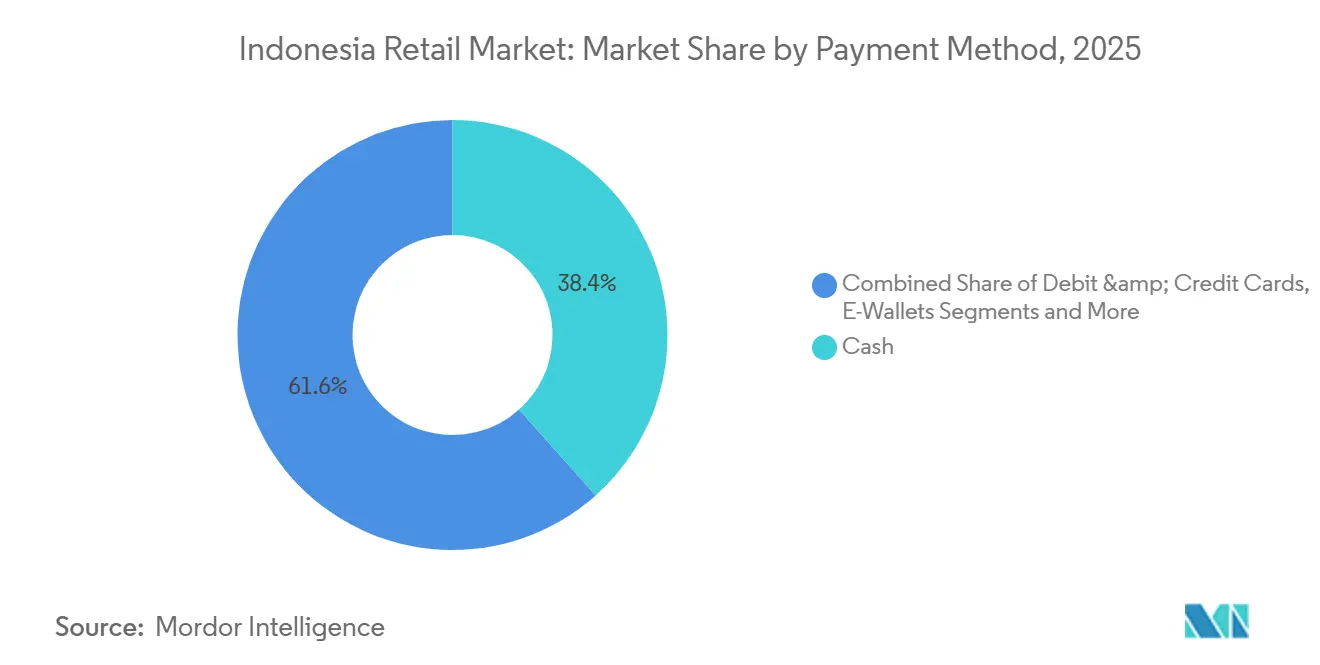
- 決済方法の分析では、現金が2026年の小売支出の37.08%を占めて首位となり、電子ウォレットが2027年~2032年にかけてCAGR 9.35%で最も速く成長するセグメントになると予測されています。
- 地域別では、ジャカルタ首都圏が2026年の小売支出の34.12%を占めてトップとなり、スラウェシ島が2027年~2032年にかけてCAGR 8.35%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インドネシア第2層都市における急速な都市部中間層の拡大 | +1.5% | 南スマトラ州パレンバン | 中期(2~4年) |
| キャッシュレス社会推進に向けた政府の取り組みによるモダンリテール普及の加速 | +2% | 全国 | 短期(2年以内) |
| 手頃な価格のスマートフォン普及拡大によるモバイルファーストEコマースの推進 | +1.5% | 全国 | 中期(2~4年) |
| 国内FMCG(日用消費財)メーカーによる小売業者への直接流通へのシフト | +1% | ジャワ島全域 | 中期(2~4年) |
| 小売サブセクターにおける外国投資上限の緩和 | +0.5% | 全国 | 長期(4年以上) |
| 観光回復によるバリ島および第2次レジャー小売拠点の活性化 | +0.5% | バリ州全域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
インドネシア第2層都市における急速な都市部中間層の拡大
家計支出が地域の追加販売能力を支えるほど増加した場合、地方都市の小売業者は拡大の根拠を得ることができます。インドネシア統計局(BPS)の全国社会経済調査(Susenas)データによると、パレンバンの1人当たり月間平均家計支出は2025年に7.97%上昇しました。この指標は食品・非食品の家計支出を対象とし、消費者支出の都市固有の指標を提供します。小売業者にとって、より大きな支出基盤は、すべての顧客をプレミアム価格帯に移行させることなく、より幅広い地域アクセス可能な商品を支えることができます。店舗形態は、自社の商圏で利用可能な支出に合わせた品揃えによってこの機会を捉えることができます。
キャッシュレス社会推進に向けた政府の取り組みによるモダンリテール普及の加速
インドネシアのQRコード標準(QRIS)は、共通の受け入れフレームワークを通じてキャッシュレス顧客にサービスを提供する手段を小売業者に提供します。インドネシア銀行の規格は2025年2月19日に発効し、決済QRコードまたは関連するQRコードメッセージング技術によって促進されるインドネシアの決済にQRISを義務付け、相互接続仕様を含んでいます。[1] 2026年8月までに、QRISは年初からの累計で174.5億件の取引を記録し、インドネシアで6,932万人のユーザーと4,711万の加盟店を有しています。相互接続により、個別の決済サービスごとに受け入れ体制を整える必要性が軽減されます。小売業者はこの共通フレームワークを活用して、既存店舗内でのチェックアウトアクセスを拡大できます。決済アクセスは顧客へのサービス提供における追加経路を提供するため、より広いリーチのために新たな販売スペースを必要としません。
手頃な価格のスマートフォン普及拡大によるモバイルファーストEコマースの推進
大規模なスマートフォンユーザー基盤は、モバイルファーストの小売業者に実店舗訪問を超えた顧客へのアクセス可能な経路を提供します。インドネシアデジタル社会指数によると、2025年にインドネシアで調査された個人の97.5%がスマートフォンを所有していました。同調査では、回答者の48.4%が月に少なくとも1回Eコマース取引を行っていることも判明しました。デバイスの有は潜在的なアクセスを確立し、取引の指標は既存の定期的なオンライン活動の基盤を示します。スマートフォン所有者にサービスを提供する販売者にとって、モバイルストアフロントは専用のショッピングデバイスなしに販売インターフェースを提供できます。そのインターフェースを顧客の既存機器に合わせて設計することで、販売者のデジタルストアフロントへの投資が集中し、追加の小売アクセスへの実践的な経路が提供されます。
国内FMCG(日用消費財)メーカーによる小売業者への直接流通へのシフト
Ultrajayaは、国内メーカーが管理する流通事業を通じて小売業者への供給を組織化する方法を示しています。PT Ultrajaya Milk Industry & Trading Company Tbkは2025年、70%の持分を保有するPT Nikos Distribution Indonesiaを通じて、ジャワ島の小売業者に直接製品を流通させました。同社のジャワ島ネットワークには25の代表事務所と、2025年にNikosが担当する約87,500の販売拠点が含まれていました。流通アクセスが限られた地域を含むジャワ島外では、同メーカーは65の地域代理店に依存しており、直接ルートはジャワ島の小売業者のみをカバーしていました。ジャワ島の小売業者にとって、メーカー主導のルートは製造供給と広範なネットワーク全体の地域販売拠点を結びつけ、メーカーに確立された小売チャネルを通じて買い物客へのアクセスを提供します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 群島全域にわたる持続的に高い物流コスト | -0.8% | 全国 | 長期(4年以上) |
| プレミアム化を制限する価格敏感な消費者基盤 | -0.6% | 全国 | 短期(2年以内) |
| モダントレードの成長を妨げる分散した伝統的「ワルン」ネットワーク | -0.3% | 全国 | 長期(4年以上) |
| 複雑な州レベルのライセンスおよびゾーニング規制 | -0.2% | 西ヌサトゥンガラ州中央ロンボク | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
群島全域にわたる持続的に高い物流コスト
高い流通コストは、地域の顧客基盤が存在する場合でも、小売業者が収益性を持って業態を複製できる場所を制限します。経済調整省の2025年業績報告書は、輸送コスト、待機時間、荷役・倉庫保管、ラストマイル配送を国家物流コスト圧力の源泉として特定しました。これらの要素は商品の発送から配達までの異なる段階に影響するため、一つのコストを削減しても他の負担が残る可能性があります。フットプリントを拡大する小売業者にとって、追加の配送拠点はそれぞれの流通需要を支えるだけの売上を生み出す必要があります。これは、実行可能な供給ルートなしに販売拠点を追加することの商業的価値を制限します。残る負担は分散した店舗に一貫してサービスを提供するコストであり、それ以外では実行可能な業態がどこまで拡大できるかを制限する可能性があります。
プレミアム化を制限する価格敏感な消費者基盤
買い物客がより価格敏感でプロモーション志向になると、プレミアム品揃えの販売は困難になります。PT MDS Retailing Tbk(旧PT Matahari Department Store Tbk)は2025年にこの行動を報告しました。マンディリ支出指数を引用し、同小売業者はインドネシアの家計支出に占めるファッションのシェアが2024年12月の9.5%から2025年12月には8.4%に低下したと報告しました。より幅広いプレミアムレンジは、カテゴリーへの支出シェアを縮小している買い物客の間でコンバージョンが弱いリスクへのエクスポージャーを高める可能性があます。差別化は、より多く支出する一般的な意欲に依存するのではなく、個々の購入レベルで追加支出を正当化する必要があります。裁量的需要の軟化は、プレミアムレンジを維持するコストを残しながら、それを正当化する高付加価値の売上を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品カテゴリー別:
食料品の規模と専門店の拡大が需要を形成食品・飲料は2026年のインドネシア小売市場規模の37.06%のシェアを占めました。インドネシア銀行の食品・飲料・タバコの合算カテゴリーは、2026年8月に実質小売販売指数323.5を記録し、前年同期比2.6%上昇しました。インドネシア銀行はまた、この合算カテゴリーを調査期間における小売販売成長の主要ドライバーとして特定しました。最大のセグメントは、測定された小売成長に貢献するより広い消費カテゴリー内に位置しており、食料品小売業者に対応すべき実質的な需要基盤を提供しています。
ヘルス・ビューティー・パーソナルケアは、2027年~2032年にかけてCAGR 8.1%で最も速く成長するセグメントになると予測されています。Watsons Indonesiaは2025年8月30日にメダンで200店目のヘルス・ビューティー小売店をオープンしました。コンシューマーエレクトロニクス・家電では、Erajaya DigitalとMobile World Groupのパートナーシップを通じて設立された小売ブランドErablueが、2026年8月28日にジャカルタで300店目をオープンしました。ヘルス・ビューティー専門店にとって、WatsonsのメダンオープンはJava島外の顧客への専用地域販売スペースを通じた経路を示しています。

流通チャネル別:
密なミニマーケットネットワークが拡大するスーパーマーケットに直面コンビニエンスストア・ミニマーケットは2026年のインドネシア小売市場シェアの42.3%を占めました。2026年6月末時点で、IndomaretはインドネシアにミニマーケットをIndomaret 24,351店、Alfamart 21,442店保有しており、PT Sumber Alfaria Trijayaのデータに帰属する6ブランドの中で最大の2ネットワークです。それぞれ2025年末から485店と322店を追加し、これらのネットワークをさらに拡大しました。最大セグメントの広い店舗基盤は、すべての需要を単一の目的地に集中させることなく、地域店舗を通じて買い物客にリーチする繰り返しの機会を提供します。2チェーンの継続的な追加は、参入者がミニマーケットを超えて拡大する前でも競合しなければならない店舗カバレッジを高めます。
ハイパーマーケット・スーパーマーケットは、2027年~2032年にかけてCAGR 7.52%で最も速く成長するセグメントになると予測されています。PT Sumber Alfaria TrijayaデータのKatadataの報告によると、Super Indoは2026年6月末時点でインドネシアに277のスーパーマーケットを有し、2025年末から18店舗増加しました。このチャネルのスーパーマーケット部分は、追加の販売能力を通じた成長への観察可能な経路を持っています。各オープンは業態の品揃えに対応できる拠点数を拡大しますが、追加された物理的な能力を支えるための売上が必要です。その能力を生産的な店舗に転換することが中心的な商業的課題であり、ネットワークの追加は小売販売への貢献が確立される前にリソースをコミットするためです。
決済方法別:
現金決済と電子ウォレット利用の共存現金は最大のセグメントであり、2026年の小売支出の37.08%を占めました。インドネシアインターネットサービスプロバイダー協会(APJII)が38のインドネシア州にわたる13歳以上の8,700人を対象に実施した2026年調査では、68.2%がオンラインストア取引での代金引換の利用を報告しました。対面調査は2026年2月1日から3月15日まで実施され、多段階無作為抽出法を使用し、複数回答を許可し、誤差範囲は±1.1%でした。オンライン小売業者にとって、配達時の現金回収は、注文チャネルがデジタルでありながら決済が物理的なままである購入に対応できます。配達は決済インターフェースの一部となるため、完全にデジタルな注文プロセスでも顧客まで物理的な決済サポートが必要になる場合があります。
電子ウォレットは、2027年~2032年にかけてCAGR 9.35%で最も速く成長するセグメントになると予測されています。GoToの広範なFintech(GoPay)事業は、2026年第2四半期に前年同期比91%増の24億件の取引と、月間取引ユーザー2,880万人を記録しました。[2] 同事業は、四半期中の月間取引ユーザーが前年同期比29%増加したと報告しました。ユーザー成長を上回る取引成長の速さは、既存プロバイダーの顧客基盤内でエンゲージメントを深める余地があることを示しています。
地域分析
ジャカルタ首都圏小売市場
ジャカルタ首都圏は2026年のインドネシア小売市場規模の34.12%を占め、最大の地域となりました。ジャカルタのショッピングセンターは2026年第2四半期に約377万平方メートルの占有スペースを有し、需要は前四半期比0.2%増加しました。首都周辺のデポック、ボゴール、タンゲラン、ブカシ地区であるデボタベックのショッピングセンターは、2026年上半期に248万平方メートルの占有スペースを記録し、需要は前半期比2.3%増加しました。中心都市と周辺都市圏施設にわたるこの規模は、小売業者に物理的な販売のための複数の環境を提供するため、業態と立地の適合性が、一様な都市圏商圏を想定するよりも商業的に重要になります。
スラウェシ小売市場
スラウェシ島は、2027年~2032年にかけてCAGR 8.35%で最も速く成長する地域になると予測されています。家庭用品小売業者PT Daya Intiguna Yasa Tbk(MR.D.I.Y.として営業)は、2026年第2四半期にスラウェシ島で22店舗を追加し、2026年6月末時点での島内合計を177店舗としました。家庭用品の買い物客にとって、追加店舗はチェーン独自のネットワーク内での物理的なアクセスを向上させるため、店舗拡大は顧客へのリーチのための具体的なメカニズムを提供します。すでにチェーンにサービスを提供しているサプライヤーは、一つの小売関係のもとでより大きな地域フットプリントを通じて家庭用品の流通を拡大できる可能性があります。
ジャワ島その他地域では、スマランとプルウォケルトの合算実質小売販売指数が2026年8月に前年同期比8.4%上昇し、これらの商圏での追加能力を支えています。スマトラ島のメダンは2026年8月の実質小売販売指数で前年同期比21.6%の成長を記録し、事業者に都市固有の需要シグナルを提供しています。カリマンタン島では、主要テナントが2026年8月7日のサマリンダのモール・レンブスワナの引き渡し時に継続的な協力を約束したと、州政府が発表しました。バリ島とヌサトゥンガラでは、MR.D.I.Y.が2026年6月末時点でレッサーサンダと呼ぶ地域に81店舗を有し、バリ島は2026年1月から8月に州内旅行と州間旅行の両方を含む1,816万件の国内観光旅行を記録しました。PT Pos IndonesiaのパプアとマルクのEコマース出荷は2026年上半期に前年同期比178%増加しましたが、ジャワ島の水準を下回っており、一つの運送業者のフルフィルメントチャネルにおける成長を示しています。
規制の枠組みと見通し
インドネシアで物理的な店舗を設立または拡大する小売業者の観点から、選択された管轄区域を比較します。国家ライセンスは、政府規制28/2025(PP 28/2025)に基づくリスクベースの要件を通じてビジネス認可の枠組みを確立します。2026年5月にジャカルタの空間計画局(DCKTRP)が主催したイベントで、国家土地機関の担当者が、統合された2022年詳細空間計画(RDTR)が基本的なライセンス要件を促進すると説明しました。商業的な決定は、事業活動に必要な認可と提案された販売場所の適格性を組み合わせます。
規制表
| 決定要因 | インドネシア | ジャカルタ |
|---|---|---|
| 主要機関 | 投資・下流産業省/BKPM | 空間計画担当DCKTRP |
| 主要な手段または方向性 | PP 28/2025リスクベースライセンスフレームワーク(2025年6月5日発効) | 基本的なライセンス要件としてのRDTR立地適合性確認 |
| 商業的効果 | 事業認可は適用されるライセンスフレームワークに従う | 立地適合性が必要であり、活動と土地利用の両方が変更された場合に確認の更新が必要 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来的な方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
インドネシアは、定義された行政ルートが実質的なライセンス義務を維持しているため、中程度の評価を受けています。国家の変化なしは、インドネシアの2025年事業分類標準であるKBLI 2025への移行期間中、KBLI 2025以前に発行されたライセンスの有効性を維持する投資・下流産業省/BKPMの2026年3月30日付ガイダンスを反映しています。ジャカルタも、統合されたRDTRが基本的な要件を促進できる一方で、立地適合性と条件付き更新が引き続き必要なため、中程度の評価を受けています。DCKTRPは2026年4月9日にジャカルタ知事規制31/2022(Pergub 31/2022)の見直しを開始しましたが、規制は引き続き有効であるため、小売業者はその有効なテキストに基づく立地適合性確認を引き続き必要とし、変化なしを支持しています。
バリューチェーンの段階
バリューチェーンは、各段階で収益を生み出す能力によって、商品供給、物流・フルフィルメント、最終小売販売を比較します。Mayoraは商品供給のために食品・飲料を加工します。Indomaretなどの小売事業者は、商品購入と消費者プロモーションでサプライヤーと協力することにより、上流の供給と消費者需要を結びつけます。これらの役割は別々の収益機会を生み出し、商品サプライヤーは商品に対して、物流プロバイダーはその移動と処理に必要なサービスに対して報酬を受けます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 商品の生産と供給 | Mayoraなどの食品・飲料加工業者 | 商品販売 | 生産バッチを小売業者の需要に合わせること | 補充注文に対して生産を段階的に調整する |
| 保管、フルフィルメント、配送 | JNEなどの倉庫・フルフィルメントプロバイダー | 保管、フルフィルメント、配送サービス料 | 在庫記録、注文処理、出荷の調整 | 在庫の可視性と共有保管および統合出荷を組み合わせる |
| 小売品揃えと販売 | Mitra Adiperkasa(MAP Group)などのマルチフォーマット小売事業者 | 小売商品販売 | 多様な品揃えを完了した購入に転換すること | 実現した地域需要に応じて販売スペースを配分する |
| 情報源: Mordor Intelligence | ||||
顧客向け販売のコントロールは、商品と物流サービスを通じて上流で獲得される価値を排除しません。JNEの倉庫管理と注文フルフィルメントの組み合わせは、在庫処理と注文処理の両方を一つのサービス提供に含めます。MAPは2025年12月末時点でインドネシアの80以上の都市に4,000以上の小売店舗を運営しており、下流販売段階の広さを示しています。在庫処理と注文処理を外部委託する小売業者は、そうでなければ自社の倉庫と店舗業務に含まれる作業に対してJNEに支払います。
競合環境
2025年、Indomaret(PT Indomarco Prismatama)は944店舗を追加してインドネシア35州全体で24,000店舗を超え、37の物流センターを運営しており、大規模ミニマーケットネットワークのリーチを示しています。Alfamartブランドを保有するPT Sumber Alfaria Trijaya Tbkは、フランチャイズミニマーケットの日常業務を直接管理しています。Multipolarの子会社であるHypermart & FoodmartのオペレーターPT Matahari Putra Prima Tbk(MPPA)は、2025年にインドネシアで175店舗というより小規模なマルチフォーマットのフットプリントを管理していました。Transmart(PT Trans Retail Indonesia)は、バンドン県のブアバトゥハイパーマーケットを通じて消費者に直接消費財を販売しています。PT DFI Retail Nusantara Tbkは2024年6月にHero Supermarketの事業を関連会社PT Hero Retail Nusantaraに移管し、GuardianとIKEAをインドネシアの小売事業として残しました。
MPPAは2025年5月にToko Mamaを近接型モダンハードディスカウント業態として立ち上げ、年末までに38店舗が営業しました。この業態は、マルチフォーマット小売業者が確立された大型店舗事業と並行して、より小規模で価格重視の買い物ニーズを取り込む方法を提供します。2025年10月8日、DFIはGuardianのプラザインドネシア旗艦店を、国内外の製品とヘルス・ビューティーサービスを組み合わせた新コンセプトでリニューアルオープンしました。これらの動きは、価値を獲得する方法における異なる選択を示しており、ディスカウント業態が価格と近接性を重視する一方、専門店は店内サービスを購入機会の一部にすることができます。
Guardianの広い都市カバレッジは、専門店の拡大を製品選択だけでなく運営リーチの競争にしています。2026年6月の公開説明会資料で、DFIはインドネシアの90以上の都市に370以上のGuardian店舗があると報告しました。2025年11月25日、商業省国内貿易総局は地方政府と企業に対し、小売ゾーニング、設立基準、営業時間、リスクベースライセンスについて説明しました。同総局はまた、中小零細企業(MSME)とのートナーシップおよび年次事業報告についても取り上げました。参入者は、店舗運営と並行してゾーニング、ライセンス、年次報告に対応する必要があり、専門ネットワーク構築のコストにコンプライアンス業務が加わります。
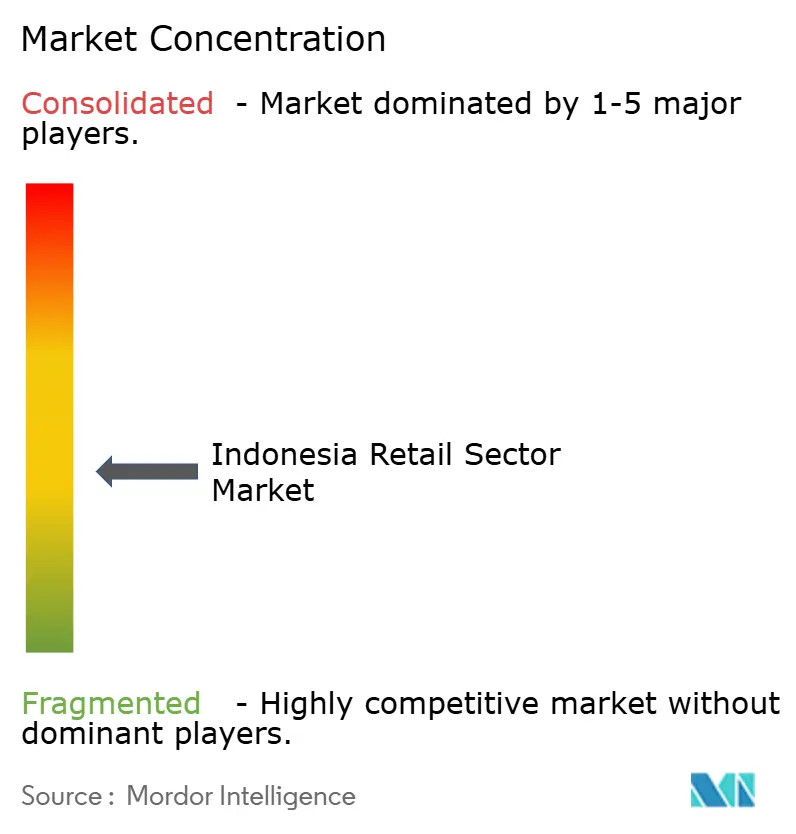
インドネシア小売産業のリーダー企業
-
Indomaret (PT Indomarco Prismatama)
-
Alfamart (PT Sumber Alfaria Trijaya Tbk)
-
Hypermart & Foodmart (PT Matahari Putra Prima Tbk)
-
Transmart (PT Trans Retail Indonesia)
-
Hero Supermarket & Guardian (PT Hero Retail Nusantara / PT DFI Retail Nusantara Tbk)
- 注:主要企業の掲載順は順位を示すものではありません。
インドネシア小売市場 このレポートでカバーされる企業
- Indomaret (PT Indomarco Prismatama)
- Alfamart (PT Sumber Alfaria Trijaya Tbk)
- Hypermart & Foodmart (PT Matahari Putra Prima Tbk)
- Transmart (PT Trans Retail Indonesia)
- Hero Supermarket & Guardian (PT Hero Retail Nusantara / PT DFI Retail Nusantara Tbk)
- Mitra Adiperkasa (MAP Group)
- Ramayana Department Store (PT Ramayana Lestari Sentosa Tbk)
- Lotte Mart Indonesia
- AZKO (PT Aspirasi Hidup Indonesia Tbk)
- Erajaya Swasembada Tbk
- Blibli (PT Global Digital Niaga Tbk)
- Tokopedia (PT Tokopedia)
- Shopee Indonesia (Sea Ltd)
- Lazada Indonesia
- Bukalapak Tbk
- IKEA Indonesia
- Uniqlo Indonesia
- Circle K Indonesia
- Watsons Indonesia
市場参加者にとっての主要な機会
機会は、登録小売業者のチェックアウトと地域品揃えの拡大を比較しており、2026年6月時点でMSMEがインドネシアのQRIS加盟店の96.68%を占めています。インドネシア銀行の0% QRIS加盟店割引率は2026年10月1日に発効し、通常のマイクロ加盟店向けには50万ルピア(27.7米ドル)まで、中小大規模加盟店向けには10万ルピア(5.54米ドル)までの支払いをカバーします。商業省は、Kereta Api Indonesia(KAI)およびIKEAのTeras Indonesiaとの小売マッチングおよびパートナーシップを含む国内市場アクセスプログラムを通じて、2025年~2026年に1,488のMSMEを支援したと述べています。[3] これらの条件は、小売業者が小規模加盟店や地域サプライヤーを中心に取引を追加する機会を生み出します。
市場機会表
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 日常的なQR対応店舗購入 | 拡大されたQRIS加盟店価格設定が2026年10月に発効 | 登録された近隣小売業者 | シンプルなレジ照合でQR受け入れを追加する | 正確な決済記録の維持 | 地域小売業者と決済サービスプロバイダー |
| 地域向けパッケージ食品の品揃え | 2025年~2026年の国内市場アクセス支援に小売マッチングが含まれた | 食料品小売業者と地域食品ブランド | 段階的なサプライヤーオンボーディングを通じて限定的な地域レンジを導入する | 小売業者の配送・陳列要件を満たすこと | 地域食品サプライヤーと食料品事業者 |
| 既存店舗内の地域製品コーナー | 国内MSME市場アクセスプログラムに小売連携パートナーシップが含まれた | ライフスタイル小売業者と地域ブランド | より広い展開前に専用の地域製品スペースをテストする | コア品揃えと並んで生産的なスペースを確保すること | 地域ブランドと参加小売業者 |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、小規模加盟店と地域ブランドにとって正式な小売アクセスを経済的に実現することです。初期の地域レンジを限定することで、参加サプライヤーがリピート販売を支えられるかどうかを小売業者が確認する間、販売スペースのコミットメントを抑えることができます。段階的な購入はその調整コストを賄う必要があるため、繰り返し可能なサプライヤーの実行が決済アクセスが持続可能な小売提供になるかどうかを決定します。
最近の産業開発事情 インドネシア小売市場
- 2026年10月:インドネシア銀行の0% QRIS加盟店割引率が10月1日に発効。通常のマイクロ加盟店向けには50万ルピア(27.7米ドル)まで、中小大規模加盟店向けには10万ルピア(5.54米ドル)までの支払いをカバーします。
- 2026年8月:Erajaya DigitalとMobile World Groupのパートナーシップを通じて設立されたコンシューマーエレクトロニクス小売ブランドErablueが、8月28日にジャカルタのジャラン・チェンパカ・プティ・ラヤで300店目をオープンしました。
インドネシア小売市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インドネシア小売市場は、物理的な店舗とEコマースを通じてインドネシアのエンドユーザーに販売される商品と消費者サービスへの年間支出を測定します。製品カテゴリー、販売チャネル、決済方法、地域にわたるこれらの販売の小売価値を集計します。
対象外:非公式のワルンおよびキオスクの取引、卸売デポの販売、フードサービス店舗の販売、燃料スタンドの販売、自動車ディーラーの販売は除外されます。
セグメンテーションの概要
- 製品カテゴリー別
- 食品・飲料
- アパレル・フットウェア
- コンシューマーエレクトロニクスおよび家電
- ホーム・家具
- ヘルス・ビューティー・パーソナルケア
- その他
- 流通チャネル別
- ハイパーマーケットおよびスーパーマーケット
- 百貨店
- コンビニエンスストアおよびミニマーケット
- 専門店
- 伝統的チャネル(ワルン・キオスク)
- オンライン
- 支払方法別
- 現金
- デビット・クレジットカード
- 電子ウォレット
- 銀行振込・後払い
- 地域別
- ジャカルタ首都圏
- ジャワ島その他地域
- スマトラ島
- カリマンタン島
- スラウェシ島
- バリ島・ヌサトゥンガラ
- パプア・マルク
データソース、市場規模算定、および検証
デスクリサーチ
インドネシア銀行の小売販売調査は、小売需要の方向性を確認するためのカテゴリーレベルの実質販売シグナルを提供し、2025年のQRIS規制文書は国家決済標準とキャッシュレス取引における使用を記録しています。商業省の民衆市場基準の公表は伝統的市場の役割を説明し、国内貿易総局の小売政策説明会は店舗報告、ゾーニング、中小企業パートナーシップをカバーしています。これらは市場構造と運営条件の例示的なソースです。
企業の年次報告書、規制当局への提出書類、投資家向けプレゼンテーション、信頼性の高いインドネシアのビジネス報道は、市場指標のクロスチェックのために報告された店舗数、売上、業態変更、地域動向を追加できます。これらの指定されたソースは網羅ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューと調査
インドネシアの小売エグゼクティブ、カテゴリー・マーチャンダイジングリーダー、チャネルオペレーター、財務・オペレーションマネージャーとの構造化インタビューおよび集中アンケートは、公開された販売・店舗指標の解釈をテストできます。回答者はカバレッジ、チャネル境界、地域差異、価格・業態・決済変更の実際の影響を明確にでき、アナリストは提出書類と独立した公開指標に照らして不一致を調整します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:50% | 機能・ユニットリーダー:35% | |
| 中小規模プレーヤー:20% | マネージャー:45% |
市場規模算定と予測
アナリストは、家計消費と小売販売指標から始め、小売部分を報告された小売業者の収益とチャネルエビデンスと照合することで、インドネシアの小売支出のトップダウン推計を構築します。主要インプットには、州別・支出グループ別の家計支出、インドネシア銀行の実質小売販売指数、小売価格動向、業態別の店舗開閉、Eコマース活動が含まれます。これらのシグナルは需要の規模と方向性を推計し、製品カテゴリー、チャネル、決済方法、地域にわたって米ドルで価値を配分するのに役立ちます。セグメントシェアは観察された販売と店舗エビデンスに従い、企業の開示とカテゴリーまたはチャネル指標を使用してミックスを区別します。分類は各基礎となる販売が一度だけカウントされるように照合されます。多変量回帰は、歴史的な市場価値を家計支出、小売販売活動、インフレ、店舗拡大、オンラインコマースに関連付けることができ、歴史的な関係が不安定になる構造的変化がある場合にはシナリオ分析が使用されます。報告された小売業者の売上集計やサンプリングされた平均販売価格×取引量などの選択的なボトムアップチェックがトップダウン結果をテストします。カバレッジのギャップは特定され、最も近い関連する公開指標で範囲が定められ、予測が受け入れられる前にインドネシアの小売専門家と確認されます。
データ検証と更新サイクル
アナリストは家計支出、小売販売指数、報告された企業業績、店舗ネットワークの変化、Eコマース指標を三角測量し、承認前に独立したシグナル間の異常と重大な差異を調査します。第2のアナリストが定義、計算、セグメントシェア、予測ドライバーをレビューし、相反する開示、説明のつかない修正、または店舗・販売トレンドの重大な変化によってソースの再確認が行われます。モデルは年次で更新され、重大な経済的・規制的・チャネルイベントが見通しを変える場合はサイクル間で更新され、納品前に新たなソースと計算のレビューが行われます。
Mordor Intelligenceのインドネシア小売市場推計と他の公表推計との比較
公表された推計は、カウントする取引と製品、および需要をモデル化するために使用するインプットが異なる場合があります。インドネシア小売市場は、物理的な店舗とEコマースを通じてインドネシアのエンドユーザーに販売される商品と消費者サービスへの年間支出を測定します。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。主要インプットには、州別・支出グループ別の家計支出、インドネシア銀行の実質小売販売指数、小売価格動向、業態別の店舗開閉、Eコマース活動が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 634.9億米ドル(2027年) | |
| グローバルコンサルタンシーA | 3,770億米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2年後の2027年値634.9億米ドルを493.8%上回っています。 |
| 地域コンサルタンシーB | 2,020億米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2年後の2027年値634.9億米ドルを218.2%上回っています。 |
Mordor Intelligenceのアナリストは家計支出、小売販売指数、報告された企業業績、店舗ネットワークの変化、Eコマース指標を三角測量し、承認前に独立したシグナル間の異常と重大な差異を調査します。
レポートで回答される主要な質問
インドネシア小売市場の規模と成長見通しは?
市場規模は2027年に634.9億米ドルと予測され、2032年までに820億米ドルに達する見込みで、2027年~2032年にかけてCAGR 5.25%で成長します。
インドネシアの小売需要を支えるものは何ですか?
デジタルアクセスと相互運用可能な決済が顧客リーチを拡大します。QRISは2026年1月から8月にインドネシアで174.5億件の決済システム取引を記録しました。
インドネシアの小売支出をリードする製品カテゴリーはどれですか?
食品・飲料が2026年の小売支出の37.06%を占めてトップとなりました。
インドネシアの小売業界で著名な企業はどこですか?
主要参加者にはIndomaret、Alfamart、Hypermart & Foodmart、Transmart、Hero SupermarketおよびGuardianが含まれます。
インドネシアの小売拡大における主要な制約は何ですか?
経済調整省の2025年業績報告書は、輸送コスト、待機時間、荷役・倉庫保管、ラストマイル配送を国家物流コスト圧力の源泉として特定しました。
インドネシアのどの地域が小売支出をリードし、どの地域が最も速く成長していますか?
ジャカルタ首都圏が2026年の小売支出の34.12%を占め、スラウェシ島が2027年~2032年にかけてCAGR 8.35%で最も速く成長すると予測されています。