
Größe und Marktanteil des thailändischen Einzelhandelsmarkts
Analyse des thailändischen Einzelhandelsmarkts durch Mordor Intelligence
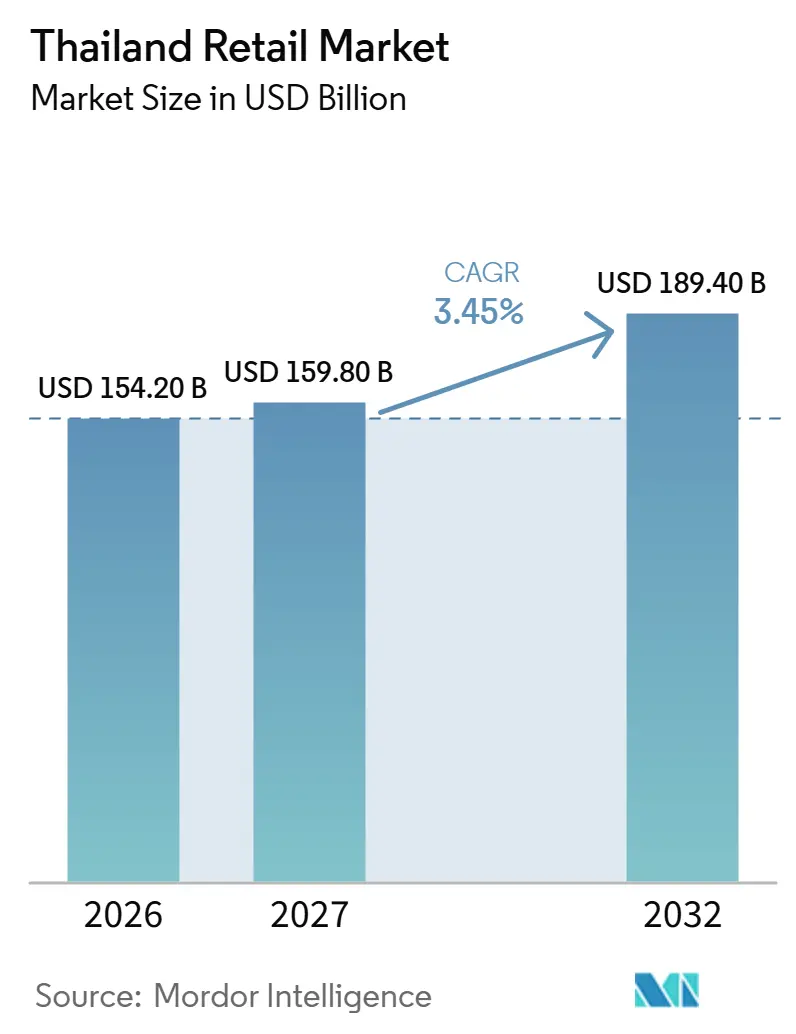
Die Größe des Thailand Einzelhandelsmarkts wurde im Jahr 2026 auf 154,2 Milliarden USD geschätzt und soll von 159,8 Milliarden USD im Jahr 2027 auf 189,4 Milliarden USD bis 2032 wachsen, bei einer CAGR von 3,45 % während des Prognosezeitraums (2027–2032).
In Thailand schränken Haushaltsverschuldungen kreditabhängige Käufe ein, während die Expansion von Filialen in der Provinz und digitale Zahlungsmittel einen breiteren Zugang zu alltäglichen Einzelhandelsgütern unterstützen. Einzelhändler kombinieren stationäre Verkaufsstellen mit Fernverkauf und machen die Vertriebsfähigkeit zum zentralen Wettbewerbsfaktor für Einkaufsgelegenheiten. Für Supermärkte und Fachhändler liegt die Chance darin, das Filialangebot mit Kunden außerhalb des unmittelbaren Einzugsgebiets jeder Verkaufsstelle zu verbinden. Der kommerzielle Test besteht darin, ob ein breiterer Zugang zu wiederholten Einkäufen für Einzelhändler führt, die auch Lohnverpflichtungen tragen müssen.
Wichtigste Erkenntnisse des Berichts
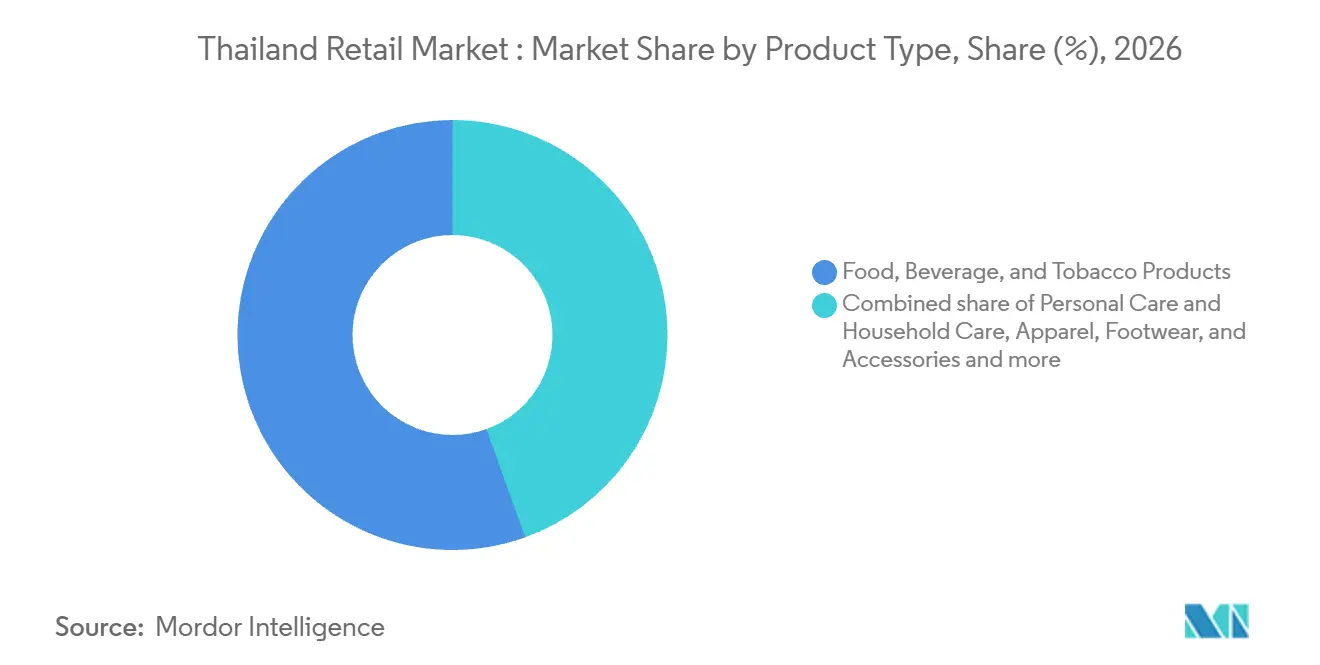
- Nach Produkttyp führten Lebensmittel, Getränke und Tabakwaren mit einem Anteil von 55,49 % an der Größe des Thailand Einzelhandelsmarkts im Jahr 2026, während Körperpflege und Haushaltspflege im Zeitraum 2027–2032 mit einer CAGR von 10,65 % am schnellsten wachsen soll.
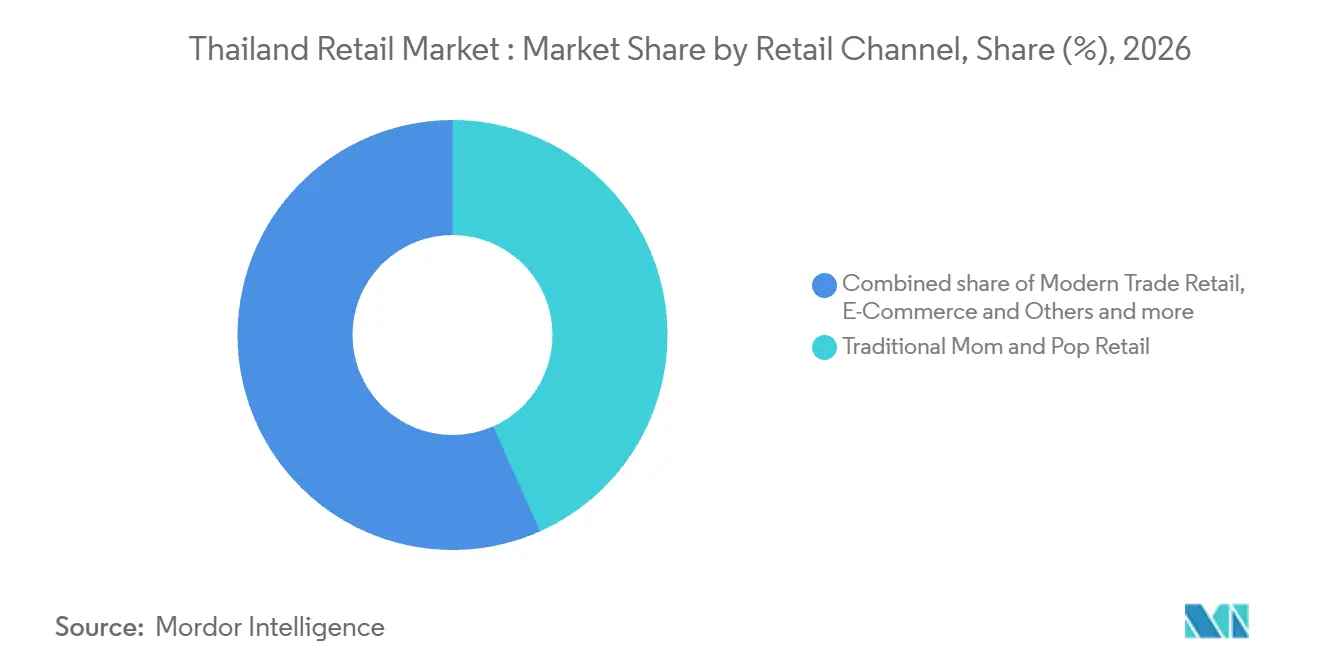
- Unter den Einzelhandelskanälen hielt der traditionelle Tante-Emma-Laden im Jahr 2026 einen Marktanteil von 43,32 % am Thailand Einzelhandelsmarkt, während E-Commerce und sonstige Kanäle im Zeitraum 2027–2032 mit einer CAGR von 15,9 % am schnellsten wachsen sollen.
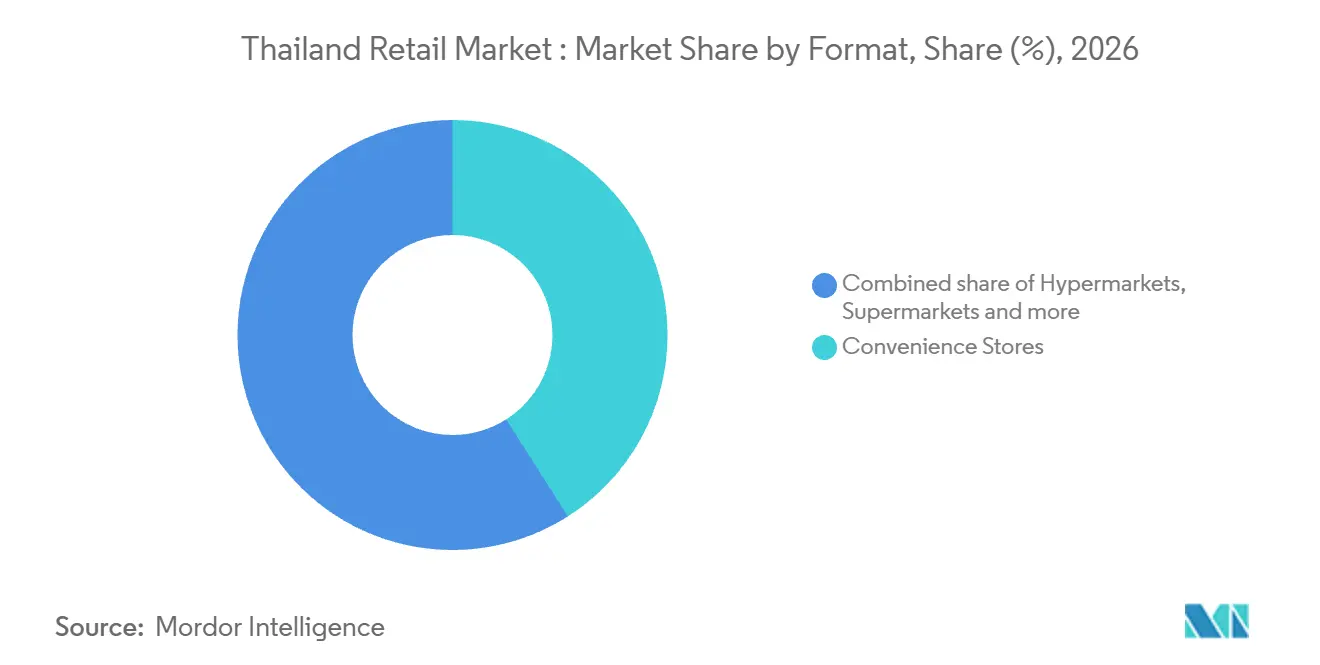
- Bei den Einzelhandelsformaten hielten Convenience Stores im Jahr 2026 mit 40,98 % den größten Marktanteil und sollen im Zeitraum 2027–2032 mit einer CAGR von 9,65 % am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen der Wachstumstreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stark steigende Quick-Commerce-Nachfrage in Bangkok und Städten der zweiten Reihe | +1.2% | Bangkok und Städte der zweiten Reihe | Kurzfristig (≤ 2 Jahre) |
| Tourismusaufschwung, der die diskretionären Einzelhandelsausgaben ankurbelt | +1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Expansion des modernen Handels in ländliche Provinzen | +1.4% | Ländliche Provinzen in ganz Thailand | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für digitale Zahlungen im Rahmen von ‚Thailand 4.0' | +1.1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Einführung KI-gestützter hyperpersonalisierter Einzelhandelsanalysen (unterberichtet) | +0.6% | Landesweit | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitender Live-Commerce über chinesische Plattformen (unterberichtet) | +0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stark steigende Quick-Commerce-Nachfrage in Bangkok und Städten der zweiten Reihe
Quick Commerce kann einen zeitkritischen Bedarf an alltäglichen Gütern in einen zusätzlichen Einzelhandelskauf umwandeln. Einzelhändler, die Bangkok und Städte der zweiten Reihe bedienen, können Schnelllieferung nutzen, um um Warenkörbe zu konkurrieren, deren Nutzen davon abhängt, Waren schnell zu erhalten. Kurze Lieferfenster machen die Entfernung zwischen dem Erfüllungspunkt und dem Käufer zum zentralen Faktor für die Wirtschaftlichkeit des Dienstleistungsangebots. Bei Bestellungen mit geringem Warenwert ist der verfügbare Umsatz zur Deckung der Lieferkosten begrenzt, was ein eng definiertes Servicegebiet kommerziell relevant macht. Ein fokussiertes Sortiment kann dieses Angebot unterstützen, wenn es wesentliche Artikel in Kundennähe verfügbar hält. Die Chance liegt in einem dringenden Auffüllkorb, der innerhalb eines wirtschaftlich vertretbaren lokalen Lieferradius bedient wird und Schnelligkeit mit einer wirtschaftlich handhabbaren Erfüllungsaufgabe verbindet.
Tourismusaufschwung, der die diskretionären Einzelhandelsausgaben ankurbelt
Die Verhaltensumfrage der Tourismusbehörde Thailands unter internationalen Touristen aus dem Jahr 2025 ergab, dass 91,05 % der internationalen Besucher während ihrer Reisen einkauften, darunter Kleidung, Souvenirs, thailändische Lebensmittelprodukte, Kosmetika und Düfte.[1] Das Einkaufsverhalten von Besuchern verschafft diskretionären Einzelhändlern eine Kundenbasis jenseits der ansässigen Haushalte. Kleidung und Souvenirs verbinden diese Nachfrage mit Mode- und Geschenkehändlern. Thailändische Lebensmittelprodukte, Kosmetika und Düfte erweitern die Chance auf Lebensmittel- und Schönheitshändler.
Expansion des modernen Handels in ländliche Provinzen
MR. D.I.Y. Holding (Thailand) plante mehr als 600 Filialöffnungen im Zeitraum 2025–2027, wobei die meisten für ländliche und unterversorgte Regionen vorgesehen waren. Dieser geplante Provinzausbau würde den Zugang zu organisiertem Heimwerkerbedarf für unterversorgte Haushalte außerhalb der wichtigsten städtischen Einkaufszentren erweitern. Im Quartal bis zum 30. Juni 2026 eröffnete der Heimwerker- und Lifestyle-Einzelhändler 59 Filialen und brachte sein Netzwerk auf 1.248 Standorte in allen 77 Provinzen. Das Netzwerk wuchs von 1.027 Filialen am 30. Juni 2025 auf 1.248 am 30. Juni 2026 und fügte in 12 Monaten 221 Filialen hinzu, was über dem jährlichen Richtwert von 200 Filialen für 600 Eröffnungen über 3 Jahre liegt.
Staatliche Anreize für digitale Zahlungen im Rahmen von ‚Thailand 4.0'
Die Politik für digitale Zahlungen unterstützt die Einzelhandelsnachfrage, indem sie den Bezahlvorgang für eine breitere Gruppe von Zahlungsnutzern zugänglich macht. Im Jahr 2025 identifizierte die Bank of Thailand digitale Zahlungen als wichtige Option für Haushalte, Unternehmen und den grenzüberschreitenden Handel. Thailand verzeichnete im Jahr 2025 5,6 Milliarden QR-Zahlungstransaktionen, ein Anstieg von 34 % gegenüber 2024.[2] Am 30. Oktober 2025 führte die Zentralbank den Thai-QR-Checkout für chinesische Nutzer von Alipay, UnionPay und WeChat Pay bei thailändischen Händlern ein. Der anfängliche Dienst umfasste 6 thailändische Banken. Die Verknüpfung der vertrauten Zahlungs-Apps chinesischer Besucher mit der thailändischen Checkout-Infrastruktur erweitert die Transaktionsmöglichkeiten für Händler über teilnehmende Banken.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Haushaltsverschuldung dämpft Käufe hochpreisiger Güter | -1.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Steigende Mindestlöhne belasten die Einzelhandelsmargen | -0.7% | Alle Bezirke Bangkoks | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Kühlkette beeinträchtigt frischen E-Lebensmittelhandel (unterberichtet) | -0.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Graumarktimporte verwässern den Markenwert (unterberichtet) | -0.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Haushaltsverschuldung dämpft Käufe hochpreisiger Güter
Der Schuldendienst schränkt die Fähigkeit der Haushalte ein, große Anschaffungen zu finanzieren. In seinem Ausblick für 2026 verknüpfte das SCB Economic Intelligence Center (SCB EIC) die langsame Einkommenserholung, anhaltend hohe Lebenshaltungskosten und wirtschaftliche Unsicherheit mit dem Druck auf die Schuldendienstkapazität thailändischer Haushalte. Es berichtete, dass viele Haushalte neue Kreditaufnahmen verzögerten, insbesondere für Vermögenskäufe oder langfristige Investitionen. Für Verkäufer hochwertiger Güter liegt das daraus resultierende Risiko bei Käufen, die eine weitere Rückzahlungsverpflichtung erfordern, da die Attraktivität des Produkts allein eine Finanzierungsbeschränkung nicht lösen kann. Selbst ein wettbewerbsfähiges Angebot stößt auf eine Haushaltsbilanzschranke, was den Verkaufszyklus für kreditabhängige Käufe verlängert und die Umsatzrealisierung verzögert.
Steigende Mindestlöhne belasten die Einzelhandelsmargen
Mindestlohnverpflichtungen schaffen eine Lohnkostenuntergrenze, die Einzelhändler decken müssen, bevor ein Standort eine Betriebsrendite erzielen kann. Das thailändische Arbeitsministerium legte den täglichen Mindestlohn für alle Unternehmen in Bangkok auf 400 THB (12,33 USD zum monatlichen Durchschnittswechselkurs vom Juli 2025) fest, gültig ab dem 1. Juli 2025. Das Kasikorn Research Center schätzte im Dezember 2024, dass die ab dem 1. Januar 2025 geltende Mindestlohnerhöhung die Arbeitskosten im Durchschnitt um mindestens 2 % steigern würde, wobei der Einzelhandel und Großhandel zu den stärker betroffenen Sektoren gehören. Einzelhändler, die dieser Untergrenze ausgesetzt sind, haben weniger Spielraum, die tägliche Lohnzahlung unabhängig von der gesetzlichen Anforderung anzupassen. Produktivitätsverbesserungen können diesen Aufwand auf mehr Umsatz verteilen, können jedoch den gesetzlichen Satz für einen abgedeckten Arbeitstag nicht senken. Preisgetriebene Nachfragestimulierung konkurriert mit einer Beschäftigungsverpflichtung und lässt möglicherweise weniger Marge, um Rabatte aufzufangen, wenn der Filialumsatz nachlässt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Breite Lebensmittelverteilung unterstützt Skalierung, während Körperpflege expandiertLebensmittel, Getränke und Tabakwaren machten im Jahr 2026 einen Anteil von 55,49 % an der Größe des Thailand Einzelhandelsmarkts aus. Das größte Segment verfügt über eine erhebliche Verkaufspräsenz, wobei das Nationale Statistikamt in seiner Erhebung von 2025 443.298 nicht spezialisierte Geschäfte schätzte, in denen Lebensmittel, Getränke oder Tabak überwogen. Marken in dieser Kategorie können Käufer über diese Gemischtwarenhändler erreichen, ohne ein eigenes Fachhändlernetz aufzubauen.
Körperpflege und Haushaltspflege ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,65 % im Zeitraum 2027–2032. Bekleidung, Schuhe und Accessoires verfügen über eine eigenständige Fachhandelsbasis, wobei die Einzelhandelserhebung von 2025 49.892 Betriebe in der Klasse der spezialisierten Geschäfte für Bekleidung, Schuhe und Lederwaren zählte. Innerhalb der Körperpflege expandierte das Hautpflegesegment Thailands im Jahr 2025 um 9,4 %. Zusätzliche Hautpflegefläche würde auf eine Produktgruppe mit nachgewiesenem Nachfragewachstum abzielen und Einzelhändlern eine spezifische Kategorie bieten, um die herum sie ihre Körperpflegeerweiterung aufbauen können.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Einzelhandelskanal:
Kleine Geschäfte modernisieren sich, während Fernverkauf den Zugang erweitertDer traditionelle Tante-Emma-Laden repräsentierte im Jahr 2026 einen Marktanteil von 43,32 % am Thailand Einzelhandelsmarkt. Das größte Segment verbindet seine etablierte Position mit der gezielten Entwicklung kleiner Einzelhändler durch das Smart-Chohouy-Programm. Das Ministerium für Wirtschaftsentwicklung berichtete von 8.027 kumulativ bis 2026 entwickelten Geschäften, darunter 102 im Geschäftsjahr 2026. Die 102 im Geschäftsjahr 2026 entwickelten Geschäfte erstreckten sich über 4 Regionen und erhielten alle Filialimage-Upgrades zusammen mit einem Technologie-Workshop, sodass die Modernisierung den Kanal ein unabhängiges Geschäft nach dem anderen erreicht.
E-Commerce und sonstige Kanäle sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 15,9 % im Zeitraum 2027–2032. Der moderne Handel umfasst organisierten Lebensmittelhandel, große Einzelhändler und Fachhändler, einschließlich Supermärkte, Convenience Stores und Kaufhäuser. Das Nationale Statistikamt zählte im Jahr 2025 11.610 Betriebe in der kombinierten Klasse des Versand- und Internethandels. Für Lieferanten bieten diese Fernverkaufsbetriebe eine potenzielle Vertriebsbasis, um Käufer zu erreichen, ohne in jedem zusätzlichen Einzugsgebiet einen neuen verbraucherorientierten Standort zu benötigen.

Nach Format:
Reichweite der Convenience Stores im Kontrast zur Rationalisierung großer FormateConvenience Stores hielten im Jahr 2026 mit 40,98 % den größten Segmentanteil und sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,65 % im Zeitraum 2027–2032. Das Netzwerk der thailändischen Convenience Stores von CP All wuchs von 16.084 Filialen Ende Q1 2026 auf 16.284 Ende Q2 2026 und verzeichnete im zweiten Quartal durchschnittlich 959 Kunden pro Filiale und Tag. Die durchschnittlichen Kundenzahlen des Unternehmens gingen im Vergleich zum entsprechenden Quartal des Vorjahres leicht zurück. Netzwerkerweiterungen verbreiterten die physische Abdeckung, auch wenn der durchschnittliche Kundenverkehr nachließ, was neue Standorte zu einer eigenständigen Quelle des Kundenzugangs macht.
Geschäftspartner und Teilgebietsoperatoren betrieben Ende Q2 2026 7.870 der thailändischen Convenience Stores von CP All, was Partneroperationen zu einem wesentlichen Teil des Netzwerks hinter der Reichweite des Formats macht. Für Hypermärkte wird ein Rückgang prognostiziert, und Big C, Teil der Berli Jucker Public Company Limited (BJC), schloss seinen Srinakarin-Hypermarkt in Q3 2025. Auch für Kaufhäuser wird ein Rückgang prognostiziert, wobei das Central- und Robinson-Netzwerk von Central Retail von 76 Filialen Ende 2025 auf 75 am 30. Juni 2026 zurückging. Betreiber großer Formate stehen vor einer Kapitalallokationsentscheidung zwischen der Aufrechterhaltung einer breiten Präsenz und der Konzentration der kommerziellen Aktivität auf die verbleibenden Verkaufsstellen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
GO WHOLESALE in Rayong und das Vertriebszentrum von Big C in Bang Pa-in veranschaulichen unterschiedliche Verbindungen zwischen lokaler Lebensmittelversorgung und nationalem Einzelhandelsangebot. Die Central-Retail-Tochter Central Food Wholesale eröffnete GO WHOLESALE in Rayong im Oktober 2025 und bedient Restaurant- und Kleinhändlerkäufer mit lokal bezogenem Zackenbarsch und Gemüse. Im Jahr 2025 eröffnete Big C ein Vertriebszentrum für Trockenwaren in Bang Pa-in, um seine Omnichannel-Fähigkeiten und die Zuverlässigkeit der Lieferkette in ganz Thailand und der Region zu stärken. Der Rayong-Standort verbindet lokale Produzenten mit Geschäftskäufern, während Bang Pa-in die Distribution von Big C über den Heimatstandort hinaus unterstützt und die Standorte auf verschiedenen Stufen der Lieferkette positioniert.
Die Rolle von Bangplee wird durch einzelhändlerspezifische Logistikverpflichtungen geprägt, die mit einem nationalen Filialnetz verbunden sind. Im März 2025 sicherte sich Frasers Property (Thailand) eine maßgeschneiderte Vereinbarung mit Watsons Thailand für ein Vertriebszentrum in Bangplee 4. Die Anlage in Samut Prakan war auf mehr als 25.000 Quadratmeter geplant und sollte als primärer Hub für mehr als 750 Filialen landesweit dienen. Die Vereinbarung verknüpfte eine spezifische Immobilienentwicklungsentscheidung mit einem Einzelhandelsnetz für Körperpflege und Schönheit und konzentrierte die vorgesehene Distributionsrolle auf eine einzige Anlage. Ihre kommerzielle Bedeutung liegt in der beabsichtigten Koordination von Warenflüssen zu verteilten Verkaufsstellen, was die Relevanz der Logistikentscheidung über das unmittelbare Kundeneinzugsgebiet von Bangplee hinaus ausdehnt.
Bei ARAYA, The Eastern Gateway, verknüpfte die Landinvestition von MR. D.I.Y. die Industrieentwicklung mit seinen Plänen für Distributionsinfrastruktur. Der Heimwerker- und Lifestyle-Einzelhändler vereinbarte am 13. November 2025 den Erwerb von 160 Rai (256.000 Quadratmeter) dort für ein geplantes integriertes Versorgungs- und Distributionszentrum. Er schloss den Landerwerb im März 2026 für sein automatisiertes Lagerprojekt ab. Die Sicherung des Grundstücks begründet eine konkrete Verpflichtung gegenüber der Versorgungsinfrastruktur, die die Einzelhandelsexpansion in ganz Thailand unterstützen soll. Eine Landinvestition erzeugt einen Einzelhandelsvorteil, wenn das zugehörige Lager die Filialversorgung unterstützen kann, was die operative Leistungsfähigkeit zur Verbindung zwischen dem erworbenen Grundstück und den Verbraucherverkäufen macht.
Regulatorischer Rahmen und Ausblick
Der Vergleich ausgewählter Rechtsordnungen trennt nationale Produktkontrollen von den Anforderungen an Lebensmittelbetriebe, die in Nong Prue, Samut Prakan, gelten. Die Bewertung nimmt die Perspektive eines Lebensmittel- und Haushaltsgüter-Einzelhändlers ein, dessen Betriebsstätten die geltenden Definitionen für Lebensmittelverkaufs- oder Lebensmittellagerräume erfüllen. Nong Prue definiert Lebensmittelverkaufsbetriebe durch die Zubereitung oder das Kochen zum sofortigen Verzehr, vor Ort oder außer Haus, und Lebensmittellagerräume durch die Aufbewahrung von Lebensmitteln zur späteren Zubereitung oder zum Verzehr. Produktanforderungen und Betriebsgenehmigungen stellen daher separate Compliance-Entscheidungen für einen Betreiber dar, der verpackte Waren mit qualifizierenden Lebensmittelaktivitäten kombiniert.
Regulatorische Tabelle
| Entscheidungsfaktor | Thailand | Samut Prakan (Nong Prue) |
|---|---|---|
| Zuständige Behörde | Behörde für Lebensmittel und Arzneimittel; Ministerium für Binnenhandel | Subdistrikt-Verwaltungsorganisation Nong Prue |
| Wesentliche Instrumente oder Richtlinien | Bekanntmachung Nr. 469 für versiegelte Lebensmittelbehälter, die Nr. 355 ersetzt, gültig ab dem 19. Mai 2026; Abtropfgewichtskennzeichnung, wenn Feststoffe getrennt werden können. Preiserhöhungen für kontrollierte Waren erfordern vorherige Genehmigung und Kostenstrukturdetails | Lebensmittelbetriebsverordnung von 2016; Genehmigung über 200 Quadratmeter, vorherige Benachrichtigung bei oder unter 200 Quadratmeter; Ausnahmen für gesundheitsschädliche Betriebe, Marktverkäufe und Verkäufe auf öffentlichen Wegen |
| Kommerzielle Auswirkung | Kennzeichnungskonforme Lieferung von Lebensmittelherstellern und -importeuren; Genehmigungsverfahren für Preiserhöhungen bei kontrollierten Waren | Größenbasierte Genehmigung für qualifizierende Betriebsstätten; Einjahreslizenzen und Verlängerungsanträge für Betriebsstätten über 200 Quadratmeter, bearbeitet von der Abteilung für öffentliche Gesundheit und Umwelt |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die mittlere Bewertung Thailands und die Richtung „Keine Änderung” spiegeln die Kennzeichnungspflichten für versiegelte Lebensmittelbehälter für Hersteller und Importeure wider, die ab dem 19. Mai 2026 gelten, sowie die vorherige Genehmigungspflicht für Preiserhöhungen bei kontrollierten Waren für Verkäufer, die am 31. März 2026 neu bekräftigt wurde. Im Oktober 2026 berichtete das Büro für Umwelt- und Verschmutzungskontrolle 7 über eine geplante Abfallzusammensetzungsstudie in der Gemeinde Nong Ki, Prachin Buri, zur Vorbereitung eines Entwurfs für ein Gesetz zur nachhaltigen Verpackungsverwaltung. Da der Kennzeichnungsübergang im Mai 2026 in Kraft trat und das Verpackungsgesetz noch in Vorbereitung ist, ist der operative nationale Rahmen aus dieser Einzelhändlerperspektive stabil. Die mittlere Bewertung von Nong Prue spiegelt den Genehmigungs- oder Benachrichtigungsweg für qualifizierende Betriebsstätten und die jährliche Lizenzerneuerung für größere Betriebsstätten wider. Nong Prue veröffentlichte am 17. Juli 2026 einen Ersatzentwurf, während die Verordnung von 2016 in Kraft bleibt, was „Keine Änderung” unterstützt, bis eine angenommene Überarbeitung die Betriebsanforderungen ändert.
Wertschöpfungskettenstufen
Der Wertschöpfungskettenvergleich unterscheidet Standortzugang, Distributionsabwicklung, Großhandelsverkauf und Verbrauchereinzelhandel nach ihren Ertragsrollen. Bis November 2025 hatte CJ Logistics begonnen, ein 67.000 Quadratmeter großes Vertriebszentrum in Wang Noi, Ayutthaya, zu betreiben, das Umgebungs-, Kühl- und Tiefkühlprodukte für Makro-Filialen landesweit handhabt.[3] Das Einzelhandels-Leasinggeschäft von Central Retail fügt einen weiteren Ertragspunkt hinzu, der an die von Händlern genutzten Räumlichkeiten gebunden ist. Die Kette trennt den Zugang zu einem Verkaufsstandort von den spezialisierten Abwicklungsfähigkeiten, die für seine Versorgung erforderlich sind.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Einzelhandelsfläche sichern | Einzelhandelsflächenvermieter wie Central Retail | Mieteinnahmen | Leasingverpflichtungen vor Reifung der Filialnachfrage | Flächenverpflichtungen mit dem Filialausbau staffeln |
| Waren lagern und verteilen | Logistikbetreiber wie CJ Logistics in seinem Makro-Service von 2025 | Logistikdienstleistungserlöse | Koordination von Umgebungs-, Kühl- und Tiefkühlabwicklung | Abwicklungsbedingungen nach Produktanforderung trennen |
| Waren an Geschäftskäufer verkaufen | Lebensmittelgroßhändler wie GO WHOLESALE | Großhandelswarenverkäufe | Massenversorgung muss unterschiedliche nachgelagerte Anforderungen erfüllen | Geschäftskäufererfüllung vom Verbraucherverkauf trennen |
| Waren an Verbraucher verkaufen | Filialeinzelhändler wie TOPS und CP All PCL (7-Eleven Thailand) | Einzelhandelswarenverkäufe | Filialexpansion muss sich in tragfähige lokale Umsätze übersetzen | Eröffnungen mit der Umsatzentwicklung auf Filialebene abstimmen |
| Quelle: Mordor Intelligence | ||||
Die GO-WHOLESALE- und TOPS-Banner von Central Retail veranschaulichen die Beteiligung auf verschiedenen Verkaufsstufen innerhalb einer Gruppe. Im Januar 2026 teilte CP AXTRA mit, dass CJ Logistics das Kühlketten- und Logistikmodell für im Wang-Noi-Zentrum verarbeiteten Premium-Lachs betreibt, der landesweit an Makro-Filialen verteilt wird. Für diese Lachsversorgung war Makro auf einen Logistikpartner angewiesen, um die Abwicklungsstufe zu betreiben, die die Verarbeitung mit der landesweiten Filialverteilung verbindet.
Wettbewerbslandschaft
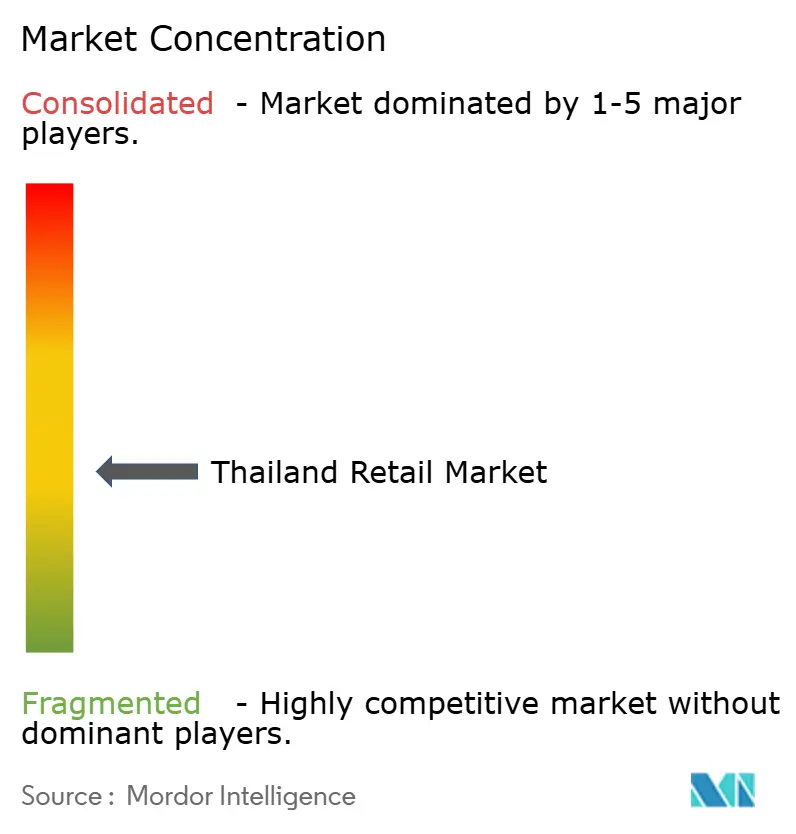
Der Sektor kombiniert unabhängigen Einzelhandel mit umfangreichen Kettennetzwerken und schafft eine gemischte Struktur, in der lokaler Filialbetrieb mit der breiten Reichweite nationaler Betreiber koexistiert. CP All PCL (7-Eleven Thailand) betreibt Convenience Stores, während Central Retail Corporation am 30. Juni 2026 3.632 Filialen, einschließlich Verkaufstheken, in 63 thailändischen Provinzen meldete. Lotus's (CP Axtra PCL) ist ein Einzelhandelsunternehmen, während Big C Supercenter PCL die Einzelhandelsoperation von BJC ist. CP Axtra PCL (Makro/Cash & Carry) kombiniert den Großhandelsbetrieb von Makro mit dem Einzelhandel von Lotus's und verschafft der Gruppe Kundenzugang auf verschiedenen Stufen der Warendistribution.
Ketten kombinieren zusätzliche physische Verkaufsstellen mit Kanälen, die Kunden außerhalb der Filiale bedienen. Die 7Delivery- und All-Online-Kanäle von CP All trugen in Q2 2026 etwa 11 % zum Gesamtumsatz des Convenience-Store-Geschäfts bei. Der unternehmensweite Online-Umsatz von CP Axtra über Makro PRO und die Lotus's SMART App wuchs in H1 2026 um mehr als 29 % im Jahresvergleich. Big C erweiterte seine außerfilialischen Verkaufshubs im Jahr 2025 auf 75 Standorte landesweit und fügte einen weiteren Kanal für den Einzelhandelszugang hinzu. Eine Kette kann die Kundenreichweite durch Erfüllung und Fernverkauf sowie durch zusätzliche Verkaufsstellen verteidigen, was die operativen Fähigkeiten erhöht, die ein Herausforderer zusammenstellen muss.
Die digitale Expansion bringt auch das Plattformverhalten in die Wettbewerbspositionierung ein, wo Betreiber mehrere Arten von Geschäftspartnern koordinieren. Die Leitlinien der Handelskommission Thailands für mehrseitige E-Commerce-Plattformen traten am 25. März 2026 in Kraft und decken Beziehungen mit Verkäufern, Logistikanbietern, Werbetreibenden und Zahlungsdienstleistern ab. Die Behörden beurteilen die Durchsetzung von Fall zu Fall unter Berücksichtigung der Marktbedingungen und vertraglichen Vereinbarungen. Die Leitlinien gelten für mehrseitige Plattformunternehmen und betreffen daher Herausforderer, die Marktplätze betreiben, die Verkäufer, Logistikanbieter, Werbetreibende und Zahlungsdienstleister verbinden, und nicht Einzelhandelsketten als Gruppe.
Marktführer der thailändischen Einzelhandelsbranche
-
CP All PCL (7-Eleven Thailand)
-
Central Retail Corporation
-
Lotus's (CP Axtra PCL)
-
Big C Supercenter PCL
-
CP Axtra PCL (Makro/Cash & Carry)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Thailand Einzelhandelsmarkt Unternehmen in diesem Bericht
- CP All PCL (7-Eleven Thailand)
- Central Retail Corporation
- Lotus's (CP Axtra PCL)
- Big C Supercenter PCL
- CP Axtra PCL (Makro/Cash & Carry)
- Shopee (Sea Ltd.)
- Lazada (Alibaba Group)
- JD Central
- HomePro
- The Mall Group
- Minor International (Fashion/F&B)
- Decathlon Thailand
- Power Buy
- Robinson Department Store
- King Power Duty Free
- B2S
- Watsons Thailand
- Boots Thailand
- PTT Oil & Retail Business (OR – Café Amazon)
- TrueMoney (Ascend Money)
Wichtige Chancen für Marktteilnehmer
Die hier verglichenen Chancen betreffen die Nahversorgung, hypermarktgebundene Destinationen und flexible Flächen für aufstrebende Marken. Die geplanten Formate bieten unterschiedliche Exposition gegenüber dauerhaften Räumlichkeiten und kurzfristigen Konzepttests. Diese Unterscheidung trennt den Bedarf eines etablierten Einzelhändlers nach breiterem lokalem Zugang vom Bedarf einer aufstrebenden Marke, die Kundennachfrage testen muss, bevor sie expandiert.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Zugang zur Nahversorgung | CP All bestätigte im August rund 700 geplante Eröffnungen in Thailand für 2026, zusammen mit Online- und Offline-Entwicklung in der Nähe von Gemeinden, Infrastruktur und Touristenzielen | Haushalte in der Nähe neuer Convenience-Store-Einzugsgebiete | Lokalen Filialbetrieb mit Online-Bestellung verknüpfen | Inflation, Rohstoff- und Energiepreise sowie Wachstum des privaten Konsums | CP All PCL (7-Eleven Thailand) |
| Einzelhandel neben erneuerten Hypermärkten | CP Axtra kündigte 60 geplante Entwicklungs- und Renovierungsprojekte in 29 Provinzen für 2026–2027 an, die Hypermärkte mit Einkaufs-, Gastronomie- und Lifestyle-Flächen integrieren | Verbraucher, die kombinierte Einzelhandels- und Gastronomieangebote suchen | Mieterkonzepte wählen, die den Ankermieter ergänzen | Projektdurchführung und Passung zwischen Mietern und dem Ankermieter | CP Axtra und ergänzende Einzelhandelsmieter |
| Flexibler Einstieg für aufstrebende Marken | Central Pattana plante eine Eröffnung seiner CenTRal cENtrAL Einzelhandelskomponente in Bangkok für Q2 2027 mit Kapazität für mehr als 300 Marken und flexiblen Pop-up-Flächen | Thailändische und aufstrebende Marken, die Einzelhandelskonzepte testen | Ein zeitlich begrenztes Verkaufskonzept vor der Skalierung testen | Lieferung der geplanten Fläche und Validierung der Käufernachfrage | Thailändische Marken, aufstrebende Marken und junge Designer |
| Quelle: Mordor Intelligence | |||||
Die Nahversorgung bietet die nächstgelegene kurzfristige Chance durch die geplante Expansion von CP All in Thailand im Jahr 2026. Der Umsatzausblick unterliegt Inflation, Rohstoff- und Energiepreisen sowie dem Wachstum des privaten Konsums. Die geplanten Eröffnungen von CP All und das Entwicklungs- und Renovierungsprogramm von CP Axtra für 2026–2027 umfassen dauerhafte Räumlichkeiten. Die geplante Pop-up-Fläche von Central Pattana für Q2 2027 bietet aufstrebenden Marken einen kürzeren Test und trennt ihre Einstiegsentscheidung von den Dauerprogrammen der Ketten.
Neueste Industrielle Entwicklungen in Thailand Einzelhandelsmarkt
- Aug 2026: CP Axtra eröffnete Happitat am 21. August am Bang-Na-Kilometer 7 in Thailand und kombiniert Einzelhandel mit Unterhaltungs-, Natur- und Gemeinschaftserlebnissen.
- Jul 2026: Central Pattana plante die Eröffnung seiner CenTRal cENtrAL Einzelhandelskomponente in Bangkok für Q2 2027 mit Platz für mehr als 300 Marken und flexiblen Pop-ups für thailändische und aufstrebende Marken.
- Mai 2026: Big C führte in Thailand einen KI-gestützten Einkaufsassistenten in seiner mobilen App unter Verwendung von AWS-Technologie ein, der Produktsuchen auf Thailändisch und Mahlzeitenplanungskörbe ermöglicht.
Thailand Einzelhandelsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Thailand Einzelhandelsmarkt misst den jährlichen Wert der von Endverbrauchern über Einzelhandelskanäle in Thailand gekauften Waren. Die Zahlen stellen die jährlichen Ausgaben in aktuellen USD dar.
Ausschlüsse aus dem Umfang: Reine Großhandelstransaktionen, B2B-Handel, der keine Verbraucherkasse erreicht, Wiederausfuhren, die nicht mit Einzelhandelsausgaben in Thailand in Verbindung gebracht werden können, und eigenständige Dienstleistungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Lebensmittel, Getränke und Tabakwaren
- Körperpflege und Haushaltspflege
- Bekleidung, Schuhe und Accessoires
- Möbel, Spielzeug und Hobby
- Industrie und Automotive
- Elektronik und Haushaltsgeräte
- Sonstige Produkte
- Nach Vertriebskanal
- Traditioneller Tante-Emma-Laden-Einzelhandel
- Moderner Handelseinzelhandel
- E-Commerce und Sonstige
- Nach Format
- Verbrauchermärkte
- Supermärkte
- Convenience-Stores
- Kaufhäuser
- Fachgeschäfte
- Sonstige (Drogeriemarkt, Cash & Carry, Großhändler)
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Offizielle Quellen wie die vierteljährliche Einzelhandelserhebung des Nationalen Statistikamts, die Zahlungsindikatoren der Bank of Thailand, die Besuchererhebung der Tourismusbehörde Thailands und der jährliche Bericht des Ausländischen Agrardienstes des US-Landwirtschaftsministeriums zu Einzelhandelslebensmitteln zeigen Einzelhandelsumsätze, Transaktionsaktivitäten, Besuchereinkäufe und Bedingungen im Lebensmitteleinzelhandel. Der Jahresbericht zu Einzelhandelslebensmitteln enthält auch Einzelhandelsdaten des Handelsministeriums, die nationale Marktbedingungen informieren.
Unternehmenseinreichungen, Investorenmaterialien und seriöse thailändische Wirtschaftspresse können Filialnetzwerke, Kanalexpansion, Betriebsbedingungen und Änderungen, die gemeldete Umsätze beeinflussen, klären. Diese Quellen sind illustrativ und nicht erschöpfend; weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews mit in Thailand ansässigen Einzelhändlern, Distributoren, Formatbetreibern und Marktspezialisten können testen, wie sekundäre Indikatoren auf Verbraucherkassenumsätze abbilden, und Änderungen in der Kanal-, Produkt- und Formatabdeckung aufzeigen. Strukturierte Fragen können Lücken in gemeldeten Umsätzen klären, Verbraucherkassentransaktionen von Groß- oder Geschäftsverkäufen unterscheiden und Erklärungen der Befragten mit öffentlichen Umsatz-, Betriebs-, Zahlungs- und Unternehmensnachweisen vergleichen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Schätzung verwendet ein Top-down-Modell der jährlichen Einzelhandelskassenausgaben in Thailand mit selektiven Bottom-up-Prüfungen aus Stichproben von Einzelhändlerumsätzen sowie Filial- oder Kanal-Rollups. Einzelhandelsumsätze, Haushaltskonsum, Inflation und Einzelhandelspreisänderungen, Filialzahlen und Umsatz je Verkaufsstelle sowie das Wachstum des Online-Kanals zeigen Marktgröße und -richtung an. Die Umsatzerhebung und Betriebszählungen des Nationalen Statistikamts helfen, die Kanal- und Formatabdeckung zu überprüfen. Historische Umsätze und diese Nachfrageindikatoren können eine multivariate Regression oder Szenarioprognose für 2027–2032 informieren, während Segmentanteile aus gemeldeten Kanal-, Produkt- und Formatnachweisen aufgebaut und gegen die Marktgesamtsumme geprüft werden. Primärexperten können beurteilen, ob ausgewählte Treiber und die Prognoserichtung die aktuellen Handelsbedingungen widerspiegeln, und Lücken in Segmentnachweisen können mit dokumentierten Bandbreiten und Gegenprüfungen gegen Gesamtsummen behandelt werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Umsatz-, Haushaltsausgaben-, Zahlungsaktivitäts-, Verkaufsstellenzahl-, Unternehmenseinreichungs- und Interviewnachweise und untersuchen dann wesentliche Unterschiede zwischen unabhängigen Signalen und dem Modell. Eine zweite Überprüfung prüft Definitionen, Arithmetik, Einheiten, Zeiträume und Segmentgesamtsummen, wobei Anomalien vor der Freigabe behoben werden. Eine erneute Kontaktaufnahme wird ausgelöst, wenn sich eine Quelldefinition ändert, ein Befragtenbericht mit öffentlichen Nachweisen in Konflikt steht oder ein wesentliches Ereignis die Prognose erheblich verändert. Das Modell wird jährlich aktualisiert, zwischen den Zyklen überprüft, wenn wesentliche Ereignisse den thailändischen Einzelhandel beeinflussen, und vor der Lieferung einer neuen Überprüfung unterzogen.
Vergleich der Marktgröße des Thailand Einzelhandelsmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Thailand Einzelhandelsmarkt misst den jährlichen Wert der von Endverbrauchern über Einzelhandelskanäle in Thailand gekauften Waren.
Zu den wichtigsten Ursachen für Abweichungen gehören die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Die Schätzung verwendet ein Top-down-Modell der jährlichen Einzelhandelskassenausgaben in Thailand mit selektiven Bottom-up-Prüfungen aus Stichproben von Einzelhändlerumsätzen sowie Filial- oder Kanal-Rollups.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 159,8 Milliarden USD (2027) | |
| Regierungsbriefing A | 139 Milliarden USD (2024) | Auf Basis seines Basiswerts von 2024 liegt diese Schätzung 13,0 % unter dem Wert dieses Berichts für 2027 von 159,8 Milliarden USD, 3 Jahre später. Die Beobachtung von 2024 liegt vor dem Vergleichsjahr, sodass das zwischenzeitliche Wachstum der Einzelhandelsumsätze zu einem niedrigeren gemeldeten Gesamtwert beitragen kann. |
| Forschungszentrum B | 129,2 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 19,2 % unter dem Wert dieses Berichts für 2027 von 159,8 Milliarden USD, 2 Jahre später. Die Schätzung ist eine Einzelhandelsumsatzprognose für 2025, sodass das frühere Jahr zu einem niedrigeren Betrag beitragen kann, da die Umsätze sich in Richtung 2027 entwickeln. |
Die Analysten von Mordor Intelligence triangulieren Umsatz-, Haushaltsausgaben-, Zahlungsaktivitäts-, Verkaufsstellenzahl-, Unternehmenseinreichungs- und Interviewnachweise und untersuchen dann wesentliche Unterschiede zwischen unabhängigen Signalen und dem Modell.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Thailand Einzelhandelsmarkt und wie ist der Wachstumsausblick?
Der Markt wird für 2027 auf 159,8 Milliarden USD geschätzt und soll bis 2032 einen Wert von 189,4 Milliarden USD erreichen, bei einer CAGR von 3,45 % im Zeitraum 2027–2032.
Welche Kräfte unterstützen die Einzelhandelsnachfrage in Thailand?
Die Expansion von Filialen in der Provinz und digitale Zahlungsmittel erweitern den Zugang. MR. D.I.Y. eröffnete in Q2 2026 59 Filialen, während Thailand im Jahr 2025 5,6 Milliarden QR-Zahlungstransaktionen verzeichnete.
Welche Produktkategorie führt die Einzelhandelsumsätze in Thailand an?
Lebensmittel, Getränke und Tabakwaren führten im Jahr 2026 mit einem Marktanteil von 55,49 %. Körperpflege und Haushaltspflege soll mit einer CAGR von 10,65 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Unternehmen prägen den Wettbewerb im thailändischen Einzelhandel?
Zu den wichtigsten Teilnehmern gehören CP All PCL (7-Eleven Thailand), Central Retail Corporation, Lotus's (CP Axtra PCL), Big C Supercenter PCL und CP Axtra PCL (Makro/Cash & Carry).
Was schränkt den Ausblick für hochpreisige Einzelhandelskäufe ein?
Der Ausblick von SCB EIC für 2026 verknüpfte langsame Einkommenserholung, anhaltend hohe Lebenshaltungskosten und wirtschaftliche Unsicherheit mit Schuldendienstdruck und verzögerter Kreditaufnahme für Vermögenskäufe oder langfristige Investitionen.
Wie unterstützen regionale Logistikstandorte die Einzelhändler Thailands?
Big C eröffnete im Jahr 2025 ein Trockenwaren-Zentrum in Bang Pa-in. Im März 2025 vereinbarte Frasers Property (Thailand) die Entwicklung eines Bangplee-Hubs, der mehr als 750 Watsons-Filialen landesweit bedienen soll.