
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 77.49 十億米ドル |
| 市場規模 (2026) | 81.70 十億米ドル |
| 市場規模 (2031) | 106.48 十億米ドル |
| 成長率 (2026 - 2031) | 5.44 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオランダ損害保険市場分析
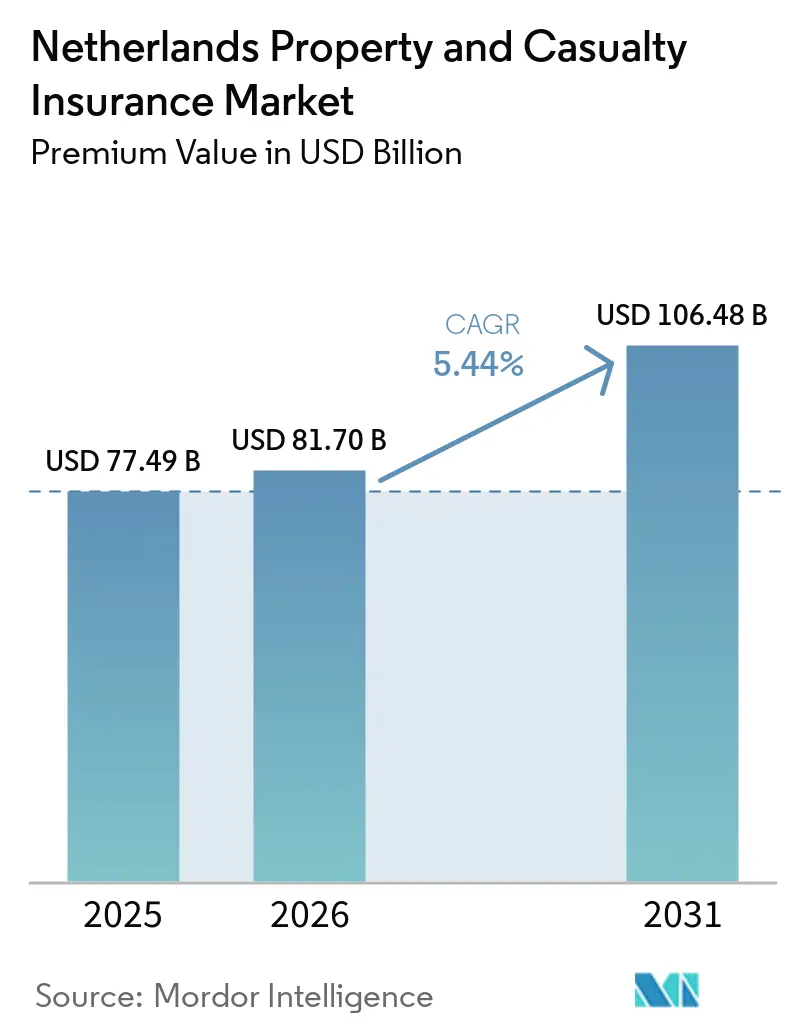
オランダの損害保険市場の規模は、保険料価値において、2025年の770.49億米ドルおよび2026年の817.0億米ドルから、2031年までに1,064.8億米ドルへと拡大し、2026年から2031年にかけてCAGRが5.44%を記録すると予測されています。
安定した保険料収入の成長は、強制自動車保険への継続的な需要、堅調な住宅所有者の支出、および企業リスク移転ニーズを促進する商業活動の拡大を反映している。デジタル運営モデル、義務付けられたサステナビリティ開示、および気候関連損失の増大した経験が、現在では商品設計、引受基準、および資本配分を形成している。保険会社は、修理費用の上昇および頻発する異常気象イベントに伴うクレームインフレに対してマージンを守るため、自動化、テレマティクス、および予測リスク分析への投資を強化している。DORA(デジタル運用レジリエンス法)および企業サステナビリティ報告指令に関する規制の明確化は、企業が承認されたICT管理フレームワークへの信頼を得ることで、テクノロジーの採用を促進している。一方、再生可能エネルギー、物流、およびデータセンタープロジェクトの急速な拡大は、新たなエクスポージャーを迅速に評価できる保険会社にとって、スペシャルティライン分野における新たな機会を解放している。
主要レポートのポイント
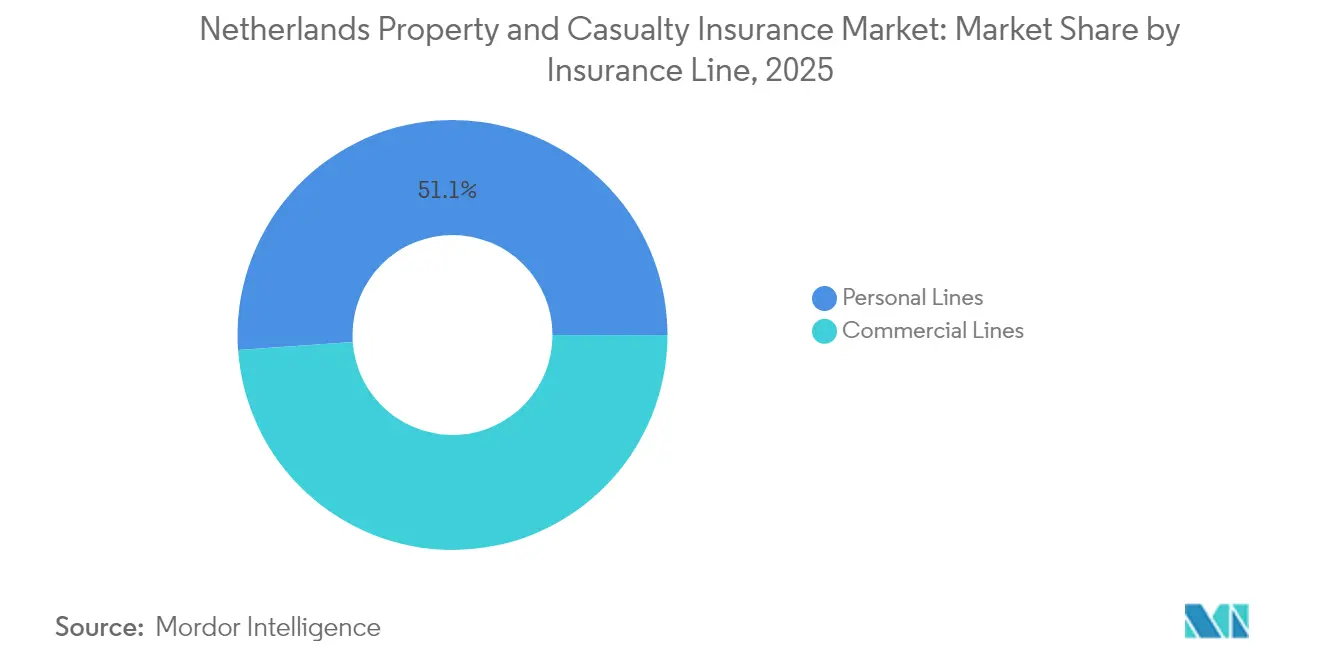
- 保険種別では、個人向け保険が2025年に51.12%の収入シェアをリードし、一方で法人向け保険は2031年に向けて5.61%のCAGRで拡大しています。
- 補償タイプ別では、財産保険がオランダ損害保険市場において2025年に53.92%のシェアを占め、スペシャルティおよび新興ラインは2031年までに6.54%のCAGRで拡大すると予測されています。
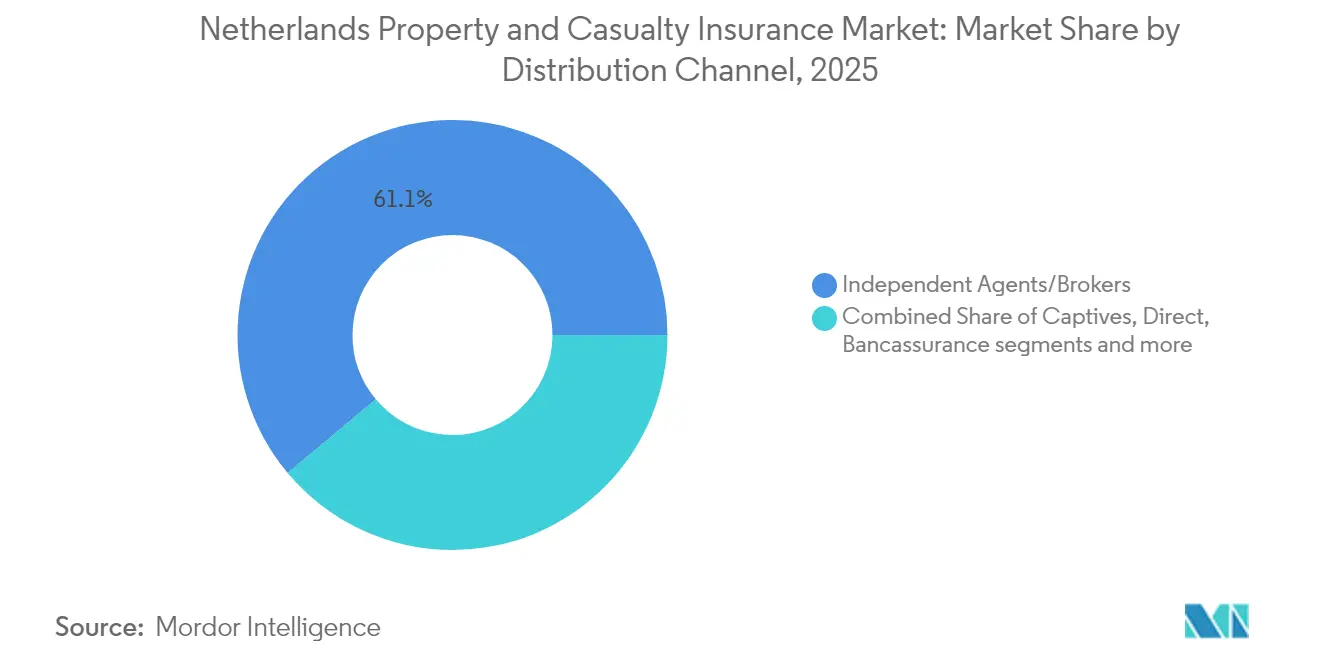
- 販売チャネル別では、独立代理店およびブローカーが2025年に61.10%のシェアを保持し、組み込み型およびパートナープラットフォームが2031年までに最速の5.73%のCAGRを記録しています。
- 地域別では、ランドスタッド・ハブが2025年の保険料収入の52.78%を占め、北部オランダは再生可能エネルギーおよびアグリテック開発に支えられ、最高の5.71%のCAGRを記録しています。
- エンドユーザー別では、個人消費者が2025年の正味保険料の52.64%を占め、一方で大企業はより複雑なコンプライアンスおよびサイバーエクスポージャーにより6.59%のCAGRで成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
オランダ損害保険市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| デジタル引受けへの移行と自動化クレーム処理 | +1.2% | ランドスタッド、ユトレヒトが先行 | 中期(2~4年) |
| リース車両フリートの急速な成長 | +0.8% | 全国、ランドスタッドビジネス回廊 | 短期(2年以内) |
| サステナビリティリスク開示が「グリーン」損害保険製品を促進 | +0.7% | EU全域、オランダが早期採用者 | 長期(4年以上) |
| スマートホームおよびテレマティクスデータによる損害率の低下 | +0.9% | 全国の都市世帯および接続フリート | 中期(2~4年) |
| EU越境電子IDによる即時オンボーディングの実現 | +0.4% | 欧州連合全域のデジタルハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デジタル引受けへの移行と自動化クレーム処理
保険会社はAI主導のリスク選択とロボティクスによるクレーム処理を加速させており、運営費用を15~20%削減しながら満足度指標を向上させています。ASR Nederlandは、ロボティックプロセスオートメーションとインテリジェントドキュメントキャプチャを融合したハイパーオートメーションを導入した後、平均財産損害決済サイクルを40%短縮しました。2025年1月に施行されたDORAは、ベースラインのICTリスク管理を確立しており、逆説的にも、コンプライアンスのエンドポイントが明確になったことでデジタル導入を加速させています[1]。Achmeaは、2024年の保険料11%増の一部を、ブローカー経由のフローと比較してオンボーディングコストを30%削減するデジタルダイレクトチャネルに帰因しています。これらの効率化により、新製品の発売に向けた資本が解放され、オランダ損害保険市場が技術導入の大陸的ベンチマークとしての地位をさらに強化しています。
リース車両フリートの急速な成長
拡大する法人リースセクターは、商業用自動車内に23億米ドルのサブプールを形成し、所有権、注意義務、および電動化リスクに対応する包括的な補償への需要を高めています[2]。先進運転支援システムを搭載した車両は、従来型モデルと比較して第三者クレームが25%多く、包括的クレームが44%多く発生し、リースフリートの料率算定アルゴリズムを複雑にしています。EUの2024年安全義務化により先進運転支援システムの普及が拡大し、保険数理表が再調整される前にクレーム頻度が上昇しています。フリートテレマティクスを活用した使用量ベースのポリシーは、低リスクドライバーの保険料をすでに10~15%削減していますが、DORA下でコンプライアントなデータインフラを構築するには相当な初期費用が必要です。行動分析を習得した保険会社は、物流、コンサルティング、ギグエコノミープラットフォーム全体でリースポートフォリオが拡大するにつれて、競合他社を凌駕する立場にあります。
サステナビリティリスク開示が「グリーン」損害保険製品を促進
CSRDは、2024年以降、引受けおよび資産配分ルーティンに気候指標を組み込むことをプレーヤーに義務付け、洪水、山火事、および移行リスク補償への需要を強化しています[3]。公式は、気候モデルが現在、財産価格決定の35%に情報を提供し、低地沿岸地帯へのエクスポージャーを示していると指摘しています。2025年までに運用開始が見込まれるオランダの洪水保険プールは、1953年以降の除外原則を覆し、年間8億4,000万米ドルの保険料ラインを解放する可能性があります。ABN AMROは、適応コストが住宅価値を上回る900の地区を特定しており、パラメトリック洪水またはエネルギー効率製品の肥沃な土壌を示しています。先行者利益を得た保険会社は、気候に沿った補償を求める住宅所有者、自治体、および再生可能資産運営者との長期的な関係を確保できます。
スマートホームおよびテレマティクスデータによる損害率の低下
モノのインターネットセンサーが漏水、煙、または侵入イベントを検知し、住宅財産クレームを最大25%抑制します。6万台のオランダ貨物バンに展開されたテレマティクスにより、運送業者はキロメートル単位で価格設定し、安全なブレーキ行動を報酬として与え、衝突損失を12%抑制します。組み込み型保険パイロットは、スマートデバイスを自動保険料再計算に結び付け、規模が実現した際に30~40%の管理コスト削減を約束します。それにもかかわらず、DORAは堅牢なサードパーティサイバーセキュリティ監査を規定しており、効率化の恩恵が成熟する前にコストが増加します。ベンダー認証を迅速に進める保険会社は、顧客生涯価値を高めながら、コンバインドレシオの早期削減を実現できます。
制約の影響分析*
| 制約 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 保険会社に対するサイバー攻撃損失の増大 | –0.6% | 全国の金融セクターハブ | 短期(2年以内) |
| 長期にわたる低金利環境 | –0.4% | EU全域のポートフォリオ課題 | 中期(2~4年) |
| 激しい対流性嵐および内水氾濫の頻度 | –0.5% | 沿岸およびポルダー地域 | 長期(4年以上) |
| 商業損害保険料を吸収する企業キャプティブの拡大 | –0.3% | 大企業リスクプログラム | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
保険会社に対するサイバー攻撃損失の増大
ENISAはランサムウェアおよびDDoS攻撃を最重要脅威として位置付け、アリアンツリスクバロメーターは2025年のサイバーリスクをトップのグローバルビジネスリスクとして挙げています。De Nederlandsche Bankは、地政学的緊張がオランダの金融インフラを標的とした国家支援の侵入を増幅させると警告しています。義務的なDORA開示は、セクター全体のコンプライアンス支出を5,250万~1億500万米ドル増加させますが、ベンダーリスク監視を強化するはずです。インシデント頻度の上昇は、企業バイヤーがより大きなサイバー限度を要求する中で損害率のボラティリティを高め、引受マージンを圧迫します。職務分離プロトコルを強化し、脅威インテリジェンスパートナーシップに投資するプレーヤーは、高マージンの中小企業向けサイバーポリシーへの意欲を維持しながら、バランスシートを守ることができます。
長期にわたる低金利環境
ECBの段階的な利上げにもかかわらず、再投資利回りは平均保証水準を大幅に下回り、投資スプレッドひいては支払余力バッファーを制限しています。ソルベンシーIIの長期保証措置が打撃を和らげていますが、オランダの比率はEU平均を下回り、配当の柔軟性と自社株買いオプションを制約しています。そのため保険会社はプライベートクレジットおよびインフラ債務に傾斜し、リターンを高める一方で流動性リスクも増大させています。小規模な相互会社は、規模に応じた非流動資産の調達に苦労し、償還が増加するにつれて再投資圧力の高まりに直面しています。このシナリオは拡大能力を抑制し、金利正常化の年においてオランダ損害保険市場の成長軌道を緩やかにする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険種目別:個人向けの優位性にもかかわらず法人向けラインが加速
個人向けラインは2025年の保険料の51.12%を占め、強制自動車保険と810万戸の住宅全体に広がる住宅所有者向けポリシーに支えられています。それにもかかわらず、法人向けラインはより強いCAGR 5.61%を示しており、規制が厳格化する中での専門的なリスク移転に対する幅広い企業の需要を示しています。テレマティクス主導の個人用自動車引受けは、センサー搭載車が衝突の深刻度を高め、修理費用と保険料インフレを最大20%押し上げるため、マージン圧力に直面しています。サステナビリティ報告が企業に環境負債の保険加入を義務付けるため、法人向けセグメントのオランダ損害保険市場規模は個人向け保険よりも速く拡大すると予測されています。住宅所有者向けポートフォリオは、2024年の透明な無事故割引制度の恩恵を受けており、自動クレーム履歴フィードにより手作業を削減しながら継続率を12%向上させています。CSRDの要件が企業に移行リスクおよび物理的気候リスクのヘッジを義務付けるため、法人向け財産および賠償責任クラスは複数年にわたる成長を維持しています。
個人賠償責任やアンブレラを含む第二層の個人向けクラスは、オランダの世帯がソーシャルメディアの名誉毀損訴訟や訴訟費用の増加に備えるため、年間3~4%の緩やかな成長を遂げています。パンデミック中に抑制されていた旅行およびキャンピングカー保険は、国内レジャー旅行と越境欧州観光の回復に伴い6%超で反発しています。オランダ損害保険市場では現在、電動フリート向けに電池損害、充電インフラの中断、および残存価値の減価を包括する製品を設計する商業用自動車プレーヤーが見られます。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
補償タイプ別:財産保険の強みとスペシャルティの革新
財産保険は、アムステルダム、ロッテルダム、デン・ハーグに集中する高い資産評価により、2025年の総保険料の53.92%を占めました。損害賠償責任は約30%を維持し、サイバー、気候パラメトリック、および専門賠償責任ラインがCAGR 6.54%でスペシャルティ成長を牽引し、全カテゴリー中最速となっています。木製杭の上に建てられた42万5,000戸の住宅に影響を与える構造基礎損害は、スペシャルティプレーヤーが慎重に価格設定する147億~241億5,000万米ドルの潜在的クレームエクスポージャーをもたらします。パラメトリック降雨および地盤沈下トリガーが受け入れられるにつれて、スペシャルティ補償のオランダ損害保険市場規模は中一桁のペースで上昇すると予測されています。財産価格設定は現在KNMI'23降水シナリオを考慮しており、2026年までに沿岸郵便番号の保険料が10~25%上昇しています。損害賠償責任ラインは、GDPR違反罰金、越境電子商取引賠償責任、およびコンサルタントの過誤脱漏プログラムからの需要を享受し、手数料ベースのリスクエンジニアリング収益を強化しています。
温室園芸、風力タービンのダウンタイム、および太陽光パネルの雹被害に合わせたパラメトリック補償は、高解像度気象データを活用する意欲のある引受業者にとって差別化要因として浮上しています。賠償責任プレーヤーは、企業被保険者が炭素削減マイルストーンを達成した場合のESG連動保険料割引を検討しており、リスク移転をサステナビリティ成果に結び付ける製品革新を示しています。財産ラインのオランダ損害保険市場シェアのリーダーシップは、スペシャルティおよびサイバーラインが増分成長を獲得するにつれて、緩やかに縮小すると予想されています。
販売チャネル別:デジタルトランスフォーメーションが従来の優位性を再形成
独立代理店およびブローカーは、複雑な中小企業および中堅市場のエクスポージャーが依然としてコンサルティング的なアドバイスを必要とするため、2025年の保険料の61.10%を維持しました。しかし、組み込み型およびパートナープラットフォームは5.73%のCAGRを示しており、これはeコマースのチェックアウトやモビリティ・アズ・ア・サービスアプリに補償を組み込む保険会社のAPI投資を反映しています。ダイレクト・トゥ・コンシューマーポータルは、即時見積もりとセルフサービスによる保険契約変更で若い世代を引き付け、代理店から商品化された自動車および家財保険ビジネスを奪っています。バンカシュアランスチャネルは、CRR3が保険参加リスクウェイトを引き下げたことで拡大し、ABN AMRO、ING、ラボバンクが家庭向けおよびサイバー保護のクロスセルを促進しています。デジタル専用チャネルを通じて流通するオランダ損害保険市場規模は、オンボーディングの摩擦が縮小するにつれ、2026年から2031年の間に倍増すると予測されています。
MGAおよびホールセラーは、キャパシティの集約と専門的なノウウが個々の保険会社の専門性を上回るため、船舶船体、航空賠償責任、および再生可能エネルギープロジェクト建設において引き続き重要な役割を果たしています。キャプティブおよび専属代理店ネットワークは来客数が減少していますが、オーダーメイドの包括的限度額、ヨット保険、美術品保険を必要とする富裕層世帯に引き続きサービスを提供しています。電子IDオンボーディングの規制上の承認により、書類手続きがさらに削減され、デジタル仲介業者が持続的な保険料獲得に向けて有利な立場に置かれます。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:企業の複雑性が保険料成長を牽引
個人は2025年の全体保険料の52.64%を占めましたが、複雑なコンプライアンスおよびサイバーリスクにより6.59%のCAGRを記録した法人セグメントよりも成長は緩やかでした。マイクロ中小企業は、引受費用を削減し競争力のある価格設定を支援するパッケージ型デジタル保険の恩恵を受けており、一方で中堅企業は輸送、製造物賠償責任、および海外専門職賠償責任をカバーする多国籍プログラムを必要としています。大企業はオーダーメイドの気候リスク、サイバー賠償責任、およびサプライチェーン中断レイヤーを発注し、オランダ損害保険市場の成長を促進しています。利用量ベースの補償は、テレマティクス追跡に同意して個別化された料率を得る個人自動車保険契約者を引き付け、テクノロジーに精通したドライバーの継続率を高めています。富裕層世帯は、ソーシャルメディアの紛争や評判損害の拡大に伴い、超過賠償責任保護をますます求めるようになっています。
公共部門の購買者はデータプライバシー賠償責任と社会住宅の炭素改修に取り組んでおり、リスクエンジニアリングの指導と柔軟な限度額を求めています。公共交通機関の混乱や洪水水位に連動したパラメトリック支払いは、キャッシュフローの確実性を重視する自治体予算に訴求しています。現在の成長格差が続けば、法人購買者のオランダ損害保険市場シェアは2030年以降に50%を超える可能性があります。
地理的分析
ランドスタッド都市圏は、人口密度の高さ、高い資産価値、および多国籍企業本社の集中により、2025年の保険料の52.78%を占めました。商業需要は、高度な財産巨大災害レイヤーとグローバル賠償責任補償を必要とする金融、テクノロジー、物流クラスターの存在によって牽引されています。420,000米ドルから630,000米ドルの住宅価格は相当な住宅所有者の保険金額に換算され、進行中の都市再開発プロジェクトが建設工事保険の需要を高めています。海面上昇と地盤沈下に起因する気候エクスポージャーは、デルタワークスの潮位計測値によってトリガーされるパラメトリック高潮保護保険を含む適応型補償のイノベーションを促進しています。
北部オランダは、ワッデン諸島沖の風力発電クラスターとフローニンゲンの水素製造パイロットが海洋、エンジニアリング、および事業中断需要を刺激するため、最速の5.71%のCAGRを記録しています。精密農業の普及により機器および収量補償が必要となり、ダイレクトライターがコンバインハーベスターやセンサー搭載トラクターにスマートフォンベースの見積もりを提供するよう促しています。人口密度の低さと競争力のあるデジタル価格が価格に敏な世帯を引き付け、フリースラントおよびドレンテにおける個人向け保険の普及を支えています。
東部オランダは、ドイツへの製造業輸出の拡大に伴い安定した成長を遂げています。国境を越えた貿易により、企業はオランダとドイツ両国の賠償責任基準に準拠した貨物および輸送保険を確保することを余儀なくされています。旧来の重工業地帯には依然として環境汚染リスクが残っており、専門プレイヤーが汚染浄化保険を引き受けるよう促しています。オーファーアイセルおよびヘルデルラントの成長するアグロテックハブは、接続された農業機械サプライヤー向けのサイバーおよび製品リコール特約を必要としています。エインドホーフェンのハイテクコリドーを中心とする南部オランダは、半導体サプライチェーン保険およびR&D財産保護に牽引された安定した成長を記録しています。
競合環境
市場集中度
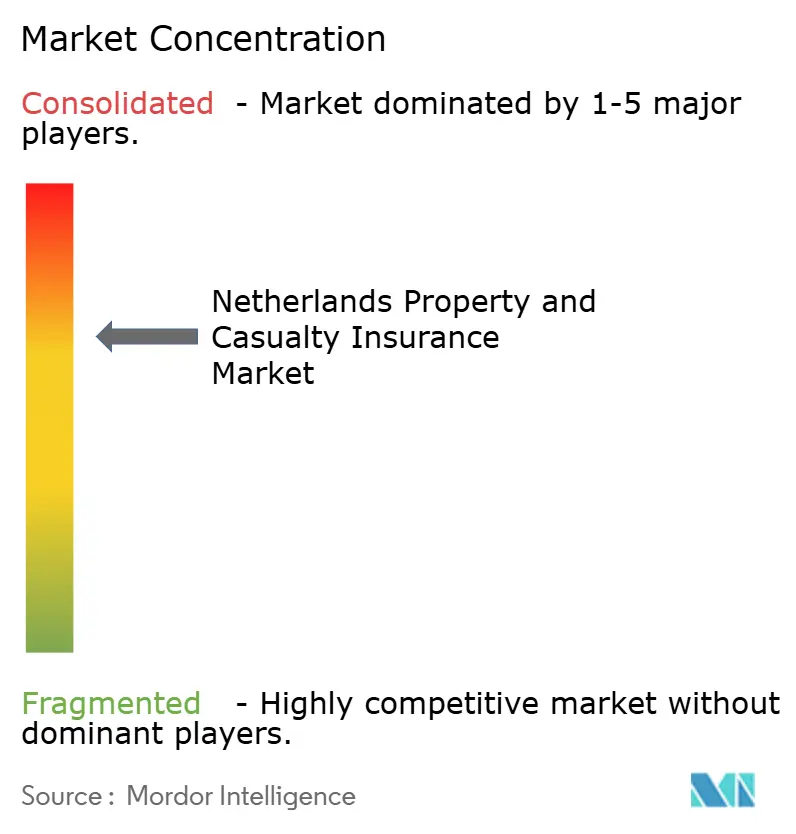
上位5社の保険会社が2024年の元受保険料のほぼ3分の2を占めました。ASRによる2024年のAegon Nederlandの買収は、個人向けおよび法人向けの浸透率を高め、92~94%のコンバインドレシオ効率目標を引き上げます。Brown & BrownによるQuintes Holding買収は、18のオランダオフィス全体で独立ブローカーの規模を拡大する国際的なコンソリデーターを導入します。デジタル投資が市場リーダーを差別化しており、KPMGはAI対応プレーヤーがコスト比率を15~20%削減し、遅れた採用者と比較して価格競争力を高めることを発見しています。
製品革新は、中小企業向けサイバー補償、パラメトリック気候ソリューション、および保険料をサステナビリティマイルストーンに合わせるESG連動ポリシー文言に集中しています。ユーラプコアライアンスにより、Achmeaと欧州パートナーがブロックチェーンベースのクレームプラットフォームと組み込み型保険APIを共同開発できます。ソルベンシーII資本およびDORA ICTリスク監査を含む規制上のハードルは、強力な再保険バックアップのないスタートアップを阻害し、既存企業を効果的に保護しています。Chubb、Zurich、HDIなどのニッチスペシャリストは、船舶船体、美術品、およびライフサイエンス賠償責任において収益性の高いポジションを確保しています。オランダ損害保険市場は、即時のバランスシートエクスポージャーなしに引受専門知識を提供するMGAパートナーシップを通じて、引き続き海外参入者を引き付けています。
オランダ損害保険業界のリーダー企業
-
Achmea Schadeverzekeringen N.V
-
Nationale-Nederlanden Schadeverzekering Maatschappij N.V.
-
ASR Schadeverzekering N.V.
-
N.V. Univé Schade
-
Allianz Nederland Schadeverzekering NV
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年1月:デジタル運用レジリエンス法が施行され、ICTベンダー契約の年次報告が義務付けられ、セクター全体のコンプライアンスコストが5,000万~1億ユーロ(5,250万~1億500万米ドル)増加し、サイバーレジリエンス基準が引き上げられました。
- 2024年11月:Brown & BrownがQuintes Holding B.V.の買収を完了し、欧州での事業規模に700名のスタッフと20万人のクライアントを追加しました。
- 2024年6月:オランダの洪水保険プールが規制当局の支持を得て、財産プレーヤーに年間8億ユーロ(8億4,000万米ドル)の保険料ストリームを解放しました。
- 2024年4月:Ecclesia NetherlandsがBS&F Holdingの過半数株式を取得し、低所得世帯サービス向けITプラットフォームを通じて公共部門の専門性を強化しました。
研究方法のフレームワークとレポートの範囲
市場の定義と主要な適用範囲
本調査では、オランダの損害保険(P&C)市場を、資産損害、自動車、財産、海洋、賠償責任、スペシャルティ、および関連する第三者傷害エクスポージャーをカバーするライセンス保険会社が生成するすべての元受正味保険料と定義しています。代理店、ブローカー、バンカシュアランス、ダイレクトオンライン、組み込みアフィニティ、およびMGAを通じて販売された商品が対象となり、保険料は引き受けられた年度に計上されます。
適用範囲の除外:法定基本健康保険および生命保険商品は本分析の対象外であり、受再保険契約も同様に除外されます。
セグメンテーション概要
- 保険種目別(金額)
- 個人向けライン
- 個人用乗用車自動車
- 住宅所有者
- 個人賠償責任・アンブレラ
- その他個人向け
- 法人向けライン
- 商業用財産
- 商業用自動車
- 一般賠償責任
- 労働者災害補償
- スペシャルティライン
- サイバー
- 海洋・航空
- 専門賠償責任
- 建設・エンジニアリング
- 役員・取締役賠償責任
- 個人向けライン
- 補償タイプ別(金額)
- 財産
- 損害賠償責任
- スペシャルティおよび新興
- 販売チャネル別(金額)
- 独立代理店・ブローカー
- キャプティブ・専属代理店
- ダイレクトレスポンスおよびオンライン
- バンカシュアランスおよびアフィニティ
- 保険引受代理店(MGA)・ホールセーラー
- 組み込み型・パートナープラットフォーム
- エンドユーザー別(金額)
- 個人
- マイクロ・中小企業
- 中堅企業
- 大企業
- 公共部門・非営利団体
- 地域別
- ランドスタッド
- 北部オランダ
- 東部オランダ
詳細な調査方法とデータ検証
一次調査
当チームは、ランドスタッド、エインドホーフェン、フローニンゲン全域の引受担当者、小売代理店、フリートマネージャー、およびインシュアテックプラットフォームリーダーにインタビューを実施しました。これらの対話により、成長の牽引要因が検証され、組み込み型保険の普及が明確化され、デスクリサーチで残ったギャップを埋める現実的な平均保険料ベンチマークが提供されました。
デスクリサーチ
オランダ国立銀行のソルベンシー統計、オランダ統計局の世帯および自動車フリート数、オランダ保険業協会の年次保険料速報、ユーロスタットの経済時系列、およびEUソルベンシーIIの定量的報告テンプレートなど、第一級の公的情報源から基礎データを抽出しました。企業の財務報告書、10-K、投資家向け資料、および信頼性の高いビジネス報道が、ライン別の洞察を強化し、料率硬化、損害率、およびチャネルシフトのシグナルを捉えました。Mordorのアナリストは、これらを有料データセット、保険会社財務向けのD&Bフーバーズ、取引追跡向けのダウ・ジョーンズ・ファクティバ、および新興サイバーリスク特許活動向けのクエステルで補完し、成長ポケットをベンチマークしました。このデスクレビューにより初期の保険料ベースラインが構築されましたが、上記のリストは例示的なものであり、網羅的なものではありません。
市場規模の定と予測
規制当局データを基準とした2024年の国内保険料のライン別トップダウン再構築は、選択的なボトムアップの保険会社積み上げおよびサンプリングされた平均保険料×保険契約数の計算によってクロスチェックされています。車両登録台数、住宅着工件数、中小企業設立数、暴風雨損害頻度、およびサイバーインシデント発生率などの主要変数が需要を予測する多変量回帰に投入され、シナリオ分析がマクロショックに対して調整を行います。ボトムアップの推計がトップダウンの合計から大きく乖離する場合は、前提条件が精緻化されます。
データ検証と更新サイクル
アウトプットは分散チェック、ピアレビュー、および異常フラグを通じて検証され、一貫性のない比率はインタビュー対象者へのコールバックを引き起こします。モデルは毎年更新され、大規模損害事故、規制変更、またはM&Aがベースラインを大幅に変動させる場合は中間改訂が行われます。最終的なアナリストによる確認により、クライアントはリリース前に最新の見解を受け取ることができます。
MordorのオランダP&C保険ベースラインが信頼性を持つ理由
公表されているオランダのP&C数値はしばしば異なります。これは、企業が異なる適用範囲、価格基準、または更新頻度を選択するためです。当社はそれらのギャップを事前に認識しています。
主なギャップの要因には、組み込み型保険料の算入、スペシャルティラインの取り扱い、通貨換算のタイミング、および巨大災害の経験が損害率予測をリセットするペースが含まれます。Mordorの厳格な適用範囲、年次更新、およびデュアルトラック検証により、意思決定者にとって信頼性の高い推計が維持されます。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主なギャップの要因 |
|---|---|---|
| 77.49 ビリオン 米ドル(2025年) | Mordor Intelligence | |
| 72.67 ビリオン 米ドル(2024年) | 地域コンサルタントA | 組み込み型プラットフォームを除外し、単一シナリオのインフレ上昇を適用 |
| 20.4 ビリオン 米ドル(2024年) | 業界誌B | 大手保険会社のソルベンシーII SFCR データのみを使用し、スペシャルティ補償を除外 |
| 11.07 ビリオン 米ドル(2024年) | グローバルコンサルタントA | 法人向け保険に焦点を当て、個人自動車および住宅保険を除外 |
要約すると、適用範囲の相違とショートカットの前提条件がばらつきを説明しています。Mordorの混合証拠アプローチと年次再調整により、ユーザーは明確な変数と再現可能なステップに遡ることができる、バランスの取れた透明性の高いベースラインを得ることができます。
レポートで回答された主要な質問
オランダ損害保険市場の現在の規模はどのくらいですか?
市場は2026年に810億7,000万米ドルに達し、2031年までに1,064億8,000万米ドルに上昇すると予測されており、CAGR 5.44%を反映しています。
オランダ損害保険市場内で最も速く拡大しているセグメントはどれですか?
スペシャルティおよび新興ライン、特にサイバーおよび気候リスク製品が、2031年までCAGR 6.54%で成長しています。
オランダの損害保険流通において独立ブローカーはどの程度支配的ですか?
独立代理店およびブローカーが2025年の保険料の61.10%を保持していますが、組み込み型保険プラットフォームが5.73%のCAGRで勢力を拡大しています。
DORAはオランダの保険会社にどのような影響を与えますか?
2025年1月に施行されたデジタル運用レジリエンス法は、保険会社に厳格なICTリスク監視とサードパーティベンダー報告を義務付け、コンプライアンスコストを増加させますが、サイバーレジリエンスを強化します。