
ロボット廃棄物選別システム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
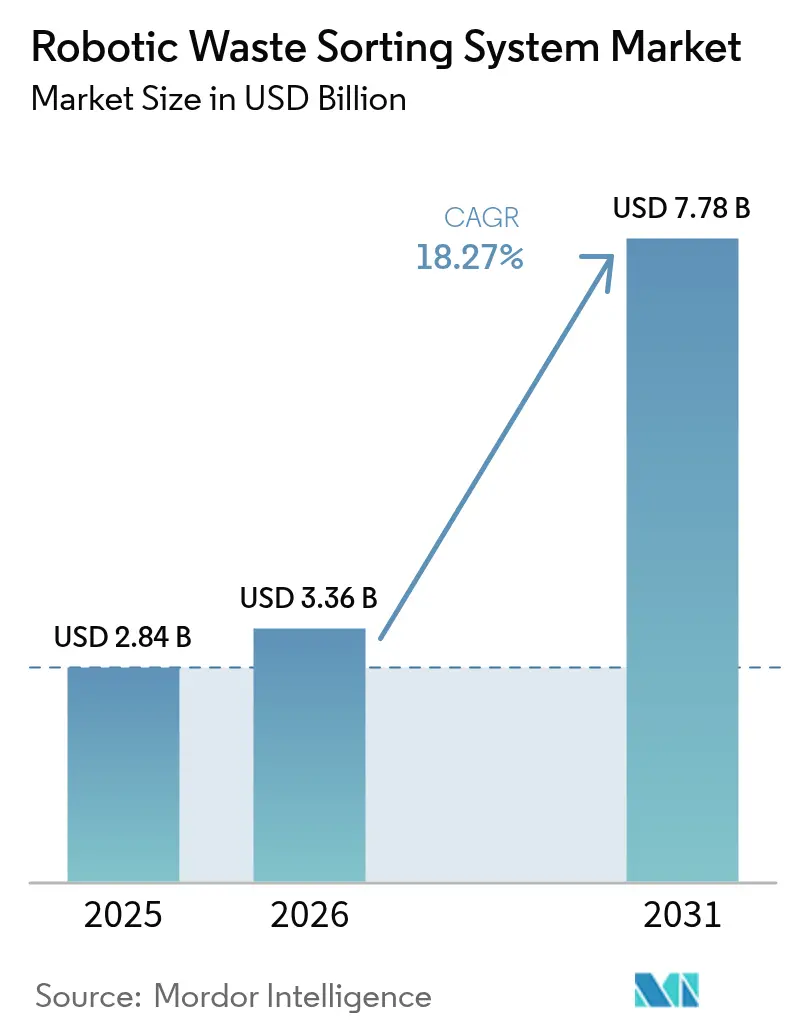
| 市場規模 (2026) | 3.36 十億米ドル |
| 市場規模 (2031) | 7.78 十億米ドル |
| Growth Rate (2026 - 2031) | 18.27 % |
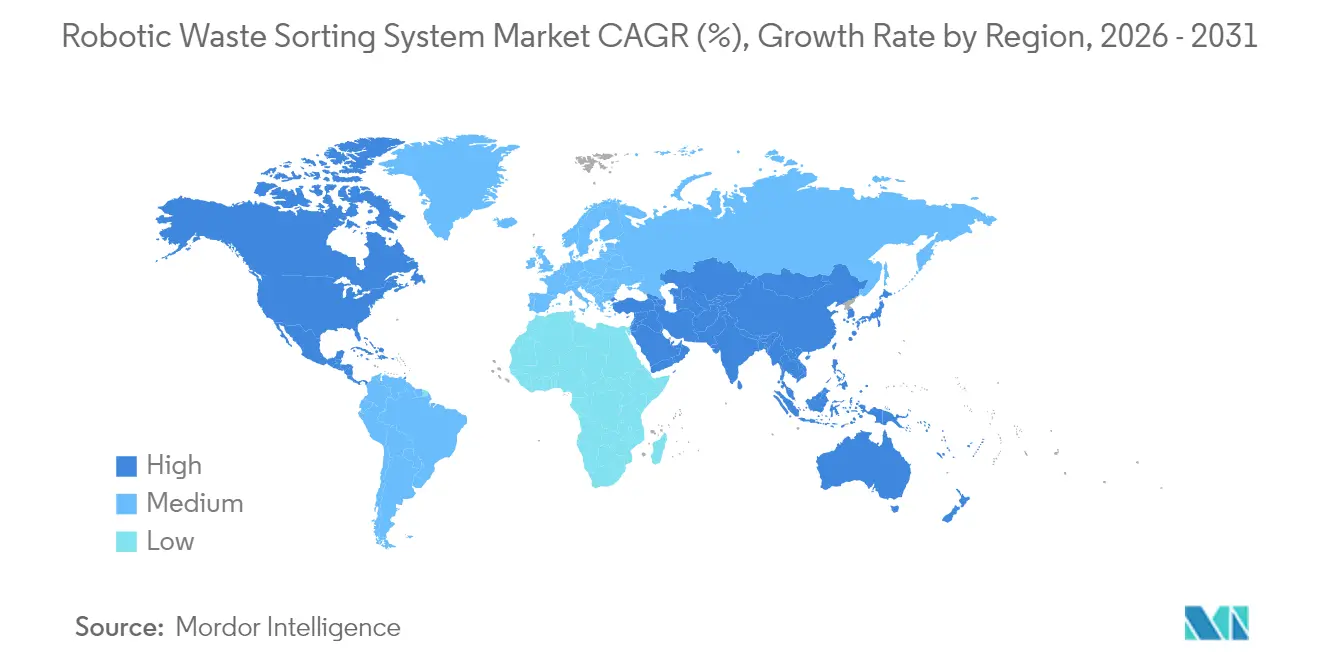
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
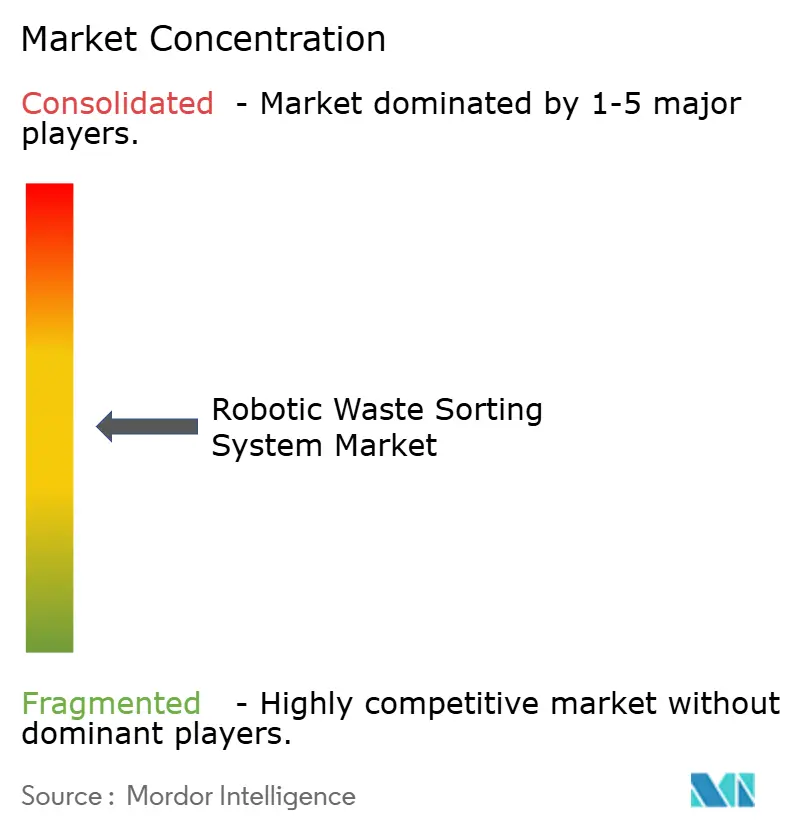
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるロボット廃棄物選別システム市場分析
ロボット廃棄物選別システムの市場規模は、2025年の28億4,000万USDから2026年には33億6,000万USDへと成長し、2026年から2031年にかけて18.27%のCAGRで2031年までに77億8,000万USDに達すると予測されています。ロボット廃棄物選別システム市場における成長の勢いは、埋立地転換規制の強化、生産者責任義務、および人工知能ハードウェアへの持続的な投資によって牽引されています。[1]欧州議会、「包装および包装廃棄物」、europarl.europa.eu自動選別は、資源回収施設(MRF)における労働力不足と、低品質輸入品に対する中国の規制への戦略的対応策となっており、いずれも高純度リサイクル品の価値を高めています。マルチセンサーフュージョンの急速な改善により、ロボットは500種類以上の廃棄物カテゴリーを99%の精度で認識できるようになり、回収率を向上させ、残渣処分費用を低減しています。サービスベースのリースが普及しつつあり、資本制約を緩和する一方、相互接続されたフリートが産業制御システムへの脅威にさらされることから、サイバーセキュリティへの支出も増加しています。その結果、ロボット廃棄物選別システム市場は、先進国経済全体においてパイロットプロジェクトからコアインフラ投資戦略へと移行し続けています。
主要レポートのポイント
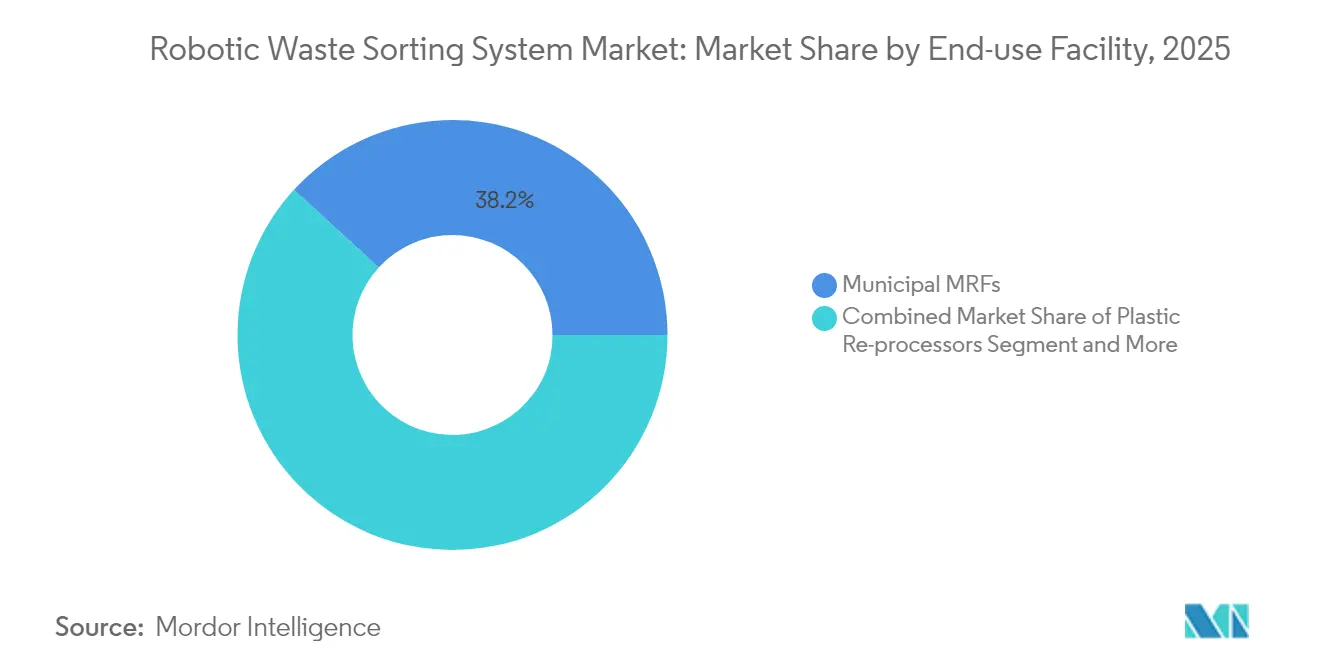
- 最終用途施設別では、自治体MRFが2025年のロボット廃棄物選別システム市場シェアの38.20%を占めてトップとなり、プラスチック再処理業者は2031年にかけて20.35%のCAGRで拡大すると予測されています。
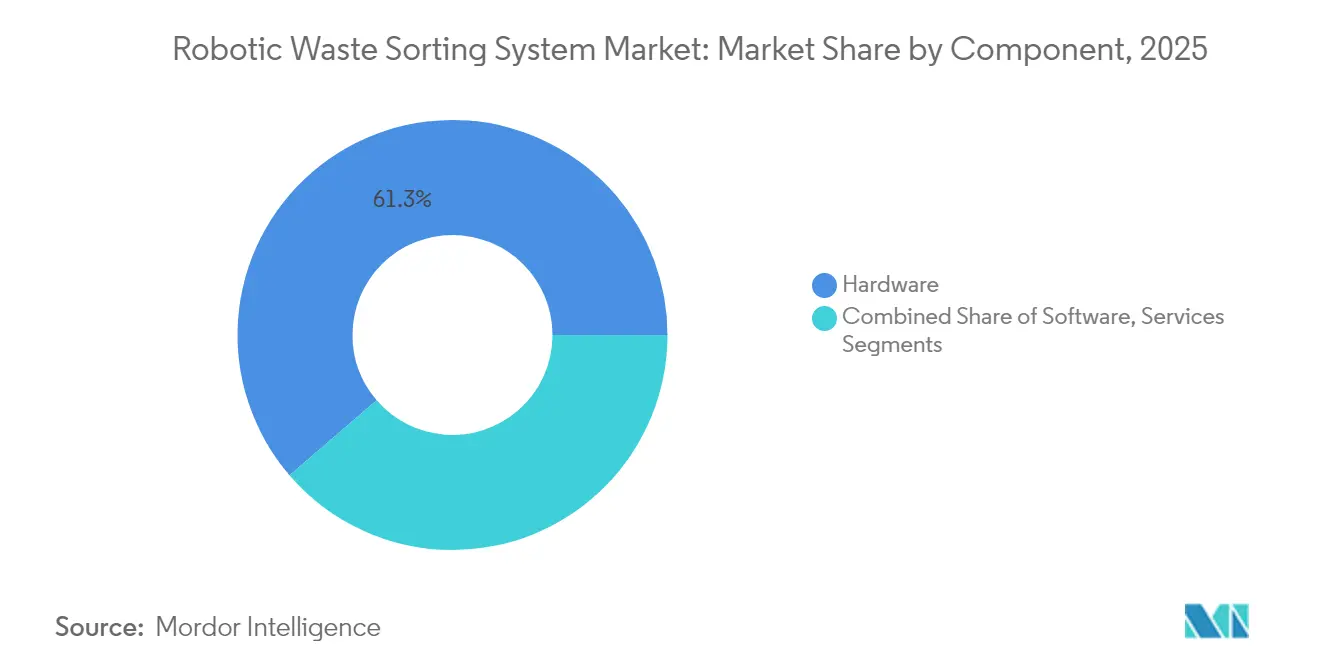
- コンポーネント別では、ハードウェアが2025年のロボット廃棄物選別システム市場規模の61.30%を占め、AI機能の拡大に伴いソフトウェアは20.18%のCAGRで成長しています。
- 選別技術別では、NIR/ハイパースペクトル光学システムが2025年のロボット廃棄物選別システム市場規模の43.40%のシェアを保持し、AIビジョン専用ソリューションは2031年にかけて19.47%のCAGRが見込まれています。
- 地域別では、北米が2025年の世界収益の32.70%を占めましたが、アジア太平洋地域が2031年にかけて18.15%のCAGRで最も急成長している地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 埋立地転換規制および拡大生産者責任規制の強化 | +4.2% | EU、アジア太平洋 | 中期(2~4年) |
| 低品質廃棄物輸入禁止 | +3.8% | グローバル、東南アジアへの波及 | 短期(2年以内) |
| 労働力不足とMRF運営コストの上昇 | +3.1% | 北米、EU | 短期(2年以内) |
| リサイクル含有量包装義務の急増 | +2.9% | EU、グローバルブランド | 中期(2~4年) |
| AIを活用したクローズドループデータへの需要 | +2.2% | 北米、APACテクノロジーハブ | 長期(4年以上) |
| OEMサービスベースのリースモデル | +1.8% | 先進国市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
埋立地転換規制および拡大生産者責任規制の強化
拡大生産者責任規制は、コスト負担を自治体からブランドオーナーへと移転させており、EUの2024年包装措置はすべての包装材をリサイクル可能とし、2030年および2040年までに特定のリサイクル含有量閾値を達成することを義務付け、自動化の採用を加速させています。[2]OECD、「拡大生産者責任と経済的手段」、oecd.org自治体および生産者は、より高い素材純度を確保し、拡大生産者責任ペナルティを回避するためにロボットを導入しています。OECDは、変動する拡大生産者責任手数料がリサイクル可能な製品を設計する企業に報酬を与えることを指摘しており、これが精密選別への需要をさらに高めています。ロボットシステムを導入した施設では、稼働開始から12か月以内に回収率が20パーセントポイント向上したと報告されています。こうした成果が、新たな地域的義務がEUモデルを踏襲する中でロボット廃棄物選別システム市場を強化しています。
中国等による低品質廃棄物輸入禁止
中国の国家の剣政策は0.5%未満の汚染率を要求しており、西側諸国のMRFは輸出収益を回復するために設備をアップグレードせざるを得なくなっています。ロボットは新たな品質基準を満たすために必要な精度を提供しており、大量処理工場では回収期間が24か月未満に短縮されています。マレーシア、タイ、ベトナムにおける同様の禁止措置がこの促進要因を増幅させています。その結果、ロボット廃棄物選別システム市場は国内設備投資へと再編され、北米の事業者は2018年以降に失われたコモディティマージンを回復するために混合プラスチックラインにAI選別機を追加しています。
労働力不足とMRF運営コストの上昇
100%を超える離職率により、管理者は最も危険な作業の自動化を進めました。人間の選別員は1分間に平均40回のピッキングを行うのに対し、ロボットは99%の稼働率で80回のピッキングを達成し、スループットを倍増させ、残業コストを削減しています。意思決定者は自動化と運営コスト削減の直接的な関連性を認識しており、これが新規設備への資本予算を支え、ロボット廃棄物選別システム市場の拡大を後押ししています。
リサイクル含有量包装義務の急増
消費財グループは2030年までに25~50%のリサイクルプラスチックを使用することを誓約しており、食品グレードのペレットに対するプレミアムが生まれています。ハイパースペクトルセンサーを搭載したロボットは99%の精度でポリマー種類を検出し、施設がこれらのプレミアムストリームをより高いマージンで供給することを可能にしています。その結果、プラスチック再処理業者は自動化ラインに対する最も高い先行受注残を記録しており、ロボット廃棄物選別システム市場における二桁成長を持続させています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設備投資と回収期間の不確実性 | -2.8% | 新興市場 | 短期(2年以内) |
| IIoTロボットのサイバーセキュリティリスク | -1.9% | グローバル重要インフラ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い設備投資と回収期間の不確実性
完全なロボットラインのコストは200万~500万USDであり、10万トンのMRFの8~12か月分の収益に相当します。コモディティ価格の変動が回収期間を延長し、新興市場への投資を遅らせています。リースおよびサービスとしてのロボティクス(RaaS)は、支出を設備投資から運営費へと移行させることでこの抑制要因を緩和していますが、ドル建てリースへのアクセスは先進国以外では依然として限られています。そのため、ロボット廃棄物選別システム産業は、資本アクセスプロファイルが異なる地域間で不均一に進展しています。
IIoTロボットのサイバーセキュリティリスク
クラウド接続されたロボットは、重要な廃棄物インフラに対する攻撃対象領域を拡大させています。最近の研究では、ユーザーフレンドリーなエンドポイント保護のギャップが指摘されており、事業者はISA/IEC 62443規格と多層ネットワークセグメンテーションの統合を進めています。[3]EURASIP情報セキュリティジャーナル、「サイバーフィジカルロボットのセキュリティ確保」サイバー強化のための予算配分は現在、総所有コストモデルの一部を構成しており、ライフサイクルコストに3~5パーセントポイントを追加し、ロボット廃棄物選別システム市場における展開速度を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
最終用途施設別:
自治体MRFが需要の基盤を形成自治体MRFは2025年のロボット廃棄物選別システム市場の38.20%を管理しており、最大の導入実績と最も高い混合廃棄物量を反映しています。これらの工場が1%未満の汚染閾値を目標とする中、管理者は純度を高め埋立地課税を削減するために残渣ラインにAIロボットを設置しています。自治体MRFのロボット廃棄物選別システム市場規模は、米国の州レベルの資金調達プログラムおよびカナダの州補助金に支えられ、2031年にかけて安定した14.62%のCAGRで成長すると予測されています。
プラスチック再処理業者は絶対規模では小さいものの、20.35%のCAGRで加速しています。このセグメントは、クローズドループ戦略を追求する消費財ブランドからの需要を取り込んでいます。ロボットはポリマー分離に特化しており、混合梱包品と比較して最大30%の価格プレミアムを持つ色分けされたPETおよびHDPEを抽出しています。その結果、プラスチック再処理業者は2031年までにロボット廃棄物選別システム市場シェアの23.10%を占めると予測され、自治体MRFとの差を縮めています。


選別廃棄物種類別:
プラスチックが複雑性において優位プラスチックは2025年の収益の38.60%を占め、引き続き最も急速な普及を示しています。AIシステムは現在、多層フィルムおよび着色PETをほぼ実験室レベルの精度で識別しています。バリューチェーンの観点から、プラスチック梱包品の汚染率が1パーセントポイント低下するごとに転売価格が1トンあたり25USD上昇し、投資ケースを支えています。紙および段ボールは、光学スキャナーがインクや残留物に対応することで安定したカテゴリーを維持しています。金属は渦電流を使用した堅調な回収を享受していますが、ロボットは高品質アルミニウム合金を分離することで付加価値を提供しています。ガラス選別は、スカンジナビアの工場で回収率を70%から85%に引き上げるAIカラー検出モデルによって恩恵を受けています。
プラスチック単独のロボット廃棄物選別システム市場規模は2031年までに30億1,000万USDを超え、世界価値の38.60%に相当すると予測されています。複雑な樹脂を選別するロボットの能力が、このセグメントを持続的な二桁拡大へと位置付けています。
コンポーネント別:
ソフトウェアが価値を創出ハードウェアは2025年の収益の61.30%を依然として占めていますが、ソフトウェアが価値創出のエンジンとなっています。ZenBrainなどの第4世代認識プラットフォームは、新規注文の部品表合計の35%を占めており、2022年の20%から上昇しています。予知保全アルゴリズムは計画外のダウンタイムを40%削減し、継続的な学習がシステム寿命を延ばし、陳腐化リスクを軽減しています。
ロボット廃棄物選別システム市場では、ソフトウェア収益が2031年にかけて20.18%のCAGRで成長し、ハードウェアの拡大を上回っています。RaaS契約を含むサービスは、成果ベースの価格設定への戦略的転換を反映し、2031年までに年間収益11億2,000万USDに達すると予測されています。
選別技術別:
AIビジョンがハイパースペクトルに挑戦NIR/ハイパースペクトル光学プラットフォームは43.40%のシェアを保持しており、ポリマー識別における30年にわたる実績に支えられています。しかし、AIビジョン専用は2031年にかけて19.47%という最高のCAGRで成長しており、化学的特異性よりも柔軟性が重視される場面でシェアを拡大しています。これらのシステムは1フレームあたり200アイテムを処理し、完全な光学装置の半分のコストで既存のコンベヤーに後付けすることができます。
ハイブリッドマルチセンサー構成は建設廃棄物や電子廃棄物向けのプレミアムソリューションとして依然として位置付けられていますが、調達チームは繊維や硬質プラスチックラインに純粋なビジョンシステムをますます導入しており、ロボット廃棄物選別システム市場の民主化を加速させています。
地域分析
北米ロボット廃棄物選別システム市場
北米は2025年の世界収益の32.70%を占め、早期にロボットを導入した企業が労働力の流動に対応しつつ、カリフォルニア州、オレゴン州、コロラド州のリサイクル率義務を達成するためにフリートを拡大しています。Waste Managementだけでも、2024年から2025年初頭にかけてAI対応施設に14億米ドルを投資しました。同地域にはAMP Roboticsのユニットが400台以上設置されており、米国のロボット廃棄物選別システム市場規模は2031年までに23.4億米ドルを超えると予測されています。
アジア太平洋ロボット廃棄物選別システム市場
アジア太平洋地域はCAGR 18.15%で最も成長が速い地域です。中国の国内政策が輸入国からリサイクル国へと転換したことで上海におけるZenRoboticsの建設廃棄物ラインを含む設備増強が急増しました。日本の自治体プラントはAIガラス選別機を導入し、琥珀色および透明カレットの回収率を向上させ、ボトル・トゥ・ボトル目標の達成を支援しています。韓国のATronロボットは99.3%の精度を実証し、ASEAN全域への輸出ポテンシャルを示しています。その結果、ロボット廃棄物選別システム市場におけるアジア太平洋地域のシェアは、2025年の27.40%から2031年には33.20%へと上昇すると予測されています。
欧州ロボット廃棄物選別システム市場
欧州は、設備投資を支援する成熟した拡大生産者責任(EPR)規制の恩恵を受けています。デンマークの自律型建設廃棄物プラントは、再生骨材の純度98%を達成し、サーキュラーエコノミーの新たな基準を打ち立てています。Urbaserのもとでスペイン初のAI選別イニシアチブが始動し、イベリア半島全体での普及を示唆しています。成長はアジア太平洋地域と比べて安定的ですが、同地域は引き続き技術の試験場として機能しており、ロボット廃棄物選別システム市場のグローバル標準を形成するパイロットプロジェクトおよび特許が高い密度で集積しています。

規制環境
廃棄物処理施設内で使用される資材の循環性とデジタル制御の両方に対する規制が強化されており、ロボット仕分けシステムの調達に影響を与えている。欧州では、指令(EU) 2025/1892が廃棄物枠組指令を改正し、廃棄物予防と高品質リサイクル要件を強化する一方、EU AI法は重要サービスおよび産業用途で使用されるAIシステムに対する遵守義務を追加している。欧州向けにAI対応仕分けシステムを販売するベンダーにとって、2026年8月2日に本法が完全適用されるまでに、ガバナンス、文書化、リスク管理要件が製品化の一部としてより明確になる。
デジタル追跡義務も、自主的なベストプラクティスから執行可能な要件へと移行している。米国では、EPAが2026年3月5日に規則案(Paper Manifest Sunset)を公表し、有害廃棄物の紙マニフェストを廃止して電子e-Manifestシステムへの追跡移行を進めており、施設にデータ取得と統合の強化を促している。英国では、Digital Waste Tracking (England) Regulations 2026が、管理廃棄物に対する電子追跡システムの使用を義務付けており、コンプライアンス報告に整合した品目レベルのログを生成できるロボティクスプラットフォームの価値を高めている。別途、米国の調達要件は公的資金によるプロジェクトの技術調達に影響を与え得る。EPAが2026年5月にLexington-Fayette Urban County Governmentに対し、遵守可能な国内代替品が存在しないことを理由に、非国産の光学式・ロボット仕分け機を対象とするBuild America, Buy America非入手可能免除を発行したことがその例である。
バリューチェーン分析
バリューチェーンは、上流のコンポーネント(ロボットアーム、エンドエフェクタ、コンベア、NIR/ハイパースペクトル、X線、3Dなどのセンシングスタック)、中流のAIソフトウェアおよび制御(ビジョンモデル、分類、モーションプランニング、フリート分析)、下流の統合およびライフサイクルサービス(エンジニアリング、コミッショニング、トレーニング、部品、稼働率保証)に及ぶ。システムインテグレーターとOEMは、これらを自治体MRF、プラスチック再処理業者、金属・WEEE施設、C&D仕分け工場向けのターンキーラインとしてパッケージ化し、設置、安全性コンプライアンス、アフターサービスにおいて現地パートナーによる支援が拡大している。
最近のパートナーシップは、統合能力と安全機能がバリューチェーンにおける中核的な差別化要因になりつつあることを示している。2026年4月、Danieli Centro RecyclingはBulk Handling Systems(BHS)と提携し、Max-AI自律仕分けモジュールを金属・WEEE処理ラインに統合した。これは重量物や危険物の高速ロボット搬送に対する需要を反映している。英国とアイルランドでは、Kaizen Recyclingが2026年6月に公式WeSort.AIパートナーとして任命され、2026年7月にはAIベースの仕分けとバッテリー火災防止能力の拡大に向けて協業を拡大した。これは、リサイクル業者が厳しい安全性・保険要件に直面する中で、X線検査および危険物検知モジュールへの移行が進んでいることを示している。商業モデルもチェーン全体で進化しており、Robotics-as-a-Serviceやトン当たり/ピッキング当たりの価格設定が初期資本支出の負担を軽減しつつ、ソフトウェア更新、サイバーセキュリティ強化、保証スループットへの重点を高めている。
競合環境
市場は中程度に分散しており、上位プレーヤーが合計45%の収益シェアを保持しています。AMP Robotics、ZenRobotics(Terex)、TOMRA Systemsは技術リーダーとして、それぞれ独自のAIスタックとセンサーポートフォリオで差別化を図っています。TerexによるZenRoboticsの2022年買収は、重機能力とロボット知能を統合し、金属および解体セグメントへのクロスセルを可能にしました。TOMRAは導入済みのセンサーベースを活用してAIモジュールのアップセルを行い、AMPはクラウド分析プラットフォームを拡大してプロセス最適化のためのパフォーマンスデータを収益化しています。
Everest LabsやGreyparrotなどの新興イノベーターは、中堅MRFの参入障壁を下げる後付けビジョンプラットフォームに注力しています。これらの企業は資本軽量型ビジネスモデルとRaaS契約を活用して、ラテンアメリカおよび中東のグリーンフィールドプロジェクトを獲得しています。既存企業がAI能力と地域カバレッジを求めるにつれてM&A活動が激化すると予想され、ロボット廃棄物選別システム市場内での段階的な統合が進むと見込まれています。マルチセンサーフュージョンおよび化学組成検出に関する特許出願は2022年以降2倍以上に増加しており、競争の激しさを示しています。
ロボット廃棄物選別システム産業リーダー
Machinex Industries Inc
AMP Robotics Corporation
ZenRobotics Ltd
Sadako Technologies
Bulk Handling Systems (BHS)
- *免責事項:主要選手の並び順不同
ロボット廃棄物選別システム市場
- AMP Robotics Corporation
- ZenRobotics Ltd
- TOMRA Systems ASA
- Bulk Handling Systems (BHS)
- Machinex Industries Inc
- Waste Robotics Inc
- Sadako Technologies
- General Kinematics
- Pellenc ST
- Green Machine LLC
- STADLER Anlagenbau
- Bollegraaf Group
- Everest Labs
- Glacier AI
- Greyparrot
- JONO Environmental
- FANUC Corp.
- ABB Ltd.
- KUKA AG
- SUEZ Group (AI sorting JV)
- Veolia Environnement (robotic pilots)

市場機会と将来展望
主要なホワイトスペースは、ロボットピック、光学式仕分け、施設全体のAI制御が統合プラットフォームへと収斂し、純度向上とEPRおよび品質報告のための検証可能なデータを両立させることである。IFAT 2026とPRSEにおいて、TOMRAはAIネイティブプラットフォームと新たなディープラーニングアプリケーションでGAINnextエコシステムを拡大し、PolyPerceptionへの出資比率を過半数まで引き上げ、ハードウェアを超えた主要な差別化要因としてAIソフトウェアとアナリティクスの製品化加速を示した。これにより、単一ステーションの自動化を販売するのではなく、ロボット分類の出力をプラント全体の最適化(ライン balancing、汚染フィードバックループ、予知保全)に接続できるベンダーに機会が生まれる。
導入活動は、労働力不足と安全性リスクが最も深刻な改修ニッチストリームにおける短期的な機会も示している。Republic Servicesは2026年、コロラド州デンバーの施設にGlacier製のAI支援ロボットアームを導入し、廃棄物転換の取り組みを支援した。一方、Recycleyeはスペイン・バレンシアのSFSにQualiBotを導入し、大量品質管理を行った。これは、プラント全体の再設計を伴わずに既存ラインを改良するモジュール式アドオンへの需要を示している。電子廃棄物分野では、SK tesがシンガポールEDBおよびAubotic Technologyと共同AI・ロボティクス構想を発表し、規制対象ストリームにおける高付加価値回収とトレーサビリティ要件に自動化を整合させた。これらの事例全体を通じて、リチウムイオン電池などの危険物検知機能を追加し、コンプライアンスおよび購買仕様のための品目レベル報告を生成するロボットは、サービス、ソフトウェアライセンス、成果ベースの契約において追加の収益源を開いている。
Recent Industry Developments in ロボット廃棄物選別システム市場
- 2026年5月:MachinexはIFATミュンヘン2026でMIND人工知能プラットフォームを発表し、AIを個別機械から資源回収施設全体のシステム単位の最適化へと拡大した。この発表ではMIND AirPulseも導入され、混合廃棄物ラインにおける純度とスループット向上のレバーとして、AI駆動制御とリアルタイム意思決定を位置付けた。
- 2026年4月:AMPはバージニア州ポーツマスの施設における混合廃棄物処理能力を、Southeastern Public Service Authorityとの20年間パートナーシップの下で年間108,000トンに拡大した。この能力拡大は、AI搭載仕分けの長期運用基盤を強化し、自治体契約に紐づく、より大規模で資金調達しやすい導入を支援する。
- 2024年11月:AMPはWaste Connectionsと契約を結び、AMP ONEシステムとAMP Smart Sortationを使用してコロラド州コマースシティの新設リサイクル施設に機材を導入・運用することとなった。この契約により、AMP技術が新設施設モデルに組み込まれ、当初から自動化がプラントレイアウトに組み込まれた標準化導入が加速した。


ロボット廃棄物選別システム市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、仕分け・リサイクル施設内で固形廃棄物ストリームを識別、ピッキング、分離するために使用されるロボットシステムから得られる収益を対象とする。センシング・ビジョン、AIベースの意思決定ソフトウェア、ロボットピッキングハードウェアを組み合わせたシステムが対象として計上される。
対象範囲外:ロボットピックアームを持たない光学式仕分け機、自律型廃棄物収集車両、複数年にわたる保守のみの契約は除外される。
セグメンテーション概要
- 最終用途施設別
- 自治体MRF
- 産業・商業リサイクル工場
- 建設・解体廃棄物施設
- プラスチック再処理業者
- 電子廃棄物リサイクル業者
- 選別廃棄物種類別
- プラスチック
- 紙・段ボール
- 金属
- ガラス
- 有機廃棄物・食品廃棄物
- 混合建設・解体廃棄物
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス(設置、運用・保守、リース)
- 選別技術別
- AIビジョン専用
- NIR/ハイパースペクトル光学
- 3Dレーザーおよびエックス線
- ハイブリッドマルチセンサー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- ASEAN6か国
- アジア太平洋その他
- 中東・アフリカ
- 中東
- GCC(サウジアラビア、UAE、カタール)
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、リサイクル工場におけるロボット仕分けの需要、運用制約、政策シグナルの初期マップを構築するために使用された。米国EPA、Eurostat、世界銀行などの機関による自治体廃棄物・リサイクル統計や、OECDおよび国際固形廃棄物協会などの団体による循環型経済に関する参考資料といった公開資料を活用した。
対応可能な設置ベースの規模を算定するため、関連する機械カテゴリーの通関・貿易統計、都市および公共事業体調達ポータルからの入札通知やプロジェクト発表、MRFの性能と汚染率を追跡する査読済み論文も確認した。企業の年次報告書、投資家向け資料、信頼できるプレスインタビューを用いて製品構成と価格動向を把握し、企業財務データや特許検索の有料サブスクリプションを用いて活動と技術的重点をクロスチェックした。これらの出典は例示であり網羅的ではなく、データの明確化、検証、ギャップの解消のために追加の公開資料も使用した。
一次インタビューおよび調査
一次調査は、日常の仕分け性能を管理するMRF事業者、産業リサイクル業者、システムインテグレーター、オートメーション・保守責任者を対象とした専門家インタビューと構造化調査を中心に行われた。フィールドワークはAPAC、EMEA、アメリカ地域でバランスを取り、モデルで使用される導入ペース、利用パターン、初年度サービス付帯率が地域ごとの政策圧力と労働力の可用性の違いを反映するようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:38% | CXO:12% | APAC:48% |
| ミッドティア:48% | 機能/事業部門責任者:33% | EMEA:32% |
| 小規模プレーヤー:14% | マネージャー:55% | アメリカ:20% |
市場規模算定と予測
規模算定は、施設のスループット需要と規制主導の転換目標から需要プールを再構築するトップダウン方式から始め、仕分けラインへの現実的な自動化浸透率を適用する。基盤を確実にするため、出力はサンプル化されたシステム出荷量、ライン当たりの典型的なロボット台数パターン、事業者・インテグレーターとの協議に基づく平均販売価格帯といった選択的なボトムアップ近似によって裏付けられ、実際のプラント導入から外れる場合は合計値を調整する。
モデルで使用される主要な入力には、MRFおよびリサイクル工場の数と拡張パイプライン、典型的なラインスループットと稼働シフト、アップグレードを誘発する汚染レベル、政策マイルストーンと埋立コスト圧力に紐づく資本支出サイクルが含まれる。固定型と移動型の展開の分割、最初に対象となることが多い廃棄物ストリームの構成(プラスチックや紙など)、初年度サービス付帯率も追跡している。これらの要因は、ユニット成長が安定していても収益に影響を与えるためである。
予測は中心ケースを用いたシナリオ分析によって構築され、シナリオは施設投資、調達活動、発表された能力増強といった毎年監視可能な変数に基づいている。小規模な地域でボトムアップの視認性が薄い場合は、比較可能な施設密度と投資強度からの比率ベースの外挿によってギャップを処理し、その後地域の専門家による妥当性確認を行う。
データ検証と更新サイクル
検証は、内部的な整合性と外部シグナルとの一致を確認する複数のチェックを通じて行われる。設置ベース当たりのモデル化された導入数と収益を、施設の稼働開始ニュース、調達結果、報告されたリサイクル性能指標といった指標と比較し、外れ値は承認前に確認される。
政策変更、機器価格の急激な変化、または施設投資のステップチェンジが観察された場合、何が変化しているか、それがどれだけ速く注文に反映されているかを確認するため回答者に再度連絡する。レポートは年次で更新され、重要な事象については中間更新が行われ、提供前にアナリストが最新の見直しを行い、クライアントが最新の見解を受け取れるようにしている。
他の公表推定値と比較したMordor Intelligenceのロボット廃棄物仕分けシステム市場推定値
ロボット廃棄物仕分けシステムの公表市場規模は、同様の用途を対象としているように見えても、大きく異なることがある。その理由は、含まれる機器の範囲、サービスの扱い方、導入が毎年均等に進まない場合に想定される採用ペースの違いにある。
最大の要因は、通常3つの点に現れる。一部の推定値は非ロボット式光学仕分け機器を同じ合計に含め、他の推定値は複数年のサービスおよび保守ストリームに収益を拡張しており、これにより年間ユニット需要と一致しない数値が増加する。通貨のタイミングや、値が一定ドルで維持されているかどうかも基準年をずらす可能性があり、ライン当たりロボット台数や自治体展開の加速に関する積極的な仮定は短期的な値を押し上げる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.84 B (2025) | |
| グローバルコンサルティングA | USD 3.36 B (2025) | 隣接する仕分け機器や複数年のO&M対象範囲を含むことができる、より広範な計上プールを使用しており、これにより新規設置されたロボットピッキングシステムと初年度サービスを超えて報告値が増加する。 |
| 業界出版社B | USD 1.65 B (2025) | より狭い収益計上と、施設全体でより保守的な採用率を適用しており、仕分けラインのアップグレードが活発な地域では価値を過小評価する可能性がある。 |
調達受注、施設稼働開始情報、および2025年米ドル定額換算は、Mordor Intelligenceが光学式のみの仕分け機や長期契約価値を組み込むのではなく、組み込みソフトウェアと初年度サービスを備えた新規設置ロボットピッキングシステムに紐づけ続けるための証拠点である。これらの範囲とタイミングのルールを一貫して適用することで、公表値のばらつきを明確な入力と再現可能なチェックにより追跡しやすくなる。


レポートで回答される主要な質問
ロボット廃棄物選別システム市場の現在の規模はどのくらいですか?
グローバルロボット廃棄物選別システム市場規模は2026年に33億6,000万USDであり、2031年までに77億8,000万USDに達すると予測されています。
どの最終用途施設セグメントが市場をリードしていますか?
自治体MRFは、都市廃棄物量と厳格なリサイクル目標により、2025年に38.20%という最大のシェアを保持しています。
なぜアジア太平洋地域が最も急成長している地域なのですか?
中国の国内リサイクル整備、日本の精密選別イニシアチブ、韓国のAIロボット導入が、2031年にかけて18.15%のCAGRを牽引しています。
サービスとしてのロボティクスモデルは採用にどのような影響を与えますか?
RaaS(サービスとしてのロボティクス)は支出を資本予算から運営予算へと移行させ、回収サイクルを短縮し、小規模施設が自動化を採用することを可能にします。
廃棄物選別ロボットにはどのようなサイバーセキュリティ基準が適用されますか?
事業者は、クラウド接続された産業用ロボットに関連するサイバーリスクを管理するために、ISA/IEC 62443フレームワークをますます採用しています。
最終更新日:



