
調達アナリティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
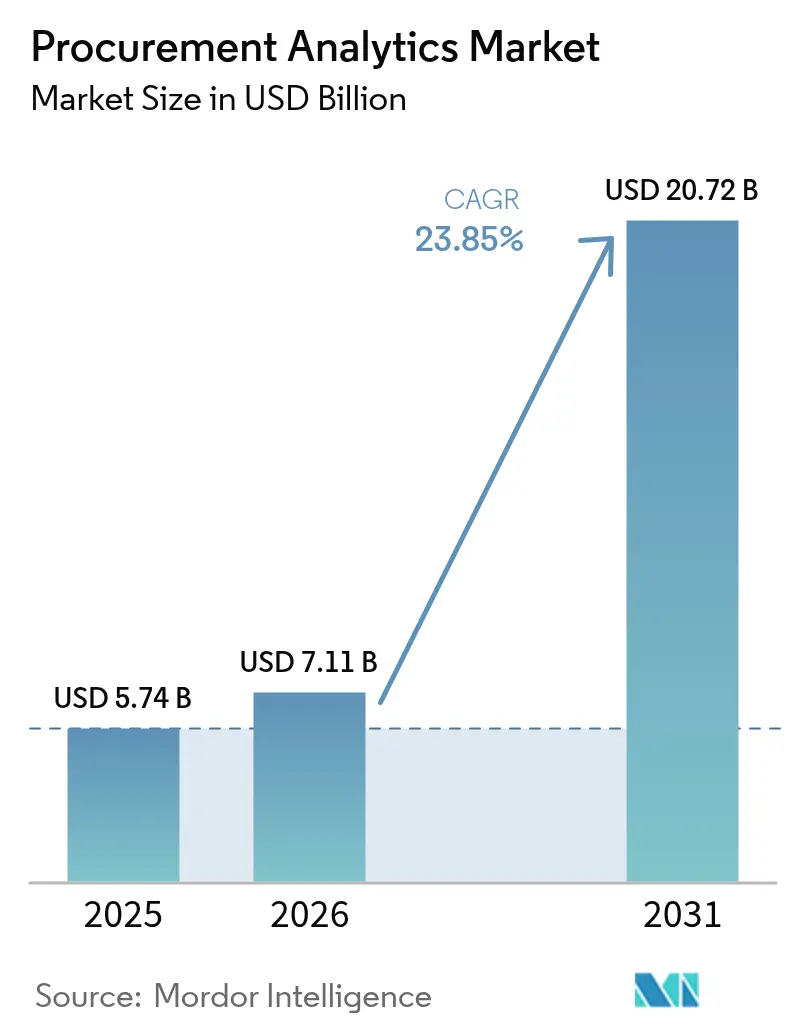
| 市場規模 (2026) | 7.11 十億米ドル |
| 市場規模 (2031) | 20.72 十億米ドル |
| 成長率 (2026 - 2031) | 23.85 % |
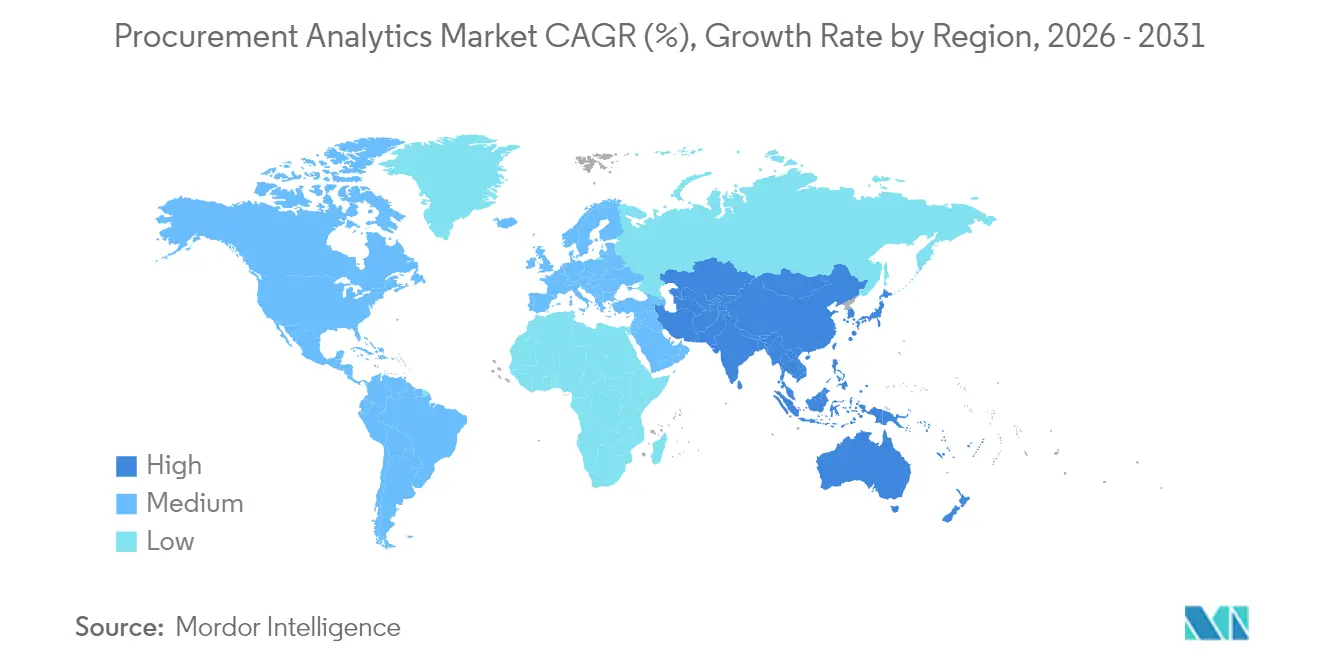
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
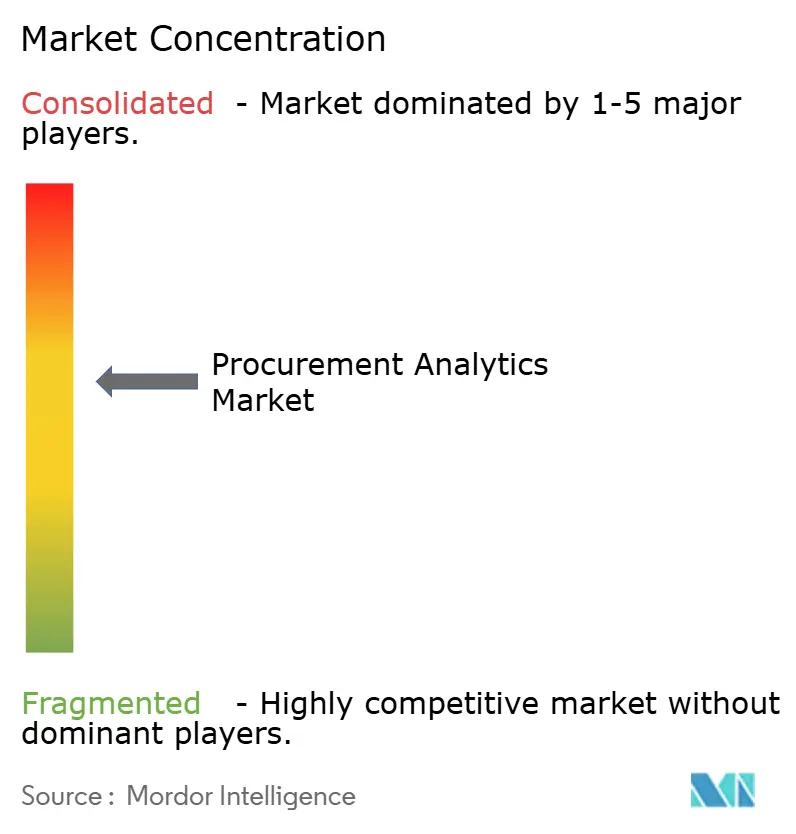
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる調達アナリティクス市場分析
調達アナリティクス市場規模は2026年にUSD 71.1億と推定され、2025年のUSD 57.4億から成長し、2031年にはUSD 207.2億に達する見込みで、2026年から2031年にかけて年平均成長率(CAGR)23.85%で成長します。急速なクラウド移行、調達から支払いまでのワークフローへの生成AIの導入、サプライチェーンレジリエンスへの高まる注目が、調達アナリティクス市場の拡大を支えています。企業は断片化したレガシーツールを統合アナリティクス・スイートに置き換え続けており、支出の可視性を高め、サプライヤーパフォーマンスを改善し、戦術的な購買を自動化しています。ソフトウェアは依然として主要な収益源ですが、組織がマルチテナント・プラットフォームを複雑なERPランドスケープに統合するための専門的な専門知識を求めるにつれ、最も急速な成長はサービスへとシフトしています。資本集約的なインフラを必要とせずにエンタープライズグレードの機能を提供するクラウドネイティブな展開が可能な中小企業における採用が加速しています。特にESGコンプライアンスとデータ主権に関する規制の強化により、展開の意思決定が再形成され、ベンダーはローカルホスティングの拠点を拡大するよう促されています。
主要レポートの要点
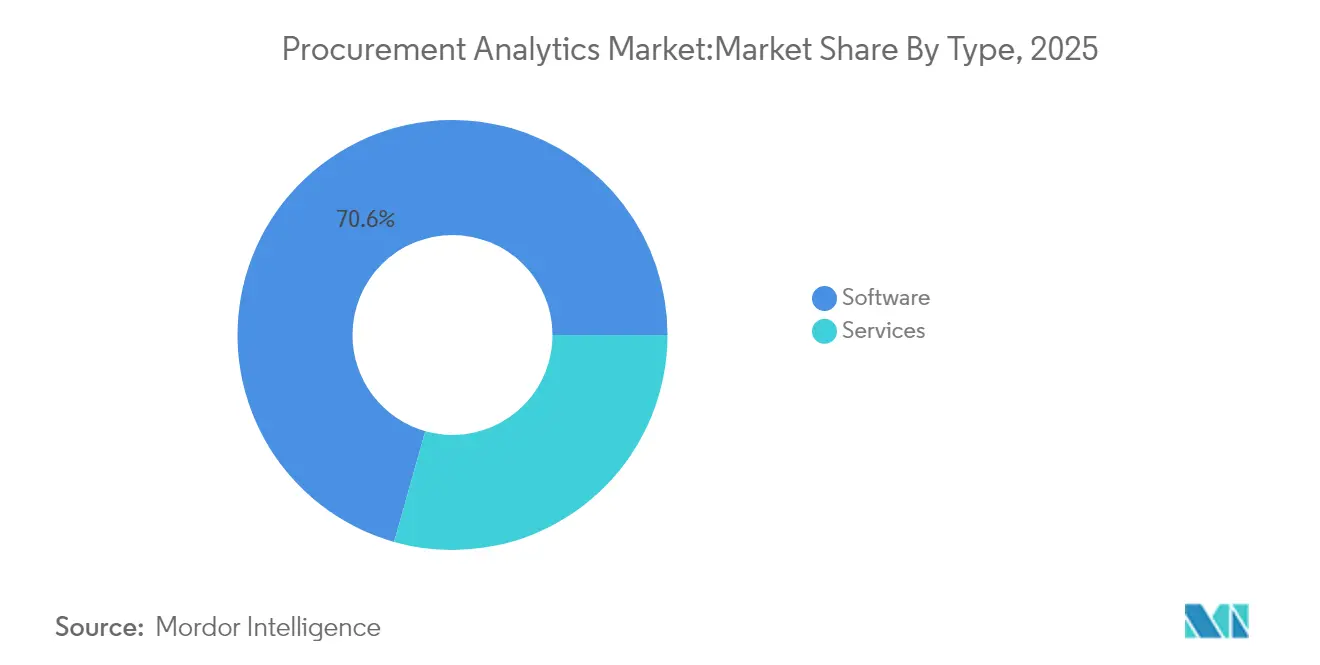
- タイプ別では、ソフトウェアが2025年の調達アナリティクス市場シェアの70.62%を占め、サービスは2031年にかけてCAGR 26.45%で加速する見込みです。
- 展開別では、クラウドモデルが2025年の調達アナリティクス市場規模の64.35%を占め、2031年にかけてCAGR 25.15%で拡大する見込みです。
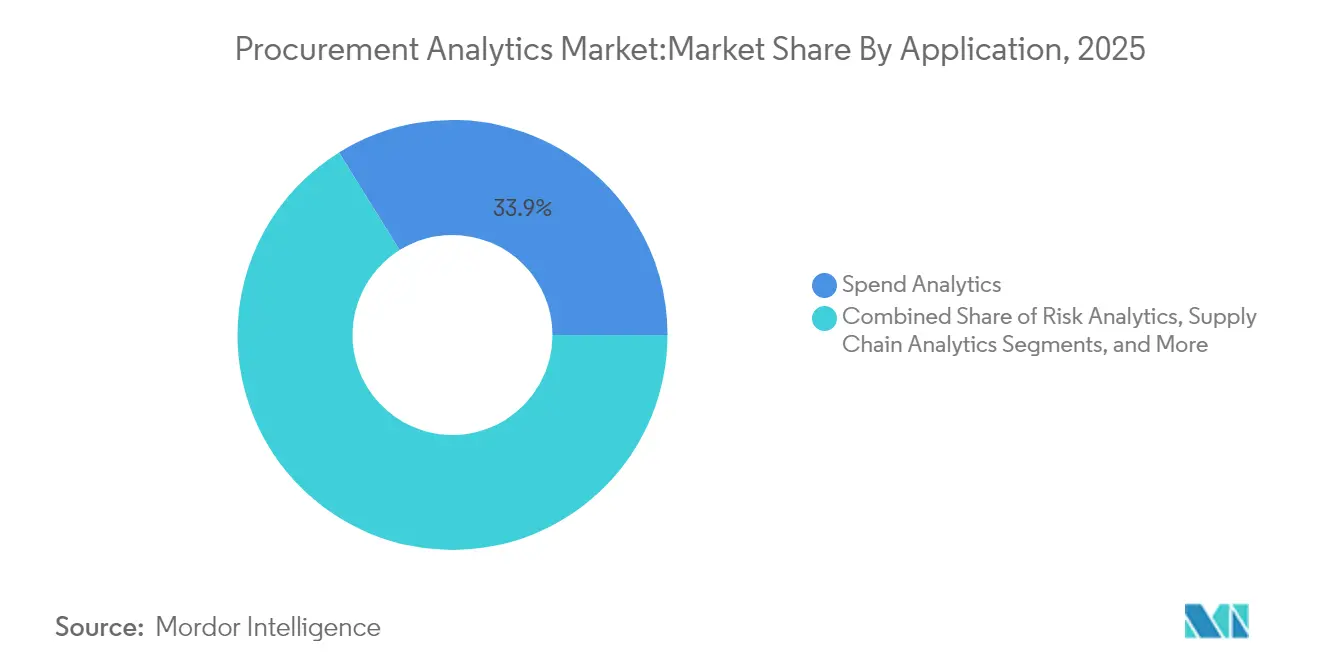
- アプリケーション別では、支出アナリティクスが2025年に33.85%の収益シェアでトップとなり、リスクアナリティクスが2031年にかけて最速のCAGR 25.95%を示す見込みです。
- エンドユーザー産業別では、製造業が2025年収益の26.74%を占め、ヘルスケアおよびライフサイエンスが2031年にかけてCAGR 25.80%で成長すると予測されています。
- 組織規模別では、大企業が2025年収益の63.72%を貢献し、中小企業の採用はCAGR 26.70%で増加しています。
- 地域別では、北米が2025年収益の36.95%を占め、アジア太平洋地域がCAGR 26.10%で最も急速に成長する地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因インパクト分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| SaaSファーストの調達スイートロードマップ | +4.2% | グローバル;北米およびEUにおける早期導入 | 中期(2〜4年) |
| ソースから支払いまでに組み込まれた生成AIコパイロット | +5.8% | 北米およびEUがコア;アジア太平洋地域へ拡大中 | 短期(2年以内) |
| 中堅バイヤー向けクラウドネイティブTCO(総所有コスト)エコノミクス | +3.1% | グローバル;アジア太平洋地域で強い | 中期(2〜4年) |
| ESG連動サプライヤースコアリング義務 | +2.9% | EUおよび北米;グローバルへ拡大中 | 長期(4年以上) |
| ニアショアリング戦略のための予測リスクアナリティクス | +4.5% | グローバル;製造ハブ | 中期(2〜4年) |
| テールスペンド向け自律購買ボット | +3.7% | 北米およびEUの早期採用者 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
SaaSファーストの調達スイートロードマップ
企業はオンデマンドでスケールし、組織全体の支出可視性を実現し、アナリティクスの展開スケジュールを加速する統合クラウドネイティブ・スイートを優先し、断片化したオンプレミスツールを廃止しています。採用の勢いは、エンタープライズグレードのインフラに投資する資本を持たなかったにもかかわらず、サブスクリプション価格設定と自動更新の恩恵を受けるようになった中堅企業において最も顕著です。稼働後、これらのプラットフォームは分散したデータソースを統合し、ソーシングイベントを最適化しコンプライアンスをリアルタイムで監視する機械学習モデルの基盤を築きます。事前構築済みコネクタとローコードインターフェースをバンドルするベンダーは、価値実現までの時間を短縮し、希少な統合人材への依存を最小化するため、優位性を獲得しています。
ソースから支払いまでに組み込まれた生成AIコパイロット
調達、契約、サプライヤーパフォーマンスのワークフローに組み込まれた生成AIモジュールは、調達をリアクティブな運用からインサイト主導の運用へと変革しています。フォーチュン500の採用企業は、AIにソーシング文書の草案作成、オープンテキスト支出の分類、交渉レバーの抽出を行わせることで、処理時間を二桁削減したと報告しています。[1]Zycus、「フォーチュン500企業における生成AIの展開」、zycus.com それにもかかわらず、機密性の高い商業データには厳格なガバナンスが必要なため、モデルへの無制限アクセスを許可している企業は少数にとどまります。ベンダーはポリシーベースのアクセス制御、ローカライズされた言語モデル、およびイノベーションを停滞させることなくデータ保護責任者の要件を満たすプラットフォーム内の秘匿化機能を提供することで対応しています。
中堅バイヤー向けクラウドネイティブTCO(総所有コスト)エコノミクス
マルチテナントアーキテクチャは、ハードウェア、定期メンテナンス、ディザスタリカバリーツールの資本支出を排除します。クラウドスイートを使用する中規模メーカーは、生産性の二桁向上と円滑なアップグレードサイクルを報告しており、ITスタッフが付加価値の高いアナリティクスプロジェクトに専念できるようになっています。強化された弾力性により、組織はビジネスクリティカルなワークロードを中断することなくAIモデルトレーニング用のサンドボックス環境を立ち上げることができ、実験の障壁をさらに低下させています。
ESG連動サプライヤースコアリング義務
欧州のサプライチェーン・デューデリジェンス指令および米国の類似法規は、バイヤーにサプライヤー評価に環境・社会指標を組み込むことを強制しています。リアルタイムの排出ダッシュボードと多様性ベンチマークを統合するプラットフォームは、調達チームが契約付与基準を炭素排出量閾値に結び付けるにつれて普及が進んでいます。[2]Supplier.io、「善意を超えて:ESG重視の調達における具体的なビジネスケース」、supplier.io 早期採用者は、規制上のペナルティリスクの低減や、持続可能性志向の顧客からのブランド優先度の向上など、有形の成果を報告しています。
抑制要因インパクト分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 調達データエンジニアの不足 | −2.8% | グローバル;北米およびEUで深刻 | 短期(2年以内) |
| ERP統合外の「シャドーIT」支出 | −1.9% | グローバル;分散型企業でより顕著 | 中期(2〜4年) |
| 越境ホスティングを制限するデータ主権規制 | −1.4% | EUおよびアジア太平洋地域;グローバルへ拡大中 | 長期(4年以上) |
| 生成AIのGPU価格設定に圧迫されるマルチテナントコストモデル | −1.1% | グローバルクラウド展開 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
調達データエンジニアの不足
企業の58%は、データエンジニアリングの原則とカテゴリー管理のニュアンスの両方を理解するアナリティクス人材の採用に苦慮しています。この希少性は人件費を押し上げ、過負荷のチームがデータのクレンジング、正規化、モデルメンテナンスのタスクをこなすため、展開サイクルが長引いています。一部の企業はローコードデータパイプラインの採用やベンダーへのモデル構築プロジェクトのアウトソーシングでこのギャップを補っていますが、ナレッジトランスファーは依然として持続的なボトルネックとなっています。
ERP統合外の「シャドーIT」支出
企業は平均1,000以上のクラウドサービスを運用しており、そのうち中央ITから可視化されているのは10分の1に過ぎません。未登録のツールは支出データを分断し、調達アナリティクス市場ソリューションが節約機会やポリシー違反を検出するために必要なエンドツーエンドのビューを妨げています。教育キャンペーン、承認済みアプリストア、最新のAPIハブが優先的な対策として台頭していますが、ガバナンスプログラムは依然として採用速度に後れを取っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
サービスが加速する需要を取り込むサービスは比較的小さな収益基盤を持っていたが、26.45%のCAGRで上昇しており、企業が熟練した導入こそが持続的な成果をもたらすと認識するにつれ、プラットフォームの成長を上回っている。アドバイザリーチームは、顧客が社内で再現できないデータモデルの調整、サプライヤーのオンボーディング、およびチェンジマネジメントワークショップを実施している。14工場にわたって800社のサプライヤーを連携させたJohnson Controlsのグローバル展開は、必要とされる統合作業の規模を浮き彫りにした。したがって、サービス向けの調達アナリティクス市場規模は急速に拡大すると予測されているが、ソフトウェアは依然として70.62%のシェアを維持している。企業が成熟するにつれ、スタンドロンモジュールからマスターデータとアナリティクスを共有する統合スイートへと移行し、調達ソフトウェア市場内のネットワーク効果を強化している。クロストレーニングイニシアチブ、ベストプラクティスライブラリ、および成果ベースの価格モデルは、手数料を実現した節約額に連動させることでサービスの採用をさらに促進している。プラットフォームプロバイダーはセルフサービス設定ウィザードの強化を続けているが、データ品質への期待の高まりによりプロフェッショナルサービスへの需要は依然として旺盛である。組み込みのアドバイザリー部門を持つベンダーはライセンスとサービスの両方の収益源を収益化できる一方、純粋なコンサルティング会社は複雑なERPの共存やマルチリンガルのサプライヤー有効化キャンペーンに特化している。プラットフォーム機能が標準化されるにつれ、差別化は価値実現までの時間を短縮する導入クセラレーターとドメイン固有のプレイブックへと傾いていく。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます


展開別:
クラウドリーダーシップが強化クラウドは2025年収益の64.35%を占め、調達アナリティクス市場の支配的な提供モデルとしての地位を確立しています。ハードウェア更新の回避、自動パッチ適用、使用量ベースのスケーリングを考慮すると経済性はさらに向上します。Weinorのクラウドスイート採用により、購買サイクル時間が最大41%短縮され、フルタイム従業員1人分の生産性向上に相当します。オンプレミスはローカルデータ残留を義務付ける規制業界で存続していますが、これらのバイヤーでさえも、機密記録をプライベートクラウドにホストしながらパブリッククラウドからAIエンジンを利用するハイブリッドモデルを好んでいます。エッジ対応アーキテクチャが差別化要因として台頭しており、断続的な接続環境の工場サイトでのほぼリアルタイムのアナリティクスを実現しています。ハイパースケーラーとコロケーションプロバイダーと事前認証するベンダーは、主権制約を満たしながら顧客の展開を加速します。その結果、小規模企業がオンプレミス世代を完全に飛び越えるにつれ、クラウド展開の調達アナリティクス市場シェアはさらに拡大する見込みです。
アプリケーション別:
リスクアナリティクスが基盤となる支出アナリティクスを凌駕支出アナリティクスは依然として基盤ですが、リスクアナリティクスに帰属する調達アナリティクス市場規模はCAGR 25.95%で最も急速に増加しています。この急増は、原材料不足から地政学的貿易シフトに至るまでの混乱の増加に伴うものであり、後ろ向きのダッシュボードの限界を露呈しました。プラットフォームは現在、生産に影響を及ぼす前に潜在的なボトルネックをフラグ付けするため、輸送追跡ツール、マクロ経済指標、サプライヤー財務スコアを取り込んでいます。半導体、医療機器、食品メーカーは、バッファ在庫やニアショアリング戦略を正当化するために予測アラートへの依存を高めています。組織が共通データモデルを共有するスイートを好む中、契約ライフサイクル、サプライヤーパフォーマンス、需要予測モジュールが並行して拡大し続けています。ベンダーは設定可能なリスクスコアリングエンジンを強調しており、顧客がESGパフォーマンスやサイバーレジリエンスなどの要素を従来のリードタイム指標と並行して重み付けできるようにしています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
エンドユーザー産業別:
ヘルスケアが加速、製造業が支配製造業は2025年に26.74%の収益シェアを占め、アナリティクスを活用して多層サプライチェーンを調整し、不安定なコモディティ価格に対応しています。しかし、ヘルスケアおよびライフサイエンスは、厳格なコンプライアンス報告と処置コストの削減圧力に牽引され、CAGR 25.80%で際立った成長エンジンとなっています。Banner Healthはアナリティクスプラットフォームでプリファレンスカードを標準化することにより、手術用品からUSD 320万を削減しました。製薬業界でも同様の勢いが展開されており、アナリティクスが認定サプライヤーを追跡し、コールドチェーンの完全性を監視しています。エネルギー、運輸、小売セグメントもインフレへの対抗とESG透明性の向上のために投資を強化しています。複数の業界が一つのテーマで収束しています:アナリティクスは今や単価交渉だけでなく、デュアルソーシングやキャパシティバッファーオーケストレーションを含む広範なレジリエンス戦略にも影響を与えています。
組織規模別:
中小企業がクラウドネイティブのシンプルさを採用大企業は2025年収益の63.72%を提供しましたが、ベンダーが従量課金型の段階的料金を展開するにつれ、中小企業のサブスクリプションはCAGR 26.70%で成長しています。クラウド展開はスキルの敷居を下げ、専任のデータサイエンスグループを持つ企業にのみ従来提供されていたAI主導のインサイトを少人数のチームが取得できるようにしています。Provisur Technologiesの支出20%削減は、中堅企業がガイデッドソーシングアナリティクスを実装した際に達成可能な利益の大きさを示しています。牽引力を維持するため、サプライヤーは事前マッピングされたコモディティタクソノミー、モバイル承認ワークフロー、および一般ユーザー向けに調整されたユーザーエクスペリエンスデザインをバンドルしています。
地域分析
北米、アジア太平洋地域および欧州の調達アナリティクス市場
北米は2025年に36.95%の収益で調達アナリティクス市場をリードしました。成熟したクラウドインフラ、専門サービスプロバイダーの密なエコシステム、および継続的な関税の不確実性が、企業のリアルタイムコストモデリングエンジンへの投資を促しています。大学や公益事業者は、サプライヤーの60%以上が関税関連の懸念を表明していると確認しており、バイヤーがシナリオプランニングダッシュボードを展開するよう促しています。重要材料のリショアリングに対する連邦インセンティブは、補助金追跡と国内コンテンツ閾値を統合するアナリティクスを必要とする別の次元を加えています。アジア太平洋地域は製造業主導のデジタル化と支援的な電子ガバナンスプログラムにより、CAGR 26.10%を達成しています。アジア太平洋地域は最も急速な成長を記録しています。中国および東南アジアの政府主導の製造4.0助成金は、調達KPIと機械データストリームを組み合わせる自動化に補助金を供給しています。多国籍OEMはシンガポールにソーシングセンターを設置してクラウドファーストの規制を活用し、ASEAN工場全体に共有サービスを拡大しています。パブリッククラウドのワークロードに歴史的に慎重だった日本の大企業は、国内プライバシー法規を満たしながら複数年の購買アーカイブでAIモデルのトレーニングを可能にするソブリンクラウドゾーンを採用しています。欧州は絶対支出で北米に次ぐ位置にあります。ESGコンプライアンスがアナリティクスを役員会に引き上げており、サプライチェーンの透明性が価格節約と同様に戦略的になっています。フランスのデジタル主権憲章は地域ホスティングスイートへの需要を押し上げ、英国のブレグジット後の関税ランドスケープは統一された関税分類ツールへのニーズを増幅しています。ニアショアリング契約の獲得を目指す東欧のメーカーは、地政学的リスクと物流リードタイムの変動性を定量化するリスクアナリティクスモジュールに投資しています。

規制環境
規制は、AIガバナンス、データ保護、サプライヤーリスク管理に関して、調達分析プラットフォームが公共・民間の両方の購買者に対応する方法を左右する度合いを強めている。EUでは、EU AI法(2025年8月施行)により、AI対応分析ツールの入札仕様書に透明性とリスク管理の要件が組み込まれるようになり、調達で使用されるAIに関する更新済みのEUモデル契約条項がこれをさらに強化している。NIS2(2024年10月施行)などのサイバーセキュリティ重視の規制体制も、サプライヤーに求められる基本的なセキュリティ水準を高めており、これによりソース・トゥ・ペイのワークフロー内で監査可能な管理、モニタリング、証跡に対する需要が増加している。
米国と英国では、政府調達規則がデータ保護と重要サプライヤーの監督に関する要求を強化している。2026年6月、米国一般調達局(GSA)は、連邦調達で使用される大規模言語モデル(LLM)システム内での政府データ保護に焦点を当てたGSAR条項(552.239-7001)を提案し、公共の購買者向けに分析ベンダーがGenAI機能をどのように設計・統制するかに影響を与えている。英国では、電気通信セキュリティ法の枠組みが2026年電気通信セキュリティ実施規範によって補完され、重要ネットワークに関する調達および第三者サプライヤーの保証水準が引き上げられており、ベンダーリスクスコアリング、証拠管理、コンプライアンス報告に関する分析ニーズに影響を与えている。
バリューチェーン分析
調達分析のバリューチェーンは、ERPおよびソース・トゥ・ペイシステム(依頼書、発注書、請求書、契約書)、サプライヤーマスターデータ、外部リスク信号(貿易・規制の更新情報、サプライヤーの財務情報、物流指標)からのデータ生成・取り込みから始まる。次に、ベンダーはデータエンジニアリング(クリーニング、正規化、タクソノミーマッピング)、分析・AI層(分類、異常検知、リスクスコアリング、予測)、そしてソーシング、契約、サプライヤーパフォーマンス管理にインサイトを組み込むワークフローアプリケーションを提供する。システムインテグレーターやコンサルティング会社は導入、変更管理、継続的なモデルチューニングを担い、これは企業がマルチテナントスイートを複雑なERP環境に接続する際の重要な収益化の道筋となっている。
下流では、クラウドマーケットプレイスや企業向けプラットフォームのエコシステムが流通と導入を加速させており、マネージド調達サービスが市場参入の新たな経路として台頭している。例えば、Vodafoneは2026年5月に外部企業向けのマネージド調達サービスを拡大して開始し、自社の調達エコシステムとサプライヤーネットワークを収益化したことで、強力なガバナンスを備えたマルチクライアント環境で運用できる分析ツールへの需要が高まっている。サプライヤーリスクインテリジェンスプロバイダーも重要な層を形成しており、Exigerが2026年5月にVodafone Telenor Procurement Companyに選定され、AI主導のサプライヤーリスクインテリジェンスを支援したことが、専門的なリスクデータと第三者リスク管理機能が調達分析スタックにどのように組み込まれるかを示している。
競合環境
調達アナリティクス市場は適度に断片化した状態が続いています。ERPの大手であるSAP、Oracle、IBMは、大規模な導入済み顧客へのクロスセルアクセスを活用し、シングルベンダーのシンプルさを約束するエンタープライズサブスクリプションにアナリティクスをバンドルしています。Coupa、Zycus、Jaggaer、Sievoなどのベスト・オブ・ブリードのベンダーは、迅速なイノベーションサイクルと垂直的な機能の深さで競争しています。例えば、Sievoのプラットフォーム内AIアシスタントは、ロングテール支出を自動分類し、統合オプションを推奨します。
資金調達の勢いは継続的な混乱を示しています:LightSourceは米国輸入業者向けに関税シナリオをモデリングするサプライチェーン・ソフトウェア・スイートを拡大するためにUSD 3,300万を調達しました。パートナーシップも重要です。Johnson ControlsとLeanDNAは800サプライヤーにまたがるデジタルスレッドを共同構築し、統合スペシャリストがプラットフォーム機能をどのように補強するかを実証しました。
既存プレーヤーがロードマップのギャップを迅速に解消するためにAIスタートアップを買収するにつれて統合活動が激化する一方、ピュアプレイの挑戦者は直感的なUX、事前設定済みの指標、業界固有のコンテンツパックで差別化しています。データ主権の圧力は全てのベンダーに地域ホスティングと持参鍵暗号化の拡大を強制し、スケールプレーヤーに有利な一方でニッチなプロバイダーが規制されたセグメントで勝利できるインフラの複雑さを増大させています。
調達アナリティクス業界リーダー
SAP SE
Oracle Corporation
IBM Corporation
SAS Institute Inc.
Coupa Software Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
調達アナリティクス市場
- SAP SE
- Oracle Corporation
- IBM Corporation
- SAS Institute Inc.
- Coupa Software Inc.
- Zycus Inc.
- Jaggaer LLC
- GEP Worldwide LLC
- Ivalua Inc.
- Basware Oyj
- Sievo Oy
- SpendHQ LLC
- Proactis Holdings PLC
- Rosslyn Data Technologies PLC
- Simfoni Analytics Ltd.
- Spendscape by McKinsey
- Bridgei2i Analytics Solutions
- Genpact Ltd.
- Accenture PLC
- Deloitte Touche Tohmatsu Ltd.
- Infosys Ltd.
- Capgemini SE
- WNS Global Services
- Xoomworks Procurement
- Infor Inc.

市場機会と将来展望
最も明確な短期的機会は、ユーザーのスキルの壁を下げつつガバナンスを強化する、組み込み型AI調達エクスペリエンスにある。SAPが2026年に発表したSAP Analytics Cloudを活用したJoule対応の調達分析に関する情報では、自然言語による調達照会とワークフロー内インサイトが支援されており、ダッシュボード中心の利用から、ソース・トゥ・ペイ内での会話型・タスクレベルの分析への転換を示している。これにより、ベンダーやサービスパートナーは、GenAI出力に対するアクセス制御、レダクション、監査証跡を運用に組み込む余地が生まれ、特にEU AI法(2025年8月施行)や、調達におけるLLM使用に関する米国連邦政府の新たな保護措置(GSAが2026年6月に提案したGSAR 552.239-7001)などの枠組みに関連する要件に直面する規制対象の購買者にとって重要である。
第二の機会は、サプライヤーリスクおよび貿易政策インテリジェンスを、別個の報告層としてではなく、調達判断そのものに組み込むことに焦点を当てている。市場動向もこの方向性を裏付けており、LightSourceが2025年3月に3,300万米ドルを調達し、米国輸入業者向けの関税シナリオモデリングを拡大したことや、Exigerが2026年5月にVodafone Telenor Procurement CompanyからAI主導のサプライヤーリスクインテリジェンスに選定されたことが挙げられる。調達チームは、ESGに連動したサプライヤー評価、デューデリジェンス、サイバーセキュリティ要件を含む、レジリエンスとコンプライアンスの実証をますます求められるようになっており、多段階のサプライヤーマッピング、継続的に更新されるリスク信号、証拠対応の報告をサポートするベンダーは差別化を図ることができ、これらの信号をERPや契約ワークフローに接続するための統合作業からサービスプロバイダーも利益を得ている。
Recent Industry Developments in 調達アナリティクス市場
- 2026年6月:Coupaは、MIT Data Science Labとの協業により、報告によると10兆米ドル規模のデータセットに基づく2026年版のビジネス支出指数(Business Spend Index)をリリースした。この更新により、ベンチマークは記述的な報告から、より高度なデータ活用型の予測的インサイトへと進化し、調達チームがより広範な企業信号と比較して支出パターンを比較できるようになった。この協業はまた、事業支出管理の中核要素として、分析主導の意思決定支援を重視するCoupaの位置付けを強化している。
- 2026年3月:SAPは、SAP Business Technology Platform(BTP)上に構築された次世代SAP Aribaの一般提供開始を発表し、JouleおよびSAP Ariba Intake Managementを通じた統合AI機能を含めた。AIとインテークワークフローを統一されたプラットフォーム層に配置することで、SAPはトランザクション型調達とソース・トゥ・ペイ内の組み込み分析との連携を強化した。このリリースにより、標準化されたデータモデルとアクセラレーターの導入が加速し、断片化された抽出型報告への依存が減少する。
- 2024年7月:Flexは、aPrioriと提携し、RFQ受注率の向上を目的としたコスト分析を導入した。この動きは、調達分析機能が、事後的な支出分析にとどまらず、見積りやソーシング判断のより近い場所で運用されるようになっていることを示している。また、コストと製造可能性のインテリジェンスを調達ワークフローに統合することで、入札競争力を高める価値も浮き彫りになった。


調達アナリティクス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、調達部門が調達、支出、サプライヤー、および契約データを調達意思決定を導くインサイトに変換するために使用するアナリティクスツールおよび関連サービスを対象としている。ソフトウェアおよび関連サービスとして主要地域に提供される調達に特化したアナリティクス機能から生じる収益を規模として測定する。
対象外の範囲:汎用BIプラットフォーム、調達BPO手数料、およびアナリティクスの運用に使用される社内スタッフの人件費は除外する。
セグメンテーション概要
- タイプ別
- ソフトウェア
- サービス
- 展開別
- オンプレミス
- クラウド
- アプリケーション別
- 支出アナリティクス
- リスクアナリティクス
- サプライチェーンアナリティクス
- 契約管理
- 需要予測
- サプライヤーパフォーマンス管理
- エンドユーザー産業別
- 製造業
- 運輸・物流
- 小売・電子商取引
- 銀行・金融サービス・保険(BFSI)
- ITおよび電気通信
- ヘルスケアおよびライフサイエンス
- エネルギーおよびユーティリティ
- その他のエンドユーザー産業
- 組織規模別
- 大企業
- 中小企業(SME)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- シンガポール
- マレーシア
- オーストラリア
- その他のアジア太平洋
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
デスクリサーチは、調達アナリティクス収益として計上されるものとされないものの境界を設定し、採用と価格設定に関する初期仮定を形成するのに役立った。エンタープライズソフトウェア支出と調達の優先事項を説明する公的および公式ソースに依拠しており、米国SEC提出書類および年次報告書、購買職種に関連する米国労働統計局のデータ系列、Eurostatのビジネスデジタル化指標、世界銀行のマクロ系列、およびOECDの産業統計が含まれる。
モデルを測定可能にするため、ベンダーの製品ドキュメント、公開ケーススタディ、信頼性の高いプレス報道、および調達プロセスの成熟度を論じるISMやCIPSの出版物などの協会資料もレビューした。企業財務情報とニューススクリーニングには有料サブスクリプションを使用し、アナリティクスと自動化への投資が集中している領域を確認するために特許データベースも活用した。ここに記載されているソースはあくまで例示であり、インプットの収集、検証、および明確化のために他の多くの公開文書もレビューされた。
一次インタビューおよびサーベイ
一次調査は、購買担当者が実際に何に対して費用を支払っているか、調達アナリティクスがより大きなスイート内でどのようにパッケージ化されているか、およびサービスのアタッチレートが地域や業界によってどのように変化するかを確認するために使用された。ソリューションプロバイダー、導入パートナー、およびエンドユーザーのバランスの取れた組み合わせと対話し、これらの会話は南北アメリカ、EMEA、およびAPACにわたる展開ミックス、更新行動、および典型的な取引規模に関する仮定を精緻化するのに役立った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:14% | APAC:42% |
| 中位層:46% | 部門・ユニットリーダー:39% | EMEA:31% |
| 小規模プレイヤー:20% | マネージャー:47% | アメリカ:27% |
市場規模測定と予測
規模測定はトップダウンの構築から始まり、エンタープライズソフトウェアおよびアナリティクスの支出プールを地域別に再構築し、調達のデジタル化とアナリティクスの採用率を用いてフィルタリングすることで現実的な需要基盤に到達する。合計値を確かなものにするため、サンプルのベンダー調達アナリティクス収益の積み上げ、平均契約価値に関するチャネルおよびパートナーからのフィードバックの活用、顧客あたりの想定ユーザー数と一般的な調達チームの規模との照合など、選択的なボトムアップ検証によって出力を裏付けた。
達データプラットフォームのクラウド対オンプレミスの比率、導入およびマネージドサービスのアタッチレート、組織規模別の典型的なサブスクリプション価格帯、更新および拡張パターン、ならびに支出・サプライヤー・契約アナリティクスが標準モジュールとして採用されるペースなど、時間をかけて追跡・再確認できる実用的なインプットをいくつか使用した。製品バンドルにより調達アナリティクスの分離が困難な場合は、文書化されたモジュールカバレッジ、顧客ユースケース、およびインタビューに基づく分割を用いて収益シェアを配分することでギャップに対処した。予測については、マクロ需要シグナルとエンタープライズのコスト管理サイクルを中心にシナリオ分析を適用し、予算、パイプラインの健全性、および導入タイムラインに関する一次フィードバックを通じてシナリオウェイトを精緻化した。
データ検証と更新サイクル
エンタープライズソフトウェア予算に関するコメンタリー、地域別ITスペンドの方向性、およびクラウドサブスクリプションへの観察されたミックスシフトなどの独立したシグナルとモデル出力を比較することで、三角測量チェックを実施している。想定される価格設定、採用率、またはサービスシェアがインタビューや公開開示の示唆から乖離した場合に外れ値としてフラグを立て、承認前に仮定を再検討する。
品質管理はステップ方式で行われ、1人のアナリストがモデルロジックをレビューし、別のアナリストがインプットと計算をレビューして分散と単位エラーを検出する。大きな不一致が生じた場合は、変化が実際のものか定義のギャップによるものかを確認するために回答者のサブセットに再連絡する。レポートは年次で更新され、価格設定、パッケージング、または購買需要を変化させる重大なイベントが発生した場合には中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前チェックが完了される。
Mordor Intelligenceの調達アナリティクス市場規模と他の公表推計との比較
調達アナリティクスの公表市場規模は、同じものを測定しているように聞こえても大きく異なって見えることがある。その差異は通常、調達アナリティクスとして何がカウントされるか、サービスが含まれるかどうか、どの年が起点として扱われるか、および通貨タイミングがどのように処理されるかに起因する。
パッケージングの変更を追跡し、調達スイートの収益配分を確認し、インタビューに基づく価格帯を更新することで、Mordor Intelligenceは推計を広範なソース・トゥ・ペイや汎用アナリティクス支出ではなく、調達固有のアナリティクス収益に結びつけている。対照的に、一部の推計はより広範なエンタープライズアナリティクスの仮定に依拠しているか、調達プラットフォーム、BPO、または汎用BIツールなどの隣接カテゴリをカウントしており、合計値を押し上げる可能性がある。もう一つの一般的な要因は成長曲線であり、積極的なシナリオでは更新行動や導入キャパシティとの整合を取らずに、より速いモジュール普及率とより高いサービスアタッチレートを想定している。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 7.11 ビリオン 米ドル(2026年) | |
| 業界調査ブログA | 6.29 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、調達ワークフロー全体にわたってカテゴリをより広く扱っているようであり、アナリティクスとプラットフォーム支出としてカウントされるものを変化させる可能性がある。 |
| シンジケート出版社B | 7.61 ビリオン 米ドル(2025年) | 調達アナリティクスシステムのより広い定義を含み、より高いバンドルソフトウェア配分を適用している可能性が高く、調達アナリティクス専用収益と比較して2025年水準を押し上げる可能性がある。 |
3つの値を比較すると、その差異は主に境界の選択(アナリティクスのみ対より広範な調達システム)とバンドルスイート収益の配分方法を反映している。我々のアプローチは、明確な需要シグナル、検証済みの取引仮定、および一貫した年度と通貨の処理に基づいて合計値が構築されているため、更新のたびに追跡が容易であり、繰り返し可能な状態を維持している。


レポートで回答された主要な質問
調達アナリティクス市場の現在の規模は?
調達アナリティクス市場は2026年にUSD 71.1億と評価されており、2031年までにUSD 207.2億に達する見込みです。
最も急速に拡大しているアプリケーションセグメントはどれですか?
リスクアナリティクスは最も急速に成長しているアプリケーションであり、企業がサプライチェーンレジリエンスを優先するにつれてCAGR 25.95%を記録しています。
サービスがソフトウェアよりも急速に成長しているのはなぜですか?
組織はデータ統合、AIモデルの調整、チェンジマネジメントのための専門知識をますます必要としており、サービスのCAGR 26.45%を牽引しています。
中小企業はどのように調達アナリティクスソリューションを採用していますか?
クラウドネイティブの従量課金型成長モデルが重いインフラコストを排除し、中小企業がCAGR 26.70%でアナリティクスを採用できるようにしています。
最も強い市場成長を示している地域はどこですか?
アジア太平洋地域は製造業のデジタル化プログラムと支援的な政府政策に支えられ、CAGR 26.10%で成長のトップに立っています。
ESG規制は調達アナリティクスの採用においてどのような役割を果たしていますか?
EUおよび北米のデューデリジェンス法がサプライヤーのサステナビリティスコアリングを組み込んだプラットフォームへの需要を促進し、アナリティクスをコンプライアンスの必須要素として位置付けています。
最終更新日:



